Организация финансовой работы на предприятии
Собственные источники в размере 65% должны быть направлены на формирование внеоборотных средств, а оставшаяся часть – на приобретение запасов. В учхозе «Пригородное» на формирование внеоборотных активов направлено около 79% собственного капитала:
ВА = ДО + СК
60676 = 11230 + СК
СК = 49446
49446 / 62428 * 100% = 79,2%
Это может привести к сокращению оборачиваемости активов, что повлияет на общее финансовое состояние предприятия.
Отрицательным моментом является несбалансированность дебиторской и кредиторской задолженности.
Также важным показателем финансового состояния предприятия является наличие собственных оборотных средств:
СОС = стр. 490 – 190
На рассматриваемом предприятии этот показатель в 2005–2007 годах -6227 тыс. руб., -7308 тыс. руб. и -6327 тыс. руб. соответственно, что также является отрицательным моментом в оценке финансового состояния.
Для оценки эффективности деятельности хозяйства используется абсолютный показатель – сумма прибыли и относительный показатель – уровень рентабельности.
От продажи продукции, работ и услуг в 2007 году хозяйство получило убыток в размере 165 тыс. руб. Сумма чистой прибыли равна 3056 тыс. руб. за счет получения различного рода субсидий по государственным программам поддержки сельскохозяйственных производителей.
Рассмотрим показатели рентабельности, сложившиеся в хозяйстве (таблица 10).
Таблица 10 – Показатели рентабельности деятельности учебно-опытного хозяйства «Пригородное» за 2005–2007 гг.
| Показатель | Формула расчета | 2005 г. | 2006 г. | 2007 г. |
| 1. Рентабельность активов |
|
0,001 | 0,005 | 0,031 |
| 2. Рентабельность внеоборотных активов |
|
0,002 | 0,008 | 0,049 |
| 3. Рентабельность оборотных активов |
|
0,004 | 0,014 | 0,083 |
| 4. Рентабельность собственного капитала |
|
0,002 | 0,008 | 0,047 |
| 5. Рентабельность функционирующего капитала |
|
0,002 | 0,007 | 0,045 |
| 6. Рентабельность продаж |
|
-0,031 | -0,059 | -0,003 |
| 7. Рентабельность затрат (производства) |
|
-0,030 | -0,056 | -0,003 |


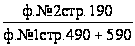


Все показатели рентабельности в 2007 году по сравнению с предыдущими годами значительно улучшились, но их величина остается недостаточно высокой.
Так, можно отметить, что на 1 руб. продукции были получено 0,3 коп. убытка. Это очень низкий уровень показателя, но наблюдается положительная тенденция к его увеличению. Использование активов предприятия является рентабельным. Так, на 1 руб. стоимости активов хозяйства приходится 3,1 коп. прибыли. По внеоборотным активам этот показатель равен 4,9 коп., по оборотным активам 8,3 коп.
Рентабельность собственного капитала можно определить с помощью формулы Дюпона:
РСК = РА + ФЛ = РП + ОА + ФЛ
РСК = РП +
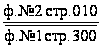 +

РСК = 0,062 + 0,502 + 0,524 = 1,088
Данная формула также показывает невысокую рентабельность предприятия.
Используемое в формуле отношение величины привлеченного и собственного капитала – финансовый леверидж. Он показывает, что на 1 руб. собственного капитала предприятием привлекается 52,4 коп. заемного капитала.
Для определения порога рентабельности производства продукции при сложившемся на предприятии соотношении постоянных и переменных расходов используется анализ безубыточности или «затраты – объем – прибыль» (Cost – Volume – Profit; CVP-анализ).
CVP-анализ позволяет определить:
безубыточный объем продаж (точку безубыточности, порог рентабельности), при котором выручка от реализации продукции равна совокупным затратам, т.е. предприятие не получает ни прибыли, ни убытка;
запас финансовой прочности – размер возможного снижения объема реализации продукции, который позволит осуществлять прибыльную деятельность;
необходимый объем реализации продукции для получения заданной величины прибыли и др.
Анализ безубыточности основан на методе маржинального дохода.
Маржинальный доход – это доход, который получает предприятие от производства и реализации одного изделия. Он может быть найден двумя способами:
МД = Выручка – Переменные затраты
МД = Прибыль + Постоянные затраты
Когда предприятие получает маржинальный доход, достаточный для покрытия постоянных издержек, достигается точка безубыточности:
х =
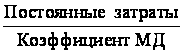
Коэффициент маржинального дохода – это отношение величины маржинального дохода к объему реализации продукции (для определения критического объема продаж в натуральном выражении) или к выручке от реализации (для определения критической величины выручки).
Для этого все затраты на производство делятся на себестоимость проданных товаров (переменные затраты) и управленческие расходы (постоянные затраты).
При этом постоянные затраты включают в себя заработную плату административного аппарата, отчисления на социальные нужды и амортизацию.
Расчет точки безубыточности и запаса финансовой прочности произведен в таблице 11.
Таблица 11 – Расчет точки безубыточности и запаса финансово-экономической устойчивости учебно-опытного хозяйства «Пригородное» за 2005–2007 гг., тыс. руб.
|
№ п/п |
Показатели |
Порядок расчета (строки формы №2) |
2005 г | 2006 г. | 2007 г. |
| 1 | Выручка от реализации | 010 | 42489 | 45376 | 48812 |
| 2 |
Себестоимость проданных товаров (переменные затраты) |
020 | 37481 | 41145 | 42017 |
| 3 | Валовая прибыль (маржинальный доход) | п.1-п.2 | 5008 | 4231 | 6795 |
| 4 |
Управленческие расходы (постоянные затраты) |
040 | 6308 | 6926 | 6960 |
| 5 | Прибыль от продаж | п.3-п.4 | -1300 | -2695 | -165 |
| 6 | Прочие доходы | 060+080+090 | - | 4344 | 3976 |
| 7 | Прочие расходы | 070+100 | 464 | 1174 | 590 |
| 8 | Прибыль до налогообложения | 140 | 129 | 475 | 3221 |
| 9 | Платежи из прибыли | 150+151 | - | - | 165 |
| 10 |
Прибыль от обычной деятельности (чистая прибыль) |
190 | 129 | 475 | 3056 |
| 11 | Всего доходы | п.1+п.6 | 42489 | 49720 | 52788 |
| 12 | Всего постоянные затраты | п.4+п.7 | 6772 | 8100 | 7550 |
| 13 | Маржинальный совокупный доход с учетом всех доходов и расходов | п.11-п.2 | 5008 | 8575 | 10771 |
| 14 | Удельный вес маржинального совокупного дохода в доходах | п.13/п.11 | 0,118 | 0,172 | 0,204 |
| 15 | Точка безубыточности (порог рентабельности) | п.12/п.14 | 57390 | 47093 | 37010 |
| 16 |
Запас финансово-экономической устойчивости: тыс. руб. % |
п.11-п.15 (п.11-п.15)/п.11*100 |
-14901 -35,07 |
2627 5,28 |
15778 29,89 |
Расчет показал, что предприятие работает рентабельно, начиная с 2006 года. Точка безубыточности на конец 2007 года составила 37010 тыс. руб. Т.е. при таком уровне выручки у предприятия не будет ни прибыли, ни убытков. Превысив этот уровень, предприятие будет получать прибыль. При этом запас финансово-экономической устойчивости равен 15778 тыс. руб. или почти 30%. Эти показатели намного превышают данные за прошлые годы, что свидетельствует о благоприятных сдвигах в работе предприятия.
4.2 Оценка финансовой устойчивости и ликвидности предприятия
При анализе финансового состояния хозяйства необходимо исследовать показатели его финансовой устойчивости.
Финансовая устойчивость определяется в соответствии со структурой баланса по соотношению запасов и затрат и источников их формирования, т.е. по степени платежеспособности хозяйства (достаточности имеющихся у предприятия средств для покрытия возникающих обязательств).
Для расчета показателей финансовой устойчивости используются данные баланса (таблица 12).
Таблица 12 – Исходные данные для оценки финансового состояния учебно-опытного хозяйства «Пригородное» за 2005–2007 гг., тыс. руб.
|
Условные обозначения |
№ строки баланса |
2005 г. | 2006 г. | 2007 г. |
Изменения, +(–) |
|
|
Актив 1. Внеоборотные активы 2. Текущие активы Денежные средства Расчеты с дебиторами Запасы Прочие активы Баланс |
ВА ТА ДС ДЗ ЗЗ ПА Б |
190 290 250+260 230+240 210+220 270 300 |
59120 32346 9 898 31439 - 91466 |
60676 33909 4 771 33134 - 94585 |
62751 36997 56 546 36395 - 99748 |
3631 4651 47 -352 4956 - 8282 |
|
Пассив 1. Собственный капитал 2. Привлеченный капитал Текущие обязательства Долгосрочные обязат-ва Баланс |
СК ПК ТО ДО Б |
490+640+650 ТО+ДО 690–640–650 590 700 |
62144 29322 19109 10213 91466 |
62428 32157 20927 11230 94585 |
65049 34699 23530 11169 99748 |
2905 5377 4421 956 8282 |
Таблица 13 – Расчет показателей финансовой устойчивости учебно-опытного хозяйства «Пригородное» за 2005–2007 гг.
| Коэффициенты |
Формула расчета |
2005 г. | 2006 г. | 2007 г. |
Изменения, +(–) |
| 1. Соотношение привлеченного и собственного капитала (финансового левериджа), % |
|
0,472 | 0,515 | 0,533 | 0,061 |
| 2. Концентрация собственного капитала (автономии), % |
|
0,679 | 0,660 | 0,652 | -0,027 |
| 3. Финансовой зависимости |
|
1,472 | 1,515 | 1,533 | 0,061 |
| 4. Маневренности собственного капитала |
|
0,213 | 0,208 | 0,207 | -0,006 |
| 5. Структура долгосрочных вложений |
|
0,173 | 0,185 | 0,178 | 0,005 |
| 6. Долгосрочного привлечения заемных средств |
|
0,141 | 0,152 | 0,147 | 0,006 |
| 7. Структура привлеченного капитала |
|
0,348 | 0,349 | 0,322 | -0,026 |
| 8. Концентрация привлеченного капитала (заемных средств), % |
|
0,321 | 0,340 | 0,348 | 0,027 |
| 9. Обеспеченности собственными средствами |
|
0,093 | 0,052 | 0,062 | -0,031 |
| 10. Устойчивого финансирования |
|
0,791 | 0,779 | 0,764 | -0,027 |
| 11. Индекс постоянного актива |
|
0,951 | 0,972 | 0,965 | 0,014 |
| 12. Реальной стоимости имущества |
|
0,941 | 0,942 | 0,944 | 0,003 |


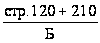
Рассчитанные показатели финансовой устойчивости позволяют сделать следующие выводы.
Доля собственного капитала в структуре баланса на конец 2007 года составляет 65,2%, а доля заемного капитала 34,8%. Это благоприятное соотношение, т.к. нормативное значение коэффициента концентрации собственного капитала – 60%. Но можно отметить, что значение данного показателя снизилось по сравнению с прошлыми годами.
Коэффициент финансовой зависимости, равный 1,53, показывает, что для финансирования деятельности предприятие привлекает заемные средства.
Соотношение собственного и привлеченного капитала таково, что на 1 руб. собственного капитала приходится 53,3 коп. привлеченного капитала, что так же свидетельствует о приемлемой структуре капитала предприятия.
В структуре привлеченного капитала 32,2% занимают долгосрочные обязательства. За счет них финансируется 17,8% основных средств.
У предприятия в конце года имеются чистые активы в размере 13467 тыс. руб. – разность между текущими активами и обязательствами – для поддержания уровня собственного оборотного капитала и его пополнения в случае необходимости за счет собственных источников. Но уровень показателя недостаточно высок для обеспечения хорошей маневренности капитала (20,7% при нормативном значении 50%).
Обеспеченность собственными средствами у предприятия очень низкая (6,2% при нормативном значении ≥10%), что свидетельствует о невозможности проведения предприятием независимой финансовой политики.
Коэффициент устойчивого финансирования показывает, что за счет функционирующего капитала (собственного капитала и долгосрочных обязательств) финансируется 76,4% имущества предприятия, т.е. его деятельность достаточно независима от краткосрочных обязательств.
При этом практически полностью собственный капитал уходит на покрытие внеоборотных активов – немобильной части имущества.
Ликвидность активов означает их возможность обращаться в денежную форму для погашения обязательств.
Оценка ликвидности хозяйства производится на основе данных бухгалтерского баланса. При этом сопоставляются средства (актив баланса), сгруппированные по степени их ликвидности в порядке ее убывания, и обязательства (пассив баланса), сгруппированные по срокам погашения в порядке их возрастания.
Активы разделяются по группам ликвидности:
А1 – наиболее ликвидные активы – денежные средства и краткосрочные финансовые вложения
А2 – быстро реализуемые активы – дебиторская задолженность (платежи в течение 12 месяцев)
А3 – медленно реализуемые активы – запасы, НДС, дебиторская задолженность (платежи более чем через 12 месяцев), прочие оборотные активы
А4 – трудно реализуемые активы – здания, оборудование, земля и прочие внеоборотные активы.
По срочности погашения выделяют пассивы:
П1 – наиболее срочные обязательства – кредиторская задолженность и задолженность перед учредителями по выплате доходов
П2 – краткосрочные пассивы – займы, кредиты и прочие краткосрочные обязательства
П3 – долгосрочные пассивы
П4 – постоянные пассивы – собственный капитал
Таблица 14 – Оценка ликвидности баланса учебно-опытного хозяйства «Пригородное» за 2005–2007 гг., тыс. руб.
| Актив | 2005 г. | 2006 г. | 2007 г. | Пассив | 2005 г. | 2006 г. | 2007 г. | Платежный излишек (+), недостаток (–) | ||
| 2005 г. | 2006 г. | 2007 г. | ||||||||
| А1 | 9 | 4 | 56 | П1 | 17129 | 19227 | 23530 | -17120 | -19223 | -23474 |
| А2 | 898 | 771 | 546 | П2 | 1980 | 1700 | - | -1082 | -929 | 546 |
| А3 | 31439 | 33134 | 36395 | П3 | 10213 | 11230 | 11169 | 21226 | 21904 | 25226 |
| А4 | 59120 | 60676 | 62751 | П4 | 62144 | 62428 | 65049 | -3024 | -1752 | -2298 |
В ликвидном балансе должны соблюдаться неравенства:
А1≥П1, А2≥П2, А3≥П3, А4≤П4.
Таким образом, можно сказать, что баланс учхоза «Пригородное» обладает промежуточной ликвидностью, т.к. соблюдается только 2 условия из четырех.
Данные таблицы 14 показывают, что текущие платежи намного превышают текущие поступления средств. В связи с этим у хозяйства нет возможности срочно рассчитаться по своим обязательствам. Погашение обязательств в будущем обеспечено активами, о чем свидетельствуют последние 2 неравенства.
Также используется ряд коэффициентов, характеризующих ликвидность активов (таблица 15).
Таблица 15 – Расчет показателей ликвидности учебно-опытного хозяйства «Пригородное» за 2005–2007 гг.
| Показатели |
Формула расчета |
2005 г. | 2006 г. | 2007 г. |
Изменения, +(–) |
| 1. Коэффициент текущей (общей) ликвидности |
|
1,69 | 1,62 | 1,57 | -0,12 |
| 2. Коэффициент быстрой (оперативной) ликвидности |
|
0,04 | 0,03 | 0,02 | -0,02 |
| 3. Коэффициент срочной (абсолютной) ликвидности |
|
0,0005 | 0,0002 | 0,0024 | 0,0019 |

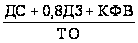

Показатели ликвидности также указывают на то, что активов предприятия недостаточно для покрытия обязательств. Это проявляется во всех периодах погашения обязательств предприятия, особенно в расчете на определенную дату (срочная ликвидность).
Очень малая часть обязательств (2–4%) может быть погашена за счет денежных средств и дебиторской задолженности. Даже коэффициент, отражающий общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности, ниже нормы. Это свидетельствует о низкой платежеспособности предприятия и наводит на мысль о потенциальном его банкротстве.
4.3 Оценка потенциального банкротства предприятия
Предприятие признается банкротом, если оно неспособно в полном объеме удовлетворить требования кредиторов по денежным обязательствам или исполнить обязанность по уплате обязательных платежей в течение трех месяцев с момента наступления даты их погашения (ФЗ «О несостоятельности (банкротстве)»).
Предприятие признается неплатежеспособным при выявлении неудовлетворительной структуры его баланса, т.е. такого состояния, когда за счет имущества не может быть обеспечено своевременное выполнение обязательств перед кредиторами, в связи с недостаточной степенью его ликвидности.
Структура баланса признается удовлетворительной, если на конец анализируемого периода соблюдаются 2 условия:
1) коэффициент текущей ликвидности имеет значение больше 2;
2) коэффициент обеспеченности собственными средствами имеет значение больше 0,1
В зависимости от значения этих показателей рассчитывается коэффициент утраты (на срок 3 месяца) или восстановления (на срок 6 месяцев) платежеспособности.
Необходимо оценить структуру баланса рассматриваемого предприятия (таблица 16).
Таблица 16 – Оценка структуры баланса учебно-опытного хозяйства «Пригородное» за 2005–2007 гг.
| Показатели | 2005 г. | 2006 г. | 2007 г. |
Норма коэффициента |
| 1. Коэффициент текущей ликвидности | 1,69 | 1,62 | 1,57 | Не менее 2,0 |
| 2. Коэффициент обеспеченности собственными средствами | 0,093 | 0,052 | 0,062 | Не менее 0,1 |
| 3. Коэффициент восстановления платежеспособности | 0,848 | 0,793 | 0,773 | Больше 1,0 |
Структура баланса учхоза «Пригородное» признана неудовлетворительной, т.к. нарушены оба условия.
В этом случае необходимо рассчитать коэффициент восстановления платежеспособности, чтобы проверить, сможет ли предприятие восстановить свою платежеспособность в ближайшие 6 месяцев.
Например, расчет для 2007 года выглядит так:
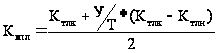
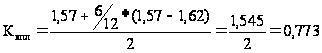
Коэффициент восстановления платежеспособности меньше своего нормативного значения (< 1). Это означает, что у предприятия отсутствует возможность восстановить свою платежеспособность в ближайшие 6 месяцев.
Также для определения степени вероятности банкротства предприятия используются различные модели зарубежных экономистов (Альтмана, Лиса, Таффлера). В их основе лежит расчет интегрального показателя угрозы банкротства Z по формулам с учетом различных факторов.
Рассчитаем интегральный показатель по модели Альтмана.
Z = 0,717*X1 + 0,847*X2 + 3,107*X3 + 0,42*X4 + 0,995*X5, где
Х1 = (стр. 490 – стр. 190) / стр. 300
Х2 = стр. 470 / стр. 300
Х3 = стр. 140 (ф.2) / стр. 300
Х4 = стр. 490 / (стр. 590 + стр. 690)
Х5 = стр. 010 (ф.2) / стр. 300
Результаты расчета обобщены в таблице 17.
Таблица 17 – Расчет вероятности банкротства по модели Альтмана
| Показатели | 2005 г. | 2006 г. | 2007 г. | Норма |
| Х1 | -0,0681 | -0,0773 | -0,0634 | x |
| Х2 | -0,0121 | -0,0067 | 0,0243 | x |
| Х3 | 0,0014 | 0,0050 | 0,0323 | x |
| Х4 | 1,3712 | 1,2948 | 1,3024 | x |
| Х5 | 0,4645 | 0,4797 | 0,4894 | x |
|
Z |
0,983 |
0,976 |
1,110 |
1,23 |
Значение коэффициента Z < 1,23 является признаком высокой вероятности банкротства. Это подтверждает вывод, сделанный на основании анализа структуры баланса.
Теперь рассчитаем интегральный показатель по модели Лиса.
Z = 0,063*X1 + 0,092*X2 + 0,057*X3 + 0,001*X4, где
X1 = стр. 290 / стр. 300
Х2 = стр. 050 (ф.2) / стр. 300
Х3 = стр. 470 / стр. 300
Х4 = стр. 490 / (стр. 590 + стр. 690)
Результаты расчета – в таблице 18.
Таблица 18 – Расчет вероятности банкротства по модели Лиса
| Показатели | 2005 г. | 2006 г. | 2007 г. | Норма |
| X1 | 0,3536 | 0,3585 | 0,3709 | x |
| X2 | -0,0142 | -0,0285 | -0,0017 | x |
| X3 | -0,0121 | -0,0067 | 0,0243 | x |
| X4 | 1,3712 | 1,2948 | 1,3024 | x |
|
Z |
0,022 |
0,021 |
0,026 |
0,037 |
Значения интегрального показателя, рассчитанного по модели Лиса, во все годы ниже нормативного значения, т.е. банкротство предприятия вполне вероятно.
В модели Таффлера предусмотрен другой набор факторов, показывающих вероятность банкротства предприятия:
Z = 0,53*X1 + 0,13*X2 + 0,18*X3 + 0,16*X4, где
Х1 = стр. 050 (ф.2) / стр. 690
Х2 = стр. 290 / (стр. 590 + стр. 690)
Х3 = стр. 690 / стр. 300
Х4 = стр. 010 (ф.2) / стр. 300
Расчет интегрального показателя произведен в таблице 19.
Таблица 19 – Расчет вероятности банкротства по модели Таффлера
| Показатели | 2005 г. | 2006 г. | 2007 г. | Норма |
| Х1 | -0,0458 | -0,0899 | -0,0051 | x |
| Х2 | 0,8386 | 0,8227 | 0,8540 | x |
| Х3 | 0,3101 | 0,3170 | 0,3224 | x |
| Х4 | 0,4645 | 0,4797 | 0,4894 | x |
|
Z |
0,21 |
0,19 |
0,24 |
0,3 |
Результаты расчета показателя Z по модели Таффлера явились окончательным подтверждением того, что учхоз «Пригородное» АГАУ является неплатежеспособным предприятием и имеется высокая вероятность наступления его банкротства.
5. Общие выводы и предложения по прохождению практики
Развитие предприятия в условиях рыночных отношений невозможно без эффективного управления имеющимися в его распоряжении финансовыми ресурсами. На каждом предприятии должна вестись финансовая работа, охватывающая текущую, инвестиционную и финансовую деятельность.
Осуществление финансовой работы начинается с формирования финансовой службы.
На рассматриваемом предприятии – учебно-опытном хозяйстве «пригородное» АГАУ финансовая служба состоит из экономического отдела и бухгалтерии. Финансовое планирование осуществляется экономистом и главным бухгалтером.
На основе анализа финансовых показателей деятельности предприятия за предыдущий год планируются объемы производства и реализации продукции в следующем периоде, определяется объем поступления и расходования денежных средств и составляется финансовый план.
Планирование финансовых показателей производится с использованием методов экономического анализа, нормативного и балансового методов.
В ходе практики было предложено использовать современные методы планирования и прогнозирования – такие как метод денежных потоков и экономико-математическое моделирование. Их применение позволит лучше сбалансировать поступление и расходование денежных средств, повысит эффективность их использования.
Проведенный анализ денежных потоков показал их сбалансированность по текущей деятельности, относительное равенство по финансовой деятельности и отсутствие поступлений по инвестиционной деятельности. Это свидетельствует о недостаточном внимании руководства к этой стороне деятельности предприятия.
Финансирование обновления материально-технической базы осуществляется в основном за счет лизинга сельскохозяйственной техники.
Анализ финансового состояния предприятия показал полную несбалансированность дебиторской и кредиторской задолженности, а также отсутствие собственных оборотных средств, необходимых для нормального функционирования предприятия. Очень велика задолженность предприятия перед поставщиками, а также перед бюджетом по уплате налогов и сборов.
Из-за низкой величины прибыли рентабельность предприятия находится на очень низком уровне.
Но в общем текущая деятельность предприятия не приносит убытков. Проведенный анализ взаимосвязи объема производства, затрат и прибыли показал, что запас финансово-экономической устойчивости составляет 30%.
Анализ финансовой устойчивости предприятия показал, что в целом структура капитала приемлемая. Но собственных оборотных средств недостаточно для нормального функционирования и платежеспособности предприятия.
Возможно, у предприятия имеются какие-то неиспользуемые мощности или здания, входящие в состав внеоборотных активов или излишние запасы сырья и материалов на складах. В таком случае неиспользуемые в производстве основные средства необходимо реализовать или найти иной способ, при котором они приносили бы доход предприятию. По запасам сырья и материалов можно провести инвентаризацию, выявить излишки и принять меры по их недопущению в следующем периоде.
Низкий уровень показателей ликвидности, свидетельствующий о том, что предприятие не в состоянии погасить свои краткосрочные обязательства, приводит к мысли о его потенциальном банкротстве.
Возможность банкротства предприятия, вследствие невозможности восстановления платежеспособности в ближайшие 6 месяцев, подтвердил расчет интегральных показателей по моделям Альтмана, Лиса и Таффлера.
Литература
Гражданский кодекс Российской Федерации от 30 ноября 1994 г. (с изменениями, внесенными Федеральным законом от 29.12.2006 г. №258-ФЗ)
«Положение о безналичных расчетах в Российской Федерации», утв. ЦБ РФ 03.10.2002 N 2-П (ред. от 02.05.2007)
Федеральный закон «О несостоятельности (банкротстве)» от 26 октября 2002 г. N 127-ФЗ
Федеральный закон «О финансовой аренде (лизинге)» от 11.09.1998 г. (ред. от 26.07.2006)
Банковское дело: Учебник / под ред. Г.Н. Белоглазовой, Л.П. Кроливецкой, 2004
Береславский В. Совершенствование системы лизинга агропредприятий // Экономика сельского хозяйства России, 2006 №1
Ильин А.И. Планирование на предприятии: Учеб. пособие. в 2 ч. ч1. Стратегическое планирование. – М.: Высшая школа, 2004
Ковалев В.В. Анализ хозяйственной деятельности предприятия: Учебник. – М.: Проспект, 2006
Лопушинская Г.К. Планирование в условиях рынка: Учеб. пособие. – М.: Дашков и Ко, 2003
Раздорожный А.А. Управление организацией (предприятием): Учеб. пособие. – М.: Экзамен, 2006
Сафронов Н.А. Экономика организации (предприятия): Учеб. пособие для вузов. – М.: Экономистъ, 2004