Банковская конкуренция - основа рынка финансовых услуг
В 2006 году отношение банковских активов к ВВП выросло по сравнению с 2005 годом с 45 до 49%. В течение этого периода активы российских банков увеличивались в среднем за месяц на 300 млрд. руб., или на 2,5%, собственные средства – на 30 млрд. руб., или на 2%. Если в начале года сумма банковских активов составляла 10 трлн. руб., то к его концу, по оценке автора, она превысила 13,5 трлн. руб.
Если сравнивать динамику по банковской системе с динамикой роста ВВП, то можно сделать вывод. Чтобы преодолеть многократный разрыв по ВВП, надо обеспечить опережающий, ускоренный прирост по активам, капиталу и другим параметрам банковской системы. Это можно сделать только при условии того, что у нас будет специальная государственная программа. В тоже время необходимо дать возможность банкам развиваться в направление саморегулирования. Это тема является одной из самых актуальных. Необходимо развивать инструменты рефинансирования, вырабатывать меры обеспечения стабильности банков.

Рисунок 1 – Объем ВВП России и других стран
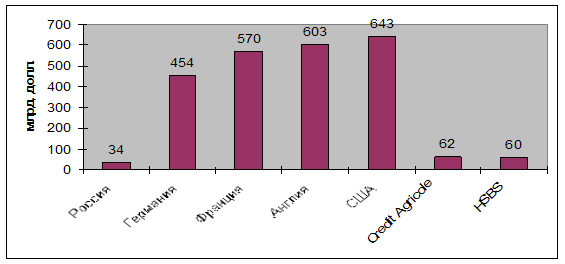
Рисунок 2 – Капитал банков России и других стран
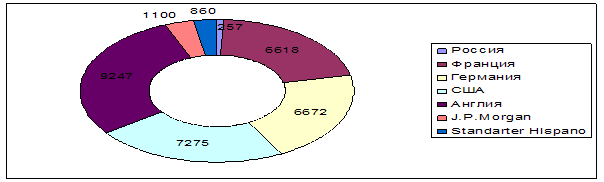
Рисунок 3 – Активы банков России и других стран, млрд. долл.
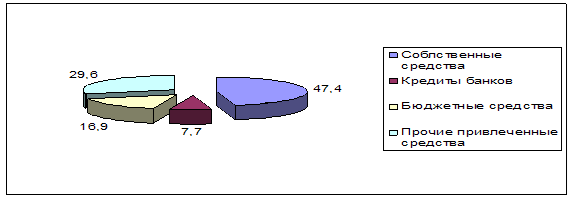
Рисунок 4 – Структура источников финансирования инвестиционных проектов российских предприятий
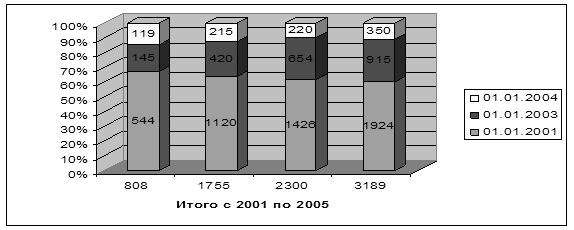
Рисунок 5 – Кредиты предприятиям по срокам погашения
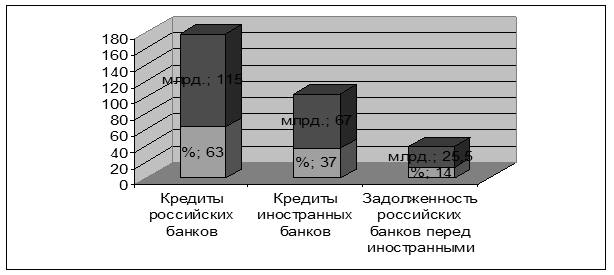
Рисунок 6 – Структура источников кредитов нефинансовым предприятиям
В нашей стране 3,2 банковских отделения приходится на 100 тысяч человек, для открытия филиала банка, нужно потратить не менее 100000 долларов и около года времени, чтобы получить разрешения всех регулирующих и контролирующих органов.
В Канаде, где на те же 100 тысяч человек приходится в 20 раз больше банковских отделений, когда вы открываете филиал или дополнительный офис, можно регистрировать его в явочном порядке. Но если вы решите закрыть филиал, то должны получить разрешение регулирующего органа. Зеркально противоположная ситуация, и она логична, поскольку при закрытии вы лишаете ваших клиентов удобства в получении услуги. А система там работает на развитие и на расширение спектра услуг для потребителей. Надзорный орган в Канаде организован и финансируется самими кредитными организациями, а не регулятором и не из средств бюджета.
В наступающем году в условиях активного роста спроса на кредиты со стороны населения и реального сектора бизнеса у банков может обостриться проблема ограниченности ресурсов. Во-первых, темпы роста депозитов населения заметно уступают темпам роста его кредитования. Так, в 2006 году, по предварительной оценке автора, основанной на данных Банка России, доля депозитов в совокупных пассивах российских банков сократилась с 28% до менее чем 27%. Во-вторых, средства предприятий не могут в полной мере служить для банков основным источником ресурсов. Несмотря на высокую долю в пассивах, они на три четверти состоят из вкладов до востребования.
В этой ситуации источником пополнения ресурсной базы российских банков могут стать иностранные инвестиции – как прямые, так и в виде кредитов (см. рисунок). Их несомненным преимуществом является долгосрочность, а недостатком – зависимость от конъюнктуры мирового финансового рынка: есть риск оттока капитала по независящим от российской экономики причинам, например в случае кризиса на развивающихся рынках, схожих по характеристикам с российскими.
Из двух доступных форм выхода на рынок – через приобретение действующих местных банков и путем создания дочерних финансовых структур – банки-нерезиденты, скорее всего, предпочтут первую.
Так, в 2006 году французская банковская группа Societe Generale приобрела 20% акций Росбанка, к австрийской банковской группе Raiffeisen перешел Им-пэксбанк. В результате такой экспансии через три – пять лет банки, контролируемые нерезидентами, будут занимать, по оценке автора, до 25% активов и капитала российского банковского сектора. Скорее всего, большинство из них будут специализированными на потребительском или ипотечном кредитовании, инвестиционных услугах, что соответствует типичной модели интеграции, выработанной в процессе проникновения нерезидентов в банковские системы развивающихся стран. В дальнейшем, после вступления России в ВТО, приток иностранного капитала в российскую банковскую систему увеличится.
Растущая активность иностранных банков на российском рынке выражается как в участившихся покупках отечественных банков, так и в активном выходе в российские регионы посредством развития региональных сетей. В условиях возросшей конкуренции для российских банков становится важным четкое позиционирование, понимание, в какой нише следует работать, чтобы быть конкурентоспособным.
|
|
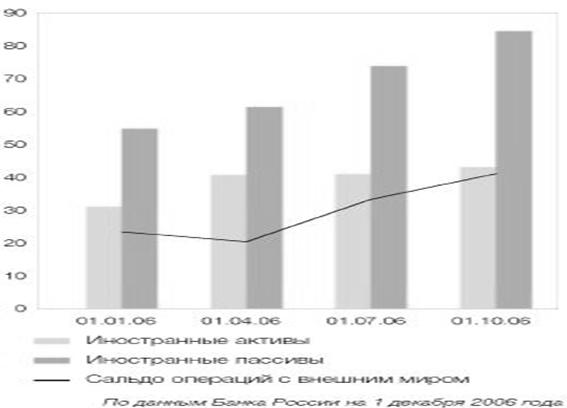
Рисунок 7 - Иностранные активы и пассивы российских банков
2.3 Банковский маркетинг как основа банковской конкуренции
Информация – это важнейший ресурс, необходимый для успешного развития бизнеса. Если компания выходит на новый рынок, начинает новый проект, расширяет масштабы своей деятельности или, напротив, испытывает трудности и проблемы, снижающие эффективность ее работы – это значит, что компания нуждается в сборе и анализе маркетинговой информации.
Основным приемом банковского маркетинга является общение с клиентурой, обеспечение рентабельной деятельности и достаточного размера дивидендов по акциям банка, предоставление клиентам преимуществ и уникального сервиса по сравнению с другими кредитно-финансовыми организациями, материальная заинтересованность служащих банка в его успешной деятельности. При достижении этих целей можно выделить активный и пассивный маркетинг.
Активный маркетинг включает систему следующих мероприятий:
¾организацию активной рекламы при помощи почтовой и телефонной связи, а также телевидения
¾проведение разовых мероприятий, в частности презентаций и конференций, на которых происходит процесс непосредственного изучения потребительских оценок качества и полноты продуктового ряда;
¾анализ потребностей потенциальных клиентов в процессе личного общения;
¾организация дискуссий для обсуждения актуальных проблем банковской деятельности; проведение анкетирования среди клиентов и опроса населения.
К пассивному маркетингу относятся публикация в прессе информации о банковских услугах и экономических показателях, разработка эмблемы и «девиза» коммерческого банка и т.д.
Довольно перспективным направлением является выпуск кредитных карт.
В 2004 – 2005 годах происходит рост доли кредитных карт. За этот год показатель увеличился на 2,6 и составил 6,2%, превысив среднероссийский уровень (4,4%). Стабилизация экономической ситуации и увеличение доходов населения оказывают положительное влияние на развитие рынка потребительского кредитования. При этом принятые поправки к Налоговому кодексу, позволяющие устанавливать льготный период, должны повысить привлекательность кредитных карт для населения.
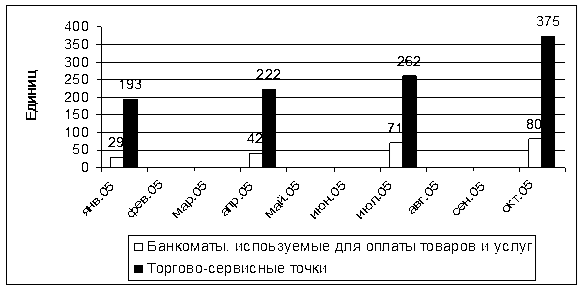
Рисунок 8 – Динамика развития инфраструктуры, предназначенной для осуществления операций по оплате товаров и услуг с использованием платежных карт.
Одна из целей банковского маркетинга – привлечение новых клиентов, которые до этого не пользовались услугами банка и предложение новых услуг для уже имеющихся клиентов.
Люди, обращающиеся в банк для совершения одного вида операций, являются потенциальными покупателями дополняющих и смежных видов услуг.
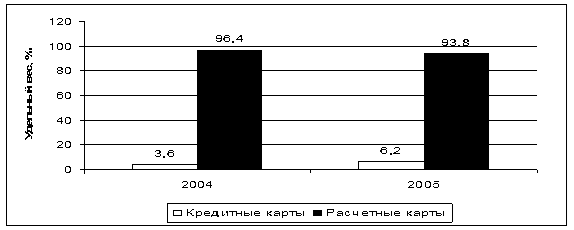
Рисунок 9 – Структура банковских карт, эмитированных на территории Курской области
Например, если клиент покупает у банка дорожные чеки или получает иностранную валюту, ему следует предложить услуги по страхованию от несчастного случая во время зарубежной поездки. Целью банковского маркетинга является поиск наиболее выгодных (существующих и будущих) рынков банковских продуктов с учетом реальных потребностей клиентуры. Этот процесс предполагает четкую постановку целей банка, формирование путей и способов их достижения и разработку конкретных мероприятий для реализации планов.
Мы провели маркетинговое исследование в городе Курск, чтобы определить банк, пользующийся наибольшим спросом у населения и определить степень влияния рекламы на потенциальных клиентов.
Опрос проводила по следующим возрастным категориям:
1. 18 – 25
2. 26 – 45
3. 46 – 65
4. 66 и старше
Количество респондентов: 250 человек, с уровнем дохода от 500 рублей до 8500 тысяч рублей в расчете на 1 человека.
Таблица 3 – Процентное соотношение полученных данных
| № вопроса | 3 | 4 | 5 | 6 | 7 | 8 | 10 | 11 | 12 |
| № ответа | |||||||||
| 1 | 51,1 | 71,2 | 81,3 | 45 | 63 | 60,1 | 18,3 | 75 | 13,3 |
| 2 | 11 | 2,1 | 10 | 12 | 1,2 | 26,4 | 15,8 | 1,5 | 10,9 |
| 3 | 6,5 | 7 | 8,7 | 10 | 0,2 | 13,5 | 5,1 | 6 | 3,7 |
| 4 | 2,5 | 4,7 | 1,3 | 0,7 | 0 | 5,1 | 0 | ||
| 5 | 15,3 | 0,9 | 17 | 1,3 | 6 | 1,1 | 3 | ||
| 6 | 6,4 | 8,6 | 7,1 | 8,6 | 4 | 6,2 | 2,3 | ||
| 7 | 2,5 | 3,5 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |