Состав местных налогов и бюджетов
Промежуточный налоговый регистр по доходам за февраль 2008 года
| № п/п |
Дата возникновения |
Содержание операции | Сумма т.р. | Дата признания для целей н/о |
| 1 | 02.02.08 | ООО ”Маяк” отгрузило продукцию ООО “Май” | 2 600 | |
| 2 | 10.02.08 | ООО”Маяк” отгрузило продукцию ООО “Витязь” | 6 100 | |
| Итого | 8700 |
Налоговый регистр по расходам за февраль 2008года
| № п/п | Дата возникновения | Группа расходов | Сумма т.р. |
| 1 | 20.02.08 |
Списаны в производство материалы ( 50% - оплачены) |
250 |
| 2 | 28.02.08 | Начислена амортизация ОС за февраль 2008 г (70% ОС – оплачены) | 490 |
| 3 | 28.02.08 | Начислена амортизация ОС за январь 2008 | 140 |
| 4 | 28.02.08 | Выдана заработная плата за январь 2008 | 100 |
| 5 | 28.02.08 | Перечислен ЕСН за январь 2008 г. Во внебюджетные фонды | 26 |
| 6 | 28.02.08 | Оплаченв материалы, списанные за январь 2008 | 420 |
| Итого | 1426 |
Промежуточный налоговый регистр по расходам за февраль 2008 года
Алгоритм (февраль)
(4800 т.р. – 1426 т.р.) *26%=877.24 т.р.
Расчет налога на прибыль методом начисления за февраль
(8700 т.р. – 1300.80т.р.)*24%=1775.81т.р.
Задание № 2. На основе исходных данных рассчитать и сделать определенные комментарии к полученным расчетам:
1. Сумму налога на доходы физического лица за 2007 год, которую налоговый агент перечислит государству.
2. Сумму налога на доходы физического лица за 2007 год c учетом применения социального налогового вычета.
3. Сумму налога на доходы физического лица за 2007 год c учетом применения всех налоговых вычетов.
Исходные данные:
Физическое лицо Котеночкин С. А. работает на “Нижнетагильском металлургическом комбинате” слесарем – ремонтником, ежемесячная заработная плата – 7 000 рублей, имеет двоих детей:
Cына - 08.04.1988 года рождения
Дочь - 06.03.2003 года рождения.
Cын учится на дневном отделении юридического института, стоимость обучения за 1 семестр 30 000 рублей.
Физическое лицо Белочкин С. А. работает на “Нижнетагильском металлургическом комбинате” мастером производства, ежемесячная заработная плата – 23 000 рублей, имеет двоих детей:
Дочь – 02.02.1988 года рождения
Дочь - 06.03.2003 года рождения.
Белочкин С.А. учится на заочном отделении политехнического института ( получает второе высшее образование), стоимость обучения за 1 семестр 15 000 рублей.
Ответ на задание №2
Котеночкин С.А.
з/п- 7000
Уральский коэффициент: 7000*15%=1050руб.
Совокупный доход: 7000+1050=8050 руб.
Налоговые выплаты: 400+1000+1000=2400 руб.
Налогооблагаемая база: 8050-2400=5650 руб.
НДФЛ нарастающим итогом: 5650*13%=734.50 руб.
НДФЛ: 735 руб.
Вычеты: 735 руб.
Итого: 8050-735=7315 руб.
Белочкин С.А.
з/п-23000
Уральский коэффициент:23000*15%=3450руб.
Совокупный доход:23000+3450=26450 руб.
Налоговые выплаты:400+1000=1400 руб.
Налогооблагаемая база:26450-1400=25050 руб.
НДФЛ нарастающим итогом:25050*13%=3256.5 руб.
НДФЛ:3257 руб.
Вычеты:3257 руб.
Итого:26450-3257=23193 руб.
Задание № 3. На основе исходных данных рассчитать налог на имущество организации за 2007 год и авансовые платежи по данному налогу Амортизация ОС, согласно приказа об учетной политике, начисляется линейным методом. Решение оформить в виде таблицы.
Исходные данные:
| Основное средство | Остаточная стоимость ОС (руб) на 01.01.2007г | Ежемесячная амортизация ОС (руб) | Примечание |
| ОС № 1 | 1 200 000 | 20 000 | |
| ОС № 2 | 1 400 000 | 30 000 | Продажа 11.04.07г |
| ОС № 3 | 900 000 | 2 000 | |
| ОС № 4 | 400 000 | 1 000 | |
| ОС № 5 | 700 000 | 2 000 | Продажа 03.06.07г |
| ОС № 6 | 500 000 | 500 | |
| ОС № 7 | Первоначальная стоимость 800 000 рублей, СПИ -10 лет | Покупка и ввод в эксплуатацию 07.04.07г | |
| ОС № 8 | Первоначальная стоимость 1 400 000 рублей, СПИ -15 лет | Покупка и ввод в эксплуатацию 13.07.07г | |
Ответ на задание №3
1 квартал: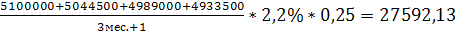
2квартал: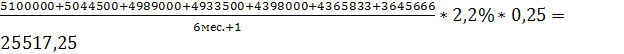
9месяцев: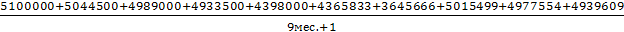
*2,2%*0,25=26075,04
12 месяцев: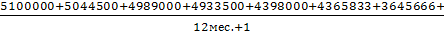
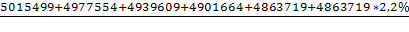 =104987,80
Исходя из данных расчетов, можно сделать вывод, что расчетная цифра за 2 квартал меньше, чем за 1 квартал, следовательно, за полугодие организация налог на имущество не платит. К уплате за год налог на имущество у организации составляет:
104987,80-27592,13-25517,25-26075,04=25803,38
Задание № 4. На основе исходных данных рассчитать налог на игорный бизнес за 2007 год по двум налогоплательщикам ( ООО “Заря “ и ООО “Восход” )
Исходные данные:
1. На балансе ООО “Заря” на 01.01.2007 года находятся следующие объекты игорного бизнеса:
|
N п/п |
Объекты игорного бизнеса | Количество объектов игорного бизнеса |
| 1 | Игровые столы | 10 |
| 2 |
Игровые автоматы |
13 |
| 3 |
Букмекерские кассы |
4 |
| 4 |
Кассы тотализатора |
2 |
2. На балансе ООО “Восход” на 01.01.2007 года находятся следующие объекты игорного бизнеса:
|
N п/п |
Объекты игорного бизнеса | Количество объектов игорного бизнеса |
| 1 | Игровые столы | 25 |
| 2 |
Игровые автоматы |
18 |
| 3 |
Букмекерские кассы |
14 |
| 4 |
Кассы тотализатора |
21 |
3.Движение объектов игорного бизнеса по ООО “Заря” и ООО “Восход” за 2007 год
|
N п/п |
Объекты игорного бизнеса | Количество объектов игорного бизнеса |
Владелец объекта игорного бизнеса |
Дата постановки на учет |
Дата снятия с учета |
| 1 | Игровые столы |
2 1 4 10 5 |
ООО “Заря” |
13.01.07 29.03.07 15.09.07 |
05.02.07 28.10.07 |
| 2 |
Игровые автоматы |
3 15 6 |
ООО “Заря” |
14.02.07 |
13.01.07 21.11.07 |
| 3 |
Букмекерские кассы |
3 2 |
ООО “Заря” |
11.11.07 |
15.10.07 |
| 4 |
Кассы тотализатора |
4 2 |
ООО “Заря” |
06.07.07 | 17.12.07 |
| 5 | Игровые столы |
20 3 |
ООО “Восход” | 17.11.07 |
13.06.07 |
| 6 |
Игровые автоматы |
2 15 |
ООО “Восход” | 13.05.07 | 26.10.07 |
| 7 |
Букмекерские кассы |
4 | ООО “Восход” | 13.03.07 | |
| 8 |
Кассы тотализатора |
4 | ООО “Восход” | 15.06.07 |
Ответ на задание №4
Рассчитаем налог на игровой бизнес за 2007 год по ООО»Заря»
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.01.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 10 | 2д | - |
| 2 | Игровые автоматы | 13 | - | 3д |
| 3 | Букмекерские кассы | 4 | - | - |
| 4 | Кассы тотализатора | 2 | - | - |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.02.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 12 | - | 1д |
| 2 | Игровые автоматы | 10 | 15д | - |
| 3 | Букмекерские кассы | 4 | - | - |
| 4 | Кассы тотализатора | 2 | - | - |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.03.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 11 | 4п | - |
| 2 | Игровые автоматы | 25 | - | - |
| 3 | Букмекерские кассы | 4 | - | - |
| 4 | Кассы тотализатора | 2 | - | - |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.07.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 15 | - | - |
| 2 | Игровые автоматы | 25 | - | - |
| 3 | Букмекерские кассы | 4 | - | - |
| 4 | Кассы тотализатора | 2 | 4д | - |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.09.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 15 | - | - |
| 2 | Игровые автоматы | 25 | - | - |
| 3 | Букмекерские кассы | 4 | - | - |
| 4 | Кассы тотализатора | 6 | - | - |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.10.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 25 | - | 5п |
| 2 | Игровые автоматы | 25 | - | - |
| 3 | Букмекерские кассы | 1 | 2д | 3д |
| 4 | Кассы тотализатора | 6 | - | - |
|
№ п |
Объекты игорного бизнеса | Кол-во объектов на 01.11.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 20 | - | - |
| 2 | Игровые автоматы | 25 | - | 6п |
| 3 | Букмекерские кассы | 1 | 2д | - |
| 4 | Кассы тотализатора | 6 | - | - |
|
№ п |
Объекты игорного бизнеса | Кол-во объектов на 01.12.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 20 | - | - |
| 2 | Игровые автоматы | 19 | - | - |
| 3 | Букмекерские кассы | 3 | - | - |
| 4 | Кассы тотализатора | 6 | - | 2п |
Январь:
Игровые столы: 10*125+2*125=1500
Игровые автоматы: 10*7,5+3*7,5/2=86,25
Февраль:
Игровые столы:11*125+1*125/2=1437,5
Игровые автоматы: 10*7,5+15*7,5=187,5
Март:
Игровые столы: 11*125+4*125/2=1625
Июль:
Кассы тотализатора: 2*125+4*125=750
сентябрь:
игровые столы: 15*125+10*125=3125
октябрь:
игровые столы:25*125+5*125=3750
букмекерские кассы:1*125+3*125/2=312,5
ноябрь:
игровые автоматы: 25*7,5+6*7,5=232,5
букмекерские кассы:1*125+2*125=375
декабрь:
кассы тотализатора: 6*125+2*125=1000
Налог на игорный бизнес за 2007 год по ООО «Заря» составляет 14381,25
Рассчитаем налог на игорный бизнес за 2007 год по ООО «Восход»
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.03.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 25 | - | - |
| 2 | Игровые автоматы | 18 | - | - |
| 3 | Букмекерские кассы | 14 | - | 4д |
| 4 | Кассы тотализатора | 21 | - | - |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.05.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 25 | - | - |
| 2 | Игровые автоматы | 18 | 2д | - |
| 3 | Букмекерские кассы | 10 | - | - |
| 4 | Кассы тотализатора | 21 | - | 2п |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.06.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 25 | - | 20п |
| 2 | Игровые автоматы | 20 | - | - |
| 3 | Букмекерские кассы | 10 | - | - |
| 4 | Кассы тотализатора | 21 | 4д | - |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.10.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 5 | - | - |
| 2 | Игровые автоматы | 20 | - | 15п |
| 3 | Букмекерские кассы | 10 | - | - |
| 4 | Кассы тотализатора | 25 | - | - |
|
№ п/п |
Объекты игорного бизнеса | Кол-во объектов на 01.11.07 | Введено в эксплуатацию | Выведено из эксплуатации |
| 1 | Игровые столы | 5 | 3п | - |
| 2 | Игровые автоматы | 5 | - | - |
| 3 | Букмекерские кассы | 10 | - | - |
| 4 | Кассы тотализатора | 21 | - | - |
март:
букмекерские кассы: 10*125+4*125/2=1500
май:
игровые автоматы:18*7,5+2*7,5=150
июнь:
касса тотализатора: 21*125+4*125=3125
игровые столы:5*125+20*125/2=1875
октябрь:
игровые автоматы:20*7,5+15*7,5=262,5
ноябрь:
игровые столы:5*125+3*125/2=812,5
Налог на игровой бизнес за 2007 год у ООО «Восход» составляет 7725
Задание № 5. Охарактеризуйте состав местных налогов по следующему алгоритму:
налогоплательщики;
объекты налогообложения;
налоговые ставки;
налоговый период;
налоговые льготы;
порядок и сроки уплаты налога.
Ответ на задание №5
-- Налогоплательщиками налога признаются организации и физические лица, обладающие земельными участками на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения.
Не признаются налогоплательщиками организации и физические лица в отношении земельных участков, находящихся у них на праве безвозмездного срочного пользования или переданных им по договору аренды.
-- Объектом налогообложения признаются земельные участки, расположенные в пределах муниципального образования, на территории которого введен налог. Не признаются объектом налогообложения:
1) земельные участки, изъятые из оборота в соответствии с законодательством Российской Федерации; .
2) земельные участки, ограниченные в обороте в соответствии с законодательством Российской Федерации, которые заняты особо ценными объектами культурного наследия народов Российской Федерации, объектами, включенными в Список всемирного наследия, историко-культурными заповедниками, объектами археологического наследия;
3) земельные участки, ограниченные в обороте в соответствии с законодательством Российской Федерации, предоставленные для обеспечения обороны, безопасности и таможенных нужд;
4) земельные участки, ограниченные в обороте в соответствии с законодательством Российской Федерации, в пределах лесного фонда;
5) земельные участки, ограниченные в обороте в соответствии с законодательством Российской Федерации, занятые находящимися в государственной собственности водными объектами в составе водного фонда, за исключением земельных участков, занятых обособленными водными объектами.
-- Налоговые ставки устанавливаются нормативными правовыми актами представительных органов муниципальных образований и не могут превышать:
1) 0,3 процента в отношении земельных участков:
отнесенных к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в поселениях и используемых для сельскохозяйственного производства;
занятых жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса (за исключением доли в праве на земельный участок, приходящейся на объект, не относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального комплекса) или предоставленных для жилищного строительства;
предоставленных для личного подсобного хозяйства, садоводства, огородничества или животноводства;
2) 1,5 процента в отношении прочих земельных участков.
-- налоговым периодом признается календарный год
-- Сумма налога исчисляется по истечении налогового периода как соответствующая налоговой ставке процентная доля налоговой базы.
Сумма налога, подлежащая уплате в бюджет по итогам налогового периода, определяется как разница между суммой налога и суммами подлежащих уплате в течение налогового периода авансовых платежей по налогу.
43