Управление финансовыми рисками на примере ТОО "Форпост-Караганда"
К структурным производственным подразделениям относятся цеха, участки, в которых изготавливается и проходит технологический процесс обработки и приготовления пищи. В основных цехах выполняются операции по основной обработке полуфабрикатов блюд подаваемых в ресторане «Форпост-Караганда». Участок сервировки готовых блюд осуществляет фасовку и окончательное оформление готовых перед непосредственной подачей на стол клиента. Вспомогательные участки: цех полуфабрикатов, цех разделки и фасовки мясных полуфабрикатов, отдел закупа сырья, производственная лаборатория оценки качества.
Бухгалтерия ресторана «Форпост-Караганда» обеспечивает обработку документов, рациональное ведение бухгалтерских записей в учетных регистрах. На их основе составляет отчетность. Своевременное получение учетной информации о производственно-хозяйственной деятельности предприятия позволяет оперативно воздействовать на ход производства, применять соответствующие меры для повышения экономических показателей работы предприятия (производительность труда, прибыли).
В бухгалтерии ресторана «Форпост-Караганда» имеется:
бухгалтерия расчетов, работники которой на основании первичных документов выполняют все расчеты по заработной плате и удерживаниям из нее, осуществляют контроль за использованием фонда оплаты труда и фонда потребления, ведут учет расчетов по отчислениям на социальное страхование и обеспечение по отчислениям в пенсионный фонд;
бухгалтерия материалов, работники которой ведут учет приобретения материальных ценностей, расчетов с поставщиками материалов, поступления и расходования материалов, их хранения и использования и т. д.;
бухгалтерия сырья, работники которой ведут учет затрат на все виды производств, калькулируют фактическую себестоимость выпускаемой продукции и составляют отчетность, определяют состав затрат на незавершенное производство;
общая бухгалтерия, работники которой осуществляют учет остальных операций, ведут главную книгу и составляют бухгалтерскую отчетность;
бухгалтерия сбыта, работники которой ведут учет денежных средств и расчетов с предприятиями, организациями и отдельными лицами.
Аппарат бухгалтерии имеет непосредственное отношение ко всем цехам и отделам предприятия. Он получает от них те или иные данные, необходимые для осуществления учета.
Пивоварня предприятия и цеха по производству полуфабрикатов для простоты управления включены в состав ресторана, что позволяет значительно экономить на содержании дополнительного управляющего персонала.
Пивоваренный цех имеет варочное, бродильное, лагерное отделения. Цех розлива бочкового пива имеет изобарометрический аппарат ИЗ-3. Цех розлива бутылочного пива оборудован сдвоенной автоматической линией производительностью 30 л/ч.
Основное сырье для приготовления пива - солод получают на самом предприятии из ячменя (ячмень используется пивоваренный), который закупают в Российской Федерации. Завозится он железнодорожным транспортом. Причем не всегда закупаемый ячмень характеризуется высоким качеством. Также как и ячмень самостоятельно доставляется хмель.
Для ведения хозяйственной деятельности предприятие обладает необходимыми зданиями, сооружениями, механизмами (варочный, бродильно-лагерный цеха, цех розлива пива), а так же земельным участком площадью 0,31 га.
Для водоснабжения предприятие оборудовало собственную скважину дающую чистейшую артезианскую воду.
ТОО «Форпост-Карагандаь» специализируется на производстве и выпуске пива. Однако, чтобы найти источник финансирования капитальных вложений для продолжения технического перевооружения предприятия, в ближайшем будущем будет освоено производство безалкогольных напитков. Для их производства строиться отдельное здание и планируется приобретение первой в республике немецкой эксклюзивной линии по розливу напитков в стерильном производстве.
Имущество ТОО «Форпост-Караганда» составляют основные фонды, оборотные средства и иное имущество, стоимость которого отражается в самостоятельном балансе ТОО. Данное имущество принадлежит ТОО на праве частной собственности.
Источником формирования имущества ТОО «Форпост-Караганда» являются:
вклад Участников в Уставный капитал;
доходы, полученные от деятельности ТОО «Форпост-Караганда»;
иные источники, не запрещенные законодательными актами Республики Казахстан.
Таблица 1. Основные фонды ТОО «Форпост-Караганда» тыс. тенге
| Основные фонды | 2008 г. | 2009 г. |
| Земля | 236 | 236 |
| Здания и сооружения | 4432 | 3313 |
| Машины и оборудования, передаточные устройства | 13952 | 54436 |
| Транспортные средства | - | 8021 |
Здания и сооружения, включаемые в имущество данного предприятия представляют собой склады, цеха, гаражный массив и административное здание.
В бухгалтерском балансе ТОО «Форпост-Караганда» (Приложение Б) представлена информация о стоимости основных средств предприятия. В процессе его изучения было выявлено прибытие и выбытие основных средств за 2008 г. не было, стоимость основных средств меняется лишь в результате начисления амортизации. В 2009 году произошло выбытие зданий и сооружений на сумму 1119 тыс.тг. Поступило в 2009 году машины и оборудование, передаточные устройства – 33 ед. на сумму 40484; транспортные средства – 2 ед. на сумму 8021 тыс. тг.
Основные технико-экономические показатели за 2008–2009 год, приведены в Приложении В.
По данным Приложения В видно, что за 2009 год выпуск продукции увеличился по сравнению с 2008 годом на 100,4 %. Доход от реализации повысился на 176 %. Отрицательным является увеличение себестоимости продукции на 176,1 % в 2009 году. Можно отметить увеличение заработной платы на 126,4 %.
Рассчитаем показатели фондоотдачи, фондоемкости, фондовооруженноти, фондорентабельности.
Фондоотдача определяется по формуле:
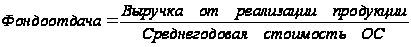 (1)
2008 год
Среднегодовая стоимость основных средств составит (1733359+19387268):2= 10560313 тг. А выручка от реализации в 2008 г. составила 182 414 860 тг. (Приложение Г)
Таким образом, фондоотдача = 182 414 860: 10 560 313=17,27 тенге.
Это значит, что на 1 тенге основных производственных фондов приходится 17,27 тенге продукции.
Обратная величина фондоотдачи – фондоемкость, определяется:
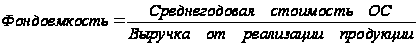 (2)
Фондоемкость = 1: 17,27 = 0,06 тенге. Т.е. на производство каждого 1 тенге выпущенной продукции было затрачено 0,06 тенге основных средств.
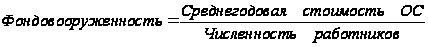 (3)
Так как численность работников в среднем за 2008 год составила 50 человек, то фондовооруженность = 10560313: 50 = 211206 тенге. То есть на одного работника приходится 211 206 тенге основных средств.
Фондорентабельность определяется отношением прибыли к среднегодовой стоимости основных средств. Балансовая прибыль составила 108 666 тыс.тг.
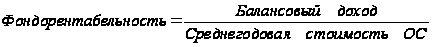 (4)
Фондорентабельность = 6 222 434: 10560313 = 0,58 тенге.
То есть 1 тенге основных производственных фондов дает 0,58 тенге.
2009 год
Среднегодовая стоимость основных средств (19387268+67168582)/2= 43277925 тенге.
Фондоотдача = 315660599/((19387268+67168582)/2)=7,29 тенге. Это значит, что на 1 тенге основных производственных фондов приходится 7,29 тенге продукции.
Фондоемкость = 1:7,29 = 0,14 тенге.
Т.е. на производство каждого 1 тенге выпущенной продукции было затрачено 0,14 тенге основных средств.
Фондовооруженность = ((19387268+67168582)/2):95 =455557 тенге.
То есть на одного работника приходится 455 557 тенге основных средств.
Фондорентабельность = 6 568 767 /43277925 =0,15.
Значит 1 тенге основных производственных фондов дает 0,15 тенге.
Результаты анализа основных фондов ТОО «Форпост-Караганда» обобщены в сводной таблице 2.
Таблица 2. Эффективность использования основных средств
| № п/п | Показатель | 2008 г. | 2009 г. |
| 1 | 2 | 3 | 4 |
| 1 | Фондоотдача | 17,27 | 7,29 |
| 2 | Фондоемкость | 0,06 | 0,14 |
| 3 | Фондовооруженность | 211206 | 455557 |
| 4 | Фондорентабельность | 0,58 | 0,15 |
Из таблицы видно, что вследствие увеличения среднегодовой стоимости основных средств в 2009 году, показатели фондоотдачи и фондорентабельности уменьшаются, а показатели фондоемкости и фондовооруженности увеличиваются.
Проведем анализ капитала и обязательств предприятия ТОО «Форпост-Караганда». В таблице 3 представим структуру капитала и обязательств предприятия за 2008–2009 года.
Таблица 3. Структура капитала и обязательств ТОО «Форпост-Караганда» за 2008–2009 года тыс. тенге
| Показатели | 2008 г. | % к валюте баланса | 2009 г. | % к валюте баланса | Отклонения (гр5-грЗ) |
| Пассив | 99455,6 | 100 | 123155 | 100 | - |
| Краткосрочные обязательства | 49241,67 | 49,5 | 86746 | 70 | 20,5 |
| Долгосрочные обязательства | 43920 | 44,2 | 23768,5 | 19,3 | -24,9 |
| Капитал | 6293,9 | 6,3 | 12640,3 | 10,3 | 4 |
Пассивы отражают источники средств предприятия, состоят из собственного капитала, обязательств.
Собственный капитал - это активы общества, после вычета ее обязательств, состоит из:
-уставный капитал не изменился за 2 года и составляет 71,5 тыс. тг.;
-нераспределенный доход за 2008 год составил 6222,4 тыс. тенге, который увеличился на 6346,37 тыс. тенге и составил в 2009 году 12568,7 тыс. тенге.
Таким образом, доля собственного капитала в 2009 году увеличилась на 4 % по отношению к валюте баланса.
Структура заемных средств в течение 2 лет претерпела для предприятия некоторые изменения. Так доля текущих обязательств увеличилась с 49,5 % в 2008 г. до 70 % в 2009 году, то есть на 20,5 %. За этот период предприятие уменьшило долю долгосрочных обязательств, а именно займов банков. В 2008 году займы банков составили 44,2 %, которые уменьшились на 20151,5 тыс. тг. и составили 19,3 % в 2009 году, изменение составило 24,9 %.
Таким образом, наблюдается увеличение текущих обязательств одновременно с ростом долгосрочных активов. За истекший период предприятие приобретает основные средства для того чтобы в будущем иметь возможность производить работы самостоятельно, без подрядных организаций.
Менеджеры любого предприятия, собирающиеся расширять свою деятельность и привлекать финансовые ресурсы, должны уметь определять и проводить финансово-экономическую стратегию развития на несколько лет.
Анализ финансовой устойчивости предприятия за ряд лет (хотя бы за три года) является определяющим при работе, как с отечественными, так и с иностранными инвесторами. Даже при наличии прекрасных деловых предложений, дающих в перспективе хороший экономический эффект и имеющих спрос на рынке, серьезные казахстанские и иностранные инвесторы не будут работать с предприятиями, имеющими низкие финансовые показатели на текущий момент или негативную тенденцию изменения последних.
Проведение анализа финансовой устойчивости имеет огромное практическое значение. И это объясняет тот факт, что экономический анализ является скорее не продуктом экономической теории, внедренным в жизнь, а настоятельно потребностью сферы управления производством и финансами.
Исследованию различных сторон анализа финансовой устойчивости в нашей стране и за рубежом посвящено много научных трудов. На протяжении не одного десятилетия многие ученые и специалисты разрабатывают и совершенствуют его методологию и приемы проведения.
И в то же время именно в силу своей практической направленности, непрерывного развития и совершенствования системы управления производством и финансами предприятия отмечается постоянная потребность в развитии теории анализа финансово-хозяйственной деятельности.
Ниже будут рассмотрены некоторые аспекты проведения анализа финансовой устойчивости с учетом накопленного в данной области опыта и специфических особенностей развития отечественной экономики в настоящее время. При этом важно не только ознакомиться с методологией и технологией анализа финансовой устойчивости деятельности предприятия, но и понять его внутреннюю логику, научиться выбирать наиболее уместную в каждом конкретном случае процедуру его проведения, форму представления результатов и их интерпретации.
Последнее особенно значимо, поскольку в специальной литературе предлагается множество приемов и методов, используемых при анализе финансовой устойчивости предприятия, получаемых показателей и расчетных коэффициентов.
Финансово-хозяйственное положение предприятия, различные аспекты его производственной, финансовой и инвестиционной деятельности в условиях рыночной экономики по тем или иным причинам интересуют многих субъектов экономических и административных отношений.
Важным анализ финансовой устойчивости является и при проведении анализа финансовых рисков предприятия.
2.2 Анализ финансовой устойчивости предприятия
Признаки кризиса в деятельности предприятия обнаруживаются, прежде всего, в показателях ликвидности и финансовой устойчивости. Поэтому финансовый анализ начинается с анализа именно этих показателей.
Одним из основных критериев финансового положения предприятия является оценка его платежеспособности, под которой принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам. Следовательно, платежеспособным является то предприятие, у которого активы больше, чем внешние обязательства.
Способность предприятия рассчитывать по своим краткосрочным обязательствам называется ликвидностью. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Для оценки ликвидности предприятия привлекаются данные бухгалтерского баланса. Информация, отраженная во втором разделе баланса, характеризует величину текущих активов в начале и в конце отчетного периода. Сведения о краткосрочных обязательствах предприятия содержатся в четвертом разделе баланса [23, с. 54].
Предприятие может быть ликвидным в большей или меньшей степени, поскольку в состав текущих активов входят разнородные оборотные средства, среди которых имеются как легко реализуемые, так и трудно реализуемые для погашения внешней задолженности.
В то же время в составе краткосрочных пассивов могут быть выделены обязательства различных степеней срочности.
Поэтому, одним из способов оценки ликвидности является сопоставление определенных элементов активов и пассивов между собой. С этой целью обязательства предприятия группируются по степени их срочности, а его активы - по степени ликвидности, то есть реализуемости.
Так, наиболее срочные обязательства предприятия, срок оплаты которых наступает в текущем месяце, сопоставляются с величиной активов, обладающих максимальной ликвидностью, то есть денежные средства, легко реализуемые ценные бумаги. При этом часть срочных обязательств, остающихся не покрытыми, должны уравновешиваться менее ликвидными активами - дебиторской задолженностью предприятия с устойчивым финансовым положением, легко реализуемыми запасами товарно-материальных ценностей и другое.
Проведем анализ изменений в составе имущества и источников его формирования ТОО «Форпост-Караганда». Данные поместим в таблице 4.
Таблица 4. Горизонтальный анализ агрегированного баланса ТОО «Форпост-Караганда» и источники его формирования за период 2008–2009 года (тыс.тенге)
| Наименование статей баланса | 2008 г. | 2009 г. | Прирост | Динамика в % |
| Статьи актива | ||||
| Денежные средства и краткосрочные финансовые вложения | 287,6 | 1837,1 | + 1549,5 | в 5 раз |
| Дебиторская задолженность | 50243,3 | 31950,7 | -18292,6 | - 36,4 |
| Товарно-материальные запасы | 30287,4 | 28632,4 | -1655 | - 5 |
| Долгосрочные активы | 18637 | 60734,6 | +42097,6 | в 2,3 раза |
| Баланс | 99455,6 | 123155 | +23699,4 | +23,8 |
| Статьи пассива | ||||
| Текущие обязательства | 49241,7 | 86746 | + 37504 | + 76 |
| Долгосрочные обязательства | 43920 | 23768,5 | -20151,5 | - 45,8 |
| Собственный капитал | 6293,9 | 12640,3 | +6346,4 | +100 |
| Баланс | 99455,6 | 123155 | +23699,4 | + 23,8 |
По данным таблицы 4 можно сделать вывод, что значительный объем долгосрочных обязательств ТОО «Форпост-Караганда» оказались покрытыми активами с относительно невысокой оборачиваемостью, такие как дебиторская задолженность покупателей, товарно-материальными запасами.
При этом обращает на себя внимание тенденция к повышению текущих обязательств на 37504 тысяч тенге или на 76 %, что объясняется ростом обязательств перед подрядными организациями, а также получение значительных сумм в виде авансов от покупателей и заказчиков.
Динамика снижения дебиторской задолженности на 36,4 % в 2009 году в сравнении с 2008 годом говорит о том, что на предприятии ведется работа, направленная на минимизацию кредитных рисков. Данный показатель свидетельствует о снижении риска от неплатежа или несвоевременного расчета за отпущенную продукцию. Методы, используемые предприятием для снижения кредитных рисков от поставок продукции в кредит будут рассмотрены в пункте 2.3.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих активов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока текущие активы превышают краткосрочные обязательства или пока оно ликвидно.
Оборотный капитал определяется разностью между текущими активами и краткосрочными обязательствами.
По данным таблицы 4 видно, что оборотный капитал анализируемого предприятия составил:
на начало 2009 года: оборотный капитал = 80818,5- 49241,67 = 31576,83 тыс. тенге,
на конец 2009 года: оборотный капитал = 62420,3 - 86746 = -24325,7 тыс. тенге.
За анализируемый период, если в 2008 году предприятие было ликвидно, то в 2009 году наблюдается дефицит оборотного капитала.
В практике аналитической работы используют систему показателей ликвидности, рассмотренных в первой главе, рассчитываемых по следующим формулам.
Коэффициент абсолютной ликвидности определяется по следующей формуле (1):
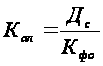 (1)
где: Кал – коэффициент абсолютной ликвидности;
Дс – денежные средства;
Кфв – краткосрочные финансовые обязательства.
Коэффициент быстрой ликвидности определяется по следующей формуле (2):
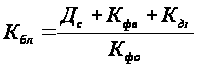 (2)
где: Кбл – коэффициент быстрой ликвидности;
Дс – денежные средства;
Кдз – краткосрочная дебиторская задолженность;
Кфв – краткосрочные финансовые вложения;
Кфо – краткосрочные финансовые обязательства.
Удовлетворительным обычно считается значение данного показателя 0,7-1.
Коэффициент текущей ликвидности (общий коэффициент покрытия) показывает степень покрытия текущими активами краткосрочных обязательств. Удовлетворительным считается коэффициент со значением больше 2,0. (формула 3)
 (3)
где: Ктл – коэффициент текущей ликвидности;
Та – текущие активы;
Ко – краткосрочные обязательства.
Данные показатели позволяют определить способность предприятия оплатить свои краткосрочные обязательства в течение отчетного периода.
Рассчитаем показатели ликвидности для ТОО «Форпост-Караганда». Для расчета используем данные таблицы 4. Рассчитанные показатели ликвидности ТОО «Форпост-Караганда» отобразим в таблице 5.
Таблица 5. Показатели ликвидности ТОО «Форпост-Караганда» за период с 2008 по 2009 г.
| Показатели | 2008 г. | 2009 г. | Отклонения |
| Коэффициент абсолютной ликвидности | 0,006 | 0,02 | +0,014 |
| Коэффициент быстрой ликвидности | 1 | 0,4 | -0,6 |
| Коэффициент текущей ликвидности | 1,6 | 0,72 | -0,88 |
На основе таблицы 5, можно увидеть, что по данным ТОО «Форпост-Караганда» коэффициент абсолютной ликвидности составляет 0,006 на начало года, а на конец года 0,02. Таким образом, погасить свои обязательства в срочном порядке предприятие не смогло бы. Даже учитывая малую вероятность того, что все кредиторы предприятия одновременно предъявят ему свои долговые требования, и, принимая во внимание тот факт, что теоретически достаточным значением для коэффициента абсолютной ликвидности является значение 0,2. В связи с этим, учитывая допустимость сложившихся на предприятии условий, можно считать его неликвидным по составлению, как на начало, так и на конец 2008 года.
Коэффициент быстрой ликвидности определяется как отношение денежных средств, ценных бумаг и дебиторской задолженности к краткосрочным обязательствам. Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию.
Показатель быстрой ликвидности представляет собой большой интерес для кредиторов ТОО «Форпост-Караганда». Нормативное значение данного показателя больше или равно 0,7. Значение показателя у предприятия на начало года соответствует указанному теоретическому значению - 1, а к концу года значительно ниже – 0,4, что свидетельствует о том, что ликвидность предприятия понижается.
Коэффициент текущей ликвидности позволяет установить, в какой степени кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормативными считаются значения этого показателя, находящиеся в пределах от двух до трех.
Как видно, данный коэффициент на начало года ниже рекомендуемых значений, а к концу года понизился до 0,67, что является результатом уменьшения текущих активов на 22,7 %, при одновременном увеличении краткосрочных обязательств за данный период на 88,3 %.
Определим, какая часть собственных источников средств вложена в наиболее мобильные активы, то есть которыми можно относительно маневрировать. Для этого рассчитываем коэффициент маневренности, который определяется как отношение оборотного капитала к собственному капиталу.
Коэффициент маневренности капитала ТОО «Форпост-Караганда» на начало года составляет 31576,8 / 6293,9 = 5, то на конец года наблюдается дефицит оборотных средств. Это говорит о недостаточности собственных средств предприятия находящихся в мобильной форме. Имеется в виду уменьшение текущих активов при увеличении текущих обязательств.
В условиях недостаточности оборотных средств жизнеспособность предприятия будет зависеть от состояния и качества активов, то есть состава производственных запасов, спроса на продукцию, надежности покупателей, а также срочности его обязательств.
Показатели ликвидности и платежеспособности имеют устойчивую тенденцию к понижению, и их значение на 2009 год не удовлетворительное.
Для более полного анализа платежеспособности проведем оперативный анализ соотношения притока и оттока денежных средств предприятия по видам деятельности. Данные оперативного анализа представлены в таблице 6.
Таблица 6. Соотношение притока и оттока денежных средств по видам деятельности, тыс.тг.
| Показатель | Вид деятельности | Итого | ||
| Текущая | Инвестиционная | Финансовая | ||
| 2008 год | ||||
| Приток, + | +169952,3 | +11223,11 | +1239,39 | 182414,8 |
| Отток,- | -172120,2 | -12556,27 | -1147,3 | -185823,77 |
| Итого,(+-) | -2167,9 | -1333,16 | +92,09 | -3408,97 |
| Изменение остатка денежных средств, (+-) | - | - | - | -3408,97 |
| Рентабельность по потоку денежных средств: (приток – отток) / отток | -0,01 | -0,11 | 0,08 | -0,04 |
| Удельный вес притока, в % | 93,17 | 6,15 | 0,68 | 100 |
| Удельный вес оттока, в % | 92,63 | 6,76 | 0,62 | 100 |
| 2009 год | ||||
| Приток, + | +309204,33 | +11472,2 | +818,27 | 321494,8 |
| Отток,- | -306584,11 | -10475,9 | -874,04 | -317934,05 |
| Итого,(+-) | +2620,22 | +996,3 | -55,77 | +3560,75 |
| Изменение остатка денежных средств, (+-) | - | - | - | +3560,75 |
| Рентабельность по потоку денежных средств | 0,01 | 0,10 | -0,06 | 0,04 |
| Удельный вес притока,в% | 96,18 | 3,57 | 0,25 | 100 |
| Удельный вес оттока, в% | 96,43 | 3,29 | 0,27 | 100 |
Анализ таблицы 6 показывает, что большая часть движения денежных средств приходится на текущую деятельность. Удельный вес притока по текущей деятельности в 2009 году увеличился на 3,01 % по сравнению с 2008 годом и составил 96,18 %. Данное изменение обусловлено уменьшение удельного веса притока по финансовой деятельности на 0,43 %, что свидетельствует о уменьшении интереса предприятия к привлечению финансовых ресурсов. Удельный вес оттока по текущей деятельности увеличился в отчетном году на 3,8 % и составил 96,43 %, вследствие увеличения оттока денежных средств по финансовой деятельности на 0,35 % и значительного уменьшения оттока по инвестиционной деятельности (на 3,47 %) в связи с приобретением средств долгосрочного использования: основных средств; нематериальных активов, капвложений. Наблюдается увеличение рентабельности в отчетном году на 200 % общая рентабельность по потоку денежных средств получилась положительной, т. к. отток денежных средств больше притока на 3560,75 тысяч тенге, вследствие уменьшения оттока по инвестиционной и финансовой деятельности. Следовательно, полученных денежных средств оказалось достаточно для обеспечения всех расходов предприятия.
Несмотря на некоторые положительные изменения в соотношении притока и оттока денежных средств на предприятии, сохраняется вероятность риска неплатежеспособности предприятия, что объясняется разбалансированностью положительного и отрицательного денежных потоков предприятия во времени.
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Как уже было выяснено ранее, отдельные виды активов предприятия имеют различную скорость оборота.
Исходная информация для расчетов показателей оборачиваемости по ТОО «Форпост-Караганда» за 2008 г. и 2009 г. представлена в таблице 6.
Таблица 7. Исходная информация для расчетов показателей оборачиваемости по ТОО «Форпост-Караганда» за 2008 г. и 2009 г. тыс.тенге
| Показатели | 2008 г. | 2009 г. |
Отклонения гр. 3 – гр. 2 |
| Доход от реализации продукции без НДС | 182414,8 | 321494,8 | +139080 |
| Полная себестоимость по предприятию | 162771,1 | 286663 | +123891,9 |
| Доход от обычной деятельности до налогообложения | 7131,9 | 14806,2 | +7674,3 |
| Доход от обычной деятельности после налогообложения | 5447,8 | 12568,7 | +7120,9 |
| Средняя стоимость совокупных активов | 85929,6 | 111305,3 | +25375,7 |
| Средняя стоимость текущих активов | 75762,4 | 71619,4 | -4143 |
Как видно из таблицы 7, показатели доходов на предприятии за 2009 год повысились по сравнению с 2008 годом, что положительно характеризует эффективность деятельности предприятия, но снизилась средняя стоимость текущих активов и повысилась себестоимость произведенной продукции.
Средняя совокупность совокупных и текущих активов предприятия увеличилась, что положительно характеризует динамику имущественного состояния предприятия.
В общем случае скорость оборота активов или коэффициент оборачиваемости активов Ко.а можно определить по формуле 4:
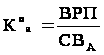 (4)
где: Коа – коэффициент оборачиваемости активов предприятия;
ВРП – доход от реализации продукции (работ, услуг);
СВА – средняя величина активов предприятия.
Коэффициент оборачиваемости совокупных активов по ТОО «Форпост-Караганда» составил:
- за 2008 год Ко.а. = 182414,8: 85929,6= 2,1 раз;
- за 2009 год, Ко.а. = 321494,8: 111305,3 = 2,9 раз.
Соответственно, оборачиваемость текущих активов будет определяться как (формула 5):
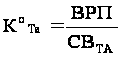 (5)
где: КоТа – коэффициент оборачиваемости текущих активов предприятия;
ВРП – доход от реализации продукции (работ, услуг);
СВТА – средняя величина текущих активов предприятия.
Средняя величина активов по данным баланса определяется по формуле 6:
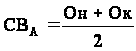 (6)
где: Он, Ок – величина активов на начало и на конец периода.
Продолжительность одного оборота в днях определяется по формуле 7:
 (7)
где: До – продолжительность одного оборота в днях;
КоТа – коэффициент оборачиваемости текущих активов предприятия;
Продолжительность одного оборота совокупных активов составила:
за 2008 год = 360: 2,1 = 171 дней,
за 2009 год = 360: 2,9 = 124 дня.
Коэффициент привлечения (высвобождения) оборотного капитала в связи с замедлением (ускорением) оборачиваемости текущих активов рассчитывается по формуле 8:
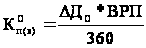 (8)
где: КОп(в) – коэффициент привлечения высвобождения оборотных средств;
ВРП – доход от реализации продукции (работ, услуг).
Динамику изменения рассчитанных показателей оборачиваемости текущих активов отчетного 2009 года по сравнению с 2008 годом отобразим в таблице 8.
Таблица 8. Динамика показателей оборачиваемости текущих активов ТОО «Форпост-Караганда» за 2008–2009 г.
| Наименование показателей | 2008 г. | 2009 г. |
Отклонения гр. 3 – гр. 2 |
| Выручка от реализации без НДС, тыс.тенге | 182414,8 | 321494,8 | +139080 |
| Полная себестоимость, тыс.тенге | 162771,1 | 286663 | + 123891,9 |
| Средняя величина текущих активов, тыс.тенге | 75762,4 | 71619,4 | -4143 |
| Средняя величина совокупных активов, тыс.тенге | 85929,6 | 111305,3 | +25375,7 |
| Коэффициент оборачиваемости текущих активов (стр. 1 /стр. 3) | 2,4 | 4,5 | +2,1 |
| Коэффициент оборачиваемости совокупных активов (стр. 1 /стр. 4) | 2,1 | 2,9 | +0,8 |
| Продолжительность оборота текущих активов, (360/стр. 5) дни | 150 | 80 | -70 |
| Продолжительность оборота совокупных активов, (360/стр. 6) дни | 171 | 124 | -47 |
Как видно из таблицы 8, продолжительность оборота текущих активов уменьшилась на 70 дней, то есть средства, вложенные в анализируемом периоде в текущие активы, проходят полный цикл и снова принимают денежную форму на 70 дней меньше, чем в предыдущем периоде.
Таким образом, проведенный анализ ликвидности, платежеспособности и деловой активности свидетельствуют о крайне низких показателях, что требует проведения более точного анализа показателей финансовой устойчивости.
Далее произведем оценку структуры источников средств, которая вкупе с рассчитанными выше показателями позволит произвести анализ финансовой устойчивости анализируемого предприятия.
Оценка структуры источников средств производится как внутренними, так и внешними пользователями бухгалтерской информации.
Внешние пользователи - это банки, инвесторы, кредиторы. Они оценивают изменение доли собственных средств предприятия в общей сумме источников средств с точки зрения финансового риска. При заключении сделок риск нарастает с уменьшением доли собственных средств [19, с. 15].
Внутренний анализ структуры источника имущества связан с оценкой альтернативных вариантов финансирования деятельности предприятия. При этом основными критериями выбора служат условия привлечения заемных средств, их цена, степень риска, возможные направления использования и так далее. В общем случае вне зависимости от организационно-правовых форм собственности источниками формирования имуществ любого предприятия служат собственные и заемные средства.
Информация о величине собственных источников представлена в пассиве баланса. Пассивы отражают источники средств общества и состоят из собственного капитала и обязательств. Собственный капитал - это активы общества, после вычета из них обязательств и состоят из уставного капитала - стоимостное выражение совокупного вклада учредителей, собственников, в имущество предприятия при его создании. [20, c. 228]
Размер уставного капитала определяется учредительными документами и может быть изменен только по решению учредителей и внесению соответствующих изменений в учредительные документы.
К числу основных показателей финансовой устойчивости предприятия относятся: коэффициент независимости; коэффициент финансовой устойчивости; коэффициент финансирования.
Определим значения всех коэффициентов для ТОО «Форпост-Караганда» по состоянию на начало и на конец отчетного периода – 2009 года. Рассчитанные коэффициенты отобразим в таблице 9.
Таблица 9. Коэффициенты финансовой устойчивости ТОО «Форпост-Караганда» за 2008–2009 г.
| Показатели | 2008 г. | 2009 г. | Отклонения гр. 3 – гр. 2 |
| Коэффициент независимости | 0,06 | 0,1 | +0,04 |
| Коэффициент финансовой устойчивости | 0,5 | 0,3 | -0,2 |
| Коэффициент финансирования | 0,14 | 0,53 | +0,39 |
По данным таблицы 9 можно сделать следующие выводы: коэффициент независимости характеризует долю средств, вложенных собственниками в общую стоимость имущества предприятия. Значение данного коэффициента по предприятию повысилось на конец года. Отклонение составило 4 %, что отрицательно характеризует финансовую устойчивость предприятия. Коэффициент независимости составляет лишь 5 % валюты баланса.
Коэффициент финансовой устойчивости на конец года уменьшается на 20 %. Большая часть имущества предприятия на конец года формируется за счет заемных источников. Уменьшение значения этих коэффициентов показывает, что риск предприятия максимальный; реализовав имущество, сформированного за счет собственных средств предприятие не погасит свои долговые обязательства.
Коэффициент финансирования на конец года коэффициент финансирования увеличивается на 39 %. Значение данного показателя позволяет говорить о достаточно низкой финансовой устойчивости предприятия и большом риске для его кредиторов.
Рассчитанные коэффициенты можно изобразить графически на рисунке 1.
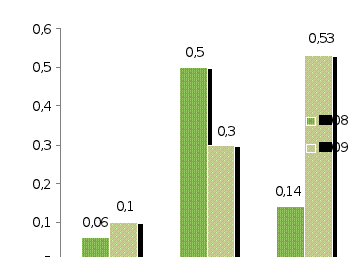
Кн – коэффициент независимости;
Кфу – коэффициент финансовой устойчивости;
Кф – коэффициент финансирования.
Рисунок 1. Динамика показателей финансовой устойчивости предприятия ТОО «Форпост-Караганда» за 2008–2009 г.
В целом результаты оценки финансовой устойчивости ТОО «Форпост-Караганда» позволяют сделать вывод о том, что деятельность предприятия и в целом состояние его финансовой устойчивости можно охарактеризовать, как неудовлетворительное, потому что показатели финансовой устойчивости отрицательные, имеют тенденцию уменьшения на конец 2009 года.
Исследуем систему показателей эффективности деятельности предприятия. Наиболее интересными показателями являются рентабельность активов, рентабельность текущих активов, рентабельность инвестиций, рентабельность собственного капитала, рентабельность реализованной продукции.
Значение коэффициента рентабельность реализованной продукции показывает, какой доход имеет предприятие с каждого тенге реализованной продукции. Тенденция к его снижению может быть и "красным флажком" в оценке конкурентоспособности предприятия, поскольку позволяет предположить сокращение спроса на его продукцию.
Рассчитаем данные показатели для ТОО «Форпост-Караганда» за период 2008–2009 года и результаты расчета отобразим в таблице 10.
Таблица 10. Показатели эффективности деятельности ТОО «Форпост-Караганда» за 2008–2009 г.
| Показатель | Назначение | 2008 г. | 2009 г. |
| Рентабельность активов | Показывает, какой доход получает предприятие с каждого тенге, вложенного в активы | 6,3 % | 11 % |
| Рентабельность текущих активов | Показывает, какой доход имеет предприятие с каждого тенге, вложенного в текущие активы | 7 % | 17,5 % |
| Рентабельность инвестиций | Отражает эффективность использования средств, инвестированных в предприятие | 14,5 % | 17 % |
| Рентабельность Собственного капитала | Указывает на величину дохода, получаемого с каждого тенге, вложенного в предприятие | 86,5 % | 99 % |
| Рентабельность реализованной продукции | Показывает, какой доход, имеет предприятие с каждого тенге реализации | 2,9 % | 3,9 % |
Данные таблицы 10 позволяют составить аналитическое заключение о финансовом состоянии предприятия. В целом, по ТОО «Форпост-Караганда» наблюдается некоторое улучшение в использовании его имущества на конец 2009 года. С каждого тенге средств, вложенных в совокупные активы, предприятие в отчетном 2009 году получило прибыли на 11 %. Эффективность использования текущих активов предприятия составила 17,5 %. В отчетном 2009 году рентабельность собственного капитала составила 99 %. Интерес для анализа представляет также показатель рентабельности реализованной продукции. На каждый тенге реализованной продукции предприятие в отчетном году получило 3,9 % прибыли.
Анализируемое ТОО «Форпост-Караганда» для получения чистого дохода в размере 12568 тысяч тенге при величине выручки от реализации 321 тысяч тенге предприятие задействовало в отчетном году текущие активы в размере 71619,4 тысяч тенге (в среднем).
В заключение приведенного анализа финансового состояния составляется итоговая таблица 11 основных соотношений экономических показателей, характеризующих финансовое положение ТОО «Форпост-Караганда» за период 2008–2009 года.
Таблица 11. Сводная оценка финансового состояния ТОО «Форпост-Караганда», 2008–2009 года
| Показатели | 2008 г. | 2009 г. | Отклонения
гр. 3 –
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |