Оценка стоимости предприятия
Постоянно расширяющейся сферой применения затратного подхода выступает рынок страховых услуг. В данном случае предпочтение этому подходу отдается потому, что страховая сумма, сумма страхового взноса и страхового возмещения определяются исходя из затрат страхователя затратным подходом.
1.2.2 Рыночный подход
Сравнительный (рыночный) подход к оценке недвижимости характеризуется анализом рыночных продаж объектов, аналогичных и сходных с оцениваемым. Для того чтобы данный подход был применен к конкретной ситуации, необходимо обладать большим объемом накопленных и достоверных статистических данных о продажах сопоставимых объектов недвижимости, что возможно только при условии высокой развитости рынка недвижимости.
В российских условиях для оценки объектов рыночным методом приходится использовать любые имеющиеся сведения о прошедших сделках по объектам, так как проблема поиска информации для данного метода осложняется ее закрытостью.
При оценке стоимости банка суть данного подхода заключается в том, что курс акций банка отражает рыночную привлекательность этого банка как объекта приобретения и инвестирования. Показатель рыночной привлекательности обычно рассчитывается по открытым акционерным обществам, акции которых котируются на фондовых биржах. Для того чтобы определить показатель рыночной привлекательности банка, выпустившего только обыкновенные акции, необходимо разделить прибыль после налогообложения за истекший год на число акций, находящихся в обращении на конец этого года. Полученный показатель является доходом на одну акцию. Затем рыночная продажная цена акций на любую произвольно выбранную дату соотносится с полученным результатом - доходом в расчете на одну акцию, в результате чего определяется показатель рыночной привлекательности. Для российской практики данный подход в настоящее время практически невозможно использовать на практике, ибо акции российских коммерческих банков, за исключением Сбербанка, на фондовых биржах не котируются. Тем не менее, задача прогнозирования курсовой стоимости акций банков после слияний остается актуальной.
1.2.3 Доходный подход
Рынок аренды в отличие от рынка продаж является наиболее динамичным, более открытым и богатым с информационной точки зрения. Доходы от аренды в большинстве случаев являются основой для применения доходного подхода к оценке недвижимости.
Общепризнанно, что доходный подход – это наиболее информационно обеспеченный и, следовательно, наиболее достоверный подход к оценке нежилой недвижимости России. Кроме того, доходный подход при всей сложности является наиболее сильным и гибким инструментом оценки, способным решать задачи не только в области недвижимости, но и в других областях: интеллектуальной собственности, бизнеса, инвестиционных проектов и др. Рассмотрим доходный подход подробнее.
В мировой практике при доходном подходе используются: метод прямой капитализации и метод дисконтирования денежных доходов.
Метод прямой капитализации основан на прямом преобразовании чистого операционного дохода (ЧОД) в стоимость путем деления его на коэффициент капитализации. Понятие ЧОД представляет собой рассчитанную устойчивую величину ожидаемого годового чистого дохода, полученного от оцениваемого имущества после вычета операционных расходов и резервов на замещение. Определение ЧОД базируется на предположении, что имущество будет сдано в аренду по рыночным арендным ставкам, а в качестве прогнозного периода расчета будет взят наиболее типичный год владения.
Расчет ЧОД начинается с определения потенциального валового дохода (ПВД) – ожидаемой суммарной величины рыночной арендной платы и платы от дополнительных услуг, которые сопутствуют основному виду деятельности (плата за пользование стоянкой, за установление настенной рекламы и т.д.). Следующим шагом расчета ЧОД является определение эффективного валового дохода (ЭВД). Для получения ЭВД предполагаемые потери от незанятости арендных площадей и неуплаты арендной платы вычитаются из потенциального валового дохода. Эти потери согласуются с вероятностью того, что часть арендной платы в течение прогнозируемого года не будет собрана, а часть площадей останется не занятой арендаторами. Так как в оценочной деятельности не существует стандартов для определения этих потерь, то лучшим способом для получения информации является рассмотрение сходного объекта собственности, для которого имеются данные по рентным платежам за продолжительный период времени, из которых можно узнать уровень потерь на практике.
ЧОД рассчитывается как разница между величиной ЭВД и величиной операционных расходов (ОР). Операционными расходами называются периодические расходы для обеспечения нормального функционирования объекта и воспроизводства дохода, их принято делить на:
условно-постоянные;
условно-переменные (эксплуатационные);
расходы (резерв) на замещение.
К условно-постоянным ОР относятся расходы, размер которых не зависит от степени загруженности объекта. Как правило, это налоги на имущество, арендная плата за землю, НДС, расходы на страхование.
К условно-переменным ОР относятся расходы, размер которых зависит от степени загруженности объекта и уровня предоставляемых услуг. Основные условно-переменные расходы – это расходы на управление, коммунальные платежи, на обеспечение безопасности и т.д.
Расходы на замещение вычитаются как ежегодные отчисления (резерв) в фонд замещения (аналогично бухгалтерской амортизации).
Формула оценки выглядит так:
 (1)
где Vост- текущая стоимость (стоимость на момент оценки) бизнеса,
CF - годовой денежный поток,
R - коэффициент капитализации.
Наиболее сложным этапом оценки недвижимости методом капитализации является определение коэффициента (или ставки) капитализации. В западном классическом варианте метод прямой капитализации предусматривает для капитализации использовать коэффициент (ставку), извлекаемый из рыночных сделок, по которым одновременно известны цена аренды и цена продажи. Практика показывает, что в российских условиях найти такую информацию невозможно.
Коэффициент капитализации при оценке бизнеса обычно определяется как разница между ставкой дохода на капитал (ставкой дисконта) для оцениваемого предприятия и ожидаемым среднегодовым темпом роста дохода предприятия.
Формула для нахождения коэффициента капитализации имеет вид:
 (2)
где R - коэффициент капитализации,
r - ставка дисконта,
g - ожидаемый среднегодовой темп роста дохода.
Другим методом определения коэффициента капитализации является метод суммирования (кумулятивного построения). Суть метода состоит в том, что в качестве базовой применяется безрисковая ставка процента и к ней последовательно прибавляются поправки на различные виды риска, связанные с особенностями оцениваемой недвижимости (премия за риск вложения в объект недвижимости, премия за низкую ликвидность, поправка на инвестиционный менеджмент и др.).
Как свидетельствует анализ последних периодических изданий, в западной оценочной практике главную роль в настоящее время играет метод дисконтирования денежных доходов. Метод дисконтирования денежных потоков – наиболее универсальный расчетный инструмент капитализации, позволяющий определить настоящую стоимость будущих денежных потоков. Денежные потоки могут произвольно изменяться, неравномерно поступать и отличаться высоким уровнем риска. Это связано со спецификой такого понятия, как недвижимое имущество. Недвижимое имущество приобретается инвестором в основном из-за определенных выгод в будущем. Инвестор рассматривает объект недвижимости в виде набора будущих преимуществ и оценивает его привлекательность с позиции того, как денежное выражение этих будущих преимуществ соотносится с ценой, по которой объект может быть приобретен.
Формула оценки бизнеса в данном случае имеет вид:
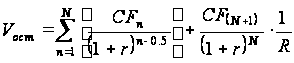
где Vост - оценка стоимости компании (чистая текущая стоимость),
n - 0,1,2,...,N - интервалы планирования,
CFn - денежный поток (отрицательный или положительный) в интервал планирования n,
CF(N+1) - стабильный годовой денежный поток остаточного периода, определяемый по первому году, следующему после периода планирования,
- ставка дисконты (ставка дохода на инвестированный капитал),
R - коэффициент капитализации для остаточного периода.
При расчете рыночной стоимости объекта недвижимости методом дисконтирования денежных потоков последовательно определяются:
срок прогнозного периода (срок проекта);
чистый операционный доход;
прогнозные (будущие) денежные потоки по каждому периоду проекта;
возможный денежный поток от реверсии (продажи) объекта недвижимости в конце прогнозного периода;
ставка дисконтирования для будущих денежных потоков;
рыночная стоимость объекта недвижимости.
Срок прогнозного периода зависит от ряда факторов: уровня и темпа инфляции; типа объекта; климатических условий, в которых он функционирует, и др. В международной оценочной практике принято принимать средний срок проекта, если иное не предусмотрено дополнительными условиями, равным 7 – 10 годам. Для российских условий типичным сроком проекта можно принять период, равный 3-5 годам.
В соответствии с принципом ожидания основной оценки рыночной стоимости доходным методом является ЧОД, который способен генерировать в стоимость посредством дисконтирования. Этот доход должен быть спрогнозирован для каждого года использования объекта. Расчет ЧОД выполняется путем прогноза формирующих его доходов и расходов.
Для прогнозирования денежного потока от реверсии обычно выбирается один из трех способов:
прямое задание величины реверсии;
прогнозирование тенденции изменения стоимости собственности за период владения;
применение ставки дисконтирования к потоку денежных средств после уплаты налогов послепрогнозного периода.
Ставка дисконтирования определяется как средняя норма прибыли, которую инвесторы ожидают получить на капиталовложения в схожие объекты в условиях данного рынка. Поскольку норма прибыли прямо пропорциональна риску, ставка дисконтирования прямо зависит от того, насколько высоко средний оценивает уровень риска, связанный с вложением средств в покупку данной недвижимости. Чем выше уровень риска, тем больше ставка дисконтирования и соответственно меньше стоимость будущих доходов. При расчете ставки дисконтирования следует учитывать, что она рассматривается как нижний предельный уровень доходности вложений, при котором инвестор допускает возможность вложений своих средств в данный объект, учитывая, что имеются альтернативные вложения, предполагающие получение дохода с той или иной степенью риска. Для расчета ставки дисконтирования используется несколько методик, наиболее предпочтительными из которых являются метод цены капитальных вложений и метод суммирования.
Так как метод суммирования был рассмотрен выше, то остановимся подробнее на методе цены капитальных вложений.
Этот метод расчета ставки дисконтирования основан на анализе информации фондового рынка. Расчет производится на основании трех компонентов:
номинальная безрисковая ставка;
общая доходность рынка в целом (среднерыночный портфель ценных бумаг);
коэффициент бета.
При расчете номинальной безрисковой ставки можно пользоваться показателями по безрисковым операциям – как среднеевропейскими, так и российскими. Для повышения точности расчета безрисковую составляющую ставки дисконтирования можно вычислять исходя из данных о котировках отечественных и европейских ценных бумаг.
В качестве среднерыночной доходности используется доходность по сбалансированному инвестиционному портфелю ценных бумаг. Список акций на основе котировок, которых рассчитывается средняя доходность, регулярно публикуется в средствах массовой информации и в Интернете.
Метод расчета коэффициента бета заключается в анализе ключевых факторов макроэкономического, отраслевого, финансового и законодательного рисков, оказывающих влияние на компанию.
Процесс расчета настоящей стоимости осуществляется посредством приведения к текущей стоимости будущих денежных потоков по каждому периоду проекта на основе применения теории денежной стоимости во времени и заключается в последующем сложении всех полученных значений и выручки от продажи (реверсии).
Хотелось бы отметить, что в условиях развитого рынка недвижимости все три подхода при использовании достоверных данных должны приводить к примерно одинаковым результатам. Результат оценки, полученный каким-либо методом, существенно отличающийся от других, является симптомом того, что в процессе оценки была либо использована недостоверная информация, либо была допущена ошибка методического или математического характера.
Чтобы составить итоговое заключение о рыночной стоимости объекта недвижимости, необходимо провести окончательное согласование результатов оценки. Для этого нужно придать весовые коэффициенты результатам оценки, полученным каждым из трех подходов. Весовые коэффициенты показывают, какая доля стоимости, полученной в результате использования каждого из применяемых методов оценки, присутствует в итоговой величине рыночной стоимости оцениваемого объекта.
Согласование результатов, так же как и цели оценки, в какой-то степени отражает адекватность применения каждого из подходов. Так, если результаты оценки необходимы для страхования объекта, предпочтение отдается затратному подходу. Если необходимо определить рыночную стоимость объекта для купли-продажи, то чаще используют методы доходного и сравнительного подходов. Если результаты оценки необходимы для того, инвестировать определенные средства в развитие объекта недвижимости, то лучше использовать один из методов доходного подхода.
Глава 2. Оценка стоимости предприятия ЗАО «БИРЮСА»
2.1 Краткая экономическая характеристика ЗАО «Бирюса»
ЗАО "Бирюса” расположено на территории г. Барнаула. Предприятие было зарегистрировано в 1997 году и начало работу как ресторан с мая 1998 года как клуб "XYZ".
В нижеследующей таблице приведены данные по реальной работе предприятия за последние три года существования:
Таблица 2.1.
Основные финансовые показатели, руб.
| 2004 | 2005 | 2006 | |
| Выручка | 1506361 | 8346284 | 12502566 |
|
Продажи всего:1 |
1533337 | 8779343 | 13567674 |
| В т.ч. комплекс | 64672 | 90440 | 109710 |
| Меню кухня | 1006279 | 6256834 | 9265560 |
| Напитки бар | 456909 | 2261084 | 4109558 |
| Сигареты | 5477 | 170985 | 82846 |
За рассмотренный период предприятие несколько улучшило свои финансово-экономические показатели. В настоящий момент предприятие имеет в основном удовлетворительную структуру баланса и вместе с тем:
- достаточные коэффициенты общей и срочной ликвидности, позволяющие говорить о способности предприятия выполнять в короткие сроки свои обязательства
-коэффициенты прибыльности и рентабельности у предприятия на 2000г. невелики, что говорит о неплохом "налоговом планировании";
-средняя оборачиваемость текущих активов, имеющая тенденцию к снижению;
-высокая финансовая устойчивость и независимость.
2.2 Оценка стоимости по затратному подходу (методу скорректированных чистых активов)
В основу затратного подхода положен анализ и перестройка балансового отчета предприятия. Данный подход предусматривает суммирование чистой стоимости активов предприятия с последующим вычитанием из этой суммы его обязательств. Результат показывает оценочную стоимость собственного капитала. Однако балансовая стоимость активов, исходя из предоставленного предприятием баланса, не отражает их рыночной стоимости. Соответственно, в нее необходимо внести поправки, проведя предварительную оценку обоснованной рыночной стоимости каждого актива в отдельности, и определив, насколько балансовая сумма обязательств соответствует их рыночной стоимости.
В целях перестройки баланса предприятия по состоянию на дату оценки, мы проанализировали и оценили основные средства и текущие активы предприятия. Что же касается текущих активов (производственные запасы, дебиторская задолженность, готовая продукция и проч.), то их анализ был проведен на основе документов предприятия, личного ознакомления и консультаций со специалистами.
Объект недвижимости, в которых находится помещение, арендованное компанией ЗАО «Бирюса», расположены на территории Центрального района г. Барнаула. Объект представляет собой помещение на цокольном этаже 4 этажного кирпичного нежилого здания общей площадью 544 м2.
|
Конструктивный элемент |
Характеристика | Техническое состояние |
| Наружные и внутренние капитальные стены | Кирпич | Хорошее |
| Проемы (оконные, дверные) | Окна- стеклопакет, двери – филенчатые, дерево | Хорошее |
| Отделка внутренняя, где она есть. |
Стены: покраска. Потолки: окрашенные |
Хорошее |
| Инженерные коммуникации: | Водопровод, канализация, электричество, отопление – от городских сетей., телефон | Хорошее |
Оценка затратным подходом объектов недвижимости
Подход к оценке по затратам базируется на сравнении стоимости строительства аналогичного объекта недвижимости со стоимостью существующего объекта. При этом подходе определяется стоимость строительства аналогичного объекта, далее вычитается накопленный износ и к результату добавляется стоимость земельного участка (или стоимость прав на его аренду). Получившаяся величина определяет стоимость оцениваемого объекта.
Основным принципом, на котором основывается затратный подход к оценке является принцип замещения, который гласит, что осведомленный покупатель никогда не заплатит за какой-либо объект недвижимости больше, чем сумма денег, которую нужно будет потратить на приобретение земельного участка и строительства на нем здания, аналогичного по своим потребительским характеристикам оцениваемому зданию.
Основные шаги при применении данного подхода к определению стоимости:
определить стоимость земельного участка (или прав его аренды) в предположении, что он не застроен;
определить восстановительную стоимость улучшений (зданий, сооружений, объектов благоустройства), находящихся на участке;
определить величину накопленного износа;
вычесть величину износа из суммарной стоимости строительства и определить восстановительную стоимость объекта оценки с учетом износа;
к полученной величине стоимости с учетом износа добавить стоимость земельного участка (или прав его аренды).
С точки зрения потенциального инвестора строение представляет собой объект для дальнейшей незначительной достройки. В данном случае корректно рассматривать для целей оценки рыночной стоимости объектов стоимость замещения - затраты на создание аналогичного объекта, отвечающего тем же функциональным требованиям, что и данные объекты, с применением современных материалов и строительных норм.
ОЦЕНКА ИЗНОСА
В теории оценки выделяют три вида износа :
физический - связанный с физическим устареванием объекта,
функциональный - проявляющийся при несоответствии параметров объекта современным требованиям,
внешний - возникает в результате неблагоприятного изменения экономической, политической, экологической обстановки - внешней по отношению к объекту недвижимости.
Функциональный износ для объектов отсутствует.
Внешний износ для объектов нами во внимание не принимается.
ОПРЕДЕЛЕНИЕ СТОИМОСТИ ЗАМЕЩЕНИЯ СТРОЕНИЙ
Помещение ресторана: строение кирпичное, постройки 20 века. Общая площадь составляет 544 м2, строительный объем приблизительно 2000 м3.
Расчет производился с помощью сборника УПВС № 24, в качестве аналога было взято административное кирпичное четырехэтажное здание.
Предположим, что Барнаул относится к первому территориальному поясу, мы получаем стоимость 1 куб.м. в ценах 1969 года 28,8 рублей. При переходе к ценам 1984 года мы принимаем повышающий коэффициент 1,17 (индекс изменения сметной стоимости СМР для предприятий прочих отраслей промышленности (Приложение №1 к постановлению Госстроя СССР №94 от 11мая 1983г.)).
Таким образом, стоимость 1 куб.м. исходного строения составляет 33,6 рубля в ценах 1984 года.
Коэффициент удорожания «Коинвеста» на здания аналогичного уровня капитальности и для данного территориального пояса составляет 29,2 (Справочник «Ко-инвест» №33 стр. 35)., а прогнозный коэффициент пересчета стоимости на январь 2001г. составляет 1,08 (Справочник «Ко-инвест» №33 стр. 61). С учетом НДС и прибыли застройщика (принимается нами в 10%) стоимость оцениваемого строения составит:
2000* 33,6*29,2*1,08*1,1*1,18 = 2750750 рублей.
Износ рассчитывается по конструктивным элементам с учетом их технического состояния (см. таблицу):
Таблица 2.2
Износ конструктивных элементов
| Наименование конструктивных элементов | Удельный вес конструктивных элементов | Износ конструктивных элементов | Удельный износ конструктивных элементов |
| Фундаменты | 8 | 30 | 2,4 |
| Стены и перегородки | 25 | 30 | 7,5 |
| Перекрытия | 16 | 35 | 5,6 |
| Крыши | 8 | 35 | 2,8 |
| Полы | 5 | 30 | 1,5 |
| Проемы | 4 | 25 | 1,0 |
| Отделочные работы | 3 | 10 | 0,3 |
| Внутренние санитарно-технические и электротехнические устройства | 5 | 25 | 1,3 |
| Прочие работы | 26 | 30 | 7,8 |
| ИТОГО | 30,2 |
Таким образом, суммарный физический износ составляет 30, 2 %.
Также был учтен функциональный износ, учитывающий особенности заключенного договора между ЗАО «Бирюса» и Комитетом государственного и муниципального имущества г.Барнаула, право долгосрочной аренды помещений в данном случае может быть приравнено к праву собственности на данные помещения, но с некоторым обременением, которое принимается нами в 10%. Просуммировав указанные виды износа, мы находим общий износ и остаточную стоимость оцениваемого объекта.
Суммарный износ составит 40,2%.
Таким образом, рыночная стоимость помещения с учетом физического износа (40,2%) и НДС (18%) равна 1 645 000 рублей.
СТОИМОСТЬ ПРАВ АРЕНДЫ ЗЕМЕЛЬНОГО УЧАСТКА
Стоимость земельного участка нами не оценивается, так как информация по нему отсутствует.
Таким образом, стоимость оцениваемого объекта по затратному подходу составляет 66 330 долларов США или по курсу 24,8 руб/долл. США
1 645 000 (Один миллион шестьсот сорок пять тысяч) рублей с учетом НДС.
2.3 Подход сравнительного анализа продаж
При применении этого подхода стоимость объекта оценки определяется по сравнению с ценой продажи аналогичных объектов. Основой применения данного метода является тот факт, что стоимость объекта оценки непосредственно связана с ценой продажи аналогичных объектов. Каждая сопоставимая продажа сравнивается с оцениваемой недвижимостью. В цену продажи вносятся поправки, отражающие существенные различия между ними.
Таблица 2.3
Аналоги
| Номер аналога | Тип помеще-ния/ здания | Общая пло-щадь, кв.м. | Основные характеристики | Ст-ть, долл. США | Ст-ть кв.м., долл. США | Телефон |
| 1 | Ресторан | 570м2 | Пр.Ленина раб. сост, 1 эт. администр. здания | 500000 | 877 | 628484 |
| 2 | Ресторан | 500м2 | Ул. Профинтерна, раб. состояние, докум. недооформлены | 390000 | 780 | 257890 |
| 3 | Ресторан | 280 м2 | Пр. Красноармейский, подвал жилого дома, хорошее состояние | 450000 | 1607 | 777102 |
Далее в выбранные аналоги мы внесли корректировки. Корректировки мы вводили экспертным методом.
При этом мы считали, что оцениваемый объект условно реализован. Также необходимо сказать, что в результате контактов с продавцами было установлено, что торг в отношении аналогов возможен, мы принимаем корректировку в 10%.
Следующей была проведена корректировка на удаленность от центра города, при этом аналог № 2 расположен в том же районе, что и оцениваемый объект, а аналоги № 1 и № 3 расположены в более удобных и близких к центру районах.
Корректировка на состояние объекта предполагает, что аналог № 3 находится в хорошем состоянии, в то время как аналоги № 1 и № 2, так же как и оцениваемый объект, находятся в рабочем состоянии, корректировка составила – 100$.
Результаты проведенных корректировок приведены в нижеследующей таблице:
Таблица 2.4. Корректировки
| Параметры | Объект | Аналог 1 | Аналог 2 | Аналог 3 |
| Цена 1 кв.м. | 877$ | 780$ | 1607$ | |
| Условия реализации | Да | Нет | Нет | Нет |
| Корректировка | -10% | -10% | -10% | |
| Стоимость, долл. США | 789$ | 702$ | 1446$ | |
| Местоположение | ||||
| Корректировка | -20% | - | -10% | |
| Стоимость, долл. США | 631$ | 702$ | 1301$ | |
| Состояние объекта | Рабочее состояние | Раб. сост. | Раб. сост. | Хорош. сост. |
| Корректировка | - | - | -100$ | |
| Стоимость, долл. США | 845$ | 631$ | 702$ | 1201$ |
В результате полная стоимость объекта составляет 544 х 845 = 459700 долларов США (с учетом НДС).
В результате мы получили, что стоимость объекта по подходу сравнительного анализа продаж составляет:
459700 (Четыреста пятьдесят восемь тысяч семьсот) долларов США (с учетом НДС) или по курсу 24,8рубля/доллар США 11400560 (Одиннадцать миллионов четыреста тысяч пятьсот шестьдесят) рублей с учетом НДС.
2.4 Оценка доходным подходом
Подход к оценке по доходу основывается на принципе ожидания, который гласит, что все стоимости сегодня являются отражением будущих преимуществ.
При применении данного подхода анализируется возможность недвижимости генерировать определенный доход, который обычно выражается в форме дохода от эксплуатации и дохода от продажи. В данном случае мы предполагаем, что доход будет в том, то данный объект сдается под ресторан.
Для оценки стоимости доходной недвижимости применяют технику капитализации и дисконтирования. Метод капитализации позволяет на основании данных о доходе и ставке капитализации на момент оценки или перспективу сделать вывод о стоимости объекта. Техника дисконтирования применяется для приведения потока доходов и затрат, распределенных во времени, к одному моменту для получения текущей стоимости денежного потока как стоимости доходоприносящего объекта.
В данном конкретном случае мы воспользовались данными рынка о предложении сдачи в аренду офисных и торговых помещений, и помещений под рестораны и кафе в г. Барнауле.
Значение стоимости аренды 1м2, рассчитанное по аналогам, расположенным в Барнауле составляет примерно 350 долларов США за 1 кв.м. в год (с учетом НДС). Таким образом, потенциальный валовый доход составляет 350 х 544 = 190400 долларов США.
Для определения действительного валового дохода мы должны определить степень недозагрузки торговых помещений. В настоящее время этот процент принимается нами в 25%. Таким образом, действительный валовой доход составляет 142800 долларов США в год.
Усредненные расходы на электроснабжение, тепло, канализацию и т.д. составляют 40$/м2 в год (с НДС).
Таким образом, эксплуатационные расходы составляют 21760 долларов США (с НДС). Следовательно, чистый операционный доход составляет 121040 долларов США (с НДС).
ОПРЕДЕЛЕНИЕ КОЭФФИЦИЕНТА КАПИТАЛИЗАЦИИ
При наличии развитой статистики по аналогичным предприятиям, наиболее корректным методом, по нашему мнению, для определения ставки капитализации является использование статистических результатов. Но в данном случае о развитой статистике не может быть и речи. Поэтому мы были вынуждены использовать метод кумулятивного построения.
Для начала мы должны определить безрисковую ставку. Анализ безрисковых ставок подробно рассмотрен в статье Ткачука А.Ю. [7]. В ней рекомендуется использовать в качестве последней еврооблигации дальних траншей (при промежуточных расчетах в долларах США). Средняя доходность еврооблигаций соответствующих траншей составляет в настоящее время около 15% годовых.
Три основных премии за риск, которые обычно рассматриваются, это премии за недостаточную ликвидность (от 2 до 5 %, нами определена в 3%), премия за менеджмент (также от 2 до 5%, нами определена в 3%) и премия за риск 2%.
Норма возврата капитала составляет 4%, так как предполагается полный возврат капитала по истечении 25 лет.
Таким образом, ставка дисконта нами определена в 27%.
Для более точного расчета нам необходимо учесть внутреннюю валютную инфляцию. Однако, в нашем расчете мы не предполагаем рост доходов и расходов за счет инфляции (что, вообще говоря, не верно) и предполагаем их предварительно дефлированными. Влиянием внутренней валютной инфляции на коэффициент капитализации мы пренебрегаем.
ОПРЕДЕЛЕНИЕ СТОИМОСТИ МЕТОДОМ КАПИТАЛИЗАЦИИ
Имея чистый доход 121040 долларов США и ставку капитализации 27%, мы получаем стоимость объекта оценки 448300 (Четыреста сорок восемь тысяч триста) долларов США (включая НДС) или по курсу 24,8 руб./долл. США 11117840 рублей с учетом НДС.
Таблица 2.5. Согласование
| Стоимость, долл. США | Вес | |
| Затратный подход | 66330 | 0,2 |
| Подход сравнительного анализа продаж | 459700 | 0,3 |
| Доходный подход | 448300 | 0,5 |
| ИТОГО: | 974330 |
Стоимость объекта по нашим расчетам составляет 8 060 000 (Восемь миллионов шестьдесят тысяч) рублей или по курсу 24,8 рубля/доллар США 325 000 (Триста двадцать пять тысяч) долларов США с учетом НДС.
Заключение
Оценка бизнеса, оценка компании - эти понятия рыночной экономики близки и понятны любому профессионалу бизнеса на Западе. Эти термины теперь часто звучат и в России. Оценка стоимости бизнеса (компании) производится по различным методикам, как западным, так и российским. По мере того как в нашей стране появляются независимые собственники компаний и фирм, все острее становится потребность в определении рыночной стоимости их капитала. Вместе с тем, практика показывает, что применяемые сейчас методы оценки компании по стоимости их имущества несовершенны, поскольку они оценивают фактически лишь затраты на создание собственности. Однако все оценки однозначно основаны, прежде всего, на предпосылках, что компания является прозрачной для акционеров (потенциальных акционеров), менеджмент компании работает в ее интересах и представляемая финансовая отчетность является реальным отражением дел в рассматриваемой компании.
Оценка стоимости бизнеса (компании) является деятельностью, которую в разных ситуациях часто приходится осуществлять в рыночной экономике. Ею необходимо заниматься и при оценке подлежащей продаже компании-банкрота, и при определении того, на какую сумму нормально работающее открытое акционерное общество имеет право выпустить новые акции, и при исчислении цены, по которой любое акционерное общество должно выкупать акции выходящих из него акционеров. При этом неважно, о какой стране с рыночной экономикой идет речь. Это универсально и касается, в соответствии с действующим законодательством, также России. В наиболее широком смысле предмет оценки стоимости компании понимается двояко. Первое его понимание сводится к традиционному сейчас в нашей стране пониманию оценки стоимости бизнеса как оценки компании в качестве юридического лица. При таком подходе характерно отождествление оценки стоимости бизнеса с оценкой имущества этих компаний. Второе – и наиболее распространенное в мире – понимание оценки бизнеса заключается в том, чтобы выяснить, сколько стоят не компании, зарабатывающие те или иные доходы, а права собственности, технологии, конкурентные преимущества и активы, материальные и нематериальные, которые дают возможность зарабатывать данные доходы. В этом случае, бизнес можно охарактеризовать как предпринимательскую деятельность, направленную на производство и реализацию товаров, услуг, ценных бумаг, денег или других видов разрешенной законом деятельности с целью получения прибыли.
Оценка стоимости бизнеса изначально зависит от того, в расчете на какой сценарий его развития, т.е. на какой вариант решения по поводу его дальнейшей судьбы, она делается. Поэтому грамотный подход к бизнесу однозначно требует, чтобы любая его оценка делалась в расчете на изначально указываемые определения стоимости компании, которых в принципе может быть два (с учетом промежуточных решений):
оценка предприятия как действующего (on-going-concem);
оценка ликвидационной стоимости компании (в расчете на ее ликвидацию, подразумевающую прекращение бизнеса).
В зависимости от определения стоимости компании применяется тот или иной подход к оценке стоимости бизнеса. Как было указано выше, в мировой практике часто применяются три основных подхода: затратный, доходный, рыночный. Грубой ошибкой в оценки бизнеса является применение к оценке подхода, неадекватного определению стоимости, которое вытекает из сложившейся конкретной социально-экономической ситуации с рассматриваемой компанией.
В представленной работе осуществлена оценка стоимости одного из предприятий г. Барнаула на основе изученного теоретического материала первой главы. Обоснованная рыночная стоимость ЗАО «Бирюса» выведенная на основании изученных подходов составила 8 060 000 тыс. руб.
Список использованной литературы
Федеральный закон № 135–ФЗ “Об оценочной деятельности в Российской Федерации”
Федеральный закон от 27 июля 2006 года N 157-ФЗ "О внесении изменений в Федеральный закон "Об оценочной деятельности в Российской Федерации"
Распоряжение Правительства Российской Федерации от 6 апреля 2000 г. № 369-p “О Концепции развития оценочной деятельности в Российской Федерации”.
Постановление Правительства Российской Федерации от 6 июля 2001 г. № 519 “Об утверждении стандартов оценки, обязательных к применению субъектами оценочной деятельности”.
Приказ Министерства экономического развития и торговли Российской Федерации (Минэкономразвития России) от 20 июля 2007 г. N 256 г. Москва «Об утверждении федерального стандарта оценки "Общие понятия оценки, подходы к оценке и требования к проведению оценки(ФСО N 1)"
Приказ Министерства экономического развития и торговли Российской Федерации (Минэкономразвития России) от 20 июля 2007 г. N 255 г. Москва "Об утверждении федерального стандарта оценки "Цель оценки и виды стоимости (ФСО N 2)"
Приказ Министерства экономического развития и торговли Российской Федерации (Минэкономразвития России) от 20 июля 2007 г. N 254 г. Москва "Об утверждении федерального стандарта оценки "Требования к отчету об оценке (ФСО N 3)""
Валдайцев С. В. Оценка бизнеса. Управление стоимостью предпиятия. М.: Юнити, 2001, 720 с.
Григорьев В.В., Островкин И.М. Оценка предприятий: Имущественный подход: Учеб.-практ. пособие - М.: Дело, 2000 224 с.
Грязнова А.Г., Федотова М.А. Оценка бизнеса. М.: Финансы и статистика, 2007, 496с.
Доунс Дж. Финансово-инвестиционный словарь. М.: ИНФРА –М, 2007 586с.
Есипов В.Е., Маховикова Г.А., Терехова В.В Оценка бизнеса. С-Петербург: Питер Бук, 2005 416с.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. М.: Финансы и статистика, 1996 432с.
Коупленд Том, Коллер Тим, Мкррин Джек. Стоимость компаний: оценка и управление / Пер. с англ. М.: ЗАО "Олимп-Бизнес", 1999 576с.
С.Хадсон-Уилсон. Количественные методы финансового анализа. М.: ИНФРА-М, 1996 336с.
Становление оценочной деятельности в России М.: Институт оценки природных ресурсов, 2001 446 с.
Стоянова Е. Финансовый менеджмент. М.: Перспектива, 2006. 194с.
Сычева Г.И., Сычев В.А. Оценка стоимости предприятия Ростов-на-Дону, Феникс, 2004 384