Вдосконалення систем формування прогнозів доходів місцевого бюджету на прикладі Петропавлівського району Дніпропетровської області
ного сподівання)
 середньої
величини доходу
в і-тий період.
Існують різні способи оцінювання параметрів регресії.
Найпростішим, найуніверсальнішим є метод найменших квадратів [62].
За цим
методом пара-метри
визначаються
виходячи з
умови, що найкраще
наближення,
яке мають
забезпечувати
параметри
регресії,
досягається,
коли сума квадратів
різниць
 між фактичними
значеннями
доходу та його
оцінками є
мінімальною,
що мож-на записати
як
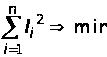 .
(3.2)
Відмітимо,
що залишкова
варіація (3.5) є
функціоналом
 від па-раметрів
регресійного
рівняння:
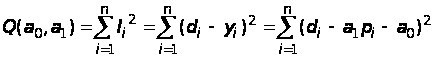 (3.3)
За методом
найменших
квадратів
параметри
регресії
 і
 є розв’язком
системи двох
нормальних
рівнянь [50]:
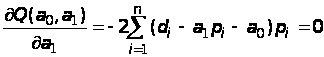 ,
(3.4)
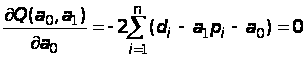 .
Розв’язок цієї системи має вигляд:
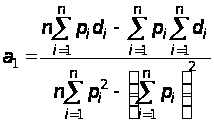 ,
(3.5)
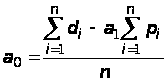 .
Середньоквадратична помилка регресії, знаходиться за формулою
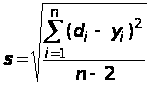 ,
(3.6)
Коефіцієнт детермінації для даної моделі
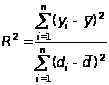 (3.7)
повинен
дорівнювати:
 >0,75
- сильний кореляційний
зв’зок, 0,36>>0,75
- кореляційний
зв’язок середньої
щільності;
<0,36
- кореля-ційній
зв’язок низької
щільності [50].
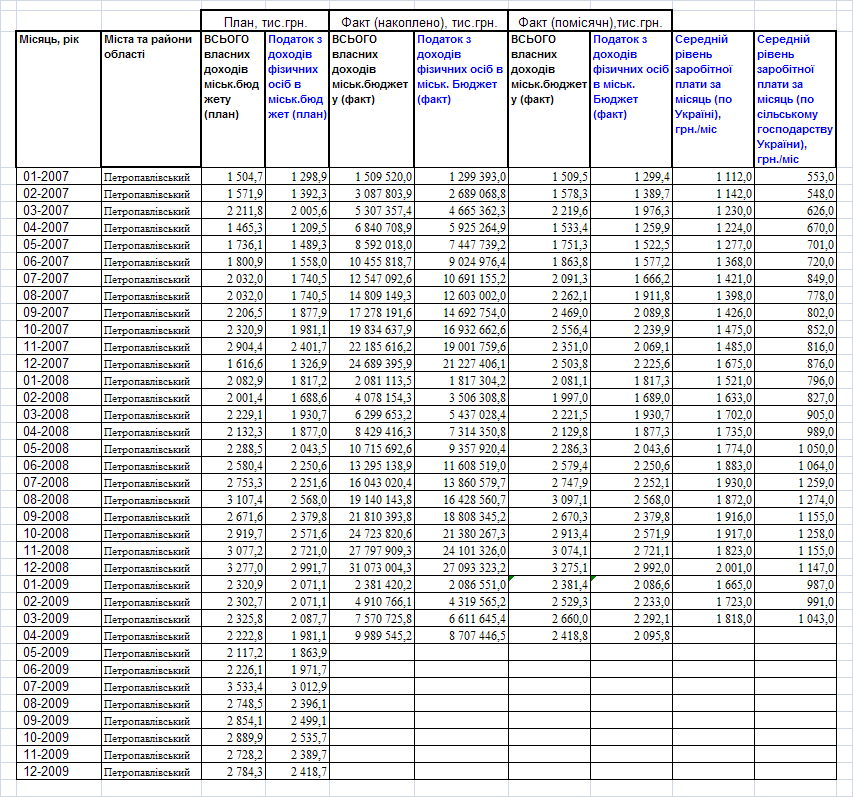
В табл.3.1 наведені результати первинних статистичних спостережень, які будуть використані в якості вихідних даних для побудови економетричної моделі аналізу та прогнозування дохідної частини міського бюджету по Петропавлівському району Дніпропетровської області.
Обробляються хронологічні ряди (за даними у 2007 - 2009 роках):
щомісячний рівень сумарних власних надходжень до міського бюджету [16] ;
щомісячний рівень податку з доходів фізичних осіб в місцевий бюджет [16] ;
щомісячний рівень середньої заробітної плати по Україні за даними Держкомстата [77] ;
щомісячний рівень середньої заробітної плати по сільському господарству Україні за даними Держкомстата [77] ;
щомісячний рівень мінімальної заробітної плати згідно Законів України "Про Державний бюджет" [3], [4], [5], [6] ;
Алгоритм обробки наведених хронологічних рядів параметрів полягає в пошуку кореляційно-регресійної залежності між параметрами рядів згідно алгоритму (3.1) - (3.7).
Таблиця 3.1. Вихідні дані побудови економетричної моделі по Петропавлівському району Дніпропетровської області у 2007 - 2009 роках
Висновки за розділом 3
Як показав аналіз структур власних надходжень при формуванні доход-ної частини міського бюджету Петропавлівського району Дніпропетровської області у 2007 - 2009 роках, основним фактором впливу є рівень податку з доходів фізичних осіб, оскільки його питома вага становить:
83,51% за 2007 рік;
87,04% за 2008 рік;
88,33% за 2009 рік;
Тобто структурна частка податку з доходів фізичних осіб зросла з 2007 до 2009 року на 5%. Питома вага інших найбільших податків є малою чи незнач-ною і становить:
Плата за землю з юридичних осіб - 5,26% (2007) - 3,56% (2009);
Плата за землю фізичних осіб - 2,9% (2007) - 3,0% (2009);
Єдиний податок з юридичних осіб - 1,01% (2007) - 0,3% (2009);
Єдиний податок з фізичних осіб - 0,54% (2007) - 0,66% (2009);
Фіксований сільськогосподарський податок - 2,18% (2007) - 0,98% (2009);
Місцеві податки та збори - 1,13% (2007) - 0,97% (2009);
Транспортний податок - 1,98% (2007) - 0,89% (2009);
Як показав аналіз структури податку з фізичних осіб у Петропавлівсько-му районі за 2007 - 2009 роки, питома вага податку з доходів найманих праців-ників займає частки 98,61% (2007) - 97,56% (2009). Таким чином ми практично на 98% маємо показник, який характеризує заробітну плату найманих праців-ників.
Розділ 4. Економетрична модель прогнозування доходної частини місцевого бюджету Петропавлівського району Дніпропетровської області
4.1 Формування вхідних даних економетричної моделі
Економетрична модель прогнозування доходної частини місцевого бюд-жету Петропавлівського району Дніпропетровської області побудована за рез-ультатами досліджень 3 розділу дипломної роботи та заснована на наступному багатоступеневому алгоритмі обробки вихідних даних (табл.3.1):
1. Перший рівень моделі.
Факторний чинник впливу - законодавчо встановлений рівень щомісяч-ної мінімальної заробітної плати в Україні.
Результативна ознака - середній рівень фактичної щомісячної зарплати в Україні.
Аналіз
динаміки росту
та відносних
рівнів мінімальної,
середньої
фактич-ної по
Україні та
середньої
фактичної по
сільському
господарству
України мі-сячної
заробітної
плати в Україні
у 2007 - 2009 роках (рис.4.1)
показав, що між
середньою
щомісячною
фактичною
заробітною
платою в Україні
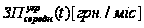 (результативна
ознака) та між
законодавчо
встановленим
рівнем мінімальної
заробітної
плати
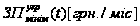 (вхідний регулюючий
параметр моделі
- факторний
чинниук впливу)
в України існує
стійкий лінійний
кореляційний
зв’язок високого
рівня (R2=0,79)
щільності
(рис.4.2).
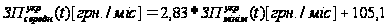 (4.1)
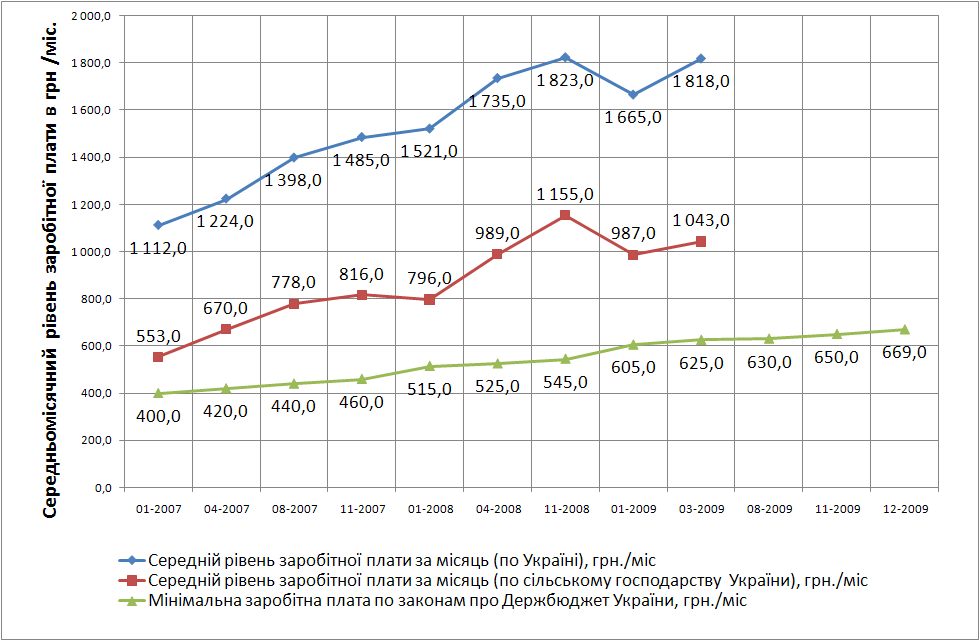
Рис.4.1 Динаміка мінімальної, середньої фактичної по Україні та середньої фактичної по сільському господарству України місячної заробітної плати в Україні у 2007 - 2009 роках [77]
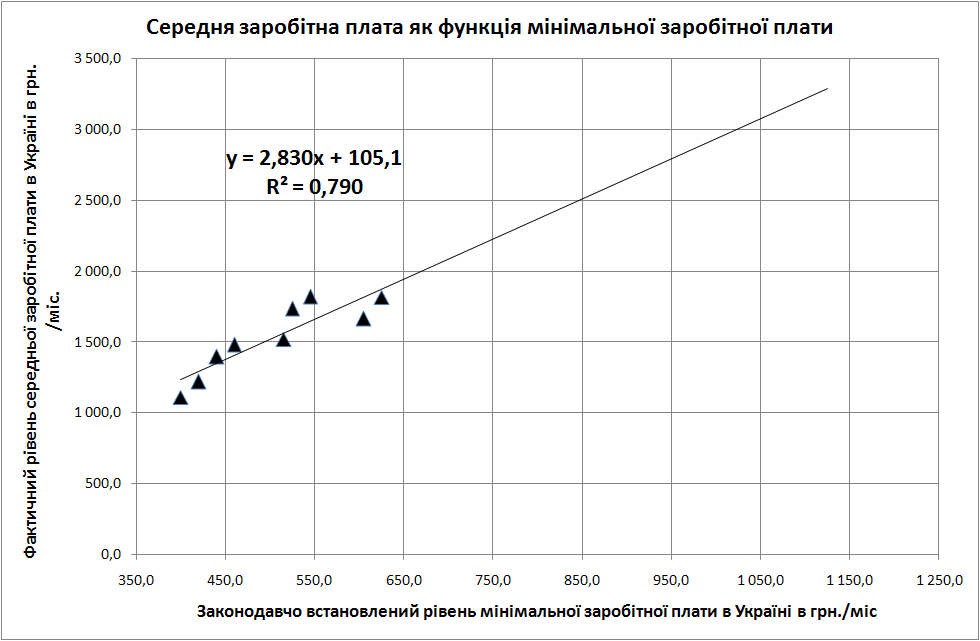
Рис.4.2 Лінійна кореляційно-регресійна модель залежності рівня серед-ньої фактичної по Україні місячної заробітної плати в Україні у 2007 - 2009 роках від законодавчо встановленого рівня мінімальної заробітної плати в Україні
2. Другий рівень моделі.
Факторний чинник впливу - середній рівень фактичної щомісячної зарплати в Україні.
Результативна ознака - рівнем щомісячного податку з фізичних осіб в доходній частині місцевого бюджету Петропавлівського району.
В дипломному
дослідженні
побудована
кореляційно-регресійна
модель зв’язку
між фактичним
рівнем середньомісячної
заробітної
плати в Україні
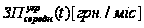 та
рівнем щомісячного
податку з фізичних
осіб в доходній
частині місцевого
бюджету Петропавлівського
району
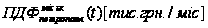 (за результатами
2007 - 2009 року). Лінійна
модель кореляційного
зв’язку вище
середнього
рівня щільності
(R2=0,695)
наведена на
рис.4.3
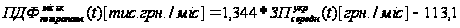 (4.2)
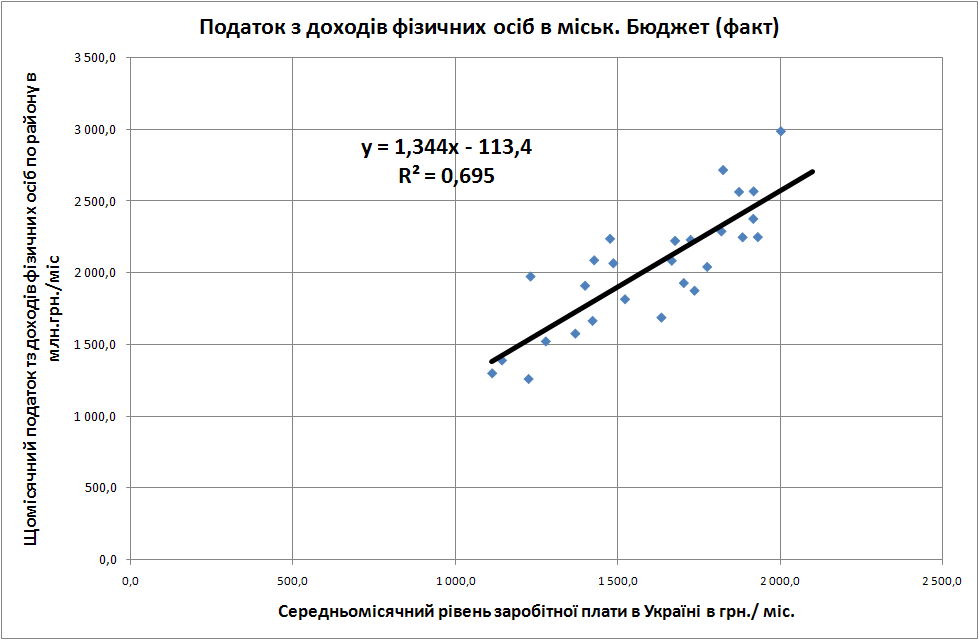
Рис.4.3 Лінійна кореляційно-регресійна модель залежності рівня щомі-сячного податку з фізичних осіб по Петропавлівському району віл середньої фактичної по Україні місячної заробітної плати в Україні у 2007 - 2009 роках
3. Третій рівень моделі
Факторний чинник впливу - рівень щомісячного податку з фізичних осіб в доходній частині місцевого бюджету Петропавлівського району.
Результативна ознака - рівень щомісячного загального власного доходу місцевого бюджету Петропавлівського району.
В дипломному дослідженні побудована кореляційно-регресійна модель зв’язку між фактичним рівнем щомісячного податку з фізичних осіб в доходній частині місцевого бюджету Петропавлівського району та рівнем щомісячного загального власного доходу місцевого бюджету Петропавлівського району (за результатами 2007 - 2009 року). Лінійна модель кореляційного зв’язку високого рівня щільності (R2=0,977) наведена на рис.4.4:
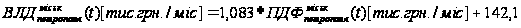 (4.3)
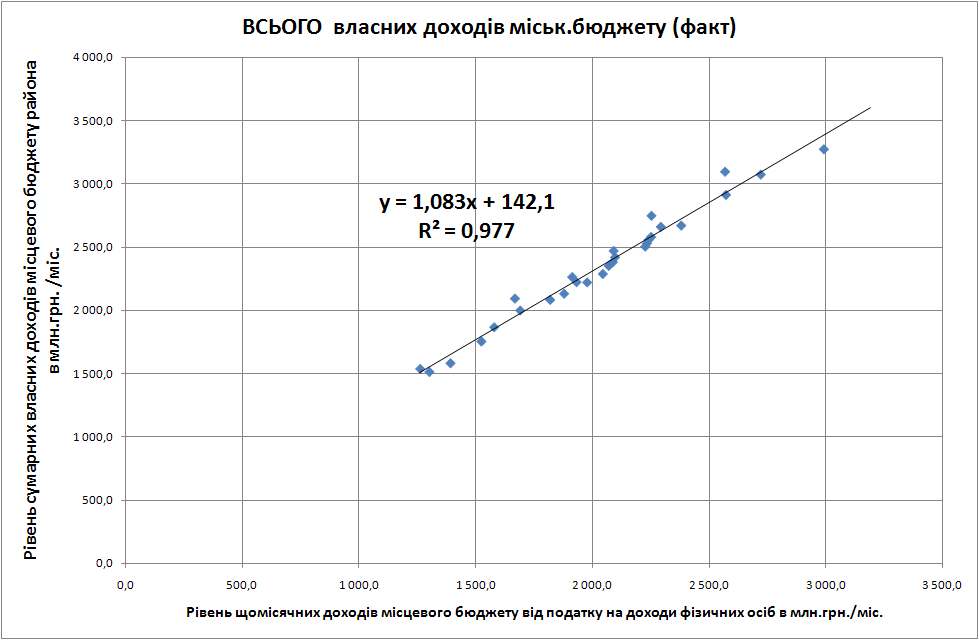
Рис.4.4 Лінійна кореляційно-регресійна модель залежності щомісячного рівня сумарних власних доходів міського бюджету Петропавлівського району від рівня щомісячного податку з фізичних осіб по Петропавлівському району у 2007 - 2009 роках
4.2 Прогноз власних доходів бюджету Петропавлівського району на 2009-2012 роки
Згідно з вищенаведеним алгоритмом розділу 4.1, прогнозування сумарних власних доходів міського бюджету Петропавлівського району Дніпропетров-ської області можна на 2009 - 2012 роки можна провести як показник комп-лексної функції залежності власних доходів міського бюджету Петропавлів-ського району від рівня законодавчо встановленого рівня мінімальної заробіт-ної плати в Україні.
Прогнозуючи лінійній характер мінімальної заробітної плати в Україні, слід очікувати наступний характер зростанні власних доходів місцевого бюджету Петропавлівського району Дніпропетровської області (табл.4.1, рис.4.5):
Таблиця 4.2. Прогноз щомісячного рівня власних доходів місцевого бюджету Петропавліського району Дніпропетровської області у 2009 - 2012 роках
|
Дата |
Прогнозний рівень мінімальної заробітної плати, грн. /міс |
Прогнозний рпівень середньої заробітної плати в Україні, грн. / міс |
Прогнозний рівень щомісячного податку з доходів фізичних осіб в Петропавлівському районі, тис. грн. /міс |
Прогнозний рівень щомісячного сумарного власного доходу в місцевий бюджет в Петропавлівському районі, тис. грн. /міс |
|
|
|
07-2009 |
630 |
1 782,90 |
2 396,22 |
2 595,11 |
|
|
|
10-2009 |
650 |
1 839,50 |
2 472,29 |
2 677,49 |
|
|
|
12-2009 |
670 |
1 896,10 |
2 548,36 |
2 759,87 |
|
|
|
01-2010 |
700,00 |
1 981,00 |
2 662,46 |
2 883,44 |
|
|
|
07-2010 |
750,00 |
2 122,50 |
2 852,64 |
3 089,41 |
|
|
|
01-2011 |
800,00 |
2 264,00 |
3 042,82 |
3 295,37 |
|
|
|
07-2011 |
850,00 |
2 405,50 |
3 232,99 |
3 501,33 |
|
|
|
01-2012 |
900,00 |
2 547,00 |
3 423,17 |
3 707,29 |
|
|
|
07-2012 |
950,00 |
2 688,50 |
3 613,34 |
3 913,25 |
|
|
|
12-2012 |
1 000,00 |
2 830,00 |
3 803,52 |
4 119,21 |
|
|
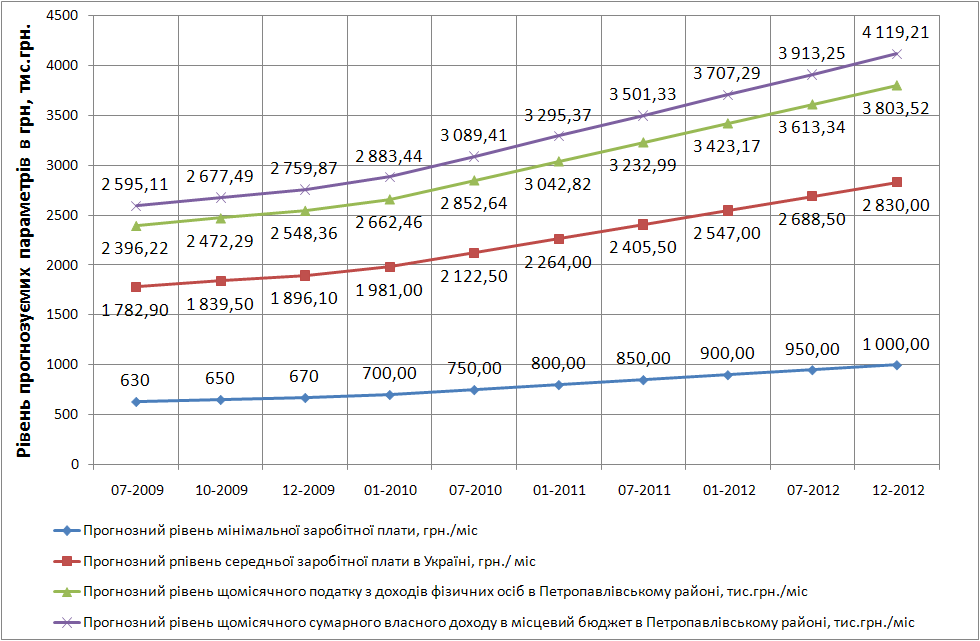
Рис.4.5 Прогноз щомісячного рівня власних доходів місцевого бюджету Петропавліського району Дніпропетровської області у 2009 - 2012 роках
Таким чином, в результаті дипломного дослідження виявлена можливість прогнозування рівня сумарних власних доходів місцевого бюджету Петропавлівського району Дніпропетровської області з використанням законодавчо плануємого рівня мінімальної заробітної плати в Україні.
Тобто, основним регулятором доходів місцевих бюджетів є фіскальна політика регулювання мінімального рівня заробітної плати в Україні, що є феноменом "тіньової" економіки України, при якій держава примушує підвищувати рівень заробітної плати методом регулювання її найнижчого рівня.
Значення прогнозу показують, що в кінці 2009 року при законодавчо встановленому рівні мінімальної заробітної плати в 670 грн. /міс. - щомісячний рівень власних доходів бюджету Петропавлівського району становитиме 2,76 млн. грн., у 2012році при мінімумі зарплати в 1000 грн. /міс. - 4,1 млн. грн.
4.3 Шляхи удосконалення та оптимізації формування дохідної частини місцевих бюджетів
З часу прийняття Бюджетного кодексу України [1] накопичилось ряд проблем, які мають системний характер і потребують врегулювання, зокрема:
нерівномірність соціально-економічного розвитку регіонів;
задекларовані державою низка соціальних зобов’язань, які не забезпечені реальним фінансовим ресурсом;
достатньо високий рівень дотаційності місцевих бюджетів (рис 2.6, 2.7);
недостатній рівень власної дохідної бази місцевих бюджетів;
низька ефективність планування видатків місцевих бюджетів;
забезпечення підвищення якості надання житлово-комунальних послуг та оптимізація їх вартості;
недопущення заборгованості із заробітної плати та забезпечення розрахунків за енергоносії.
“Концепція реформування місцевих бюджетів” [15] передбачає перетворення місцевих бюджетів у ефективний інструмент соціально-економічного розвитку адміністративно-територіальних одиниць шляхом виконання таких основних завдань:
зміцнення фінансової основи місцевого самоврядування;
підвищення ефективності процесу формування видаткової частини місцевих бюджетів та децентралізація управління бюджетними коштами;
удосконалення системи регулювання міжбюджетних відносин;
запровадження планування місцевих бюджетів на середньострокову перспективу;
посилення інвестиційної складової місцевих бюджетів;
підвищення ефективності управління коштами місцевих бюджетів та посилення контролю і відповідальності за дотримання бюджетного законодавства;
забезпечення прозорості процесу формування та виконання місцевих бюджетів.
Зміцнення фінансової основи місцевого самоврядування передбачає:
посилення заінтересованості органів місцевого самоврядування у підвищенні рівня власних доходів шляхом стимулювання збільшення обсягів виробництва, валової доданої вартості, обсягу інвестицій та рівня доходів населення відповідно до інноваційного напряму економічного розвитку;
щорічне збільшення питомої ваги загального фонду місцевих бюджетів у зведеному бюджеті України на декілька відсоткових пунктів;
підвищення рівня самодостатності місцевих бюджетів шляхом удосконалення податкового законодавства відповідно до напрямів реформування податкової системи, зокрема системи місцевих податків і зборів та механізму здійснення зарахування податку з доходів фізичних осіб;
оптимальний розподіл податків і зборів (обов'язкових платежів) між державним та місцевими бюджетами, передача окремих джерел доходів місцевим бюджетам (частина податку на прибуток, збір за спеціальне водокористування, плата за видачу ліцензій та інших);
перерозподіл доходів між місцевими бюджетами та перегляд складу доходів, які враховуються та не враховуються при визначенні обсягів міжбюджетних трансфертів (податок з доходів фізичних осіб, плата за землю тощо).
Для підвищення ефективності процесу формування видаткової частини місцевих бюджетів, децентралізації управління бюджетними коштами необхідно:
чітко розмежувати на законодавчому рівні видатки на виконання делегованих державою і власних повноважень органів місцевого самоврядування;
конкретизувати видаткові повноваження місцевих бюджетів у галузях бюджетної сфери (окремі видатки на забезпечення функціонування закладів освіти, охорони здоров'я, культури і мистецтва, соціального захисту та здійснення заходів у відповідних сферах);
перерозподілити видатки між державним та місцевими бюджетами;
переглянути склад видатків місцевих бюджетів, які враховуються та не враховуються при визначенні обсягів міжбюджетних трансфертів;
завершити формування бази Єдиного державного автоматизованого реєстру осіб, які мають право на пільги, для отримання детальної інформації про таких осіб (у тому числі членів їх сімей, що мають право на пільги), перелік пільг, якими вони користуються чи мають на них право, та розмір пільг.
Удосконалення системи регулювання міжбюджетних відносин здійснюватиметься шляхом:
удосконалення методики обчислення видатків місцевих бюджетів, які враховуються при визначенні обсягів міжбюджетних трансфертів, у результаті перегляду існуючих і введення нових коригуючих коефіцієнтів з метою врахування особливостей адміністративно-територіальних одиниць та методики обчислення обсягів субвенцій соціального характеру з державного бюджету місцевим бюджетам;
передбачення у державному бюджеті коштів для місцевих бюджетів на зменшення диференціації у забезпеченні місцевих бюджетів коштами для виконання делегованих повноважень;
запровадження нового механізму формування місцевих бюджетів шляхом передачі на договірних засадах повноважень відповідних рад щодо складення та виконання бюджетів територіальних громад сіл, селищ і міст районного значення, в яких питома вага дотації вирівнювання на планований бюджетний період становить понад 70 відсотків обсягу загального фонду відповідного бюджету, відповідній райдержадміністрації (міському виконавчому комітету);
посилення стимулювання органів місцевого самоврядування до нарощування дохідної бази, для чого необхідно:
здійснити обчислення додаткового фінансового ресурсу, який залишається у розпорядженні місцевих бюджетів, з урахуванням стану виконання прогнозного обсягу доходів, які враховуються при визначенні обсягів міжбюджетних трансфертів, за три останніх звітних періоди;
передбачити у державному бюджеті кошти для розподілу між місцевими бюджетами, які отримують дотацію вирівнювання та щороку нарощують свою дохідну базу;
спрямувати частину коштів від збільшення надходжень до державного бюджету на соціально-економічний розвиток регіонів, що забезпечили таке збільшення.
Для запровадження планування місцевих бюджетів на середньострокову перспективу необхідно:
конкретизувати цілі, завдання, види планування, перелік показників;
визначити порядок взаємодії всіх учасників процесу середньострокового бюджетного планування;
забезпечити врахування показників, передбачених програмами соціально-економічного розвитку на середньострокову перспективу, під час середньострокового бюджетного планування;
урегулювати процедуру врахування показників розвитку місцевих бюджетів на середньострокову перспективу під час підготовки проекту Державного бюджету України на відповідний рік, проведення моніторингу їх виконання з подальшим коригуванням зазначених показників;
розробити теоретико-методологічні засади програмно-цільового методу планування видатків місцевих бюджетів на середньострокову перспективу;
провести експеримент із запровадження елементів програмно-цільового методу складення та виконання місцевих бюджетів в окремих регіонах;
розробити програмну класифікацію видатків і кредитування місцевих бюджетів;
скласти типовий перелік бюджетних програм та показників їх виконання органами місцевого самоврядування у частині делегованих повноважень;
удосконалити процедуру казначейського обслуговування місцевих бюджетів.
Посилення інвестиційної складової місцевих бюджетів передбачає:
удосконалення порядку та умов надання субвенцій для реалізації інвестиційних проектів і визначення єдиного підходу до розподілу фінансового ресурсу держави з цією метою, системи моніторингу та аналізу використання таких субвенцій;
надання субвенцій для реалізації інвестиційних проектів на засадах конкурентності та фінансової участі місцевих бюджетів у їх реалізації з урахуванням таких критеріїв:
економічна ефективність досягнення цілей проекту із залученням мінімального обсягу бюджетних коштів для його реалізації;
спрямованість субвенцій на створення, приріст чи оновлення основних фондів комунальної форми власності;
рівень забезпечення адміністративно-територіальної одиниці об'єктами соціально-культурної сфери;
забезпечення інвестиційних програм, строк виконання яких перевищує бюджетний період, необхідними коштами з державного та місцевих бюджетів для завершення їх виконання;
програмний підхід до здійснення видатків для реалізації інвестиційних проектів згідно із затвердженими програмами соціально-економічного розвитку відповідної адміністративно-територіальної одиниці;
оптимізацію переліку субвенцій з державного бюджету місцевим бюджетам для реалізації інвестиційних проектів, забезпечення їх спрямування на фінансування пріоритетних напрямів соціально-економічного розвитку регіонів;
сприяння утворенню фондів регіонального розвитку з метою надання фінансової допомоги для розвитку соціальної та інженерної інфраструктури регіонів, джерелом формування яких може бути частина коштів від сплати податку на прибуток підприємств, яка зараховується за місцем провадження виробничої діяльності і місцезнаходженням філій та інших відокремлених підрозділів. Основні засади утворення та функціонування таких фондів визначаються Бюджетним кодексом України;
удосконалення процедури здійснення запозичень до місцевих бюджетів з метою забезпечення ефективності механізму фінансування органами місцевого самоврядування пріоритетних напрямів соціально-економічного розвитку.
Підвищення ефективності управління коштами місцевих бюджетів та посилення контролю і відповідальності за дотримання бюджетного законодавства здійснюється шляхом:
надання органам місцевого самоврядування методичної та консультаційної допомоги з питань реформування місцевих бюджетів;
удосконалення процедури фінансового контролю за дотриманням бюджетного законодавства на всіх стадіях бюджетного процесу його учасниками відповідно до повноважень, визначених законодавством, забезпеченням економного та ефективного управління бюджетними коштами відповідно до встановлених напрямів їх використання;
удосконалення порядку фінансової та адміністративної відповідальності за порушення органами місцевого самоврядування вимог бюджетного законодавства;
запровадження механізму моніторингу та оцінки ефективності здійснення органами місцевого самоврядування їх повноважень, підвищення відповідальності за здійснення таких повноважень;
розроблення системи моніторингу результатів роботи органів місцевого самоврядування в умовах реформування місцевих бюджетів;
запровадження системи щорічної рейтингової оцінки результатів роботи органів місцевого самоврядування з управління бюджетними коштами;
удосконалення процедури здійснення внутрішнього фінансового контролю в бюджетних установах;
активізація роботи органів місцевого самоврядування, спрямованої на підвищення ефективності використання бюджетних коштів (оптимізація мережі бюджетних установ, застосування дієвих методів економії бюджетних коштів тощо).
Висновки за розділом 4
В дипломному дослідженні побудовані кореляційно-регресійні моделі:
між середньою
щомісячною
фактичною
заробітною
платою в Україні
(результативна
ознака) та між
законодавчо
встановленим
рівнем мінімальної
заробітної
плати
(вхідний регулюючий
параметр моделі
- факторний
чинниук впливу)
в України - стійкий
лінійний кореляційний
зв’язок високого
рівня (R2=0,79)
щільності;
зв’язку
між фактичним
рівнем середньомісячної
заробітної
плати в Україні
та
рівнем щомісячного
податку з фізичних
осіб в доходній
частині місцевого
бюджету Петропавлівського
району
(за результатами
2007 - 2009 року);
зв’язку між фактичним рівнем щомісячного податку з фізичних осіб в доходній частині місцевого бюджету Петропавлівського району та рівнем що-місячного загального власного доходу місцевого бюджету Петропавлівського району (за результатами 2007 - 2009 року).
Таким чином, в результаті дипломного дослідження виявлена можливість прогнозування рівня сумарних власних доходів місцевого бюджету Петропавлівського району Дніпропетровської області з використанням законодавчо плануємого рівня мінімальної заробітної плати в Україні. Тобто, основним регулятором доходів місцевих бюджетів є фіскальна політика регулювання мінімального рівня заробітної плати в Україні, що є феноменом "тіньової" економіки України, при якій держава примушує підвищувати рівень заробітної плати методом регулювання її найнижчого рівня.
Значення прогнозу показують, що в кінці 2009 року при законодавчо встановленому рівні мінімальної заробітної плати в 670 грн. /міс. - щомісячний рівень власних доходів бюджету Петропавлівського району становитиме 2,76 млн. грн., у 2012році при мінімумі зарплати в 1000 грн. /міс. - 4,1 млн. грн.
Висновки
Місцеві бюджети є фінансовою базою органів місцевого самоврядування та вирішальним фактором регіонального розвитку. Наявність місцевих бюджетів закріплює економічну самостійність місцевих органів самоврядування, що передбачено Конституцією та Законом України “Про місцеве самоврядування в Україні”, активізує господарську діяльність, дозволяє їм розвивати інфраструктуру на підвідомчій території, розширювати економічний потенціал регіону, виявляти і використовувати резерви фінансових ресурсів.
Економічна сутність місцевих бюджетів проявляється в їх призначенні, а саме:
формування грошових фондів, які є фінансовим забезпеченням діяльності місцевих органів влади;
розподіл і використання цих фондів між галузями народного господарства;
контроль за фінансово-господарською діяльністю підприємств та організацій, підвідомчих цим органам влади.
Як економічна категорія, місцеві бюджети відображають обумовлену адміністративним поділом і бюджетним устроєм держави сфери економічних відносин суспільства, пов’язаних із формуванням, розподілом і використанням централізованих грошових коштів, що знаходяться у розпорядженні місцевих органів влади і призначених для соціально - економічного розвитку конкретних регіонів країни.
Проведений в дипломному дослідженні аналіз рівня та динаміки надходь-жень коштів в місцевий бюджет Петропавлівського району Дніпропетровської області за 2007 - 2009 роки показав, що:
Обсяг щомісячних власних надходжень в місцевий бюджет району зріс з рівня 1,5 млн. грн. / місяць за січень 2007 року до рівня 3,3 млн. грн. /мі сяць за грудень 2008 року;
у першому кварталі 2009 року рівень щомісячних власних надходжень в місцевий бюджет району різко знизився до 2,5 млн. грн. / місяць;
графік сумарних власних надходжень в місцевий бюджет району пов-ністю повторює характер графіка надходження податку з доходів фізичних осіб в місцевий бюджет району, а рівень податку з доходів фізичних осіб показує його визначальний характер для кошика власних доходів місцевого бюджету;
планування власного кошика доходів в місцевий бюджет виконується в "ручному" режимі, оскільки передбачити хвилеобразний тип падіння податку з доходів фізичних осіб на зимовий період можливо тільки за рахунок прогно-зування відсутності доходів працівників у сільськогосподарських підприєм-ствах району в зимовому періоді;
графік фактичного надходження коштів в місцевий бюджет за 2007 - 2008 роки та плановий характер хвилі очікуємих доходів в місцевий бюджет 2009 року у другій половині року після початку збирання та продажу врожаю нового року підтверджують принципово сезонний характер сільськогосподарсь-кого району;
виділення в Петропавлівському районі окремого бюджету промисло - во - щахтарського м. Першотравенськ з цілорічним графіком добутку та прода-жу вугілля приводить до необхідності у першому півріччі кожного року плану-вати "анти хвилевий" характер дотації з бюджетів вищого рівня на перше пів-річчя року для компенсації специфіки надходження власних доходів в місце-вий бюджет Петропавлівського району;
слід відмітити, що фактичний обсяг податку з доходів фізичних осіб за перший квартал 2009 року перевищує песимістичний рівень плану, основа-ний на планових очікуваннях зниження обсягів роботи підприємств переработ-ки врожаю 2008 року на підприємствах району.
результати аналізу рівня дотаційності міського бюджету Петропав-лівського району у 2004 - 2007 роках свідчать про катастрофічну нестачу дже-рел власного кошика доходів (дотаційність від 70,5% у 2004 році та зниження рівня до 55,3% у 2007 році).
Аналіз дотаційності та сезонного характеру власних надходжень в місцевий бюджет Петропавлівського району показує, що дотаційність визвана неоптимальною структурою розподілу промислових та сільськогосподарських джерел надходження бюджетних платежів, а також нестачею джерел бюджет-них надходжень на території сільськогосподарського району в умовах відсут-ності податку на власність.
Як показав аналіз структур власних надходжень при формуванні доход-ної частини міського бюджету Петропавлівського району Дніпропетровської області у 2007 - 2009 роках, основним фактором впливу є рівень податку з доходів фізичних осіб, оскільки його питома вага становить:
83,51% за 2007 рік;
87,04% за 2008 рік;
88,33% за 2009 рік;
Тобто структурна частка податку з доходів фізичних осіб зросла з 2007 до 2009 року на 5%. Питома вага інших найбільших податків є малою чи незнач-ною і становить:
Плата за землю з юридичних осіб - 5,26% (2007) - 3,56% (2009);
Плата за землю фізичних осіб - 2,9% (2007) - 3,0% (2009);
Єдиний податок з юридичних осіб - 1,01% (2007) - 0,3% (2009);
Єдиний податок з фізичних осіб - 0,54% (2007) - 0,66% (2009);
Фіксований сільськогосподарський податок - 2,18% (2007) - 0,98% (2009);
Місцеві податки та збори - 1,13% (2007) - 0,97% (2009);
Транспортний податок - 1,98% (2007) - 0,89% (2009);
Як показав аналіз внутрішньої структури податку з фізичних осіб у Пет-ропавлівському районі за 2007 - 2009 роки, питома вага податку з доходів най-маних працівників займає частки 98,61% (2007) - 97,56% (2009). Таким чином ми практично на 98% маємо показник, який характеризує заробітну плату най-маних працівників.
В дипломному дослідженні побудовані кореляційно-регресійні моделі:
між середньою
щомісячною
фактичною
заробітною
платою в Україні
(результативна
ознака) та між
законодавчо
встановленим
рівнем мінімальної
заробітної
плати
(вхідний регулюючий
параметр моделі
- факторний
чинниук впливу)
в України - стійкий
лінійний кореляційний
зв’язок високого
рівня (R2=0,79)
щільності;
зв’язку
між фактичним
рівнем середньомісячної
заробітної
плати в Україні
та
рівнем щомісячного
податку з фізичних
осіб в доходній
частині місцевого
бюджету Петропавлівського
району
(за результатами
2007 - 2009 року). Лінійна
модель кореляційного
зв’язку вище
середнього
рівня щільності
(R2=0,695);
зв’язку між фактичним рівнем щомісячного податку з фізичних осіб в доходній частині місцевого бюджету Петропавлівського району та рівнем щомісячного загального власного доходу місцевого бюджету Петропавлівсь-кого району (за результатами 2007 - 2009 року). Лінійна модель кореляційного зв’язку високого рівня щільності (R2=0,977).
Практична цінність отриманих результатів дипломного дослідження полягає в виявлені можливості прогнозування рівня сумарних власних доходів місцевого бюджету Петропавлівського району Дніпропетровської області з використанням законодавчо плануємого рівня мінімальної заробітної плати в Україні. Тобто, основним регулятором доходів місцевих бюджетів є фіскальна політика регулювання мінімального рівня заробітної плати в Україні, що є феноменом "тіньової" економіки України, при якій держава примушує підвищувати рівень заробітної плати методом регулювання її найнижчого рівня.
Значення прогнозу показують, що в кінці 2009 року при законодавчо встановленому рівні мінімальної заробітної плати в 670 грн. /міс. - щомісячний рівень власних доходів бюджету Петропавлівського району становитиме 2,76 млн. грн., у 2012році при мінімумі зарплати в 1000 грн. /міс. - 4,1 млн. грн.
Список використаних джерел
1. Бюджетний Кодекс України від 21 червня 2001 року № 2542-III // Із змінами і доповненнями, внесеними законами України станом від 5 березня 2009 року N 1075-VI
2. Закон України “Про місцеве самоврядування” від 21 травня 1997 року N 280/97-ВР // Із змінами станом від 25 грудня 2008 року N 806-VI
3. ЗАКОН УКРАЇНИ "Про Державний бюджет України на 2009 рік" від 26 грудня 2008 рокуN 835-VI // Із змінами і доповненнями, внесеними Зако-нами України станом від 17 березня 2009 року N 1131-VI
4. Закон України “ Про Державний бюджет України на 2008 рік та про внесення змін до деяких законодавчих актів України ” від 28 грудня 2007 року № 107-VI // Із змінами і доповненнями, внесеними Законами України станом від 12 грудня 2008 року N 659-VI
5. Закон України “ Про Державний бюджет України на 2007 рік" від 19 грудня 2006 року № 489-V // Із змінами і доповненнями, внесеними Законами України станом від 1 червня 2007 року № 1119-V
6. Закон України “Про Державний бюджет України на 2006 рік" від20 грудня 2005 року № 3235-IV // Із змінами і доповненнями, внесеними Законами України станом від 14 листопада 2006 року № 338-V
7. Закон України “Про Державний бюджет України на 2005 рік" від 25 березня 2005 року № 2505-IV // Із змінами і доповненнями, внесеними Законами України станом від 20 грудня 2005 року № 3234-IV
8. Закон України "Про Державний бюджет України на 2004 рік" від 27 листопада 2003 р. № 1344-IV // Із змінами і доповненнями, внесеними Законами України станом