Анализ налогов и расчетов с бюджетом
Прибыль (убыток) от реализации основных средств определяется как положительная (отрицательная) разница между выручкой, полученной от реализации основных средств, уменьшенной на суммы налогов и сборов, уплачиваемых, согласно установленному законодательными актами порядку, из выручки, полученной от реализации товаров (работ, услуг), и остаточной стоимостью основных средств, а также затратами по реализации основных средств.
Безвозмездная передача товаров (работ, услуг) и иных ценностей (в том числе товарно-материальных ценностей, нематериальных активов, ценных бумаг) в пределах одного собственника по его решению или уполномоченного им органа в объем реализации не включается.
При определении прибыли от реализации товаров принимаются издержки, приходящиеся на фактически реализованные товары.
В состав доходов от внереализационных операций включаются доходы, поступившие в собственность получателя от операций, непосредственно не связанных с производством товаров (работ, услуг) включая доходы, полученные от операций по сдаче имущества в аренду (лизинг), а также безвозмездно полученные денежные средства и иные ценности (в том числе основные средства, товарно-материальные ценности, нематериальные активы, ценные бумаги), кроме передачи этих ценностей в пределах одного собственника.
В состав доходов от внереализационных операций для целей налогообложения не включаются:
1) средства, поступающие из созданных в соответствии с законодательством Республики Беларусь фондов и бюджета Республики Беларусь и использованные по целевому назначению. Суммы средств, поступившие из внебюджетных и централизованных фондов и используемые не по целевому назначению, взимаются в бюджет со взысканием санкций в двойном размере;
2) у организаций, финансируемых из бюджета (бюджетных организаций), общественных и религиозных организаций (объединений), иных некоммерческих организаций, созданных в соответствии с законодательством:
а) вступительные, паевые и членские взносы в размерах, предусмотренных уставами;
б) имущество и денежные средства, безвозмездно полученные от юридических и физических лиц Республики Беларусь и использованные по целевому назначению. Указанное имущество и денежные средства, использованные не по целевому назначению, подлежат налогообложению в общем порядке. Если целевое назначение этого имущества и денежных средств не определено передающей стороной, они используются на выполнение задач, определенных уставами общественных и религиозных организаций (объединений), иных некоммерческих организаций, созданных в соответствии с законодательством, учредительными документами организаций, финансируемых из бюджета (бюджетных организаций);
в) доходы (проценты) от хранения денежных средств, указанных в подпунктах "а" и "б", на расчетных, текущих и других счетах в учреждениях банков;
3) взносы в уставный фонд, которые производятся участниками (акционерами) в порядке, установленном законодательством;
4) средства, полученные плательщиками в порядке долевого участия в строительстве жилья, содержании объектов непроизводственной сферы и использованные по целевому назначению;
5) доходы, полученные участниками простого товарищества или хозяйственной группы при возврате их вкладов в эти товарищество или группу, а также при распределении прибыли простого товарищества или хозяйственной группы, остающейся после налогообложения;
6) доходы, являющиеся объектом налогообложения налогом на доходы, полученные участниками (акционерами) организаций, а также имущество, возвращенное собственнику либо участнику организации при ее ликвидации или выходе из состава участников, ранее внесенное в качестве вклада в уставный фонд этой организации, в части увеличения его стоимости, полученной в результате переоценки, проведенной в установленном законодательством порядке в процессе деятельности данной организации;
7) суммы средств, получаемые на содержание аппарата управления объединениями (концернами), созданными по решению Правительства Республики Беларусь, от организаций, входящих в состав этих объединений (концернов), перечисляемые этими организациями из прибыли, остающейся после налогообложения.
К расходам от внереализационных операций, учитываемым для определения облагаемой налогом прибыли в порядке, определенном в настоящем пункте, относятся:
1. расходы по аннулированным производственным заказам (договорам), по производствам, не давшим продукции;
2. отчисления в резервы по сомнительным долгам по расчетам с другими организациями, а также с отдельными лицами, подлежащие резервированию в соответствии с законодательством; восстановление резерва при восстановлении сомнительных долгов;
3. суммы штрафов, пеней, неустоек и других видов санкций за нарушение условий договоров (учитываются в составе внереализационных расходов при определении облагаемой налогом прибыли в том отчетном периоде, в котором указанные средства перечислены с банковского счета организации);
4. суммы возмещения убытков;
5. убытки от списания дебиторской задолженности, по которой срок исковой давности истек, и других долгов, нереальных для взыскания;
6. суммы недостач, потерь и порчи активов в соответствии с законодательством, в том числе произошедшие сверх норм естественной убыли, утвержденных в порядке, установленном законодательством, виновники которых не установлены или суд отказал во взыскании с них;
7. отрицательные курсовые разницы, возникающие при переоценке имущества и обязательств, в порядке, установленном законодательством;
8. расходы, связанные с рассмотрением дел в судах;
9. не компенсируемые виновной стороной потери от простоев по внешним причинам;
10. потери от уценки производственных запасов и готовой продукции;
11. убытки по операциям с тарой;
12. потери и расходы в связи с чрезвычайными обстоятельствами хозяйственной деятельности (пожар, авария, стихийное бедствие, потери от остановки производства и т.п., включая затраты, связанные с предотвращением или ликвидацией последствий стихийных бедствий);
13. расходы по сдаче в аренду (лизинг) имущества (учитываются при определении облагаемой налогом прибыли в том отчетном периоде, к которому относятся аналогичные доходы.
14. другие расходы, не связанные с производством и реализацией продукции (работ, услуг).
Далее определяется прибыль, подлежащая налогообложению. Она формируется следующим образом:
|
Прибыль, подлежащая налогообложению |
= |
Балансовая прибыль. |
- |
Выплаты (дивиденды), облагаемы налогом на доходы |
- |
Налог на недвижимость |
К выплатам (дивидендам) относятся:
выплаты участнику (акционеру) организации при ее ликвидации либо при выходе участника (акционера) из состава участников организации в денежной или натуральной форме и в размере, превышающем сумму его взноса (вклада) в уставный фонд, определенную без учета увеличения такого взноса (вклада), произведенного за счет собственных источников этой организации. При этом размер выплат участнику (акционеру) и сумма его взноса (вклада) подлежат пересчету в доллары США по курсу, установленному Национальным банком Республики Беларусь соответственно на день выплат и на день внесения взноса (вклада). Для участника (акционера) коммерческой организации с иностранными инвестициями сумма взноса (вклада) определяется с учетом суммы разницы, зачисленной в резервный фонд такой организации;
выплаты участникам (акционерам) организации в виде долей (паев, акций) этой же организации, а также в виде увеличения номинальной стоимости акций (паев), произведенного за счет собственных источников организации, если такие выплаты изменяют процентную долю участия в уставном фонде организации хотя бы одного из участников (акционеров).
Кроме этого прибыль подлежащая налогообложению уменьшается на сумму налога на недвижимость исчисленного в соответствии с Законом РБ от 23 декабря 1991г "О налоге на недвижимость" с учетом изменений и дополнений, внесенных Законом от 28 декабря 2002г., Инструкцией "О порядке исчисления и уплаты налога на недвижимость юридическими липами" ГНК РБ от 10.05.2000г. №40 с изменениями и дополнениями.
Следующим этапом является определение прибыль налогооблагаемой:
|
Прибыль налогооблагаемая |
= |
Прибыль, подлежащая налогообложению |
- |
Льготируемая прибыль |
Льготы, применяемые при исчислении прибыли зависят от организационно-правовой формы предприятия и будет рассмотрена далее.
|
Налог на прибыль |
= |
Прибыль налогооблагаемая * ставка налога на прибыль (24%) |
|
100% |
В соответствии со ст.4 Закона Республики Беларусь от 22 декабря 1991 г. N 1330-XII "О налогах на доходы и прибыль" прибыль организаций облагается налогом по ставке 24 процента.
Транспортный сбор:
|
Транспортный сбор |
= |
(Прибыль налогооблагаемая - налог на прибыль) * 4% |
|
100% |
В соответствии со ст.10 Закона Республики Беларусь от 29 декабря 2003 г. N 259-З "О бюджете Республики Беларусь на 2004 год" (Зарегистрировано в Национальном реестре правовых актов Республики Беларусь 30 декабря 2003 г. N 2/1008) налоговые ставки устанавливаются в размере, не превышающем (по совокупности) 4 процентов налоговой базы
Таким образом, чистая прибыль предприятия будет равна:
|
Чистая прибыль, остающаяся в распоряжении предприятия |
= |
Балансовая прибыль. |
- |
Налог на недвижимость |
- |
Налог на прибыль |
- |
Транспортный сбор |
В соответствии со ст.62 Закона Республики Беларусь от 14 декабря 1990 г. N 462-XII "О предприятиях" (в ред. Законов Республики Беларусь от 23.04.1992 N 1620-XII, от 27.01.1993 N 2131-XII, от 29.06.1993 N 2451-XII, от 10.12.1993 N 2634-XII, от 17.11.1997 N 93-З, от 31.12.1997 N 115-З, от 14.05.2001 N 16-З) (Зарегистрировано в Национальном реестре правовых актов Республики Беларусь 15 марта 2001 г. N 2/278)"прибыль, остающаяся у предприятия после уплаты налогов и других платежей в бюджет (чистая прибыль), поступает в полное его распоряжение. Предприятие самостоятельно определяет направления использования чистой прибыли, если иное не предусмотрено уставом".
2.2 Характеристика анализируемого предприятия
Открытое акционерное общество "Витебск" осуществляет свою деятельность с августа 1996 года.
Предприятие является самостоятельным хозяйствующим субъектом, действует на принципах хозрасчета, является юридическим лицом, имеет обособленное имущество, самостоятельный баланс, счета в банках (расчетный счет в национальной валюте РБ, и валютный счет в российских рублях).
Основной целью деятельности предприятия является хозяйственная деятельность, направленная на получение прибыли. Цель образования и виды деятельности определены в соответствии с Уставом предприятия:
Оптовая торговля;
Розничная торговля.
Имущество предприятия составляют его основные фонды и оборотные средства, а также иные ценности, стоимость которых отражается в самостоятельном балансе предприятия.
Уставный фонд предприятия составляет 36,547 млн. рублей.
За 2003г. ОАО "Витебск" получило прибыль в сумме 62,098 млн. рублей. Прибыль от реализации товаров составила 32,584 млн. рулей, валовой доход - 652,250 млн. рублей, объем реализации составил при этом 4752,956 млн. рублей (Приложения 1.2).
Товарооборот ОАО "Витебск" в действующих ценах составил за 2001г 2800,524 млн. рублей, за 2002г. - 3833,060 млн. рублей, за 2003г. - 4752,956 млн. рублей.
Динамика товарооборота определяется в сопоставимых ценах при помощи индекса цен. Средний индекс цен за 2002г. к декабрю 2001г. составил 115,9%, за 2003г. к декабрю 2002г. - 114%. Таким образом, товарооборот в сопоставимых ценах составил: за 2001г. - 2800,524 млн. рублей, за 2002г. - 3307,213 млн. рублей, за 2003г. - 3597,290 рублей.
Валовой доход от реализации товаров представляет собой торговую надбавку, относящуюся к реализованным товарам, и составляет разность между выручкой от реализации (продажной стоимостью реализованных товаров) и покупной стоимостью проданных товаров.
Валовой доход ОАО "Витебск" за 2001г. составил 479,408 млн. рублей, за 2002г. - 552,020 млн. рублей, за 2003г. - 652,250 млн. рублей.
Прибыль от реализации товаров в торговых организациях рассчитывается как разность между валовым доходом и издержками обращения, относящихся к реализованным товарам.
Прибыль от реализации товаров за 2001г. составила 40,267 млн. рублей, за 2002г. - 42,232 млн. рублей, 2003г. - 32,584 млн. рублей.
Несмотря на то, что товарооборот и валовой доход ОАО "Витебск" за период 2001-2003гг. выросли, прибыль от реализации уменьшилась. Это связано, прежде всего, с ростом коммерческих расходов.
Рентабельность - показатель эффективности деятельности организации, выражающий относительную величину прибыли и характеризующий степень отдачи средств. Рентабельность продаж определяется как отношение результата от реализации товаров к выручке от реализации товаров и показывает, сколько прибыли приходится на единицу реализованных товаров. В ОАО "Витебск" отражается уменьшение этого показателя с 0,011 до 0,007.
Значение показателя рентабельности продаж в ОАО "Витебск" очень низкое. В 2001г. рентабельность продаж равна 1,44%, в 2002г. - 1,1%, в 2003г. значение данного показателя упало до 0,68%.
Балансовая прибыль ОАО "Витебск" за 2001г. составила 43,619 млн. рублей, за 2002г. - 50,323 млн. рублей, 2003г. - 62,098 млн. рублей.
В организации растет эффективность труда. Если за 2001г. на одного среднесписочного работника приходилось 20,004 млн. рублей товарооборота, то за 2002г. - 24,571 млн. рублей, 2003г. - 27,633 млн. рублей.
Эффективность использования материально-технической базы организации характеризуется объемом товарооборота на 1 кв. м. торговой площади. Этот показатель составил за 2001г.1,334 млн. рублей, за 2002г. - 1,825 млн. рублей, 2003г. - 2,263 млн. рублей. Рентабельность основных производственных фондов и рентабельность товарных запасов определяется как отношение балансовой прибыли соответственно к среднегодовой величине основных производственных фондов и среднегодовой величине товарных запасов. Данные по всем показателям, характеризующий товарооборот ОАО "Витебск" сведены в таблицу в приложении 3.
2.3 Анализ облагаемой налогом прибыли
Эффективность функционирования предприятия зависит не только от размера получаемой прибыли, но и от характера ее распределения. Одна часть прибыли в виде налогов и сборов поступает в бюджет государства и используется на нужды общества, а вторая часть остается в распоряжении предприятия и используется на расширение производства, создание резервных фондов и т.д. [10, 67с.].
В процессе анализа необходимо изучить факторы изменения величины налогооблагаемой прибыли. Для анализа используются Закон о бюджете РБ, Устав предприятия, данные отчета о прибылях и убытках.
Таблица 1. Расчет налогооблагаемой прибыли
|
Показатель |
Сумма, тыс. руб. |
||
|
2002г. |
2003г. |
∆ |
|
|
1. Прибыль от реализации продукции и услуг |
42 232 |
32 584 |
-9 648 |
|
2. Проценты к уплате |
-2 614 |
-3 518 |
-904 |
|
3. Сальдо внереализационных доходов и расходов |
10 705 |
33 032 |
+22 327 |
|
4. Налогооблагаемая прибыль |
50 323 |
62 098 |
+11 775 |
Данные таблицы 1 показывают, что сумма налогооблагаемой прибыли увеличилась на 11 775 тыс. руб. На изменение ее суммы влияют объем реализации продукции, себестоимость продукции, цены реализации. Используя данные факторного анализа прибыли от реализации продукции, прочих внереализационных доходов и расходов (данные таблицы 1), мы можем определить, как влияют эти факторы на изменение суммы налогооблагаемой прибыли.
Таблица 2. Факторы изменения налогооблагаемой прибыли
|
Фактор |
Изменение налогооблагаемой прибыли |
|
|
тыс. руб. |
в% к итогу |
|
|
1. Прибыль от реализации продукции |
-9 648 |
-82,1 |
|
1.1 Объем реализации продукции |
+65 730 |
+559,2 |
|
1.2 Структура реализованной продукции |
+217 800 |
+1 852,8 |
|
1.3 Средние цены реализации |
+526 488 |
+4 478,8 |
|
1.4 Себестоимость продукции |
-819 666 |
-6 972,9 |
|
2. Проценты к уплате |
-904 |
-7,7 |
|
3. Сальдо внереализационных доходов и расходов |
+22 327 |
+189,8 |
|
3.1 Штрафы и пени полученные |
+32 |
+0,3 |
|
3.2 Штрафы и пени уплаченные |
-5 285 |
-45,0 |
|
3.3 Сальдо доходов и расходов от продажи валюты |
+19 009 |
+161,7 |
|
3.4 Сальдо доходов и расходов от курсовых разниц |
+9 825 |
+83,5 |
|
3.5 Потери от уценки и недостач материальных ценностей |
- 1 254 |
-10,7 |
|
Итого: |
+11 755 |
100 |
Из таблицы 2 видно, что сумма налогооблагаемой прибыли увеличивается в основном за счет повышения уровня отпускных цен и удельного веса более дорогой продукции в общем объеме продаж. Рост себестоимость продукции, выплата штрафов и пени, убытки от уценки и недостач материальных ценностей способствовали сокращению суммы налогооблагаемой прибыли.
2.4 Анализ состава и структуры налогов
Таблица 3. Анализ состава налогов ОАО "Витебск"
|
Источник уплаты |
Наименование налога |
Сумма тыс. руб. |
Удельный вес% |
||||
|
2002г. |
2003г. |
+, - |
2002г. |
2003г. |
+, - |
||
|
Налоги, включаемые в себестоимость продукции |
1. Отчисления в Фонд социальной защиты населения |
5 247 |
9 444 |
+4 197 |
8,0 |
10,7 |
+2,7 |
|
2. Единый платеж по чрезвычайному налогу и в Фонд содействия занятости |
749 |
1 349 |
+600 |
1,1 |
1,5 |
+0,4 |
|
|
3. Экологический налог |
26 |
386 |
+360 |
0,1 |
0,4 |
+0,3 |
|
|
Итого: |
6 022 |
11 179 |
+5 157 |
9,2 |
12,6 |
+3,4 |
|
|
Выручка от реализации |
1. НДС |
35 652 |
47 364 |
+11 712 |
54,5 |
53,3 |
-1,2 |
|
2. Отчисления в республиканские бюджетные фонды |
3 565 |
4 826 |
+1 261 |
5,4 |
5,4 |
0 |
|
|
3. Целевой сбор в местные бюджетные фонды |
4 367 |
5 980 |
+1 613 |
6,7 |
6,7 |
0 |
|
|
Итого: |
43 584 |
58 170 |
+14 586 |
66,6 |
65,4 |
-1,2 |
|
|
Прибыль |
1 Налог на прибыль |
12 077 |
14 903 |
+2 826 |
18,4 |
16,8 |
-1,6 |
|
2. Транспортный сбор |
3 699 |
4 545 |
+846 |
5,7 |
5,1 |
-0,6 |
|
|
3. Налог на недвижимость |
36 |
28 |
-8 |
0,1 |
0,1 |
0 |
|
|
Итого: |
15 812 |
19 476 |
+3 664 |
24,2 |
22,0 |
-2,2 |
|
|
ВСЕГО |
65 418 |
88 825 |
+23 407 |
100 |
100 |
-- |
|
Из таблицы 3 видно, что практически все налоги в 2003г. выше, чем в 2002г. Уменьшается только сума налога на недвижимость. Это связано с тем, что предприятие не приобретало в 2003г. основные средства, не производило модернизацию имеющихся основных средств, таким образом, сумма остаточной стоимости по основным средствам уменьшилась.
На величину налогов, уплачиваемых из выручки от реализации, влияют изменение величины выручки и ставок налогов. В 2002 и 2003 годах ставки налогов из выручки не изменились, поэтому увеличение данных налогов происходит исключительно за счет увеличения выручки от реализации продукции. С 1 января 2004г. законодательными актами РБ приняты новые ставки налогов.
Налоги, уплачиваемые из прибыли (налог на прибыль и транспортный сбор), могут изменяться за счет величины налогооблагаемой прибыли и ставок налогов. В 2003г. увеличение суммы налогов из прибыли производит за счет увеличения налогооблагаемой прибыли, так как ставки налогов остались такие же, как в 2002г. В 2004г. ставка транспортного сбора определена 4%.
Налоги, исчисленные из фонда заработной платы, в 2003г. увеличиваются за счет увеличения размера фонда заработной платы.
Структура налогов практически не изменилась.
2.5 Анализ образования налогов и расчетов по ним с бюджетом и целевыми бюджетными фондами
В себестоимость продукции (товаров, работ, услуг) в ОАО "Витебск" включаются следующие налоги и отчисления:
Отчисления в Фонд социальной защиты населения.
Единый платеж по чрезвычайному налогу и в Фонд содействия занятости
Экологический налог.
Объектом налогообложения для отчислений в Фонд социальной защиты населения являются все виды выплат в денежном и (или) натуральном выражении, исчисленные в пользу работников по всем основаниям независимо от источников финансирования, за исключением выплат, предусмотренных законодательством; вознаграждения по гражданско-правовым договорам. Ставка налога - 35%.
Объект налогообложения чрезвычайным налогом и обязательными отчислениями в государственный фонд содействия занятости - фонд заработной платы. Ставка налога - 5%.
В ОАО "Витебск" база исчисления по этим двум налогам совпадает. Это - фонд заработной платы.
Суммы отчислений в Фонд социальной защиты населения и единого платежа (О) могут изменяться за счет величины фонда заработной платы (ФЗП) и ставки налога (СН) [11, 129с.]:
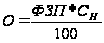
Изменение суммы налога за счет первого фактора определяется следующим образом [12, 266с.]:
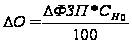
Влияние второго фактора рассчитывается по формуле:
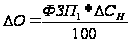
Таблица 4. Анализ влияния факторов на изменение суммы отчислений в Фонд социальной защиты населения и единого платежа по чрезвычайному налогу и в Фонд содействия занятости
|
Фактор |
Сумма, тыс. руб. |
Отчисления в ФСЗН |
Единый платеж |
||||
|
2002г. |
2003г. |
Δ |
расчет |
+, - , тыс. руб. |
расчет |
+, - , тыс. руб. |
|
|
Фонд оплаты труда |
14991 |
26982 |
+11991 |
11991 х 0,35 |
+4197 |
11991 х 0,05 |
+600 |
|
1. Тарифные ставки и оклады |
8582 |
17852 |
+9270 |
9270 х 0,35 |
+3245 |
9270 х 0,05 |
+464 |
|
2. Премии за производственные результаты |
3258 |
4256 |
+998 |
998 х 0,35 |
+349 |
998 х 0,05 |
+50 |
|
3. Оплата ежегодных и дополнительных отпусков |
1256 |
2458 |
+1202 |
1202 х 0,35 |
+421 |
1202 х 0,05 |
+60 |
|
4. Оплата труда совместителей |
1895 |
2416 |
+521 |
521 х 0,35 |
+182 |
521 х 0,05 |
+26 |
На увеличение отчислений в бюджет от фонда оплаты труда, главным образом, влияет повышение тарифных ставок и окладов работников предприятия. Объектом обложения экологическим налогом (налогом за выбросы загрязняющих веществ в окружающую среду от передвижных источников) является объем выводимых в окружающую среду выбросов загрязняющих веществ (объем бензина в тоннах). Сумма экологического налога (НЭ) может изменяться за счет объема выброса загрязняющих веществ (ОВ) и ставки налога (СН):
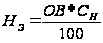
Изменение суммы налога за счет первого фактора определяется следующим образом:
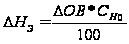
Влияние второго фактора рассчитывается по формуле:
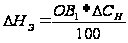
Таблица 5. Анализ влияния факторов на изменение суммы экологического налога
|
Фактор |
2002г. |
2003г. |
Δ |
Расчет |
Изменение налога |
|
1. Объем выбросов, т |
0,85 |
5,22 |
+4,37 |
4,37 х 31 |
+135 |
|
2. Ставка налога, тыс. руб. |
31 |
74 |
+43 |
5,22 х 43 |
+225 |
|
Итого: |
+360 |
За счет увеличения потребления бензина сумма экологического налога увеличилась на 135 тыс. руб., а за счет изменения ставки налога - сумма увеличилась на 225 тыс. руб. Сумма налога на прибыль (НП) может изменяться за счет величины налогооблагаемой прибыли (ПН) и ставки налога на прибыль (Сн).
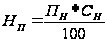
Изменение суммы налога за счет первого фактора определяется следующим образом:
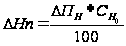
Влияние второго фактора рассчитывается по формуле:
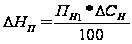
Если уже известно, за счет каких факторов изменилась налогооблагаемая прибыль, то влияние их на сумму налога можно определить умножением ее прироста за счет i-го фактора на базовый уровень ставки налога на прибыль:
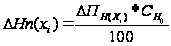
Ставка налога на прибыль 24%.
По данным таблицы 1 произведем расчет влияния факторов на изменение суммы налога на прибыль по приведенной выше формуле.
Таблица 6. Расчет влияния факторов на изменение суммы налога на прибыль
|
Фактор изменения налогооблагаемой прибыли |
Расчет влияния факторов |
Изменение суммы налога, тыс. руб. |
|
1. Прибыль от реализации продукции и услуг |
-9 648 х 0,24 |
-2 316 |
|
2. Проценты к уплате |
-904 х 0,24 |
-218 |
|
3. Сальдо внереализационных доходов и расходов |
+22 327 х 0,24 |
+5 358 |
|
4. Налогооблагаемая прибыль |
+11 775 х 0,24 |
+2 826 |
Из таблицы 6 видно, какие факторы оказали наиболее существенное влияние на изменение суммы налогооблагаемой прибыли и величину налога на прибыль.
Предприятие ОАО "Витебск" не производит отчисления во внебюджетные фонды.
2.6 Выявление резервов роста прибыли предприятия и общие выводы по результатам анализа
Прибыль является основным источником собственных средств фирмы. С одной стороны, прибыль рассматривается как результат деятельности фирмы, с другой, ѕ как основа дальнейшего развития. Для страны прибыль фирм означает наполняемость доходной части бюджета, возможность решения социальных проблем страны или региона [13, 281с.].
Налоговые платежи ОАО "Витебск" образуют значительную статью отрицательного денежного потока. Данная статья имеет высокий уровень неопределенности при планировании дальнейшего развития предприятия, поскольку она в малой степени определяется процессом деятельности предприятия и практически не поддается мерам его воздействия. С этой точки зрения имеющиеся потенциальные резервы роста доходной части денежных средств и часть накопленных денежных средств могут быть рассмотрены в качестве страховой суммы статьи расходной части "Налоговые платежи в бюджет".
Резервами увеличения денежного потока предприятия могут быть:
Изменение системы налогов;
Изменение ставок налогообложения;
Изменение системы налоговых льгот.
В 2004 году произошли значительные изменения ставок налогообложения. В частности, уменьшилась ставка НДС с 20 до 18%, ставка транспортного сбора с 5 до 4%. Исходя из этого, можно рассчитать резерв увеличения денежного потока ОАО "Витебск" по НДС и транспортному сбору.
Определим резерв увеличения денежного потока за счет снижения ставки НДС:
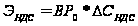
где Э - экономия денежных средств, тыс. руб.;
ВР0 - выручка от реализации в 2003г., тыс. руб.;
ΔСНДС - изменение ставки налога, %.
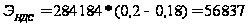 тыс. руб.
Определим резерв увеличения денежного потока за счет снижения ставки транспортного сбора:
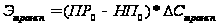
где Э - экономия денежных средств, тыс. руб.;
ПР0 - налогооблагаемая прибыль в 2003г., тыс. руб.;
НПо - налог на прибыль в 2003г., тыс. руб.;
ΔСтрансп - изменение ставки налога, %.
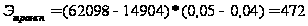 тыс. руб.
Общая сумма снижения налоговых платежей в 2004г. планируется в размере 57309 тыс. руб.
Таким образом, уменьшение налоговых платежей предприятия по сравнению с размером налоговых платежей в 2003г. создаст эффект налоговой экономии, т.е. предприятие получит дополнительную прибыль, которая может быть направлена предприятием на собственные цели (развитие, обновление собственной производственной базы, выплату прими по итогам очередного финансового года и т.д.).
Глава 3. Основные направления совершенствования системы налогообложения в РБ
3.1 Основные направления налоговой реформы в РБ
Одним из основных направлений совершенствования действующей системы налогообложения является проведение продуманной налоговой реформы.
Что же должна представлять собой в сегодняшних условиях налоговая реформа? Думается, что здесь не следует вести речи о радикальных изменениях. Имеется в виду укрепление налоговой системы, ее совершенствование. Нужно существенно повысить качество планирования и финансирования государственных расходов, укрепить доходную базу бюджетной системы, создать необходимые механизмы контроля за эффективностью использования государственных финансовых ресурсов. Основная задача этого этапа - обеспечение налоговыми доходами минимизации дефицита консолидированного бюджета с тем, чтобы за счет внутренних и внешних источников и приемлемой степенью надежности финансировать экономическое развитие страны [14, 19с.].
Основные направления налоговой реформы в Республике Беларусь в этом общем контексте видятся следующими:
1) ослабление налогового бремени и упрощение налоговой системы путем отмены низкоэффективных налогов и отчислений во внебюджетные фонды; (для примера можно привести отмену дифференцированной шкалы подоходного налога с доходов физических лиц).
2) расширение налоговой базы благодаря отмене ряда налоговых льгот, расширению круга плательщиков налогов и облагаемых доходов в соответствии с принципом “налоговой справедливости”;
Характерной чертой налогового законодательства РБ является наличие огромного количества льгот по налогам и сборам. К примеру по налогу на прибыль государством установлено большое количество льгот, связанное с внедрением новых основных фондов, направленных на повышение эффективности производства. Следует также отметить тот факт, что при ввозе основных фондов для производственных целей предприятия получают льготы по таможенным платежам и сборам. Рассмотрим пример: в соответствии с п.2.4 Декрета президента № 11 от 19.04.2002. "основные фонды, приобретаемые за счет кредитов по линии Европейского Банка Реконструкции и Развития при ввозе на таможенную территорию РБ освобождаются от налогообложения таможенными пошлинами и платежами".
Безусловно наличие таких льгот способствует привлечению иностранных инвестиций в РБ, однако порядок получения льготы довольно сложен и запутан.
3) решение комплекса проблем, связанных со сбором налогов и контролем за соблюдением налогового законодательства.
На данный момент целесообразно:
унифицировать прямое налогообложение всех юридических лиц, перейдя от налога на доход банков и страховых компаний к налогообложению их прибыли (увеличив для этих категорий налогоплательщиков ставку налогообложения);
расширить меры по налоговому стимулированию инвестиционного процесса и преимущественного направления предприятиями средств на развитие, совершенствование и расширение производства, развитие малого бизнеса, поддержку аграрного сектора;
усилить социальную направленность налогов. Для этого нужно постоянно увеличивать, с одной стороны, необлагаемый минимум доходов граждан, а с другой - ставку подоходного налога лиц с очень высокими доходами, а также расширить круг подакцизных предметов роскоши и повысить ставки акцизов на них.
В перспективе, когда будет обеспечена финансовая стабилизация и в полную силу задействованы рычаги рыночной саморегуляции экономики, можно ставить вопрос о формировании сбалансированной (с изменением некоторых акцентов) системы взимания налогов, выполняющей не только фискальную (для обеспечения потребностей государства), но