Інформаційно-аналітична система податкової служби України
1. Основні завдання, структура та концепція функціонування
Україна сьогодні знаходиться на етапі формування податкової системи, основна задача якої — створити умови для розвитку підприємництва і на цій основі забезпечити найповніше задоволення державних і соціальних потреб населення. Основна передумова створення такої системи: відносини між державою і підприємцем повинні бути паритетними і взаємовигідними, регулюватися тільки через збалансовану систему оподаткування. Для реформування існуючої податкової системи однією з найважливіших складових є інформатизація, впровадження сучасних інформаційних технологій на всіх рівнях ієрархічної структури Державної податкової служби (ДПС)
Відповідно до Національної програми інформатизації та Концепції інформатизації податкової служби України створюється та вдосконалюється інформаційно-аналітична система ДПС. За своєю суттю інформаційно-аналітична система (ІАС) податкової служби — це сукупність інформаційних служб, програмних комплексів і БД для забезпечення процесів адміністрування податків. При вирішенні будь-яких питань, що стосуються цієї проблеми, слід дотримуватися принципів сумісності об’єктів інформатизації ДПС та інших органів державного управління, у тому числі Міністерства фінансів, Державного казначейства, Державної митної служби, НБУ та установ банків, органів внутрішніх справ, прокуратури, судів, органів Державної адміністрації.
Основними завданнями, вирішення яких покладається на ІАС ДПС, є:
забезпечення контролю за повним і своєчасним надходженням коштів до бюджетів;
підвищення оперативності, достовірності та якості інформації, яка використовується для прийняття рішень;
реалізація принципово нової технології взаємодії між платниками податків і податковою адміністрацією — «електронної звітності», що дасть змогу суттєво знизити витрати на перевірку звітних документів платників податків, значною мірою скоротити витрати часу платників податків на взаємодію з податковою адміністрацією, а також сформувати бази даних для аналізу господарської діяльності;
створення сучасних технологій розподіленого оброблення даних з можливістю реплікацій даних і постійного віддаленого доступу до ЦБД з ДПІ районного рівня для оперативного отримання інформації про кожного із зареєстрованих платників;
створення центральної бази даних ДПА України як елементу міжвідомчої системи обміну даними з різними зацікавленими відомствами та організаціями;
аналіз економічного стану підприємств, регіонів, галузей у різноманітних розрізах для вироблення науково-обґрунтованих рішень з питань податкової політики;
проведення суттєвої «математизації» аналітичної діяльності різних підрозділів податкових адміністрацій всіх рівнів, насамперед, в діяльності центрального апарату, з широким використанням в аналітичних задачах апарату математичної статистики;
розроблення технології нагромадження динаміки змін податкових показників (звітність) і впровадження адекватних методів їх аналізу:
одномірного та багатомірного кореляційного аналізу, який допоможе виявити кількісні особливості процесу, що вивчається, та динамічні характеристики взаємозв’язку між процесами;
регресійного аналізу на основі пасивних спостережень і планів активного експерименту, результатом якого виступають зручні параметричні моделі процесів, які, в свою чергу, є базою для застосування методів прогнозування, без якого неможливе ефективне керування;
спектрального аналізу динаміки змін податкових показників, який допоможе науково обґрунтувати періодичність їх спостереження;
створення на основі сучасних технологій системи інформування населення з метою підвищення податкової грамотності і запобігання численним фактам ненавмисного порушення податкового законодавства.
Структура ІАС ДПС — ієрархічна, трирівнева. Вона включає: районний, обласний і державний (центральний) рівні, або відповідно оперативний, тактичний і стратегічний рівні. На кожному рівні створено локальні системи оброблення даних, які в свою чергу поділяються на забезпечувальні та функціональні підсистеми. Забезпечувальні підсистеми є типовими за складом і функціями. До них належать підсистеми інформаційного, технічного, програмного, математичного, організаційного, правового забезпечення. Функціональні підсистеми розрізняються за функціями або структурними підрозділами управління. Перелік функціональних підсистем характерний для кожного рівня. У підсистемах виділено автоматизовані робочі місця (їхній склад і перелік автоматизованих функцій розглядатимуться в інших підрозділах). Для кожного рівня характерний свій склад не тільки автоматизованих функцій і АРМ, а й підсистем.
На районному рівні здійснюються:
поповнення і підтримка Державного реєстру фізичних осіб;
збирання первинної оперативної інформації від платників податків, банків інших установ, зафіксованих на паперових документах і в електронній формі;
уведення інформації в базу даних і підтримка баз даних;
облік заяв, пропозицій та скарг громадян, підприємств і установ з приводу оподаткування;
контроль за своєчасністю повернення валютної виручки з експортно-імпортних операцій;
контроль за своєчасністю та правильністю сплати податків фізичними особами;
контроль за своєчасністю і правильністю сплати податків юридичними особами;
планування та облік результатів документальних перевірок;
контроль за стягненням санкцій, штрафів;
оцінювання даних і аналіз причин порушень податкового законодавства;
надання фінансовим органам ДПА звітів про надходження податків до бюджету, а також відрахувань до державних цільових фондів;
створення та використання довгострокових електронних архівів;
організація віддаленого доступу платників до інформації про їхні розрахунки з бюджетом, до рекомендацій провідних фахівців з питань оподаткування.
На обласному рівні ІАС ДПС виконує такі функції:
контроль за обліком юридичних і фізичних осіб;
обмін інформацією з підпорядкованими районними ДПІ і загальнодержавними органами ДПА, обласним управлінням НБУ, іншими державними установами;
підтримка в актуальному стані обласного інформаційного фонду ІАС ДПС;
аналітичне оброблення даних, що надходять до обласної ДПА;
визначення прогнозних показників податкових надходжень;
планування та облік контрольно-ревізійної діяльності податкової служби області.
На центральному рівні ДПА автоматизуються такі функції:
нагромадження та аналіз реєстраційної і податкової інформації про платників податків;
розв’язування різноманітних задач статистичного аналізу та звітності зі сплати податків;
аналіз і прогнозування результатів діяльності підлеглих податкових органів;
здійснення інформаційних зв’язків із зацікавленими державними відомствами та міжнародними організаціями;
забезпечення захисту інформації;
розроблення та методичне керівництво запровадженням нових версій програмного забезпечення і в цілому ІАС ДПС.
Характерною ознакою ІАС податкової служби є постійне вдосконалення інформаційних технологій, розроблення та впровадження прогресивних засобів організації БД, створення комунікаційних мереж, що забезпечує поліпшення інформаційного обліку як всередині податкової служби, так і з інформаційними системами відповідних державних служб і місцевих адміністрацій. Тому одним з основних напрямів реформування податкової системи України є подальший розвиток інформатизації органів податкової служби.
Фундаментальною основою інформатизації є створення високоорганізованого середовища, яке, з одного боку, має включати й об’єднувати в рамках всієї податкової служби України інформаційне, телекомунікаційне, комп’ютерне, програмне забезпечення, інформаційні технології, мережі ЕОМ, бази даних і сховища даних, інші засоби інформатизації, а з іншого — забезпечувати можливість створення і використання ефективного системно-аналітичного апарату, що дасть змогу на якісно новому рівні інформаційного обслуговування проводити як повсякденну оперативну роботу, так і системний аналіз стану та перспектив діяльності податкової служби в цілому, приймати науково обґрунтовані рішення щодо реалізації податкової політики України.
2. Організація інформаційного забезпечення державної податкової служби
Інформаційне забезпечення органів податкової служби, як сукупність методичних та інструктивних документів, систем класифікації й кодування, інформаційних баз, має свої особливості, спричинені специфікою функціонування податкової служби.
Методичні та інструктивні документи — це сукупність законодавчих актів, урядових керівних документів, відомчих нормативних документів, пов’язаних з нормуванням процесу сплати податків і зборів, а також стандарти та проектні рішення зі створення та ведення інформаційного забезпечення. На основі цих документів створюються текстові файли, які використовуються спеціалістами як нормативно-довідкова інформація. При цьому запроваджуються їх класифікація та ключі для пошуку.
Система класифікації і кодування — це сукупність методичних вказівок і конкретних проектних рішень для створення класифікаторів з конкретних номенклатур. У Державній податковій службі використовуються загальнодержавні класифікатори і відомчі довідники. Загальнодержавні класифікатори в основному розробляються, підтримуються Держкомстатом і передаються в електронній формі іншим державним і недержавним установам. До таких класифікаторів належать: єдиний державний реєстр підприємств, організацій України (ЄДРПОУ), державний реєстр фізичних осіб (ДРФО), класифікатор видів економічної діяльності (КВЕД), класифікатор форм власності (КФВ), класифікатор організаційно-правових форм господарювання (КОПФГ), класифікатор валют (КВ), класифікатор адміністративно-територіального устрою України (КОАТУУ), класифікатор управлінських документів (КУД) та ін. Ці класифікатори підтримуються в центральних БД — на кожному рівні ієрархії ІАС ДПС.
Відомчі довідники створюються відповідним відомством (наприклад, ДПС, НБУ, Мінфіном, Держказначейством та ін.). Основним довідником ДПС є державний реєстр фізичних осіб. У 1995 р. розроблено програмний комплекс для створення державного реєстру фізичних осіб, який функціонує з 1996 р. на районному, обласному і державному рівнях. Створено центральну БД фізичних осіб, в якій нагромаджено інформацію приблизно щодо 20 млн громадян України та іноземних громадян, які отримують доходи і сплачують податки в Україні. В районних ДПІ виділено спеціальне АРМ для ведення обліку фізичних осіб — платників податків. Крім функцій формування та підтримки БД і передавання інформації про внесення змін до державного реєстру фізичних осіб, на цьому АРМ видаються довідки громадянам про їхні ідентифікаційні коди.
До відомчих довідників ДПС належать такі: видів податків і сплат, спеціальних фондів, структури ДПС, переліку вхідних і вихідних повідомлень, звітних форм і файлів БД та ін. Міністерство фінансів формує і передає на загальне користування довідник кодів бюджетної класифікації. НБУ підтримує довідник МФО (кодів банків та їхніх структурних підрозділів). Перелік відомчих довідників може доповнюватися локальними довідниками, що створюються в органах ДПС. Усі класифікатори і довідники поповнюються і коригуються засобами електронного зв’язку, оперативно передаються до всіх податкових органів України.
Основною складовою інформаційного забезпечення органів ДПС є інформаційна база (ІБ), яка за загальними принципами декомпозиції поділяється на зовнішню і внутрішню. Зовнішня ІБ являє собою сукупність вхідних і вихідних повідомлень. Для кожного рівня ієрархії ІАС ДПС, у тому числі локальних систем районного, обласного і державного рівнів, існує свій перелік вхідних і вихідних повідомлень.
Вхідні повідомлення надходять в локальні системи ДПС зафіксованими на паперових документах, машинних носіях, а також по каналах передавання інформації як електронні документи. Близько 80 % вхідних повідомлень надходить від платників податків, до 10 % — від вищестоящих органів, ще 10 % — від інших державних і недержавних установ. Перелік всіх вхідних повідомлень, що надходять на кожний рівень ІАС ДПС, надто значний і навести його повністю в межах розділу неможливо. Основними з них є: інформаційна довідка платника податків, яка подається при постановці на облік; декларації про сплату податків (за кожним видом податку окрема форма); документи, що підтверджують сплату податків та інших платежів до бюджету; звернення платників податків в податкову службу; акти перевірок; нормативні та директивні документи. Перелік вхідних документів, які надаються ДПУ при реєстрації суб’єктів господарювання, наведено в додатку 4.
Вихідні повідомлення, що формуються в системах податкової служби, можна класифікувати за різними ознаками. За фізичним носієм розрізняють такі повідомлення: що видаються на монітор користувача, до друку, для запису у БД і для передавання по каналах зв’язку. За призначенням вирізняють вихідні повідомлення, що направляються користувачам-спеціалістам і керівникам податкової служби, у формі звітів для вищестоящих органів ДПА та інших державних органів, а також як відповіді на запити платників податків. Більшість вихідних повідомлень мають встановлену форму, і лише незначна частка видається у вільному форматі. Перелік вихідних документів, які формуються в системі, наведено у додатку 5.
Внутрішня інформаційна база ІАС ДПС — це власно бази даних, які створюються і підтримуються на районному, обласному і державному рівнях податкової служби. В цих БД підтримується нормативно-довідкова, оперативна та архівна інформація.
Нормативно-довідкова інформація містить законодавчі і нормативні акти, державні класифікатори та локальні довідники. В розділі законодавчих і нормативних актів підтримуються закони України і зміни до них, нормативні акти, які регламентують діяльність податкової служби, розміри ставок і терміни сплати за кожним видом податкових платежів, проценти для розрахунків сум штрафних санкцій та інша довідкова інформація. Державні класифікатори і відомчі довідники підтримують в ДПС централізовано, а локальні довідники створюються в кожній локальній системі.
Оперативна інформація формується на основі вхідних повідомлень, які надходять на поштовий сервер чи на функціональні АРМ спеціалістів. Ця інформація нагромаджується в центральних БД районного, обласного та державного рівня ДПС. Тут компонуються БД оперативної інформації за напрямами діяльності податкової служби: реєстрація платників податків, облік і контроль сплати податків фізичними особами, облік і контроль сплати податків юридичними особами, облік і контроль за валютними операціями, контроль за надходженнями коштів до державних цільових фондів, планування та облік документальних перевірок, ведення реєстрів касових апаратів, видачі свідоцтв та інших файлів. Так, реєстраційні дані про платника податків включають: код ЄДРПОУ, назву підприємства, код ДПІ, дату реєстрації в держадміністрації, суми статутного фонду, код форми власності, підпорядкування, стан платника, дата зняття з обліку, дані про посадових осіб, про засновників, про банк платників податків. Зміст оперативної інформації доцільно розглядати при вивченні питань автоматизації функцій в конкретній предметній області, яким буде приділено увагу далі.
Важливе значення при організації інформаційних баз має визначення їхньої архітектури, розподілу доступу до ресурсів БД та інтерфейсів, а також прав і принципів взаємодії цих компонентів. Щодо архітектури баз даних спеціалісти в сфері автоматизації роботи в органах Державної податкової служби [2] вважають, що доцільно розглядати: дворівневу архітектуру взаємодії компонентів ІС, трирівневу та архітектуру розподілених компонент.
Дворівнева архітектура означає наявність двох програмних компонент, одна з яких виступає в ролі серверу, тобто реалізує набір сервісів для другої компоненти, котра виступає в ролі клієнта, тобто реалізує набір сервісів, наданих сервером. Трирівнева архітектура дає змогу використовувати сполучення максимум трьох програмних компонент. Модель трирівневої архітектури унаочнює рис. 6.1. Характерною ознакою такої архітектури є відсутність жорсткого зв’язку між клієнтом і сервером і наявність гнучкіших форм розподіленого оброблення. Тут виділяють три компоненти: рівень подання, прикладний рівень і рівень доступу до інформаційних ресурсів.
Ці компоненти є автономними, взаємодія між ними реалізується через міжпроцесорні засоби і стандартні інтерфейси. Компоненти можуть розміщуватись як на одному комп’ютері, так і на різних комп’ютерах, забезпечуючи тим самим розподілене оброблення інформації.
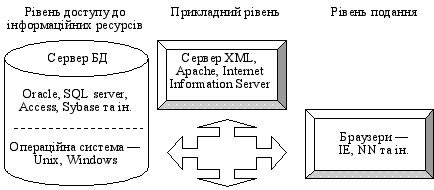
Рис. .1. Модель трирівневої архітектури
Окремі подання найчастіше розміщують на персональних комп’ютерах, а прикладні додатки (інша назва — сервер прикладних програм) виконуються серверами середнього рівня під керуванням операційних систем Unix або Windows NT. Засоби доступу до даних і самі БД розміщуються або на потужному Unix-сервері, або на великих мейнфреймах. Концепція автоматизованої інформаційно-аналітичної системи ДПС України передбачає використання трирівневої архітектури клієнт—сервер.
Основним напрямом удосконалення інформаційного забезпечення ДПС є розроблення та запровадження архітектури єдиної розподіленої БД, яка охоплюватиме сховище даних ДПА України, сховище даних ДПА в областях, оперативні бази даних державних податкових інспекцій (ОБД ДПІ) в районах. (рис. 6.2). Як бачимо, БД районного рівня та СД обласного і державного рівнів пов’язані між собою єдиним депозитарієм і інформаційними потоками. Репозитарій — це звичайна БД, де зберігаються системні дані, словники даних, довідники, що являють собою у сукупності метадані. Запровадження розподілених сховищ даних у ДПС України дає змогу: реорганізувати процеси адміністрування податків за функціональним принципом при суттєвому зниженні трудовитрат персоналу на виконання рутинних інформаційних процедур, таких як підготовка і зведення аналітичних і статистичних звітів; звести до мінімуму, а з часом і повністю виключити дублюючі операції з паперовими документами, виконання трудомістких обслуговуючих і сервісних інформаційних операцій.
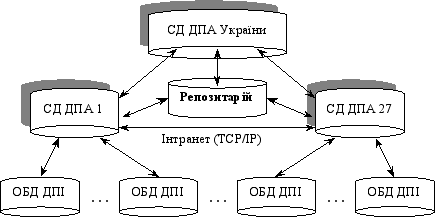
Рис. 2. Архітектура розподіленого сховища даних ДПА України
3. Телекомунікаційна мережа ДПА України
Корпоративні телекомунікаційні мережі ДПС призначені для створення єдиного інформаційного середовища процесів адміністрування податків. Вони уможливлюють спільний доступ податкових органів усіх рівнів до баз даних та Internet-ресурсів. Як основний протокол передавання даних у корпоративній телекомунікаційній мережі використовується протокол TCP/IP на основі загального корпоративного простору ІР-адрес. Корпоративна телекомунікаційна мережа ДПС України є ІР-мережею класу А, що складається з підмереж обласного рівня класу В, які в свою чергу складаються з підмереж районного рівня класу С. Передавання даних між підмережами забезпечується відповідними маршрутизаторами та шлюзами.
Центральний сегмент корпоративної мережі ДПС є основою мережі податкової служби. Він об’єднує ДПА України та ДПА обласного рівня. Цей сегмент створений на базі наземних каналів зв’язку з тимчасовим використанням супутникових каналів. Для організації корпоративної мережі ДПС України провайдером первинної мережі передавання даних створюються віртуальні канали передавання даних. При цьому також забезпечується передавання даних загальної системи телефонного зв’язку ДПС України. Доступ до Internet усім вузлам сегменту забезпечується окремими каналами.
Обласний сегмент корпоративної телекомунікаційної мережі об’єднує інформаційні ресурси ДПА обласного рівня, ДПІ в районах великих міст, ДПІ по роботі з великими платниками податків та управління податкової міліції. Мережа створюється за розподіленою топологією з організацією резервних каналів доступу для підвищення надійності комунікацій.
При приєднанні до корпоративної телекомунікаційної мережі ДПІ в районах великих міст, ДПІ по роботі з великими платниками податків, управлінь податкової міліції обласної ДПА використовуються сполучення різних комунікаційних технологій, а саме: комунікації на базі крученої пари та волоконно-оптичні канали зв’язку у разі незначної віддаленості; орендовані канали некомутованих з’єднань з використанням xDSL-технологій передавання даних; технологія RadioEthernet. У випадку приєднання до корпоративної телекомунікаційної мережі ДПІ у віддалених районах названі технології додаються канали комутованого зв’язку. Особливості приєднання до корпоративної телекомунікаційної мережі відділів податкової міліції ДПІ пов’язані з використанням комунікаційних інструментів, орієнтованих на підвищення рівня безпеки мереж (захищені протоколи, криптозахист тощо).
Мобільні приєднання до корпоративної телекомунікаційної мережі забезпечують оперативний доступ до баз даних та інших інформаційних ресурсів ДПС України підрозділів, які за своїми функціями виконують перевірки поза межами органів ДПС України. Для приєднання до мережі мобільних користувачів використовуються комутовані канали зв’язку на основі модемних пулів. Для мобільних користувачів податкової міліції внаслідок неможливості використання комутованих каналів підтримується мобільний доступ через Internet з використанням технологій 3G, GPRS, WAP. При цьому приєднання до корпоративної телекомунікаційної мережі мобільних користувачів проводиться за умов забезпечення заходів щодо захисту інформації.
4. Інформаційна система районної податкової інспекції
Інформаційні системи районних податкових інспекцій можна розглядати як комплекси програмних систем АРМ податківців і відповідних БД, які призначені для інформатизації процесів адміністрування податків у розрізі юридичних і фізичних осіб.
Комп’ютерні технології обліку сплати податків фізичними особами
Комплекс основних АРМ щодо адміністрування податків з фізичних осіб наведено на рис. 6.3. В Україні згідно із Законом України «Про державний реєстр фізичних осіб» створено центральну базу даних (ЦБД) потенційних платників податків — державний реєстр фізичних осіб (ДРФО). Інформація для ЦБД формується в податкових інспекціях, у відділі державного реєстру фізичних осіб за допомогою АРМ ДРФО на підставі інформаційної картки Ф.1Др., заповненої і поданої фізичною особою. Сформований на основі інформації карток файл засобами електронної пошти передається на обласний рівень АІС ДПС, а з нього — до вищого рівня системи, де за спеціальним алгоритмом здійснюється розрахунок і присвоєння ідентифікаційного номера фізичним особам. Після занесення до реєстру інформація про присвоєння ідентифікаційного номеру надсилається спочатку на обласний, а потім на районний рівень. У результаті кожному громадянину присвоюється ідентифікаційний номер, який фігурує в усіх фінансових документах, що й дає змогу автоматизувати облік одержаних доходів, нарахованих і сплачених податків для кожної фізичної особи, а також подання декларацій.
Присвоєння та підтримка ідентифікаційних номерів ДРФО фактично розпочинає процес розбудови єдиного інформаційного простору, який забезпечує одночасно не лише контроль повноти сплати податків фізичними особами, а й надання субсидій тим, хто її дійсно потребує, нарахування пенсій та соціальної допомоги. Схему інформаційних зв’язків між елементами інформаційної системи обліку податків з фізичних осіб та інформаційними системами державних органів наведено на рис. 6.4.
Процес реєстрації на рівні податкових інспекцій для підприємців здійснюється підрозділом державного реєстру фізичних осіб за допомогою автоматизованої системи обліку платників та АРМ «Свідоцтво ПДВ фізичних осіб» згідно з поданими реєстраційними документами.
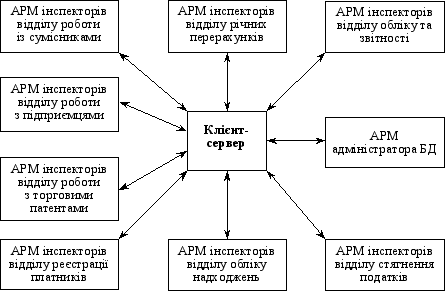
Рис. 3. Структурна схема інформаційної системи обліку податків з фізичних осіб у районній ДПІ
Реєстрація фізичних осіб, які не є суб’єктами підприємницької діяльності і які мають доходи не за місцем основної роботи, виконується через введення інформації з форми № 2 «Довідка про одержані доходи та сплачені податки за виконання робіт за сумісництвом, за договорами цивільно-правового характеру, разових та інших робіт, дивіденди, авторські винагороди, за відповідний період часу». У результаті реєстрації відкриваються картки особового рахунка фізичної особи як платника відповідних податків і ведеться оперативний облік податків фізичних осіб.
Оперативний облік підприємницької діяльності ведеться в розрізі податків і зборів, а саме — прибутковий податок, податок на додану вартість, акцизний збір, торговий патент, фіксований патент, єдиний податок.
Підприємці, які є суб’єктами підприємницької діяльності, всі необхідні звітні документи (незалежно від наявності результатів діяльності) подають до канцелярії податкової інспекції, де вони проходять реєстрацію. У майбутньому звітні документи реєструватимуться за допомогою АРМ «Звіт» подібно до юридичних осіб, які за допомогою цього комплексу можуть здавати звітність в електронній формі. По закінченні реєстрації та проходження контролю звітні документи підприємців спрямовуються у відділ оподатковування фізичних осіб, де за допомогою АРМ «Облік податків і платежів» виконуються квартальні або річні розрахунки та нарахування прибуткового податку з подальшим друкуванням повідомлень-квитанцій для його сплати. Усі інші податки нараховуються самими підприємцями і супроводжуються на АРМ «Облік податків і платежів» подібно до технологій обліку платежів для юридичних осіб.
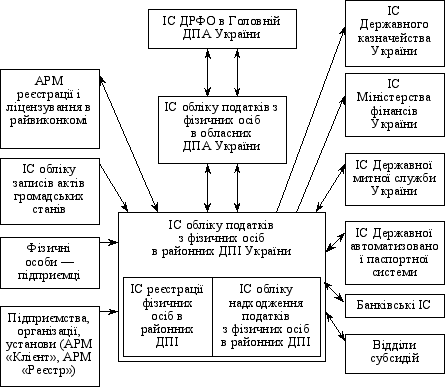
Рис. 4. Схема інформаційних зв’язків між елементами інформаційної системи обліку податків з фізичних осіб в ДПІ та інформаційними системами державних органів
Як правило, підприємці здійснюють сплату податків через банк (за наявності відкритого там рахунка). Інформація про сплачені податки надходить до податкової інспекції у відділ обліку та звітності з банківської системи і Держказначейства у вигляді електронних файлів. За допомогою АРМ «Облік податків і платежів» здійснюється рознесення платежів, що надійшли за основними рахунками платників платежів. У разі порушення терміну сплати автоматично проводиться нарахування пені разом із відображенням суми пені на відповідну дату в файлі особових рахунків платників за кожним видом податкового платежу окремо.
Процес контролю та обліку донарахованих сум податків і фінансових санкцій, які відбуваються в результаті документальних перевірок діяльності підприємців і проведених перерахунків прибуткового податку громадянам за основним місцем роботи, реалізується за допомогою АРМ «Аудит». Інформація про донараховані суми податків із АРМ «Аудит» автоматично інтегрується в картки особових рахунків платників — фізичних осіб в АРМі «Облік податків і платежів». Суб’єкти підприємницької діяльності, що займаються торгівлею і мають торгові приміщення (магазин, кіоск, кафе), здійснюють реєстрацію касових апаратів.
Для більшості громадян, які подали річні декларації про отримані доходи і сплачені податки, об’єктом оподаткування є сукупний оподатковуваний дохід за звітний рік, тобто валовий дохід незалежно від джерел його походження, зменшений на доходи, що не підлягають оподаткуванню. За допомогою АРМ «Облік податків і платежів» у режимі «річний перерахунок» здійснюється перерахунок прибуткового податку за сукупним річним доходом «сумісника» з урахування наданих йому пільг і подальшим проведенням його донарахування або повернення.
Зафіксовану інформацію про стан розрахунків з бюджетом кожної фізичної особи через локальну мережу мають можливість використати всі інспектори, зв’язані з оподатковуванням фізичних осіб, для вжиття відповідних заходів щодо усунення недоїмки та запобігання відхиленням в оподаткуванні.
Зібрані дані про одержані доходи та сплачені податки фізичними особами до центральної бази даних надходять із функціональних АРМ у вигляді звітних файлів документів (форми № 7ДР і № 8ДР). Форма № 7ДР містить інформацію по підприємцях і формується автоматично з баз даних їхніх звітів, а по сумісниках — із баз даних оброблення форми № 2. Форма № 8ДР містить відомості про одержані доходи і сплачені податки за місцем основної роботи, місцем роботи за сумісництвом, про одержану матеріальну допомогу, про доходи, отримані через комісійну торгівлю, про доходи, одержані від оренди майна, тощо. До АІС ДПС ця інформація надходить у вигляді електронних файлів і паперових документів.
Використання зазначених форм сприяє отриманню інформації про реальні надходження до бюджету, забезпечує нагромадження в центральній базі інформації про доходи, одержані фізичними особами протягом року з різних джерел, яка потім передаватиметься до державних податкових органів за місцем постійного проживання фізичних осіб в Україні, а щодо тих, хто не має постійного місця проживання в Україні, — за місцем їхньої реєстрації. Крім того, нагромаджена інформація з форми № 8ДР дає змогу контролювати зміни місця роботи, відслідковувати наявність пільг у фізичних осіб у звітному кварталі, ширше контролювати повноту подання інформації по всіх працюючих, виявляти порушників податкового законодавства (на першому етапі — це виявлення осіб, які мають кілька основних місць роботи, встановлення явних фактів порушення податкового законодавства та відхилень від норм оподаткування).
У перспективі на базі інформації форм № 7Д і № 8ДР планується впровадити контроль достовірності поданих річних декларацій, перехресний контроль відповідних даних з різних документів (кількох основних місць роботи, надання пільг з прибуткового податку тощо), формування довідкової інформації для надання субсидій, для нарахування пенсій та інших соціальних виплат.
Для підвищення достовірності системи загального декларування доходів громадян і системи річних перерахунків податків за сукупним доходом розпочато створення центральної інформаційної бази даних фізичних осіб. Після впровадження повного обліку фізичних осіб, які сплачують податки та інші обов’язкові платежі, в режимі взаємодії комп’ютерних мереж на всіх рівнях структури податкової служби буде досягнуто високий рівень достовірності та цілісності податкових БД. Тому сьогодні річні декларації про одержані доходи подають тільки державні службовці і громадяни, що одержали прибутки в звітному році за не основним місцем роботи, а відповідні річні перерахунки до них здійснюються інспекторами Державних податкових інспекцій за допомогою відповідних режимів АРМ «Облік податків і платежів».
Комп’ютерні технології обліку сплати податків юридичними особами
По завершенні процесу реєстрації юридичної особи у виконавчому комітеті та статистичних органах згідно з інструкцією ДПА «Про затвердження інструкції про порядок обліку платників податків» від 19.02.1998 р. № 80 платник реєструється в податковій інспекції в управлінні обліку платників, надаючи для цього всі реєстраційні документи (статут, свідоцтво про реєстрацію в держадміністрації, свідоцтво про реєстрацію в статуправлінні, угоду про заснування та діяльність). Реєстрація здійснюється за допомогою АРМ «Облік платників» та АРМ «Реєстрація платників ПДВ», в результаті чого усі інформаційні відомості фіксуються в базі даних податкової інспекції і після цього передаються в центральну базу даних ДПА України через обласну ДПА, а саме до державного реєстру юридичних осіб, державного реєстру платників ПДВ та інших БД. Після проведення реєстрації юридична особа отримує в податковій інспекції довідку про реєстрацію і відкриває рахунки в банку, а протягом трьох днів з моменту відкриття рахунків в банку надає до ДПІ відомості про відкриті йому рахунки, після чого отримує реєстраційне свідоцтво. Процес реєстрації платника в податковій інспекції завершується відкриттям картки особового рахунка (КОР) за кожним видом платежів, для чого в БД формуються відповідні записи.
Періодично, відповідно до чинного законодавства, платник звітує про свою діяльність, прибутки, нараховані податки та збори перед податковою інспекцією. Усі звітні документи (декларації і розрахунки), незалежно від наявності результатів діяльність, платник подає до канцелярії ДПІ. Для підвищення оперативності і спрощення процесів податкової звітності як для платників податків, так і для ДПІ, впроваджується система електронної звітності та програмних комплексів універсалізації звітних процедур. Податкові звіти в електронному вигляді (електронна звітність) передаються до районної ДПІ на дискетах або як електронні структуровані файли через електронну пошту, завірені електронними підписами.
Формування електронної звітності платниками здійснюється з використанням спеціальних програмних засобів, які містять у своєму складі дві частини: клієнтську — для підготовки електронних звітів та інспекторську — для прийняття і контролю звітності. Використання програмного комплексу клієнтської частини надає платникові такі можливості:
автоматизоване заповнення всіх відомостей про платника, які однозначно ідентифікують його звітність;
контроль в автоматизованому режимі заповнення звітних форм і правильності розрахунків нарахованих сум податкових платежів;
забезпечення захисту даних, що передаються до податкових органів, від несанкціонованого доступу шляхом електронного підпису;
організацію БД електронних звітів і отримання їх друкованих форм.
На сьогодні програмний комплекс електронної звітності (АРМ «Звіт») вже впроваджується в ряді податкових інспекцій. Основним результатом експлуатації АРМ «Звіт» є база даних усіх звітних показників, яка забезпечує формування поточних звітів і проведення інформаційного аналізу звітної інформації. Інформація про нараховані суми податків після успішного завершення автоматизованого контролю переноситься в БД особових рахунків платників. Практичний досвід показує, що приймання звітності в електронній формі дає змогу значно скоротити затрати праці з приймання звітності, зменшити час оброблення та підвищити достовірність процесів податкової звітності.
Важливою задачею інспекторів податкової служби є щоденне зменшення недоїмки, тобто забезпечення своєчасного надходження грошових коштів до бюджету. Зменшення недоїмки також є однією з основних функціональних обов’язків відділу примусового стягнення податків. Крім того, цей відділ, разом із сектором аналізу і прогнозування надходжень, на підставі актуальної інформації баз даних шляхом узагальнення, зіставлення складає аналіз динаміки надходження грошей до бюджету у розрізі платників, видів платежів, діяльності тощо, для формування пропозицій та ефективного прийняття рішень щодо зменшення недоїмки. При виконанні робіт з аналізу та прогнозування надходжень податкових платежів інспектори широко застосовують такі програмні засоби MS Office, як процесор електронних таблиць Excel, реляційна СУБД Access та ін.
Відповідно до календарних термінів звітності платник через банк сплачує всі суми податків і відрахувань. Інформація про сплату податків платниками з банківської системи та Держказначейства щодня засобами електронної пошти надходить до податкової інспекції у відділ обліку і звітності, де за допомогою програмного комплексу «Банк» (який є складовою АРМ «Облік податків і платежів») здійснюється автоматичне рознесення платежів до карток особових рахунків платників. При порушенні термінів сплати проводиться автоматизоване нарахування пені за процентною ставкою або ставкою НБУ з відображенням цієї інформації в особовому рахунку платника диференційовано за видами платежів.
У разі здійснення торгової діяльності та використання торговельного приміщення платник повинен зареєструвати у ДПІ касовий апарат. Облік усіх касових апаратів, як юридичних, так і фізичних осіб, здійснюється за допомогою АРМ «Касові апарати», при цьому створюється актуальна база даних станів зареєстрованих касових апаратів на районному, обласному та центральному рівнях залежно від підпорядкованості.
У разі діяльності платника податків в галузях оптової або роздрібної торгівлі, громадського харчування, обміну валют, грального бізнесу або побутових послуг, платник оформлює документи на придбання торгового патенту. За допомогою режиму «Торгові патенти» в АРМі «Облік податків і платежів» виконується реєстрація торгового патенту, нараховуються суми до сплати за кожен місяць. Відповідним чином створюється актуальна база даних усіх торгових патентів юридичних осіб.
На основі річного плану перевірок юридичних осіб, затвердженого ДПА України, податкові служби здійснюють документальні перевірки фінансової діяльності платників податків. Перевірки можуть бути плановими, тематичними, зустрічними і, як правило, комплексними. За результатами перевірки можуть бути виявлені порушення бухгалтерського обліку або податкового законодавства, складатися акти, рішення, протоколи, постанови та ін. документи. У разі виявлення порушень, що підпадають під дію Кримінального кодексу України, до перевірок приєднується податкова міліція. Якщо в результаті перевірки порушень не виявлено, складається довідка про факт проведення перевірки. Відображення результатів перевірок (актів, рішень, протоколів, постанов,