Організація та методологія управління фінансовими ресурсами підприємства
Мiсцезнаходження Товариства - Київська обл., Києво-Святошинський р-н. м. Вишневе, вул. Промислова 5.
Основною дiяльнiстю Товариства є роздрiбна торгiвля продовольчими товарами, а також надання послуг по здачi майна в оренду.Торгова мережа Товариства включає 74 магазинiв в мiстах. Києвi, Бiлiй Церквi, Борисполi, Черкасах, Славутичi, Херсонi, миколаєвi, Одесi, Овiдiополi.
У 2009роцi пiдприємство вiдчувало негативний вплив свiтової та локальної фiнансової кризи (рiзке падiння курсу гривнi, змiна кредитної банкiвської полiтики, зниження платоспроможностi покупцiв та iнше).
Вищим органом Товариства є Загальнi збори Учасникiв, якi збираються не рiдше 1 разу на рiк. Виконавчим органом є Директор.Посадовою особою являється також головний бухгалтер. Організаційна структура підприємства наводиться на рис.2.1.
Організаційна структура управління ТОВ "ФОЗЗI-Н" має лінійно-функціональну форму організації управління. Основний принцип - розмежування повноважень і відповідальності за функціями та прийняття рішень по вертикалі. Управління в ТОВ "ФОЗЗI-Н" здійснюється за лінійною схемою, а функціональні підрозділи допомагають лінійним керівникам у вирішенні відповідних управлінських функцій.










 Дире






Рис.2.1. Організаційна структура управління ТОВ "ФОЗЗI-Н"
Використання лінійно-функціональної структури управління має як позитивні так і негативні моменти. Позитивним фактором є поєднання переваг лінійних та функціональних структур, а негативними моментами - складність взаємодії лінійних і функціональних керівників, а також опір змінам в організації (внаслідок перевантаження лінійних і функціональних керівників).
Стратегічними напрямками розвитку в ТОВ "ФОЗЗI-Н" визначені: на 2010 рік
1) Збільшення обороту і прибутку
2) Оптимізація витрат
3) Збільшення частки ринку, розвиток нових напрямів діяльності
4) Збільшення задоволеності партнерів
5) Підвищення кваліфікації персоналу.
Використовуючи статті фінансової звітності - Балансу (ф. № 1) і Звіту про фінансові результати (ф. № 2) (Додаток А), проведемо аналіз ефективності господарської діяльності підприємства.
Основні показники, які характеризують діяльність ТОВ "ФОЗЗI-Н" за останні три роки ( 2007-2009 рр.) представлено в таблиці 2.1.
Аналізуючи дані, представлені в табл. 2.1, спостерігаємо, що виручка від реалізації у 2008 р. збільшилась порівняно з 2007 р. на 1150757 тис.грн, або на 152,7%, що пов'язано із зростанням обсягів діяльності. В 2009 р. виручка збільшилась порівняно з 2008 р. на 1949322 тис.грн, або на 102,4%. Загалом підвищення обсягів товарообороту на підприємстві пояснюють активною маркетингово-збутовою політикою підприємства.
Собівартість реалізованих товарів, наданих послуг за період 2007-2008рр. зросла на 929952 тис.грн., або на 147,4%. За період 2008-2009 рр. собівартість зросла на 1787781 тис.грн, або 114,5%. Оскільки темпи зростання виручки від реалізації перевищують темпи собівартості реалізації, це позитивно відображається на прибутковості підприємства протягом останніх трьох років.
Наочне відображення основних економічних показників представлено на рис.2.2.
Таблиця 2.1
Динаміка економічних показників господарської діяльності
ТОВ "ФОЗЗI-Н" , 2007-2009 р.
| Показники | 2 007р. | 2 008р. | 2 009р. | Відхилення 2008 р. до 2007 р. | Відхилення 2009 р. до 2008 р. | ||
| тис.грн. | % | тис.грн. | % | ||||
| Чистий доход від реалізації товарів (без ПДВ), тис.грн. | 753581,0 | 1904338,0 | 3853660,0 | 1150757,0 | 152,7 | 1949322,0 | 102,4 |
| Собівартість реалізованих товарів, тис.грн. | 630772,0 | 1560724,0 | 3348505,0 | 929952,0 | 147,4 | 1787781,0 | 114,5 |
| Валовий прибуток, тис.грн. | 122809,0 | 343614,0 | 505155,0 | 220805,0 | 179,8 | 161541,0 | 47,0 |
| Вартість необоротних активів, тис.грн. | 133217,5 | 370541,8 | 421914,0 | 237324,3 | 178,1 | 51372,2 | 13,9 |
| Вартість оборотних активів, тис.грн. | 222390,0 | 382687,0 | 1623697,0 | 160297,0 | 72,1 | 1241010,0 | 324,3 |
| Трудові ресурси: | |||||||
| - чисельність, чол. | 2240 | 6769 | 4496 | 4529 | 202,2 | -2273 | -33,6 |
| - фонд оплати праці, тис.грн. | 28983,0 | 117474,0 | 69899,0 | 88491,0 | 305,3 | -47575,0 | -40,5 |
| Використання трудових ресурсів : | |||||||
| - продуктивність праці, тис.грн. | 336,4 | 281,3 | 857,1 | -55,1 | -16,4 | 575,8 | 204,7 |
| - доход на 1 грн. оплати праці, грн. | 26,0 | 16,2 | 55,1 | -9,8 | -37,7 | 38,9 | 240,1 |
| - середня заробітна плата грн. | 1078,2 | 1446,2 | 1295,6 | 368,0 | 34,1 | -150,6 | -10,4 |
| Коефіцієнт оборотності оборотних засобів | 3,4 | 5,0 | 2,4 | 1,6 | 46,9 | -2,6 | -52,3 |
| Фондовіддача | 5,7 | 5,1 | 9,1 | -0,5 | -9,1 | 4,0 | 77,7 |
| Валова рентабельність господарської діяльності, % | 19,5 | 22,0 | 15,1 | 2,5 | х | - 6,9 | х |
Від господарської діяльності в 2007 р. підприємство отримало валового прибутку на суму 122809 тис. грн, а в 2009 році – 505155 тис.грн. З отриманих даних можна відмітити інтенсивність розвитку діяльності підприємства та покращення фінансового стану підприємства, прибутковість діяльності, що свідчить про конкурентоспроможність підприємства та ефективність роботи структурних підрозділів.
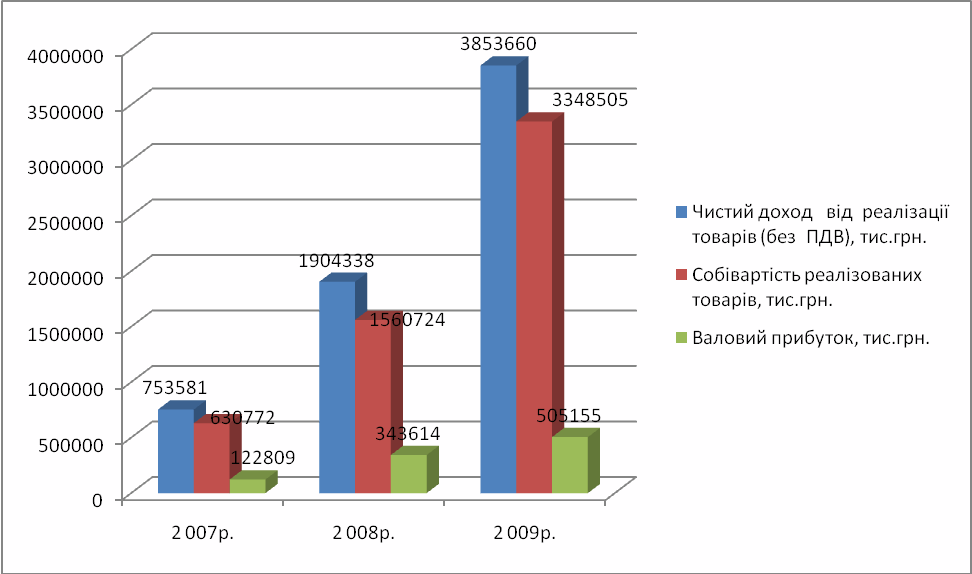
Рис. 2.2. Динаміка основних економічних показників діяльності
ТОВ "ФОЗЗI-Н", 2007-2009 рр.
Вартість оборотних активів підприємства за період 2007-2008 рр. зросла на 160297 тис.грн., або на 72,1%, а за період 2008-2009 рр. зросла на 1241010 тис.грн., або на 324%. Зростання оборотних активів в 2007-2009 рр. на підприємстві пояснюють необхідністю поповнення оборотних активів внаслідок зростання обсягів діяльності.
Вартість необоротних активів за період 2007-2008 рр. зросла на 237324,3 тис.грн., або на 178,1%, а за період 2008-2009 рр. - зросла на 51372 тис.грн. або на 13,9%, причиною є оновлення матеріально-технічної бази підприємства.
Показники фондовіддачі на досліджуваному підприємстві є високими. На 1 грн. фондів в 2009 році припадало 9,1 грн.чистого доходу (в 2007 – 2008 рр. - 5,7 грн. і 5,1 грн. відповідно). Зростання рівня фондовіддачі в 2007-2009 рр. свідчить про підвищення ефективності використання основного капіталу підприємства в 2009 році.
В 2009 році чисельність всього персоналу становила 4496 особи, за 2008-2009 рр. його скорочення становило 2273 особи, або на 33,6% , тому фонд оплати праці зменшився на 47575 тис. грн. (40,5%), порівняно з 2008 р. і становив 69899 тис.грн. Середня заробітна плата на підприємстві є досить високою, порівняно з середньогалузевою (в торгівельній галузі), що свідчить зацікавленість робітників в результатах своєї праці.
Рентабельність господарської діяльності (визначається як відношення валового прибутку до собівартості реалізації) по роках зростала, так в 2007 р. вона становила 19,5 %, в 2008 р. 22 % , а в 2009 р. 15,1%. Зростання рівня рентабельності оцінюється позитивно підприємство можна віднести до високорентабельних.
Таким чином, результати аналізу основних показників діяльності підприємства за 2007-2009 рр. свідчать про задовільне становище підприємства. Це обумовлено, перш за все, забезпеченням підприємства основними і оборотними засобами, висококваліфікованим персоналом, конкурентоспроможністю підприємства внаслідок економії на масштабах діяльності, прибутковістю.
Наступним етапом нашого дослідження є аналіз фінансових ресурсів ТОВ "ФОЗЗI-Н" та джерел їх формування.
2.2 Аналіз фінансових ресурсів та джерел їх формування
Аналітичний розрахунок, що відображає динаміку та структуру активу балансу, приведений в Додатку Б.
З таблиці Додатку Б бачимо, що загальна вартість майна підприємства збільшилась на 1693653 тис. грн. або на 476%. В складі майна сума необоротних активів збільшилась на 288696 тис. грн. (216,7%). Це спричинено зростанням вартості довгострокової дебіторської заборгованості - на 170126 тис.грн., введенням в експлуатацію нових
основних засобів – на 66538 тис. грн. і нематеріальних активів - на 160 тис.грн.
Вартість незавершеного будівництва внаслідок введення в експлуатацію об’єктів основних фондів зменшилась на 5191 тис.грн. (51,9%).
Оборотні активи за останні три роки збільшились на 1401307 тис. грн. (630%). Це збільшення не слід розглядати як позитивну тенденцію, оскільки воно відбулось головним чином за рахунок збільшення залишків товарних запасів (на 388912 тис. грн.) і значного збільшення дебіторської заборгованості за товари (на 231461 тис. грн.), іншої поточної дебіторської заборгованості (на 635546 тис.грн.).
Це свідчить про те, що на підприємстві не дотримуються фінансово-розрахункової дисципліни з покупцями, а грошові кошти мобілізуються у товарні запаси. Варто подумати про продаж частини товарних запасів задля збільшення грошових коштів. Також, аналізуючи дану таблицю слід звернути увагу на збільшення сум дебіторської заборгованості. Їх значне зростання свідчить про погіршення розрахункової дисципліни в бік зниження платоспроможності.
Підприємство може скоротити відвантаження продукції, тоді рахунки дебіторів зменшаться. Наявність заборгованості дебіторів спричиняє фінансові труднощі, оскільки підприємство відчуває недолік фінансових ресурсів для здійснення фінансово-господарської діяльності, виплати заробітної плати та ін.
Розподіл коштів між основним та оборотним капіталом в 2007 р. складає відповідно 37,4%, та 62,6%., в 2008 р.: 48,9 % і 51,1%, а в 2009 р.: 20,6% і 79,4%. Отже, на кінець 2009 р. основний капітал зменшився на 16,9 пунктів, а приріст оборотного склав відповідно 16,9 пунктів. Тобто трапився перерозподіл коштів в бік зниження менш мобільної їх частини – основних коштів. Основний капітал повністю покривається власними джерелами.
Аналіз динаміки складу та структури джерел власних та залучених коштів ТОВ "ФОЗЗI-Н" здійснено в таблиці Додатку В.
З таблиці Додатку В бачимо, що зростання джерел формування майна підприємства за 2007-2009 рр. на 1693568 тис. грн. або на 476% обумовлено зростанням суми залучених коштів на 1692292 тис. грн.
Разом с цим власний капітал збільшився на 1097 тис. грн. або на 8,3 %. Збільшення власних коштів зумовлено прибутком 2008 року в розмірі 3707 тис. грн.
Збільшення залучених коштів відбулося за рахунок збільшення поточних зобов’язань, а саме: короткострокових банківських кредитів - на 30733 тис.грн., кредиторської заборгованості по всіх статтях, - на 81823 тис. грн., або на 543%. Істотно зросли і довгострокові зобов’язання підприємства. А саме: довгострокові банківські кредити - на 312597 тис.грн., або на 331%, а також інші довгострокові зобовязання - на 11271 тис.грн., або на 835%.
В структурі власних коштів найбільшу питому вагу мають статутний і капітал і нерозподілений прибуток. Сума додаткового капіталу у власному капіталі за звітній період зменшилась на 2610 тис. грн., а розмір нерозподіленого прибутку збільшився на 3707 тис. грн. Розмір статутного фонду не змінився і становив 17 тис.грн.
Велике значення мають власні обігові кошти підприємства, величина яких обчислюється як різниця між власним капіталом та необоротними активами і показує яка частка із загальної суми власних коштів підприємства спрямовується на покриття обігових коштів:
в 2007 р. : 13139 – 133218 = - 120079 тис. грн.;
в 2008 р. : 12351 – 370542 = -358191 тис.грн..
в 2009 р.: 14236 – 421914= -407678 тис. грн.
Отже, власний капітал не покриває необоротні активи підприємства.
Оборотні активи фінансуються здебільшого за рахунок позикового капіталу.
Доля кредиторської заборгованості в формуванні оборотного капіталу складала:
2007 р.: (94194: 222390) Ч 100 = 42,4%;
2008 р.: (222738: 382687) х 100 = 58,2%;
2009 р.: (1144694: 1623697) Ч 100 = 70,5%.
Отже, беручи до уваги проведений аналіз можна стверджувати, що структура фінансових ресурсів підприємства за останні роки була незадовільною (це пов'язано з перевищенням позикового капіталу в структурі пасивів, а також наявністю значної дебіторської заборгованості, яка пов'язана з традиційними труднощами збуту продукції в нашій економіці і кредиторської заборгованості, що в свою чергу пов’язано з відсутністю грошових коштів у підприємства внаслідок фінансових зобов’язань.
2.3 Оцінка ефективності використання фінансових ресурсів
Для комплексного аналізу фінансового стану підприємства необхідно оцінити тенденції найбільш загальних показників, які з різних сторін характеризують ефективність використання фінансових ресурсів підприємства.
Для визначення ліквідності ТОВ "ФОЗЗI-Н" розрахуємо коефіцієнти ліквідності (табл.2.2).
Таблиця 2.2
Показники ліквідності ТОВ "ФОЗЗI-Н"
| Показники | Норматив | 2007р. | 2008р. | 2009р. | Відхилення (+,-) 2008 р. від 2007 р. | Відхилення (+,-) 2009 р. від 2008 р. | Відхилення (+,-) 2009 р. від 2007 р. |
| Коефіцієнт загальної ліквідності | 1,5 | 1,19 | 1,05 | 1,03 | -0,14 | -0,02 | -0,16 |
| Коефіцієнт миттєвої ліквідності | 0,7 | 0,46 | 0,28 | 0,67 | -0,18 | 0,39 | 0,21 |
| Коефіцієнт абсолютної ліквідності | 0,2 | 0,2 | 0,11 | 0,07 | -0,09 | -0,04 | -0,13 |
| Частка оборотних активів в загальній сумі активів, % | 50 | 62,5 | 50,55 | 79,22 | -11,95 | 28,67 | 16,72 |
| Частка запасів в оборотних активах, % | 50 | 55,93 | 67,19 | 32,19 | 11,26 | -35 | -23,74 |
Згідно таблиці 2.4 можна зробити висновки про не досить високий рівень ліквідності підприємства за період, що аналізується. Це, звичайно, свідчить про нестабільне фінансове становище підприємства на протязі даного періоду.
Згідно отриманим даних, коефіцієнт абсолютної ліквідності в 2009 р. є дуже низький. Його значення свідчить про те, що тільки 7% короткострокової заборгованості підприємство може погасити негайно.
Коефіцієнт миттєвої ліквідності теж в 2009 р. має значення, що відповідає нормативу. Оскільки даний коефіцієнт має вирішальне значення для банків, так як характеризує ступінь надійності підприємства при поверненні кредитів, тенденція до зростання свідчить на користь підприємству.
Загальний коефіцієнт покриття підприємства на протязі всього періоду, що аналізується, залишався був недостатнім і невідповідав нормативному значенню. Тобто в 2007 р. на кожну гривню короткострокових зобов'язань припадало 1,19 гривні поточних активів, в 2008 р. – 81,05 грн. а в 2009 р. – 1,03 гривні. Таким чином за досліджуваний період спостерігається зменшення рівня покриття поточними активами короткострокової заборгованості підприємства.
Отже, як бачимо, в 2009 р. показник миттєвої ліквідності знаходився майже на рівні нормативного значення. Це викликано перевищенням темпів росту поточної заборгованості, темпів росту ліквідних коштів підприємства.
Показник загальної ліквідності та абсолютної ліквідності є значно меншими за нормативи та мають тенденцію до зменшення в 2009 р.
Відбувається також перевищення темпів зростання обсягу кредиторської заборгованості над обсягом дебіторської заборгованості. Слід відмітити тенденцію цього показника до збільшення. Перевищення дебіторської заборгованості над кредиторською свідчить про проблеми у розрахунках з постачальниками.
Таким чином, не можна стверджувати про ліквідність і платоспроможність досліджуваного підприємства. Через брак ліквідних коштів підприємство не здатне покрити короткострокових зобов'язань. Більшість коштів підприємства мобілізовані в запаси і затрати, які є важкореалізованими активами і не можуть забезпечити високу платоспроможність підприємства.
Проаналізуємо фінансову стійкість ТОВ "ФОЗЗI-Н". Фінансова стійкість підприємства передбачає, що ресурси, вкладені в підприємницьку діяльність, повинні окупитись за рахунок грошових надходжень від господарювання, а отриманий прибуток забезпечувати самофінансування та незалежність підприємства від зовнішніх залучених джерел формування активів.
Розглянемо наступні коефіцієнти, які можна використати для аналізу довгострокової платоспроможності підприємства наведені в табл. 2.3.
Таблиця 2.3
Показники фінансової стійкості ТОВ "ФОЗЗI-Н"
| Показники | Норматив | 2007р. | 2008р. | 2009р. | Відхилення (+,-) 2008 р. від 2007 р. | Відхилення (+,-) 2009 р. від 2008 р. | Відхилення (+,-) 2009 р. від 2007 р. |
| Коефіцієнт автономії | 0,5 | 0,04 | 0,02 | 0,01 | -0,02 | -0,01 | -0,03 |
| Коефіцієнт маневреності робочого капіталу | 0,5 | 2,7 | 1,5 | 3,8 | -1,2 | 2,3 | 1,1 |
| Коефіцієнт фінансової стійкості | 1 | 0,04 | 0,02 | 0,01 | -0,02 | -0,01 | -0,03 |
| Коефіцієнт фінансової залежності | 2 | 24,08 | 46,99 | 127,65 | 22,91 | 80,66 | 103,57 |
Важливим показником, що характеризує фінансову стійкість підприємства, є показник автономії, який показує наскільки підприємство незалежне від позикового капіталу.
Доля власних коштів у загальній сумі джерел коштів в 2007-2009 рр. була надзвичайно низькою : відповідно 4% і 0,7%. В 2009 р. частка власного капіталу зменшилась і становила 0,7%, при нормативному значенні 50%.
Коефіцієнт фінансової залежності - це показник обернений до коефіцієнта автономії; показує, яка сума загальної вартості майна підприємства припадає на 1 грн. власних коштів. Для нього характерна схожа з попереднім показником тенденція, на 1 грн. власних коштів в 2009 році припадало 127,65 грн позикових коштів.
Спираючись на рівень коефіцієнта маневреності робочого капіталу видно, що на протязі останніх трьох років ступінь мобільність використання власних коштів підприємством виріс з 02,70 у 2007 році до 3,80 в 2009році . Тобто в 2009 році він перевищує рекомендований рівень на 3,3, а це значить, що підприємство в повній мірі використовує позикові кошти, а не власні.
Рівень коефіцієнту фінансової залежності з 24 у 2007 році зріс до 127,7 в 2009 році. Це свідчить про низький теперішній рівень фінансової стійкості підприємства, рівень залученого капіталу в загальній структурі капіталу підприємства значно виріс. А звертаючи увагу на те що ліквідність підприємства дуже мала, кредитори несуть великий ризик, маючи стосунки з таким партнером.
Ділова активність підприємства характеризується абсолютними і відносними показниками використання ресурсів та обсягами господарської діяльності (табл.2.4.).
Насамперед, для оцінки ділової активності ТОВ "ФОЗЗI-Н" слід здійснити аналіз абсолютних показників його господарської діяльності.
Таблиця 2.4
Показники ділової активності ТОВ "ФОЗЗI-Н"
| Показники | Од.вим. | 2 007р. | 2 008р. | 2 009р. | 2008 р. до 2007 р., % | 2009 р. до 2008 р., % | 2009 р. до 2007 р., % |
| Чистий доход від реалізації, тис.грн. | тис.грн. | 753581 | 1904338 | 3853660 | 252,7 | 202,4 | 511,4 |
| Собівартість реалізованої продукції | тис.грн. | 630772 | 1560724 | 3348505 | 247,4 | 214,5 | 530,9 |
| Валовий прибуток | тис.грн. | 122809 | 343614 | 505155 | 279,8 | 147,0 | 411,3 |
| Чистий фінансовий результат | тис.грн. | 161 | 1503 | 1885 | 933,5 | 125,4 | 1170,8 |
| Коефіцієнт оборотності оборотних активів | х | 3,4 | 5 | 2,4 | 147,1 | 48,0 | 70 |
| Тривалість обороту оборотних активів | днів | 106,2 | 72,3 | 151,7 | 68,1 | 209,8 | 142,8 |
| Коефіцієнт оборотності запасів | х | 5,1 | 6,1 | 6,4 | 119,6 | 104,9 | 126,3 |
| Тривалість обороту запасів | днів | 71 | 59,3 | 56,2 | 83,5 | 94,8 | 79,2 |
| Коефіцієнт оборотності дебіторської заборгованості | х | 23,3 | 84,6 | 14,6 | 363,1 | 17,3 | 62,7 |
| Тривалість погашення дебіторської заборгованості | днів | 15,5 | 4,3 | 24,6 | 27,7 | 572,1 | 159,4 |
| Коефіцієнт оборотності кредиторської заборгованості | х | 6,7 | 7 | 2,9 | 104,5 | 41,4 | 43,7 |
| Тривалість погашення кредиторської заборгованості | днів | 53,8 | 51,4 | 123,1 | 95,5 | 239,5 | 228,9 |
| Коефіцієнт оборотності власного капіталу | х | 57,4 | 154,2 | 270,7 | 268,6 | 175,6 | 472 |
| Тривалість обороту власного капіталу | днів | 6,3 | 2,3 | 1,3 | 36,5 | 56,5 | 21,2 |
Дані таблиці 2.4 показують, що у 2009 р. в порівнянні з 2007 р. підприємство поліпшило ділову активність, збільшивши обсяг продаж на 3100079 тис.грн., або на 411%. Зростання показників продажу забезпечило прибутковість господарської діяльності та збільшення доданої вартості підприємства, а також прибутку з метою оподаткування. У 2009 р. сума чистого прибутку становила 1885 тис.грн., що на 1724 тис.грн. більше рівня 2007 р.
Узагальнюючими показниками використання як в цілому, так і по окремих видів майна підприємства є його оборотність, прискорення якої сприяє збільшенню продажу та вивільненню коштів з обороту. Коефіцієнт оборотності оборотних активів на підприємстві в 2009 р. збільшився і становив 2,4 – це означає , що за рік оборотні активи здійснили трохи більше ніж 2 обороти. Тривалість обороту оборотних активів становила при цьому 152 дні, проти 106 днів у 2007 році. Оборотність запасів також прискорилась, що оцінюється позитивно.
Тривалість погашення кредиторської заборгованості набагато перевищує тривалість погашення дебіторської заборгованості, це свідчить про те, що підприємство здебільшого використовує кошти постачальників. Також перевищення кредиторської заборгованості над дебіторською свідчить про можливість отримання фінансових санкцій зі сторони партнерів.
Коефіцієнт оборотності власного капіталу показує швидкість обороту власного капіталу, що для ТОВ "ФОЗЗI-Н" означає активність засобів, яким ризикують власники. Проте зниження даного коефіцієнта в динаміці означає зниження активності використання власного капіталу і є не сприятливою тенденцією для власників підприємства. Таким чином, на кінець 2009 р. ТОВ "ФОЗЗI-Н" мало незадовільне фінансове становище. Підприємство має недостатню частку власних коштів в загальній сумі джерел їх формування і досить високий рівень залежності від зовнішнього фінансування, власних коштів не вистачає для того, щоб забезпечити ними виробничі запаси.
Показники рентабельності ТОВ "ФОЗЗI-Н" розраховані в табл. 2.5.
Рентабельність активів, розрахована як відношення фінансового результату до оподаткування до активів є доволі високою, на сукупні активи підприємства в 2009 році припадало 24,7 коп.чистого прибутку, що дозволяє підприємству направляти вільні кошти на розширення мережної торгівлі.
Таблиця 2.5
Показники рентабельності ТОВ "ФОЗЗI-Н"
| Назва показника | Роки | Відхилення (+,-) 2008 р. від 2007 р. | Відхилення (+,-) 2009 р. від 2008 р. | Відхилення (+,-) 2009 р. від 2007 р. | ||
| 2007р. | 2008р. | 2009р. | ||||
| Рентабельність активів | 34,5 | 45,6 | 24,7 | 11,1 | -20,9 | -9,8 |
| Рентабельність власного капіталу | 934,7 | 2782,1 | 3548,4 | 1847,4 | 766,3 | 2613,7 |
| Рентабельність продажу | 16,3 | 18 | 13,1 | 1,7 | -4,9 | -3,2 |
| Рентабельність продукції (робіт, послуг) | 19,5 | 22 | 15,1 | 2,5 | -6,9 | -4,4 |
| Чиста рентабельність підприємства | 0,05 | 0,2 | 0,09 | 0,15 | -0,11 | 0,04 |
Динаміка основних показників рентабельності представлена на рис. 2.3.
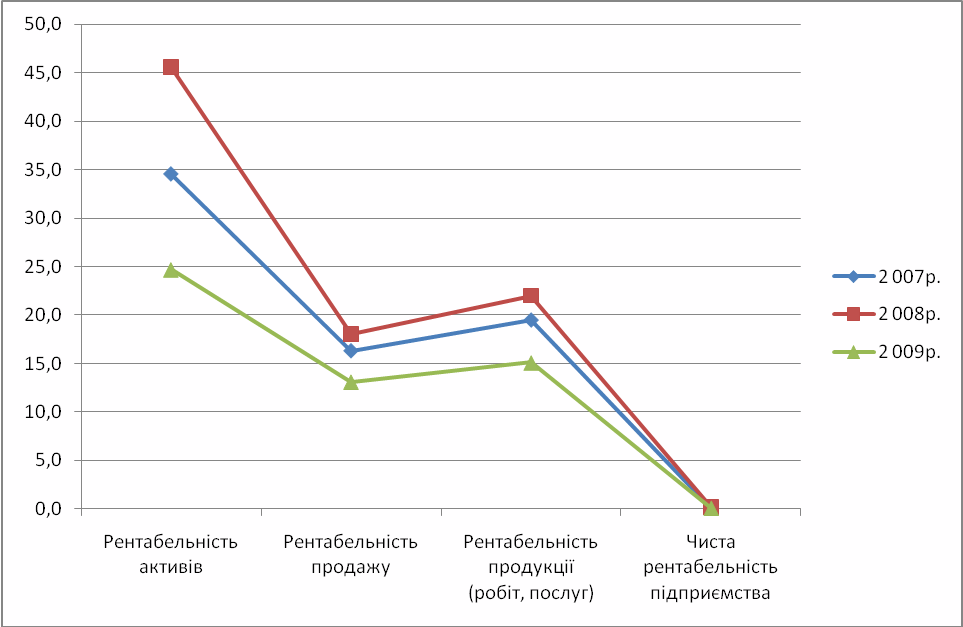
Рис.2.3. Динаміка основних показників рентабельності ТОВ "ФОЗЗI-Н"
Рентабельність власного капіталу в 2009 році становила 3549%, що засвідчує надзвичайно ефективне використання власного капіталу, можливість його примноження.
Рентабельність продажу має тенденцію до зниження з 16,3% в 2007 році до 13,1% в 2009 році. Зниження рентабельності продажу свідчить про зниження здатності підприємства генерувати прибуток від продажу.
Рентабельність продукції характеризує ефективність витрат на організації торгівлі в мережній торгівлі, розрахований показник для ТОВ "ФОЗЗI-Н" свідчить, що в 2009 р. на 1 грн витрат, вкладених у операційну діяльність підприємство отримувало 15,1 коп. прибутку, проти 19,5 коп. в 2007 році.
Таким чином ефективність роботи підприємства дещо зменшилась: знизилась рентабельність продукції і продажу, проте оборотність активів підвищилась.
Загалом, за підсумками проведеного аналізу чистої рентабельності можна зробити висновок, про його невисоку рентабельність, порівнянно з іншими підприємствами торгівельної галузі.
Загалом прибутковість торгівельної діяльності знижується, розглянемо причини цього.
По-перше, росте конкуренція.
На ринку з'являється усе більше нових гравців, а платоспроможний попит не поспіває за пропозицією, що збільшується.
У процесі природного ринкового добору на плаву утримуються в основному потужні компанії з добре поставленою матеріально-технічною інфраструктурою. Масштаби діяльності, достатня вага в очах владних структур, добре вибудовані бізнеси-процеси дозволяють їм диктувати правила гри в рамках галузі.
По-друге, ростуть витрати.
Сьогодні більшість покупців приблизно знають, що скільки коштує. Отже, в операторів залишилося менше можливостей для маніпулювання цінами. Крім того, зростаюча конкуренція припускає зростання витрат на маркетинг. Нарешті, держава впроваджує усе більш витончені методи “законного” вилучення в підприємців частини їхніх доходів (у вигляді зростання ставок оподаткування та митних зборів).
Таким чином, аналізуючи діяльність ТОВ "ФОЗЗI-Н" за останні три роки, виячвлено зростання основних показників , що пов'язано з диверсифікацією господарської діяльності підприємства.
Проте прибутковість ТОВ "ФОЗЗI-Н" знижується. Основними причинами зниження прибутковості є зростання конкуренції на ринку, а також зростання витрат на операційну діяльність та енергетичні ресурси.
Аналіз загального капіталу ТОВ "ФОЗЗI-Н" дозволив зробити висновок про його неоптимальну структуру, при цьому зміни , які відбулись в 2009 році в структурі пасивів становлять загрозу фінансовому потенціалу підприємства.
Розраховані коефіцієнти фінансового стану дозволили зробити висновок, що ТОВ "ФОЗЗI-Н" має тенденцію зміни показників фінансового стану в бік їх зниження , що свідчить про неефективну політику управління фінансовими ресурсами і зниження фінансового потенціалу підприємства.
3 Шляхи підвищення ефективності використання фінансових ресурсів
3.1 Оптимізація структури капіталу
Стратегічним завданням досліджуваного підприємства на сучасному етапі є збереження напрацьованих економічних показників та забезпечення фінансової стійкості і платоспроможності
Необхідно здійснювати антикризові заходи для мінімізації витрат на всіх ланках розподільчого процесу. І дуже важливо, щоб скорочення витрат відбувалось за матеріальними статтями, а не за рахунок скорочення персоналу чи рівня їх оплати праці.
Головною метою ТОВ "ФОЗЗI-Н" в кризових умовах господарювання має бути максимізація валової маржі, оскільки саме вона є межею покриття постійних витрат і формування прибутку.
Максимізувати валову маржу ТОВ "ФОЗЗI-Н" має можливість за рахунок скорочення змінних витрат та підвищення фізичних обсягів господарювання.
Збільшення абсолютного розміру прибутку та його реінвестування у власний капітал дозволить підвищити фінансову стійкість.
Оптимізація структури капіталу в ТОВ "ФОЗЗI-Н" має здійснюватись за критерієм мінімізації рівня фінансових ризиків. Цей метод оптимізації структури капіталу пов'язаний з процесом диференційного вибору фінансування різних складових частин активів підприємства. Для фінансування різних груп активів ТОВ "ФОЗЗI-Н" пропонується використовувати агресивний підхід. Що полягає в мінімізації всіх форм страхових резервів по окремих видах оборотних активів. Реалізація цього підходу забезпечить найбільш високий рівень ефективності їх використання.
Розробка антикризової стратегії оптимізації структури капіталу ТОВ "ФОЗЗI-Н" має ґрунтуватись на аналізі факторів зовнішнього середовища та оцінці потенціалу підприємства.
Здійснення комплексного аналізу та оцінка факторів зовнішнього та внутрішнього середовища ТОВ "ФОЗЗI-Н" базується на використанні SWOT-аналізу, який дозволяє визначити майбутні перспективи підприємства і галузі, а також шляхи їх розвитку (таблиця 3.1).
Внаслідок перегляду результатів діяльності підприємства і виявлення невідповідності між запланованими результатами та фактичними даними, виникає необхідність щодо перегляду діючої стратегії фірми з метою підвищення прибутковості та зміцнення фінансового стану.
Таблиця 3.1
Матриця SWOT-аналізу
ТОВ "ФОЗЗI-Н"
| Зовнішнє середовище | |||
| Можливості: | Загрози: | ||
| Налагодження власного виробництва продуктів; | Підвищення цін на закупівельні товари; | ||
| Розширення асортименту товарів; | Зменшення обсягів збуту; | ||
| Захоплення нових сегментів ринку (інтернет-торгівля, відкриття нових магазинів); | Падіння купівельноспроможного попиту; | ||
| Заходи щодо стимулювання збуту, рекламні зусилля; | Відсутність джерел зовнішнього фінансування | ||
| Внутрішнє середовище |
Сильні сторони: Прибуткова діяльність підприємства; Наявність досвіду роботи на ринку та клієнтської бази; Відомий бренд та сприятливий імідж; Кваліфікований персонал |
Глобальне оновлення технології господарської діяльності; Вихід на нові ринки збуту; Інвестування в Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |