Совершенствование финансовой политики компании
2.4 Расчет коэффициентов финансовой устойчивости
В системе относительных показателей финансовой устойчивости предприятия выделяют ряд коэффициентов, которые следует рассчитывать на начало и конец анализируемого года и рассматривать в динамике.
1. Определяющее значение среди показателей рыночной устойчивости занимает коэффициент автономии (k1), характеризующий долю источников собственных средств в общем объеме капитала. Оптимальное значение коэффициента – не ниже 0,7-0,8, минимально допустимое – не ниже 0,5. Рассчитывается k1 по формуле:

где В - валюта (итог) баланса.
2. Коэффициент автономии дополняется коэффициентом соотношения заемных и собственных средств (k2), который показывает, какая часть деятельности предприятия осуществляется за счет заемных средств. Нормальное соотношение заемных и собственных средств – не выше 1.Определяется k2 по формуле:
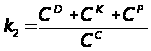
3. Существенной характеристикой устойчивости финансового состояния является коэффициент маневренности (k3), показывающий, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Рассчитывается k3 по формуле:
 .
Высокие значения коэффициента маневренности положительно характеризуют финансовую устойчивость предприятия. Оптимальное значение – не ниже 0,3.
4. Коэффициент обеспеченности запасов собственными источниками формирования (k4), рассчитывается по формуле:

Нормальное значение коэффициента – не меньше 0,5 - 0,7.
5. Степень иммобилизации (связывания) оборотных средств в расчетах характеризует показатель доли дебиторской задолженности в имуществе предприятия (k5), который рассчитывается по формуле:

где EDZ - сумма дебиторской задолженности (с.230 + с. 240) баланса. Допустимым значением показателя считается величина не более 0,1.
Расчет коэффициентов рекомендуется провести в таблице 5.
Анализ коэффициентов финансовой устойчивости заключается в проверке соответствия их фактических значений нормативным (рекомендуемым) и оценке динамики коэффициентов. На основании проведенного анализа формулируется вывод, в котором характеризуется финансовая устойчивость предприятия и ее динамика.
Таблица 2.5
Коэффициенты финансовой устойчивости
| Показатели | Значение показателя |
Изменение, +,- |
||
| Рекомендуемое | Фактическое | |||
| 2007 | 2008 | |||
| 1. Стоимость запасов | EМ | 267550 | 222673 | 44877 |
| 2. Сумма дебиторской задолженности | EР | 69901 | 138891 | 68990 |
| 3. Источники собственных средств | CС | 38880 | 52697 | 13817 |
| 4. Долгосрочные обязательства | CD | 55895 | 9419 | -46476 |
| 5. Краткосрочные кредиты и займы | CK | 117974 | 236620 | 118646 |
| 6. Кредиторская задолженность | CP | 282646 | 223018 | -59628 |
| 7. Имущество (капитал) предприятия | - | 11302 | 11302 | 0 |
| 8. Коэффициент автономии | не ниже 0,5 | 0,078 | 0,1 | 0,023 |
| 9. Коэффициент соотношения заемных и собственных средств | не выше 1 | 11,74 | 8,9 | -2,8 |
| 10. Коэффициент маневренности | не ниже 0,3 | 1 | 1,2 | 0,2 |
| 11. Коэффициент обеспеченности запасов собственными источниками формирования | не меньше 0,5 - 0,7 | 7,9 | 9 | 1,1 |
| 12. Доля дебиторской задолженности в имуществе | не более 0,1 | 0,1 | 0.1 | 0 |
1.из таблицы 2.5 видим, что только коэффициент манёвренности в норме в начале 2008 года, и в начале 2009 года, его значение к концу 2008 года увеличилось (налицо тенденция повышения манёвренности капитала)
Это говорит о том, что часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Высокие значения коэффициента маневренности положительно характеризуют финансовую устойчивость предприятия.
2. все остальные коэффициенты тоже в норме, есть изменения в динамике коэффициента автономии и коэффициента соотношения собственных и заёмных средств (первый из них увеличивается на 0,2, что говорит об увеличении доли собственных средств в общем объёме капитала, второй увеличивается на 0,2, что показывает увеличение доли заёмных средств в деятельности предприятия).
3. Коэффициент обеспеченности запасов собственными источниками формирования увеличился, а доля дебиторской задолженности в имуществе осталась без изменений.
4. таким образом, по относительным показателям финансового состояния предприятия мы видим, что предприятие находится в устойчивом финансовом положении, коэффициенты финансовой устойчивости в норме и имеют положительную тенденцию в динамике.
2.5 Анализ ликвидности активов
Платежеспособность предприятия анализируется в краткосрочной и долгосрочной перспективе. Оценка способности погашать краткосрочные обязательства (платежеспособность в краткосрочной перспективе) проводится на основе анализа ликвидности активов. Оценка способности расплачиваться по всем видам обязательств (платежеспособность в долгосрочной перспективе) проводится на основе анализа ликвидности баланса.
Анализ ликвидности активов позволяет оценить способность предприятия своевременно погашать краткосрочные обязательства. Для такой оценки рассчитываются следующие показатели.
1. Коэффициент абсолютной ликвидности, (Ка). Позволяет оценить способность предприятия погашать краткосрочную задолженность за счет денежных средств и краткосрочных финансовых вложений. Рассчитывается как отношение величины наиболее ликвидных активов к сумме наиболее срочных и краткосрочных обязательств (кредиторская задолженность, краткосрочные кредиты и прочие краткосрочные пассивы):

Предельное значение Ка – не менее 0,2-0,25.
2. Критический коэффициент ликвидности (промежуточный коэффициент покрытия), ККЛ. Отражает платежные возможности предприятия при условии полного использования денежных средств, краткосрочных финансовых вложений и своевременного погашения дебиторской задолженности. При расчете данного коэффициента в числитель добавляется (по сравнению с методикой расчета Ка) дебиторская задолженность:
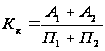
Предельное значение ККЛ – не менее 0,7 - 0,8.
3. Общий коэффициент покрытия (или коэффициент текущей ликвидности), КТЛ.
Коэффициент текущей ликвидности показывает платежные возможности предприятия при условии полного использования денежных средств и краткосрочных финансовых вложений, своевременного проведения расчетов с дебиторами и благоприятной реализации готовой продукции, а также продажи в случае необходимости части элементов материальных оборотных средств.
Коэффициент текущей ликвидности равен отношению суммы всех оборотных средств предприятия к величине его краткосрочных обязательств:
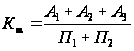
Минимальное значение КТЛ – не меньше 1, оптимальное – не меньше 2- 2,5.
Таблица 2.6
Анализ ликвидности активов
| Показатели | Значение показателя | Изменение | ||
| Рекомендуемое | Фактическое | |||
| 2007 | 2008 | |||
| 1. Денежные средства и краткосрочные финансовые вложения (наиболее ликвидные активы, А1) | - | 21479806 | 71713473 | 50233667 |
| 2. Дебиторская задолженность (быстро реализуемые активы, А2) | - | 22619052 | 31855658 | 9236606 |
| 3. Производственные запасы и другие медленно реализуемые активы, А3 | - | 25187031 | 31355250 | 6168219 |
| 4. Краткосрочная задолженность (наиболее срочные и краткосрочные обязательства, П1+ П2) | - | 26280752 | 45308524 | 19027772 |
| 5. Коэффициент абсолютной ликвидности | не менее 0,2-0,25 | 0.8 | 1,6 | 0,8 |
| 6. Критический коэффициент ликвидности | не менее 0,7 - 0,8 | 1,7 | 2,3 | 0,6 |
| 7. Коэффициент текущей ликвидности | не меньше 1 | 2,6 | 3 | 0,4 |
На основании данных таблицы можно сформулировать вывод о способности анализируемого предприятия погашать краткосрочную задолженность, а и происходящие в течение года изменения в ликвидности активов и платежных возможностях предприятия также говорят о достаточной ликвидности активов НЛМК в 2009 году, коэффициенты абсолютной и критической ликвидности имеют положительную тенденцию к увеличению.
Т.е. предприятие имеет возможности своим силами погашать краткосрочные обязательства.
2.6 Анализ ликвидности баланса
Анализ ликвидности баланса позволяет оценить платежные возможности предприятия в долгосрочной перспективе – способность погашать не только краткосрочные, но и долгосрочные обязательства, а также обеспеченность собственными оборотными средствами.
Анализ ликвидности баланса оформляется в виде таблицы 7.
Платежный излишек (недостаток) рассчитывается как разность между суммой активов и суммой пассивов соответствующей группы. На основании расчета формулируется вывод о степени соответствия баланса абсолютной ликвидности, проводится оценка выполнения минимально достаточной ликвидности баланса, характеризуются изменения, произошедшие в течение анализируемого года.
Таблица 2.7
Анализ ликвидности баланса
| Актив | 2007 | 2008 | Пассив | 2007 | 2008 | Платежный излишек (+), недостаток (-) | |
| 2007 | 2008 | ||||||
| 1. Наиболее ликвидные активы | 21479806 | 71713473 | 1. Наиболее срочные обязательства | 21205848 |
26314252 |
273958 |
45399221 |
| 2. Быстро реализуемые активы | 22619052 | 31855658 | 2. Краткосрочные пассивы | 5074904 |
18994272 |
17544148 |
12861386 |
| 3. Медленно реализуемые активы | 25187031 | 31355250 | 3. Долгосрочные пассивы | 163440046 |
50216986 |
8842985 |
-18861736 |
| 4. Трудно реализуемые активы | 155063363 |
193025170 |
4. Постоянные пассивы | 181724454 |
232424041 |
-26661091 |
-39398871 |
| Баланс | 224349252 | 327949551 | Баланс | 224349252 | 327949551 | х | х |
Излишек в собственных оборотных средствах объясняется достаточностью прибыли от инвестирования в основные средства, которые вышли на полную производственную мощность, и предприятие не нуждается в дополнительных источниках финансирования, отсюда и значение показателя быстрой ликвидности более 1.
Коэффициент быстрой ликвидности показывает, какая часть краткосрочных обязательств может быть погашена за счёт средств на различных счетах, а также поступлений по счетам.
Анализ коэффициента текущей ликвидности показывает, что коэффициент К имеет положительную динамику.
баланс является ликвидным, так как из необходимых 4 неравенств выполняются все. Обеспеченность собственными оборотными средствами высокая.
ликвидность баланса можно оценить как достаточную, поскольку выполняется последнее неравенство. В этом случае предприятие может финансировать текущую деятельность за счет собственного капитала и имеет платежеспособность.
Динамика изменений активов и пассивов баланса на отчётный период свидетельствует о положительных тенденциях в ликвидности баланса. Баланс предприятия ликвиден и в краткосрочной, и в долгосрочной перспективе и достаточно обеспечено собственными оборотными средствами.
2.7 Индекс кредитоспособности
Рассчитаем далее индекс кредитоспособности (или, иначе, индекс Альтманеа). Индекс кредитоспособности построен с помощью аппарата мультипликативного дискриминантного анализа (Multiple-discriminant analysis - MDA) и позволяет в первом приближении разделить хозяйствующие субъекты на потенциальных банкротов и небанкротов.
K=8.38K1+K2+0.054K3+0.63K4
(здесь К4 – балансовая, а не рыночная стоимость акций.)
Рассчитаем модифицированный индекс Альтмана для предприятия на 2008 год и на 2009 года.
Для 2008 года:
К1 – оборотный капитал/сумма активов = 69285889/224349252=0,3
К2 – нераспределенная прибыль/сумма активов = 171156978/224349252=0,8
К3 – операционная прибыль/сумма активов = 72438229/224349252=0,3
К4 – балансовая стоимость акций/задолженность = 0
K=8.38K1+K2+0.054K3+0.63K4
К = 8,38*0,3+0,8+0,054*0,4=3,3
Для 2009 года:
К1 – оборотный капитал/сумма активов =
193025170/327949551=0,59
К2 – нераспределенная прибыль/сумма активов = 221874895/327949551=0,68
К3 – операционная прибыль/сумма активов = 49759429/327949551=0,15
К4 – балансовая стоимость акций/задолженность = 0
K=8.38K1+K2+0.054K3+0.63K4
К = 8,38 * 0,68 + 0,06 + 0,054 * 0,03 = 5,76
Таким образом видим, что и в 2008, и в 2009 году коэффициент Альтмана больше 2,99, следовательно предприятие можно считать финансово устойчивым. Причём, в 2009 году коэффициент Альтмана увеличился, что говорит о повышении финансовой устойчивости предприятия и о малой вероятности банкротства.
Глава3. Сущность социально- трудовых отношений в рыночных условиях
3.1 Понятие и сущность социально-трудовых отношений при развитии рынка труда
Социально-трудовые отношения (СТО) — это объективно существующие взаимозависимость и взаимодействие субъектов этих отношений в процессе труда, нацеленные на регулирование качества трудовой жизни.
Термин «социально-трудовые отношения» вошел в научный оборот и стал широко использоваться в экономике труда относительно недавно. Это объясняется рядом причин: во-первых, развитием лишь в последнее время научных и прикладных представлений о роли людей в развитии экономики; во-вторых, решением важнейших задач социально-экономической реформы в России; в-третьих, необходимостью полноценной интеграции российской экономики в мировое хозяйство.
Можно выделить два этапа представления о роли людей в развитии экономики: вначале люди воспринимались как специальный ресурс, т.е. как «трудовые ресурсы», а человек — как субъект общественного развития (понятие «человеческий фактор»); на следующем этапе развития представлений о человеке как о субъекте экономической деятельности вводится понятие «индивидуум, личность». Человек рассматривается как многогранный, многоролевой субъект СТО, а создание необходимых условий для его развития является задачей самой высокой сложности.
Социально-экономическая реформа в России предполагает решение следующих важнейших задач: стабилизация социальной, экономической и политической обстановки в обществе; становление и развитие нового технологического производства; значительное снижение инфляции; повышение уровня жизни населения и др. Решение этих задач требует объединения всех сил общества в проведении согласованной политики в сфере СТО и формирования эффективной системы социальной защиты интересов всех участников СТО.
Для полноценной интеграции российской экономики в мировое хозяйство необходимо иметь такую национальную систему СТО, которая соответствовала бы требованиям мирового сообщества и была бы этим сообществом принята.
Очень важно подчеркнуть, что научные теории, направленные на формирование истинно гуманных СТО, имеют конструктивное практическое применение в деятельности передовых западных фирм, что является одним из самых серьезных достижений мировой цивилизации.
В России теория формирования и развития СТО находится в стадии становления. Например, медленно идет процесс формирования слоя работодателей; профсоюзы, которые должны представлять интересы работников, нередко конфликтуют между собой; советы трудовых коллективов, забастовочные комитеты зачастую претендуют на роль представителей от имени работников; государство не имеет эффективных механизмов реализации своей политики в области СТО, хотя его роль в этом процессе определена законодательством.
В формировании и развитии СТО в нашей стране можно выделить две особенности: во-первых, сохранены некоторые устойчивые старые понятия и категории, которыми оперируют ученые, практики, политики; во-вторых, идет переосмысление проблемы СТО, уточнение развития отдельных понятий применительно к новой парадигме социально-экономического развития.
СТО как система имеют две формы существования: 1) фактические СТО, функционирующие на объективном и субъективном уровнях; 2) социально-трудовые правоотношения, которые отражают проекцию фактических СТО на институциональный, законодательной, нормотворческий уровень.
Структурные составляющие в системе социально-трудовых отношений
Структурные составляющие в системе СТО приведены на рис. 43.
Взаимосвязи субъектов СТО могут быть индивидуальными, когда с работодателем взаимодействует работник, а также групповыми или коллективными, когда работники (работодатели) взаимодействуют между собой. В связи с этим СТО разделяются на двух, трехи многосторонние.
Типы СТО в чистом виде не существуют — встречаются комбинации этих типов.
Исторический опыт показывает, что первоначально формировались новые субъекты отношений, а затем уже сами СТО. Для рыночной экономики характерны такие субъекты, как наемный работник, предприниматель, государство. Каждый субъект имеет свои характеристики и выполняет определенную роль в системе СТО.
При анализе и регулировании СТО вводится понятие «уровень СТО». Он зависит от особенностей субъектов СТО и определяется свойствами социально-экономического пространства, в котором функционируют эти субъекты.
При индивидуальном уровне взаимосвязанными субъектами СТО могут быть: работник — работник; работник — работодатель; работодатель — работодатель.
На групповом уровне проявляется взаимосвязь в СТО между объединениями работников (профсоюзами) и объединениями работодателей. На смешанном уровне — между работником и государством; работодателем и государством.
3.2 Роль коллективного договора в социально- трудовых отношениях и осуществление контроля над его выполнением
Трудовой кодекс РФ, вступивший в силу 1 февраля 2002 года, впервые закрепил в трудовом законодательстве понятие «социальное партнерство». До 2002 года основу правового регулирования этого правового института составлял Закон РФ от 11.03.1992 № 2490-I «О коллективных договорах и соглашениях» (с изм. на 30.12.2001).
В новом Кодексе принципы социального партнерства (статья 24) законодателем несколько расширены по сравнению с принципами заключения договоров и соглашений по регулированию социально-трудовых отношений, перечисленными в статье 4 вышеназванного Закона. Однако, как и ранее, отсутствует надлежащая регламентация такого принципа социального партнерства, как контроль за выполнением коллективных договоров и соглашений по регулированию социально-трудовых отношений.
Что понимается под «надлежащей регламентацией»? Прежде всего нормативная правовая база, в которой закрепляется право субъектов взаимодействия на осуществление внутреннего контроля коллективных договоров и соглашений, а следовательно создаются условия для реализации одного из основных принципов социального партнерства — равенства сторон.
Итак, объектом анализа в настоящей статье является внутренний контроль. Прежде чем перейти к его характеристике, нужно сказать несколько слов о контроле внешнем. Внешний контроль за ходом выполнения коллективных договоров и соглашений регламентирован действующим законодательством более чем в достаточной степени. Так, внешнему контролю, то есть контролю исключительно за действиями работодателей, их ассоциациями (объединениями), посвящены нормы не только нового Трудового кодекса РФ (статьи 51, 357 и 370), но и Федерального закона от 12.01.1996 № 10-ФЗ «О профессиональных союзах, их правах и гарантиях деятельности» (с изм. и доп. на 21.03.2002) — статья 13, пункт 3 статьи 15, статья 19, часть вторая статьи 21, пункт 2 статьи 22. Контроль за ходом выполнения коллективных договоров и соглашений вправе осуществлять органы профсоюзов и органы по труду разного уровня политико-административного управления (рис. 1).
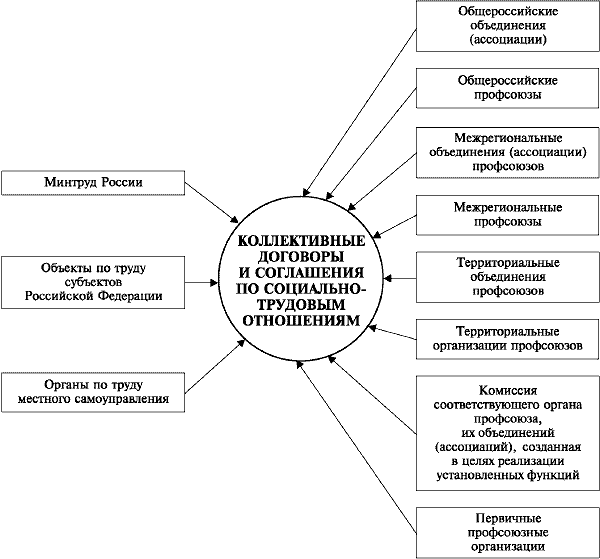
Рис.3.1. Внешний контроль за выполнением коллективных договоров и соглашений по регулированию социально-трудовых отношений
Под внутренним контролем в системе социального партнерства понимается контроль, осуществляемый постоянно или временно непосредственно каждым из субъектов взаимодействия, принимавшим участие в заключении коллективного договора или соглашения. Поскольку действующим законодательством данный вид контроля не регламентирован, то его суть и порядок осуществления, естественно может, да и должен стать предметом коллективных переговоров и договоренностей, а их результаты должны найти воплощение в коллективных договорах и соглашениях.
Рассмотрим организацию внутреннего контроля, который может быть односубъектным или совместным. Под совместным понимается процесс, осуществляемый двумя или тремя субъектами взаимодействия на основе обсуждения процедур проверки и закрепления их непосредственно в коллективном договоре или соглашении. Исходным пунктом при организации такого рода контроля должен стать учет критерия правосубъектности лиц, обеспечивающих регулирование социально-трудовых отношений на разных уровнях социального партнерства2.
Поясним данный тезис. В условиях развития профсоюзов, деятельности в организациях различных форм собственности более одного профсоюза, а также необходимости заключения коллективных договоров и соглашений при участии органов исполнительной власти, органов местного самоуправления (например, коллективные договоры градообразующих организаций3), проблему контроля необходимо рассматривать с учетом фактора многосубъектности указанных процессов.
Поскольку стороны, заключившие соответствующий согласительно-договорной акт (коллективный договор или соглашение по регулированию социально-трудовых отношений), могут объединяться для совместного контроля за выполнением обязательств, принятых работодателем и одним или несколькими профсоюзными органами4, то общий временный орган контроля должен быть создан на основании определенных принципов, подходов в разграничении их полномочий. Деятельность такого органа может осуществляться на основе алгоритма и правил процедуры контроля. Иными словами, далее речь пойдет об институционализации внутреннего контроля за выполнением коллективных договоров и соглашений.
Под институционализацией в широком смысле понимается процесс формирования (становления) социальных институтов.
В ходе рассмотрения институционализации какой-либо деятельности и общественных отношений внимание исследователей обращается, как правило, на процесс опредмечивания общественных отношений в тех или иных институтах, который проходит ряд последовательных этапов; при характеристике же различных социальных институтов внимание концентрируется в основном на результате процесса формализации их деятельности и эффективности общественных отношений.
Именно с указанной позиции предпримем попытку анализа внутреннего контроля за выполнением коллективных договоров и соглашений.
Обратимся к практике взаимодействия сторон трудовых отношений на основе принципов социального партнерства. В качестве примера возьмем одну ситуацию правовых отношений социальных партнеров, порождающую множество вопросов по правилам и принципам осуществления контроля — взаимодействие сторон по поводу обеспечения работодателем условий по осуществлению профсоюзными органами культурно-массовой и физкультурной работы. Материальные средства на такого рода цели работодатель вправе направлять из прибыли, остающейся в его распоряжении.
Согласно части четвертой статьи 377 Трудового кодекса РФ в случаях, предусмотренных коллективным договором, работодатель отчисляет денежные средства первичной профсоюзной организации на культурно-массовую и физкультурно-оздоровительную работу. Порядок реализации данной нормы закреплен в Федеральном законе «О профессиональных союзах, их правах и гарантиях деятельности» (часть вторая пункта 2 статьи 28).
Здесь уместно напомнить о двух обстоятельствах:
- действие указанного закона распространяется на всех работодателей, находящихся на территории Российской Федерации (пункт 1 статьи 4);
- данный закон относится не к актам трудового законодательства, а к законодательству, регламентирующему деятельность общественных организаций.
В Федеральном законе «О профессиональных союзах, их правах и гарантиях деятельности» закреплено, что отчисление работодателем денежных средств профсоюзам и их органам на проведение ими социально-культурной и иной работы производится в порядке и на условиях, установленных федеральным законодательством, законодательством субъектов Российской Федерации, коллективным договором, соглашением. На сегодняшний день указанные условия и порядок не закреплены на уровне федерального законодательства.
В то же время одним из условий отчисления денежных средств профсоюзам и органам является условие о том, что работодатель вправе определить правила контроля за расходованием этих средств. В такие правила могут быть включены положения не только о механизме контроля, но и положения о правомочии лиц, представляющих работодателя.
Целеполагание установления такого рода контроля со стороны работодателя минимум двояко:
во-первых, контроль может осуществляться в целях обеспечения расходования денежных средств исключительно по назначению;
во-вторых, контроль должен осуществляться при обжаловании работниками нецелевого использования указанных средств или ненадлежащего уровня культурно-массовой и физкультурной работы.
Практика социального партнерства показывает, что именно в коллективных договорах содержатся положения по размерам отчислений денежных средств профсоюзным органам на культурно-массовую и физкультурную работу, и что порой работодатели демонстрируют притязания на осуществление контроля за целевым расходованием средств специального назначения. Как правило, такие притязания обоснованы, но они не имеют нормативной базы для их удовлетворения. Происходит это по причине отсутствия в коллективных договорах соответствующих положений, закрепляющих порядок осуществления контроля по обоюдной договоренности субъектов взаимодействия.
При реализации статьи 232 КЗоТ РФ возникало множество вопросов, связанных с правомочием представителей работодателя осуществлять контроль за расходованием средств на культурно-массовую работу, организуемую профсоюзными органами. Можно предположить, что аналогичная по содержанию статья 377 Трудового кодекса РФ положение дел не изменит.
Среди актуальных вопросов выделим следующие:
Может ли контроль со стороны работодателя осуществляться без нарушения принципа автономии профсоюзов?
На сколько правомерен возможный отказ профсоюзного органа в содействии осуществлению контроля со стороны работодателя?
Можно ли привлечь к ответственности профсоюзный орган за непредоставление работодателю информации для осуществления контроля в рамках норм Трудового кодекса РФ?
В тех случаях, когда данная проблема решается путем закрепления соответствующего обязательства одного из субъектов социального партнерства в соглашении сторон взаимодействия — этот субъект обладает правом выдвижения требования на осуществление контроля за целевым расходованием его средств.
На практике профсоюзы и их лидеры считают недопустимым проверку со стороны работодателя расходования средств, которые после перечисления на расчетный счет профсоюзных органов становятся их собственностью.
Как правило, отказ в предоставлении работодателю возможности в осуществлении контроля базируется на нормах о свободе общественных организаций (ассоциаций) и независимости профсоюзов (статья 5 Федерального закона «О профессиональных союзах, их правах и гарантиях деятельности»). Так, согласно пункту 1 указанной статьи, профсоюзы независимы в своей деятельности от органов исполнительной власти, органов местного самоуправления, работодателей, их объединений (союзов, ассоциаций) и им не подотчетны и не подконтрольны.
В случаях принятия профсоюзами (их органами) определенных обязательств7 и закрепления их в коллективных договорах, не означает ли указанная норма неподконтрольности одной из сторон социального партнерства? Не означает ли это, что общественные организации (их ассоциации, объединения) бесконтрольны в своих действиях и не несут ответственности по своим обязательствам перед социальными партнерами — работодателями, органами государственной власти и местного самоуправления?
Пока однозначных ответов на эти вопросы нет. Следовательно, можно говорить о наличии объективного противоречия между принципом равноправия сторон социального партнерства (статья 24 ТК РФ) и принципом автономии субъектов трудовых отношений (Конвенция № 87 Международной организации труда 1948 г.).
Поскольку в настоящее время в развитии социального партнерства наметилась тенденция к взаимной ответственности сторон за выполнение коллективных договоров8, то и проблема контроля за деятельностью профсоюзных органов стала острее прежнего. Данный предмет, на наш взгляд, необходимо рассматривать с позиций анализа основных принципов доверительного сотрудничества9 сторон трудовых отношений и подходов Международной организации труда (МОТ) к проблеме совместимости контроля и свободы ассоциации.
Проблеме совместимости контроля и свободы ассоциаций (организаций) трудящихся и предпринимателей посвящено несколько параграфов Доклада Комитета экспертов МОТ10. Закрепление национальным законодательством норм, регламентирующих внешний контроль за финансовыми отчетами профсоюзов, в целом, совместимо с Конвенцией МОТ о свободе ассоциации и защите права на организацию (№ 87, 1948 г.).
По мнению Комитета экспертов МОТ, право общественных организаций на управление своими делами не ущемляется, если, например, контроль сводится к обязанности периодически представлять финансовые отчеты или, если имеются серьезные основания предполагать, что действия организации противоречат уставу или закону (который не должен нарушать принципы свободы объединения).
Применительно к обстоятельствам, вынуждающим отечественных работодателей выражать притязания на осуществление контроля за расходованием профсоюзными организациями целевых средств, выделенных этими работодателями, то в ходе такого рода контроля может быть определено, имеет ли место действие, противоречащее уставу или действующему законодательству. Это один аспект.
Вторым аспектом является наличие или отсутствие исключительного случая, то есть оснований для осуществления контроля в особых условиях. Комитет экспертов МОТ полагает, что указанная Конвенция не нарушается, если необходимость контроля обусловлена исключительными обстоятельствами.
В качестве примеров исключительных обстоятельств приводятся случаи, при которых возникает необходимость расследования жалобы или же рассмотрения утверждений о растрате денежных средств. Анализ дела по существу и процедура проверки по одному из указанных обстоятельств должны осуществляться под патронажем компетентного судебного органа с предоставлением субъектам, оказывшимся в такой ситуации, всех гарантий беспристрастности и объективности контроля.
На наш взгляд, позиция экспертов МОТ по указанному правилу поведения может быть основой для осуществления контроля за выполнением положений коллективного договора и соглашения по регулированию социально-трудовых отношений соответствующего уровня социального партнерства. Например, стороны взаимодействия могут предусмотреть в коллективном договоре или соглашении по регулированию социально-трудовых отношений порядок осуществления контроля расходования средств, выделяемых работодателем на культурно-массовую и физкультурную работу. Такого рода порядок может содержать один из нескольких организационных элементов процедуры контроля со стороны:
1) трехсторонней комиссии по регулированию социально-трудовых отношений;
2) комиссии из числа полномочных представителей субъектов социального партнерства, наделенных равными правами и обязанностями;
3) комиссии из числа независимых, беспристрастных и компетентных лиц (экспертов);
4) трудового суда.
Сам порядок может проектироваться по нескольким вариантам. Например, одним из них может быть такое организационное начало, при котором работа комиссии, созданной сторонами взаимодействия на паритетных условиях, будет осуществляться под патронажем трехсторонней комиссии по регулированию социально-трудовых отношений или трудового суда.
Таким образом, круг субъектов, непосредственно взаимодействующих в ходе осуществления процедуры внутреннего контроля за выполнением коллективных договоров и соглашений, несколько расширился по сравнению с нашим первоначальным представлением.
Естественно, что институционализация внутреннего контроля за выполнением коллективных договоров и соглашений включает в себя определенную законодательную базу, процедуры переговоров и заключения указанного типа согласительно-договорных актов.
В результате процесс проверки выполнения коллективных договоров или соглашений по регулированию социально-трудовых отношений соответствующего уровня социального партнерства может быть формализован в виде положения о внутреннем контроле со стороны всех субъектов данного типа взаимодействия.
Принципы взаимодействия сторон социального партнерства при осуществлении контроля за выполнением коллективного договора
Основным принципом взаимодействия сторон социального партнерства при осуществлении контроля должно быть доверие. Однако это не исключает согласование и введение следующих принципов:
1) принципа ведения честной практики, выражающегося, например: в предоставлении достоверной информации без затягивания этой процедуры; в нераспространении ложных измышлений о стороне взаимодействия, о полномочных представителях, осуществляющих контроль за ходом выполнения коллективного договора, соглашения;
2) принципа паритетности в деле реализации права на осуществление контроля за ходом выполнения обязательств, принятых на себя каждой из сторон взаимодействия;
3) принципа осуществления контроля с использованием «одного языка», что означает проверку выполнения обязательств экономического характера посредством только экономических показателей;
4) принципа «диагноза» объективных и субъективных причин расхождения сравниваемых показателей, который должен обязательно применяться в случаях изменения внешней среды социальной системы;
5) принципа осуществления контроля без проявлений конфронтации, но с демонстрацией другой стороне стремления в совместном поиске взаимовыгодных решений;
6) принципа сохранения конфиденциальности информации, полученной в ходе контроля.
Принципы, которыми сторонам взаимодействия необходимо руководствоваться при осуществлении процедуры внутреннего контроля за выполнением коллективных договоров и соглашений по регулированию социально-трудовых отношений, объединены и представлены на схеме (рис. 2).
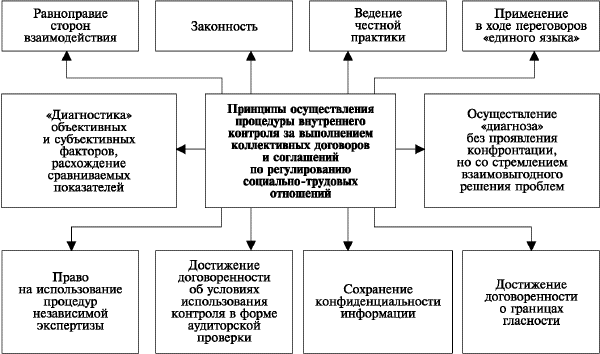
Рис.3.2. Принципы осуществления процедуры внутреннего контроля за выполнением коллективных договоров и соглашений по регулированию социально-трудовых отношений
3.3 Человеческий фактор и формирование трудовых отношений на современном этапе развития России
Трудовой кодекс Российской Федерации в рамках социально-ориентированного направления формирования высокоэффективной рыночной экономики России предполагает:
- достижение современных характеристик качества жизни населения и среды его обитания;
- формирование для этого нового технологического способа производства;
- создание многоукладной социально ориентированной рыночной экономики;
- значительное обновление роли государства в регулировании экономических и социальных процессов;
- переход к надежной системе социального партнерства работников, предпринимателей и государства (курсив мой. – Авт.).
Поэтому особенно актуальным сегодня является обеспечение правового регулирования социально-трудовых отношений, согласование социально-экономических интересов работников и работодателей. Руководителям организаций в новых условиях хозяйствования необходимо вникать в сущность социального партнерства, владеть его принципами и формами, а также уметь эффективно использовать их на практике.
Вот почему руководителям всех уровней управления приходится повышать свою квалификацию и осваивать новые методы, приемы формирования и регулирования трудовых отношений в коллективе своего предприятия, а также создавать условия для защиты трудовых прав и социально-экономических интересов работников.
Формируя новые трудовые отношения, сегодня в России все чаще обращают внимание на вопросы социальной политики на всех уровнях управления страны. Говоря о современной ситуации в экономике, следует иметь в виду, что важным является определение приоритетов развития, выявление новых тенденций и связанных с ними проблем. Следует согласиться с высказываниями ряда экономистов и юристов том, что для формирования стратегии перехода к устойчивому экономическому росту в регионах России первоочередное значение имеют анализ эффективности проводящейся социальной политики, оценка влияния экономической политики на изменение уровня жизни, социальной напряженности в обществе, состояния рынка труда и социальной инфраструктуры территорий страны.
В настоящее время важное значение приобретают планы и мероприятия социальной направленности. Известно, что природно-ресурсный потенциал России в 2 раза превосходит потенциал США, в 6–8 раз – Германии, в 18–20 раз – Японии и т.д. Однако практика показывает, что все еще бездарно у нас используются огромные возможности, которыми располагает наша страна. Поэтому сегодня важно соединить возможности природно-ресурсного потенциала с резервами, связанными с человеческими ресурсами.
Вступление человечества в XXI век сопровождается все более высокими темпами научно-технического прогресса – главного источника экономического роста. При этом по-новому раскрывается потенциал личности, меняются критерии оценки эффекта производственной и управленческой деятельности. Сегодня все чаще ощущается то, что ключевым становится значение человеческого фактора.
Усложнение хозяйственно-экономической деятельности человечества постоянно порождает потребность в более глубоких специальных знаниях и, соответственно, профессиях. Наука же в свою очередь стала оказывать все более мощное воздействие на хозяйственную практику. Человечество пережило несколько научно-технических и промышленных революций, которые кардинально изменили сам стиль жизни человечества.
Настоящее время характеризуется информационным бумом и бурным развитием высоких технологий. Постоянно возрастают требования к образованию как к его качеству, так и в связи с новыми рыночными отношениями, с диктатом мирового рынка.
Жизнь все чаще и чаще диктует, что высокий профессионализм и компетентность персонала на производстве являются основой экономической стабильности России. Научно-технический прогресс и рыночный механизм хозяйствования выдвигают более высокие требования к персоналу организаций.
Ученые утверждают, что основу долгосрочных уникальных преимуществ любой организации в конкурентной борьбе представляют человеческие ресурсы, т.е. люди, их трудовая мораль и стремление к достижению поставленных целей, их знания и система ценностей, их творческие и новаторские способности, их профессиональная компетентность. Это очень важные факторы, обеспечивающие стабилизацию и экономический рост организаций, благосостояние и безопасность страны в целом.
Поэтому сегодня все чаще возникает вопрос: как и в какой степени необходимо учитывать последствия научно-технического прогресса и как в рамках человеческого фактора подготовить и наилучшим образом использовать кадровый потенциал?
Перестройка производства, сокращение персонала в одних производствах и переход этих людей на новые участки работы, освоение новых профессий, овладение новыми знаниями и навыками требуют повседневного внимания и умения управлять этими процессами.
Кадровый потенциал организаций Российской Федерации является важнейшим стратегическим фактором, предопределяющим успех проводимых хозяйственно-экономических реформ. От качественных и количественных показателей этого потенциала во многом зависит результативность структурной перестройки и оживление экономики, расширение производства, повышение качества продукции, ее конкурентоспособность и эффективность производства. Рыночная конъюнктура предъявляет высокие требования к профессионализму руководителей и специалистов предприятий, их компетентности, управленческой культуре, психологической устойчивости, умению работать в сложных условиях жесткой конкуренции.
При этом важно умело пользоваться действующим трудовым законодательством.
Реализация социальной политики руководства страны на современном этапе предусматривает целый ряд мер, обеспечивающих повышение экономической активности населения. Среди них можно назвать комплекс вопросов, связанных с:
перспективами развития занятости;
совершенствованием трудовых отношений;
подготовкой программ социальной ориентации.
Решение этих вопросов планируется осуществлять как на федеральном, так и на муниципальном уровнях.
В ряде областей страны сегодня разрабатываются специальные программы занятости и социальной защиты граждан от безработицы на 2009–2010 гг., задачами которых являются: развитие гибкости и маневренности спроса и предложения на рынке труда; общее увеличение уровня занятости; переориентация экономически активного населения на новые формы трудовых отношений; повышение трудовой мотивации безработных; смягчение социальных последствий массового высвобождения рабочей силы (для территорий с напряженной ситуацией на рынке труда); реализация государственной политики в сфере занятости и социально-трудовых отношений; увеличение трудовой мобильности населения.
Обучение кадров сегодня имеет особое значение, так как профессионализм в новых