Управление налоговыми обязательствами организации при смешанных системах налогообложения по материалам ООО "ИнСиТ"
- разделы учетной политики по производственному учету (объем 30 - 40 листов с приложениями - типовые акты, справки, иные первичные документы производственного учета, формы регистров производственного учета и отчетов);
- формы и методы мониторинга объектов налогообложения, инструкции и методики их проведения.
Более подробно состав и структура информации, которая должна быть представлена в налоговой политике, могут быть описаны с учетом отраслевой специфики бизнеса, его масштаба и характера.
3. Разработка налоговой политики предприятия ООО «ИнСиТ»
3.1 Организационно – финансовая характеристика предприятия ООО «ИнСиТ»
Объектом исследования данной дипломной работы является предприятие ООО «ИнСиТ». Общество с ограниченной ответственностью «ИнСиТ» зарегистрировано в 2004 году, как предприятие оптовой и розничной торговли. Общество осуществляет свою деятельность согласно Уставу.
Предприятие создано с целью получения прибыли от хозяйственной деятельности, которая направлена на пополнение рынка товарами и услугами для максимального удовлетворения потребностей населения и реализации на базе получения прибыли социальных и экономических интересов основателей и членов коллектива.
Общество реализует свою продукцию, работу, услуги по ценам и тарифам, установленным самостоятельно или на договорной основе.
Кадровая политика предприятия велась с учетом проведения хозяйственной деятельности предприятия. Среднесписочная численность работающих в ООО «ИнСиТ» составляет 15 человек. Весь управленческий персонал имеет высшее образование (НГУ, СибУПК, НГУЭиУ и др.) и большой опыт работы.
Организационная структура ООО ПФ «Кемпинг-Н» представлена на рисунке .
Основным источником информации для анализа финансового положения предприятия является бухгалтерский баланс (форма № 1), формы бухгалтерской отчетности: «Отчет о прибылях и убытках» (форма № 2); а также данные текущего учета.
| Директор | ||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|


 Заместитель
директора
по коммерческим
вопросам

 Гл.
бухгалтер
 Отдел
оптовых продаж
 Бухгалтер
 Розничный
магазин
 Складское
хозяйство
Рисунок - Организационная структура ООО «ИнСиТ»
Получение прибыли фирмой является основанием для ее распределения и последующего использования. Распределение прибыли отражается в финансовом плане и сметах образования и расходования фондов, а также в отчете о прибылях и убытках.
Таблица - Анализ основной деятельности ООО «ИнСиТ»
| Показатели (тыс. руб.) | 2004 год | 2005 год |
| Выручка от продаж | 32437 | 107117 |
| Себестоимость товаров | 27629 | 97127 |
| Валовая прибыль | 4808 | 9990 |
| Коммерческие расходы | 793 | 6844 |
| Прибыль от продаж | 4015 | 3146 |
| Внереализационные доходы | 0 | 103 |
| Внереализационные расходы | 18 | 58 |
| Прибыль до налогообложения | 4071 | 3213 |
| Чистая прибыль | 3955 | 3106 |
Финансовое положение оценивается с помощью показателей, характеризующих потенциальную и фактическую возможности предприятия рассчитываться по текущим обязательствам, а также его финансовую устойчивость в долгосрочной перспективе. Результативность работы предприятия рассматривается как с позиции эффективности использования отдельных видов ресурсов (трудовых, материальных и финансовых), так и с позиции его положения на рынке ценных бумаг.
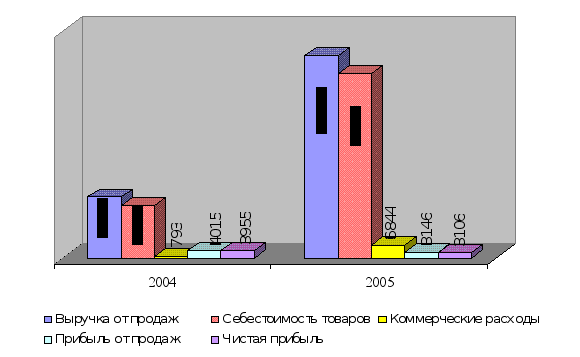
Рисунок – Финансовые показатели деятельности ООО «ИнСиТ»
При помощьи вертикального и горизонтального анализов бухгалтерской отчетности организации можно плучить наиболее общее представление о качественных изменениях в структуре средств и их источников, а также динамике этих изменений.
В таблице 1 дано структурное представление агрегированного баланса ООО «ИнСиТ» за 2004 – 2005 годы.
Из данных, полученных в таблице, видно, что за 2005 год структура баланса предприятия улучшилась, о чем свидетельствует увеличение имущества предприятия, как основных средств, так и оборотных активов. Однако увеличение оборотных активов произошло за счет значительного увеличения дебиторской задолженности. Общая сумма дебиторской задолженности составила на конец 2005 года 7310 тыс. руб. Данный факт отрицательно характеризует работу с клиентами предприятия. Необходимо изменить ценовую политику компании, разработать дополнительную систему скидок в случае 100% предоплаты за продукцию, а также систему штрафов за существенную задержку оплаты.
Таблица 1 – Агрегированный баланс ООО «ИнСиТ» 2004-2005 гг.
| Показатели | 2004 год | 2005 год | Изменение (+, -) | |||
| тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | |
| Актив баланса | ||||||
| Имущество | 5254 | 100 | 18342 | 100 | + 13088 | - |
| 1. Основные средства | 28 | 0,5 | 236 | 1,3 | + 208 | + 0,8 |
| 2. Запасы и затраты | 4135 | 78,7 | 9591 | 52,1 | + 5456 | - 26,6 |
| 3. НДС | 322 | 6,1 | 341 | 1,9 | + 19 | - 4,2 |
| 4. Дебиторская задолженность | 275 | 5,2 | 7310 | 39,8 | + 7035 | + 34,6 |
| 5. Денежные средства и прочие активы | 494 | 9,5 | 712 | 3,9 | + 218 | - 5,6 |
| Пассив баланса | ||||||
| Источники имущества | 5254 | 100 | 18342 | 100 | + 13088 | - |
| 6. Капитал и резервы | 3602 | 68,5 | 2956 | 16,1 | - 646 | - 52,4 |
| 7. Краткосрочные кредиты и займы | 450 | 8,6 | 13000 | 70,9 | + 12550 | + 62,3 |
| 8. Кредиторская задолженность | 1202 | 22,9 | 2386 | 13 | + 1184 | - 9,9 |
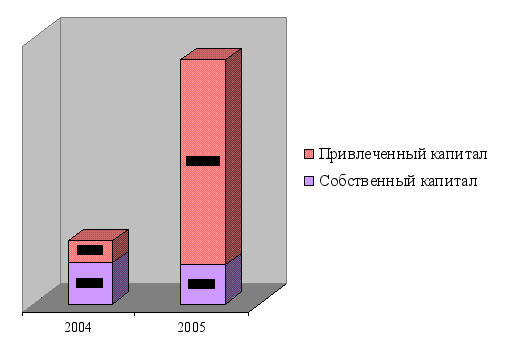
Собственный капитал на конец 2005 года составил 16% в составе источников финансирования имущества предприятия.
Так же следует отметить, что в составе имущества к конецу 2005 года существенно возросла доля заемного капитала с 450 тыс. руб. до 13000 тыс. руб. Доля краткосрочных займов в составе источников финансирования составила на конец 2005 года 70,9%.
Диаграмма 2 - Соотношение и динамика изменений источников имущества ООО «ИнСиТ»
В первую очередь финансовое состояние предприятия оценивается его финансовой устойчивостью и платежеспособностью. Финансовая устойчивость характеризует способность предприятия отвечать по своим долгам и обязательствам и наращивать свой экономический потенциал.
Платежеспособность отражает способность предприятия платить по своим долгам и обязательствам в конкретный период времени. Условие достаточности соблюдается тогда, когда предприятие платежеспособно во времени, т.е. имеет устойчивую способность отвечать по своим долгам в любой момент времени.
Степень финансовой устойчивости можно получить по следующим показателям (см. таблицу 2).
Мы видим, что величина собственных оборотных средств имеет положительное значение, хотя уменьшилось на 854 тыс. руб. Это свидетельствует о том, что у организации достаточно финансовых ресурсов для финансирования внеоборотных активов. Излишек этих ресурсов идет на покрытие потребностей предприятия в оборотном капитале.
Таблица 2 – Показатели финансовой устойчивости
| Показатель | Формула | Оптимальное значение | 2004 | 2005 | Изменение |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Исходные данные, тыс. руб. | |||||
| 1. Капитал и резервы | СК | 3602 | 2956 | - 646 | |
| 2. Краткосрочные заемные средства | КО | 450 | 13000 | 12550 | |
| 3. Долгосрочные заемные средства | ДО | 0 | 0 | ||
| 4. Внеоборотные активы | ВА | 28 | 236 | 208 | |
| 5. Оборотные активы | ОА | 5226 | 18106 | 12880 | |
| 6. Собственные оборотные средства | СК-ВА | 3574 | 2720 | -854 | |
| 7. Валюта баланса | ВБ | 5254 | 18342 | ||
| Коэффициенты финансовой устойчивости | |||||
| Коэффициент автономии |
|
≥ 0,5 | 0,68 | 0,16 | - 0,53 |
| Коэффициент финансирования |
|
≥ 1 | 8 | 0,22 | - 7,77 |
| Коэффициент обеспечения собственными оборотными средствами |
|
≥ 0,1 | 0,68 | 0,15 | -0,53 |
| Коэффициент маневренности |
|
≥ 0,5 | 0,99 | 0,92 | -0,07 |
| Коэффициент финансовой устойчивости |
|
≥ 0,7 | 0,68 | 0,16 | - 0,52 |


Коэффициент автономии характеризует роль собственного капитала в формировании активов организации, то есть независимость предприятия от внешних источников финансирования. По результатам проведенных расчетов можно сделать вывод, что предприятие стало более зависимо от кредиторов.
Коэффициент финансирования показывает, какая часть деятельности предприятия финансируется за счет собственных средств (устойчивых источников). Изменение данного коэффициента в сторону уменьшения свидетельствует об ослаблении финансовой устойчивости предприятия.
Коэффициент обеспеченности собственными оборотными средствами показывает наличие собственных оборотных средств, необходимых для финансовой устойчивости. Он выше нормативного показателя, что является положительным моментом в деятельности предприятия.
Коэффициент маневренности показывает, какая часть собственных средств вложена в наиболее мобильные активы. Чем выше доля этих средств, тем больше у предприятия возможности для маневрирования своими средствами.
Коээфициент финансовой устойчивости показывает обеспеченность оборотных активов долгосрочными источниками формирования. Иы видим, что данный показатель ниже рекомендуемого значения, т.е. обеспеченность оборотных активов, идет за счет краткосрочных источников.
Пранализируя ликвидности мы можем оценить кредитоспособность предприятия. Ликвидность баланса определяется его способностью превращать свои активы в деньги для покрытия всех необходимых платежей по мере наступления срока.
Активы предприятия в зависимости от скорости превращения их в деньги делятся на группы (см. таблицу 3).
Таблица 3- Группировка активов по степени их ликвидности и обязательств
по срочности их оплаты
| А К Т И В Ы | ||||
| Название | Расчет | 2004 | 2005 | |
| 1 | 2 | 3 | 4 | 5 |
| Наиболее ликвидные активы | А1 | стр. 250 + стр.260 | 494 | 864 |
| Быстро реализуемые активы | А2 | стр. 240 + стр.270 | 275 | 7310 |
| Медленно реализуемые активы | А3 | стр. 210 + стр.220 | 4457 | 9932 |
| Трудно реализуемые активы | А4 | стр. 190 + стр.230 | 28 | 236 |
| П А С С И В Ы | ||||
| Наиболее срочные обязательства | П1 | стр.620 | 1202 | 2386 |
| Краткосрочные обязательства | П2 | стр. 610 + стр.630 + стр. 660 | 450 | 13000 |
| Долгосрочные обязательства | П3 | стр. 590 | 0 | 0 |
| Постоянные пассивы | П4 | стр. 490 + стр.640 | 3602 | 2956 |
Сопоставив наиболее ликвидные средства и быстрореализуемые активы с наиболее срочными обязательствами и краткосрочными пассивами видно, что текущая ликвидность ООО «ИнСиТ» довольно низкая и не изменяется на протяжении всего анализируемого периода.
Бухгалтерский баланс является ликвидным, если соблюдаются следующие соотношения: А1 ≥ П1; А2 ≥ П2 ; А3 ≥ П3; А4 ≤ П4
Первые три неравенства означают, необходимость соблюдения неизменного правила ликвидности – превышения активов над обязательствами. Согласно данным таблицы 3 неравенство первое и второе не соблюдается. Третье неравенство соблюдаются, так как у предприятия отсутствуют долгосрочные обязательства. Четвертое неравенства также соблюдаются, это означает, что собственных средств достаточно не только для формирования внеоборотных активов, но и для покрытия потребности в оборотных активах.
Далее рассчитаем ряд коэффициентов определяющих ликвидность предприятия (см. таблицу ).
Таблица - Показатели ликвидности предприятия
| Показатель | Расчет | Оптимальное значение | 2004 г. | 2005 г. |
| Коэффициент абсолютной ликвидности |
|
0,2 ≤ Ка.л.≈ 0,5 | 0,3 | 0,06 |
| Коэффициент общей платежеспособности |
|
≥ 0,8 | 0,46 | 0,53 |
| Коэффициент текущей ликвидности |
|
≥ 1 | 3,16 | 1,17 |


Коэффициент абсолютной ликвидности к концу 2005 г. стал ниже оптимального значения, что свидетельствует о невозможности погашения краткосрочных обязательств немедленно за счет наиболее ликвидных активов.
Коэффициент общей платежеспособности говорит, что часть краткосрочных обязательств может быть погашена при условии своевременных расчетов с дебиторами.
По данным расчета коэффициента текущей ликвидности видно, что текущие активы покрывают краткосрочные обязательства.
Результативность и экономическая целесообразность функционирования организации измеряются абсолютными и относительными показателями: прибыль, уровень валовых доходов, рентабельность и др.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности организации. Они отражают доходность организации и группируются в соответствии с интересами участников экономического процесса. Данные показатели характеризуют факторную среду формирования прибыли и дохода организаций.
Таблица – Финансовые показатели ООО «ИнСиТ»
| № п/п | Показатель | 2004 г. | 2005 г. |
| 1 | Выручка от продаж (тыс. руб.) | 32 427 | 107 117 |
| 2 | Себестоимость (тыс. руб.) | 27 629 | 97 127 |
| 3 | Коммерческие расходы (тыс. руб.) | 793 | 6 844 |
| 4 | Прибыль от продаж (тыс. руб.) | 4 015 | 3 146 |
На основе финансовых показателей (табл. 4) расчитаем рентабельность продаж.
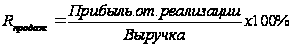
R2004 = 12,4%
R2005 = 3 %
Из полученных данных мы видим, что, несмотря на увеличение выручки рентабельность продаж снизилась, то есть доля прибыли в объеме продаж сократилась.
3.2 Налоговый анализ ООО «ИнСиТ»
Для того чтобы оценить налоговую нагрузку предприятия и выявить возможности оптимизации совокупности налоговых обязательств организации, необходимо провести налоговый анализ хозяйствующего субъекта. В рамках налогового анализа проводится расчет абсолютной и относительной налоговой нагрузки на предприятие, а также анализ задолженности предприятия по налогам и сборам.
Для проведения налогового анализа прежде всего необходимо составить налоговое поле организации (см. таблицу ).
Таблица - Налоговое поле ООО «ИнСиТ»
| Наименование налога | Ставка налога | Срок уплаты налога | Примечание | |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Налог на добавленную стоимость | 18% | не позднее 20-го числа* | |
| 2 | Налог на прибыль | 24% | не позднее 28 -го числа** | 5% в федеральный бюджет, 17% в бюджеты субъектов РФ, 2% в местные бюджеты |
| 3 | Единый социальный налог | 35,6% (26%) | не позднее 15-го числа** | |
| 4 | Отчисления на страхование от несчастных случаев | 0,20% | не позднее 15-го числа** | ООО "ИнСиТ" относится к I классу профессионального риска |
| 5 | Налог на имущество | 2,20% | ||
| 6 | Единый налог на вмененный доход | 15% | не позднее 25-го числа* | розничная торговля, зал 40 кв.м. |
| 7 | Страховые взносы на обязательное пенсионное страхование | 14% | не позднее 15-го числа** | |
| *следующего за истекшим налоговым периодом | ||||
| **следующего месяца | ||||
Необходимо отметить, что налоговое поле предприятия не является постоянным, так как налоговое законодательство постоянно изменяется. Примером может служить значительные изменения, произошедшие в 2004 г. в части исчисления и уплаты следующих налогов:
- понижение ставки налога на добавленную стоимость с 20 до 18 %;
- повышение ставки налога на имущество предприятий с 2 до 2,2 %;
- отмена налога с продаж.
А в 2005 г. – снижение ставки по единому социальному налогу до 26%.
Проведем анализ абсолютной налоговой нагрузки на предприятие, которая отражает количественную сторону воздействия налоговой системы на хозяйствующий субъект. Для этого необходимо:
1) Определить динамику сумм налогов и сборов за исследуемый период времени. Выявить те налоги, в динамике которых произошли наиболее значимые изменения.
2) Рассчитать структуру сумм налогов и сборов за каждый год исследуемого периода. Выявить платежи, имеющие наибольший удельный вес в общей совокупности налогов. Дать характеристику изменений, произошедших за период в соотношениях удельных весов налогов.
3) Выявить факторы, под влиянием которых произошли наиболее значимые изменения в динамике и структуре налогов и сборов.
Проведем анализ налогооблагаемой базы по налогам, уплачиваемым предприятием. Для этого рассмотрим динамику изменения прироста имущества, выручки от реализации и прибыли предприятия за 2004-2005 гг., фонда оплаты труда. Данные приведены в таблице .
Таблица - Динамика изменения налогооблагаемой базы
| Показатель | Значение, тыс.руб. | Изменение | ||
| 2004 г. | 2005 г. | абсолютное | относительное | |
| Среднегодовая стоимость имущества | 23 | 132 | + 109 | 5,7 |
| Выручка от реализации продукции: | 32437 | 107117 | + 74680 | 3,3 |
| розница | 22048 | 48891 | + 26843 | 2,2 |
| опт | 10389 | 58226 | + 47837 | 5,6 |
| Прибыль до налогообложения | 4071 | 3213 | - 858 | 0,8 |
| ФОТ | 912 | 1122 | + 180 | 1,2 |
По данным таблицы мы можем отметить, что налогоблагаемая база находится в постоянном движении, происходит увеличение или уменьшение различных показателей, что, несомненно, сказывается на налоговой нагрузке предприятия. Так увеличение среднегодовой стоимости имущества приведет к увеличению налога на имущество и соответственно снизит налогоблагаемую базу для налога на прибыль.
Определим динамику и структуру сумм налогов и сборов за исследуемый период времени. Выявим те налоги, в динамике которых произошли наиболее значимые изменения и имеющие наибольший удельный вес в общей совокупности налогов. Так в 2004 -2005 гг. налоговые обязательства ООО «ИнСиТ» перед бюджетом выглядят следующим образом (см. таблицу ).
Таблица - Динамика налоговых платежей ООО «ИнСиТ»
| Наименование | Значение | Темп | Темп | |
| 2004 г. | 2005 г. | роста | прироста | |
| НДС | 842 | 1203 | 143% | 43% |
| ЕСН | 116,8 | 166,2 | 142% | 42% |
| Налог на имущество | 0,5 | 3 | 600% | 500% |
| ПФ | 82 | 67 | 82% | -18% |
| ЕНВД | 47,9 | 79,6 | 166% | 66% |
| Налог на прибыль | 68,1 | 27,4 | 40% | -60% |
| Общая сумма налогов | 1157,3 | 1546,2 | ||
Для анализа динамики налоговых обязательств организации необходимо учесть изменение такого фактора как налогооблагаемая база. Сравнение этих двух показателей по налогу на имущество проиллюстрируем на рисунке .
Мы видим, что рост налога на имущество произошел за счет значительного увеличения среднегодовой стоимости имущества (в пять раз).
С одной стороны на рост налога на добавленную стоимость (НДС) повлиял рост выручки, т.к. он повлек за собой увеличение суммы НДС к начислению. А так же увеличение в выручке доли оптовой торговли.
На изменение единого социального налога (ЕСН), прежде всего, повлияло изменение ставки налога, которая снизилась на 40% и составляет на данный момент 26% от фонда оплаты труда. Снижения Есн не произошло за счет того, что увеличился фонд оплаты труда на 20% и как отмечалось выше произошло перераспределение в выручке доли оптовой и розничной торговли. Так как согласно учетной политики распределение заработной платы на опт и розницу идет в процентном соотношении, то увеличение доли оптовой торговли привело к росту ЕСН, и одновременному снижению отчислений в пенсионный фонд.
Изменение налога на вмененный доход призошло по причинам, не зависящим от организации, а именно за счет увеличения корректирующего коэффициента, так К3 в 2004 г. был равен 1,108, а в 2005г -1,133.
В 2005 г. наблюдается снижение налога на прибыль, на 8%. Исходя из проведенного выше анализа, можно сделать вывод, что данное снижение произошло за счет роста налога на имущество, за счет увеличения себестоимости продоваемой продукции. Также организации взяла краткосрочный кредит в банке, что позволяет снизить налогоблагаемую базу на выплачиваеммые проценты.
Определим структуру сумм налогов и сборов за 2004-2005 гг. По данным таблицы выявим платежи, имеющие наибольший удельный вес в общей совокупности налогов.
Таблица - Структура налоговых платежей ООО «ИнСиТ»
| Наименование | Значение | Удельный вес | ||
| 2004 г. | 2005 г. | 2004 г. | 2005 г. | |
| НДС | 842 | 1203 | 73% | 78% |
| ЕСН | 116,8 | 166,2 | 10% | 11% |
| Налог на имущество | 0,5 | 3 | 0,04% | 0,19% |
| ПФ | 82 | 67 | 7% | 4% |
| ЕНВД | 47,9 | 79,6 | 4% | 5% |
| Налог на прибыль | 68,1 | 27,4 | 6% | 2% |
| Общая сумма налогов | 1157,3 | 1546,2 | 100% | 100% |
Характеристика изменений, произошедших за период в соотношениях удельных весов налогов проанализируем с помощью рисунка .
Мы видим, что в общей сумме налогов на протяжении 2004- 2005 гг. наибольший удельный вес имеет налог на добавленную стоимость и единый социальный налог.
Для определения относительных показателей, которые характеризуют степень давления налогового бремени на основные финансово-экономические показатели хозяйствующего субъекта: выручку от реализации продукции, балансовую и чистую прибыль, издержки производства и обращения, нам необходимо сгруппировать все платежи по налогам и сборам по источникам уплаты налога (см. таблицу ).
Таблица – Структура налоговой нагрузки в зависимости от источников уплаты налогов
| Наименование | Значение, (тыс. руб.) | Удельный вес, (%) | ||
| 2004 г | 2005г. | 2004 г | 2005г. | |
| Косвенные налоги: НДС, акцизы, таможенные пошлины | 842 | 1203 | 73% | 78% |
| Налоги и сборы, включаемые в издержки производства и обращения: платежи за недра, за землю, за воду и др. | 198,8 | 233,2 | 17% | 15% |
| Налоги и сборы, уплачиваемые с финансового результата. | 0,5 | 3 | 0,04% | 0,2% |
| Налог на прибыль предприятий. | 116 | 107 | 10% | 7% |
| Итого: общая сумма налогов и сборов, уплаченная предприятием. | 1157,3 | 1546,2 | 100% | 100% |
Рассчитаем общие аналитические показатели относительной налоговой нагрузки, которые разделены на три основных группы, и представим их в таблице.
Таблица – Аналитические коэффициенты относительной налоговой нагрузки
| Наименование коэффициента | Формула расчета коэффициента | 2004 г. | 2005 г. |
| Группа А | Отношение суммы всех косвенных налогов и сборов к выручке от реализации | 0,081 | 0,021 |
| Коэффициенты налоговой нагрузки на выручку от реализации | Отношение суммы всех прямых налогов и сборов к выручке от реализации | 0,01 | 0,003 |
| Отношение суммы налога на прибыль предприятий к выручке от реализации | 0,004 | 0,001 | |
| Группа Б | Отношения налога на прибыль и налога на имущество к величине балансовой прибыли | 0,032 | 0,037 |
| Коэффициенты налоговой нагрузки на показатели прибыли предприятия. | Отношение суммы налогов и сборов, взимаемых с финансового результата, к балансовой прибыли | 0,0001 | 0,001 |
| Группа В | Отношение сумм налогов и сборов, включаемых в себестоимость продукции, к величине себестоимости | 0,007 | 0,002 |
| Коэффициенты налоговой нагрузки на величину издержек производства и обращения. |
По результатам данной таблице мы видим, долю различных налогов в выручке, в балансовой прибыли и себестоимости.
Сегодня в России нет общепринятой методологии исчисления величины налоговой нагрузки на хозяйствующий субъект, так в научной литературе встречается несколько методик определения налогового бремени компании. В связи с этим целесообразно использовать две-три методики так, чтобы полученные с их помощью результаты наиболее полно описывали текущую налоговую ситуацию на предприятии.
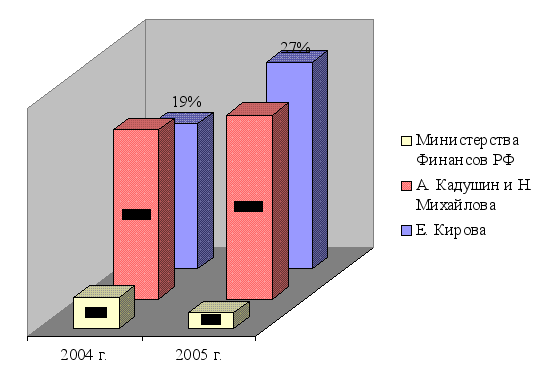
Расчитаем налоговую нагрузку ООО «ИнСиТ» за анализируемый период методом Министерства финансов РФ, А. Кадушина и Н. Михайловой (см. таблицу ) и методом Кировой (см. таблицу ).
Согласно методу Министерства Финансов РФ налоговое бремя определяется формуле (1):
НБ2004 = 1157,3 /32437 * 100 % = 4%
НБ2005 = 1546,2 / 107117 * 100% = 2%
Таблица - Расчет налоговой нагрузки по методу А.Кадушина и Н.Михайловой
| Наименование показателя: | 2004 г. | 2005 г. |
| Амортизационные отчисления | 18 | 58 |
| Затраты на оплату труда | 1111 | 1355 |
| Налог на добавленную стоимость | 842 | 1203 |
| Прибыль | 4071 | 3213 |
| Добавленная стоимость (ДС) | 6042 | 5829 |
| Структурные коэффициенты: | ||
| Ко =Дс/В | 0,1863 | 0,0544 |
| Кзп = ЗП/ДС | 0,1839 | 0,2325 |
| Кам = Ам/ДС | 0,0030 | 0,0099 |
| Налоги уплачиваемые согласно данной методике (тыс.руб): | ||
| 1) НДС | 922 | 889 |
| 2) ЕСН | 186 | 228 |
| 3) НДФЛ | 106 | 140 |
| 4) НП | 116 | 107 |
| Налоговые издержки | 1321 | 1373 |
| Уровень налоговой нагрузки | 22% | 24% |
Расчет всех налогов был произведен по методу А. Кадушина и Н. Михайловой, за исключением налога на прибаль, так как при данной системе налогобложения используется единый налог на вмененный доход, его расчет не предусмотрен данным методом, поэтому использовался фактический показатель.
Таблица - Расчет налоговой нагрузки методом Е.А. Кировой
| Показатель | Значение | |
| 2004 г. | 2005 г. | |
| НДС | 842 | 1203 |
| ЕСН | 117 | 166 |
| Налог на имущество | 0,5 | 3 |
| ПФ | 82 | 67 |
| ЕНВД | 47,9 | 79,6 |
| Налог на прибыль | 68,1 | 27,4 |
| Абсолютная налоговая нагрузка | 1157,5 | 1546 |
| Оплата труда | 912 | 1122 |
| Прибыль | 3955 | 3106 |
| Вновь созданная стоимость | 6024,5 | 5774 |
| Относительная налоговая нагрузка | 19% | 27% |
Сравним налоговую нагрузку расчитанную различными методами и представим полученные результаты в таблице и графически на рисунке
Таблица - Налоговая нагрузка ООО «ИнСиТ» за 2004 -2005 гг.
| Автор метода | 2004 г. | 2005 г. |
| Министерства Финансов РФ | 4% | 2% |
| А. Кадушин и Н. Михайлова | 22% | 24% |
| Е. Кирова | 19% | 27% |
Мы видим, что показатели методики Министерства Финансов не отражают реальной налоговой нагрузки, так как не учитывают влияние материальных затрат. В связи с этим мы будем при оптимизации ссылаться еа методику .
При смешанной системе налогобложении организации приходится организовывать раздельный учет, вести раздельный учет по вмененке и общей системе предписывает пункт 7 статьи 346.26 Налогового кодекса. Это значительно усложняет учет, а также приводит к увеличению налогов.
В связи с этим предлагается организовать торговлю через две фирмы. Первая будет заниматься оптом. Вторая – розницей на вмененке (то есть продажей за наличный расчет или с использованием платежных карт).
3.3 Налоговая политика
Целью разработки налоговой политики является, прежде всего, снижение налогового бремени организации по методике до 20%, коэффициент налогобложения прибыли , а так же рентабельность . Для этого нам необходимо решение следующих задач:
Таблица - Налоговая политика