вложениями в оборотный капитал.
Политика управления оборотным капиталом
предприятий представляет собой установление принципов его формирования и
использования и определение оптимального соотношения между источниками
финансирования в целях укрепления рентабельности и ликвидности предприятий.
Оборотные средства – это денежное выражение части
текущих активов, используемых для текущих операций во время каждого
операционного цикла.
Оборотный капитал – это денежное выражение всей
совокупности текущих активов, представляющих собой часть имущества предприятий,
используемых для обеспечения процесса производства и реализации продукции и для
приращения доходов путем вложения в краткосрочные инструменты финансового
рынка.
Оборотный капитал состоит из оборотных средств и
краткосрочных финансовых вложений.
Из данного
рисунка видно, что основную долю в оборотном капитале в 2009 году занимают
запасы 53,2 % или 778 тыс. р. (из них готовой продукции и товаров для
перепродажи 761 тыс.р. 52%), далее идет дебиторская задолженность 30,4% или 445
тыс. руб. небольшую долю занимают денежные средства 240 тыс.р. 14,4%.
Структура оборотного капитала
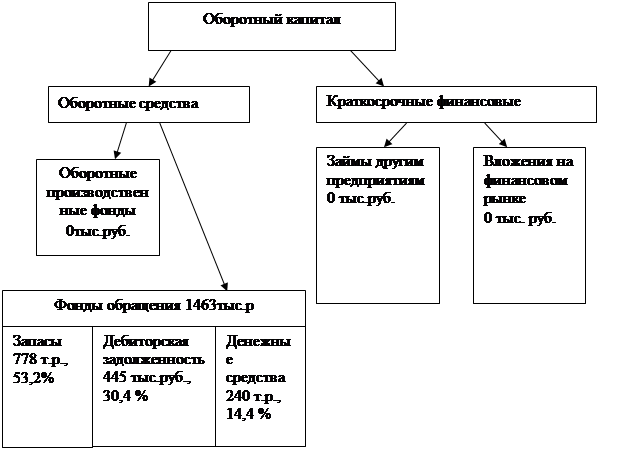
Таблица 3 – структура и
динамика оборотного капитала
| ОБОРОТНЫЕ АКТИВЫ |
2008 |
2009 |
Изменение |
Темп роста, % |
| тыс. руб. |
уд. вес, % |
тыс. руб. |
уд. вес,% |
тыс. руб. |
уд. веса,% |
| Запасы |
229 |
13,6 |
778 |
53,2 |
+550 |
+39,6 |
+241,2 |
| Дебиторская задолженность (платежи по которой
ожидаются в течение 12 месяцев после отчетной даты) |
1318 |
78,4 |
445 |
30,4 |
-873 |
-48% |
-66,2 |
| Денежные средства |
134 |
8 |
240 |
14,4 |
+106 |
+6,4 |
+79,1 |
| ИТОГО |
1681 |
100 |
1463 |
100 |
218 |

|
-13 |
Из данных
таблицы 3 видно, что запасы (по сути готовая продукция и товары для
перепродажи) выросли в 2009 году по сравнению с 2008 годом на 241,2%, а
дебиторская задолженность наоборот уменьшилась на 66,2% и составила 445 тыс.р.
Краткосрочных финансовых вложений в 2008 и 2009 году не осуществлялось.
Денежные средства выросли на 79,1 % и составили 240 тыс. р.
В общем,
оборотные активы уменьшились на 13%, это сопровождалось одновременным
увеличением краткосрочных пассивов на 15,6%. Это говорит о том, что
краткосрочные пассивы в 2009г. направлялись на пополнение оборотных активов.
Все эти данные также указывает на
постепенное сокращение дебиторской задолженности и увеличение запасов в общей
массе.
В составе оборотных
средств важным компонентом фондов обращения являются дебиторская задолженность и
денежные средства. Средства в дебиторской задолженности свидетельствуют о
временном отвлечении средств из оборота фирмы, что вызывает дополнительную
потребность в ресурсах и может привести к напряженному финансовому состоянию. Дебиторская
задолженность может быть допустимой, т.е. обусловленной действующей системой
расчетов, и недопустимой, свидетельствующей о недостатках в финансово-хозяйственной
деятельности.
Дебиторская
задолженность в основном это — не полученная часть выручки предприятия от
продаж, образующаяся из договора как отдельный вид обязательств между
предприятиями. Дебиторская задолженность также может быть следствием причинения
вреда и иных оснований. Дебиторская задолженность предприятия в целом является
одним из видов его оборотных активов.
Взаимосвязь
между дебиторской и кредиторской задолженностью состоит в том, что кредиторская
является источником покрытия дебиторской. Поэтому на практике при анализе
предприятия обычно следят за соотношением между ними. В то же время в условиях
инфляции, стимулирующей неплатежи, рост кредиторской задолженности предприятию
выгоден, а дебиторской не выгоден.
В таблице 4
покажем расчет резервов по сомнительным долгам ООО "Корпорация
Уралшина".
Таблица 4 - Оценка реального состояния
дебиторской задолженности ООО "Корпорация Уралшина"(по состоянию на
06.04.10.)
|
Классификация
дебиторов
по срокам
возникновения
|
Сумма дебиторской
задолженности, тыс. руб. |
Удельный вес в
общей сумме, %
|
| До 30 дней |
1065000 |
40,9 |
| 30-60 дней |
1480000 |
56,8 |
| 60-90 дней |
55000 |
2,1 |
| Безнадежный |
4800 |
0,2 |
| Итого |
2604800 |
100 |
Сделанные
оценки показывают, что предприятие не получит 4800 тыс. руб. или 0,2 % от общей
суммы дебиторской задолженности.
Прогнозная
оценка результатов изменения структуры баланса. Дебиторская задолженность, по
которой созданы резервы сомнительных долгов, отражается в балансе в оценке
нетто, то есть за вычетом сумм указанных резервов. Вследствие этого в
бухгалтерском балансе сумма резервов сомнительных долгов отдельно не
отражается.
Затраты
предприятия - экономический показатель работы предприятия, отражающий
финансовые расходы предприятия на производство товаров и услуг, они
представлены далее в таблице 5.
По данным таблицы 5 видно, что в общем затраты предприятия
в 2009 году увеличились на 131,3% или 5 476тыс. руб., составили 9 645 тыс. руб.
Это произошло за счет увеличения себестоимости проданных товаров, продукции,
услуг на 152,5 %, это приводит к не экономии затрат на покупку товара. По
остальным статьям затрат произошло увеличение в 2009 году по сравнению с 2008
годом, это коммерческие расходы на 19,3 % или 125 тыс. руб.; прочие расходы на
39% или 7 тыс. руб. В 2009 году текущий налог на прибыль составлял 3 тыс. р.
Таблица 5 – Затраты
предприятия ООО «Корпорация Уралшина»
| Показатель |
2008 год |
2009 год |
Абсолютное изменение |
Темп роста, % |
| тыс. руб. |
уд. вес, % |
тыс. руб. |
уд. вес, % |
тыс. руб. |
уд. вес, % |
| 1.Себестоимость проданных товаров, продукции,
работ, услуг |
3 503 |
84 |
8 844 |
91,7 |
+5 341 |
+7,7 |
+152,5 |
| 2. Коммерческие расходы |
648 |
15,5 |
773 |
8 |
+125 |
-7,5 |
+19,3 |
| 3. Прочие расходы |
18 |
0,5 |
25 |
0,27 |
7 |
-0,23 |
+39 |
| 4. Текущий налог на прибыль |
|
|
3 |
0,03 |
3 |
- |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ производственно-финансовой деятельности предприятия ООО "Май"
Понятие и виды основных производственных фондов (ОПФ). Проблемы эффективности их использования. Анализ финансовой деятельности предприятия ООО "Май". Расчет матрицы эффективности ОПФ. Прогнозирование прибыли от реализации на основе маржинального анализа.
-
Инвестиционная деятельность предприятия (на примере ООО "ЛесКО")
Подходы к формированию понятия инвестиций, их классификация. Основные тенденции капитальных вложений в России, Дальневосточном федеральном округе и в ЕАО. Анализ инвестиционной деятельности ООО "ЛесКО", оценка эффективности капиталовложений в предприятие.
-
Анализ финансово-хозяйственной деятельности предприятия
Проведение анализа финансово-хозяйственной деятельности торгового предприятия на примере деятельности ООО "Монолит-ТК" в целях определения эффективности использования основных, оборотных средств и трудовых ресурсов. Показатели себестоимости и прибыли.
-
Порядок начисления и уплаты налогов, ответственность за налоговые правонарушения
Основные виды налоговых правонарушений. Расходы, связанные с производством и реализацией, не учитываемые при налогообложении прибыли. Порядок уплаты транспортного налога. Совокупный годовой доход. Налоговый кредит. Единый социальный налог (ЕСН).
-
Аналіз фінансового стану підприємства
Характеристика майнового стану на прикладі ЗАТ "Полісся" та джерел його формування. Аналіз балансу, виробничого потенціалу, прибутку та рентабельності підприємства. Ліквідність, фінансова стійкість, ділова активність, власний капітал підприємства.
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Акцизы: проблемы и перспективы
Изучение понятия "акцизы" - разновидностей косвенных налоговых платежей. История их возникновения и основные положения законодательства. Роль акцизов в федеральном бюджете. Характеристика налоговых ставок, налоговой базы и порядка исчисления акциза.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Анализ доходов ООО "Спорт-тайм"
Сущность и виды доходов, их влияние на финансовое состояние предприятия. Значение, задачи, информационное обеспечение прибыли и методика ее анализа. Экономическая характеристика предприятия. Оценка, стратегия развития и пути повышения доходности.
-
Вмененная система налогообложения на предприятиях, занимающихся перевозками
Общие положения и законодательная база начисления единого налога на вмененный доход предпринимателя, порядок уплаты и предоставления декларации, существующие налоговые льготы для данной схемы. Режим налогообложения при оказании автотранспортных услуг.
-
Анализ состояния ликвидности предприятия ОАО "Биробиджаноблгаз"
Характеристика ликвидности предприятия. Влияние структуры активов и капитала на ликвидность. Экспресс-анализ бухгалтерского баланса. Оценка финансово-хозяйственной деятельности и платёжеспособности. Состояние оборотных активов, источники их формирования.
-
Анализ привлекательности инвестиционного проекта на примере строительства жилищного комплекса "Гарибальди" и последующей его продажи
Формы и содержание инвестиционных проектов, основные методы их анализа. Описание проекта, его содержание и структура, организационный план и особенности финансовой модели. Показатели эффективности проекта и его качественный и количественный анализ.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Автоматизация управления бюджетом и эффективностью бизнеса
Общее понятие бюджета предприятия, его типы и их характеристика. Сущность ВРМ-системы и ее роль в процессе бюджетирования. Подходы по разработке и внедрению ВРМ-систем на предприятии, оценка их эффективности. Управление эффективностью корпорации.
-
Разработка операционного бюджета предприятия
Бюджет продаж и бюджет производства. Составление бюджета прямых материальных затрат и прямых затрат на оплату труда. Формирование бюджетов общепроизводственных расходов цехов, общехозяйственных и коммерческих расходов. Плановая калькуляция изделия.
-
Инвестиционный проект по развитию производства гофротары
Анализ рынка гофрокартона в современной России. Разработка механизма и плана работ анализируемой компании, план мероприятий по расширению объема и выпуска продукции путем постройки завода. Оценка экономической эффективности предложенного проекта.
-
Промышленная разработка ильменитовых россыпей бассейна реки Ай Челябинской области Российской Федерации
Обоснование реализации проекта инвестирования. Характеристика объекта: месторасположение, размеры россыпи, эксплуатационные запасы, содержание полезных компонентов. Планируемая номенклатура выпуска продукции и объемы. Степень подготовленности проекта.
-
Аналіз фінансових результатів від реалізації зернових культур
Визначення валового збору і урожайності, прибутку і рівня рентабельності та рівня товарності. Аналіз виробництва і обсягу реалізації зернових культур, впливу факторів на них, та шляхів збільшення. Застосування статистичного методу та індексного аналізу.
-
Анализ инвестиционного проекта
Характеристика условий инвестиционной деятельности в Украине. Распределение сметной стоимости по объектам инвестирования. Оценка разброса доходов по средневзвешенному отклонению и коэффициенту вариации. Решение на инвестирование, источники финансирования.
|