Совершенствование бюджетной политики в период финансово-экономического кризиса
Советская система социальной защиты в разный период своего развития включала в себя как социальную помощь населению, так и социальное страхование работающих граждан. Она финансировалась из взносов предприятий, организаций, учреждений, которые в то же время рассматривались как составная часть госбюджета39
Существование государственного социального страхования – это объективная необходимость и условие нормального, устойчивого развития современного общества. Поэтому в большинстве стран государство создает специальные фонды, посредством которых оно концентрирует значительные финансовые ресурсы и тем самым обеспечивает надежную социальную защиту населения страны.
Впервые социальные внебюджетные фонды стали создаваться после принятия Закона РСФСР «Об основах бюджетного устройства и бюджетного процесса в РСФСР» от 10 октября 1991 г.
Так, в начале 90-х гг. были созданы Пенсионный фонд РФ, Фонд социального страхования РФ, Фонд обязательного медицинского страхования РФ, Государственный фонд занятости населения РФ. Начиная с 2001 г., один из социальных внебюджетных фондов – Государственный фонд занятости населения РФ был соединен с бюджетом и перестал существовать в качестве самостоятельного.
В целом создание самостоятельных социальных внебюджетных фондов в России в 90-е гг. сыграло положительную роль, поскольку это позволило в первую очередь снять зависимость обеспечения социальной сферы от бюджета, дефицит которого негативно сказывался на отраслях, финансируемых в сметном порядке. Тем не менее, выделение в качестве самостоятельных государственных социальных внебюджетных фондов не получило однозначной оценки в обществе.
По мнению некоторых специалистов, существующая форма
функционирования государственных социальных внебюджетных фондов ничем не отличается от бюджетной. В связи с этим было бы достаточно принять законодательные решения, запрещающие в рамках бюджета использовать целевые платежи на иные нужды. Тогда не потребовалось бы создавать автономные фонды.
Сторонниками консолидации внебюджетных фондов в системе бюджетов выступают преимущественно представители правительственных, в частности финансовых и налоговых структур, которые исходят, прежде всего, из соображений фискального порядка. Согласно их точке зрения, преимущества консолидации средств внебюджетных фондов в бюджетной системе страны заключаются в предотвращении образования в одних фондах излишних средств наряду с нехваткой их в других. Значительно упростилась бы и процедура централизации избыточных средств этих фондов, образовавшихся в отдельных регионах.
Противники консолидации, напротив, считают, что ни в коем случае нельзя объединять внебюджетные фонды с бюджетом. По их мнению, при устойчивом дефиците федерального бюджета сохраняется реальная опасность нецелевого использования средств социальных внебюджетных фондов, неполного осуществления социальных платежей, гарантируемых государством. Еще одной причиной возражений против бюджетной консолидации является то, что в составе бюджета у социальных фондов не будет возможности получать проценты от размещения временно свободных средств. А это усилит зависимость от общеэкономической конъюнктуры. Наконец, полная централизация средств фондов в федеральном бюджете приведет к ослаблению функций региональных органов управления в социальной сфере, усложнит их работу.
Наличие разных мнений свидетельствует о том, что внебюджетные социальные фонды как экономический субъект государственной финансовой системы не являются однородными и не обладают ни абсолютными преимуществами, ни абсолютными недостатками по сравнению с бюджетной формой ее существования.40 Отделение от бюджета государственных социальных внебюджетных фондов не изменило при этом содержание бюджетной политики – все вопросы социальной защиты населения по-прежнему остаются одним из ее направлений.
До 1 января 2001 г. государственные социальные внебюджетные фонды формировались, главным образом, за счет страховых взносов работодателей, а в Пенсионный фонд страховые взносы отчисляли и работники. Их взиманием занимался каждый отдельный фонд.
Для улучшения администрирования поступления денег в социальные фонды с 1 января 2001 года был введен единый социальный налог, который заменил обязательные страховые взносы в Пенсионный фонд, Фонд социального страхования и фонды обязательного медицинского страхования. Средства, идущие на пополнение Пенсионного фонда стали сначала перечисляться в государственный бюджет. Со времени введения налога была снижена его ставка и внедрена регрессивная шкала.
В связи с крайне неблагоприятной социально-демографической ситуацией и с необходимостью замены налоговых источников покрытия государственных пенсионных обязательств на страховые нужды, а также снижения зависимости от трансфертов из федерального бюджета, было принято решение о полном переходе на страховые принципы в системе обязательного пенсионного страхования, а именно - об отмене единого социального налога с 1 января 2010 года.41 Данная мера направлена на сокращение дефицита Пенсионного фонда, который, по мнению министра финансов А. Кудрина может составить в 2010 году 1,166 трлн. рублей.42 Объем взносов на пенсионное страхование с учетом повышения их ставки с 2011 г. до 26% при росте общей ставки отчислений на социальное страхование до 34% увеличится до 5.4% ВВП (в 2009 г. 3.3% без учета средств ЕСН), что обеспечит сокращение суммарного трансферта из федерального бюджета Пенсионному фонду с 6.4% ВВП в 2009 г. до 3.9% ВВП в 2012 г. Однако эта оценка не учитывает риска недобора взносов на социальное страхование из-за ухода в тень части фонда оплаты труда в небюджетном секторе экономики, а также вероятного увеличения трансферта для обеспечения более высоких темпов индексации пенсий по сравнению с заложенными в бюджет.43
Вместе с тем в условиях финансово-экономического кризиса имеются риски, связанные с тем, что в 2011 - 2012 года не будут обеспечены дополнительные поступления в бюджет Пенсионного фонда от повышения размера страховых взносов в запланированных объемах и потребуется дополнительное увеличение бюджетных ассигнований из федерального бюджета для покрытия дефицита бюджета Пенсионного фонда.
2.2 Проблемы управления государственным долгом и регулирования межбюджетных отношений
Под управлением государственным долгом понимают совокупность действий государства по регулированию его величины, структуры и стоимости обслуживания.
Задачи управления:
обеспечение объема долга на экономически безопасном уровне;
минимизация стоимости долга;
обеспечение своевременного возврата долга в полном объеме;
обеспечение выгодных условий для эмитента и поддержание курса государственных ценных бумаг (иначе займы невозможно будет разместить);
усиление инвестиционного использования займов и контроль.
Управление государственным долгом в широком смысле слова является прерогативой законодательных органов и включает в себя следующие элементы:
- формирование долговой политики в отношении внешнего и внутреннего долга как части бюджетной;
- определение направлений и целей воздействия на микро- и макроэкономические показатели;
- определение основных показателей и предельных значений государственной задолженности.
Управление долгом в узком смысле – предполагает:
определение условий выпуска и обращения конкретных государственных ценных бумаг (виды, сроки доходность, кредиторы) доходность разная по срокам. По долгосрочным облигациям около 7,5%, со сроком погашения до 2029 г. – 8,1-8,4%. По среднесрочным – около 5%;
управление использованием долга;
регулирование рынка государственных ценных бумаг;
управление погашением долга.
В управлении государственным долгом участвуют: высший орган управления в РФ – Федеральное собрание (устанавливает предельные размеры привлечения средств и объемов кредитования за счет бюджетных средств); Правительство РФ (устанавливает предельный объем выпуска конкретных государственных ценных бумаг). Минфин и ЦБ не имеют возможности непосредственно воздействовать на величину совокупного государственного долга.
Управление государственным долгом в широком смысле слова является прерогативой законодательных органов власти.
Если рассмотреть динамику государственного долга (см. Прил. 1) на раннем периоде развития РФ (1992–1999 гг.), то можно увидеть, что величина государственного долга в текущих ценах увеличилась в 30,9 раза, составив к началу 2000 г. 4871,0 млрд. руб. Общий уровень долговой нагрузки возрос в 1,5 раза, достигнув к началу 2000 г. 108,8% ВВП.
При этом за счет высокой инфляции, приводившей к обесцениванию накопленного внутреннего долга, и достигнутых договоренностей в 1996 и 1997 годах с внешними кредиторами показатель общей долговой нагрузки в 1995–1997 гг. стабилизировался на приемлемом уровне: 47–49% к ВВП.
Однако долговой кризис и девальвация рубля, последовавшая за принятием известных решений от 17 августа 1998 г., прервали положительную динамику показателя долговой нагрузки – к концу 1998 г. он увеличился в 3 раза и составил 148,7% ВВП.
В структуре государственного долга РФ до 2008 года преобладал наиболее тяжелый по последствиям для экономики внешний долг. Серьезным успехом долговой политики РФ, как части ее бюджетной политики, стало замещение внешнего долга внутренним и существенное сокращение совокупного долга до самого низкого значения в Европе к 2009 году (рис.3), увеличение доли рыночных инструментов.
В 1998 – 2002 гг., когда Россия оказалась неспособна обслуживать долги, правительство предприняло усилия по реструктуризации внешнего долга.
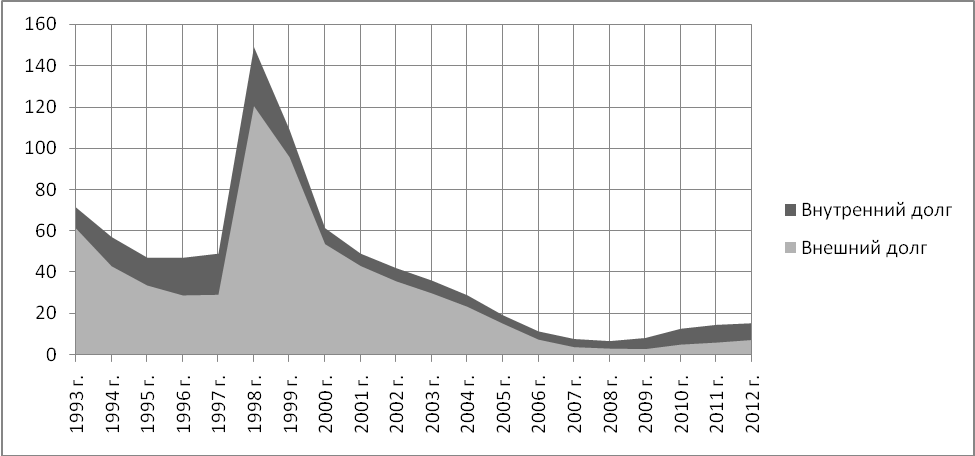
Рис. 3. Динамика структуры государственного долга РФ за период 1993-2012 гг.44* (% ВВП). *С 2005 года посчитано по данным Банка России и Минфина РФ
Нерыночные долговые обязательства перед Лондонским клубом кредиторов, а затем и выверенная часть коммерческой задолженности, образовавшейся в результате импортных операций ВЭО, были переоформлены в еврооблигации, что положило начало секьюритизации внешнего долга. Тем не менее, к началу 2002 года объем государственного долга Российской Федерации составлял около 50% ВВП, а соотношение расходов на его обслуживание к доходам федерального бюджета равнялось 2,7% ВВП, что составляло достаточно высокий по сравнению со странами сопоставимыми по уровню экономического развития.
Это и не только это вынудило Правительство пересмотреть принципы функционирования системы управления государственным долгом с учетом мирового опыта и особенностей тогдашнего положения страны. В результате в 2002 году была разработана единая концепция управления государственным долгом, содержащая следующие основные задачи:
повышение эффективности государственных заимствований на внутреннем и внешнем рынках;
дальнейшее развитие рынка внутренних заимствований, в т.ч. всвязи
с реформой пенсионной системы;
оптимизация структуры государственного долга Российской Федерации;
сокращение рисков, связанных с осуществлением заимствований;
обеспечение принятия экономически обоснованных решений в области управления государственным долгом и государственных заимствований;
развитие рыночных инструментов заимствований и инструментов управления долгом.
В марте 2003 года Правительство одобрило основные направления политики в области государственного долга в 2003 – 2005 годах. Основными ее итогами стали:
- Снижение размеры государственного долга РФ. Так, объем государственного долга РФ на 01.01.2006 г. составил в абсолютном выражении 4149,5 млрд. и уменьшился на 538,9 млрд. руб. по сравнению с его величиной на 01.01.2004 г. Отношение объема государственного долга к объему ВВП сократилось с 36% на начало 2004 г. до 19,2% на 01.01.2006 г., т.е. на 16,8%.
- Закрепление тенденции замещения внешних заимствований внутренними.
Доля внутреннего долга в общем государственном долге РФ увеличилась с 16,3% на 01.01.2004 г. до 27,7% на начало 2006 г. – увеличение на 11,4 процентных пункта, при соответственном сокращении внешнего долга.
- Создание отдельного сегмента рынка государственных внутренних заимствований для «пассивных» инвесторов – рынок государственных сберегательных облигаций (далее – ГСО). Тем самым был учтен существенный прирост объема пенсионных накоплений, которые в ближайшие годы будут вкладываться в государственные ценные бумаги.45
В январе 2005 г. досрочно в полном объеме был погашен остаток долговых обязательств перед Международным валютным фондом. В июне 2006 году Российская Федерация полностью погасила задолженность по долгу бывшего СССР перед официальными кредиторами Парижского клуба кредиторов.46 К 2006 г. Россия стала нетто-кредитором.
В структуре государственного внешнего долга РФ по состоянию на 1 января 2004 года 36% обязательств приходилось на рыночные инструменты, т. е. ценные бумаги, номинированные в иностранной валюте. К ним относятся еврооблигации и облигации внутреннего государственного валютного займа. На 1 января 2010 года рыночные инструменты занимали уже 74,4%.
В структуре внешнего долга государственного сектора в расширенном определении (охватывает внешнюю задолженность органов государственного управления, органов денежно-кредитного регулирования, банков и нефинансовых предприятий, в которых органы государственного управления напрямую или опосредованно владеют 50 и более процентами участия в капитале) доля долгосрочных обязательств увеличилась с начала 2006 года по начало 2010 года с 86,1% до 92,7%. В структуре внешнего долга органов государственного управления доля долгосрочных обязательств за этот же период увеличилась с 90,9% до 98,4%.
В структуре государственного внутреннего долга за период с 1 января 2000 года по 1 января 2010 года уменьшилась доля облигаций федерального займа с постоянным купонным доходом (ОФЗ-ПД) с 75,9 до 38,4%, а появившиеся в 2002 году облигации федерального займа с амортизацией долга (ОФЗ-АД), по которым погашение основной суммы долга осуществляется частями, на 1 января 2010 года стали занимать 47%. Данный финансовый инструмент был предложен инвесторам Минфином РФ для оптимизации платежного графика и удлинения сроков заимствований. Изменение политики Минфина России, направленное на удлинение сроков заимствований привело к увеличению сроков дюрации с 473 дней в конце 2002 года до 1580 дней в начале января 2010 года.
Преобладание долга, номинированного в иностранной валюте, в общем объеме долговых обязательств РФ является серьезным фактором риска, ставящим управление, в частности, внешним долгом в жесткую зависимость как от внешних факторов, так и от валютной политики государства и состояния платежного баланса. В этой связи, в целях оптимизации структуры государственного долга и уменьшения валютных рисков, начиная с 2002 года приоритет при осуществлении государственных заимствований был отдан внутренним заимствованиям. Доля иностранной валюты в валютной структуре внешнего долга российской экономики на 01.01.2005 составляла 91,2%, а на 01.01.10 уже равнялась 80,9%.
Многие эксперты отмечают, что сегодня происходит трансформация частного корпоративного долга в долг государственный. Так, если внешний долг органов государственного управления в период с 01.01.06 г. по 01.01.10 г. сократился на 56% и составил 2,42% ВВП, то внешний долг государственного сектора в расширенном определении за этот же период вырос на 16% и составил уже 13,51% ВВП. А в период финансово-экономического кризиса эта ситуация еще более усугубляется в связи с тем, что государству приходится спасать крупные, стратегически важные предприятия от банкротства и приобретая их за счет собственных средств.
Если посмотреть на основные показатели, характеризующие степень долговой устойчивости федерального бюджета за период 2007 по 2012 гг. (с учетом прогнозных), используемые в международной практике, то нужно констатировать, что они свидетельствуют о значительном возрастании долговой нагрузки и снижении долговой устойчивости (Прил. 2).
Непростая ситуация с долговой устойчивостью складывается и в субъектах РФ, что видно по данным по долговой зависимости консолидированных бюджетов субъектов РФ в процентном отношении к собственным доходам в 2009 году (см. Прил. 3).
Как видно из данных таблицы 7 общий объем заимствований, осуществленных за 11 месяцев 2009 г., оказался на 32% больше, чем за весь 2008 год. Однако важно подчеркнуть, что 59% долговых заимствований приходится лишь на один субъект – г. Москву.
Таблица 7
Объем государственного долга субъектов РФ в 2008-2009 гг.47
| на 01.01.08 | на 01.01.09 | прирост за 2008 г. | на 01.12.09 | прирост за 11 мес. 2009 г. | |
| Все субъекты | 456,9 | 599,6 | 142,7 | 787,7 | 188,1 |
| г. Москва | 89,3 | 121,5 | 32,2 | 232,3 | 110,8 |
| Московская область | 92,1 | 156,1 | 63,9 | 158,1 | 2 |
| Субъекты РФ (без г. Москвы и МО) | 275,4 | 322 | 46,5 | 397,3 | 75,3 |
По данным Счетной палаты, в результате исполнения основных параметров долговой политики, заложенных в Бюджетном послании Президента и законе о федеральном бюджете на 2010-2012 гг., объем государственного долга РФ в 2010 по сравнению с 2009 годом увеличится на 40,2%, к концу 2012 года – более чем в 2 раза и составит 15,4% ВВП.
Объем государственного внутреннего долго увеличится в 2010 году по сравнению с 2009 годом на 31,2%, к концу 2012 года в 1,7 раза и составит 8,1% ВВП. Объем государственного внешнего долга в 2010 году по сравнению с 2009 годом в рублевом эквиваленте увеличится в 1,6 раза, к концу 2012 года в 2,8 раза, в долларовом эквиваленте – в 1,5 раза и 2,4 раза соответственно. Общий объем внешних заимствований за 2010–2012 гг. запланирован на уровне 60 млрд долл.
С ростом объемов государственного долга увеличиваются расходы федерального бюджета на его обслуживание, в 2010 году они будут выше в 1,5 раза, чем в 2009 году, в 2012 году – в 2,8 раза.
Рост объемов заимствований увеличит нагрузку на федеральный бюджет. В 2011-2012 годах может произойти превышение предельного значения (10%) показателя ликвидности бюджета, характеризующее отношение расходов по обслуживанию и погашению долга к доходам федерального бюджета.48 Следующим важным для федеративного государства является
проведение бюджетной политики в сфере регулирования межбюджетных отношений.
В период распада плановой экономической системы и становления новых рыночных основ хозяйствования понадобились и новые механизмы взаимодействия между бюджетами различных уровней бюджетной системы нашей страны, что положило начало бюджетной реформе в области межбюджетных отношений.
В конце 1991 г. начинается первый этап реформирования межбюджетных отношений в России, который продлился до 1994 г. Этот период можно назвать периодом «стихийной» децентрализации прежней бюджетной системы, или этапом «стихийного федерализма». В конце 1991 г. были приняты законы «Об основах налоговой системы в РСФСР» и «Об основах бюджетного устройства и бюджетного процесса в РСФСР», заложившие фундамент многоуровневой бюджетной системы и обеспечивавшие резкое расширение налогово-бюджетной автономии региональных и местных властей. Однако в условиях экономического и политического кризиса объективно необходимая децентрализация межбюджетных отношений осуществлялась путем компромиссов между центром и регионами.
Принятие в конце 1993 г. новой Конституции России и упрочение позиций федерального центра привели к упорядочению межбюджетных отношений и началу нового, второго этапа их развития. Этот этап начался в 1994 г. и продлился до 1998 г. Главным достижением этого этапа явилось создание в 1994 г. Фонда финансовой поддержки регионов (ФФПР), средства которого впервые стали распределяться на основе использования специальной формулы. При этом были расширены налоговые полномочия региональных и местных органов власти и одновременно начался процесс легализации (в форме договоров и соглашений) ранее неформальных двухсторонних договоренностей между федеральным центром и наиболее влиятельными субъектами.
В 1998 г. Правительством РФ была подготовлена и принята «Концепция реформирования межбюджетных отношений в Российской Федерации в 1999 -2001 гг.». Именно эта концепция послужила основой нового, третьего этапа реформирования межбюджетных отношений в России. Основной целью принятой в 1998 г. «Концепции реформирования межбюджетных отношений в Российской Федерации в 1999 – 2001 гг.» стал поэтапный переход к принципиально новой методике распределения трансфертов ФФПР, основанной на сопоставлении реальной бюджетной обеспеченности регионов с использованием объективных оценок расходных потребностей и налогового потенциала территорий.49
В целом, задачи, поставленные Концепцией реформирования межбюджетных отношений в РФ, были решены. Однако к тому времени не были решены три глобальные проблемы: разграничение расходов и доходов между уровнями бюджетной системы; урегулирование межбюджетных отношений на субфедеральном уровне; создание нормативно-правовой базы бюджетного процесса на региональном и местном уровнях.
Важнейшим этапом в дальнейшем реформировании межбюджетных отношений явилась реформа 2003-2004гг. Ее сущность заключается в разделении уровней бюджетной системы с четким определением на постоянной основе их обязательств и доходных источников и, что самое важно, полномочий по их регулированию. В соответствии с реформой местного самоуправления вводится два уровня местных бюджетов – бюджетная система РФ становится четырехуровневой.
Изменение налогового и бюджетного законодательства привело к увеличению централизации доходных источников консолидированного бюджета субъектов РФ в пользу региональных бюджетов.50 Пропорции формирования доходов консолидированных бюджетов субъектов РФ за один год между региональными и местными бюджетами изменились с 60% и 40% в 2005 г. на 70% и 30% в 2006 г. соответственно.
За период 1998–2005 гг. произошло существенное снижение доли налоговых доходов субъектов РФ в консолидированном бюджете – с 56,6 до 30,9% (табл. 8).
Данная тенденция в большей степени обуславливается экономической конъюнктурой (рост цен на энергоносители привел к увеличению поступлений таможенных пошлин и ресурсных платежей в федеральный бюджет), нежели перераспределением доходных источников между уровнями бюджетной системы. А существенный рост в 2009 году наоборот связан прежде всего с резким падением доходов федерального бюджета от НДПИ и таможенных пошлин.
На сегодняшний день межбюджетные отношения включают 3 функциональных элемента:
разграничение доходов и расходных обязательств, закрепленное законодательно на постоянной основе;
Таблица 8
Доля некоторых показателей бюджетов субъектов РФ в
консолидированном бюджете России в 1992-2009 гг (%)51
| 1 992 | 1 993 | 1 994 | 1 995 | 1 996 | 1 997 | 1 998 | 1 999 | 2 000 | 2 001 | 2 002 | 2 003 | 2 004 | 2 005 | 2 006 | 2 007 | 2 008 | 2 009 | |
| Налоговые доходы | 44 | 53 | 53 | 48 | 50 | 53 | 57 | 49 | 44 | 37 | 35 | 40 | 36 | 31 | 32 | 34 | 33 | 37 |
| Налоговые доходы без ресурсных платежей и таможенных пошлин | 48 | 62 | 61 | 56 | 56 | 60 | 60 | 53 | 49 | 43 | 41 | 42 | 48 | 49 | 52 | 55 | 54 | 55 |
| Расходы | 34 | 40 | 38 | 43 | 45 | 48 | 54 | 52 | 54 | 54 | 49 | 50 | 51 | 50 | 43 | 48 | 49 | 43 |
распределение доходов между бюджетами бюджетной системы. Осуществляется ежегодно и направлено на обеспечение самостоятельности каждого уровня управления;
перераспределение средств между бюджетами разных уровней и видов, направленное на горизонтальное выравнивание бюджетов на основе расчетной бюджетной обеспеченности (мин. 63% от среднего по России в 2010г). Оно осуществляется через механизм межбюджетных трансфертов (далее – МБТ).
МБТ – средства, предоставляемые одним бюджетом другому бюджету на безвозмездной основе. Через этот механизм средства от богатых территорий передаются бедным. За 2005 – 2008гг. МБТ из федерального бюджета увеличились более чем в 2 раза и составили 2,7 трлн. Рублей (35% от всех расходов). Средства между бюджетами перераспределяются также через бюджетные кредиты (140 млрд. на 2010 г. субъектам РФ).
МБТ предоставляются из соответствующих фондов, которые формируются в бюджете каждого уровня, и используется соответствующая единая методика. Тем не менее, разработанные правительством методики расчета трансфертов не решают проблемы количественной оценки расходных обязательств бюджетов, и зачастую реальная практика распределения трансфертов на всех бюджетных уровнях сводится к старинному методу «от достигнутого», то есть, не меньше, чем в прошлом году с учетом инфляции52
В проекте бюджета на 2010 г. и на период до 2012 г. насчитывается свыше 87 различных трансфертов, что учитывая неравномерное выделение средств, может привести к превышению издержек по оценке их целевого использования над получаемыми выгодами, не говоря уже об оценке эффективности осуществляемых расходов. В развитых странах с федеративной формой государственного устройства, как правило, существует 1–3 крупнейших трансферта из федерального бюджета бюджетам территорий и 3–15 более мелких трансфертов.
Несмотря на положительные изменения в системе межбюджетных отношений и в организации бюджетного процесса в субъектах Российской Федерации и муниципальных образованиях, достигнутые в ходе реформы межбюджетных отношений, сохраняются многочисленные проблемы,
главными из которых являются:
проблема централизации доходов и децентрализации расходов: действующая система разграничения налоговых доходов не обеспечивает адекватность величины собственных налоговых доходов расходным обязательствам (Более 80% налоговых доходов субъектов РФ – федеральные), особенно на уровне местных образований (доля местных налогов составляет всего 4% от доходов местных бюджетов);
проблема усиления дифференциации уровня экономического и социального развития территорий.
В настоящее время степень дифференциации по всем важнейшим экономическим и социальным параметрам показателей между регионами России очень высока. Бюджетные расходы на душу населения значительно варьируются по разным регионам: на здравоохранение более чем в 6 раз, на социальное обеспечение – в 15 раз, на образование – более чем в 5 раз.
Решению этих проблем может в частности способствовать, одобренная распоряжением Правительства РФ от 8 августа 2009г «Концепция межбюджетных отношений и организации бюджетного процесса в субъектах Российской Федерации и муниципальных образованиях до 2013 года».
Выводы
Проанализировав бюджетную политику России за последние 10 лет, можно отметить, что в целом она была направлена на оптимизацию налоговой нагрузки, решение долговой проблемы, защиту бюджетной системы и российской экономики в целом от непредсказуемых колебаний внешней конъюнктуры, увеличение эффективности функционирования государственных финансов и реформирование межбюджетных отношений.
В целях оптимизации налоговой нагрузки, начиная с 2000 года в России было проведено существенное реформирование налоговой системы, что позволило перенести большую часть налоговой нагрузки с обрабатывающего на сырьевой сектор и ослабить негативное влияние удорожания сырья на мировых рынках на конкурентоспособность российских товаропроизводителей.
Для решения долговой проблемы в 2002 году была разработана концепция управления государственным долгом, следование которой позволило снизить величину государственного долга к ВВП за период 2000-2009 гг. с 108,8 до 8,3%. Но, несмотря на положительные результаты в этой части, в ближайшее время вследствие кризиса ожидается повышение долговой зависимости, как от национальных, так и от иностранных кредиторов.
В целях снижения зависимости бюджетной системы от внешнеэкономической конъюнктуры был создан Стабилизационный фонд, в котором накапливались средства от нефтяных доходов. Впоследствии он был разделен на два фонда, аккумулирующих доходы от нефти и газа. Резервный фонд был использован во время финансово-экономического кризиса для замещения выпадающих бюджетных доходов. ФНБ предназначен для покрытия дефицита Пенсионного фонда. Тем не менее, ввиду сохранения дисбаланса в бюджетной системе ожидается, что ресурсы этих фондов будут исчерпаны уже в ближайшие пару лет, что еще больше обострит зависимость бюджетов от конъюнктуры мировых рынков.
В результате масштабной реформы межбюджетных отношений было произведено и законодательно закреплено разграничение расходов и доходов между различными уровнями бюджетной системы, реформой местного самоуправления введены два уровня местных бюджетов, что сделало бюджетную систему РФ четырехуровневой. Основные проблемы, которые остаются нерешенными: проблема централизации доходов и децентрализации расходов; проблема усиления дифференциации уровня экономического и социального развития территорий.
В целях повышения эффективности государственных расходов подготовлена база для проведения масштабной бюджетной реформы: перехода от метода управления затратами к методу управления результатами и внедрения программно-целевого принципа организации деятельности государственного сектора.
3 ОСНОВНЫЕ ПРОБЛЕМЫ И НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ БЮДЖЕТНОЙ ПОЛИТИКИ РОССИИ В ПЕРИОД ФИНАНСОВО-ЭКОНОМИЧЕСКОГО КРИЗИСА
3.1 Проблемы совершенствования бюджетной политики в России в период финансово-экономического кризиса
Проведение бюджетной политики в кризисный период уже не идет в русле тех прогнозов социально-экономического развития, под которые изначально закладывались все бюджетные проектировки. Ухудшение всех наиболее значимых социально-экономических показателей ставит под сомнение достижение тех целевых параметров, которые закладывались в долгосрочной бюджетной стратегии.
Одним из последствий кризиса стало отклонение реальной политики от ряда принципиальных положений, закрепленных в Бюджетном кодексе, в частности:
смягчение требований к предельной величине ненефтегазового дефицита;
объявление ограничения на общий уровень бюджетного дефицита;
отказ, хотя и временный, от трехлетнего бюджета;
установление предельных уровней – ограничений по отдельным направлениям расходов.
Кроме этого, исходя из публичных заявлений руководства Минфина России, можно заключить, что готовность к корректировке нормативно-установленных принципов бюджетной политики существует и в настоящее время. Следует привести в пример предложение возвратить использование цены отсечения в качестве механизма определения пропорции между расходованием и сбережением нефтегазовых доходов федерального бюджета, а также решение о передаче в распоряжение Внешэкономбанка доходов, полученных от размещения средств Фонда национального благосостояния.
Все вышеперечисленное свидетельствует о высокой неопределенности базовых принципов бюджетной политики, которая будет оказывать негативное влияние на устойчивость бюджетной сферы вне зависимости от сценариев развития мировой и российской экономики.
Воздействие финансово-экономического кризиса и значительное ухудшение макроэкономической стабильности привело к существенным изменениям, прежде всего, в текущей бюджетной политике.
Падение как нефтегазовых (на 32% в 2009г. к 2008г.), так и ненефтегазовых (16,5%) доходов федерального бюджета, вкупе с сокращением запланированных ранее расходов и увеличением финансирования мер антикризисной поддержки привело к образованию дефицита бюджета в 2009 году в размере 5,9% ВВП.
Тяжелая ситуация с региональными бюджетами потребовала усиления мер по оказанию им финансовой помощи. Произошло изменение механизма межбюджетных трансфертов, в частности, соотношение двух основных видов дотаций (на выравнивание бюджетной обеспеченности и на сбалансированность бюджетов) четко показывало сдвиг от формульного к «ручному» распределению федеральных средств: в 2008 г. объем дотаций на сбалансированность составлял 13,9% от дотаций на выравнивание, а в 2009 г. – чуть более 50%.
Фактически кризис подтолкнул федеральные власти к пересмотру приоритетов в социальной политике. Результатом монетизации льгот, проведенной в 2005 г., стал рост социальных обязательств регионов, и многие из них не могли с этими обязательствами справиться. До последнего времени федеральный бюджет вынужден был оказывать регионам значительную финансовую помощь, перечисляя трансферты на софинансирование региональных полномочий (на поддержку региональных категорий льготников). В 2009 г. эта система дала трещину – федеральное софинансирование региональных полномочий по социальной политике росло медленно. В 2010 г. произойдет ее слом – в проекте федерального бюджета сохранено только федеральное софинансирование расходов по поддержке репрессированных и реабилитированных, а помощь остальным, более крупным по численности, категориям региональных льготников (ветераны труда, труженики тыла), малоимущим семьям с детьми (детские пособия), а также предоставление малообеспеченным гражданам субсидий на оплату ЖКУ полностью ляжет на плечи регионов. Если кризис затянется и при этом, как записано в проекте бюджета, федеральные перечисления регионам сократятся на 20%, субъекты РФ вряд ли смогут справиться со своими социальными обязательствами. Сокращение финансирования этих обязательств может привести к росту социальной напряженности в регионах.53
Высокий уровень обязательств региональных бюджетов, в том числе связанных с поддержанием существующей сети бюджетных учреждений, и резкое падение их налоговых и неналоговых доходов в 2009 г. привели к появлению среднесрочной проблемы выравнивания доходов и обязательств региональных бюджетов. Продолжает нарастать объем долга регионов, где все большую его часть начинают составлять бюджетные кредиты: 14 % в 2009 году вместо прежних 6,6 % в 2008 году. В ряде субъектов долговая нагрузка зашкаливает за ограничение, установленное Бюджетным кодексом РФ. Некоторые из них уже имеют долговую нагрузку, практически равную объему поступлений налоговых доходов. В частности, это Камчатский край (90 %), Московская область (85 %), Северная Осетия (80 %).