Финансовый леверидж
3. Плечо финансового рычага несет принципиальную информацию, как для предпринимателя, так и для банкира. Большое плечо означает значительный риск для обоих участников экономического процесса.
Таким образом, можем утверждать, что эффект финансового рычага позволяет определять и возможности привлечения заемных средств для повышения рентабельности собственных средств, и связанный с этим финансовый риск (для предпринимателя и банкира).
2.2 Американская концепция расчета эффекта финансового рычага
Вспомним о восприятии эффекта финансового рычага, характерного в основном для американской школы финансового менеджмента. Вот как американские экономисты рассчитывают силу воздействия финансового рычага:

С помощью этой формулы можно ответить на вопрос, на сколько процентов изменится чистая прибыль на каждую обыкновенную акцию при изменении нетто-результата эксплуатации инвестиций на один процент.
=
0 – с изменением
НРЭИ плата за
заемный капитал
не растет, она
фиксирована
процентом от
величины заемного
капитала.
Серия последовательных преобразований формулы дает следующее:
Отсюда вывод: чем больше проценты и чем меньше прибыль, тем больше сила финансового рычага и тем выше финансовый риск.
Рассмотрим влияние финансового рычага на изменение чистой прибыли (см. таблицу 2.2).
Таблица 2.2
| Показатели | При использовании финансового рычага в размере | ||
| 0% | 20% | 60% | |
| 1 | 2 | 3 | 4 |
| Собственный капитал (СК), тыс. руб. | 1000 | 800 | 400 |
| Заемный капитал (ЗК), тыс. руб. | 0 | 200 | 600 |
| Стоимость заемного капитала (k), % | 0 | 10 | 15 |
| Абсолютное значение годовой платы за заемный капитал (ПРОЦЕНТЫ ЗА КРЕДИТ = k*ЗК) (предположим, что налог на прибыль не учитывается), тыс. руб. | 0 | 0,1*200=20 | 0,15*600=90 |
| Нетто-результат эксплуатации инвестиций (НРЭИ), тыс. руб. | 300 | 300 | 300 |
| Чистая прибыль при отсутствии налога (ЧИСТАЯ ПРИБЫЛЬ = НРЭИ – ПРОЦЕНТЫ ЗА КРЕДИТ), тыс. руб. | 300 | 280 | 210 |
| 1 | 2 | 3 | 4 |
|
Доходность
собственного
капитала
|
30
|
35
|
52,5
|
| Увеличение НРЭИ на 10% приведет к изменению чистой прибыли на | 10% |
|
|
| Эффект финансового рычага (как процентное изменение чистой прибыли при изменении НРЭИ на 1%) | 1 | 1,1 | 1,43 |
А теперь рассмотрим влияние налогообложения на доходность собственного капитала при ставке налога на прибыль 30% (см. таблицу 2.3). Таблица 2.3
| Показатели | При использовании финансового рычага в размере | ||
| 0% | 20% | 60% | |
| Экономии-ческая рентабель-ность |
30%
|
30% | 30% |
| Доходность собствен-ного капитала при отсутствии налога |
ЧИСТАЯ ПРИБЫЛЬ = НРЭИ, ЗК=0
|
ЧИСТАЯ ПРИБЫЛЬ < НРЭИ, СК < РЫНОЧНОЙ СТОИМОСТИ АКТИВОВ
или
|
ЧИСТАЯ ПРИБЫЛЬ < НРЭИ, СК < РЫНОЧНОЙ СТОИМОСТИ АКТИВОВ
или
|
| Доходность собственного капитала при налоге |
ЧИСТАЯ
ПРИБЫЛЬ =
или
|
ЧИСТАЯ
ПРИБЫЛЬ =
или
|
ЧИСТАЯ ПРИБЫЛЬ = 136,5
или
|
Приведенный пример позволяет сделать выводы:
Экономическая рентабельность совпадает с доходностью собственного капитала при отсутствии финансового рычага и при отсутствии налога на прибыль;
Налогообложение прибыли приводит к снижению доходности собственного капитала по сравнению с экономической рентабельностью;
Снижение доходности может быть компенсировано увеличением финансового рычага, что позволит поднять доходность собственного капитала.
Налогообложение снижает результативность воздействия финансового рычага на доходность собственного капитала. Но у финансового менеджера имеется возможность влияния на доходность через поиск источников заемного финансирования с более низкой процентной ставкой и увеличение доли заемного финансирования. Возможности повышения доходности ограничены: процентная ставка по заемному капиталу и значение финансового рычага взаимозависимы (значительное увеличение финансового рычага сопровождается ростом издержек по обслуживанию займа).
2.3 Специфика расчета эффекта финансового левериджа в наших условиях
Однако существует и модифицированная формула финансового рычага, которая выводится из формулы второй концепции (американский подход).
Эффект финансового рычага выражается следующей формулой:
,
где
- прибыль до
выплаты налогов
и процентов
или валовой
доход;
-
прибыль до
выплаты налогов
(отличается
от PBIT на сумму
выплаченных
процентов).
Вышеприведенному варианту присущи как минимум два недостатка.
Во-первых, при таком подходе не учитывается то, что существуют определенные виды обязательных платежей из прибыли после налогообложения. В Украине к таким платежам можно отнести следующие:
проценты за банковский кредит, превышающие ставку рефинансирования, увеличенную на 3 процентных пункта (в указанных пределах проценты уплачиваются за счет прибыли до налогообложения);
большинство местных налогов, уплачиваемых за счет чистой прибыли;
штрафные санкции, подлежащие внесению в бюджет и т.д.
Во-вторых, не учитывается влияние ставки налога на прибыль. В этом случае сравнение финансового риска предприятия в двух разных периодах становится затруднительным, если произошло изменение ставки налога на прибыль.
Некоторые авторы предлагают несколько иной вариант расчета ЭФР. Он измеряется путем деления прибыли за вычетом налога на прибыль к прибыли за вычетом обязательных расходов и платежей. Интерпретация данного показателя следующая - на сколько изменится прибыль, остающаяся в распоряжении предприятия при изменении прибыли за вычетом налога на прибыль на 1 %. При таком подходе устраняются указанные недостатки, так как рассматривается прибыль, остающаяся в распоряжении предприятия. С другой стороны, не принимаются во внимание факторы, влияющие на величину прибыли до налогообложения.
Принимая во внимание все вышесказанное, можно сделать вывод, что ЭФР должен учитывать все вышеизложенные факторы, то есть он должен отражать взаимосвязь валового дохода и прибыли, остающейся в распоряжении предприятия. Для этого результирующий ЭФР следует рассчитывать путем умножения ЭФР, рассчитанного по первому варианту и ЭФР по второму варианту. Данное утверждение справедливо, так как при использовании первого варианта мы увидим, как изменится прибыль до налогообложения, а при использовании второго - как изменится прибыль, остающаяся в распоряжении предприятия. Математически эту взаимосвязь можно выразить следующим образом:
НРЭИ - прибыль до выплаты налогов и процентов или валовой доход;
НРЭИ
– ПРОЦЕНТ ЗА
КРЕДИТ - прибыль
до выплаты
налогов (отличается
от PBIT на сумму
выплаченных
процентов);
T
- ставка налога
на прибыль (в
долях единицы);
E
- сумма обязательных
платежей из
прибыли после
налогообложения.
Из вышеприведенной формулы видно, что налог на прибыль снижает уровень риска. Например, если бы ставка налога на прибыль равнялась 100%, то финансовый риск отсутствовал бы. На первый взгляд это парадоксальный вывод, но он легко объясним - чем больше ставка налога на прибыль, тем в большей мере уменьшение прибыли отражается на поступлениях в бюджет в виде налога на прибыль и в меньшей степени на прибыль, остающуюся в распоряжении предприятия. Более того, чем больше налог на прибыль, тем меньше прибыли остается у предприятия и тем меньше предприятие принимает обязательств по выплатам за счет чистой прибыли. Если же такая вполне разумная политика отсутствует, (то есть предприятие не регулирует свои обязательные платежи в зависимости от получаемой прибыли), то повышение ставки налога на прибыль влечет за собой повышение финансового риска предприятия.
Используя данный подход, мы получим показатель, характеризующий финансовый риск предприятия в полной мере.
Получается, что в наших условиях, когда имеется множество обязательных платежей за счет чистой прибыли, целесообразно использовать модифицированную формулу ЭФР.
Анализ эффекта финансового левериджа для ООО «Графика»
ООО «Графика» занимается изготовлением визиток и печатной рекламной продукции. Работает на рынке г.Каширы, московской области с 1998 г. Данные для анализа представлены в Приложении 1.
3.1 Анализ ЭФР при включении суммы выплат по кредиту в налогооблагаемую
прибыль
Рассчитаем влияние ЭФР поквартально за период 2001г. на рентабельность собственного капитала ООО «Графика» (поквартально).
В 1 квартале весь капитал предприятия был собственным, соответственно его чистая рентабельность составляла:
Рс=560/2000*100%=28,0%
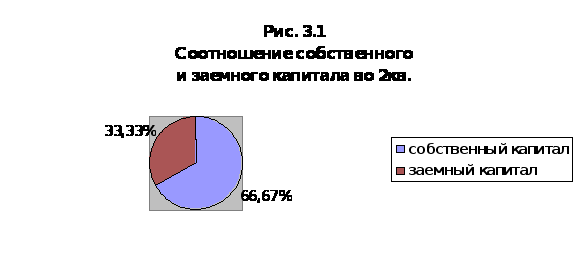
Во 2-ом квартале предприятием был взят кредит под 12%-ную годовую ставку на сумму 1000 тыс.руб. (с поквартальной выплатой процентов за кредит, равной 3% от суммы кредита), совокупный капитал составил 3000 тыс.руб.,
Т.е. удельный вес собственного капитала = 2000/3000=66,67% (рис.3.1)
Рассчитаем рентабельность собственного капитала на основе расчета ЭФР:
(40(1-0,3)-3)/2 = 12,5%
Рс = (1-n)Р + ЭФР = 0.7*40 + 12,5 = 28 + 12,5 = 40,5%
Проверим расчет по формуле:
Рс= Пч/Кс = 810/2000 =40,5%
Следовательно, по сравнению с 1 кв. рентабельность собственного капитала во 2 кв. выросла на 12,5% благодаря ЭФР, т.е. появлению заемного капитала.
В 3 квартале сумма заемного капитала увеличилась на 500 тыс.руб., на тех же условиях заема (ставка - 3% за квартал), соотношение собственного и заемного капитала на рис. 3.2
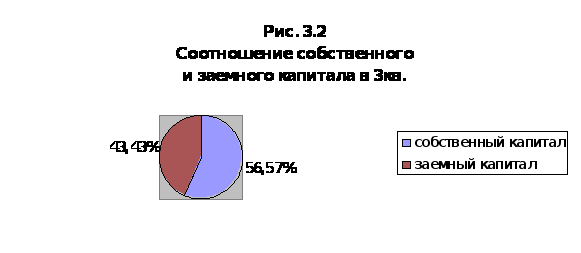
Доля заемного капитала увеличилась на 10,1%, рассмотрим, как рост суммы заемного капитала повлиял на рентабельность собственного капитала. Рассчитаем ЭФР:
ЭФР=(40(1-0.3)-3)*0,75=18,75%
Рс=40*0,7+18,75=46,75%
Проверка: Рс=935/2000=46,75%
Рентабельность за счет роста значения плеча финансового рычага выросла на 6,25% по сравнению со 2-м кварталом.
В 4-м квартале предприятие частично рассчиталось с кредитором, сумма заемного капитала составила 1200 тыс.руб., и
за счет фонда валовых накоплений увеличили сумму собственного капитала на 600 тыс.руб. (2600) Соотношение – рис. 3.3
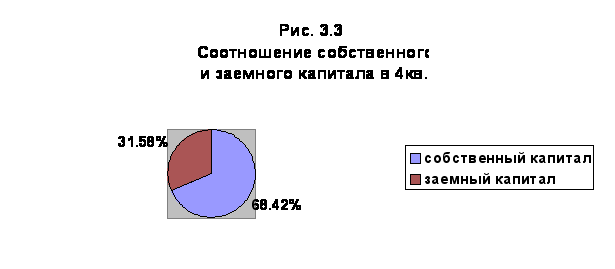
Доля заемного капитала уменьшилась по сравнению с 3кв. на 11,85%, доля собственного капитала увеличилась на 11,85%, рассмотрим, как изменение сумм заемного и собственного капитала повлиял на рентабельность собственного капитала. Рассчитаем ЭФР:
ЭФР=(40(1-0.3)-3)*12/26=11,54%
Рс=40*0,7+11,54=39,54%
Проверка: Рс=1028/2600=39,54%
То есть уменьшение доли заемного капитала снизило значение ЭФР и снизило рентабельность собственного капитала.
Сравнительный анализ приведен в Таблице 3.1:
Таблица 3.1
| Квартал | Доля заемного капитала (%) | ЭФР, (%) | Рентабельность собственного капитала, (%) |
отклонение (к предыдущему периоду), (%) |
Отклонение (к базовому периоду), (%) |
|
1кв |
0 | 0 | 28 | - | - |
|
2кв |
33,33 | 12,5 | 40,5 | 12,5 | 12,5 |
|
3кв |
43,43 | 18,75 | 46,75 | 6,25 | 18,75 |
|
4кв |
31,58 | 11,54 | 39,54 | -7,21 | 11,54 |
3.2 Анализ ЭФР при исключении суммы выплат по кредиту
из налогооблагаемой прибыли.
Ситуация несколько изменяется с эффектом финансового рычага, если при исчислении налогооблагаемой прибыли учитывают финансовые расходы по обслуживанию долга. Тогда за счет налоговой экономии реальная ставка процента за кредиты уменьшается по сравнению с контрактной. Она будет равна: СП (1 – n). В таких случаях ЭФР рекомендуется рассчитывать следующим образом:
ЭФР=[Р(1 – n) – СП (1 – n)] Кз/Кс=(Р – СП)(1 – n)Кз/Пс. (3.1)
Данные приведены в Приложении 2.
В этом случае ЭФР для 1 квартала не изменится.
Для 2 квартала ЭФР составит: ЭФР=(40-3)(1-0,3)/2=12,95%
Рс=40(1-0,3)+ЭФР=28+12,95=40,95%
Проверка: Рс=819/2000=40,95%
Для 3 квартала ЭФР составит: ЭФР=(40-3)(1-0,3)1500/2000=19,43%
Рс=40(1-0,3)+ЭФР=28+19,43=47,43%
Проверка: Рс=948,5/2000=47,43%
Для 4 квартала ЭФР составит: ЭФР=(40-3)(1-0,3)1200/2600=11,95%
Рс=40(1-0,3)+ЭФР=28+11,95=39,95%
Проверка: Рс=1038,8/2600=39,95%
Сравнительный анализ по расчетам ЭФР двумя способами приведен в Таблице 3.2
Таблица 3.2
| квартал | Доля заемного капитала (%) | ЭФР (по формуле 1.1), (%) | Рентабельность собственного капитала (при ЭФР 1.1) , (%) | ЭФР (по формуле 3.1), (%) | Рентабельность собственного капитала (при ЭФР 3.1) , (%) | Отклонение по ЭФР (5-3), и по Рс (6-4) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 кв |
0 | 0 | 28 | 0 | 28 | 0 |
|
2 кв |
33,33 | 12,5 | 40,5 | 12,95 | 40,95 | 0,45 |
|
3 кв |
43,43 | 18,75 | 46,75 | 19,43 | 47,43 | 0,68 |
|
4 кв |
31,58 | 11,54 | 39,54 | 11,95 | 39,95 | 0,41 |
Из таблицы видно, что за счет изменения расчета налогооблагаемой прибыли (налоговая экономия) ЭФР и рентабельность собственного капитала увеличились.
3.3. По факторный анализ изменения ЭФР
Как показывают приведенные данные, при одинаковом уровне рентабельности совокупного капитала в 40% рентабельность собственного капитала разная, в зависимости от доли заемного капитала. Эффект финансового рычага в случае учета финансовых расходов зависит от трех факторов:
разности между общей рентабельностью всего капитала после уплаты налога и контрактной процентной ставкой;
сокращения процентной ставки по причине налоговой экономии;
плеча финансового рычага.
Рассчитаем их влияние на основе данных из Приложения 2.
Для 2-го квартала:
Влияние разности между общей рентабельностью всего капитала после уплаты налога и контрактной процентной ставкой:
Р(1-n)-СП=40*0,7-3=25
Влияние сокращения процентной ставки по причине налоговой экономии:
СП-СП(1-n)=3-3*0,7=0,9%
Влияние плеча финансового рычага:
1000/2000=0,5%
Тогда ЭФР=([1]+[2])*[3]=(25+0,9)*0,5=12,95%
Для 3-го квартала:
Влияние разности между общей рентабельностью всего капитала после уплаты налога и контрактной процентной ставкой:
Р(1-n)-СП=40*0,7-3=25
Влияние сокращения процентной ставки по причине налоговой экономии:
СП-СП(1-n)=3-3*0,7=0,9%
Влияние плеча финансового рычага:
1500/2000=0,75%
Тогда ЭФР=([1]+[2])*[3]=(25+0,9)*0,75=19,43%
Для 4-го квартала:
Влияние разности между общей рентабельностью всего капитала после уплаты налога и контрактной процентной ставкой:
Р(1-n)-СП=40*0,7-3=25
Влияние сокращения процентной ставки по причине налоговой экономии:
СП-СП(1-n)=3-3*0,7=0,9%
Влияние плеча финансового рычага
1200/2600=0,75%
Тогда ЭФР=([1]+[2])*[3]=(25+0,9)*0,46=11,95%
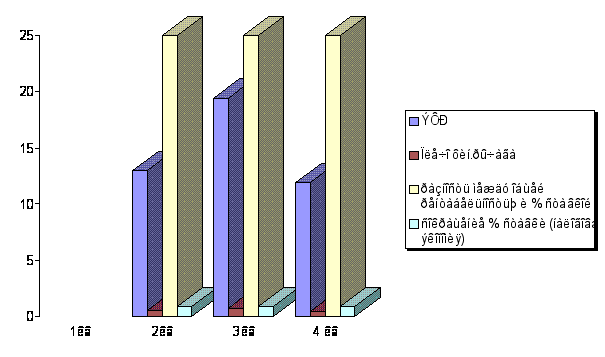
По приведенным расчетам можно заметить, что для ООО «Графика», ключевым фактором изменения ЭФР является непосредственно плечо финансового рычага, т.е. отношение заемного капитала к собственному. (Таблица 3.3)
Таблица 3.3
|
Влияние на ЭФР (%) |
|||
|
факторы |
2кв |
3кв |
4кв |
| разность между общей рентабельностью всего капитала после уплаты налога и контрактной СП. | 25 | 25 | 25 |
| сокращение процентной ставки по причине налоговой экономии | 0,9 | 0,9 | 0,9 |
| плечо финансового рычага | 0,5 | 0,75 | 0,46 |
| ЭФР | 12,95 | 19,43 | 11,95 |
Графически участие факторов – на рис. 3.4
3.4. Расчет эффекта финансового рычага в условиях инфляции
Нужно иметь в виду, что все предыдущие расчеты полностью абстрагируются от влияния инфляции. В условиях инфляции, если и проценты по ним не индексируются, ЭФР и Рс увеличиваются, поскольку обслуживания долга и сам долг оплачиваются уже обесцененными деньгами.
Тогда эффект финансового рычага будет равен:
ЭФР=[Р – СП/1+И](1 – n)*Кз/Кс + И*Кз/(1+И)*Кс *100% (3.2)
Рассмотрим изменение ЭФР в 3 и 4 квартале с учетом инфляции.
Примем за уровень инфляции рост курса доллара США, в конце 2кв он составил 30,4 руб./$, а в конце 3кв – 30,6 руб./$.
Тогда в 3 квартале уровень инфляции составил 30,6/30,4*100-100=0,7% или индекс – 0,007, а в 4 квартале - 31/30,6*100=1,3% или индекс – 0,013.
Скорректируем данные, приведенные в Приложении 2 соответственно уровню инфляции. (Таблица 3.4)