Финансовые механизмы управления формированием и использованием прибыли строительной организации
Чистая прибыль (убыток) отчетного периода в форме № 2 определяется путем прибавлении к прибыли (убытку) до налогообложения отложенных налоговых актинов и вычитания отложенных налоговых обязательств, текущего налога на прибыль, а также штрафных санкций и пени. При наличии погашенных отложенных налоговых активов и обязательств по выбывшим объектам их учета первые из них вычитаются, а вторые прибавляются к прибыли (убытку) до налогообложения при определении чистой прибыли (убытка) отчетного периода. Схему формирования чистой прибыли можно представить следующим образом (рис. 1.2).
Справочно к форме № 2 приводятся следующие данные:
- о постоянных налоговых обязательствах и постоянных налоговых активах;
- доходности акций.
Согласно ПБУ 18/02 постоянное налоговое обязательство - это налог на прибыль, который образуется по данным налогового учета, но отсутствует по данным бухгалтерского учета.
Чтобы рассчитать постоянное налоговое обязательство, надо умножить постоянную налогооблагаемую разницу на ставку налога на прибыль. В свою очередь постоянная налогооблагаемая разница - это расходы, которые отражаются в бухгалтерском учете, но не признаются в налоговом, или доходы, которые отсутствуют и бухгалтерском учете, но содержатся в налоговом. [20]


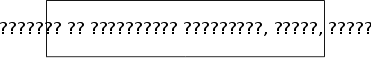
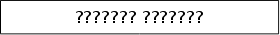


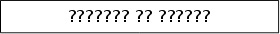


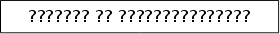

Рис. 1.2. Схема формирования прибыли
Постоянный налоговый актив - это налог на прибыль, который образуется по данным бухгалтерского учета, но отсутствует по данным бухгалтерского учета. Чтобы рассчитать этот показатель, надо умножить постоянную вычитаемую разницу на ставку налом на прибыль. В свою очередь постоянная вычитаемая разница - это прежде вест доходы, которые признаются в бухгалтерском учете, но не учитываются при исчислении налогооблагаемой прибыли, а также расходы, которые отсутствуют в бухгалтерском учете, но содержаться в налоговом.
Доходность акций определяется путем расчета базовой и разводненной прибыли на акцию, методика которого приведена в Методологических рекомендациях по раскрытию информации о прибыли, приходящейся на одну акцию, утвержденных приказом Минфина России от 21 марта 2000 г. №29н.
ГЛАВА 2. АНАЛИЗ ПРИБЫЛИ ОРГАНИЗАЦИИ НА ПРИМЕРЕ ООО «Строитель»
2.1 Краткая характеристика компании
ООО «Строитель» (далее Компания) основана в 2004 году для проектирования и строительства объекта «Многоэтажный 4-х секционный жилой дом со встроенно-пристроенными нежилыми помещениями». На данном объекте Компания выступает как генеральный подрядчик и генеральный проектировщик. Непосредственно возведение объекта продолжается уже 2 года и подходит к концу.
Генподрядчик финансируется Заказчиком по данному объекту, а также ведет подрядную деятельность на других объектах и финансируется из других источников.
Строитель имеет структуру, типичную для строительной организации со среднесписочной численностью 32 человека, представленную на рис. 2.1.
Для того чтобы сохранить и использовать имеющиеся наработанные ресурсы и опыт в строительстве, в 2009 году Компания кардинально сменила стратегию и начала активно использовать рынок государственных Заказчиков, как наиболее перспективный и денежный не только в момент кризиса, но и после него.

Рис. 2.1. Организационная структура ООО «Строитель»
В 2009 году Компания выиграла несколько пробных торгов и успешно сдала работы по данным объектам (рис. 2.2.)
Объект |
Срок работ, дней | 05 |
06 |
07 |
08 |
09 |
10 |
11 |
12 |
| Капитальный ремонт кровли и фасада, Ульяновская, 68 | 60 |
|
|||||||
| Капитальный ремонт кровли, школа №124 | 60 |
|
|||||||
| Капитальный ремонт электроснабже-ния технического транспорта | 60 |
|
|||||||
| Ремонт холла кинотеатра «Восход» | 30 |
|
|||||||
| Проект усиления 4-х жилых домов | 20 |
|
|||||||
| Капиталн. ремонт кровли МДОУ №30 | 37 |
|
|||||||
| Ремонт фасада «Парк Победа» | 18 |
|
|||||||
| Вставка окон и дверей «Парк Победа» | 18 |
|
|||||||
| Штукатурка подпорной стенки «Парк Победа» | 18 |
|
|||||||
| Ремонт кровли авиацион. техникума | 47 |
|
|||||||
| Ремонт помещений авиц. техникума | 17 |
|
|||||||
| Кап. рем. электр. снабж. «Белый дом» | 15 |
|
|||||||
| Прокладка наружных сетей Губ. Дум | 15 |
|


- срок выполнения работ по контракту
 -
фактический
срок работ.
Рис. 2.2. Сводный график выполнения работ по объектам ООО «Строитель» за 2009 год
Таблица 2.1. Анализ деятельности ООО «Строитель» по объектам, 2009 г.
| Объект | Вид работ | Оплата | Затраты | Доход | Рентабел.,% |
| Капитальный ремонт кровли и фасада, Ульяновская, 68 |
кровля, фасад |
1937854 | 1276283 | 661571 | 34,14 |
| Капитальный ремонт кровли, шк№124 | кровля | 1293500 | 980717 | 312783 | 24,18 |
| Капитальный ремонт электроснабжения технического транспорта |
наружного электрокабеля |
845750 | 543164 | 302586 | 35,78 |
| Ремонт холла кинотеатра «Восход» | внутренний потолок | 528000 | 403680 | 124320 | 23,55 |
| Проект усиления 4-х жилых домов | проектно-изыскательск. | 1339782 | 554220 | 785562 | 58,63 |
| Капитальный ремонт кровли МДОУ №30 | изменение типа кровли | 1897429 | 3514983 | -1617553 | -85,25 |
| Ремонт фасада «Парк Победа» | фасад, полы | 895440 | 431247 | 464193 | 51,84 |
| Вставка окон и дверей «Парк Победа» | окна, дверь | ||||
| Штукатурка подпорной стенки «Парк Победа» | штукатурка стены | ||||
| Ремонт кровли авиационного техникума | кровля | 1227474 | 962952 | 264522 |
21,55 |
| Ремонт помещений авиационный техникум | полы, стены, двери, электр. | ||||
| Капитальный ремонт электроснабжения «Белый дом» | замена начинки эл.шкафов | 2487500 | 2010553 | 476947 | 19,17 |
| Прокладка наружных сетей Губернская Дума | тепло, водо-снабж. нар. | 432827 | 343243 | 89584 | 20,70 |
| Итого | 12885557 | 11021043 | 1864514 | 14,47 |
В активе Компании имеются лицензия на монтаж пожарных систем, практически полный перечень возможных допусков от СРО «Содружество строителей» на строительство, а также допуски от СРО «Гильдия архитекторов и проектировщиков» на проектирование любых объектов.
Потребителей услуг Компании можно разделить на несколько сегментов, представленных на рис. 2.3. Но в 2010 году компания сосредоточит свою работу с Государственными структурами и с Заказчиками для государственных нужд.
География деятельности - Самарская область.




Рис. 2.3. Потребители услуг компании
Основными поставщиками Компании являются:
- электротехническая продукция (Содействие – 5, Минимакс, ЭТМ);
- металлоизделия (Металлмаркет, Металлинвест, Металлсоюз);
- сантехническая продукция (Сантехкомплект);
- строительные материалы (Сатурн, Стройальянс);
- кровельная и фасадная продукция (Технониколь, Промстройволга);
- бетон, ЖБИ (Стройэконом, Самарскийжелезобетон);
- инструменты и расходные материалы (Энтузиаст);
- аренда строительной техники (Бизнестранссервис).
Практически со всеми поставщиками заключены договора на отсрочку платежа 14 – 30 дней.
Необходимо отметить, что отрасль до 2008 года находилась в стадии роста. В настоящее время отмечается спад, связанный с экономическим кризисом. Компания, как и все участники отрасли, конкурирует на основе стратегии снижении затрат.
Рассмотрим цепочку ценности Компании (рис. 2.4).




Рис. 2.4. Цепочка ценности Компании
Можно сделать вывод, что в Компании неплохо налажены основные бизнес-процессы и главное, что необходимо улучшить является финансирование проектов.
Необходимо отметить, что Компания имеет собственные финансовые средства, позволяющие осуществить строительную деятельность. Заемные же средства необходимы только для участия в государственных тендерах. На данный момент происходит отвлечение собственных средств из оборота на обеспечение участия Компании в государственных тендерах. А стратегией получения подряда от государства является участие в максимально возможном количестве государственных торгов.
Так как кредит запрашивается на обеспечение участия в торгах, а торги проходят до 15 декабря, то и тело кредита хотелось бы выплатить единовременно в конце года, после закрытия всех договоров по работам с Заказчиками.
Проценты же, за пользование кредита можно выплачивать либо с имеющихся денежных средств раз в месяц, либо Компания готова заплатить проценты за пользованием кредита сразу по выдачи (или до выдачи), путем перечисления имеющихся денежных средств.
2.2 Анализ формирования прибыли
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов исследование:
- изменений каждого показателя за текущий анализируемый период («горизонтальный анализ» показателей финансовых результатов за отчётный период); - исследование структуры соответствующих показателей и их изменений («вертикальный анализ» показателей);
- исследование влияние факторов на прибыль («факторный анализ»); - изучение в обобщённом виде динамики изменения показателей финансовых показателей за ряд отчётных периодов (то есть «трендовый анализ» показателей).
Для проведения вертикального и горизонтального анализа рассчитаем таблицу 2.2, используя данные отчётности предприятия из формы №2.
Таблица 2.2. Анализ прибыли предприятия за 2009 г.
| Наименование показателя | 2008 год | 2009 год | Отклонения | |
| + / - | % | |||
| 1. Выручка от реализации товаров, работ услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) (В). | 124089 | 103205 | -20884 | 83,2 |
| 2. Себестоимость реализации товаров, продукции, работ, услуг (С). | 111434 | 93182 | -18252 | 83,6 |
| 3. Коммерческие расходы (КР). | - | - | - | - |
| 4. Управленческие расходы (УР). | 4005 | 2424 | -1581 | 60,5 |
| 5. Прибыль ( убыток) от реализации (Пр) | 8650 | 7599 | -1051 | 87,8 |
| 6. Проценты к получению. | - | - | - | - |
| 7. Проценты к уплате. | - | - | - | - |
| 8. Доходы от участия в других организациях (ДрД). | - | - | - | - |
| 9. Прочие доходы (ПрД). | - | - | - | - |
| 10. Прочие расходы (ПрР). | 620 | 980 | 360 | 158,1 |
| 11. Прибыль (убыток) до налогообложения (Пб). | 8030 | 6619 | -1411 | 82,4 |
| 12. Налог на прибыль (НП). | 2010 | 1458 | -552 | 72,5 |
| 13. Дополнительные показатели | - | - | - | - |
| 14. Чистая прибыль (убыток) очередного периода | 6020 | 5161 | -859 | 85,7 |
Из данных аналитической таблицы видно, что балансовая прибыль в 2009 году несколько сократилась по сравнению с 2008 годом на 1411 тыс. руб. или в 1,2 раза, составив в отчетном году 6619 тыс. руб. В 2008 г. прибыль по сравнению с 2007 г., наоборот, резко возросла с 2192 тыс. руб. до 8030 тыс. руб., то есть на 5838 тыс. руб. (см. таблицу 2.4) в 3,7 раз. Что говорит об отрицательной тенденции изменения величины балансовой прибыли.
Снижению балансовой прибыли способствовало:
- снижение прибыли от продаж на 1051 тыс. руб., или на 12,2%, чему способствовало превышение абсолютного сокращения выручки от реализации товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) (на 20884 тыс. руб.) над абсолютным изменением себестоимости проданных товаров, продукции, работ, услуг и управленческих расходов (18252 + 1581);
- увеличение прочих расходов с 620 тыс. руб. до 980 тыс. руб., то есть на 360 тыс. руб. или другими словами на 58,1%.
Таким образом, факторы, уменьшающие балансовую прибыль, по сумме были перекрыты действием увеличивающих ее факторов, такое уменьшение связано со спадом объемов производства, что вызвано нестабильной ситуацией в отрасли в целом.
2.3 Факторный анализ формирования чистой прибыли
Факторный анализ чистой прибыли позволяет ответить на вопрос о том, по каким причинам сумма чистой прибыли отличается от суммы бухгалтерской прибыли?
Перечень факторов, обусловливающих изменение чистой прибыли, определяется самой методикой ее расчета:
1) сумма бухгалтерской прибыли;
2) сумма текущего налога на прибыль;
3) изменение суммы отложенных налоговых активов за отчетный период;
4) изменение суммы отложенных налоговых обязательств за отчетный период.
Влияние названных факторов видно из данных формы № 2. Более наглядно эту информацию можно представить в виде таблицы 2.3.
Таблица 2.3. Анализ формирования чистой прибыли за 2009 год
|
№ п/п |
Факторы формирования чистой прибыли | Сумма, тыс. руб. | Удельный вес, % |
| 1 | Бухгалтерская прибыль | 6619 | 100,00 |
| 2 | Текущий налог на прибыль (ТНП) | 1458 | 22,03 |
| 3 | Изменение суммы отложенных налоговых активов | - | - |
| 4 | Изменение суммы отложенных налоговых обязательств | - | - |
| 5 | Чистая прибыль (п.1-п.2+п.3-п.4) | 5161 | 77,97 |
За отчетный год чистая прибыль составила около 78% суммы бухгалтерской прибыли. Изменение сумм отложенных налоговых активов и обязательств в отчетном году не наблюдалось, а значит главным фактором, обусловившим меньшую величину чистой прибыли по сравнению с балансовой прибылью, стала сумма текущего налога на прибыль.
Таблица 2.4. Анализ динамики чистой прибыли, тыс. руб.
| № п/п | Факторы изменения чистой прибыли | 2008 г. | 2009 г. | Изменение (+/-) | Влияние на чистую прибыль (+/-) |
| 1 | Бухгалтерская прибыль | 8030 | 6619 | -1411 | -1411 |
| 2 | Текущий налог на прибыль | 2010 | 1458 | -552 | +552 |
| 3 | Изменение суммы отложенных налоговых активов | - | - | - | - |
| 4 | Изменение суммы отложенных налоговых обязательств | - | - | - | - |
| 5 | Чистая прибыль | 6020 | 5161 | -860 | -860 |
В данном случае сумма бухгалтерской прибыли в отчетном периоде снизилась по сравнению с предыдущим на 1411 тыс. руб., а сумма чистой прибыли – только на 860 тыс. руб. Влияние на это оказал только один фактор: снижение суммы текущего налога на прибыль, которое увеличило рост чистой прибыли на 552 тыс. руб.
Поскольку чистая прибыль является частью бухгалтерской прибыли, то влияние на чистую прибыль факторов, обусловивших изменение балансовой прибыли, можно рассчитать методом пропорции (таблица 2.5).
Таблица 2.5. Расчет влияния факторов на изменение чистой прибыли
| № п/п | Слагаемые бухгалтерской прибыли | Влияние на бухгалтерскую прибыль, % (+/-) | Влияние на чистую прибыль, тыс. руб. (+/-) |
| 1 | Прибыль от продаж | 13,09 | 640,72 |
| 2 | Проценты к получению | - | |
| 3 | Проценты к уплате | - | |
| 4 | Прочие доходы | - | |
| 5 | Прочие расходы | 4,48 | 219,28 |
| 6 | Бухгалтерская прибыль | 17,57 | 860 |
17,57% - 860 тыс. руб.
13,09% - х1
отсюда х1=13,09*860/17,57=640,72
17,57% - 860 тыс. руб.
4,48% - х2
отсюда х2=4,48*860/17,57=219,28
2.4 Анализ рентабельности строительного предприятия
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Основные показатели рентабельности можно объединить в следующие группы:
- рентабельность продукции, продаж (показатели оценки эффективности управления);
- рентабельность производственных фондов;
- рентабельность вложений в предприятия (прибыльность хозяйственной деятельности).
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат. Показатель рентабельности продукции включает в себя следующие показатели:
1. Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации (без НДС);
2. Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
3. Рентабельность продаж по чистой пробыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
Рентабельность отдельных видов продукции - отношение прибыли от реализации данного вида продукта к его продажной цене.
Расчет данных показателей представлен в таблице 2.6.
На основе расчетов можно сделать следующие выводы.
Показатель общей рентабельности за отчетный период (2009 г.) показал несущественное изменение по сравнению с предыдущим периодом 2008 г. и составил 6,41%.
Надо отметить увеличение этого показателя по сравнению с 2007 г., когда он составлял 1,87% и вырос за 2008 г. до 6,41% (т.е. на 4,6%).
Показатель рентабельности продаж от чистой прибыли несколько вырос в 2008 году с 4,85 на начало года до 5,00 на конец отчетного периода (на 0,15%).
Рентабельность всей реализованной продукции увеличилась на 0,39% и составила к концу 2009 г. 7,36%.
Так мы можем заметить, что до 2008 г. показатели рентабельности имели тенденцию увеличения, и предприятие находилось в стадии роста, но в 2008, 2009 гг. вследствие снижения спроса на продукцию из-за неплатежеспособности большинства потребителей, которое было вызвано спадом всей отрасли, в связи с экономическим кризисом, показатели рентабельности продукции существенно снизились.
Таблица 2.6. Показатели рентабельности продукции строительного предприятия за 2007 – 2009 гг.
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонения +/- | |
| 2008 г. - 2007 г. | 2009 г. - 2008 г. | ||||
| 1 | 3 | 4 | 5 | 6 | 7 |
|
1. Выручка от продажи товаров, работ, услуг (без НДС, акцизов и аналогичных обязательных платежей) |
116814 | 124089 | 103205 | 7275 | -20884 |
| 2. Прибыль (убыток) от реализации | 2500 | 8650 | 7599 | 6150 | -1051 |
| 3. Прибыль (убыток) до налогообложения | 2192 | 8030 | 6619 | 5838 | -1411 |
| 4. Чистая прибыль | 1619 | 6020 | 5161 | 4401 | -859 |
| Расчетные показатели (%) | |||||
| 1. Рентабельность всей реализованной продукции | 2,14 | 6,97 | 7,36 | 4,83 | 0,39 |
| 2. Общая рентабельность | 1,87 | 6,47 | 6,41 | 4,6 | -0,06 |
| 3. Рентабельность продаж по чистой прибыли | 1,39 | 4,85 | 5,00 | 3,46 | 0,15 |
Рентабельность вложений предприятия - это следующий показатель рентабельности, который показывает эффективность использования всего имущества предприятия.
Среди показателей рентабельности предприятия выделяют 5 основных:
1. Общая рентабельность вложений, показывающая какая часть балансовой прибыли приходится на 1руб. имущества предприятия, то есть насколько эффективно оно используется.
2. Рентабельность вложений по чистой прибыли;
3. Рентабельность собственных средств, позволяющий установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования.
4. Рентабельность долгосрочных финансовых вложений, показывающая эффективность вложений предприятия в деятельность других организаций.
5. Рентабельность перманентного капитала. Показывает эффективность использования капитала, вложенного в деятельность данного предприятия на длительный срок.
Необходимая информация для расчёта представлена в таблице 2.7.
Таблица 2.7. Показатели для расчета рентабельности строительного предприятия
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| 1. Прибыль балансовая | 2192 | 8030 | 6619 |
| 2. Прибыль чистая | 1619 | 6020 | 5161 |
| 3. Среднегодовая стоимость имущества | 66518,5 | 65357,5 | 68099,5 |
| 4. Собственные средства | 1329 | 6378 | 11539 |
| 7. Долгосрочные заемные средства | 19401 | 13219 | 2394 |
На основе данных таблицы можно сделать вывод о том, что если за 2008г. все показатели рентабельности вложений ООО ССК «Ладья» выросли по сравнению с 2007 г., то в 2009 году произошла противоположная ситуация.
Все показатели рентабельности вложений снизились.
Общая рентабельность вложений в 2007 г. возросла с 3,3% в 2008г. до 12,3%, в 2009 году снизилась до 9,7%.
На основе данных показателей рассчитываются показатели рентабельности вложений, которые представлены в таблице 2.8.
Таблица 2.8. Показатели рентабельности вложений строительного предприятия
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонения +/- | |
|
2008 г. - 2007 г. |
2009 г. - 2008 г. |
||||
| 1.Общая рентабельность вложений | 3,3 | 12,3 | 9,7 | 9 | -2,6 |
|
2. Рентабельность вложений по чистой прибыли |
2,4 | 9,2 | 7,6 | 6,8 | -1,6 |
| 3. Рентабельность собственных средств | 121,8 | 452,9 | 44,7 | 331,1 | -408,2 |
|
5. Рентабельность перманентного капитала |
7,8 | 30,7 | 37,04 | 22,9 | 6,34 |
Рентабельность собственных средств в течение 2008 г. выросла с 121,8 до 452,9%, т.е. 3,7 раза, а в 2009 г. упала до 44,7% - это более чем в 10 раз.
Рентабельность перманентного капитала и его динамика значительно отличаются от рентабельности собственных средств ввиду наличия долгосрочных заемных средств. Данный