Планирование на строительном предприятии
Федеральное агентство по образованию
ГОУ ВПО Тюменский государственный архитектурно-строительный университет
Кафедра менеджмента
Курсовая работа
по дисциплине «Планирование на предприятии»
Выполнила: студентка 4 курса
форма обучения: дневная
Проверила: Александрова Н.Н.
Тюмень – 2007
Содержание
Введение 2
1. Назначение и источники финансирования 4
2. Баланс предприятия 5
3. Прогнозирование выручки от реализации продукции 9
4. Планирование переменных издержек 10
5. Планирование постоянных издержек 13
6. Планирование финансовых результатов деятельности предприятия 18
Планирование движения денежных средств 20
Расчет финансовых показателей 24
Анализ безубыточности предприятия 35
Список использованной литературы 36
Введение
Ключевыми составляющими любого успешно работающего предприятия являются стратегия его развития и контроль. При этом стратегия определяет, что из себя представляет предприятие в настоящем, как оно будет функционировать и развиваться в будущем. С помощью контроля определяется соответствие полученных результатов целям, определенным стратегическим планированием.
Основные стратегические задачи любого бизнеса можно сформулировать следующим образом:
узнать, что хотят ваши потребители;
удовлетворить их потребности;
получить прибыль.
Эффективность решения этих задач во многом зависит от обоснованности плана и использования его как инструмента контроля в бизнесе.
Баланс предприятия составляется по окончании отчетного периода (квартала, года) и отражает, по сути, результаты принимаемых решений. В частности, он показывает текущую величину оборотного и основного капитала, наличие денежных средств в кассе и на счетах, стоимость материальных и нематериальных активов, размер акционерного капитала предприятия в данный момент, а также иные источники формирования средств предприятия, долговые обязательства и т.д.
Отчет о прибылях и убытках или отчет о финансовых результатах позволяет показать, насколько эффективно (прибыльно или убыточно) работает хозяйственная система предприятия в течение определенного периода.
Отчет о движении денежных средств (КЭШ-ФЛО или поток наличности) призван продемонстрировать, насколько хорошо предприятие управляет своими денежными средствами (находящимися как на счетах в банке, так и в кассе) для обеспечения ликвидности. Именно поступление и расходование денежных средств нужно контролировать прежде всего как для своевременной оплаты счетов и оптимального привлечения заемных средств, так и для эффективного вложения временно свободного капитала. Предприятие, которое не в состоянии вовремя оплатить свои счета, не может долго просуществовать, даже если оно прибыльно.
Поддерживать баланс между прибыльностью и ликвидностью непросто, поскольку действия, направленные на улучшение каждого из этих показателей, могут противоречить друг другу. Зачастую компании с высокой прибыльностью терпят неудачу из-за отсутствия реальных денежных средств на счетах, необходимых для оплаты текущих расходов.
Показатель ликвидности может ухудшиться вследствие быстрого роста производства в погоне за высокими прибылями и истощения денежных средств предприятия. Ключевая роль отчета о результатах и анализа движения денежных средств состоит как раз в том, чтобы позволить вовремя разглядеть возникновения такого рода проблем и принять необходимые меры для их разрешения.
Анализ безубыточности основывается на информации, полученной из отчета о результатах и анализа движения денежных средств. Он, в частности, позволяет показать объем дохода от реализации, который необходим для покрытия постоянных и переменных расходов, связанных с деятельностью предприятия. Этот документ являются основным при принятии решений, связанных с возможностью различных затрат - от покупки оборудования до принятия на работу нового сотрудника. Без него невозможно принять более или менее обоснованное решение об уровне цен на продукцию - можно ли их снижать или, наоборот, необходимо повысить.
Основной целью курсового проекта является закрепление и углубление знаний, полученных при изучении курса «Планирование на предприятии», а также получение навыков в самостоятельном решении вопросов разработки бизнес-планов и финансового планирования в строительных организациях.
Назначение и источники финансирования
Информация, представляемая в этом разделе плана, необходима для обоснования необходимости привлечения финансовых средств.
Какой бы капитал фирма не собиралась вкладывать в дело - собственные накопления, банковский кредит, инвестиционный капитал или даже пожертвования - в любом случае этот раздел плана имеет исключительное и самостоятельное значение, так как показывает, для чего нужны деньги.
Потребность в основных средствах и оборудовании представим в форме таблицы 1.
Таблица 1
Потребность в строительных машинах и оборудовании
| Номер по заданию | Наименование | Цена за единицу | Необходимое количество | Сумма |
| 1 | 2 | 3 | 4 | 5 |
| 0 | Автомобиль грузовой | 7300 | 2 | 14600 |
| 3 | Башенный кран | 8400 | 1 | 8400 |
| 7 | Электролебедка | 250 | 2 | 500 |
| Итого: | 23500 | |||
В качестве источников финансовых средств могут выступать:
средства, предоставляемые учредителями предприятия;
кредиты банков;
инвестиционный капитал, то есть средства, полученные от продажи части предприятия одному, нескольким или многим физическим или юридическим лицам.
В таблице 2 приведем источники финансирования.
Таблица 2
Источники финансирования
| Наименование | Сумма |
| 1 | 2 |
| 1. Долгосрочный кредит | 609600 |
| 2. Краткосрочный кредит банка | 332076 |
| ВСЕГО: | 941676 |
Определяя назначение привлекаемого капитала, необходимо оценить возможные преимущества аренды или лизинга оборудования или недвижимости перед их приобретением. Аренда дает некоторые преимущества, так как в этом случае фирма не платит налог на имущество. В данной курсовой работе принято, что недвижимость приобретается в собственность. В таблице 3 представим описание применения привлекаемого капитала.
Таблица 3
| Наименование | Сумма |
| 1 | 2 |
| Покупка недвижимости | 609600 |
|
Приобретение оборудования в собственность (результат табл.1) |
23500 |
| Реконструкция и ремонт помещений | 154288 |
| Увеличение оборотных средств | 154288 |
| ВСЕГО: | 941676 |
Баланс предприятия
Баланс характеризует финансовое положение предприятия на определенную дату и отражает ресурсы предприятия в единой денежной оценке по их составу и направлениям использования, с одной стороны (актив), и по источникам их финансирования - с другой стороны (пассив).
Активы разделяются на долгосрочные и краткосрочные.
Долгосрочные активы - это средства, которые используются в течении более чем одного периода, приобретаются с целью использования в хозяйственной деятельности и не предназначены для продажи в течение года. Долгосрочные активы представлены в первом разделе баланса «Основные средства и внеоборотные активы».
Краткосрочные активы или оборотные средства - это средства, используемые, проданные или потребленные в течение одного отчетного периода, который, как правило, составляет один год. Оборотные активы представлены в балансе во втором и третьем разделах актива.
Для принятия финансовых решений важно из состава оборотных средств выделить следующие группы ресурсов:
денежные средства;
краткосрочные финансовые вложения;
дебиторская задолженность;
материально-производственные запасы.
Денежные средства - это средства в кассе и денежные средства в банках, включая денежные средства в валюте.
Краткосрочные финансовые вложения отражают инвестиции в ценные бумаги других предприятий, в облигации, а также предоставленные займы на срок не более года.
Дебиторская задолженность - причитающиеся фирме, но еще не полученные средства. В составе оборотных средств отражается дебиторская задолженность, срок погашения которой не превышает одного года.
Материально-производственные запасы - это материальные активы, которые предназначены для:
продажи в течение обычного делового цикла;
производственного потребления внутри предприятия;
производственного потребления в целях дальнейшего изготовления реализуемой продукции.
В эту статью включаются сырье и материалы, незавершенное производство, готовая продукция, а также другие статьи, которые характеризуют краткосрочные вложения денежных средств предприятий в хозяйственную деятельность, предшествующую реализации продукции.
Основные средства - это средства длительного пользования, имеющие материальную форму. В эту категорию средств включают здания и сооружения, машины и оборудование, транспорт и т.д. На все статьи реальных основных средств начисляется амортизация.
Нематериальные активы - средства, не имеющие физически осязаемой формы, но приносящие компании доход. К неосязаемым активам относятся патенты, товарные знаки, торговые марки, авторские права, лицензии, затраты на научно-исследовательские разработки.
В пассиве баланса отражаются решения компании по выбору источника финансирования.
Краткосрочные обязательства - это обязательства, которые покрываются оборотными активами или погашаются в результате образования новых краткосрочных обязательств. Краткосрочные обязательства погашаются в течение непродолжительного периода (обычно не более одного года). В краткосрочные обязательства включаются такие статьи, как счета и векселя к оплате; долговые свидетельства о получении компанией краткосрочного займа; задолженность и отсроченные налоги; задолженность по заработной плате; полученные авансы; часть долгосрочных обязательств, подлежащих выплате в текущем периоде.
Долгосрочные обязательства - это обязательства, которые должны быть погашены в течение срока, превышающего один год. Основными видами долгосрочных обязательств являются долгосрочные займы и кредиты, облигации, долгосрочные векселя к оплате, обязательства по пенсионным выплатам и выплатам арендных платежей при долгосрочной аренде.
Собственный или акционерный капитал. В данной группе выделяются вложенный капитал и накопленная прибыль.
Вложенный капитал - это капитал, инвестированный собственниками. Сюда включаются такие статьи, как номинальная стоимость вложенного капитала, эмиссионная премия и некоторые другие статьи, влияющие на стоимость капитала.
Накопленная прибыль - это прибыль за вычетом налогов и дивидендов, которую предприятие заработало за все годы своего существования. В эту статью входят нераспределенная прибыль прошлых лет, резервный капитал, фонды накопления, и чистая прибыль отчетного года (прибыль за вычетом налогов, отвлеченных средств и дивидендов).
Таблица 4
Состав и структура баланса
| АКТИВ 4972288 | ПАССИВ 4972288 | |||
|
1. Капитал оборотный 665448 |
1.1. Капитал денежных средств 167670 |
1. |
Капитал краткосрочных обязательств 332076 |
Капитал заемный (1+2) 941676 |
|
1.2.Капитал краткосрочных финансовых вложений 25402 |
||||
|
1.3.Капитал дебиторской задолженности 132058 |
2. |
Капитал долгосрочных обязательств 609600 |
Капитал постоянный (2+3) 4640212 |
|
|
1.4.Капитал материально-производственных запасов 340358 |
3. |
Капитал собственный 4030612 |
||
|
2. Капитал долгосрочных вложений 1391900 |
||||
|
3. Капитал основной 2404872 |
||||
|
4. Капитал нематериальных вложений 510028 |
||||

Прогнозирование выручки от реализации
Планируемые показатели доходной части бюджета предприятия являются фундаментом для большей части стратегических и тактических финансовых планов. Строительная организация, несколько лет работающая в условиях рынка и завоевавшая довольно устойчивое положение, выполняет, как правило, определенные специализированные виды работ, объем которых имеет незначительные колебания, связанные, в основном, с сезонностью их выполнения. В данном курсовом проекте предлагается спрогнозировать на год объемы работ в стоимостном выражении для строительной организации, специализирующейся на выполнении работ по сооружению подземной и надземной частей жилых зданий.
Форма составления годового плана выручки от реализации (Вреал) продукции по видам специализированных работ с разбивкой по месяцам приведена в таблице 5.
Таблица 5
Составление годового плана выручки от реализации продукции по видам специализированных работ
| Период | Наименование работ | |||||
| Нулевой цикл | Сантех-нические | Отделоч-ные | Столяр-ные | Кровель-ные | ВСЕГО | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| январь | 1250288 | 1069247 | 636695 | 887760 | 912000 | 4755990 |
| февраль | 1250288 | 1069247 | 636695 | 887760 | 912000 | 4755990 |
| март | 1250288 | 1069247 | 636695 | 887760 | 912000 | 4755990 |
|
1 квартал |
3750864 |
3207741 |
1910085 |
2663280 |
2736000 |
14267970 |
| апрель | 1250288 | 1069247 | 636695 | 887760 | 912000 | 4755990 |
| май | 1375317 | 1176172 | 700365 | 976536 | 1003200 | 5231590 |
| июнь | 1581615 | 1352598 | 805420 | 1123016 | 1153680 | 6016329 |
|
2 квартал |
4207220 |
3598017 |
2142480 |
2987312 |
3068880 |
16003909 |
| июль | 1581615 | 1352598 | 805420 | 1123016 | 1153680 | 6016329 |
| август | 1581615 | 1352598 | 805420 | 1123016 | 1153680 | 6016329 |
| сентябрь | 1581615 | 1352598 | 805420 | 1123016 | 1153680 | 6016329 |
Продолжение табл. 5
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
3 квартал |
4744845 |
4057794 |
2416260 |
3369048 |
3461040 |
18048987 |
| октябрь | 1423454 | 1217338 | 724878 | 1010714 | 1038312 | 5414696 |
| ноябрь | 1209936 | 1034737 | 684607 | 954564 | 980628 | 4864472 |
| декабрь | 1028446 | 879526 | 581916 | 811379 | 833534 | 4134801 |
|
4 квартал |
3661836 |
3131601 |
1991401 |
2776657 |
2852474 |
14413969 |
|
ГОД |
16364765 |
13995153 |
8460226 |
11796297 |
12118394 |
62734835 |
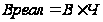 (1)
где: Вреал - выручка от реализации продукции;
В - выработка на одного работника в год;
Ч - среднесписочная численность работников, чел.
Для получения значения текущего месяца необходимо умножить значение предыдущего месяца на коэффициент текущего месяца.
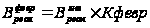 (2)
 -
выручка от
реализации
продукции в
феврале;
 -
выручка от
реализации
продукции в
январе;
Кфевр - коэффициент изменения объема работ в феврале.
Планирование переменных издержек
Разделение затрат на переменные и постоянные имеет важное значение при переходе к рыночным отношениям. Такой метод учета затрат широко применяется в странах с развитыми рыночными отношениями.
В строительстве в зависимости от назначения и места совершения строительных работ при планировании и учета затрат принят следующий перечень статей: материалы, расходы на оплату труда рабочих, расходы по содержанию и эксплуатации строительных машин и механизмов - эти статьи затрат объединены в группу прямых затрат. Четвертой статьей затрат являются накладные расходы.
В курсовом проекте для удобства выделения переменных и постоянных затрат в составе себестоимости строительства принимаем, что к переменным относятся все прямые затраты, а к постоянным - все накладные расходы. Переменные затраты изменяются пропорционально изменению объема работ. Планирование материальных затрат осуществляется по их уровню в процентах к сумме выручки. В данном курсовом проекте доля затрат на материалы в составе выручки (объема) по видам работ равна:
нулевой цикл - 55%;
санитарно-технические - 35%;
отделочные - 40%;
столярные - 45%;
кровельные - 30%.
Расчет суммы плановых затрат на приобретение материальных ресурсов сводится в таблице 6.
Таблица 6
Расчет суммы плановых затрат на приобретение материальных ресурсов
| Период | Наименование работ | |||||
| Нулевой цикл | Сантехни-ческие | Отделоч-ные | Столяр-ные | Кровель-ные | ВСЕГО | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Январь | 687658 | 374236 | 254678 | 399492 | 273600 | 1989664 |
| Февраль | 687658 | 374236 | 254678 | 399492 | 273600 | 1989664 |
| Март | 687658 | 374236 | 254678 | 399492 | 273600 | 1989664 |
|
1 квартал |
2062974 |
1122708 |
764034 |
1198476 |
820800 |
5968992 |
| Апрель | 687658 | 374236 | 254678 | 399492 | 273600 | 1989664 |
| Май | 756424 | 411660 | 280146 | 439441 | 300960 | 2188631 |
| Июнь | 869888 | 473409 | 322168 | 505357 | 346104 | 2516926 |
|
2 квартал |
2313970 |
1259305 |
856992 |
1344290 |
920664 |
6695221 |
| Июль | 869888 | 473409 | 322168 | 505357 | 346104 | 2516926 |
| Август | 869888 | 473409 | 322168 | 505357 | 346104 | 2516926 |
| Сентябрь | 869888 | 473409 | 322168 | 505357 | 346104 | 2516926 |
|
3 квартал |
2609664 |
1420227 |
966504 |
1516071 |
1038312 |
7550778 |
| Октябрь | 782922 | 426068 | 289951 | 454821 | 311494 | 2265256 |
| Ноябрь | 665465 | 362158 | 273843 | 429554 | 294188 | 2025208 |
| Декабрь | 565645 | 307834 | 232766 | 365121 | 250060 | 1721426 |
|
4 квартал |
2014032 |
1096060 |
796560 |
129496 |
855742 |
4891890 |
|
ГОД |
9000640 |
4898300 |
3384090 |
4188333 |
3635518 |
25106881 |
Статья затрат «Расходы на содержание и эксплуатацию машин и механизмов» по своему экономическому содержанию представляет собой совокупность затрат на материальные ресурсы: запасные части, покупные комплектующие изделия, топливо, транспортные услуги, энергетические ресурсы со стороны (тепло-, электроэнергия, сжатый воздух, вода), а также заработную плату рабочих, занятых обслуживанием и эксплуатацией машин и механизмов.
Таким образом, планирование материальных затрат и заработной платы осуществляется с учетом затрат на содержание и эксплуатацию машин и механизмов, т.е. отдельно эту статью рассчитывать не нужно.
Плановый фонд оплаты труда работников, занятых на производстве строительно-монтажных работ, определяется произведением среднесписочной численности этих работников по месяцам на их среднюю заработную плату.
Начисления на заработную плату определяются по действующим нормативам в процентах к заработной плате.
Средняя заработная плата по месяцам не изменяется и определяется как средневзвешенная величина по численности рабочих:
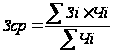 (3)
где
 - заработная
плата рабочих
по
 -му
виду работ;
 - численность
рабочих, занятых
-ым
видом работ.
Значения по графе «Численность всего» меняются от месяца к месяцу с учетом коэффициентов.
Таблица 7
Расчет затрат на оплату труда производственного персонала
| Месяц | Числен-ность, чел. | Средне-месячная зарплата | Фонд оплаты труда без начисле-ния на зарплату | Начисле-ния на зарплату | Фонд оплаты труда с начислениями на зарплату |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Январь | 138 | 4352 | 600576 | 156150 | 756726 |
| Февраль | 138 | 4352 | 600576 | 156150 | 756726 |
| Март | 138 | 4352 | 600576 | 156150 | 756726 |
|
1 квартал |
138 |
4352 |
1801728 |
468450 |
2270178 |
| Апрель | 138 | 4352 | 600576 | 156150 | 756726 |
| Май | 152 | 4352 | 661504 | 171991 | 833495 |
| Июнь | 175 | 4352 | 761600 | 198016 | 959616 |
|
2 квартал |
155 |
4352 |
2023680 |
526157 |
2549837 |
| Июль | 175 | 4352 | 761600 | 198016 | 959616 |
| Август | 175 | 4352 | 761600 | 198016 | 959616 |
| Сентябрь | 175 | 4352 | 761600 | 198016 | 959616 |
|
3 квартал |
175 |
4352 |
2284800 |
594048 |
2878848 |
| Октябрь | 158 | 4352 | 687616 | 178780 | 866396 |
| Ноябрь | 134 | 4352 | 583168 | 151624 | 734792 |
| Декабрь | 114 | 4352 | 496128 | 128993 | 625121 |
|
4 квартал |
135 |
4352 |
1766912 |
459397 |
2226309 |
|
ГОД |
151 |
4352 |
7877120 |
2048052 |
9925172 |
5. Планирование постоянных издержек
 Постоянными
называются
затраты, сумма
которых не
меняется при
изменении
выручки от
реализации
продукции. В
эту группу
обычно включаются
расходы на
обеспечение
нормальной
деятельности
от уровня реализации
продукции. Их
удельный размер
в себестоимости
при увеличении
объема работ
будет сокращаться,
а при уменьшении
- увеличиваться.
В строительстве к постоянным расходам целесообразно относить следующие виды затрат (таблица 8).
Фонд оплаты труда управленческого персонала определяется исходя из следующих ограничений:
по численности - на каждые 7 рабочих один служащий.
Для определения количества служащих необходимо исходить из среднегодовой численности рабочих:
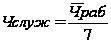 = 151/7 = 22 чел.
(4)
Затем необходимо распределить полученное число служащих по конкретным должностям и определить их суммарную месячную зарплату, которая не будет меняться по месяцам. Расчеты произведем в дополнительной таблице 7.1.
по заработной плате - расчет производится, исходя из средней заработной платы по отдельным категориям работников.
Таблица 7.1
| № п.п | Наименование должности | Среднемесячная зарплата 1 работника | Кол-во работников |
Суммарная зарплата гр.3 * гр.4 |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Управляющий (президент) фирмы | 3075 | 1 | 3075 |
| 2. | Вице-президент по производству | 2070 | 1 | 2070 |
| 3. | Секретарь-машинистка | 945 | 2 | 1890 |
| 4. | Инженер-строитель по технической документации | 1095 | 2 | 2190 |
| 5. | Инженер-технолог | 1200 | 2 | 2400 |
| 6. | Экономист-сметчик | 1330 | 2 | 2660 |
| 7. | Бухгалтер | 2055 | 4 | 8220 |
| 8. | Диспетчер по закупкам и транспорту | 1020 | 2 | 2040 |
| 9. | Инженер по оперативно-производственному планированию | 1030 | 2 | 2060 |
| 10. | Менеджер объекта | 1700 | 2 | 3400 |
| 11. | Уборщица | 610 | 2 | 1220 |
| Итого: | 22 | 3122 |
Амортизационные
отчисления
на полное
восстановление
собственных
основных фондов
рассчитываются
исходя из
равномерного
начисления
износа в течение
пятилетнего
срока эксплуатации
основного
оборудования
 и двадцатилетней
эксплуатации
зданий и сооружений
 .
При этом для
вновь приобретенных
основных фондов
амортизация
будет рассчитываться:
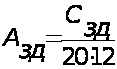 =609600/20*12=2540
д.е.
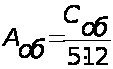 =23500/5*12=392 д.е.
(5)
где
 - соответственно
стоимость
приобретенных
зданий или
оборудования.
Для уже имевшихся на начало года основных фондов исходим из предположения, что здания к началу периода эксплуатировались в течение 5 лет, а оборудование - 1 год.
Тогда амортизация соответственно составит:
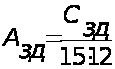 =(2404872-609600-23500)*60%
/ 15*12=5906 д.е.
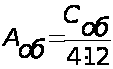 = (2404872-609600-23500)*40% / 4*12=14765 д.е.
(6)
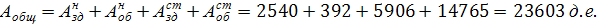
Расходы на служебные командировки, затраты на временные здания и сооружения, представительские и конторские расходы, расходы на коммунальные услуги, а также прочие постоянные затраты рассчитываются в процентах от заработной платы рабочих за месяц без начислений на нее. Для данной курсовой работы приняты проценты.
Расходы, связанные с кредитованием, определяются с учетом того, что погашение всех видов кредитов осуществляется постоянно равными долями, вносимыми ежемесячно, начиная со следующего после предоставления кредита месяца. Период погашения краткосрочного кредита равен 12 месяцам, долгосрочного кредита - 3 года. Проценты по краткосрочному кредиту составляют 10 % годовых, а по долгосрочному - 12% годовых. Проценты по долгосрочному и краткосрочному кредитам начисляются только на сумму кредита, полученного в текущем году.
Определение сумм для погашения кредитов осуществляется по формуле взноса на амортизацию платежа, который включает в себя процент и суммы в оплату основной части долга, позволяющие погасить кредит в течение установленного срока:
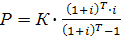
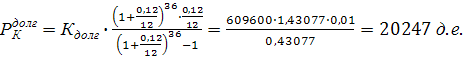
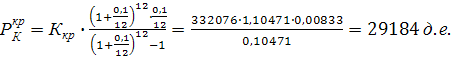
Р – размер периодического платежа для погашения (амортизации) долга;
К – сумма первоначального долга;
Т – период погашения долга, лет;
i – ставка годового процента, доли единиц.
Для определения размера ежемесячного платежа необходимо разделить номинальную ставку годового процента на частоту начисления процента, то есть на 12, и умножить число лет на число периодов погашения долга, то есть тоже на 12.
В результате произведенных расчетов и суммирования отдельных элементов определяются постоянные затраты, а результаты расчета сводятся в таблицу 8.
Таблица 8
Расчет постоянных затрат
| № п/п | Наименование видов затрат | Я | Ф | М | 1кв | Ап | Май | Ин | 2 кв | Ил | Ав | С | 3кв | О | Н | Д | 4кв | год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 |
| 1 | Заработная плата руководителей, специалистов, служащих | 31225 | 31225 | 31225 | 93676 | 31225 | 31225 | 31225 | 93676 | 31225 | 31225 | 31225 | 93676 | 31225 | 31225 | 31225 | 93676 | 374700 |
| 2 | Начисления на заработную плату (38,5%) | 8119 | 8119 | 8119 | 24357 | 8119 | 8119 | 8119 | 24357 | 8119 | 8119 | 8119 | 24357 | 8119 | 8119 | 8119 | 24357 | 97428 |
| 3 | АО на полное восстановление ОФ | 23603 | 23603 | 23603 | 70809 | 23603 | 23603 | 23603 | 70809 | 23603 | 23603 | 23603 | 70809 | 23603 | 23603 | 23603 | 70809 | 283236 |
| 4 | Расходы на служебные командировки | 6246 | 6246 | 6246 | 18738 | 6246 | 6880 | 7921 | 21047 | 7921 | 7921 | 7921 | 23763 | 7151 | 6065 | 5160 | 18376 | 81924 |
| 5 | Временные здания и сооружения | 19098 | 19098 | 19098 | 57294 | 19098 | 21036 | 24219 | 64353 | 24219 | 24219 | 24219 | 72657 | 21866 | 18545 | 15777 | 56188 | 250492 |
| 6 | Конторские и представитель-ские расходы | 961 | 961 | 961 | 2883 | 961 | 1058 | 1219 | 3238 | 1219 | 1219 | 1219 | 3657 | 1100 | 933 | 794 | 2827 | 12605 |
| 7 | Расходы на коммунальные услуги | 1982 | 1982 | 1982 | 5946 | 1982 | 2183 | 2513 | 6678 | 2513 | 2513 | 2513 | 7539 | 2269 | 1924 | 1637 | 5830 | 25993 |
| 8 | Расходы, связанные с кредитованием /Долг.кредит | 20247 | 20247 | 20247 | 60741 | 20247 | 20247 | 20247 | 60741 | 2047 | 20247 | 20247 | 60741 | 20247 | 20247 | 20247 | 60741 | 242964 |
| 9 | Расходы, связанные с кредитованием /Кратк.кредит | 29184 | 29184 | 29184 | 87552 | 29184 | 29184 | 29184 | 87552 | 29184 | 29184 | 29184 | 87552 | 29184 | 29184 | 29184 | 87552 | 350208 |
| 10 | Прочие постоянные расходы | 9609 | 9609 | 9609 | 28827 | 9609 | 10584 | 12186 | 32379 | 12186 | 12186 | 12186 | 36558 | 11002 | 9331 | 7938 | 28271 | 126035 |
| ИТОГО | 150274 | 150274 | 150274 | 450823 | 150274 | 135119 | 160436 | 464830 | 160436 | 160436 | 160436 | 481309 | 155766 | 149176 | 143684 | 448627 | 1845585 |
6. Планирование финансовых результатов деятельности предприятия
Одна из основных задач составления плана финансовых результатов (плана прибылей и убытков) деятельности предприятия заключается в том, чтобы показать в динамике качественные и количественные изменения финансового положения предприятия в течение предстоящего периода. В этом состоит его основное отличие от баланса, который дает статичную картину экономического положения предприятия в конкретный момент времени.
Финансовый план, с помощью которого оцениваются доходы и расходы в ближайшей перспективе, является основой для составления сметы будущих расходов предприятия и определения потребности в привлечении дополнительных финансовых средств.
Планирование финансовых результатов осуществляется на основании данных, полученных в предыдущих 3, 4, 5 разделах курсового проекта по форме таблицы 9.
Строка 6 «Налог на имущество» (Ни) - рассчитывается ежеквартально, а полученная сумма налога равномерно распределяется по месяцам квартала. По каждому кварталу суммируется остаточная стоимость зданий и сооружений (Сзд.о), оборудования и материальных запасов. Полученная квартальная сумма налога делится равномерно по месяцам.
Таблица 9
Планирование финансовых результатов
| № п/п | Статьи доходов и расходов | Я | Ф | М | 1кв | Ап | Май | Ин | 2 кв | Ил | Ав | С | 3кв | О | Н | Д | 4кв | год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 |
| 1 | Выручка от реализации | 4755990 | 4755990 | 4755990 | 14267970 | 4755990 | 5231590 | 6016329 | 16003909 | 6016329 | 6016329 | 6016329 | 18048987 | 5414696 | 4864472 | 4134801 | 14413969 | 62734835 |
| 2 | Переменные затраты, всего | 2746390 | 2746390 | 2746390 | 8239170 | 2746390 | 3022126 | 3476542 | 9245058 | 3476542 | 3476542 | 3476542 | 10429626 | 3131652 | 2760000 | 2346547 | 8238199 | 36152053 |
| 2.1 | Материальные затраты | 1989664 | 1989664 | 1989664 | 5468992 | 1989664 | 2188631 | 2516926 | 6695221 | 2516926 | 2516926 | 2516926 | 7550778 | 2265256 | 2025208 | 1721426 | 4891890 | 25106881 |
| 2.2 | Затраты на з/п с начисл-ми на нее | 756726 | 756726 | 756726 | 2270178 | 756726 | 833495 | 959616 | 2549837 | 959616 | 959616 | 959616 | 2878848 | 866396 | 734792 | 625121 | 2226309 | 9925172 |
| 3 | Сумма покрытия | 2009600 | 2009600 | 2009600 | 6028800 | 2009600 | 2209464 | 2539787 | 6758851 | 2539787 | 2539787 | 2539787 | 7619361 | 2283044 | 2104472 | 1788254 | 7295770 | 27702782 |
| 4 | Постоянные расходы, всего | 150274 | 150274 | 150274 | 450823 | 150274 | 135119 | 160436 | 464830 | 160436 | 160436 | 160436 | 481309 | 155766 | 149176 | 143684 | 448627 | 1845585 |
| 5 | Чистая прибыль (убыток) до налогооб-ия | 1859326 | 1859326 | 1859326 | 5577977 | 1859326 | 2074345 | 2379351 | 6294021 | 2379351 | 2379351 | 2379351 | 7138053 | 2127278 | 1955296 | 1644570 | 6847143 | 25857197 |
| 6 | Налог на им-во 2% от ср.год.ст-ти им-ва | 4103 | 4103 | 4103 | 12309 | 4103 | 4103 | 4103 | 12309 | 4103 | 4103 | 4103 | 12309 | 4103 | 4103 | 4103 | 12309 | 49236 |
| 7 | Налог на сод-ние ж/фонда-1,5% от объема реализации продукции | 71340 | 71340 | 71340 | 214020 | 71340 | 78474 | 90245 | 240059 | 90245 | 90245 | 90245 | 270735 | 81220 | 72967 | 62022 | 216210 | 941023 |
| 8 | Прибыль, подлежащая налогооб-ию | 1783883 | 1783883 | 1783883 | 5351649 | 1783883 | 1991768 | 2285003 | 6041653 | 2285003 | 2285003 | 2285003 | 6855009 | 2041955 | 1878226 | 1578445 | 6618624 | 24866938 |
| 9 | Налог на Пр | 428132 | 428132 | 428132 | 1284396 | 428132 | 478024 | 548401 | 1449997 | 548401 | 548401 | 548401 | 1645203 | 490069 | 450774 | 378827 | 1588470 | 5968065 |
| 10 | Пр, ост.в распоряж-ии организации | 1355751 | 1355751 | 1355751 | 4067253 | 1355751 | 1513744 | 1736602 | 4591656 | 1736602 | 1736602 | 1736602 | 5209806 | 1551886 | 1427452 | 1199618 | 5030154 | 18898873 |
7. Планирование движения денежных средств
Планирование движения денежных средств составляет основу успешной деятельности, так