Особливості функціонування фінансових ринків
ЗМІСТ
1. Основи функціонування фінансових ринків
1.1. Сутність і значення фінансового ринку
1.2. Функції фінансових ринків
1.3. Структура фінансового ринку
1.4. Класифікація фінансових ринків
2. Роль та значення фінансового ринку в фінансовій системі україни
СПИСОК ЛІТЕРАТУРИ
1. Основи функціонування фінансових ринків
1.1. Сутність і значення фінансового ринку
Функціонування ринкової економіки ґрунтується на функціонуванні різноманітних ринків, які можна згрупувати в два основні класи:
- ринки виробленої продукції (товарів та послуг);
- ринки трудових і фінансових ресурсів.
На ринку фінансових ресурсів зустрічаються такі, в яких у процесі господарювання виникає потреба в коштах для розширення їх діяльності, а також такі, у яких накопичуються заощадження, що можуть бути використані для інвестицій. Саме на ринку фінансових ресурсів, або фінансовому ринку, відбувається перелив коштів, при якому вони переміщуються від тих, хто має їх надлишок, до тих, хто потребує інвестицій. При цьому, як правило, кошти спрямовуються від тих, хто не може їх ефективно використати, до тих, хто використовує їх продуктивно. Це сприяє не тільки підвищенню продуктивності та ефективності економіки в цілому, а й поліпшенню економічного добробуту кожного члена суспільства.
На фінансовому ринку ті, що мають вільні фінансові ресурси, передають їх на різних умовах іншим учасникам ринку, які опосередковано через суб'єктів ринку або безпосередньо використовують залучені ресурси для фінансування різних галузей економіки, забезпечення потреб населення та потреб державного бюджету. Фінансові ресурси надаються на умовах позики або на умовах співвласності, коли інвестор набуває прав власності на придбані за інвестовані кошти матеріальні чи нематеріальні активи.
Позика оформляється різними видами боргових цінних паперів, банківського, комерційного чи державного кредиту. Платою за використання позикового капіталу виступає процент, який залежить від структури попиту та пропозиції на позиковий капітал і може коригуватись в той чи інший бік, забезпечуючи інвестору вищий або нижчий рівень прибутку. З одного боку, рівень процентної ставки має бути нижчим від ставки прибутку від використання залучених ресурсів, щоб позичальник мав змогу погасити позику та забезпечити зростання власного капіталу. З другого боку, процентна ставка має забезпечити інвестору прибуток від надання коштів у позику, а також компенсувати втрати від знецінення ресурсів внаслідок інфляції та ризиків від здійснення конкретних інвестицій. Реальна ставка прибутку на позиковий капітал відповідає середнім темпам зростання економіки з поправкою на ризик здійснення конкретних інвестицій. Чим ефективніше функціонує ринок позикового капіталу, тим більшою мірою процентна ставка на позиковий капітал відповідає ризику інвестицій і ефективності конкретної галузі економіки та економіки в цілому.
Рівень прибутку на інвестиції в акціонерний капітал визначається рівнем рентабельності конкретного виробництва та ринковою кон'юнктурою, що впливає на ринкову капіталізацію корпорації. Рівень прибутку на акціонерний капітал значною мірою відповідає рівню ефективності конкретного виробництва і в разі неефективної діяльності може забезпечити інвестору нульову або від'ємну ставку прибутку. Інвестор - власник акції поділяє ризик інвестицій з іншими акціонерами підприємницької структури і тому прибуток на інвестиції в акції може коливатись у значних межах. На відміну від прибутку на акціонерний капітал процент на позиковий капітал у цілому менш пов'язаний із поточною фінансово-господарською діяльністю конкретного суб'єкта господарювання і в основному визначається кон'юнктурою ринку.
Передача в користування фінансових ресурсів на фінансовому ринку оформляється тим чи іншим фінансовим інструментом. Якщо ресурси передаються на умовах позики, це оформляється відповідними інструментами позики - борговими цінними паперами (облігаціями, векселями, ощадними сертифікатами тощо) або різними видами кредитних інструментів. Якщо інвестор вкладає кошти в акціонерний капітал, така операція оформляється інструментами власності - акціями. Платою за надані в позику ресурси виступає процент, а при безстроковому інвестуванні коштів в акціонерний капітал - прибуток у вигляді дивідендів і капіталізований прибуток, що направляється на збільшення власного капіталу корпорації.
Оскільки передача в користування капіталу відбувається через продаж фінансових активів, які відображають права на отримання доходу на вкладений капітал, фінансовий ринок можна визначити як ринок, на якому випускають, продають і купують фінансові активи. Фінансовий ринок являє собою систему економічних та правових відносин, пов'язаних із купівлею-продажем або випуском та обігом фінансових активів. Суб'єктами цих відносин виступають держава, а також ті, хто бажає передати в користування вільні фінансові ресурси, ті, які потребують інвестицій, та фінансові посередники, які на стабільній, впорядкованій основі забезпечують перерозподіл фінансових ресурсів серед учасників ринку.
Осіб, які інвестують кошти в діяльність інших суб'єктів ринку, купуючи певні фінансові активи, називають інвесторами та власниками фінансових активів - акцій, облігацій, депозитів тощо. Тих, хто залучає вільні фінансові ресурси через випуск та продаж інвесторам фінансових активів, називають емітентами таких активів. Кожен фінансовий актив є активом інвестора - власника активу та зобов'язанням того, хто емітував даний актив.
Торгівля фінансовими активами між учасниками ринку відбувається за посередництвом різноманітних фінансових інститутів. Саме вони забезпечують неперервне функціонування ринку, розміщення серед інвесторів нових та обіг на ринку емітованих раніше активів. Наявність на фінансовому ринку великої кількості фінансових посередників з широким спектром послуг сприяє загостренню конкуренції між ними, а отже, зниженню цін на різні види фінансових послуг. Чим більш розвинений та конкурентний фінансовий ринок, тим меншою є винагорода фінансових посередників за надані іншим учасникам ринку послуги. Фінансові посередники є необхідними учасниками фінансового ринку, які забезпечують інвесторам оперативне вкладення коштів у фінансові активи та вилучення коштів з процесу інвестування. Учасникам ринку, які потребують інвестицій, фінансові посередники допомагають залучити кошти за відповідну своїй конкурентній позиції плату. Чим вища конкурентна позиція позичальника на ринку, тим нижчою є плата за користування фінансовими ресурсами.
1.2. Функції фінансових ринків
Фінансові ринки виконують ряд важливих функцій.
1. Забезпечують таку взаємодію покупців та продавців фінансових активів, у результаті якої встановлюються ціни на фінансові активи, що зрівноважують попит і пропозицію на них.
На фінансовому ринку кожен із інвесторів має певні міркування щодо дохідності та ризиковості своїх майбутніх вкладень у фінансові активи. При цьому, звичайно, ним враховується існуюча на фінансовому ринку ситуація: мінімальні процентні ставки та рівні процентних ставок, що відповідають різним рівням ризику. Емітенти фінансових активів, для того щоб бути конкурентоспроможними на фінансовому ринку, прагнуть забезпечити інвесторам необхідний рівень дохідності їх фінансових вкладень. У такий спосіб на ефективно діючому фінансовому ринку формується рівноважна ціна на фінансовий актив, яка задовольняє й інвесторів, і емітентів, і фінансових посередників.
2. Фінансові ринки запроваджують механізм викупу у інвесторів належних їм фінансових активів і тим самим підвищують ліквідність цих активів.
Викуп у інвесторів фінансових активів забезпечують фінансові посередники - ділери ринку, які в будь-який момент, коли це потрібно інвесторам, готові викупити фінансові активи, що їм належать. Чим ефективніше функціонує фінансовий ринок, тим вищу ліквідність він забезпечує фінансовим активам, що перебувають в обігу на ньому, оскільки будь-який інвестор може швидко і практично без втрат у будь-який момент перетворити фінансові активи на готівку.
Фінансові посередники завжди готові не тільки викупити фінансові активи, а й продати їх інвесторам у разі потреби. Здійснюючи на постійній основі викуп і продаж фінансових активів, фінансові посередники не тільки забезпечують ліквідність фінансових активів, що є в обігу на ринку, а й стабілізують ринок, протидіють значним коливанням цін, які не пов'язані із змінами в реальній вартості фінансових активів та змінами в діяльності емітентів цих активів.
3. Фінансові ринки сприяють знаходженню для кожного з кредиторів (позичальників) контрагента угоди, а також суттєво зменшують витрати на проведення операцій та інформаційні витрати.
Фінансові посередники, здійснюючи великі обсяги операцій по інвестуванню та залученню коштів, зменшують для учасників ринку витрати і відповідні ризики від проведення операцій із фінансовими активами. Як на ринку акцій та облігацій, так і на кредитному ринку саме посередники відіграють вирішальну роль у переміщенні капіталів. Особливо помітна ця роль при фінансуванні посередниками корпорацій, що мають не найвищий кредитний рейтинг, і кількість яких є значною в усіх країнах світу. Фінансові посередники зменшують витрати через здійснення економії на масштабі операцій і вдосконалення процедур оцінювання цінних паперів, емітентів та позичальників на кредитному ринку.
У країнах з розвиненою ринковою економікою функціонують високоефективні фінансові ринки, які забезпечують механізм перерозподілу фінансових ресурсів серед учасників ринку і сприяють ефективному розміщенню заощаджень серед галузей економіки. В Україні та країнах, що ступили на шлях ринкових перетворень в економіці, фінансові ринки перебувають на різних стадіях формування та розвитку. Розвитку фінансових ринків у таких країнах сприяють масова приватизація, подолання кризових явищ та позитивні зрушення в економіці. Паралельно з цим, як правило, відбувається формування відповідної законодавчої бази та механізму, що гарантує її виконання.
1.3. Структура фінансового ринку
На фінансовому ринку постійно відбуваються процеси акумуляції, розподілу та перерозподілу вільних фінансових ресурсів серед галузей економіки. Передача фінансових ресурсів від одних суб'єктів ринку до інших відбувається через різні фінансові інструменти, які для інвесторів є фінансовими активами, а для тих, хто потребує інвестицій і виступає емітентом фінансових активів, є зобов'язаннями.
На фінансовому ринку здійснюється як пряме, так і непряме фінансування, яке передбачає участь фінансових посередників у процесах переміщення капіталів від одних учасників ринку до інших. При прямому фінансуванні інвестори беруть на себе значну частину ризиків і зазнають значних витрат по оцінці фінансових активів та їх емітентів. При непрямому фінансуванні визначальну роль в інвестиційному процесі відіграють фінансові посередники, які забезпечують переміщення коштів від кредиторів до позичальників та зменшують ризики і витрати, пов'язані з інвестуванням-коштів. Саме непряме фінансування відіграє провідну роль на ринку запозичень, оскільки основним джерелом ресурсів для корпорацій та багатьох інших учасників ринку виступають кредитні ресурси, які надаються фінансовими посередниками - комерційними банками, а не інвесторами.
Структуру фінансового ринку подано на рис.1. Основними суб'єктами ринку виступають інститути позафінансової сфери, держава, населення, професійні учасники ринку - фінансові інститути та інститути інфраструктури, а також іноземні учасники ринку.
Інститути позафінансової сфери - це юридичні особи, резиденти певної держави, які займаються виробництвом різноманітних товарів та наданням послуг, виключаючи фінансові послуги. До інститутів позафінансової сфери належать промислові та сільськогосподарські підприємства, корпорації, установи, організації тощо. Разом з іноземними учасниками ринку вони або виступають інвесторами, або емітують і розміщують на ринку власні фінансові активи.
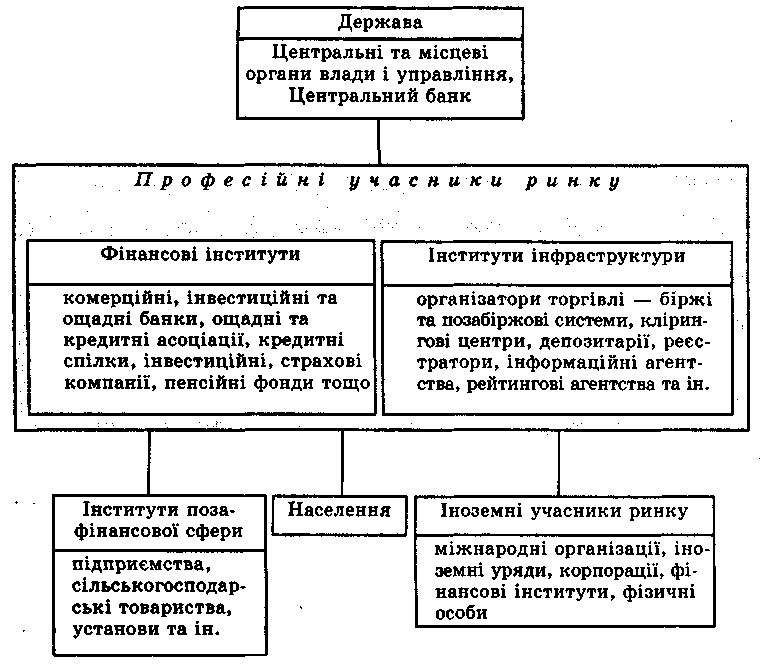
Основним джерелом фінансування для нефінансових інститутів, зокрема корпорацій, виступають банківські кредити, інші види позичок, облігації та акції. Акції є важливим, але не основним джерелом фінансових ресурсів підприємницьких структур, якщо мати на увазі первинний ринок, на якому і відбувається залучення вільних фінансових ресурсів корпораціями. Основою формування корпоративних ресурсів є фінансування за рахунок кредитів, яке належить до непрямого фінансування.
Корпорації з високим кредитним рейтингом залучають кошти як на внутрішньому, так і на зовнішньому фінансових ринках, надаючи перевагу ринку, де вартість капіталу менша. Вітчизняні підприємницькі структури мають обмежені можливості щодо залучення коштів на міжнародному ринку. На національному ринку вони виступають переважно як позичальники на кредитному ринку, а також емітенти акцій та векселів, не використовуючи з об'єктивних причин таке потужне джерело фінансування, як корпоративні облігації.
Населення виконує на ринку роль інвестора, придбаваючи ті чи інші цінні папери або запозичуючи кошти на кредитному ринку. В країнах з розвиненою ринковою економікою до 70% населення вкладає кошти в різноманітні фінансові активи. Значна частина населення отримує довгострокові кредити на придбання житла та на інші цілі. В Україні тільки незначна частина населення займається інвестуванням в цінні папери. Практично відсутнє також довгострокове кредитування населення банківськими установами, що є ознакою перехідного періоду з нестабільним та нерозвиненим фінансовим ринком.
Представниками фінансових інститутів, без яких неможливе функціонування фінансового ринку, є комерційні банки, кредитні спілки, інвестиційні банківські фірми, пенсійні фонди, страхові та інвестиційні компанії тощо. Основними видами діяльності фінансових інститутів на ринку є:
• придбання на ринку одних фінансових активів і перетворення їх на інші, які задовольняють певним вимогам (трансформація активів);
• торгівля фінансовими активами за свій рахунок;
• купівля-продаж фінансових активів від імені клієнтів;
• допомога в створенні й розміщенні на ринку нових фінансових активів;
• консультації учасникам ринку щодо інвестування;
• управління активами інших учасників ринку.
Трансформація активів, що здійснюється фінансовими посередниками, як правило, виконує хоча б одну з таких економічних функцій:
• узгодження термінів інвестицій;
• скорочення ризику через диверсифікацію;
• скорочення витрат при проведенні операцій;
• забезпечення платіжного механізму.
Прикладом узгодження термінів інвестицій є діяльність банку по залученню короткострокових депозитів та наданню довгострокових кредитів. При цьому за допомогою різноманітних фінансових інструментів (державні боргові цінні папери, строкові контракти) банк вчасно виконує зобов'язання щодо повернення коштів, розміщених на короткострокових депозитах, та не порушує зобов'язань по наданих довгострокових кредитах.
Вкладаючи кошти інвесторів у різні за ступенем ризику та структурою доходу фінансові активи, інвестиційна компанія формує портфель активів, що забезпечує інвестору найменший ризик при бажаному рівні доходу.
Забезпечення платіжного механізму є однією з найважливіших функцій комерційних банків. При здійсненні розрахунків вони перетворюють активи, що не можуть бути використані для платежів, на активи, які можуть бути використані для цієї цілі. Сьогодні, коли переважна більшість розрахунків відбувається в безготівковій формі, банки забезпечують здійснення розрахунків між учасниками ринку за допомогою кредитних карток, чеків, платіжних доручень тощо.
Фінансові інститути поділяють на дві основні категорії - депозитні та не депозитні. До депозитних інститутів належать комерційні банки, ощадні банки, ощадні та кредитні асоціації, кредитні спілки. (Джерела фінансових ресурсів та активи депозитних та не депозитних інститутів наведено в табл.1.1). Основною функцією депозитних інститутів на ринку є залучення коштів у вигляді депозитів та надання позичок.
Таблиця 1.1.
Джерела фінансових ресурсів та активи фінансових інститутів.
| Фінансові інститути | Джерела фінансових ресурсів | Активи |
| Депозитні інститути | ||
| Комерційні банки | Депозити | Кредити, цінні папери |
| Ощадні баки | Депозити | Заставні |
| Ощадні та кредитні асоціації | Депозити | Заставні |
| Кредитні спілки | Депозити | Споживчі кредити |
Продовження таблиці.
| Недепозитні інститути | ||
| Страхові компанії | Страхові внески | Цінні папери |
| Інвестиційні компанії | Акції | Цінні папери |
| Пенсійні фонди | Внески учасників | Цінні папери |
Комерційні банки здійснюють кредитування суб'єктів господарської діяльності та громадян за рахунок залучення коштів підприємств, установ, організацій, населення та інших кредитних ресурсів. Основними операціями комерційних банків крім залучення і розміщення грошових вкладів та кредитів є розрахункове й касове обслуговування клієнтів, операції з цінними паперами, довірчі операції, видача поручительств, гарантій та інших зобов'язань, надання консультаційних послуг тощо.
Комерційні банки виступають основними постачальниками кредитних ресурсів на ринку і відіграють вирішальну роль у фінансуванні корпорацій, залученні та розміщенні фінансових ресурсів серед галузей економіки. Залежно від специфіки державного регулювання конкретного національного ринку комерційні банки виконують для учасників ринку ширше чи вужче коло операцій з фінансовими активами.
Ощадні банки та ощадні і кредитні асоціації є фінансовими інститутами, які залучають кошти інвесторів у вигляді депозитів і надають позики під заставу нерухомості. Основним видом діяльності таких інститутів є фінансування купівлі нерухомості. Позики ощадних інститутів переважно мають довгостроковий характер.
Кредитні спілки є найменшими за обсягом активів та наймолодшими серед депозитних фінансових інститутів. Учасниками кредитних спілок виступають фізичні особи, об'єднані за якоюсь ознакою: спільним місцем роботи, участю в одній професійній спілці чи одній релігійній організації. Головна мета кредитних спілок - фінансовий та соціальний захист їх членів через залучення особистих заощаджень членів спілки для взаємного кредитування.
До не депозитних інститутів належать інвестиційні компанії, пенсійні фонди та страхові компанії.
Пенсійні фонди забезпечують працівників доходом після виходу на пенсію у формі періодичних виплат. Засновниками пенсійного фонду виступають корпорації, приватні фірми, установи, спілки, фізичні особи. Кошти залучаються до фонду через надходження періодичних внесків як роботодавців, так і працівників. До 90% активів пенсійних фондів становлять акції та цінні папери з фіксованим доходом, що обумовлюється специфікою діяльності фондів, а саме необхідністю здійснювати періодичні виплати пенсіонерам протягом тривалого періоду. Найбільша частка в активах пенсійних фондів належить корпоративним цінним паперам - акціям та облігаціям. Частина пенсійних фондів, як й інвестиційні компанії, наймають фінансових посередників для забезпечення професійного управління активами.
Страхові компанії є фінансовими посередниками, що здійснюють виплати своїм клієнтам при настанні певних подій, обумовлених у страховому полісі. Власники полісів сплачують страховій компанії премії в обмін на зобов'язання сплатити обумовлені суми в майбутньому при настанні певних подій. Страхова премія є платою за-страхування, яку власник полісу вносить страховій компанії згідно з договором страхування. Укладаючи договори страхування, страхові компанії беруть на себе ризики власників полісів, а отримуючи страхові внески, отримують плату за прийняті на себе ризики. Страхові внески використовують для придбання облігацій, акцій, заставних та інших цінних паперів.
Інвестиційні компанії є інститутами спільного інвестування, які залучають кошти інвесторів і вкладають їх у диверсифікований портфель цінних паперів. Фінансові ресурси інвестиційні компанії формують за рахунок розміщення на ринку власних акцій та інвестиційних сертифікатів, активи - за рахунок придбання пайових та боргових цінних паперів інших емітентів. Інвестиційні компанії вкладають кошти в цінні папери великої кількості емітентів для того, щоб у рамках обраної стратегії максимально диверсифікувати портфель і зменшити ризики інвестування.
Виконуючи на ринку різні функції та формуючи ресурси за рахунок різних джерел, не депозитні інститути мають спільну рису. Всі вони вкладають кошти інвесторів у портфель цінних паперів і виступають на ринку інституційними інвесторами.
Інвестиційні банки та інвестиційні банківські фірми є інститутами, які забезпечують і супроводжують інвестиційні процеси на ринках капіталів. На ринках різних країн ці фінансові інститути на сьогодні відіграють різну роль. Насамперед діяльність інвестиційних банків пов'язана з обслуговуванням емітентів і інвесторів та з фінансуванням перспективних галузей економіки. Діяльність багатьох великих інвестиційних банків має міжнародний характер і спрямована на здійснення інвестицій на міжнародному ринку.
На ринку США інвестиційні банківські фірми відіграють роль універсальних фінансових посередників, які займаються на фінансовому ринку практично всіма видами діяльності: андерайтингом, торгівлею цінними паперами, управлінням активами інших учасників ринку, різними видами діяльності з корпоративними фінансами. Інвестиційні банківські фірми допомагають в пошуку фондів корпораціям та іншим учасникам ринку, беруть активну участь у приватизації державних підприємств, виконують брокерські та дилерські функції, сприяючи купівлі-продажу цінних паперів учасниками ринку.
Крім фінансових інститутів, які забезпечують ефективне розміщення капіталів серед галузей економіки, значну роль на фінансовому ринку відіграють інститути інфраструктури - біржі та позабіржові системи, клірингові центри, інформаційні, рейтингові агентства тощо. Саме вони забезпечують стабільне функціонування ринку, купівлю-продаж фінансових активів на постійній та впорядкованій основі, контроль за якістю фінансових активів, що перебувають у обігу на ринку.
Держава виступає на фінансовому ринку позичальником, регулярно розміщуючи на зовнішньому та внутрішньому ринках свої боргові зобов'язання, а також виконує специфічну і дуже важливу функцію - регулювання фінансового ринку. Іноді держава виступає як інвестор, здійснюючи фінансову підтримку тих чи інших суб'єктів господарювання.
Державне регулювання фінансового ринку полягає в здійсненні державою комплексних заходів щодо упорядкування, контролю, нагляду за ринком та запобіганні зловживанням і порушенням у цій сфері. Державне регулювання здійснюється з метою:
• створення умов для ефективної мобілізації та розміщення на ринку вільних фінансових ресурсів;
• захисту прав інвесторів та інших учасників фінансового ринку;
• контролю за прозорістю та відкритістю ринку;
• дотримання учасниками ринку вимог актів законодавства;
• запобігання монополізації та сприяння розвитку добросовісної конкуренції на фінансовому ринку.
Хоча в процесі регулювання фінансового ринку державою реалізуються різні підходи до регулювання діяльності професійних та інших учасників ринку - інвесторів і емітентів, державне регулювання має забезпечувати однакові права й однаковий доступ до ринку всіх його суб'єктів, максимальну прозорість ринку, конкурентне середовище, не допускати монополізації ринку. Основними формами державного регулювання фінансового ринку є:
• прийняття актів законодавства з питань діяльності учасників ринку;
• регулювання випуску та обігу фінансових активів;
• реєстрація випусків (емісій) фінансових активів та інформації про їх випуск, контроль за дотриманням емітентами порядку реєстрації випуску та продажу фінансових активів;
• регулювання прав і обов'язків учасників ринку;
• видавання спеціальних дозволів (ліцензій) на здійснення професійної діяльності на ринку та забезпечення контролю за такою діяльністю;
• створення системи захисту прав інвесторів і контролю за дотриманням цих прав емітентами фінансових активів і особами, які здійснюють професійну діяльність на фінансовому ринку;
• контроль за достовірністю інформації, що надається емітентами та особами, які здійснюють професійну діяльність на фінансовому ринку, контролюючим органам;
• контроль за дотриманням антимонопольного законодавства на ринку тощо.
За допомогою законів та нормативних актів держава впливає на поведінку учасників ринку і певною мірою спрямовує розвиток ринку в заданому напрямі. До основних напрямів державного регулювання фінансового ринку належать регулювання:
1) процедур випуску та обігу фінансових активів;
2) різних видів фінансової діяльності, таких як торгівля фінансовими активами, валютними цінностями, надання кредитних, страхових послуг, емісійна діяльність тощо;
3) діяльності конкретних фінансових інститутів (комерційних банків, страхових, інвестиційних компаній, пенсійних фондів та інших посередників);
4) діяльності іноземних учасників ринку.
Усі учасники ринку беруть участь у створенні інформаційного забезпечення ринку. Суттєва роль в цьому процесі належить державним органам влади, які формують відповідну законодавчу базу та створюють належні умови для її дійового використання.
З поняттям інформаційного забезпечення ринку тісно пов'язане поняття "прозорості" ринку - чим повнішою і достовірнішою інформацією володіють учасники ринку, тим "прозорішим" є цей ринок. Сьогодні одним із "найпрозоріших" ринків вважають фінансовий ринок США, на якому учасникам ринку доступна така інформація про фінансові активи та їх емітентів, яку в інших країнах не зобов'язують оприлюднювати.
1.4. Класифікація фінансових ринків
Наявність багатьох типів фінансових ринків пов'язана з існуванням різних підходів до їх класифікації. Основні класифікації фінансових ринків.
1. За умовами передачі фінансових ресурсів в користування фінансовий ринок поділяють на ринок позикового і ринок акціонерного капіталу.
На ринку позикового капіталу ресурси передаються на умовах позики на визначений термін та під процент за допомогою боргових цінних паперів або кредитних інструментів.
На ринку акціонерного капіталу кошти вкладаються на невизначений термін. При цьому інвестор отримує право на частину прибутку у вигляді дивіденду, право співвласності на активи підприємства і повністю поділяє підприємницькі ризики з іншими акціонерами підприємства.
2. За терміном обігу фінансових активів, що можуть бути в обігу на ринку, фінансовий ринок поділяють на грошовий ринок та ринок капіталів (рис.1.1).
На ринку грошей здійснюється короткострокове інвестування коштів. На цьому ринку перебувають в обігу фінансові активи, термін обігу яких не перевищує одного року:
- короткострокові казначейські зобов'язання;
- ощадні та депозитні сертифікати4
- векселі;
- різні види короткострокових облігацій тощо.
На ринку грошей корпорації залучають кошти для підтримки обігового капіталу в разі виникнення тимчасових короткострокових потреб у грошових коштах. Фінансові інститути, зокрема комерційні банки, залучають кошти на такому ринку для надання позичок іншим суб'єктам ринку та для підтримки ліквідності на належному рівні. Короткострокові цінні папери на ринку грошей більш ліквідні і характеризуються меншим коливанням цін, ніж на ринку капіталів, тому здійснення інвестицій на грошовому ринку менш ризикове, ніж на ринку капіталів.
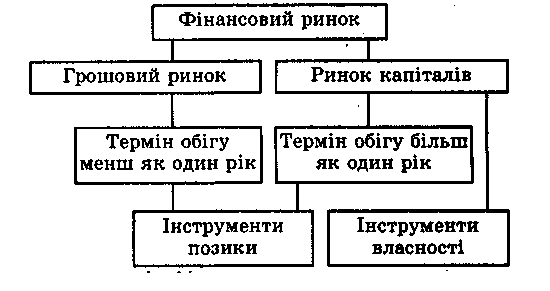
Рис 1.1. Класифікація фінансових ринків за терміном обігу фінансових активів.
Ринок капіталів призначений для довгострокового інвестування коштів в основний капітал. На ринку капіталів надаються середньо-та довгострокові кредити, перебувають в обігу середньо та довгострокові боргові цінні папери, а також інструменти власності - акції, для яких термін обігу не встановлюється. Емітуючи акції та облігації, залучаючи банківські кредити, корпорації формують на ринку капіталів фінансові ресурси, необхідні для модернізації і розширення виробництва, впровадження нових технологій, освоєння виробництва нових видів продукції. Фізичні особи та будівельні організації залучають кошти для придбання та будівництва нерухомості. Фінансові інститути формують власні фінансові ресурси, які перебувають у їх використанні протягом усього періоду функціонування і забезпечують економічне зростання та економічну стабільність фінансовому інституту.
В цілому на ринку довгострокових запозичень держава, підприємницькі структури і населення отримують за визначену плату в довгострокове або безстрокове користування фінансові ресурси інших учасників ринку. Ринок капіталів розвивається, більшою мірою в країнах з досить визначеними та сприятливими економічними перспективами. Становлення ринку капіталів передбачає невисокі темпи інфляції, а також стабільність політичної та економічної ситуації в країні.
3. Залежно від того, чи нові фінансові активи пропонуються для продажу, чи емітовані раніше, фінансовий ринок поділяють на первинний та вторинний ринки.
Первинний ринок є ринком перших та повторних емісій, на якому здійснюється початкове розміщення фінансових активів серед інвесторів та початкове вкладення капіталу в різні галузі економіки. Обов'язковими учасниками первинного ринку є емітенти цінних паперів і інвестори.
На вторинному ринку мають обіг емітовані раніше фінансові активи. Операції на вторинному ринку не збільшують загальної кількості фінансових активів і загального обсягу інвестицій в економіку. Важливі риси вторинного ринку - ліквідність, можливість поглинати значні обсяги фінансових активів у короткий час при незначних витратах на проведення операцій. Основну частину операцій на вторинному ринку становлять операції, пов'язані з перерозподілом сфер впливу на ринку, та спекулятивні операції. Як правило, вторинний ринок визначає ціни на первинному ринку.
Вторинний ринок для деяких типів фінансових активів є досить обмеженим, для інших - практично відсутнім. Для таких фінансових активів, як акції, ф'ючерси та опціони, характерним є не тільки розвинений вторинний ринок, а й наявність спеціалізованих бірж для торгівлі цими активами. Вторинного ринку кредитів в Україні практично немає. В країнах з розвиненою ринковою економікою вторинний ринок кредитів розвивається за рахунок впровадження фінансовими посередниками інновацій на ринку інструментів позики, а саме внаслідок використання процедури сек'юритизації активів.
4. Залежно від місця, де відбувається торгівля фінансовими активами, розрізняють біржовий та позабіржовий ринки. Біржовий ринок пов'язують із поняттям біржі як уособлений спосіб організованого ринку, що сприяє збільшенню мобільності капіталу та виявленню реальних ринкових цін активів. Біржовий ринок є переважно вторинним ринком, оскільки на ньому в більшості випадків відбувається торгівля емітованими раніше фінансовими активами. На позабіржовому ринку діють так звані торгово-інформаційні системи. Учасники таких систем - фінансові посередники - мають змогу ознайомитись з попитом-пропозицією на фінансові активи та укласти угоди з тими посередниками, пропозиції яких їх зацікавлять.
На різних сегментах фінансового ринку біржовий та позабіржовий ринки відіграють різну роль. Так, на валютному ринку торгівля валютними ресурсами переважно зосереджується на позабіржовому міжбанківському ринку. На ринку цінних паперів як біржовий, так і позабіржовий ринки мають велике значення. Організаторами торгівлі на біржовому ринку цінних паперів виступають фондові та спеціалізовані біржі з торгівлі ф'ючерсними та опціонними контрактами. На позабіржовому ринку торгівля цінними паперами здійснюється через торговельно-інформаційні системи, які створюються торговцями цінними паперами відповідно до законодавства конкретної країни. Торгівля акціями відбувається переважно на біржовому ринку, а облігаціями - на позабіржовому.
5. Якщо взяти за характерну ознаку для класифікації поняття глобальності, можна здійснити поділ фінансових ринків на міжнародні та національні. Останні, у свою чергу, можуть бути поділені на ринки резидентів та нерезидентів (рис.1.2).
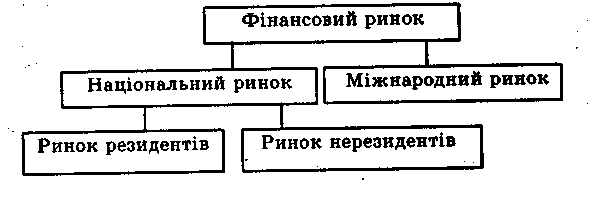
Рис.1.2. Класифікація фінансових ринків за умовами емісії та механізмом обігу фінансових активів.
Ринок резидентів є ринком фінансових активів, емітованих резидентами на національному ринку. Ринок нерезидентів - це ринок, на якому нерезиденти емітують фінансові активи відповідно до законодавства певної країни. Ринок нерезидентів в Японії називають "самурайським", в Іспанії - "матадорським". Цінні папери, емітовані на ньому, називають іноземними цінними паперами. Ринки нерезидентів досить розвинені лише в окремих країнах, де державне регулювання сприяє розвитку таких ринків.
На міжнародному фінансовому ринку активи, емітовані поза юрисдикцією будь-якої однієї країни, пропонуються інвесторам багатьох країн. Учасниками міжнародного ринку виступають уряди, центральні банки, фінансові інститути, великі промислові корпорації, а також міжнародні фінансові інститути та організації. Основними фінансовими інструментами, що мають обіг на міжнародному ринку, є євро-кредити, єврооблігації, євроакції та похідні фінансові інструменти - ф'ючерси, форварди, опціони, свопи.
Постійний розвиток міжнародних ринків та інтеграційні процеси на них сприяють розвитку світової економіки, оскільки дають можливість кращого розподілу фінансових ресурсів у світовому масштабі. Водночас вони роблять більш взаємозалежними економіки різних країн і зменшують можливості урядів країн в регулюванні процесів на національних фінансових ринках.
6. Остання класифікація, не має чітко визначеної ознаки (рис.1.3),. Проте оскільки окремі сегменти вітчизняного фінансового ринку мають специфічну структуру та механізми функціонування, є сенс виділити такі складові фінансового ринку, як ринок цінних паперів (фондовий ринок), валютний та кредитний ринки.
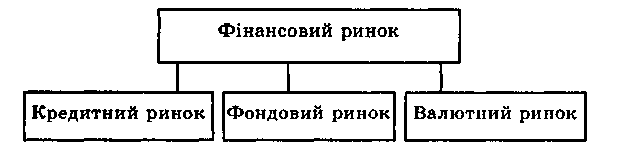
Рис 1.3. Структура фінансового ринку.
Вітчизняний валютний ринок відокремлений і жорстко-регульований, його функціонування пов'язане із великою кількістю законодавчих та нормативних актів, що стосуються валютного регулювання та валютного контролю, правил обігу іноземної валюти на території України, основ функціонування міжбанківського валютного ринку тощо. Фондовий та кредитний ринки також функціонують за своїми законами. В цілому фінансовий ринок України досить відокремлений від інших фінансових ринків, і тільки розпочинається його інтеграція в систему міжнародних фінансових ринків.
Слід зазначити, що на розвинених фінансових ринках валютний ринок (ринок, на якому здійснюється торгівля іноземною валютою)