Оборотные активы организации
Третья группа (А3) - медленно реализуемые активы: производственные запасы, незавершенное производство, готовая продукция, товары.
Четвертая группа (А4) - трудно реализуемые активы: основные средства, нематериальные активы, долгосрочные финансовые вложения, незавершенное строительство, долгосрочная дебиторская задолженность, расходы будущих периодов, отложенные налоговые активы.
Соответственно на четыре группы разбиваются и обязательства организации:
II1 - наиболее срочные обязательства, которые должны быть выполнены в течение месяца (кредиторская задолженность и кредиты банка, сроки возврата которых наступили, просроченные обязательства);
П2 - среднесрочные обязательства со сроком погашения до 1 года (краткосрочные кредиты банка);
П3 - долгосрочные кредиты банка и займы;
П4 - собственный (акционерный) капитал, постоянно находящийся в распоряжении организации.
Баланс считается абсолютно ликвидным, если: А,>П1; А2>П2; А3>П3; А4>П4. Изучение соотношений этих групп активов и пассивов за несколько периодов позволяет установить тенденции изменений в структуре баланса и его ликвидности.
При этом следует учитывать риск недостаточной ликвидности, когда высоколиквидных средств недостаточно для погашения обязательств, и риск излишней ликвидности, когда из-за избытка высоколиквидных активов (которые, как правило, являются низкодоходными) происходит потеря прибыли для организации. [25, c. 328]
Наряду с абсолютными показателями для оценки ликвидности и платежеспособности организации рассчитаем следующие относительные показатели: коэффициент абсолютной ликвидности, коэффициент быстрой ликвидности и коэффициент текущей ликвидности (табл. 5.2).
Таблица 5.2 - Показатели ликвидности организации
| Показатель | 2007г. | 2008г. | Изменение |
| Коэффициент абсолютной ликвидности | 0,42 | 0,25 | -0,17 |
| Коэффициент быстрой ликвидности | 0,78 | 0,60 | -0,18 |
| Коэффициент текущей ликвидности | 2,1 | 1,5 | -0,6 |
Коэффициент абсолютной ликвидности (норма денежных резервов) определяется отношением денежных средств и краткосрочных финансовых вложений ко всей сумме краткосрочных долгов организации. Он показывает, какая часть краткосрочных обязательств может быть погашена за счет имеющейся денежной наличности. Чем выше его величина, тем больше гарантия погашения долгов. Однако и при небольшом его значении предприятие может быть платежеспособным, если сумеет сбалансировать и синхронизировать приток и отток денежных средств по объему и срокам. Поэтому каких-либо общих нормативов и рекомендаций по уровню данного показателя не существует. Дополняет общую картину платежеспособности организации наличие или отсутствие у него просроченных обязательств, их частота и длительность. По данным табл.5.2 в 2008году коэффициент абсолютной ликвидности снизился и составил - 0,25.
Коэффициент быстрой (срочной) ликвидности определяется отношением денежных средств, краткосрочных финансовых вложений и краткосрочной дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, к сумме краткосрочных финансовых обязательств. Удовлетворительным обычно считается соотношение 0,7 - 1. Однако оно может оказаться недостаточным, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно востребовать. В таких случаях требуется большее соотношение. Если в составе оборотных активов значительную долю занимают денежные средства и их эквиваленты (ценные бумаги), то это соотношение может быть меньшим. В нашем случае на начало периода величина этого коэффициента составлял 0,78 (12 500: 16 000), а на конец - 0,60 (20 200:33 400).
Коэффициент текущей ликвидности (общий коэффициент покрытия долгов) определяется отношением всей суммы оборотных активов, включая запасы, к общей сумме краткосрочных обязательств. Он показывает степень покрытия оборотных пассивов оборотными активами: [12, c. 83]
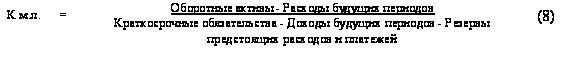
Значение данного коэффициента должно быть не менее 2. В нашем случае величина его на начало периода составляет 2,1 (33 700 : 16 000), на конец - 1,5 (50 200 : 33 400), что значительно ниже нормативного уровня, причем наметилась тенденция к его понижению.
Если коэффициент текущей ликвидности ниже нормативного и доля собственного оборотного капитала в формировании оборотных активов меньше норматива, и наметилась тенденция роста этих показателей, то определяется коэффициент восстановления платежеспособности (Кв.п) за период, равный 6 месяцам: [3, c. 85]
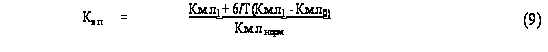
Где, Км.л1 и Kmл0 - значения коэффициента ликвидности соответственно в конце и начале отчетного года;
Км.л норм = нормативное значение коэффициента текущей ликвидности;
6 - период восстановления платежеспособности, мес;
Т - отчетный период, мес.
Если Квп > 1, то у организации есть реальная возможность восстановить свою платежеспособность, и наоборот, если Квп< 1, у организации нет реальной возможности восстановить свою платежеспособность в ближайшее время. В случае если фактический уровень Км.л равен или выше нормативных значений на конец периода, но наметилась тенденция их снижения, рассчитывают коэффициент утраты платежеспособности (Куп) за период, равный 3 месяцам: [3, c. 66]
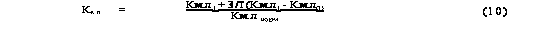
Если Куп > 1, то предприятие имеет реальную возможность сохранить свою платежеспособность в течение 3 месяцев, и наоборот.
Рассматривая показатели ликвидности, следует иметь в виду, что величина их является довольно условной, так как ликвидность активов и срочность обязательств по бухгалтерскому балансу можно определить приблизительно. Так, ликвидность запасов зависит от их качества (оборачиваемости, доли дефицитных, залежалых материалов и готовой продукции). Ликвидность дебиторской задолженности также зависит от скорости ее оборачиваемости, доли просроченных и нереальных для взыскания платежей. Поэтому радикальное повышение точности оценки ликвидности достигается в ходе внутреннего анализа на основе данных аналитического бухгалтерского учета.
Об ухудшении ликвидности активов свидетельствует увеличение доли неликвидных запасов, просроченной дебиторской задолженности, просроченных векселей и т.д. Для оперативного внутреннего анализа текущей платежеспособности, ежедневного контроля за поступлением средств от продажи продукции, погашением дебиторской задолженности и прочими поступлениями денежных средств, а также для контроля за выполнением платежных обязательств перед поставщиками, банками и прочими кредиторами составляется платежный календарь, в котором подсчитываются, с одной стороны, наличные и ожидаемые платежные средства, а с другой - платежные обязательства на этот же период (1, 5, 10, 15 дней, 1 мес). [9, c. 148] Оперативный платежный календарь составляется на основе данных об отгрузке и реализации продукции, о закупках средств производства, документов о расчетах по оплате труда, на выдачу авансов работникам, выписок со счетов банков и др. (табл. 5.3). Для определения текущей платежеспособности необходимо сравнить платежные средства на соответствующую дату с платежными обязательствами на эту же дату. Идеальный вариант, если коэффициент будет равен или немного превышать единицу.
Таблица 5.3 - Оперативный платежный календарь на 10.01.08
| Платежные средства | Сумма тыс.руб. | Платежные средства | Сумма тыс.руб. |
|
Остаток денежных средств: в кассе на счетах в банке |
- 2500 |
Выплата заработной платы Отчисления в фонд социальной защиты |
1050 320 |
| Ценные бумаги со сроком погашения до 10.01 | 50 | Платежи в бюджет и внебюджетные фонды | 1130 |
|
Поступления денежных средств до 10.01: • от реализации продукции • от прочей реализации • от финансовой деятельности |
5080 185 170 |
Оплата счетов поставщиков и подрядчиков Оплата процентов за кредиты банка Возврат кредита Погашение прочей кредиторской задолженности |
4100 180 850 170 |
| Авансы, полученные от покупателей | 500 | Прочие платежи | 50 |
| Кредиты, займы | - | - | |
| Погашение просроченной дебиторской задолженности | 120 | Итого | 7850 |
| Прочие | 30 | Превышение платежных средств над обязательствами | 785 |
| Баланс | 8635 | Баланс | 8635 |
В нашем случае он составляет - 1,1 (8635тыс.руб : 7850тыс.руб.), что свидетельствует о хорошей текущей платежеспособности данной организации.
ЗАКЛЮЧЕНИЕ



 Оборотные
активы - это
наиболее мобильная
часть капитала,
от состояния
и рационального
использования
которой во
многом зависят
результаты
хозяйственной
деятельности
и финансового
состояния
организации.
Основная цель
анализа своевременно
выявление и
устранение
недостатков
управления
оборотными
активами и
нахождение
резервов повышения
интенсивности
и эффективности
их использования.
В процессе анализа, прежде всего, были изучены изменения в наличии и структуре оборотных активов. Как видно из проведенного анализа, наибольший удельный вес в оборотных активах приходится на долю запасов: на начало периода - 64,2%, на конец - 61,2%. Однако в составе запасов, в связи с трудностями сбыта готовой продукции, на 1300тыс.руб. или на 5,3% увеличилась доля готовой продукции, вырос также в абсолютном отношении (400тыс.руб.) объем незавершенного производства, хотя удельный вес его снизился на 1,4%. Расходы будущих периодов увеличились на 500тыс.руб., но удельный вес их почти не изменился (+ 0,1%.)
 Анализ
состояния
производственных
запасов показал,
что на анализируемом
предприятии
остаток производственных
запасов увеличился
за отчетный
период в 1,4 раза.
Фактическая
продолжительность
оборота капитала
в запасах значительно
выше нормативной
по отрасли, как
в целом, так и
по отдельным
видам материалов,
а по некоторым
материалам
запасы превышают
нормативные
почти в 7 раз.
Это свидетельствуют
о замедлении
оборачиваемости
запасов, а,
следовательно,
о снижении
деловой активности
организации.
Замедление
оборачиваемости
запасов произошло
за счет накопления
дополнительных
запасов в целях
расширения
производства,
а также образования
излишних, неходовых,
залежалых
материалов.
Следовательно,
данному предприятию
следует более
эффективно
управлять
материальными
активами, не
допуская образования
сверхнормативных
запасов материалов.
По результатам анализа уровень дебиторской задолженности в 2008году вырос на 2770тысруб и на 58,6%, сумма погашенной дебиторской задолженности также увеличилась на 14475тыс.руб. или на 35,8%, увеличилась доля дебиторской задолженности, как в общей сумме оборотных активов на 45.5%, так и в выручке на 72,8%. Период инкассации долгов также увеличился на 7дней, что выше нормативного показателя по отрасли, что свидетельствует о снижении ее качества. Следовательно, рост дебиторской задолженности обусловлен не только расширением объемов деятельности, но и ухудшением состояния расчетов.
На основании приведенного анализа денежных средств можно сделать вывод, что за отчетный год период средние остатки денежной наличности и сумма кредитовых оборотов по счетам денежных средств увеличились соответственно на 530тыс.руб. и 16500тыс.руб., а нахождения капитала в денежной наличности уменьшился на 1 день, что при отсутствии просроченных платежей свидетельствует об организации более планомерного поступления и расходования денежных средств, т.е. о лучшей сбалансированности денежных потоков.
Одним из показателей, характеризующих финансовое положение организации, является его платежеспособность - возможность своевременно погашать свои платежные обязательства наличными денежными ресурсами.
Оценка платежеспособности по балансу осуществлялась на основание характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства.
Наряду с абсолютными показателями для оценки ликвидности и платежеспособности организации рассчитывались следующие относительные показатели: коэффициент абсолютной ликвидности, коэффициент быстрой ликвидности и коэффициент текущей ликвидности. По данным анализа в 2008году коэффициент абсолютной ликвидности снизился и составил - 0,25, коэффициент быстрой (срочной) ликвидности – 0,6, коэффициент текущей ликвидности - 1,5. Рассматривая показатели ликвидности, следует иметь в виду, что величина их является довольно условной, так как ликвидность активов и срочность обязательств по бухгалтерскому балансу можно определить приблизительно. Так, ликвидность запасов зависит от их качества (оборачиваемости, доли дефицитных, залежалых материалов и готовой продукции). Ликвидность дебиторской задолженности также зависит от скорости ее оборачиваемости, доли просроченных и нереальных для взыскания платежей. Поэтому радикальное повышение точности оценки ликвидности достигается в ходе внутреннего анализа на основе данных аналитического бухгалтерского учета.
Для оперативного внутреннего анализа текущей платежеспособности, использовался платежный календарь, в котором подсчитывались, с одной стороны, наличные и ожидаемые платежные средства, а с другой - платежные обязательства на этот же период (1, 5, 10, 15 дней, 1 мес). Оперативный платежный календарь составлялся на основе данных об отгрузке и реализации продукции, о закупках средств производства, документов о расчетах по оплате труда, на выдачу авансов работникам, выписок со счетов банков и др. Для определения текущей платежеспособности сравнивались платежные средства на соответствующую дату с платежными обязательствами на эту же дату.
В нашем случае он составил - 1,1, что свидетельствует о хорошей текущей платежеспособности данной организации.
Таким образом, мы изучили состав, качество и наиболее существенные проблемы при анализе оборотных активов организации, от наличия и состояния которых во многом зависят конечные результаты ее деятельности.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
 1.
Абрютина М.С.,
Грачев А.В. Анализ
финансово-экономической
деятельности
организации.
- М.: ДИС, 2008.-216с.
2. Анализ хозяйственной деятельности в промышленности / Под ред. В.И. Стражева. - Минск: Вышэйшая школа, 2006.-332с.
3. Артеменко В.Г., Беллендир М.В. Финансовый анализ. - М: ДИС, 2009.-228с.
4. Баканов М.И., Мельник М.В., Шеремет А.Д. Теория экономического анализа: Учебник. - М.: Финансы и статистика, 2006.- 385с.
5. Бланк И.А. Финансовый менеджмент: Учебный курс. - Киев: Ника-Центр Эльга, 2006. – 199с.
6. Бланк И.А. Управление денежными потоками. - Киев: Ника Центр Эльга, 2007.- 255с.
7. Бернстайн Л.А. Анализ финансовой отчетности. - М.: Финансы и статистика, 2008.- 186с.
8. Ван Хорн Дж. Основы управления финансами : Пер. с англ. Под ред. И.И. Елисеевой. - М.: Финансы и статистика, 2008.- 442с.
9. Донцова Л. В., Никифорова Н.А. Комплексный анализ бухгалтерской отчетности. - М.: ДИС, 2007.- 315с.
10. Ермолович Л. Л. Анализ финансово-хозяйственной деятельности организации. - Минск: БГЭУ, 2007. -226с.
11. Ефимова О.В. Финансовый анализ. - М.: Бухгалтерский учет, 2007. – 319с.
12. Ковалев А.П. Диагностика банкротства. - М.: Финстатинформ, 2005 – 188с..
13. Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. - М.: Финансы и статистика, 2007. – 335с.
14. Ковалев В.В. Финансовый анализ: методы и процедуры. - М.: Финансы и статистика, 2007.- 199с.
15. Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности организации. - М.: Проспект, 2008.- 305с.
16. Ковалев В.В., Патров В.В. Как читать баланс. - М.: Финансы и статистика, 2008. - 155с.
17. Кравченко Л.И. Анализ хозяйственной деятельности в торговле. - Минск: Новое знание, 2005.-185с.
18. Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово экономической деятельности организации. - М.: ЮНИТИ, 2004. - 224с.
19. Негашев Е.В. Анализ финансов организации в условиях рынка. - М.: Высшая школа, 2007.- 285с.
20. Панков Д.А. Современные методы анализа финансового положения. - Минск: Профит, 2009.- 175с.
21. Панков Д.А. Бухгалтерский учет и анализ за рубежом. - Минск: Новое знание, 2007.- 226с.
22. Родионова В.М., Федотова М.А. Финансовая устойчивость организации в условиях инфляции. - М.: Перспектива, 2006.- 331с.
23. Русак Н.А., Русак В.А. Финансовый анализ субъекта хозяйствования. - Минск: Вышэйшая школа, 2007.- 253с.
24. Русак Н.А. Экономический анализ деятельности перерабатывающих предприятий АПК. - М.: Агропромиздат, 2007.- 275с.
25. Савицкая Г.В. Теория анализа хозяйственной деятельности. - М.: ИНФРА-М, 2008. – 347с.
Савицкая Г.В. Экономический анализ: Учебник для вузов. - 11-е изд., перераб. и доп. - М.: Новое знание, 2005.
Савицкая Г.В. Анализ хозяйственной деятельности предприятий АПК: Учебник для вузов. - М.: Новое знание, 2005.
Савицкая Г. В., Мисуно А.А. Резервы повышения эффективности сельскохозяйственного производства: Методика выявления и подсчета. - Минск: Ураджай, 1990
Смекалов П.Е., Ораевская Г.А. Анализ хозяйственной деятельности сельскохозяйственных предприятий: Учебник для вузов. - М.: Финансы и статистика, 1991.
Теория анализа хозяйственной деятельности: Учебник для вузов /Л.И. Кравченко, В.В. Осмоловский, Н.А.Русаки др. - Минск: Новое знание, 2005.
Финансовый менеджмент / Е.С. Стоянова, Т.Б. Крылова, И.Т. Балабонов; Под общ. ред. Е.С. Стояновой. - 5-е изд., перераб. и доп. - М.: Перспектива, 2002.
36.Чумаченко Н.Г. Учет и анализ в промышленном производстве США. - М.: Финансы, 1971.
Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций. - М.: ИНФРА-М, 2005.
ПРИЛОЖЕНИЯ
Приложение 1
БУХГАЛТЕРСКИЙ БАЛАНС
| КОДЫ | ||||||
| Форма № 1 по ОКУД | 0710001 | |||||
| Дата (год, месяц, число) | 2005 | 12 | 31 | |||
| Организация: ОАО "Новая телефонная компания" | по ОКПО | 20779095 | ||||
| Идентификационный номер налогоплательщика | ИНН | 2540040971/254001001 | ||||
| Вид деятельности: связь | по ОКВЭД | - | ||||
| Организационно-правовая форма / форма собственности: акционерное общество | по ОКОПФ/ОКФС | 47 | 30 | |||
| Единица измерения: тыс. руб. | по ОКЕИ | 384 | ||||
|
Местонахождение (адрес) г.Владивосток, ул.Верхне-Портовая, 70 |
||||||
| АКТИВ | Код показателя | На начало отчетного года | На конец отчетного периода | ||
| 1 | 2 | 3 | 4 | ||
| I. Внеоборотные активы | |||||
| Основные средства | 120 | 38750 | 43680 | ||
| Незавершенное строительство | 130 | 45000 | 60000 | ||
| Долгосрочные финансовые вложения | 140 | 2500 | 3000 | ||
| Отложенные налоговые активы | 145 | 30 | 2077 | ||
| Итого по разделу I | 190 | 50000 | 58000 | ||
| II. Оборотные активы | |||||
| Запасы | 210 | 24500 | 30200 | ||
| в том числе: | |||||
| сырье, материалы и другие аналогичные ценности | 211 | 8600 | 10500 | ||
| готовая продукция и товары для перепродажи | 214 | 82000 | 11000 | ||
| расходы будущих периодов | 216 | 1300 | 1800 | ||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 800 | 1200 | ||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 5000 | 10800 | ||
| в том числе: | |||||
| покупатели и заказчики | 241 | 6064 | |||
| Краткосрочные финансовые вложения | 250 | 3000 | 3600 | ||
| Денежные средства | 260 | 3700 | 4600 | ||
| Прочие оборотные активы | 270 | - | 15 | ||
| Итого по разделу II | 290 | 35000 | 52000 | ||
| БАЛАНС | 300 | 85000 | 110000 | ||
| ПАССИВ | |||||
| III. Капитал и резервы | |||||
| Уставный капитал | 410 | 10000 | 10000 | ||
| Добавочный капитал | 420 | 34 000 | 42 800 | ||
| Резервный капитал | 430 | 3000 | 3600 | ||
| в том числе | |||||
| резервы, образованные в соответствии с учредительными документами | 432 | ||||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 10000 | 15800 | ||
| Итого по разделу III | 490 | 57000 | 72200 | ||
| IV. Долгосрочные обязательства | |||||
| Займы и кредиты | 510 | 6000 | 5000 | ||
| Отложенные налоговые обязательства | 515 | ||||
| Итого по разделу IV | 590 | 6000 | 5000 | ||
| V. Краткосрочные обязательства | |||||
| Кредиторская задолженность | 620 | 10000 | 11800 | ||
| в том числе: | |||||
| поставщики и подрядчики | 621 | 6500 | 7940 | ||
| задолженность перед персоналом организации | 622 | 1680 | 1010 | ||
| задолженность перед государственными внебюджетными фондами | 623 | 1020 | 1450 | ||
| задолженность по налогам и сборам | 624 | ||||
| прочие кредиторы | 625 | 550 | 600 | ||
| Доходы будущих периодов | 640 | 64 | 58 | ||
| Итого по разделу V | 690 | 22500 | 26000 | ||
| БАЛАНС | 700 | 85000 | 103200 | ||
| СПРАВКА О НАЛИЧИИ ЦЕННОСТЕЙ, УЧИТЫВАЕМЫХ НА ЗАБАЛАНСОВЫХ СЧЕТАХ | |||||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 940 | 113 | 78 | ||
| Износ жилищного фонда | 970 | 118 | 326 | ||
| Форма № 2 по ОКУД | 0710002 | |||||
| Дата (год, месяц, число) | 2005 | 12 | 31 | |||
| Организация: ОАО "Новая телефонная компания" | по ОКПО | 20779095 | ||||
| Идентификационный номер налогоплательщика | ИНН | 2540040971254001001 | ||||
| Вид деятельности: связь | по ОКВЭД | - | ||||
| Организационно-правовая форма / форма собственности: акционерное общество | по ОКОПФ/ОКФС | 47 | 30 | |||
| Единица измерения: тыс. руб. | по ОКЕИ | 384 | ||||
| Показатель | За отчетный период | За аналогичный период предыдущего года | |
| наименование | код | ||
| Доходы и расходы по обычным видам деятельности | |||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 40000 | 50000 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | (29630) | (35715) |
| Валовая прибыль | 029 | ||
| Коммерческие расходы | 030 | ||
| Прибыль (убыток) от продаж | 050 | 10370 | 14285 |
| Прочие доходы и расходы | |||
| Проценты к получению | 060 | ||
| Проценты к уплате | 070 | 5000 | 6000 |
| Прочие операционные доходы | 090 | ||
| Прочие операционные расходы | 100 | ||
| Внереализационные доходы | 120 | ||
| Внереализационные расходы | 130 | ||
| Прибыль (убыток) до налогообложения | 140 | 15200 | 20000 |
| Отложенные налоговые активы | 141 | 2047 | 30 |
| Отложенные налоговые обязательства | 142 | 397 | (822) |
| Текущий налог на прибыль | 150 | 1550 | 1600 |
| Черезвычайные доходы | 180 | ||
| Чистая прибыль (убыток) отчетного периода | 190 | 8650 | 12320 |
| СПРАВОЧНО | |||
| Постоянные налоговые обязательства (активы) | 200 | 9903 | - |
РАСШИФРОВКА ОТДЕЛЬНЫХ ПРИБЫЛЕЙ И УБЫТКОВ
| Показатель | За отчетный период | За аналогичный период предыдущего года | |||
| наименование | код | прибыль | убыток | прибыль | убыток |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Прибыль (убыток) прошлых лет | 220 | (611) | 14377 | 1916 | 6004 |
| Возмещение убытков, причиненных неисполнением или ненадлежащим исполнением обязательств | 230 | - | - | 29 | 2 |
| Курсовые разницы по операциям в иностранной валюте | 240 | 24527 | 9747 | 32154 | 10260 |
| Списание дебиторских и кредиторских задолженностей, по которым истек срок исковой давности | 260 | - | (41) | - | 113 |