Показатели и коэффициенты в системе управления инвестиционными проектами
Значение рентабельности фондов по чистой прибыли в 2008 году составляло –29,86%, а в 2009 году –4,47% и свидетельствовало о том, что в 2008 году на 1 руб. среднегодовой стоимости основных средств приходилось 29,86 коп. чистой прибыли, а в 2009 году 4,47 коп. Динамика показателя отрицательна, т. к. в 2007 году по сравнению с 2008 рентабельность фондов по чистой прибыли уменьшилась на 25,39%.
Значение рентабельности фондов по прибыли до налогообложения в 2008 году составило 43,14%, а в 2009 году 27,01% и показывало, что в 2008 году на 1 руб. среднегодовой стоимости основных средств приходилось 43,14 коп. прибыли до налогообложения, а в 2009 году 27,01 коп. прибыли до налогообложения. Динамика данного показателя отрицательна и обусловлена тем, что в анализируемом периоде снижение суммы прибыли до налогообложения произошел более высокими темпами, чем рост суммы основных средств.
Рентабельность текущих активов по чистой прибыли в 2008 году составляла –27,39%, а в 2009 году –4,05% и означала, что в 2008 году на 1 руб. оборотных активов приходилось 27,39 коп. чистой прибыли, а в 2009 году 4,05 коп. Снижение показателя рентабельности текущих активов по чистой прибыли на 23,34% отражает крайне отрицательную динамику и обусловлен снижением чистого прибыли в отчетном периоде и одновременным ростом суммы оборотных активов.
Рентабельность текущих активов по прибыли до налогообложения в 2008 году составила 39,57%, а в 2009 году 24,49% и показывала, что в 2008 году на 1 руб. оборотных активов приходилось 39,57 коп. прибыли до налогообложения, а в 2009 году 24,49 коп. прибыли до налогообложения. Снижение показателя рентабельности текущих активов по прибыли до налогообложения на 15,08% отражает отрицательную динамику и обусловлен резким снижением прибыли до налогообложения и одновременным ростом суммы оборотных активов.
Анализ ROE по факторной модели Дюпона.
ROE = ЧП/СК= (ЧП/В)*(В/А)*(А/СК)
Где, ЧП – чистая прибыль соответствующего периода;
В-выручка;
А – сумма активов предприятия;
СК – собственный капитал
I подстановка (базисный период): ROE = (ЧП/В)*(В/А)*(А/СК) = (416/43072)* *(43072/2912)*(2912/496)*100% = 84,21%
II подстановка: ROE = (ЧП1/В1)*(В/А)*(А/СК) = (66/38176)*(43072/2912)*(2912/496)* 100% = 15%
IIп – Iп = 15%-84,21% = -69,21% (ΔROE (ЧП/В)) – под влиянием рентабельности продаж.
III подстановка: ROE = (ЧП1/В1)*(В1/А1)*(А/СК) = (66/38176)*(38176/3245)* (2912/496)*100% = 11,74%
IIIп – IIп = 11,74% -15% = -3,26% (ΔROE (В/А)) – под влиянием ресурсоотдачи
IV подстановка (отчетный период): ROE1 = (ЧП1/В1)*(В1/А1)*(А1/СК1) = =(66/38176)*(38176/3245)* (3245/518) *100% = 12,52%
IVп-IIIп =12,52%-11,74% = 0,78% (ΔROE (А/СК)) – под влиянием коэффициента финансовой зависимости.
+-ΔROE (ЧП/В) + – ΔROE (В/А) + – ΔROE (А/СК) = ROE1 – ROE = -71,69% (ΔROE)
Δ (ЧП/В) = -0.8%
Δ (В/А) = -30,25%
Δ (А/СК) = 39%
Таким образом, на предприятии ООО «Балтрыба» в анализируемом периоде рентабельность собственного капитала снизилась на 71,69%. При этом за счет снижения рентабельности продаж на 0,8%, рентабельность собственного капитала снизилась на 69,21%; в результате спада ресурсоотдачи на 30,25% рентабельность собственного капитала уменьшилась на 3,26%; снижение коэффициента финансовой зависимости на 39% оказало влияние на увеличение рентабельность собственного капитала на 0,78%.
Таблица №1.2.10. Показатели чистых активов на ООО «Балтрыба»
|
№ п/п |
Наименование показателя |
Код стр. |
На начало отчетного периода |
На конец отчетного периода |
| Активы | ||||
| 1 | Нематериальные активы | 110 | - | - |
| 2 | Основные средства | 120 | 1448 | 1506 |
| 3 | Незавершенное строительство | 130 | - | 277 |
| 4 | Доходные вложения в материальные ценности | 135 | - | - |
| 5 | Долгосрочные и краткосрочные финансовые вложения | 140+250 | - | - |
| 6 | Прочие внеоборотные активы | 145+150 | - | - |
| 7 | Запасы | 210 | 1329 | 689 |
| 8 | Налог на добавленную стоимость по приобретенным ценностям | 220 | - | 53 |
| 9 | Дебиторская задолженность | 230+240 | 316 | 124 |
| 10 | Денежные средства | 260 | 154 | 594 |
| 11 | Прочие оборотные активы | 270 | - | - |
|
12 |
ИТОГО активы, принимаемые к расчету |
- |
3247 |
3243 |
| II |
Пассивы |
|||
| 13 | Долгосрочные обязательства по займам и кредитам | 510 | - | - |
| 14 | Прочие долгосрочные обязательства | 515+520 | - | - |
| 15 | Краткосрочные обязательства по займам и кредитам | 610 | - | 300 |
| 16 | Кредиторская задолженность | 620 | 2762 | 2392 |
| 17 | Задолженность перед участниками (учредителями) по выплате доходов | 630 | - | - |
| 18 | Резервы предстоящих расходов | 650 | - | - |
| 19 | Прочие краткосрочные обязательства | 660 | - | - |
|
20 |
ИТОГО пассивы, принимаемые к расчету |
- |
2762 |
2692 |
|
21 |
Стоимость чистых активов акционерного общества |
- |
485 |
551 |
Расчет таблицы №1.2.10. производится исходя из данных бухгалтерского баланса за 2009 год (приложение).
Таким образом на торговом предприятии ООО «Балтрыба», в анализируемом периоде показатель чистых активов на начало 2009 года был больше суммы уставного и резервного капитала, а к концу 2009 года сумма чистых активов увеличилась на 66 тыс. руб. (551 тыс. руб. –485 тыс. руб.), и этот показатель также превышает уставный и резервный капитал. Динамика показателя положительная.
2.2 Краткая характеристика инвестиционного проекта
Финансовый анализ показал, что предприятие работает с прибылью, но структура средств ООО «Балтрыбы» такова, что осуществить инвестиционный проект за счет собственных средств не представляется возможным. Поэтому для реализации инвестиционного проекта требуется привлечение долгосрочных кредитов банка. Привлечение кредитных ресурсов также позволит улучшить финансовое состояние, потому как дополнительно привлекаемые для реализации проекта оборотные средства будут привлекаться за счет долгосрочных источников финансирования, тогда как в настоящее время оборотные средства оплачиваются в основном за счет привлеченного капитала.
Сферой деятельности ООО «Балтрыба» является оптовая торговля свежемороженой рыбой и продукцией из гофрированного картона, также предоставление услуг по перевозке и экспедированию грузов. У компании налажены постоянные торговые связи с фирмами Белоруссии и Калининградской области. Для организации поставок используются как собственные транспортные средства, так и услуги сторонних грузоперевозчиков. Фирма рассматривает вариант приобретения грузового автомобиля рефрижератора. Это позволит увеличить регулярные поставки свежемороженой рыбы в республику Беларусь. По оценкам экономистов компании использование автомобиля, оборудованного холодильником емкостью 108 м3, позволит увеличить продажи свежемороженой рыбы на 918 тонн ежегодно, то есть почти на 10% от оборота фирмы. Сумма кредита будет направлена на приобретение автомобиля у литовской фирмы ЗАО «ТРАНСИМПЕКСАС» (UAB «TRANSIMPEKSAS»), а также на финансирование дополнительных поставок рыбы, приобретаемой у калининградских производителей ОАО «Атлантрыбфлот», ЗАО «Вестрыбфлот», ООО «Морская звезда», ОАО «Пионерская база океанрыбфлота», ОАО «Запрыба». Такой проект вписывается в общекорпоративные цели фирмы – достижение максимальной прибыли и обеспечение рентабельности продаж на уровне не менее 3%, достижение которой делает возможным решение основных маркетинговых задач, реализацию базисной ценовой стратегии, использование преимуществ в издержках и организацию контроля основных показателей финансово-хозяйственной деятельности предприятия в процессе принятия управленческих решений.
2.3 Оценка экономической эффективности инвестиционного проекта
Расчет денежных потоков и прибылей возникающих в результате реализации инвестиционного проекта.
Центральное место в оценке инвестиций занимает оценка финансовой состоятельности проектов, которую часто называют капитальным бюджетированием. Качество любого принятого решения будет зависеть от правильности оценок затрат и поступлений, представленных в виде денежных потоков. В ходе оценки сопоставляют ожидаемые затраты и возможные выгоды, (оттоки и притоки) и получают представление о потоках денежных средств.
Под денежным потоком (cash flow) инвестиционного проекта понимают поступления и выплаты денежных средств, связанные исключительно с реализацией этого проекта.
Денежный поток проекта всегда разбивается по временным периодам. Информация о денежных потоках по проекту обычно представляется в виде плана.
План денежного потока, состоит из денежных потоков от:
– операционной (текущей) деятельности предприятия (поступления денежных средств от реализации товаров, работ и услуг, а также авансов от покупателей и заказчиков, платежи за сырье, материалы, коммунальные платежи, выплаты заработной платы, уплаченные налоги и сборы и т.д.),
– от инвестиционной деятельности (денежные потоки, связанные с приобретением и продажей имущества долгосрочного пользования)
– и связанные с финансовой деятельностью (предполагает притоки и оттоки денежных средств по кредитам, займам, эмиссии ценных бумаг и т.д.)
Чистый денежный поток это разница между суммой всех поступлений денежных средств и суммой всех платежей за один и тот же период. Именно чистые денежные потоки различных периодов дисконтируются при оценке эффективности проекта.
Оценка ожидаемых доходов:
Приобретение автомобиля увеличит товарооборот компании на 918 тонн ежегодно, что приведет к росту выручки на 13179275 рублей (по модели EOQ) (включая выручку от реализации рыбной продукции в условной оценке в средних ценах 2008 года, а также услуг по транспортировке и экспедированию этих поставок, стоимость которых рассчитана по данным сайта RVD TRANS «Информационная система по грузоперевозкам» для направления республика Беларусь г. Минск).
Оценка размера первоначальных инвестиций:
Стоимость грузовика Volvo FH12 GLOBETROTTER 1999 года впуска, оборудованного холодильником «THERMO KING» емкостью 108 м3 составляет 34500 EUR.
Организация собирается приобрести его у литовской фирмы ЗАО «ТРАНСИМПЕКСАС» (UAB «TRANSIMPEKSAS»). Для ввоза в Россию организации придется заплатить таможенные платежи.
Расчет таможенных платежей произведем по следующим данным:
Таблица №2.1.1
| Стоимость автомобиля | 34500 ЕВРО (1295809.65 руб.) |
| Объем двигателя | 12100 см3 |
| Мощность двигателя | 420 л.с. |
| Тип двигателя | Дизельный |
| Страна происхождения | не Россия |
| Возраст автомобиля | 3 – 7 лет |
| Ввозит | юр. Лицо |
| Курс Евро | 35.5597 руб. за 1 Евро на 17.10.2009 |
| Курс валюты платежа | 37.5597 руб. за 1 ЕВРО на 17.10.2009 |
Таблица №2.1.2
| ТАМОЖЕННЫЕ ПЛАТЕЖИ: совокупный таможенный платеж (СТП) | ||
| Сбор за там. оформление | 0.15% | 1943.71 руб. |
| Пошлина | 25%, но не менее 1 евро/см3 | 454472.37 руб. |
| Акциз | 142 руб./1 л.с. | 59640.00 руб. |
| ВСЕГО | 516056,08 руб. | |
Налог на добавленную стоимость при ввозе автомобиля не учитывался в расчетах, поскольку его сумму организация может принять к вычету. Транспортные расходы: выезд в Литву, перегон в Калининград – это 500 евро (18779,85 руб.).
Дополнительное финансирование приобретения оборотных средств составит 669354,6 рублей.
Итого сумма первоначальных инвестиций составит 2500000 руб.
Фирма планирует привлечь кредит на финансирование приобретения автомобиля и дополнительного финансирования на приобретения оборотных средств в сумме 2500000 рублей под 25% годовых на 3 года.
Ежегодные расходы:
Заработная плата с отчислениями
Для осуществления грузоперевозок потребуется привлечь на работу двух водителей с заработной платой 9 тысяч рублей в месяц. Вместе с отчислениями во внебюджетные фонды (ЕСН – и обязательное страхование от несчастных случаев) эта сумма составит 24462 рубля в месяц для 2х человек или 293544 рубля в год.
Амортизация и ликвидационная стоимость
Компания планирует эксплуатировать автомобиль в течение 6 лет, а по окончании этого срока продать его за 494207 рублей; учитывая налог на прибыль который фирма заплатит с этой суммы организация получит 377597 рублей. (Срок 6 лет (72 месяца) установлен исходя из классификации основных средств, включаемых в амортизационные группы для автомобиля грузоподъемностью более 15 тонн (6 группа) с учетом его эксплуатации у предыдущего владельца в течение 6 лет). Для начисления амортизации используется линейный метод, сумма ежегодной амортизации 305108 (1830648 руб./6 лет)
3. Страхование
Стоимость страховки АВТОКАСКО (от всех рисков) на год составляет 84804 рубля.
Обязательное страхование автогражданской ответственности 4212 рублей в год.
Стоимость страхования грузов 3200 рублей (тариф 2% стоимости груза) за поставку или 272000 в год исходя из норматива 85 поставок.
4. Расход ГСМ в год по нормам принятым на предприятии составит 340000 руб. (в соответствии со средним километражем)
5. Стоимость ежегодных расходов на текущий ремонт планируется в размере 30000 рублей.
6. Себестоимость товаров в год (свежезамороженная рыба) составит 9707729 рублей.
7. Размер непредвиденных расходов составит 30000 рублей в год.
Ставка налога на прибыль составляет 24%.
Ставка налога на имущество 2,2% от среднегодовой стоимости имущества, рассчитанной по формуле средней хронологической.
Расчет проведем в таблице №2.1.3.
Таблица №2.1.3
|
Остаточная стоимость на |
2010 |
2011 |
2012 |
2013 |
2014 |
2015 |
| 01.янв | 1830648 | 1525540 | 1220432 | 915324 | 610216 | 305108 |
| 01.апр | 1754371 | 1449263 | 1144155 | 839047 | 533939 | 228831 |
| 01.июл | 1678094 | 1372986 | 1067878 | 762770 | 457662 | 152554 |
| 01.окт | 1601817 | 1296709 | 991601 | 686493 | 381385 | 76277 |
| 01.янв | 1525540 | 1220432 | 915324 | 610216 | 305108 | 0 |
|
Налоговая база |
1678094 |
1372986 |
1067878 |
762770 |
457662 |
152554 |
|
Налог |
36918 |
30206 |
23493 |
16781 |
10069 |
3356 |
Составим план денежных потоков и прибылей, возникающих в результате реализации проекта в таблице на основе представленных выше данных.
Таблица №2.1.4. План движения денежных средств
|
Показатель |
Значение показателя, руб. |
||||||
|
2009 |
2010 |
2011 |
2012 |
2013 |
2014 |
2015 |
|
|
Первоначальные инвестиции |
2500000 | ||||||
|
Выручка от реализации |
13179275 | 13179275 | 13179275 | 13179275 | 13179275 | 13179275 | |
|
Затраты без амортизации, в т.ч. |
11449207 | 11442495 | 11435783 | 10779070 | 10772358 | 10765646 | |
|
– себестоимость товаров |
9707729 | 9707729 | 9707729 | 9707729 | 9707729 | 9707729 | |
|
-оплата труда с отчислениями |
293544 | 293544 | 293544 | 293544 | 293544 | 293544 | |
|
-страхование автомобиля по автокаско |
84804 | 84804 | 84804 | 84804 | 84804 | 84804 | |
|
– ОСАГО |
4212 | 4212 | 4212 | 4212 | 4212 | 4212 | |
|
– страхование грузов |
272000 | 272000 | 272000 | 272000 | 272000 | 272000 | |
|
– расход ГСМ |
340000 | 340000 | 340000 | 340000 | 340000 | 340000 | |
|
– текущий ремонт |
30000 | 30000 | 30000 | 30000 | 30000 | 30000 | |
|
– выплата процентов |
-650000 | -650000 | -650000 | ||||
|
– непредвиденные расходы |
30000 | 30000 | 30000 | 30000 | 30000 | 30000 | |
|
– налог на иммущество |
36918 | 30206 | 23493 | 16781 | 10069 | 3356 | |
|
Амортизация |
305108 | 305108 | 305108 | 305108 | 305108 | 305108 | |
|
Валовая Прибыль |
1424960 | 1431672 | 1438385 | 2095097 | 2101809 | 2108522 | |
|
Налог на прибыль |
341990 | 343601 | 345212 | 502823 | 504434 | 506045 | |
|
Получение(выплата) кредита |
2500000 | -2500000 | |||||
|
Ликвидационная стоимость |
375597 | ||||||
|
Денежный поток по текущей и инвестиционной деятельности |
-2500000 | 1388077 | 1393179 | 1398280 | 1897381 | 1902483 | 2283181 |
|
Денежный поток |
0 | 1388077 | 1393179 | -1101720 | 1897381 | 1902483 | 2283181 |
Таким образом, денежный поток положителен во все годы осуществления проекта, кроме 2011 года – года выплат кредита. Накопленный денежный поток к концу срока реализации проекта составит 7762581 рублей, что свидетельствует о финансовой состоятельности проекта. Отметим, что денежные потоки являются исходными данными для расчета и анализа эффективности инвестиционного проекта.
2.4 Оценка экономической эффективности методом расчета чистой приведенной стоимости (NPV)
Методом, наиболее полноценно учитывающим неравноценность разновременных финансовых потоков, базирующимся на концепции потока наличности, а также позволяющим сравнивать различные по времени варианты реализации проекта является метод оценки проектов по критерию чистой приведённой стоимости. Его целесообразно применять, прежде всего, при оценке проектов, предусматривающих крупные денежные вложения.
Значение чистого потока денежных средств за время жизни проекта, приведенное в сопоставимый вид в соответствии с фактором времени, есть показатель, называемый чистой приведенной стоимостью проекта (NPV–Net Present Value). В общем виде формула расчета выглядит следующим образом:


NPV=
CFt - объем генерируемых проектом денежных средств в периоде t
r – ставка дисконтирования
n – продолжительность периода действия проекта в годах
С0 – первоначальные инвестиционные затраты
О степени эффективности вложения средств в данный проект говорит полученная величина NPV.
Очевидно, что если:
NPV > 0, то проект следует принять;
NPV < 0, то проект следует отвергнуть;
NPV = 0, то проект ни прибыльный, ни убыточный.
Иными словами, критерий приемлемости таков: проект будет принят, если текущая стоимость притоков денежных средств превышает текущую стоимость их оттоков.
Преимущества данного метода:
– учитывает временную ценность денег (фактор времени);
– даёт стоимостное выражение приращения (уменьшения) капитала, что позволяет оценивать не только отдельные проекты, но и их комбинации (свойство аддитивности).
Недостатки метода:
– при сравнении инвестиционных проектов с разными по объёмам инвестициям можно сделать неверный выбор.
– NPV не учитывает период возврата вложенных средств, поэтому его расчет следует дополнять другими показателями
– NPV в явном виде не показывает, какими инвестиционными усилиями достигнут результат.
Расчет NPV проведем в таблице №2.2.1.
Таблица №2.2.1. Расчет NPV
|
2009 |
2010 |
2011 |
2012 |
2013 |
2014 |
|
| Денежные потоки проекта | 1388077 | 1393179 | -1101720 | 1897381 | 1902483 | 2283181 |
| Коэффициент дисконтирования 1/(1+r) t | 0,8 | 0,64 | 0,512 | 0,409 | 0,328 | 0,262 |
| Дисконтированные потоки | 1110462 | 891635 | -564081 | 776029 | 624015 | 6598193 |
| Чистый денежный поток NPV | 3436253 | |||||
Чистый дисконтированный доход (NPV) представляет собой оценку сегодняшней стоимости потока будущих доходов. Это величина положительна и составляет 3436253 руб. Следовательно, выполняется необходимое условие эффективности проекта (NPV>0), означающее превышение приведенных результатов над приведенными затратами. Таким образом, в результате реализации проекта ценность фирмы возрастает, а проект считается приемлемым.
Оценка экономической эффективности методом расчета рентабельности инвестиций PI
Индекс рентабельности PI показывает какая величины современного денежного потока приходится на единицу предполагаемых первоначальных затрат.
PI = ∑CFt/(1+r)t
C0
Или в обобщенном виде:
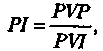
PVP (Present Value of Payments) – дисконтированный положительный поток денежных средств (от операционной и инвестиционной деятельности);
PVI (Present Value of Investment) – дисконтированная стоимость инвестиционных затрат.
Если:
PI > 1, то проект следует принять;
PI < 1, то проект следует отвергнуть;
PI = 1, то проект ни прибыльный, ни убыточный.
В отличие от чистого приведенного эффекта индекс доходности инвестиций является относительным показателем.
Таблица №2.3.1
|
Потоки денежных средств |
||||||||
|
2009 |
2010 |
2011 |
2012 |
2013 |
2014 |
2015 |
PVP при r=25% | PI |
| -2500000 | 1388077 | 1393179 | 1398280 | 1897381 | 1902483 | 2283181 | 3436253 | 1,375 |
PVP равно 3436253 рублей – рассчитано как сумма денежных потоков проекта без учета потоков по финансовой деятельности (получение и выплата кредита)
PVI равно 2500000 рублей – первоначальные инвестиции
Тогда PI = 3436253 / 2500000 = 1,375
Значение показателя оказалось больше 1 следовательно стоимость денежных потоков проекта превышает инвестиции.
Оценка экономической эффективности методом внутренней нормы доходности IRR
На практике внутренняя норма прибыли представляет такую ставку дисконта, при которой эффект от инвестиций, т.е. чистая настоящая стоимость (NPV), равен нулю. Иначе говоря, приведенная стоимость будущих денежных потоков равна приведенным капитальным затратам. Это означает, что предполагается полная капитализация полученных чистых доходов, т.е. все образующиеся свободные денежные средства должны быть реинвестированы либо направлены на погашение внешней задолженности. В общем виде, когда инвестиции и отдача от них задаются в виде потока платежей, IRR определяется как решение следующего уравнения:
∑CFt/(1+IRR)t – C0 = 0
Существуют и другие трактовки определения внутренней нормы прибыли. С одной стороны, показатель IRR определяет максимальную ставку платы за привлеченные источники финансирования, при котором проект остается безубыточным. С другой стороны, его можно рассматривать как минимальный гарантированный уровень прибыльности инвестиционных затрат. Если IRR превышает среднюю стоимость капитала в данной отрасли с учетом инвестиционного риска конкретного проекта, то данный проект может быть рекомендован к реализации.
Внутренняя норма прибыли находится обычно методом итерационного подбора значений ставки сравнения (дисконта) при вычислении показателя чистой текущей стоимости проекта. Однако этот процесс является трудоемким и сопряжен с ошибками. Поэтому для расчетов внутренней нормы прибыли используют специальные финансовые калькуляторы. Кроме того, все деловые пакеты программ для персональных калькуляторов содержат встроенную функцию для расчета IRR
Алгоритм определения IRR методом подбора можно представить в следующем виде:
Выбираются два значения нормы дисконта и рассчитываются NPV, при одном значении NPV должно быть ниже нуля, а при другом – выше нуля; значения коэффициентов и самих NPV подставляются в следующую формулу (известную еще как интерполяция):
IRR = rн + (rв – rн)∙NPV+/(NPV+ - NPV-), где
rн - – норма дисконта, при которой показатель NPV положителен
NPV+ - величина положительного NPV
rв – норма дисконта, при которой показатель NPV отрицателен
NPV- - величина отрицательного NPV
rн = 25%
rв = 27,5%
IRR = 0,2885 (28,85%)
Выбранная для расчетов ставка дисконтирования равна 25%. Таким образом, IRR › r и, следовательно, проект эффективен. Разность между IRR и r представляет собой возможность увеличения стоимости капитала привлекаемого для реализации проекта.
Оценка экономической эффективности методом расчета срока окупаемости PP
Срок окупаемости – еще один показатель в группе простых методов оценки эффективности. С помощью этого показателя рассчитывается период, в течение которого проект будет работать «на себя», т.е. весь объем генерируемых проектом денежных средств, куда входят суммы прибыли и амортизации, направляется на возврат первоначально инвестированного капитала.
Расчет периода окупаемости может осуществляться путем постепенного, шаг за шагом вычитания суммы амортизационных отчислений и чистой прибыли за очередной интервал (как правило, за год) планирования из общего объема капитальных затрат. Интервал, за который остаток нивелируется или становится отрицательным, и является тем самым периодом окупаемости. Если таковой результат не достигнут, значит, срок окупаемости превышает установленный срок жизни проекта.
Использование простых методов, таких, как расчет срока окупаемости, оправдано сточки зрения относительной дешевизны расчетов и простоты вычислений. Главный же недостаток простых методов оценки эффективности инвестиций – игнорирование факта неравноценности одинаковых денежных потоков (сумм поступлений или платежей) во времени. В реальной жизни осознание и учет этого фактора имеют очень важное значение для верной оценки проектов, требующих долгосрочного вложения капитала. Очевидно, что ценность суммы денежных средств в настоящий момент будет выше ценности равной суммы денежных средств в будущем. Чтобы преодолеть этот недостаток рассчитаем простой и дисконтированный срок окупаемости в таблице.
Таблица №2.5.1
|
Год |
Поступление |
Накопленные поступления |
Дисконтированные поступления |
Накопленные дисконтированные поступления |
| 2009 | -2500000 | -2500000 | -2500000 | -2500000 |
| 2010 | 1388077 | -1111923 | 1110461,61 | -1377187 |
| 2011 | 1393179 | 281256 | 891634. 56 | -465609 |
| 2012 | 1398280 | 1679536 | 715919.36 | 274466 |
| 2013 | 1897381 | 3576917 | 776028.83 | 1086790 |
| 2014 | 1902483 | 5479400 | 624014.42 | 1745644 |
| 2015 | 2283181 | 7762581 | 598193.42 | 2385235 |
Простой срок окупаемости равен: -1111923/1393179*12 ≈ 10 То есть срок окупаемости равен 1 год и 10 месяцев.
Дисконтированный срок окупаемости равен: -465609/740074*12 ≈ 8 Срок окупаемости равен 2 года и 8 месяцев. Таким образом, после этого срока проект полностью окупит вложенные в него первоначальные затраты.
Оценка экономической эффективности методом бухгалтерской нормы доходности ARR
Метод основан на использовании бухгалтерского показателя прибыль. Показатель определяется отношением средней величины прибыли к средней величине инвестиций. Экономически смысл простой нормы прибыли заключается в оценке того, какая часть инвестиционных затрат возмещается (возвращается) в виде прибыли в течение одного интервала планирования. При сравнении расчетной величины простой нормы прибыли (бухгалтерской нормы доходности) с минимальным или средним уровнем доходности инвестор может сделать предварительные выводы о целесообразности данной инвестиции. Кроме того, на этом этапе возможна и примерная оценка срока окупаемости данного проекта.
ARR может использоваться в двух вариантах – в зависимости от определения вложенного капитала. То есть она может включать в себя либо первоначальный вложенный капитал, либо средний вложенный капитал в течение срока службы инвестиций.
Метод ARR имеет следующие достоинства:
– простота и очевидность расчетов
– удобство использования в системе материального поощрения
– связь с показателями бухгалтерского учета
Недостатки метода:
– метод использует балансовую прибыль. Существуем множество путей вычисления балансовой прибыли, что дает возможность манипулировать показателем ARR
– не учитывается временной аспект стоимости денег.
Расчет бухгалтерской нормы прибыли проведем на основании первоначально вложенного капитала. Формула будет иметь вид:
 ARR=
(сумма годовых
доходов)/n
лет
Первоначальные затраты
В качестве годовых доходов используем величину чистой прибыли, так как она лучше характеризует ту выгоду, которую получают владельцы предприятия и инвесторы.
Таблица №2.6.1
|
2009 |
2010 |
2011 |
2012 |
2013 |
2014 |
|
| Валовая прибыль | 1424960 | 1431672 | 1438385 | 2095097 | 2101809 | 2108522 |
| Налог на прибыль | 341990 | 343601 | 345212 | 502823 | 504434 | 506045 |
| Чистая прибыль | 1082970 | 1088071 | 1093173 | 1592274 | 1597375 | 1978074 |
| Среднегодовая прибыль | 1686387,4 |
|||||
| Первоначальные затраты | 2500000 | |||||
ARR= 1686387.4 / 2500000 = 0,6746
или 67,46%
Приняв за базу сравнения показателя ARR рентабельность активов проект можно считать приемлемым, так как его значение значительно превышает рентабельность активов.
Анализ чувствительности.
Если доход увеличится на 5%
NPV = 1 106 686
Если доход увеличится на 10%
NPV = 2 135804,516
Если доход уменшится на 5%
NPV= 764 439,585
Если доход уменшится на 10%
NPV = 292 626,976
Таким образом, можно сделать вывод, что в случае уменьшения дохода более 10% чистая приведенная стоимость проекта будет меньше 0, и его реализация будет не эффективной.
Заключение
В рамках курсовой работы был рассмотрен инвестиционный проект по приобретению основного средства – грузового автомобиля рефрижератора, что позволило бы увеличить поставки основных видов продукции.
По данным финансовой (бухгалтерской) отчетности ООО «Балтрыба» был проведен финансовый анализ организации, который показал необходимость привлечения долгосрочных банковских кредитов для реализации инвестиционного проекта, а также определена сумма необходимых инвестиций. Необходимость использования кредитных средств обусловлена недостаточностью собственных средств организации.
Оценка проекта методом чистой приведенной стоимости показала экономическую эффективность проекта, поскольку величина планируемых поступлений превысила величину необходимых затрат.
Расчет относительного показателя эффективности инвестиций PI также показал превышение денежных притоков над величиной инвестиционных расходов.
Величина показателя IRR проекта превысила рассчитанную ставку дисконтирования. Таким образом, внутренняя норма доходности существенно превышает стоимость капитала привлекаемого организацией, что позволяет рекомендовать данный проект к реализации.
Срок, по истечении которого, организация планирует окупить первоначальные затраты и получать прибыль от проекта составит 2 года и 8 месяцев.
Метод бухгалтерской нормы доходности также показал эффективность проекта, поскольку его величина значительно превысила рентабельность активов, взятую за базу сравнения.
Список использованной литературы
Бирман Г., Шмидт С. Экономический анализ инвестиционных проектов: Пер. англ. / Под ред. Л.П. Белых. – М: Банки и биржи, ЮНИТИ, 1997. – 425 с.
Богатин Ю.В. Инвестиционный анализ: Учеб. пособие для вузов. – М.: ЮНИТИ – Дана, 2001. – 415 с.
Бригхем Ю., Гапенски Л. Финансовый менеджмент: Полный курс. В 2-х т.: Пер. а англ. / Под ред. В.В. Ковалева. – СПб.: Экономическая школа, 2002. – 159 с.
Виленский П.Л., Лившиц В.Н., Орлова Е.Р., Смоляк С.А. Оценка эффективности инвестиционных проектов. Теория и практика. – М.: Дело, 2002. – 456 с.
Вахрин П.И. Организация финансового инвестирования – М., 2000 г. – 352 с.