Инфляция и ее влияние на денежное обращение
Также на основе формулы Лайспереса в стране рассчитывается сводный индекс цен предприятий-производителей на промышленную продукцию в целом и по отдельным группам производимых промышленностью товаров.
С 1996 г. В России введено ежеквартальное исчисление дефлятора ВВП. Дефлятор – индекс цен, используемый для определения реального объема ВВП и соответствующий корректировки экономической политики. Дефлятор ВВП равен отношению номинального ВВП (исчисленного в текущих ценах) к реальному (в неизменных ценах) в текущем периоде:
ВВП ном
Дефлятор ВВП = ——————
ВВП реал
В качестве косвенного показателя уровня инфляции используются данные об отношении товарных запасов к сумме денежных вкладов населения. Сокращение запасов и рост вкладов свидетельствует о повышении степени инфляционного напряжения.
2. ПРИЧИНЫ ИНФЛЯЦИИ
Высокая инфляция серьезная проблема для экономики России на протяжении всего периода реформ. Инфляция представляет собой многофакторное явление, которое проявляется в росте общего уровня цен и в обесценении денежных знаков по отношению к реальным активам. Однако не всякое изменение цен является инфляцией. Оно может быть вызвано улучшением качества товаров, условий внешней торговли, другими факторами. Инфляция социально-экономическое явление, которое порождено диспропорциями воспроизводства в различных сферах рыночного хозяйства. Одновременно, инфляция - одна из наиболее острых проблем современного развития экономики практически во всех странах мира. К важнейшим инфляционным причинам роста цен можно отнести следующие:
1.
Диспропорциональность
- дефицит государственного
бюджета. Часто
этот дефицит
покрывается
за счет использования
"печатного
станка", что
приводит к
увеличению
денежной массы
и как следствие
- инфляции.
2.
Инфляционно
опасные инвестиции
- преимущественно
милитаризация
экономики.
Военные ассигнования
ведут к созданию
дополнительного
платежеспособного
спроса, а как
следствие -
увеличению
денежной массы.
3.
Отсутствие
чистого свободного
рынка и совершенной
конкуренции
как его части.
Современный
рынок в значительной
степени олигополистичен.
Поскольку
олигополист
заинтересован
в сокращении
производства
и предложении
товаров создается
дефицит, используемый
им для поддержания
или поднятия
цены на товар.
4. Импортируемая инфляция, роль которой возрастает с ростом открытости экономики и вовлечения ее в мирохозяйственные связи той или страны. Возможности для борьбы у государства довольно ограничены.
5. Инфляционные ожидания возникновение у инфляции самоподдерживающегося характера. Население и хозяйствующие субъекты привыкают к постоянному повышению уровня цен. Население требует повышения заработной платы и запасается товарами впрок, ожидая их скорое подорожание. Производители же опасаются повышения цен со стороны своих поставщиков, одновременно закладывая, в цену своих товаров прогнозируемый ими рост цен на комплектующие, и раскачивают тем самым маховик инфляции.
Различают "скрытую" и "подавленную" инфляцию. Открытая инфляция присуща странам с рыночной экономикой, где взаимодействие спроса и предложения способствует открытому росту цен в результате падения покупательной способности денежной единицы. Подавленная инфляция присуща экономике с административным контролем над ценами и доходами. В такой ситуации инфляция принимает "подпольный" характер: внешне цены стабильны, но поскольку масса фактически возросла, избыток денег трансформируется в товарный дефицит. Излишек денег выглядит как недостаток товаров, кажется, что решение проблемы связано с ростом производства. Однако постоянно избыточная эмиссия не может быть компенсирована неуспевающим за ней производством. Следовательно, в условиях подавленной инфляции товарный дефицит есть внешнее выражение обыкновенной инфляции. Таким образом, при подавленной инфляции только часть денежных знаков является деньгами, другая же неотоваренная превращается в лжеденьги.
3. ПОСЛЕДСТВИЯ ИНФЛЯЦИИ
3.1. Влияние инфляции на перераспределение дохода
Мы уже знаем о разрушительном и опасном воздействии гиперинфляции на экономику, однако и относительно небольшие темпы ее роста приводят к существенным социально-экономическим последствиям. Особенно значительное влияние инфляция оказывает на распределения дохода и накопления, на экономический рост и платежный баланс страны.
Вместе с ростом цен повышаются абсолютные размеры получаемого дохода. Например, в 1990 г. Номинальная средняя заработная плата в нашей стране составляла 160-180 рублей, а в конце 1997 г. – около миллиона рублей. Произошел рост номинального дохода, реальный же доход сократился.
Номинальный доход – это то количество денег, которые получает человек в виде заработной платы, пенсий и т. д.
Реальный доход – это то количество товаров и услуг, которые можно приобрести за номинальный доход.
Так как различные социальные группы достигают критической точки инфляции не одновременно, то первыми несут потери от снижения доходов лица, имеющие фиксированные доходы – пенсии, стипендии, пособия и т.д. Эти виды дохода начинают обесцениваться уже на ранних стадиях инфляционного процесса.
На следующей стадии обесценивание затрагивает заработные платы, которые растут медленнее, чем цена. В результате сокращается мотивация к труду. Рабочая сила, пытаясь сохранить прежний уровень жизни, перемещается в более доходные сектора экономики, а происходящее в результате сокращение реального производства стимулирует дальнейший рост цен.
На этой же стадии инфляции практически одновременно с наемными работниками критической точки достигают мелкие и средние фирмы, уступающие крупным фирмам в качестве оборудования, в применяемых технологиях, организации труда и т.д. Для того чтобы снизить потери от инфляции, эти фирмы вынуждены наращивать запасы сырья и материалов «впрок», а растущие цены постепенно «съедают» оборотные средства предприятий. Происходит материализация денежных средств, то есть капитал перетекает из денежной формы в товарную.
На следующей стадии развития инфляции критической точки достигает и государство. Если перед этим растущие в абсолютном размере налоговые поступления обеспечивали расходную часть бюджета, то теперь, чтобы финансировать увеличивающиеся расходы, государство вынуждено прибегнуть к эмиссии денег. Дополнительная денежная эмиссия позволяет государству осуществлять необходимые платежи, но возрастающая денежная масса увеличивает темпы инфляции. Государство вынуждено осуществлять дальнейшую эмиссию, раскручивая инфляционную спираль.
3.2 Влияние инфляции на накопления
Инфляция сокращает накопления. Обесценение идет одновременно по двум направлениям: уменьшение реального денежного капитала и снижение его доходности. Обесценение вкладов на ранних стадиях инфляции не значительно, однако чем выше инфляция, тем меньше товаров и услуг можно приобрести на деньги, находящиеся на вкладе.
Доходность сбережений сохраняется до тех пор, пока ставка процента по вкладам выше темпа роста цен. Сбережения приносят доход, который постепенно становиться все меньше. Если ставка процента становиться отрицательной, то есть меньше темпа роста цен, сбережения утрачивают смысл. Чем выше уровень инфляции, тем сильнее «бегство от денег», которое, в свою очередь, усиливает рост цен.
При развитии инфляции вкладчики вынуждены искать средства защиты своих сбережений в виде покупки высокодоходных ценных бумаг, иностранной валюты или материальных ценностей – потребительских товаров длительного пользования, драгоценностей, антиквариата, предметов искусства, недвижимости и так далее. Очевидно, что не все могут приобретать драгоценности и антиквариат. Большая часть вынуждена уменьшить сбережения, обеспечив ими финансирование текущего потребления. Оставшиеся средства направляются на покупку валюты. В результате инфляции накопления перераспределяются в пользу социальных групп, которые имеют высокий доход, растущий вместе с ростом цен. Сами накопления принимают товарно-материальную форму.
Вместе с изменением структуры накоплений происходит и изменение структуры кредита. Инфляция делает предоставление средств в кредит не выгодным для кредитора и выгодным для должника. Рос цен, сокращает долю долгосрочных, а затем и среднесрочных кредитов. Сокращение сбережений сопровождается сокращением инвестиций. Осуществлять долгосрочные вложения становиться рискованным. Меняется структура инвестиций: постепенно они перемещаются из сферы производства в сферу торговли, а также на финансовые рынки. Снижение уровня инвестиций в свою очередь приводит к старению оборудования и росту издержек, «подогревая» таким образом, инфляцию.
3.3 Влияние инфляции на экономический рост
Как уже говорилось, высокая инфляция разрушительно действует на экономику. А как влияет на экономический рост небольшой рост цен? По этому поводу существуют несколько точек зрения.
Кейнсианская теория и ее последователи считают, что слабая инфляция стимулирует экономическое развитие. Предположим, что равновесный объем производства при уровне цен R1 находится в точке Q 1 (см. рис. 1).
Экономика использует имеющиеся трудовые и материальные ресурсы не полностью. Если уровень цен повысится до P 2, то это вызовет рост доходов и совокупный спрос AD 1 переместится в положение AD 2. Рост цен обусловит перераспределение денежного дохода в пользу социальных групп, обладающих большей предельной склонностью к сбережению, что будет стимулировать увеличение инвестиций. Медленное постоянное повышение цен обеспечивает фирмам получение дополнительной прибыли, и они будут заинтересованы в осуществлении инвестиций и расширении производства.
Этот процесс будет продолжаться до тех пор, пока в экономике будут существовать неиспользованные ресурсы, а рост цен будет относительно небольшим.
В отличие от последователей Кейнса, представители различных направлений неоклассической теории считают, что даже слабая инфляция негативно влияет на экономическое развитие. Во-первых, рост цен приведет к тому, что сначала вкладчики замедлят темпы роста вкладов, а затем станут уменьшать их, перемещая средства в сферу потребления. Во-вторых, рост цен тормозит инвестиционный процесс. Перспектива сбыта продукции в условиях роста цен становиться неопределенной, и расширение производства в такой ситуации становиться рискованным и даже бессмысленным.
Следует отметить, что истинность той или другой точки зрения эмпирически не подтверждена. Можно признать, что при уровне инфляции до 5% в год происходит экономический рост. Инфляция выше этого уровня влияет на экономику негативно.
3.4 Влияние инфляции на платежный баланс
Еще одним негативным последствием инфляции является ухудшение платежного баланса страны или чистого экспорта X n, который представляет собой разницу между импортом и экспортом.
Предположим, что существует ряд стан, торгующих друг с другом и у которых объем экспорта равняется объему импорта (X n = 0). Если в какой то из этих стан начнется постепенный постоянный рост цен, то экспорт из этой страны станет сокращаться, а импорт - расти. Платежный баланс становиться отрицательным. Если такая ситуация будет развиваться дальше, то эта страна для покрытия дефицита должна либо использовать свои золотовалютные резервы, либо девальвировать национальную валюту. Использование золотовалютных резервов не может продолжаться достаточно долго из-за их ограниченной величины. Девальвация национальной валюты на первом этапе позволит сохранить экспортно-импортные пропорции платежного баланса и даже несколько усилит конкурентоспособность отечественных товаров за рубежом. Однако снижение курса национальной валюты приведет через некоторое время к диспропорциям в экономике, так как преимущество получат отрасли, ориентированные на производство экспортной продукции, а отрасли, потребляющие импортные товары, окажутся в упадке. Кроме того, девальвация национальной валюты создаст проблему погашения иностранных кредитов, так как для возврата единицы иностранной валюты будет требоваться большее количество единиц национальной валюты.
4. ВЫБОР КУРСА АНТИИНФЛЯЦИОННОЙ ПОЛИТИКИ
Для
регулирования
денежной массы
и уровня инфляции
активно используются
такие инструменты
кредитно-денежной
политики, как
норма обязательных
резервов, уровень
процентной
ставки ЦБ, объемы
рефинансирования
коммерческих
банков, операции
на открытом
рынке. Международный
опыт показывает,
что даже незначительные
колебания
обязательной
нормы банковских
кредитов ведут
к существенным
изменениям
в размерах
предложения
денег. Поэтому
для простой
корректировки
предложения
денег норму
банковских
резервов, как
правило, не
меняют. Ее используют
лишь в крайних
случаях. Чрезмерное
повышение
резервных
отчислений
чревато снижением
деловой активности,
невозможностью
для банков
эффективно
использовать
привлеченные
ресурсы, что
в свою очередь
является тормозом
развития банковской
системы и одной
из предпосылок
кризиса всей
банковской
системы.
Эффективным
инструментом
регулирования
денежной массы
в обращении
является политика
процентной
ставки, под
которую ЦБ
предоставляет
кредиты коммерческим
банкам. В мировой
практике учетная
ставка, с точки
зрения комбанков,
- это издержки
избыточных
резервов. Поэтому,
когда национальный
банк ее снижает,
он поощряет
комбанки к
получению ссуд.
Соответственно,
кредиты, выдаваемые
комбанками
за счет этих
ссуд, увеличивают
предложение
денег. Повышая,
учетную ставку
ЦБ меньше стимулирует
комбанки к
получению ссуд,
что уменьшает
объем выдаваемых
банками кредитов,
т.е. предложение
денег.
В случае достаточно низкой инфляции понижение процентной ставки может использоваться в целях стимулирования роста денежной массы в экономике, что приводит к ее оживлению, способствует переориентации инвестиционных потоков с государственных бумаг на фондовый рынок. Особое место в процессе регулирования количества денег в обращении отводится операциям на открытом рынке. Эти операции предполагают, с одной стороны, покупку и продажу государственных облигации Центральным банком, с другой стороны - коммерческими банками, финансовыми компаниями и населением. Покупая, или продавая государственные облигации ЦБ либо привлекает резервы в банковскую систему, либо изымает их оттуда. Гособлигации выпускаются для оплаты расходов государства, не покрываемых за счет поступления налогов. Определенное влияние на инфляционные процессы имеет и психологический фактор. 1
Последствия инфляции многообразны, противоречивы и заключаются в следующем. Она приводит к перераспределению национального дохода и богатства между различными группами общества, экономическими и социальными институтами произвольным и неподдающимся прогнозированию образом. Средства перераспределяются от частного сектора к государству. Дефицит государственного бюджета, являющийся одним из факторов инфляции, покрывается через инфляционный налог. Другой канал перераспределения доходов в пользу государства возникает из монопольного права печатать деньги. Разница между суммой номиналов дополнительно выпущенных банкнот и затратами на их печатание называется сеньоражем. Он равен количеству реальных ресурсов, которое может получить государство взамен на напечатанные деньги. Лица, имеющие фиксированные доходы, несут потери от инфляции в результате снижения реальных доходов. Владельцы реальных активов (недвижимости, антиквариата, драгоценностей и т.д.) наиболее защищены от инфляции, поскольку рост цен на эти товары обгоняет общий уровень инфляции в стране. При неизменной процентной ставке в результате неожиданной инфляции всегда проигрывают кредиторы и выигрывают заемщики. Пытаясь уменьшить потери, банки повышают ставку ссудного процента. Это в свою очередь снижает объем инвестиций в производство. Также уменьшается политическая стабильность общества, возрастает социальная напряженность. Высокая инфляция содействует переходу к новой структуре общества.
Также относительно более высокие темпы роста цен в "открытом" секторе экономике приводят к снижению конкурентоспособности национальных товаров. Результатом будет увеличение импорта и уменьшение экспорта рост безработицы и разорение товаропроизводителей. Возрастает спрос на более стабильную иностранную валюту. Увеличиваются капиталов за границу, спекуляции на валютном рынке, что в свою очередь ускоряет рост цен. Снижается реальная стоимость сбережений, накопленных в денежной форме, повышается спрос на реальные активы. В результате цены на эти товары растут быстрее. Также уменьшаются реальные доходы госбюджета - возрастает бюджетный дефицит и госдолг. В условиях стагфляции высокий уровень инфляции сочетается с большой безработицей.
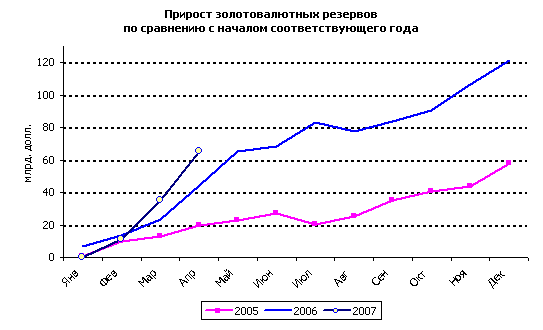
По состоянию на 1 мая 2007 золотовалютные резервы РФ были зафиксированы на уровне 369,1 млрд. долларов. За четыре первых месяца текущего года суммарный прирост составил 65,4 млрд. долларов. Для сравнения за тот же период прошлого года резервы увеличились на 44,2 млрд., а за весь 2006 год – на 121,7 млрд. долларов. Прогнозы относительно динамики резервов в 2007 году изначально характеризовались широким разбросом: в зависимости от внешнеэкономической конъюнктуры их прирост оценивался от 48 до 143 млрд. долларов. Ещё недавно, анализируя перспективы текущего года, официальные представители денежных властей и эксперты склонны были придерживаться середины обозначенного интервала, предполагая некоторое снижение по сравнению с 2006 годом чистого притока капитала (в силу определенного усиления политической нестабильности в преддверие президентских выборов 2008 года и в результате повышения ставок на рынке капитала). Однако, приведенные выше данные, характеризующие первый квартал, заставляют предположить, что приток валюты по счету движения капитала и соответственно рост резервов, могут оказаться скорее ближе к верхней границе. Отрицательным последствием развития ситуации по этому сценарию может стать неконтролируемый рост денежного предложения, на что уже указывают текущие показатели, и что, естественно, затруднит реализацию антиинфляционной политики.
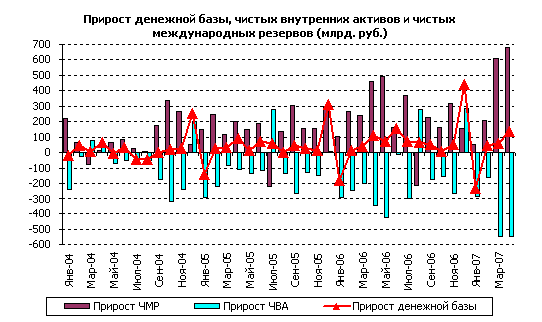
Изменение Чистых международных резервов (ЧМР) в составе денежной базы в узком определении характеризовалось в апреле ростом на 681 млрд. рублей (25,9 млрд. долларов) 18. Объём Чистых внутренних активов (ЧВА), напротив, сократился, причём также довольно существенно, на 542 млрд. рублей, нейтрализовав порядка 80% прироста ЧМР.
18Различия в динамике двух показателей (ЧМР и золотовалютных резервов) обусловлены различиями в методологии учета валютных активов.
Объем ЧМР рассчитывается, исходя из фиксированного курса рубля к доллару на конец предыдущего года (в данном случае 28,7825 рублей за доллар) и фиксированных кросс-курсов. Международные резервные активы, информацию об изменении которых на еженедельной основе публикует Банк России, учитываются по текущим курсам и, таким образом, подвержены влиянию изменяющихся курсовых соотношений. Так, ослабление (усиление) европейской валюты на мировом рынке FOREX, ведет к переоценке части резервов номинированных в евро по более низкому (высокому) курсу, что находит отражение в динамике показателя в целом.
Бюджетная система и Центральный банк внесли примерно равный вклад в снижение ЧМР. Динамика Чистого кредита расширенному правительству была типичной для последнего времени. В составе указанного агрегата наиболее существенные изменения были связаны с движением средств Стабилизационного фонда. Конвертация текущих поступлений обусловила рост ЧМР правительства, и соответственно снижение рублёвого эквивалента. Кроме того, по итогам апреля было зафиксировано увеличение рублевых остатков на счетах федерального бюджета в Банке России, по всей видимости, за счёт средств, подлежащих последующей конвертации и перечислению в Стабилизационный фонд. Рост рублёвых остатков на счетах в Банке России местных органов власти составил порядка 65 млрд. рублей. По итогам первых четырёх месяцев 2007 года снижение ЧВА оценивается в 1538 млрд. рублей. Для сравнения, показатель, характеризующий соответствующий период 2006 года, был равен 1083 млрд. рублей.
После снижения на 464 млрд. рублей в марте в апреле Чистый кредит коммерческим банкам со стороны Банка России сократился ещё на 241 млрд. рублей. В отличие от марта, когда рост задолженности Центрального банка был зафиксирован по всем основным составляющим данного агрегата, в апреле ситуация оказалась принципиально иной. Так, объем корсчетов кредитных организаций в Банке России снизился на 107 млрд. рублей и вернулся на привычный уровень. После резкого сразу на 130 млрд. рублей увеличения объёма рынка ОБР в марте (которое практически в полной мере было обеспечено Сбербанком, разместившим в эти бумаги около 125 млрд. рублей), в апреле прирост составил лишь 15 млрд. рублей. При этом до рекордной отметки в 578,5 млрд. рублей по состоянию на конец апреля увеличились депозиты коммерческих банков в Банке России, главным образом за счёт средств Сбербанка и Внешторгбанка, полученных по итогам эмиссии акций, и средств, вырученных Газпромбанком (являющимся держателем счетов компании) на аукционах по ЮКОСу.
В сумме за четыре первых месяца текущего года объем чистого кредита банковской системе сократился на 487 млрд. рублей. Для сравнения, показатель за аналогичный период 2006 года был положительным на уровне 64 млрд. рублей.
Динамика денежно-кредитных показателей
В апреле денежная база выросла на 4,5%. Ускорение роста денежных агрегатов во втором квартале является типичным и наблюдается из года в год. Можно добавить, что увеличение агрегата в апреле прошлого года было ещё более выраженным, 5,2%. Тем не менее, суммарный с начала текущего года прирост денежной базы опережает прошлогодний показатель и составляет 0,4%. Для сравнения, по состоянию на 1 мая 2006 года объём денежной массы был ниже уровня начала года на 0,6%.
В пользу сравнительно быстрого роста денежной базы в настоящий период свидетельствуют масштабные операции Центрального банка на валютном рынке и резкое увеличение объема золотовалютных резервов, обусловленные, в свою очередь, с одной стороны, сохраняющейся благоприятной ситуацией на основных экспортных рынках России, с другой, улучшением инвестиционного климата и увеличением притока иностранного капитала, и наконец, активно происходящим на фоне резкого падения курса доллара на мировом рынке и на российском процессом дедолларизации внутри страны.
Ключевую роль в решении проблемы стерилизации избыточной ликвидности по-прежнему играет Стабилизационный фонд. Однако, последний нейтрализует лишь рост денег в экономике, формирующийся под влиянием высоких цен на нефть и нефтепродукты. Увеличение денежного предложения, связанное с притоком иностранной валюты по каналу капитальных операций, в рамках механизма Стабилизационного фонда никак не регулируются. Эту функцию должен выполнять Центральный банк, однако эффективных инструментов регулирования ликвидности денежного рынка в распоряжении последнего на сегодняшний день просто нет.
Основным механизмом абсорбирования ликвидности по-прежнему остаются депозитные операции, мало приспособленные к решению проблемы стерилизации на сколько-нибудь длительном отрезке времени. Проводимое Центральным банком с начала прошлого года повышение ставок по депозитным операциям, безусловно, повысило привлекательность этого инструмента, однако, не привело ни к каким значимым подвижкам во временной структуре. Львиную долю депозитов по-прежнему составляют средства, размещенные банками overnight и на 1 неделю. В очередной раз ставки по депозитным операциям были повышены 2 апреля, и доведены до 2,5% годовых для операций "том-некст", "спот-некст", "до востребования" и 3,0% годовых для операций "одна неделя" и "спот-неделя". В комментариях официальных представителей Банка России, как правило, отмечается, что эти решения продиктованы необходимостью "повышения эффективности инструментов денежно-кредитной политики", что, в свою очередь, призвано усилить влияние Центрального банка на процентные ставки, ликвидность, а, следовательно, и инфляцию. Однако, краткосрочная структура депозитных операций и состав их участников ставят под сомнение не только действенность этого инструмента, но и целесообразность его использования, по крайней мере, если говорить о депозитах overnight.
Облигации Банка России, безусловно, являются более эффективными в вопросе стерилизации избыточной ликвидности. Однако, несмотря на последовательное развитие рынка ОБР, на сегодняшний день объем его остаётся недостаточным. Рост на 130 млрд. рублей, зафиксированный по итогам марта, несомненно, стал существенным шагом вперед, но, следует учитывать, что произошёл он исключительно за счёт одного участника – Сбербанка РФ.
В условиях резкого увеличения рублевой ликвидности, наблюдающегося в последние месяцы, и ограниченной эффективности рыночных инструментов стерилизации, Центральный банк был вынужден задействовать наиболее грубый механизм. 14 мая Совет директоров Банка России принял решение повысить с 1 июля 2007 года норматив обязательных резервов по обязательствам перед банками-нерезидентами в валюте Российской Федерации и иностранной валюте, а также по иным обязательствам кредитных организаций в валюте Российской Федерации и обязательствам в иностранной валюте установлен в размере 4,5%, по обязательствам кредитных организаций перед физическими лицами в валюте Российской Федерации - в размере 4%.
Прямым следствие повышения резервных требований станет связывание части свободной ликвидности в рамках ФОРа. Однако, основная надежда Центрального банка, по свей видимости, связана с ограничением будущего притока иностранной валюты по каналу капитальных операций. Повышение на 1 п.п. нормы резервирования само по себе является достаточно существенным воздействием. Вместе с тем, учитывая устойчивую тенденцию к снижению курса доллара, как на мировом валютном рынке, так и на внутреннем, эффективность этой меры может оказаться значительно ниже, чем можно было бы ожидать в других условиях.
Примечательно, что норматив резервирования по обязательствам кредитных организаций перед физическими лицами в рублях также будет повышен (хотя и в меньшей степени – на 0,5 п.п.). Это означает, что издержки банков в любом случае вырастут и, как следствие, для поддержания рентабельности своего бизнеса они, вероятнее всего, будут вынуждены понизить ставки привлечения. Это, в свою очередь, может негативно сказаться на динамике депозитов населения, формирующих наименее инфляционную составляющую денежного предложения.
После дефицита рублевой ликвидности, наблюдавшегося на денежном рынке на протяжении всего марта и связанного с размещением допэмиссии акций Сбербанка и проведением аукционов по продаже активов ЮКОСа, в апреле ситуация нормализовалась, во многом за счет выхода на рынок с предложением рублёвых ресурсов тех же Сбербанка и Газпромбанка. В апреле средняя стоимость однодневного кредита составила 3,4% годовых, что на 1,6 п.п. ниже мартовского значения. При этом изменения ставки происходили в довольно узком интервале 2,89-4,29%. В этих условиях у банков не было необходимости использовать инструменты рефинансирования, предлагаемые Центральным Банком. В результате операции прямого РЕПО в апреле не проводились.
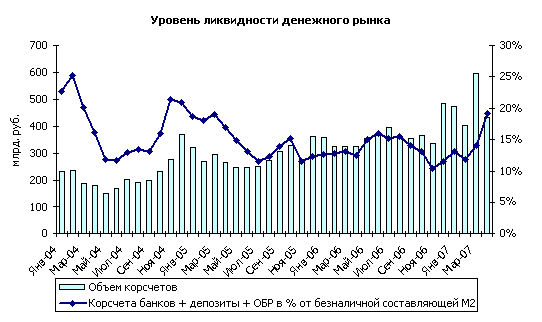
Представление о динамике ликвидности денежного рынка дает график, приведенный ниже. На основании его можно заключить, что уровень ликвидности остается стабильным на протяжении уже более двух лет. Вместе с тем, резкий рост, по всей видимости, будет зафиксирован в апреле (пока значение на последнюю дату следует рассматривать как оценку). Также можно отметить некоторое перераспределение средств от операций с такими инструментами, как депозиты и ОБР, в пользу наиболее ликвидных корсчетов.
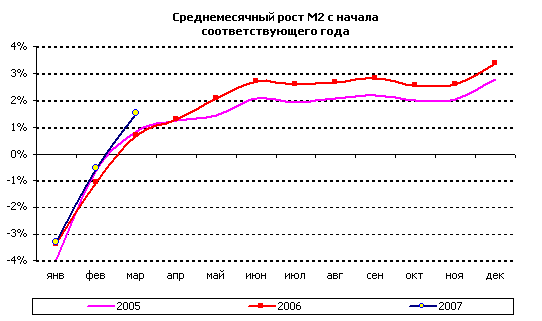
В марте резко ускорился рост денежной массы. По итогам месяца (агрегат М2) увеличился на 5,7%, что на 1,5 п.п. выше соответствующего показателя за 2006 год (4,2%). Напомним, что февральский рост денежной массы также превысил показатель прошлого года. Суммарное по итогам первого квартала изменение анализируемого агрегата составило 4,6%. Для сравнения, за январь-март 2006 года рост денежной массы был равен 2,0%. По итогам марта и по отношению к декабрю 2006 года прирост денежного предложения в реальном выражении оценивается в 1,2%. Показатель за соответствующий период 2006 года был отрицательным, -2,8% (как за счёт былое высокой инфляции, так и более сдержанного роста денежной массы). В годовом выражении темпы прироста М2 увеличились по итогам марта до 52,6%. Напомним, что верхний предел увеличения денежной массы, определённый основными направлениями на текущий год, установлен на отметке 29%.
Основные составляющие М2 – наличные и безналичные деньги – характеризовались в марте ростом на 2,2% и 7,3% соответственно. По состоянию на 1 апреля объем наличных денег в обращении был ниже уровня начала года на 1,6%. Что касается безналичных денег, то их объем сократился в январе в гораздо меньшей степени (всего на 2,0%) и уже по итогам февраля показатель прироста вышел в положительную область 0,1%, к чему добавился рекордный рост в марте. Для сравнения, показатель, характеризующий январь-март 2006 года, был равен 5,1%.
Безналичные деньги в иностранной валюте продемонстрировали в марте рост на 16,4%. Этому предшествовало также довольно значительное увеличение агрегата в январе и феврале на 4,6% и 5,7% соответственно. Суммарный за первые три месяца рост безналичных денег в иностранной валюте составил 28,8%, что существенно выше показателя прироста за тот же период 2006 года, 4,1%.
Пока ускоренный рост денежных агрегатов не оказывает явного негативного влияния на инфляцию, поскольку нейтрализуется столь же быстрым увеличением спроса на деньги. Напомним, что по итогам 2006 скорость обращения, рассчитанная по денежному агрегату М2, снизилась на 12,6%, что в два с половиной раза выше показателя за предыдущий 2005 год, 5,0%. В 2007 году замедление скорости обращения денег продолжилось и стало ещё более выраженным: 22% по результатам первого квартала и по сравнению с аналогичным периодом прошлого года.
Опубликованные Центральным банком данные за февраль о динамике привлеченных банковской системой средств физических лиц подтвердили сделанное месяцем ранее предположение о том, что стагнация в январе (по итогам месяца объем организованных сбережений граждан в форме банковских вкладов остался неизменным) была локальным явлением, связанным со спецификой этого периода.
В феврале ситуация нормализовалась, как следствие, повышательная динамика депозитов населения восстановилась и можно надеяться, что она сохранится и в будущем. По результатам месяца суммарный объем банковских вкладов граждан (в рублях и иностранной валюте) увеличился на 3,2%. Это выше, как среднемесячного показателя прироста за 2006 год (2,7%), так и показателя, характеризующего февраль прошлого года. В структуре использования денежных доходов на долю сбережений (куда включаются банковские вклады и ценные бумаги) в феврале пришлось порядка 10,4%, что представляет собой максимальный показатель с марта 2005 года. Для сравнения, в январе в структуре использования денежных доходов на