Інвестиційна діяльність промислового підприємства й оцінка економічної ефективності інвестиційного проекту
Рішення про здійснення лізингової угоди засновується в більшій мірі на спроможності лізингоодержувача генерувати достатню суму коштів для виплати лізингових платежів і не потребує додаткового забезпечення, тому що власність на активи зберігається за лізингодавцем. Позитивними характеристиками використання лізингу для фінансування інвестицій є гнучкий графік виплат відповідно до виробничих циклів і потоків готівки; сприятливий податковий режим, який полягає у віднесенні лізингових платежів у повному обсязі на собівартість продукції, наслідком чого с зменшення відтоку коштів.
Одним із
джерел фінансування
довгострокових
інвестиційних
проектів можна
вважати одержання
позики під
заставу нерухомості
(іпотечні позики).
У цьому випадку
власник майна
одержує позику
в заставника
й у якості
забезпечення
повернення
боргу передає
останньому
право на переважне
задоволення
своєї вимоги
з вартості
закладеного
майна у випадку
відмови від
погашення або
неповного
погашення
заборгованості.
Для фінансування
інвестиційних
проектів
використовуються
такі різні види
іпотечних
позик: стандартна,
при якій погашення
боргу та виплата
процентів
здійснюються
рівними частками;
позика з ростом
платежів, на
початковому
етапі якої
внески збільшуються
з постійним
темпом, а далі
виплачуються
незмінними
платежами;
іпотека з заставним
рахунком, що
передбачає
відкриття
спеціального
рахунку, на
котрий одержувач
фінансових
коштів вносить
деяку суму для
підстрахування
виплати внесків
на першому
етапі здійснення
проекту; позика
зі зниженою
ставкою, при
якому заставний
рахунок відкриває
продавець
устаткування,
що поставляється .
Найбільше поширеними об'єктами застави є житлові будинки, земля, інші види нерухомості, що знаходяться у власності юридичних і фізичних осіб. Проте слід зазначити, що довгострокові інвестиційні проекти характеризуються високим ступенем ризику, у зв'язку з чим використання даного джерела фінансування проектів є практично неможливим.
Прискоренню взаємних платежів і оборотності коштів сприяє факторинг, який представляє собою фінансово-посередницьку операцію, що складається в поступці постачальником фінансовому посереднику (фактор-банку або спеціалізованій фактор-компанії) своїх прав вимагати від споживача оплати поставленої їм продукції. З економічної точки зору факторинг являє собою покупку боргів фінансовим посередником із негайною оплатою їх постачальнику. Факторингові операції здійснюються в двох формах: без регресу (права зворотного викупу) і з регресом (права зворотної вимоги до постачальника повернути сплачену суму); у першому випадку фінансовий посередник бере на себе ризик неплатежу, що виникає при відмові платника виконати свої зобов'язання.
Значний інтерес при вирішенні питання фінансового забезпечення інвестицій викликає така форма фінансування господарської діяльності, як форфейтинг. У випадку використання форфейтингу для фінансування інвестиційної діяльності інвестор, що не має в момент укладання контракту необхідної суми фінансових коштів для оплати крупного об'єкта, що купується, виписує продавцю комплект векселів, загальна вартість яких відповідає вартості продаваного об'єкта з урахуванням процентів за відстрочку платежів (тобто за наданий комерційний кредит); при цьому терміни платежів по векселях рівномірно розподілені в часі. Отриманий комплект векселів продавець враховує в банку без права обороту на себе й одержує гроші за реалізований товар; при цьому продавець звільняється від майнової відповідальності у випадку, якщо банк не зуміє стягти з векселедавця необхідну суму коштів. Таким чином, фактично комерційний кредит надає не сам продавець, а банк, що прийняв комплект векселів.
Використання форфейтингу для фінансування інвестиційної діяльності має ряд переваг: прискорює оборот капіталу, знижує ризик неплатежів, зменшує розмір дебіторської заборгованості. Проте слід зазначити, що форфейтинг для інвестора є найбільше дорогою формою фінансування, оскільки кредит дається через посередника. До того ж укладання форфейтингових договорів здійснюється тільки для підприємств, які характеризуються високими фінансовими показниками, що в умовах нестабільної роботи більшості підприємств не завжди можливо.
Таким чином можна зробити висновок, що на рівні підприємства, згідно з законом України “Про інвестиційну діяльність” визначаються такі джерела фінансування інвестицій:
власні фінансові ресурси інвестора (прибуток, амортизація, відшкодування збитків від аварій, стихійного лиха, грошові нагромадження і заощадження громадян, юридичних осіб тощо);
позичкові фінансові кошти інвестора (облігаційні позики, банківські та бюджетні кредити;
залучені фінансові кошти інвестора (кошти, одержані від продажу акцій, пайові та інші внески громадян і юридичних осіб);
бюджетні інвестиційні асигнування;
безплатні та доброчинні внески, пожертвування організацій, підприємств і громадян.
Джерела фінансування інвестицій в Положенні про фінансування і державне кредитування капітального будівництва, що здійснюється на території України, затвердженому наказом Мінекономіки України, Міністерства фінансів України, Державного комітету у справах містобудування і архітектури України від 23.09.1996 р. № 127/201/173. До бюджетних асигнувань належать кошти державного бюджету і бюджетні позики, включені до інвестиційного розділу Державної програми економічного і соціального розвитку України, а також кошти з місцевих бюджетів і позабюджетних фондів.
2 РОЗРАХУНКОВА ЧАСТИНА
2.1 Розрахунок зворотних грошових потоків
Відповідно умовам виробничої ситуації приймається, що чистий річний зворотний грошовий потік, тобто щорічне повернення засобів (інвестованих коштів) однаково і його розмір можна визначити по формулі:
Pft= At + ( Sv +
SПТ
)* VФ * Jv *(1 – Н/100),
(2.1)
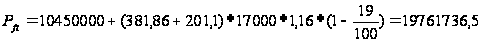 грн.
де At – річні амортизаційні відрахування по основних фондах, що обумовлені інвестиційним проектом, грн.;
Річні амортизаційні відрахування по основних фондах визначаються:
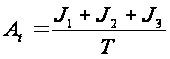 ,
(2.2)
А =
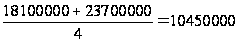 грн.
де J1, J2, J3 – інвестиційні витрати відповідно в 1-й, 2-й, 3-й роки здійснення інвестиційного проекту, грн.;
Т – тривалість експлуатаційної фази проекту, років.
Sv – зниження
собівартості
одиниці продукції
при збільшенні
річного обсягу
виробництва
і реалізації
продукції,
грн./од. Очікувану
зміну собівартості
одиниці продукції
можна визначити,
виходячи з
особливостей
тих груп витрат,
на які впливають
виробничі
показники, що
змінюються
при реалізації
інвестиційного
проекту інвестиційного
проекту впливають,
користаючись
методом індексів.
Зміна собівартості
одиниці продукції
Sv при реалізації
проекту відбувається
за рахунок
зменшення
умовно-постійних
витрат при
збільшенні
обсягу виробництва
і може бути
визначена по
формулі:
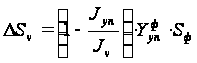 ,
(2.3)
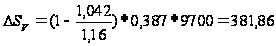 грн./од.

де DSv – зміна собівартості одиниці продукції при зміні обсягу виробництва, грн. /од.;
Jуп - індекс зміни умовно-постійних витрат;
Jуп =(100+DИуп )/100, (2.4)
Jуп =(100+4,2)/100=1,042
де DИуп – зміна умовно-постійних витрат при реалізації проекту, %
Jv - індекс зміни обсягу виробництва;
JV=(100+DV)/100, (2.5)
JV= (100+16)/100=1,16
де DV – зміна обсягу виробництва при реалізації проекту, %;
 - питома
вага умовно-постійних
витрат у собівартості
продукції,
частки одиниці;
S ф – собівартість одиниці продукції до реалізації проекту, грн./од;
SПТ
- зміна собівартості
одиниці продукції
внаслідок зміни
продуктивності
праці і середнього
рівня заробітної
плати при реалізації
проекту, грн./од.
Визначається
по формулі
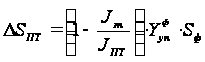 ,
(2.6)
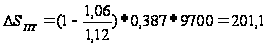 грн./од.
де JЗП - індекс зміни середньої заробітної плати працюючих;
JЗП=(100+DЗП)/100, (2.7)
JЗП=(100+6)/100=1,06
де DЗП – зміна середньої заробітної плати при реалізації проекту, %
JПТ - індекс зміни продуктивності праці
JПТ=(100+DПТ )/100, (2.8)
JПТ=(100+12)/100=1,12
де DПТ - – зміна продуктивності праці при реалізації проекту, %.
VФ – обсяг виробництва продукції до реалізації проекту, одиниць
Н – ставка податку на прибуток, %.
Оскільки розрахункові значення чистих річних поворотних грошових потоків в усі роки однакові, сучасне значення кумулятивного (сумарного за всі роки експлуатаційної фази проекту) зворотного грошового потоку можна визначити за допомогою сучасного стандартного значення ануїтету по формулі
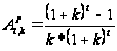 ,
(2.9)
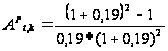 =
1,55
де АPt, k – стандартне сучасне (поточне) значення ануїтету 1 грошової одиниці (ануїтет-фактор) за t років при ставці дисконтування k, рівної вартості кредитних ресурсів у частках одиниці.
Оскільки чисті зворотні грошові потоки починаються не з 1-го року реалізації проекту, а після закінчення інвестиційної фази, то сучасне значення кумулятивного зворотного грошового потоку можна визначити, віднявши з ануїтету за весь життєвий цикл проекту ануїтет за період інвестування, коли зворотні грошові потоки відсутні, по формулі
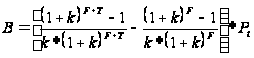 ,
(2.10)
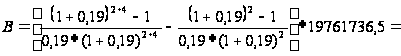 36756829,89
грн.
де B – сучасне значення кумулятивного (сумарного за всі роки експлуатаційної фази проекту) зворотного грошового потоку, грн.; F – число років інвестування проекту;
T – тривалість експлуатаційної фази проекту, років.
Тобто згідно з розрахунками отримали, що щорічне повернення інвестиційних коштів становить 19761736,5 грн., а річні амортизаційні відрахування 10450000 грн. Проаналізувавши вихідні дані можна зробити висновок, що при реалізації проекту на 90% вигіднішим є зміна собівартості одиниці продукції за рахунок зменшення умовно-постійних витрат при збільшенні обсягу виробництва, ніж зміна її внаслідок зміни продуктивності праці і середнього рівня заробітної платні.
2.2 Розрахунок показників фінансово-економічної ефективності проекту
Чиста поточна вартість проекту (NPV) визначається:
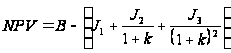 ,
(2.11)
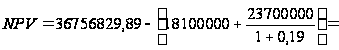 -
1259136,5 грн.
Індекс рентабельності проекту (PI) визначається:
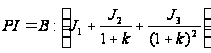 ,
(2.12)
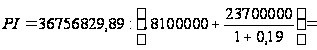 0,97
Внутрішня норма рентабельності проекту (IRR) визначається з умови:
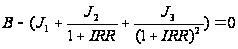 ,
(2.13)
Визначення внутрішньої норми рентабельності здійснюється методом підстановки різних значень ставок дисконтування k (у тому числі з огляду на них при обчисленні значень кумулятивного зворотного грошового потоку В).
Для наближеного визначення IRR можна використовувати “метод хорди”, заснований на тім, що реальна криволінійна залежність між NPV і k замінюється прямолінійною залежністю між ними. Для реалізації цього методу необхідно установити значення k1, при якому NPV1 позитивна і значення k2, при якому NPV2 від’ємна.
Так як k2 =0,19 і NPV2 = - 1259136,5 грн., то визначимо значення k1 , при якому NPV1>0. Припустимо, що k1= 0,12, тоді:
В1=
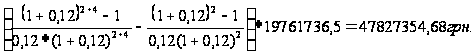
NPV1=
47827354,68- (18100000+ )
= 8566640,4 грн.
Наближений розрахунок внутрішньої норми рентабельності виконується по формулі:
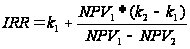 ,
(2.14)
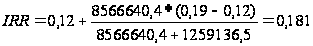
2.3 Визначення показників беззбитковості проекту
Визначаються грошова, бухгалтерська та фінансова точки беззбитковості. Грошова точка беззбитковості розраховується по формулі:
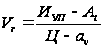 ,
(2.15)
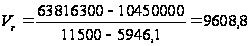 од.
де Иуп – величина річних умовно-постійних витрат, включаючи амортизаційні відрахування, грн./рік. Їхня величина визначається:
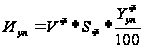 ,
(2.16)
 17000*9700*
 =
63816300 грн./рік
Ц – ціна одиниці продукції, грн./од.;
а v – перемінні витрати на одиницю продукції, грн./од.
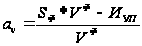 ,
(2.17)
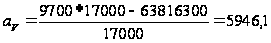 грн./од.
Бухгалтерська точка беззбитковості проекту визначається по формулі:
 ,
(2.18)
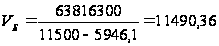 од.
Фінансова точка беззбитковості проекту визначається по формулі:
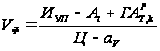 ,
(2,19)
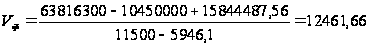 од.
де ГАPТ, k – сучасне значення щорічного чистого доходу (еквівалентного ануїтету), що відшкодовує інвестовані кредитні ресурси
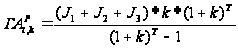 ,
(2.20)
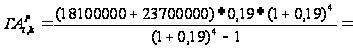 15844487,56
грн.
На підставі
аналізу показників
фінансово-економічної
ефективності
і беззбитковості
проекту можна
зробити висновок,
що реалізація
проекту є економічно
недоцільною.
Це витікає з
того, що поточна
вартість має
від’ємне значення
(NPV<0),
індекс рентабельності
проекту менше
одиниці (PI<1),
а IRR<k - проект приймати
не треба.
ВИСНОВОК
Аналіз поглядів вітчизняних і зарубіжних економістів зводиться до того, що інвестиції розглядаються як довгострокове вкладання капіталу в різні сфери і галузі економіки, інфраструктуру, соціальні програми, охорону навколишнього природного середовища як всередині країни, так і за кордоном з метою розвитку виробництва, соціальної сфери, підприємництва, одержання прибутку.
Згідно з законом України “Про інвестиційну діяльність” визначаються такі джерела фінансування інвестицій:
власні фінансові ресурси інвестора (прибуток, амортизація, відшкодування збитків від аварій, стихійного лиха, грошові нагромадження і заощадження громадян, юридичних осіб тощо);
позичкові фінансові кошти інвестора (облігаційні позики, банківські та бюджетні кредити;
залучені фінансові кошти інвестора (кошти, одержані від продажу акцій, пайові та інші внески громадян і юридичних осіб);
бюджетні інвестиційні асигнування;
безплатні та доброчинні внески, пожертвування організацій, підприємств і громадян.
Розглянувши
інвестиційний
проект на підставі
аналізу показників
фінансово-економічної
ефективності
і беззбитковості
проекту можна
зробити висновок,
що реалізація
проекту є економічно
недоцільною.
Це витікає з
наступного:
поточна вартість
має від’ємне
значення (NPV<0),
індекс рентабельності
проекту менше
одиниці (PI<1),
а IRR<k.
ПЕРЕЛІК ПОСИЛАНЬ
1. Музиченько А.С. Інвестиційна діяльність в Україні: Навч. посіб.- К.: Кондор, 2005.- 406 с.
2. Герасимова С.В. Методичне та кадрове забезпечення управління інвестиційною діяльністю акціонерних товариств// Актуальні проблеми економіки. – 2004. - №12. – с. 151-159.
3. Про інвестиційну діяльність: Закон України // Відомості Верховної Ради України. – 1992. – № 10. – Ст. 138; 1998. – №33. – Ст. 226; 1999. – №31. – Ст. 248.
4. Марголин А. М., Бистряков А.Я. Економічна оцінка інвестицій: Підручник. – М.: «ТАНДЕМ», 2001. – 240 с.
5. Організація управлінського обліку в інвестиційній діяльності// Проблеми науки. – 2008. - №4. – с. 2-7.
6. Вишивана Б.М. Управління інвестиційною діяльністю в Україні// Фінанси України. – 2004. - №10. – с.82-88.
7. Гойко А.Ф. Методи оцінки ефективності інвестицій та пріоритетні напрями їх реалізації. – К.: ВІРА-Р,1999.- 320 с.
8. Чумаченько М. Амортизаційні відрахування – суттєве джерело фінансування інвестицій підприємства// Бухгалтерський облік і аудит. – 2004. -№8.- с.6-8.
9.Конспект лекцій з дисципліни “Фінанси, грошовий обіг та кредит: “Інвестування” для студентів спеціальності 7.050107 “Економіка підприємства” спеціалізацій “Економіка гірничої промисловості”, “Маркетинг підприємства” денної і заочної форм навчання / Лисяков В. П. Донецьк, ДонНТУ, 2006. – 107 с. (№ К28).
10. Захарін С.В. Регулювання власних джерел фінансування інвестицій діяльності підприємств// Актуальні проблеми економіки. – 2008. - №5. - с.161-168.