Теоретические аспекты управления доходами и расходами
Маркетинговая стратегия - элемент стратегии деятельности предприятия, направленный на разработку, производство и доведение до покупателя товаров и услуг, наиболее соответствующих его потребностям. Маркетинговая стратегия включает в себя:
- определение области деятельности предприятия;
- определение стратегических целей предприятия;
- определение положения предприятия на рынке;
- разработку стратегии конкурентной борьбы;
- разработку методов привлечения покупателей и реализации товара.
Виды маркетинговых стратегий классифицируются по следующим признакам:
- по положению предприятия на рынке и направлению его развития;
- по динамике отношений с рынком;
- по типу конкурентной борьбы.
Разработка маркетинговой стратегии предваряется сбором информации из первичных и вторичных источников с ее последующим анализом.
Маркетинговая стратегия должна включать в себя четыре направления:
Продукт.
Каналы распределения.
Цена.
Продвижение.
На практике разработка маркетинговой стратегии происходит с учетом ресурсов и возможностей конкретного предприятия. Основные инструменты – SWOT-анализ, конкурентный анализ, применение ИМК-концепции.
Маркетинговая стратегия – база деятельности предприятия, инструмент, позволяющий проводить долгосрочное планирование деятельности предприятия и эффективно распределять ресурсы между различными тактическими мероприятиями.
Стратегическая цель филиала ОАО «ВАМИН Татарстан Казанский молочный комбинат»: нападение на небольшие местные и региональные компании, которые не справляются с удовлетворением потребностей покупателей, имеют сложное финансовое положение. В зависимости от данной цели можно определить стратегии компании, рассматриваемой в данной работе:
Во-первых, это обходной маневр. Цель обходного маневра — нападение на более доступные рынки, что позволяет расширить ресурсную базу компании. Данная стратегия заключается в диверсификации производства компании, ее рынков и внедрении новых технологий. Вместо того чтобы копировать товар своего конкурента и готовиться к требующей огромных ресурсов фронтальной атаке, компании, претендующие на роль лидера, терпеливо проводят научные исследования, развивают новые технологии и осуществляют атаки, перенося линию фронта на территории, где они обладают несомненным преимуществом.
Во-вторых, это «партизанская война». Стратегия партизанской войны заключается в проведении небольшими силами множества атак по всей занятой противником территории, внезапных деморализующих противника нападений с заранее подготовленных баз с использованием всех видов оружия и методов ведения войны: селективных снижений цен, интенсивных блиц кампаний по продвижению товаров и, как исключение, юридических акций. Ошибочным является мнение о том, что партизанская война — стратегическая альтернатива для ограниченных в ресурсах компаний. Ее ведение обходится весьма дорого. Более того, партизанские бои — скорее, подготовка к войне. Единственно эффективный ответ агрессору-партизану — стремительная контратака.
2.2 Построение математических моделей прогнозирования объема продаж
Безусловно, в условиях рыночной экономики, главным показателем рентабельности предприятия является прибыль. И здесь незаменимы методы математической статистики, которые позволяют правильно оценить, какие факторы, и в какой степени влияют на прибыль, а так же на основании правильно построенной математической модели, спрогнозировать прибыль на будущий период.
Проведем статистический анализ исходных данных, полученных при исследовании основных показателей деятельности предприятия, с целью выявления доминирующих факторов влияющих на прибыль и построения адекватной математической модели для изучения возможностей ее максимизации и прогнозирования на последующие периоды.
Исходные данные для поставленного задания приведены в таблице 4.
Таблица 4 Исходные данные для регрессионного анализа
| Прибыль | Коэффициент качества продукции | Доля в общем объеме продаж | Розничная цена | Коэффициент издержек на 1 продукции | Удовлетворение условий розничных торговцев | |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| № |
Y, % |
X1 |
X2 |
X3 |
X4 |
X5 |
| 1 | 1,99 | 1,22 | 1,24 | 1,3 | 35,19 | 2,08 |
| 2 | 12,21 | 1,45 | 1,54 | 1,04 | 80 | 1,09 |
| 3 | 23,07 | 1,9 | 1,31 | 1 | 23,31 | 2,28 |
| 4 | 24,14 | 2,53 | 1,36 | 1,64 | 80 | 1,44 |
| 5 | 35,05 | 3,41 | 2,65 | 1,19 | 80 | 1,75 |
| 6 | 36,87 | 1,96 | 1,63 | 1,26 | 68,84 | 1,54 |
| 7 | 4,7 | 2,71 | 1,66 | 1,28 | 80 | 0,47 |
| 8 | 58,45 | 1,76 | 1,4 | 1,42 | 30,32 | 2,51 |
| 9 | 59,55 | 2,09 | 2,61 | 1,65 | 80 | 2,81 |
| 10 | 61,42 | 1,1 | 2,42 | 1,24 | 32,94 | 0,59 |
| 11 | 61,51 | 3,62 | 3,5 | 1,09 | 28,56 | 0,64 |
| 12 | 61,95 | 3,53 | 1,29 | 1,29 | 78,75 | 1,73 |
| 13 | 71,24 | 2,09 | 2,44 | 1,65 | 38,63 | 1,83 |
| 14 | 71,45 | 1,54 | 2,6 | 1,19 | 48,67 | 0,76 |
| 15 | 81,88 | 2,41 | 2,11 | 1,64 | 40,83 | 0,14 |
| 16 | 10,08 | 3,64 | 2,06 | 1,46 | 80 | 3,53 |
| 17 | 10,25 | 2,61 | 1,85 | 1,59 | 80 | 2,13 |
| 18 | 10,81 | 2,62 | 2,28 | 1,57 | 80 | 3,86 |
| 19 | 11,09 | 3,29 | 4,07 | 1,78 | 80 | 1,28 |
| 20 | 12,64 | 1,24 | 1,84 | 1,38 | 31,2 | 4,25 |
| 21 | 12,92 | 1,37 | 1,9 | 1,55 | 29,49 | 3,98 |
Основная цель первой части задания оценить влияние на прибыль предприятия от реализации продукции одного вида следующих факторов:
- Х1 - коэффициент качества продукции;
- Х2 - доля в общем объеме продаж;
- Х3 – розничная цена продукции;
- Х4 – коэффициент издержек на единицу продукции;
- Х5 – удовлетворение условий розничных торговцев.
Необходимо, применив регрессионные методы анализа, построить математическую модель зависимости прибыли от некоторых (или всех) из вышеперечисленных факторов и проверить адекватность полученной модели.
Прежде чем применить данным метод регрессионного анализа, необходимо провести некоторый предварительный анализ имеющихся в распоряжении выборок. Это позволит сделать выводы о качестве имеющихся данных, а именно: о наличии или отсутствии тренда, нормальном законе распределения выборки, оценить некоторые статистические характеристики и так далее.
Для всех последующих расчетов примем уровень значимости 0,05, что соответствует 5% вероятности ошибки.
Исследование выборки по прибыли (Y).
- Математическое ожидание (арифметическое среднее) 34,91761905.
- Доверительный интервал для математического ожидания (22,75083;47,08441).
- Дисперсия (рассеивание) 714,402159.
- Доверительный интервал для дисперсии (439,0531; 1564,384).
- Средне квадратичное отклонение (от среднего) 26,72830258.
- Медиана выборки 24,14.
- Размах выборки 79,89.
- Асимметрия (смещение от нормального распределения) 0,370221636.
- Эксцесс выборки (отклонение от нормального распределения) -1,551701276.
- Коэффициент вариации (коэффициент представительности среднего) 77%.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия серий. Результаты проверки представлены в таблице 5 (2-й столбец). Сумма серий равняется 5. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 5 до 15, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия инверсий. Количество инверсий представлено в таблице 5 (3-й столбец). Сумма инверсий равняется 81. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 64 до 125, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Таблица 5 Критерии серий и инверсий
| Прибыль Y % | Критерий серий | Критерий инверсий |
| 1 | 2 | 3 |
| 1,99 | - | 0 |
| 12,21 | - | 5 |
| 23,07 | - | 7 |
| 24,14 | + | 7 |
| 35,05 | + | 7 |
| 36,87 | + | 7 |
| 4,7 | - | 0 |
| 58,45 | + | 6 |
| 59,55 | + | 6 |
| 61,42 | + | 6 |
| 61,51 | + | 6 |
| 61,95 | + | 6 |
| 71,24 | + | 6 |
| 71,45 | + | 6 |
| 81,88 | + | 6 |
| 10,08 | - | 0 |
| 10,25 | - | 0 |
| 10,81 | - | 0 |
| 11,09 | - | 0 |
| 12,64 | - | 0 |
| 12,92 | - | 0 |
| Итого | 5 | 81 |
Проверка
гипотезы о
нормальном
законе распределения
выборки с применением
критерия
 .
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
= 10,69132103. Получим
следующее
количество
интервалов
группировки
размах/длина
интервала=7.Все
данные о границах
интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 6
Таблица
6 Критерий
| Интервалы группировки | Теоретическая частота | Расчетная частота |
| 1 | 2 | 3 |
| 12,68132103 | 0,221751084 | 4 |
| 23,37264207 | 0,285525351 | 2 |
| 34,0639631 | 0,313282748 | 1 |
| 44,75528414 | 0,2929147 | 2 |
| 55,44660517 | 0,233377369 | 0 |
| 66,1379262 | 0,158448887 | 5 |
| 76,82924724 | 0,091671119 | 2 |
Результирующее значение критерия 2,11526E-55 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
Исследование выборки по коэффициенту качества продукции (Х1).
- Математическое ожидание (арифметическое среднее) 2,29.
- Доверительный интервал для математического ожидания (1,905859236; 2,674140764).
- Дисперсия (рассеивание) 0,71215.
- Доверительный интервал для дисперсии (0,437669008; 1,559452555).
- Средне квадратичное отклонение (от среднего) 0,843889803.
- Медиана выборки 2,09.
- Размах выборки 2,54.
- Асимметрия (смещение от нормального распределения) 0,290734565.
- Эксцесс выборки (отклонение от нормального распределения) -1,161500717.
- Коэффициент вариации (коэффициент представительности среднего) 37%.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия серий. Результаты проверки представлены в таблице 7 (2-й столбец). Сумма серий равняется 11. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 5 до 15, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается. Проверка статистической независимости выборки (проверка наличия тренда) методом критерия инверсий. Количество инверсий представлено в таблице 7 (3-й столбец). Сумма инверсий равняется 89. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 64 до 125, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Таблица 7 Критерии серий и инверсий
| Коэффициент качества продукции Х1 | Критерий серий | Критерий инверсий |
| 1 | 2 | 3 |
| 1,22 | - | 1 |
| 1,45 | - | 3 |
| 1,9 | - | 5 |
| 2,53 | + | 9 |
| 3,41 | + | 13 |
| 1,96 | - | 5 |
| 2,71 | + | 10 |
| 1,76 | - | 4 |
| 2,09 | + | 4 |
| 1,1 | - | 0 |
| 3,62 | + | 9 |
| 3,53 | + | 8 |
| 2,09 | + | 3 |
| 1,54 | - | 2 |
| 2,41 | + | 2 |
| 3,64 | + | 5 |
| 2,61 | + | 2 |
| 2,62 | + | 2 |
| 3,29 | + | 2 |
| 1,24 | - | 0 |
| 1,37 | - | 0 |
| Итого | 11 | 89 |
Проверка
гипотезы о
нормальном
законе распределения
выборки с применением
критерия
.
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
= 0,337555921. Получим
следующее
количество
интервалов
группировки
размах/длина
интервала=7.
Все данные о
границах интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 8
Таблица
8 Критерий
| Интервалы группировки | Теоретическая частота | Расчетная частота |
| 1 | 2 | 3 |
| 1,437555921 | 5,960349765 | 4 |
| 1,775111843 | 8,241512255 | 3 |
| 2,112667764 | 9,71079877 | 4 |
| 2,450223685 | 9,750252967 | 1 |
| 2,787779606 | 8,342374753 | 4 |
| 3,125335528 | 6,082419779 | 0 |
| 3,462891449 | 3,778991954 | 2 |
Результирующее значение критерия 0,000980756 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
Исследование выборки по доле в общем объеме продаж (Х2).
- Математическое ожидание (арифметическое среднее) 2,083809524.
- Доверительный интервал для математического ожидания (1,748443949; 2,419175098).
- Дисперсия (рассеивание) 0,542784762.
- Доверительный интервал для дисперсии (0,333581504; 1,188579771).
- Средне квадратичное отклонение (от среднего) 0,736739277.
- Медиана выборки 1,9.
- Размах выборки 2,83.
- Асимметрия (смещение от нормального распределения) 1,189037981.
- Эксцесс выборки (отклонение от нормального распределения) 1,48713312.
- Коэффициент вариации (коэффициент представительности среднего) 35%.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия серий. Результаты проверки представлены в таблице 9 (2-й столбец). Сумма серий равняется 11. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 5 до 15, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия инверсий. Количество инверсий представлено в таблице 9 (3-й столбец). Сумма инверсий равняется 89. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 64 до 125, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Таблица 9 Критерии серий и инверсий
| Коэффициент качества продукции Х2 | Критерий серий | Критерий инверсий |
| 1 | 2 | 3 |
| 1,24 | - | 0 |
| 1,54 | - | 4 |
| 1,31 | - | 1 |
| 1,36 | - | 1 |
| 2,65 | + | 14 |
| 1,63 | - | 2 |
| 1,66 | - | 2 |
| 1,4 | - | 1 |
| 2,61 | + | 10 |
| 2,42 | + | 7 |
| 3,5 | + | 9 |
| 1,29 | - | 9 |
| 2,44 | + | 6 |
| 1 | 2 | 3 |
| 2,6 | + | 6 |
| 2,11 | + | 4 |
| 2,06 | + | 3 |
| 1,85 | - | 1 |
| 2,28 | + | 2 |
| 4,07 | + | 2 |
| 1,84 | - | 0 |
| 1,9 | + | 0 |
| Итого | 10 | 84 |
Проверка
гипотезы о
нормальном
законе распределения
выборки с применением
критерия
.
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
= 0,294695711. Получим
следующее
количество
интервалов
группировки
размах/длина
интервала=9.
Все данные о
границах интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 10
Таблица
10 Критерий
| Интервалы группировки | Теоретическая частота | Расчетная частота |
| 1 | 2 | 3 |
| 1,534695711 | 8,613638207 | 5 |
| 1,829391421 | 10,71322271 | 3 |
| 2,124087132 | 11,35446101 | 5 |
| 2,418782843 | 10,25476697 | 1 |
| 2,713478553 | 7,892197623 | 5 |
| 3,008174264 | 5,175865594 | 0 |
| 3,302869975 | 2,892550245 | 0 |
| 3,597565686 | 1,377500344 | 1 |
| 3,892261396 | 0,559004628 | 1 |
Результирующее значение критерия 0,000201468 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
Исследование выборки по розничной цене (Х3).
- Математическое ожидание (арифметическое среднее) 1,390952381.
- Доверительный интервал для математического ожидания (1,287631388; 1,- 94273374).
- Дисперсия (рассеивание) 0,051519048.
- Доверительный интервал для дисперсии (0,031662277; 0,112815433).
- Средне квадратичное отклонение (от среднего) 0,226978077.
- Медиана выборки 1,38.
- Размах выборки 0,78.
- Асимметрия (смещение от нормального распределения) -0,060264426.
- Эксцесс выборки (отклонение от нормального распределения) -1,116579819.
- Коэффициент вариации (коэффициент представительности среднего) 16%.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия серий. Результаты проверки представлены в таблице 11(2-й столбец). Сумма серий равняется 8. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 5 до 15, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия инверсий. Количество инверсий представлено в таблице 11 (3-й столбец). Сумма инверсий равняется 68. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 64 до 125, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Таблица 11 Критерии серий и инверсий
| Розничная цена Х4 | Критерий серий | Критерий инверсий |
| 1 | 2 | 3 |
| 1,3 | - | 9 |
| 1,04 | - | 1 |
| 1 | - | 0 |
| 1,64 | + | 13 |
| 1,19 | - | 1 |
| 1,26 | - | 3 |
| 1,28 | - | 3 |
| 1,42 | + | 5 |
| 1,65 | + | 10 |
| 1,24 | - | 2 |
| 1,09 | - | 0 |
| 1,29 | - | 1 |
| 1,65 | + | 7 |
| 1,19 | - | 0 |
| 1,64 | + | 5 |
| 1,46 | + | 1 |
| 1,59 | + | 3 |
| 1,57 | + | 2 |
| 1,78 | + | 2 |
| 1,38 | + | 0 |
| 1,55 | + | 0 |
| Итого | 8 | 68 |
Проверка
гипотезы о
нормальном
законе распределения
выборки с применением
критерия
.
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
= 0,090791231. Получим
следующее
количество
интервалов
группировки
размах/длина
интервала=8.
Все данные о
границах интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 12
Таблица
12 Критерий
| Интервалы группировки | Теоретическая частота | Расчетная частота |
| 1 | 2 | 3 |
| 1,090791231 | 15,39563075 | 3 |
| 1,181582462 | 24,12028441 | 0 |
| 1,272373693 | 32,20180718 | 4 |
| 1,363164924 | 36,63455739 | 3 |
| 1,453956155 | 35,51522214 | 2 |
| 1,544747386 | 29,33938492 | 1 |
| 1,635538617 | 20,65381855 | 3 |
| 1,726329848 | 12,38975141 | 4 |
Результирующее значение критерия 3,27644E-33 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
Исследование выборки по коэффициенту издержек на единицу продукции (Х4).
- Математическое ожидание (арифметическое среднее) 57,46333333.
- Доверительный интервал для математического ожидания (46,70536237; 68- 22130429).
- Дисперсия (рассеивание) 558,5363233.
- Доверительный интервал для дисперсии (343,2620073; 1223,072241).
- Средне квадратичное отклонение (от среднего) 23,63337308.
- Медиана выборки 68,84.
- Размах выборки 56,69.
- Асимметрия (смещение от нормального распределения) --0,199328538.
- Эксцесс выборки (отклонение от нормального распределения) -1,982514776.
- Коэффициент вариации (коэффициент представительности среднего) 41%.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия серий. Результаты проверки представлены в таблице 13 (2-й столбец). Сумма серий равняется 11. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 5 до 15, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия инверсий. Количество инверсий представлено в таблице 13 (3-й столбец). Сумма инверсий равняется 89. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 64 до 125, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Таблица 13 Критерии серий и инверсий
| Розничная цена Х4 | Критерий серий | Критерий инверсий |
| 1 | 2 | 3 |
| 35,19 | - | 6 |
| 80 | + | 11 |
| 23,31 | - | 0 |
| 80 | + | 10 |
| 80 | + | 10 |
| 68,84 | + | 8 |
| 80 | + | 9 |
| 30,32 | - | 3 |
| 80 | + | 8 |
| 32,94 | - | 3 |
| 28,56 | - | 0 |
| 78,75 | + | 5 |
| 38,63 | - | 2 |
| 48,67 | - | 3 |
| 40,83 | - | 2 |
| 80 | + | 2 |
| 80 | + | 2 |
| 80 | + | 2 |
| 80 | + | 2 |
| 31,2 | - | 1 |
| 29,49 | - | 0 |
| Итого | 11 | 89 |
Проверка
гипотезы о
нормальном
законе распределения
выборки с применением
критерия
.
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
= 9,453349234. Получим
следующее
количество
интервалов
группировки
размах/длина
интервала=5.Все
данные о границах
интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 14
Таблица
14 Критерий
| Интервалы группировки | Теоретическая частота | Расчетная частота |
| 1 | 2 | 3 |
| 32,76334923 | 0,205311711 | 5 |
| 42,21669847 | 0,287891016 | 4 |
| 51,6700477 | 0,343997578 | 1 |
| 61,12339693 | 0,350264029 | 0 |
| 70,57674617 | 0,30391251 | 1 |
Результирующее значение критерия 3,27644E-33 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
Исследование выборки по коэффициенту удовлетворения условий розничных торговцев (Х5).
- Математическое ожидание (арифметическое среднее) 1,937619048.
- Доверительный интервал для математического ожидания (1,390131506; 2,485106589).
- Дисперсия (рассеивание) 1,446569048.
- Доверительный интервал для дисперсии (0,889023998; 3,167669447).
- Средне квадратичное отклонение (от среднего) 1,202733989.
- Медиана выборки 1,75.
- Размах выборки 4,11.
- Асимметрия (смещение от нормального распределения) --0,527141402.
- Эксцесс выборки (отклонение от нормального распределения) -0,580795634.
- Коэффициент вариации (коэффициент представительности среднего) 62%.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия серий. Результаты проверки представлены в таблице 15 (2-й столбец). Сумма серий равняется 13. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 5 до 15, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Проверка статистической независимости выборки (проверка наличия тренда) методом критерия инверсий. Количество инверсий представлено в таблице 15 (3-й столбец). Сумма инверсий равняется 80. Поскольку данное значение попадает в доверительный интервал (табличные значения) от 64 до 125, следовательно, гипотеза о статистической независимости и отсутствии тренда подтверждается.
Таблица 15 Критерии серий и инверсий
| Розничная цена Х4 | Критерий серий | Критерий инверсий |
| 1 | 2 | 3 |
| 2,08 | + | 12 |
| 1,09 | - | 5 |
| 2,28 | + | 12 |
| 1,44 | - | 6 |
| 1,75 | + | 8 |
| 1,54 | - | 6 |
| 0,47 | - | 1 |
| 2,51 | + | 8 |
| 2,81 | + | 8 |
| 0,59 | - | 1 |
| 0,64 | - | 1 |
| 1,73 | - | 3 |
| 1,83 | + | 3 |
| 0,76 | - | 1 |
| 0,14 | - | 0 |
| 3,53 | + | 2 |
| 2,13 | + | 1 |
| 3,86 | + | 1 |
| 1,28 | - | 0 |
| 4,25 | + | 1 |
| 3,98 | + | 0 |
| Итого | 13 | 80 |
Проверка
гипотезы о
нормальном
законе распределения
выборки с применением
критерия
.
Разобьем выборку
на интервалы
группировки
длиной 0,4*среднеквадратичное
отклонение
= 0,481093595. Получим
следующее
количество
интервалов
группировки
размах/длина
интервала=8.Все
данные о границах
интервалов,
теоретических
и эмпирических
частотах приведены
в таблице 16
Таблица
16 Критерий
| Интервалы группировки | Теоретическая частота | Расчетная частота |
| 1 | 2 | 3 |
| 0,621093595 | 3,826307965 | 3 |
| 1,102187191 | 5,47254967 | 3 |
| 1,583280786 | 6,669793454 | 3 |
| 2,064374382 | 6,927043919 | 3 |
| 2,545467977 | 6,130506823 | 4 |
| 3,026561573 | 4,623359901 | 1 |
| 3,507655168 | 2,971200139 | 0 |
| 3,988748764 | 1,627117793 | 3 |
Результирующее значение критерия 0,066231679 значительно меньше табличного 12,6 – следовательно, гипотеза о нормальности закона распределения принимается с уровнем значимости 0,05.
Для оценки степени зависимости между переменными модели построим корреляционную матрицу, и для каждого коэффициента корреляции в матрице рассчитаем V-функцию, которая служит для проверки гипотезы об отсутствии корреляции между переменными.
Таблица 17 Корреляционная матрица
| Y | X1 | X2 | X3 | X4 | X5 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Y | R | 0,95238 | 0,00950 | 0,21252 | -0,01090 | -0,30012 | -0,42102 |
| V | 8,30380 | 0,04247 | 0,96511 | -0,04873 | -1,38479 | -2,00769 | |
| X1 | R | 0,00950 | 0,95238 | 0,36487 | 0,13969 | 0,50352 | -0,12555 |
| V | 0,04247 | 8,30380 | 1,71054 | 0,62883 | 2,47761 | -0,56445 | |
| X2 | R | 0,21252 | 0,36487 | 0,95238 | 0,23645 | 0,06095 | -0,19187 |
| V | 0,96511 | 1,71054 | 8,30380 | 1,07781 | 0,27291 | -0,86885 | |
| X3 | R | -0,01090 | 0,13969 | 0,23645 | 0,95238 | 0,24228 | 0,25014 |
| V | -0,04873 | 0,62883 | 1,07781 | 8,30380 | 1,10549 | 1,14293 | |
| X4 | R | -0,30012 | 0,50352 | 0,06095 | 0,24228 | 0,95238 | -0,03955 |
| V | -1,38479 | 2,47761 | 0,27291 | 1,10549 | 8,30380 | -0,17694 | |
| X5 | R | -0,42102 | -0,12555 | -0,19187 | 0,25014 | -0,03955 | 0,95238 |
| V | -2,00769 | -0,56445 | -0,86885 | 1,14293 | -0,17694 | 8,30380 |
Гипотеза о нулевой корреляции принимается при –1,96<V<1,96, значения, для которых это условие не выполняется, выделены жирным шрифтом цветом. Следовательно, значимая зависимость имеет место между Y и Х5, а также Х1 и Х4.
Для построения математической модели выдвинем гипотезу о наличии линейной зависимости между прибылью (иначе Y) и факторами на нее влияющими (Х1, Х2, Х3, Х4, Х5). Следовательно, математическая модель может быть описана уравнением вида:
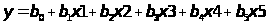 ,(2.2.1)
где
 - линейно-независимые
постоянные
коэффициенты.
Для их отыскания применим множественный регрессионный анализ. Результаты регрессии сведены в таблицы 18-20
Таблица 18 Регрессионная статистика
| 1 | 2 |
| Множественный R | 0,609479083 |
| R-квадрат | 0,371464753 |
| Нормированный R-квадрат | 0,161953004 |
| Стандартная ошибка | 24,46839969 |
| Наблюдения | 21 |
Таблица 19 Дисперсионная таблица
| Степени свободы | SS | MS | F | Значимость F | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Регрессия | 5 | 5307,504428 | 1061,500886 | 1,773002013 | 0,179049934 |
| Остаток | 15 | 8980,538753 | 598,7025835 | ||
| Итого | 20 | 14288,04318 |
Таблица 20 Коэффициенты регрессии
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | Нижние 95,0% | Верхние 95,0% | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| B0 | 38,950215 | 35,7610264 | 1,0891805 | 0,29326 | -37,272 | 115,173 | -37,2726 | 115,173 |
| B1 | 4,5371110 | 8,42440677 | 0,5385674 | 0,59808 | -13,419 | 22,4933 | -13,4190 | 22,4933 |
| B2 | 1,8305781 | 8,73999438 | 0,2094484 | 0,83691 | -16,798 | 20,4594 | -16,7982 | 20,4594 |
| B3 | 23,645979 | 27,4788285 | 0,8605162 | 0,40304 | -34,923 | 82,2157 | -34,9237 | 82,2157 |
| B4 | -0,526248 | 0,28793074 | -1,827690 | 0,08755 | -1,1399 | 0,08746 | -1,13995 | 0,08746 |
| B5 | -10,780037 | 4,95649626 | -2,174931 | 0,04604 | -21,344 | -0,21550 | -21,3445 | -0,21550 |
Таким образом, уравнение, описывающее математическую модель, приобретает вид:
Y=4,53711108952303*X1+1,830578196*X2+23,64597929*X3- 0,526248308*X5-10,78003746*X5+38,95021506. (2.2.2)
Для оценки
влияния каждого
из факторов
на результирующую
математическую
модель применим
метод множественной
линейной регрессии
к нормированным
значениям
переменных
 ,
результаты
пересчета
коэффициентов
приведены в
таблице 21
Таблица 21 Оценка влияния факторов
| Коэффициенты | Стандартная ошибка | t-статистика | |
| 1 | 2 | 3 | 4 |
| Y-пересечение | 38,95021506 | 35,76102644 | 1,089180567 |
| Переменная X 1 | 3,828821785 | 7,109270974 | 0,538567428 |
| Переменная X 2 | 1,348658856 | 6,439097143 | 0,209448441 |
| Переменная X 3 | 5,367118917 | 6,237091662 | 0,86051628 |
| Переменная X 4 | -12,43702261 | 6,804774783 | -1,827690556 |
| Переменная X 5 | -12,96551745 | 5,961346518 | -2,174931018 |
Коэффициенты в таблице 21 показывают степень влияния каждой из переменных на результат (Y). Чем больше коэффициент, тем сильнее прямая зависимость (отрицательные коэффициенты показывают обратную зависимость).
F-критерий из таблицы 19 показывает степень адекватности полученной математической модели.
3. Управление расходами организации
3.1 Общий анализ величины и структуры расходов организации, поиск путей их оптимизации
В филиале ОАО «ВАМИН Татарстан Казанский молочный комбинат»
используется система учета полных затрат (Absorption-costing), которая представляет собой систему учета затрат и калькулирования себестоимости продукции, согласно которой все прямые производственные затраты и все косвенные затраты включаются в себестоимость продукции. Указанная система основывается на классификации затрат по способу отнесения на себестоимость (прямые и косвенные).
Прямые расходы относятся на конкретный вид продукции экономически обоснованным способом. Общая сумма косвенных затрат распределяется по видам продукции пропорционально выбранным коэффициентам распределения.
Выбор коэффициентов распределения зависит от отраслевых особенностей, размеров предприятия, его организационной структуры, ассортимента выпускаемой продукции и других факторов. Чем больше затрат в структуре расходов предприятия являются прямыми, тем более точной оказывается величина себестоимости конкретных видов продукции.
В российской практике применение данной системы учета затрат очень распространено. Данная система позволяет сформировать полную себестоимость отдельных видов продукции, а также себестоимость незавершенного производства и остатков готовой продукции на складе, рассчитать рентабельность отдельных видов продукции и применяется в ценообразовании, когда цена на продукцию устанавливается по принципу "полные затраты плюс норма прибыли (процент рентабельности)", так называемый затратный метод формирования цены.
Основные преимущества данной системы:
- возможность рассчитать себестоимость и рентабельность отдельных видов продукции;
- применение в целях финансового учета и составления внешней отчетности;
- возможность рассчитать полную себестоимость готовой продукции, запасов готовой продукции на складе и незавершенного производства;
- широкая сфера применения;
- возможность применения для расчета цены за единицу продукции.
Усложнение организационной структуры предприятий, создание крупных предприятий с развитой региональной структурой значительно меняет структуру затрат в сторону увеличения доли косвенных затрат, что является причиной неоднозначного отнесения затрат к одной группе, усложняет механизм распределения косвенных затрат по объектам затрат и выбор экономически обоснованных коэффициентов распределения.
К основным недостаткам можно отнести следующие:
- субъективность выбора коэффициента распределения; при сложной организационной структуре и большом ассортименте продукции существует вероятность выбора некорректной базы распределения, что искажает реальную величину себестоимости и ведет к установлению необоснованных цен;
- неоднозначность отнесения затрат к одной группе;
- невозможность применения для сравнительного анализа себестоимости однородных товаров, производимых разными предприятиями.
Итак, рассмотрим порядок распределения косвенных затрат. В филиале «ОАО ВАМИН Татарстан Казанский молочный комбинат» имеется два основных цеха:
цех производства масла и сыров,
цех производства молочной продукции;
и один вспомогательный цех:
цех полимерной продукции.
Имеются следующие данные:
накладные расходы:
а) заработная плата администрации:
цех производства масла и сыров – 20 000 руб.
цех производства молочной продукции – 18 000 руб.
цех полимерной продукции – 15 000 руб.
б) косвенные трудовые затраты:
цех производства масла и сыров – 35 000 руб.
цех производства молочной продукции – 25 000 руб.
цех полимерной продукции – 19 000 руб.
в) прочие расходы:
освещение и отопление – 5000 руб.
затраты, связанные с имуществом – 35 000 руб.
страхование – 10 000 руб.
прочие сведения: (таблица 22)
Таблица 22
| Показатели | Цех производства масла и сыров | Цех производства молочной продукции | Цех полимерной продукции | Итого |
| 1 | 2 | 3 | 4 | 5 |
|
1) площадь, м2 2) балансовая стоимость застрахованных объектов, руб. |
15 000 80 000 |
16 000 90 000 |
10 000 60 000 |
41 000 230 000 |
1 этап. Отнесение и распределение накладных расходов по центрам затрат.
1. Освещение и отопление. База отнесения затрат (БОЗ) – м2. Найдем доли данных затрат в общем объеме, пропорционально м2, занимаемым каждым из центров затрат (таблица 23)
Таблица 23
| Центры затрат | БОЗ | Доля, в %. | Сумма, в руб. |
| 1 | 2 | 3 | 4 |
|
1. Цех производства масла и сыров. 2. Цех производства молочной продукции. 3. Цех полимерной продукции. |
15 000 16 000 10 000 |
37 39 24 |
1850 1950 1200 |
| Итого: | 41 000 | 100 | 5000 |
2. Страхование. База отнесения затрат – рубль (таблица 24)
Таблица 24
| Центры затрат | БОЗ | Доля, в %. | Сумма, в руб. |
| 1 | 2 | 3 | 4 |
|
1. Цех производства масла и сыров. 2. Цех производства молочной продукции. 3. Цех полимерной продукции. |
80 000 90 000 60 000 |
35 39 26 |
3500 3900 2600 |
| Итого: | 230 000 | 100 | 10 000 |
3. Затраты, связанные с имуществом. База отнесения затрат – м2 (таблица 25)
Таблица 25
| Центры затрат | БОЗ | Доля, в %. | Сумма, в руб. |
| 1 | 2 | 3 | 4 |
|
1. Цех производства масла и сыров. 2. Цех производства молочной продукции. 3. Цех полимерной продукции. |
15 000 16 000 10 000 |
37 39 24 |
12 950 13 650 8400 |
| Итого: | 41 000 | 100 | 35 000 |
Сводная таблица 1 этапа, в рублях (таблица 26)
Таблица 26
| Показатели | Центры затрат по изделиям | Центр затрат по услугам, то есть цех полимерной продукции | Всего | |
| Цех производства масла и сыров | Цех производства молочной продукции | |||
| 1 | 2 | 3 | 4 | 5 |
|
1 этап. Распределение общих затрат по центрам затрат 1.Зплата администрации 2.Косвенные затраты труда 3.Освещение и отопление 4.Страхование 5.Затраты, связанные с имуществом |
20 000 35 000 1850 3500 12 950 |
18 000 25 000 1950 3900 13 650 |
15 000 19 000 1200 2600 8400 |
53 000 79 000 5000 10 000 35 000 |
| Итого косвенных затрат: | 73 300 | 62 500 | 46 200 | 182 000 |
2 этап. Распределение затрат обслуживающих хозяйств на центры затрат основного производства. Для начала определимся с базой отнесения затрат, которая отражает базу распределения затрат обслуживающего производства (таблица 27)
Таблица 27
| БОЗ | Цех производства масла и сыров | Цех производства молочной продукции | Цех полимерной продукции |
| 1 | 2 | 3 | 4 |
| Количество изготовленных упаковок. | 1800 |
2000 |
- |
Итак, методом прямого перераспределения затраты цеха полимерной продукции распределим пропорционально количеству изготовленных упаковок (таблица 28)
Таблица 28
| Центры затрат | БОЗ | Доля, в %. | Сумма, в руб. |
| 1 | 2 | 3 | 4 |
|
1.Цех производства масла и сыров. 2.Цех производства молочной продукции. |
1800 2000 3800 |
47 53 100 |
21 714 24 486 46 200 |
Сводная таблица 2 этапа прямым методом перераспределения затрат (таблица 29)
Таблица 29
| Показатели | Центры затрат по изделиям | Центр затрат по услугам, т.е. цех полимерной продукции | Всего | |
| Цех производства масла и сыров | Цех производства молочной продукции | |||
| 1 | 2 | 3 | 4 | 5 |
| Итого по 1 этапу: | 73 300 | 62 500 | 46 200 | 182 000 |
| Цех полимерной продукции | 21 714 | 24 486 | - | 46 200 |
| Итого накладных расходов: | 95 014 | 86 986 | - | 182 000 |
3 этап. Расчет ставки распределения накладных расходов.
В качестве базы распределения является стоимость прямых материалов, израсходованных на каждый вид продукции (таблица 30)
Таблица 30
| БОЗ | Цех производства масла и сыров | Цех производства молочной продукции | Всего |
| 1 | 2 | 3 | 4 |
| Стоимость прямых материалов, израсходованных на каждый вид продукции, в рублях | 90 000 |
75 000 |
165 000 |
Рассчитаем ставку распределения накладных расходов:
Ставка распределения накладных расходов = сумма накладных расходов / показатель объема продукции (БОЗ).
Ставка распределения накладных расходов = сумма накладных расходов / стоимость прямых материалов.
а) цех производства масла и сыров:
ставка распределения накладных расходов = (95 014 / 90 000) * 100% = 106 %.
б) цех производства молочной продукции:
ставка распределения накладных расходов = (86 986 / 75 000) * 100% = 116 %.
Проанализировав предыдущие расчеты, можно отметить, что ставка распределения, то есть прямые материальные затраты выбрана удачно, так как данное предприятие занимается производством материалоемкой продукции, то есть продукции, в структуре себестоимости которой преобладают материальные затраты.
В будущем филиал ОАО «ВАМИН Татарстан Казанский молочный комбинат» планирует открытие еще одного вспомогательного цеха – цех производства гофротары., то есть косвенные расходы будут распределяться соответственно с двух обслуживающих цехов.
Под методом учета затрат на производство и