Оподаткування підприємств
Плата за землю стягується у вигляді земельного податку або орендної плати і встановлюється залежно від грошової оцінки землі. Власники землі сплачують земельний податок. За земельні ділянки, передані в оренду, стягується орендна плата.
Об’єктом плати за землю є земельна ділянка, що перебуває у власності або користуванні (у тім числі й на умовах оренди). Платниками є власники землі та землекористувачі (в тому числі орендарі).
Стягуючи плату за землю, дотримуються такого розмежування: землі сільськогосподарського призначення (придатні для сільськогосподарського виробництва або призначені для цієї мети); землі населених пунктів (у межах населених пунктів, установлених законодавством).
Плата за землю сільськогосподарського призначення. Ставки земельного податку встановлено з одного гектара сільськогосподарських угідь у відсотках від грошової оцінки цих угідь.
Плата за землі населених пунктів. Ставки земельного податку встановлено в розмірі 1% від грошової оцінки землі. Якщо грошової оцінки земельних ділянок не проведено, то використовуються середні ставки земельного податку (за 1 м2). Ці ставки диференційовано залежно від кількості населення в населеному пункті: вони збільшуються зі збільшенням його кількості.
Передбачене також застосування підвищувальних коефіцієнтів до встановлених ставок у населених пунктах курортних зон Чорноморського узбережжя, гірських і пригірських районах Карпат, в інших рекреаційних районах.
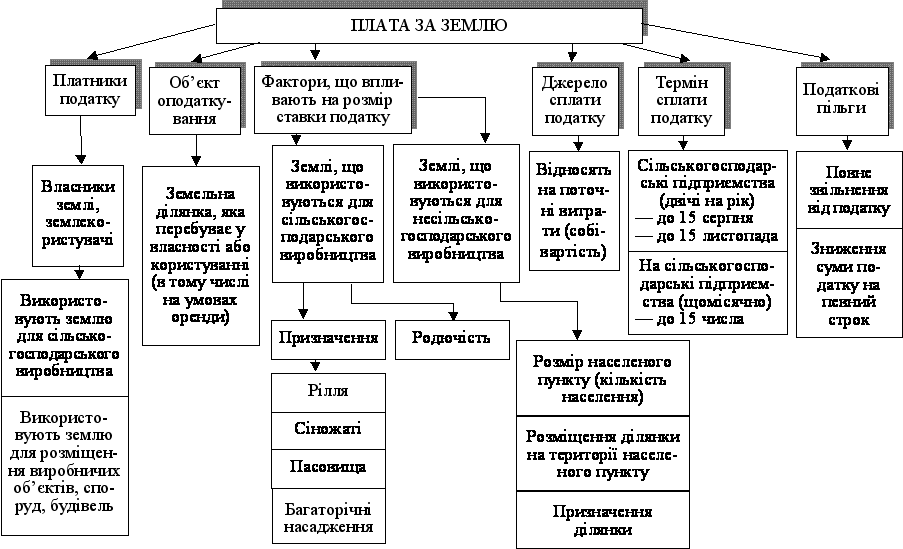
 Рис.
1.6. Структурно-логічна
схема плати
(податку) за
землю
Місцеві ради можуть диференціювати й затверджувати ставки (виходячи із середніх ставок) податку залежно від місцезнаходження земельної ділянки на території населеного пункту та її функціонального використання.
З 1 липня 1997 року ставки податку на землю було підвищено в 1,81 раза проти ставок, передбачених Законом «Про плату за землю».
Джерела і порядок сплати земельного податку. Юридичні особи самостійно обчислюють суму земельного податку щорічно за станом на 1 січня і до 1 лютого надають відповідні дані податковій адміністрації. Податок нараховується з дня виникнення права власності або права користування землею.
Щодо знову відведених земельних ділянок розрахунки податку здійснюються протягом місяця з дня виникнення права власності або користування ділянкою.
Якщо земельна ділянка, що на ній розміщено будівлю, перебуває у спільній власності кількох юридичних осіб, земельний податок нараховується кожному з них, пропорційно до частки його власності на будівлю.
Розмір, умови і терміни внесення орендної плати за землю встановлюються за згодою учасників договору оренди — орендодавця (власника) та орендаря.
Суб’єкти підприємницької діяльності сплачують земельний податок за рахунок собівартості. Одночасно земельний податок включається до складу валових витрат. Отже, він зменшує суму оподаткованого прибутку, а відтак і податку на прибуток.
За несвоєчасну сплату земельного податку стягується пеня в розмірі 0,3% суми заборгованості за кожний день несплати. Розмір пені за несвоєчасне внесення орендної плати передбачається в договорі оренди: однак вона не повинна перевищувати розміру пені за несвоєчасну сплату податку на землю.
1.3.2 Фіксований сільськогосподарський податок
Згідно із Законом України від 17 грудня 1998 р. «Про фіксований сільськогосподарський податок» з 1 січня 1999 р. відбулися зміни в оподаткуванні сільськогосподарських товаровиробників, котрі використовують землю як засіб виробництва.
1. Для сільськогосподарських товаровиробників встановлюється фіксований сільськогосподарський податок замість таких податків і зборів (обов’язкових платежів):
— податок на прибуток підприємств;
— плата (податок) за землю;
— податок з власників транспортних засобів та інших самохідних машин і механізмів;
— комунальний податок;
— збір на обов’язкове державне пенсійне страхування;
— збір на обов’язкове соціальне страхування;
— збір на будівництво, реконструкцію, ремонт і утримання автомобільних доріг;
— збір до Державного інноваційного фонду;
— збір за геологорозвідувальні роботи, виконані за рахунок державного бюджету;
— плата за придбання торгового патенту на здійснення торговельної діяльності;
— збір за спеціальне використання природних ресурсів (за користування водою для потреб сільського господарства).
Інші податки та збори, установлені Законом України «Про систему оподаткування», повинні сплачуватися сільськогосподарськими товаровиробниками в порядку і розмірах, визначених відповідними законодавчими актами.
2. Платниками фіксованого сільськогосподарського податку є сільськогосподарські підприємства різних організаційно-правових форм господарювання та власності (колективні й державні сільськогосподарські підприємства, акціонерні товариства, агрофірми, фермерські господарства), які займаються виробництвом (вирощуванням), переробкою та збутом сільськогосподарської продукції, а їхній валовий дохід від операцій з продажу сільськогосподарської продукції власного виробництва та продуктів її переробки за попередній звітний (податковий) рік перевищує 50% загальної суми валового доходу підприємства.
Якщо у звітному періоді валовий дохід підприємства від операцій з реалізації сільськогосподарської продукції власного виробництва та продуктів її переробки становить менше ніж 50% загального обсягу реалізації, підприємство сплачуватиме податки у наступному податковому періоді на загальних підставах.
3. Платники фіксованого сільськогосподарського податку мають право на вибір форми сплати вказаного податку — у грошовій формі або у вигляді поставок сільськогосподарської продукції.
Кількість сільськогосподарської продукції з одного гектара сільськогосподарських угідь встановлюється на початку року і не підлягає коригуванню залежно від зміни ціни на сільськогосподарську продукцію протягом податкового року.
Обрахування кількості сільськогосподарської продукції з одного гектара сільськогосподарських угідь, що має поставлятися в рахунок фіксованого сільськогосподарського податку, здійснюється, виходячи з такого еквівалента — однієї тонни пшениці м’якої третього класу за цінами, які щорічно визначатимуться Кабінетом Міністрів України.
Кількість сільськогосподарської продукції з одного гектара сільськогосподарських угідь, яка має поставлятися в рахунок фіксованого сільськогосподарського податку, визначається як співвідношення вартості однієї тонни пшениці, узятої за еквівалент, до вартості однієї тонни відповідної продукції. Таке співвідношення встановлюється обласними радами щорічно, але не пізніше 1 січня.
4. За об’єкт оподаткування береться площа сільськогосподарських угідь, переданих сільськогосподарському товаровиробнику у власність або наданих йому в користування, у тім числі на умовах оренди.
5. Ставки фіксованого сільськогосподарського податку встановлюються з одного гектара сільськогосподарських угідь у відсотках до грошової їх оцінки в таких розмірах:
— для ріллі, сіножатей та пасовищ — 0,5;
— для багаторічних насаджень — 0,3.
6. Платники фіксованого сільськогосподарського податку у грошовій формі визначають його суму на поточний рік у порядку та розмірах, передбачених Законом, і до 1 лютого подають розрахунок до державної податкової служби за місцем їхнього знаходження.
Протягом поточного року щомісяця до 20 числа місяця, наступного за звітним, указаний податок сплачується в розмірі третини суми податку, визначеної на кожний квартал. Установлено такий квартальний розподіл річної суми податку: І квартал — 10%, ІІ квартал — 10%, ІІІ квартал — 50%, ІV квартал — 30%.
Для сплати фіксованого сільськогосподарського податку у формі поставок сільськогосподарської продукції встановлені такі терміни. Щодо поставок зерна термін встановлюється за погодженням з районною державною адміністрацією, але не пізніше 15 жовтня (ранні зернові культури) та 1 грудня (пізні зернові та технічні культури). Поставка продукції тваринництва для сплати податку має здійснюватись щомісячно, але не пізніше останнього дня поточного місяця. При цьому витрати, пов’язані з транспортуванням сільськогосподарської продукції до заготівельних підприємств і організацій, несуть платники податку.
Платники фіксованого сільськогосподарського податку переказують кошти на окремий рахунок Казначейства України.
З метою стабілізації сільськогосподарського виробництва з 1 січня 1999 року до 1 січня 2001 року звільняються від сплати фіксованого сільськогосподарського податку сільськогосподарські товаровиробники, які є платниками податку згідно з розглянутим вище Законом.
При цьому вказані платники не звільняються від сплати коштів на обов’язкове державне пенсійне страхування та на обов’язкове соціальне страхування.
1.3.3 Податок із власників транспортних засобів
Кошти, що надходять від стягнення податку, спрямовуються на фінансування будівництва, реконструкції, ремонту та утримання автомобільних шляхів загального користування, проведення природоохоронних заходів на водоймищах. Податок зараховується до бюджетів місцевого самоврядування. Структурно-логічну схему податку на транспортні засоби зображено на рис. 5.7.
Порядок обчислення та сплати податку на транспортні засоби регулюється Законом України «Про податок із власників транспортних засобів та інших самохідних машин і механізмів» від 18 лютого 1997 р.
Платниками податку є підприємства, організації, установи (юридичні особи) — власники транспортних засобів та інших самохідних машин і механізмів.
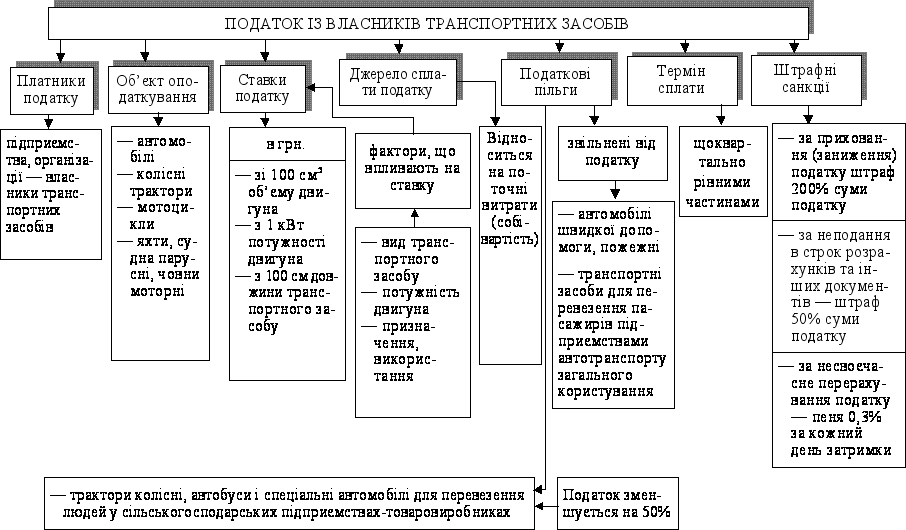
Рис. 1.7. Структурно-логічна схема податку на транспортні засоби суб’єктів господарювання
Згідно із законодавством об’єктами оподаткування є автомобілі (легкові, вантажні, спеціального призначення); колісні трактори; мотоцикли, яхти та судна парусні, човни моторні і катери. Не оподатковуються: трактори на гусеничному ходу; машини та механізми для сільськогосподарських робіт; автомобілі швидкої допомоги та пожежні; спортивні яхти, судна парусні і човни; транспортні засоби (підйомні й самохідні), що використовуються на заводах, складах, у портах для перевезення вантажів на короткі відстані.
Ставки податку визначено в розрахунку на рік: зі 100 см3 об’єму двигуна, з 1 кВт потужності двигуна, зі 100 см довжини транспортного засобу. Усі ставки податку встановлені з 1 січня 2000 р. в грн. за видами транспортних засобів і диференційовані залежно від потужності двигуна, виду транспортного засобу, його призначення й використання.
Обчислення податку здійснюється на підставі даних про кількість транспортних засобів за станом на 1 січня поточного року.
Податок сплачується за місцезнаходженням юридичних осіб на спеціальні рахунки територіальних дорожніх фондів.
Територіальні дорожні фонди 85% податку спрямовують на фінансування витрат, пов’язаних із будівництвом, реконструкцією, ремонтом і утриманням автомобільних доріг загального користування. Решту (15%) вони спрямовують до бюджетів місцевого самоврядування на фінансування відповідних витрат.
Податок сплачується щоквартально рівними частинами до 15 числа місяця, що настає за звітними кварталами.
За придбані транспортні засоби протягом року податок сплачується перед їх реєстрацією.
Податкові пільги. Від сплати податку звільняються підприємства автомобільного транспорту загального користування (стосовно транспортних засобів, зайнятих перевезенням пасажирів, у тому разі, коли законодавчо встановлено тарифи на оплату проїзду на цих транспортних засобах) незалежно від форми власності.
Сільськогосподарські підприємства-товаровиробники сплачують податок на трактори колісні, автобуси і спеціальні автомобілі для перевезення людей (з кількістю місць менше 10) у розмірі 50%.
Для підприємств встановлено достатньо високу відповідальність за сплату податку. У разі заниження податку стягується вся сума несплаченого податку і штраф у двократному розмірі від тієї ж суми. За браком обліку об’єктів оподаткування або за ведення обліку з порушенням установленого порядку (неподання, несвоєчасне подання розрахунків та інших документів, необхідних для обчислення та сплати податку) стягується штраф у розмірі 10% від суми податку, що підлягає сплаті. За несвоєчасну сплату податку стягується пеня у розмірі 120% річних від облікової ставки Національного банку на день складання акта перевірки, від суми недоплати за кожний день прострочення платежу.
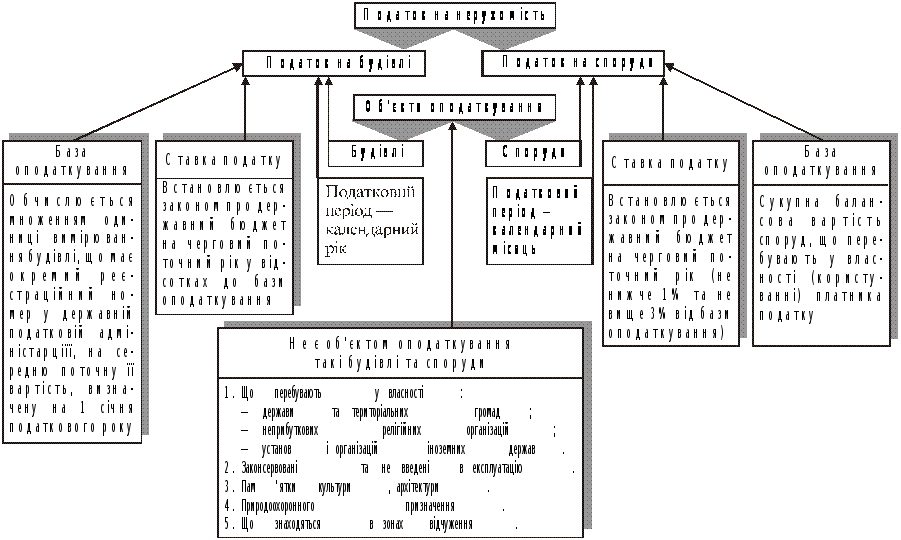
Рис. 1.8. Структурно-логічна схема податку на нерухоме майно (нерухомість)
Сума податку на транспортні засоби включається до складу валових витрат платника, а отже, зменшує оподатковуваний прибуток і суму податку на нього. Податок на транспортні засоби включається в собівартість перевезень, що впливає на розмір прибутку підприємства.
Аналіз механізму стягнення податку на транспортні засоби дає змогу зробити висновок, що поряд із фіскальною функцією вказаний податок виконує регулюючу функцію. Він спрямований на підвищення інтенсивності використання транспортних засобів.
1.3.4 Податок на нерухоме майно (нерухомість)
У Законі України «Про систему оподаткування» передбачений податок на нерухоме майно суб’єктів господарювання. Законодавчих актів щодо вказаного податку поки що не прийнято.
Мета введення названого податку — забезпечити збалансування доходів і витрат бюджету держави та сприяти підвищенню ефективності використання нерухомості суб’єктами господарювання. Було підготовано кілька варіантів закону стосовно цього податку. Останній його варіант, опрацьований 1997 року, передбачав, що об’єктом оподаткування є земля, а також постійні будівлі і споруди, що конструктивно й технологічно зв’язані з землею, на якій їх розміщено.
Структурно-логічну схему названого варіанта проекту Закону «Про податок на нерухоме майно (нерухомість)» подано на рис. 5.8.
Передбачалось, що податок на нерухомість (згідно зі згаданим вище проектом закону) має бути загальнодержавним податком і є різновидом податку на майно.
У підготовленому проекті Закону «Про місцеві податки і збори» також передбачений податок на нерухоме майно. Тобто названий податок віднесено до місцевих.
Податок на нерухомість складається з суми податків на землю, будівлі і споруди. Нерухомість — це земля і постійно розміщені на ній будівлі та споруди. Будівлі — це житлові будинки, офіси, гаражі, дачі. Споруди — це об’єкти, які підпадають під визначення першої групи основних фондів, за винятком будівель. Якщо об’єкт, який належить до основних фондів першої групи, використовується одночасно як споруда та як будівля, платник податку має звернутися до податкової адміністрації із заявою про розмежування напрямів використання такого об’єкта з метою окремого визначення податкових баз і строків оподаткування.
Слід звернути увагу на те, що в розглянутому варіанті податку на нерухомість передбачалось для розрахунків бази оподаткування застосовувати індексацію бази оподаткування на рівень інфляції. Така індексація можлива, коли рівень інфляції, розрахований на базі податкового року, дорівнює або перевищує 110%.
1.4 НЕПРЯМІ ПОДАТКИ, ЯКІ СПЛАЧУЮТЬ ПІДПРИЄМСТВА
1.4.1 Вплив непрямих податків на фінансово-господарську
діяльність підприємств
Практика оподаткування використовує кілька видів непрямих податків —універсальні та специфічні акцизи, а також мито. Специфічні акцизи встановлюються на обмежений перелік товарів. У цьому разі застосовуються диференційовані ставки для окремих груп, видів товарів.
Універсальні акцизи виникли на початку нашого століття. Вони відрізняються від специфічних тим, що мають ширшу базу оподаткування та уніфіковані ставки. У податковій практиці використовуються три форми універсальних акцизів.
Податок з продажу. Застосовується у сфері оптової та роздрібної торгівлі. Об’єктом оподаткування є реалізація товарів на заключному етапі. При цьому оподаткування здійснюється один раз. Ця форма використовувалась нетривалий час в останній період існування Радянського Союзу, але поширена в інших країнах.
Податок з обороту. Стягується з валового обороту на всіх стадіях руху товарів. При цьому допускається подвійне оподаткування, оскільки у валовий оборот включаються податки, що були сплачені раніше. Цей податок широко і протягом тривалого періоду (з початку 30-х і до початку 90-х років) використовувався у Радянському Союзі. Ставки податку з обороту були диференційовані за видами товарів.
Податок на додану вартість. Сплачується на всіх етапах руху товарів, робіт, послуг.
Об’єктом оподаткування є не валовий оборот, а додана вартість. При цьому застосовуються уніфіковані ставки. Це полегшує обчислення податку і контроль за його надходженням. Обчислення і стягнення податку на додану вартість потребує чіткого визначення об’єкта оподаткування — доданої вартості. Можливі два способи її визначення: заробітна плата + прибуток; виручка від реалізації – матеріальні витрати. Цей податок набув значного поширення в країнах Західної Європи.
В Україні використовуються три види непрямих податків: акцизний збір (специфічний акциз), податок на додану вартість (універсальний акциз), мито.
Непрямі податки включають у ціни товарів, що реалізуються, робіт, що виконуються, послуг, що надаються. Отже, ці податки є ціноутворюючим елементом і можуть суттєво впливати на загальний рівень цін.
На рис. 5.9 зображено структурно-логічну схему формування цін реалізації товарів з урахуванням непрямих податків. Слід звернути увагу, що є особливості у визначенні бази (об’єкта) для обчислення окремих видів непрямих податків залежно від сфери діяльності, умов придбання товарів.
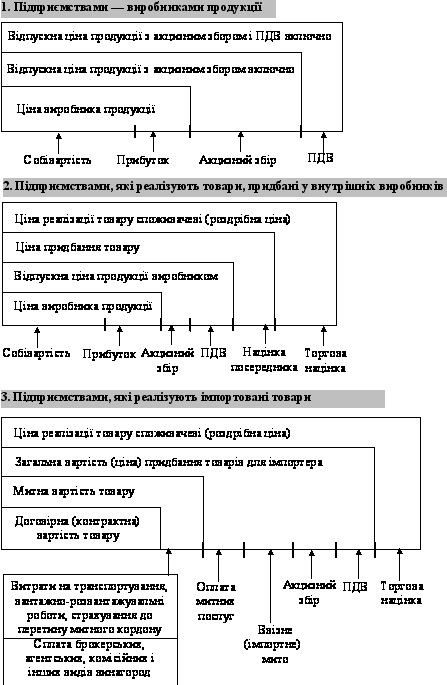
Рис. 1.9. Структурно-логічна схема формування цін реалізації товарів із включенням у них непрямих податків
У відпускну ціну продукції підприємств виробничої сфери можуть бути включені два непрямі податки: акцизний збір і податок на додану вартість.
Акцизний збір, що включається в ціну, розраховується у твердих сумах з одиниці реалізованого товару, або виходячи з відсоткової ставки податку до ціни виробника продукції.
Податок на додану вартість, що включається в ціну, розраховується виходячи з відсоткової ставки податку до ціни виробника і суми акцизного збору, включеного в ціну.
Такий самий порядок включення ПДВ в ціну виконаних робіт і надання послуг. Різниця в тім, що роботи, які виконуються (будівельні, монтажні, науково-дослідні, проектно-пошукові та ін.), а також надані послуги не обкладаються акцизним збором.
Є особливості визначення суми непрямих податків, що включаються в ціну реалізації товару споживачу (роздрібну ціну), за реалізації підприємствами товарів, придбаних усередині країни та імпортованих. Акцизний збір і ПДВ включають у відпускну ціну виробника продукції. Отже, підприємства торгівлі купують товари за ціною, що включає ці непрямі податки. З прийняттям Закону України «Про податок на додану вартість» з 1 жовтня 1997 р. ПДВ з валового доходу (торгових націнок), отриманого підприємствами торгівлі, безпосередньо не встановлюється. Підприємства торгівлі обчислюють ПДВ від загальної вартості (ціни) придбаних товарів і суми торгової націнки.
Ціна реалізації споживачам імпортованих товарів може включати три види непрямих податків: ввізне мито, акцизний збір, ПДВ.
Ввізне мито встановлюється у твердих ставках в ЕКЮ (ЄВРО) з одиниці товарів, що імпортуються, або у відсотках до митної вартості імпортованих товарів.
Сума акцизного збору, що включається в ціну, визначається у твердих сумах з одиниці товарів, що імпортуються, або за ставками у відсотках до обороту, що включає: митну вартість придбаних товарів та ввізне (імпортне) мито.
Митна вартість придбаних товарів включає витрати: на їх придбання (контрактна вартість); на транспортування, вантажно-розвантажувальні роботи, страхування до перетину митного кордону; на сплату брокерських, агентських, комісійних та інших видів винагород.
Податок на додану вартість, що включається в ціну, визначається у відсотках до обороту, що включає митну вартість придбаних товарів, ввізне мито, акцизний збір (якщо це підакцизний товар). Для обчислення ПДВ щодо імпорту в оподаткований оборот не включається оплата митних послуг.
Непрямі податки мають, в основному, фіскальне спрямування. Однак було б неправильно заперечувати регулюючу функцію непрямих податків. На суму непрямих податків відповідно зростає ціна товарів, що впливає на їх виробництво й реалізацію.
Реальними платниками непрямих податків є покупці (споживачі) товарів, робіт, послуг. Ними можуть бути: фізичні особи (населення); юридичні особи; фізичні особи — суб’єкти господарської діяльності; організації, установи, що не є суб’єктами господарювання.
Населення сплачує непрямі податки зі своїх власних доходів. Відтак більше податків сплачують ті категорії населення, що більше споживають товарів, мають більш високі доходи.
Достатньо складним є вплив непрямих податків на фінансову діяльність, фінансовий стан суб’єктів підприємництва. Останні є платниками непрямих податків, коли вони купують товари, роботи, послуги. Водночас суб’єкти підприємництва, реалізуючи товари, роботи, послуги, у складі виручки від реалізації одержують на свої рахунки певні суми непрямих податків, сплачених покупцями (споживачами), а отже вони є платниками непрямих податків до бюджету.
При цьому вплив непрямих податків на фінансову діяльність суб’єктів підприємництва залежить від багатьох обставин і чинників. Цей вплив можна розглядати у двох аспектах.
По-перше, він пов’язаний зі сплатою непрямих податків у процесі придбання товарно-матеріальних цінностей, оплати виконаних робіт і отриманих послуг. На даному етапі сплата непрямих податків здійснюється за рахунок оборотних коштів суб’єктів підприємництва, тобто має місце тимчасова іммобілізація оборотних коштів для сплати податків. У цьому разі необхідно врахувати такі чинники: умови оплати та обсяги придбання товарно-матеріальних цінностей, ставки й пільги щодо податків, джерела і терміни відшкодування сплачених непрямих податків суб’єктам підприємницької діяльності.
По-друге, цей вплив пов’язаний із надходженням непрямих податків на рахунки суб’єктів підприємства, які реалізують товари, роботи, послуги. Непрямі податки, що надходять на рахунки суб’єктів підприємництва, використовуються для відшкодування сплачених ними непрямих податків у процесі придбання товарно-матеріальних цінностей (робіт, послуг). При цьому, певний час, до перерахування в бюджет, непрямі податки можуть залишатися в розпорядженні (обороті) підприємств. Відтак необхідно враховувати: умови реалізації та оплати, обсяги й напрямки реалізації товарів (робіт, послуг); ставки й пільги щодо непрямих податків; терміни їх сплати у бюджет.
Вплив непрямих податків на фінансову діяльність, фінансовий стан суб’єктів підприємництва залежно від сфери їхньої діяльності виявляється по-різному. Тому є певні особливості впливу непрямих податків на діяльність підприємств виробничої сфери (з урахуванням галузі), тих, які займаються торгово-посередницькою діяльністю, тих, що надають послуги (у тім числі фінансові).
Розглянемо особливості обчислення та сплати в бюджет окремих непрямих податків та їхній вплив на фінансово-господарську діяльність підприємств.
1.4.2 Мито
Мито є непрямим податком, що стягується з товарів, транспортних засобів, інших предметів, які переміщуються через митний кордон країни. Це переміщення може бути пов’язане з увезенням або вивезенням товарів чи транспортних засобів. Цей податок виконує фіскальну та регулюючу функції. Регулююча функція спрямована на формування раціональної структури імпорту та експорту, захист національного виробника, заохочення або обмеження експорту.
На практиці застосовується кілька видів мита: ввізне, вивізне, сезонне, спеціальне, антидемпінгове, компенсаційне.
Ввізне мито нараховується на товари та інші предмети за ввезення таких на митну територію. Воно є диференційованим:
— щодо товарів, які походять з держав, що входять разом з Україною до митних союзів або утворюють спеціальні митні зони;
— щодо товарів, котрі походять з країн або економічних союзів, які користуються в Україні режимом найбільшого сприяння.
Ввізне мито нараховується на товари та інші предмети за їх вивезення за межі митної території.
Сезонне мито застосовується на окремі товари на строк не більший за чотири місяці від моменту його встановлення. Сезонне мито може бути ввізним і вивізним.
Спеціальне мито застосовується:
— як спосіб захисту українських виробів у цілому;
— як спосіб захисту національного товаровиробника, коли товари ввозяться на митну територію України в обсягах або за умов, що можуть завдавати шкоди національному товаровиробнику;
— як запобіжний засіб щодо учасників зовнішньоекономічної діяльності, які порушують національні інтереси у сфері зовнішньо-економічної діяльності;
— як заходи у відповідь на дискримінаційні або недружні дії інших держав, митних союзів.
Антидемпінгове мито застосовується у разі:
— ввезення на митну територію товарів, і є об’єктом демпінгу, що завдає шкоди національному товаровиробнику;
— вивезення за межі митної території товарів за ціною, істотно нижчою від цін інших експортерів подібних або конкуруючих товарів.
Компенсаційне мито застосовується у разі:
— ввезення на митну територію товарів, які є об’єктом субсидованого імпорту, що завдає шкоди національному товаровиробнику;
— вивезення за межі митної території товарів для виробництва переробки, продажу або споживання котрих надавалася субсидія, якщо таке вивезення завдає шкоди державі.
Міжнародна практика (а також і досвід України) свідчать, що найбільш поширеними є мито на імпорт.
Платниками мита є фізичні та юридичні особи. Сплата податку здійснюється за перетинання митного кордону. У кінцевому підсумку реальними платниками мита на імпорт є споживачі товарів, що імпортуються. Суб’єкти підприємництва, які імпортують товари для наступної реалізації, під час перетину митного кордону сплачують мито за рахунок своїх оборотних коштів, що, зрозуміло, впливає на їхній фінансовий стан. На період від сплати ввізного мита до реалізації споживачам товарів, що імпортуються, відбувається відволікання (іммобілізація) оборотних коштів імпортерів.
На фінансову діяльність імпортерів — суб’єктів господарювання будуть справляти вплив: визначення об’єкта оподаткування, розмір ставок податку, податкові пільги, терміни сплати ввізного мита до бюджету.
Об’єктом оподаткування є митна вартість товару що переміщується через митний кордон. Для визначення митної вартості товару, що імпортується, вартість товару у валюті, яку визначено укладеним контрактом, перераховується в національну валюту України за курсом Національного банку на день подання митної декларації.
Користуються двома видами ставок для обчислення суми мита:
— у відсотках до митної вартості товарів, що переміщуються через митний кордон;
— у грошовому розмірі на одиницю товару.
На підакцизні товари встановлено ставки специфічного ввізного мита. Для більшості видів підакцизних товарів ставку ввізного мита встановлено в ЄВРО з одиниці товарів, що імпортуються. Перелік товарів, що підлягають митному оподаткуванню, значно ширший, ніж перелік підакцизних товарів.
Контроль за стягненням мита здійснюють митні органи. За виконання ними своїх обов’язків і надання платникам відповідних послуг стягуються митні збори. Вони теж можуть бути встановлені у відсотках від митної вартості товарів, однак їх не слід ототожнювати з митним податком.
1.4.3 Акцизний збір
Акцизний збір — це непрямий податок, що встановлюється на підакцизні товари та включається в їхню ціну.
Платниками податку в бюджет є суб’єкти підприємницької діяльності — виробники (за реалізації товару) або імпортери підакцизних товарів (за перетину митного кордону).
Залежно від виду підприємницької діяльності є деякі особливості щодо обчислення об’єкта оподаткування. Законодавством визначено такі об’єкти оподаткування:
1) обороти з реалізації вироблених в Україні підакцизних товарів. При цьому оборотом з реалізації є продаж, обмін на інші товари, безоплатна передача. В оподаткований оборот включається реалізація (передача) товарів для власного споживання, промислової переробки, а також для своїх працівників (у тім числі і в порядку натуральної оплати праці);
2) митна вартість імпортованих товарів, у тому числі в межах бартерних (товарообмінних) операцій, отриманих без оплати їхньої вартості.
Платниками акцизного збору в бюджет є суб’єкти підприємницької діяльності (їхні філії, відділення, підрозділи):
— виробники підакцизних товарів на митній території України, у тому числі з давальницької сировини;
— нерезиденти, які виробляють підакцизні товари на митній території України, безпосередньо або через їх постійні представництва;
— суб’єкти підприємницької діяльності, інші юридичні особи, які імпортують на митну територію України підакцизні товари;
— фізичні особи-резиденти або нерезиденти, які ввозять підакцизні речі на митну територію України;
— юридичні або фізичні особи, які купують підакцизні товари в податкових агентів.
Є певні особливості впливу акцизного збору на фінансово-господарську діяльність підприємств, зайнятих виробництвом і реалізацією підакцизних товарів (виробнича діяльність) або імпортом підакцизних товарів з наступною реалізацією (торговельна діяльність). Ці особливості залежать від ставок акцизного збору, методики розрахунку суми податку, терміну його сплати в бюджет, джерел сплати суб’єктом підприємництва.
Перелік товарів, на які встановлюється акцизний збір (підакцизних товарів), і ставки акцизного збору затверджуються законодавчо і є єдиними на всій території України для вітчизняних та імпортних товарів.
З 1 січня 2000 р. значно скорочено перелік підакцизних товарів, змінено ставки податку та запроваджено новий механізм обчислення акцизного збору для імпортованих товарів за застосування ставки акцизного збору у відсотках.
До підакцизних товарів віднесено:
— бензини моторні;
— дизельне пальне;
— автомобілі;
— тютюнові вироби;
— ювелірні вироби;
— спирт етиловий та алкогольні напої;
— пиво солодове.
Акцизний збір обчислюється за ставками, що визначаються у двох варіантах:
— у твердих сумах з одиниці реалізованого товару;
— за ставками у відсотках до обороту з продажу товарів.
Ставки акцизного збору встановлені у твердих сумах з одиниці товарів, що реалізовані. Ці ставки диференційовано залежно від якісних характеристик товару і визначено в гривнях (щодо тютюнових виробів) та в ЄВРО (щодо бензину, дистиляторів, пива, алкогольних напоїв).
Акцизний збір, обчислений в ЄВРО для товарів, що їх вироблено і реалізовано в Україні, сплачується у валюті України. При цьому використовується валютний (обмінний) курс Національного банку, що діяв на перший день кварталу, в якому здійснюється реалізація товару. Цей курс для обчислення ставок акцизного збору залишається незмінним протягом кварталу.
Акцизний збір, обчислений в ЄВРО для товарів, що імпортуються в Україну, сплачується у валюті України за валютним (обмінним) курсом Національного банку, який діяв на день подання митної декларації.
За використання відсоткових ставок акцизного збору можливі такі варіанти визначення обороту, що оподатковується:
1) для товарів, що реалізовуються за вільними цінами, оподаткований оборот визначається виходячи з їхньої вартості за вказаними цінами, без урахування акцизного збору і податку на додану вартість;
2) для товарів, що реалізуються за державними фіксованими та регульованими цінами, оподаткований оборот визначається виходячи з їхньої вартості за вказаними цінами без урахування торговельних знижок, а також суми податку на додану вартість;
3) за закупівлі імпортних товарів оподаткований оборот визначається виходячи з їхньої митної вартості та включаючи мито.
Приклад 1.
1. Митна вартість товару (відповідно до митної
декларації) 70 дол. США
2. Курс Національного банку України 1 дол. США — 5,5 грн.
3. Митна вартість товару, перерахована за курсом
(70 ґ 5,5) 385 грн.
4. Митні та комісійні збори 20 грн.
5. Ставка ввізного мита 20%
6. Сума ввізного мита (385+20) ґ 0,2 81 грн.
7. Ставка акцизного збору 55%
9. Сума акцизного збору (385 + 81 ґ 0,55) 256 грн.
Строки сплати акцизного збору в бюджет залежать від виду підакцизних товарів, суми податку.
— Підприємства-виробники, що реалізують спирт, алкогольні напої, пиво, сплачують податок на третій робочий день після здійснення обороту за реалізації.
— Підприємства-виробники, що реалізують тютюнові вироби, податок сплачують один раз на місяць (до 16 числа), виходячи з фактичного обсягу реалізації за минулий місяць.
— Власники (замовники) алкогольних напоїв, спирту, пива, тютюнових виробів, виготовлених в Україні з використанням давальницької сировини, сплачують податок не пізніше дня отримання продукції.
— Підприємства, (крім указаних вище), в яких середньомісячна сума акцизного збору за минулий рік становила понад 25 тис. грн., сплачують податок щодекади (15, 25