Оценка стоимости
Цм - суммарная стоимость основных материалов, необходимых для устранения дефектов эксплуатации, руб.;
Цд - суммарная стоимость запасных частей, необходимых для устранения дефектов эксплуатации, руб.;
(1-Итр/100)=Ки - коэффициент износа, учитывающий в затратах по устранению любых дефектов АМТС часть, приходящуюся на устранение последствий естественного износа, руб.
Приложение 10
Результаты расчёта рыночной стоимости автотранспортных средств в рамках сравнительного подхода
| № анал ога | Наименование аналога оцениваемого объекта | Цена, руб. | К иан | |
| 1 | а/м ГАЗ - 3307 | 35 000 | 80% | РС01 = 35000/ (1 - 0,8)*(1 - 0,3) |
| 2 | а/м ГАЗ - 3307 | 32 000 | 85% | РС02 = 32000/ (1 - 0,85)*(1 - 0,3) |
| 3 | а/м ГАЗ - 3307 | 40 000 | 80% | РС02 = 40000/ (1 - 0,8)*(1 - 0,3) |
| а/м ГАЗ - 3307 | 136 744 | РС0=(PC01 + PC02 + PC03)/3 | ||
| 1 | а/м ГАЗ - 2705 | 112 568 | 40% | РС01 = 112 568/ (1 - 0,4)*(1 - 0,3) |
| 2 | а/м ГАЗ - 2705 | 98568 | 45% | РС02 = 98568/ (1 - 0,45)*(1 - 0,3) |
| 3 | а/м ГАЗ - 2705 | 84568 | 50% | РС02 = 84568/ (1 - 0,5)*(1 - 0,07) |
| 78 433 | РС0=(PC01 + PC02 + PC03)/3 | |||
| 1 | а/м ЗИЛ - 5301 | 250 000 | 30% | РС01 = 250 000/ (1 - 0,3)*(1 - 0,2) |
| 2 | а/м ЗИЛ-5301 | 250 000 | 40% | РС02 = 250 000/ (1 - 0,4)*(1 - 0,2) |
| 3 | а/м ЗИЛ-5301 | 200 000 | 35% | РС02 = 200 000/ (1 - 0,35)*(1 - 0,2) |
| а/м ЗИЛ-5301 | 288 400 | РС0=(PC01 + PC02 + PC03)/3 | ||
| 1 | а/м КАМАЗ | 200 000 | 60% | РС01 = 200 000/ (1 - 0,6)*(1 - 0,7) |
| 2 | а/м КАМАЗ | 300 000 | 55% | РС02 = 300 000/ (1 - 0,55)*(1 - 0,7) |
| 3 | а/м КАМАЗ | 370 000 | 50% | РС02 = 370 000/ (1 - 0,5)*(1 - 0,7) |
| а/м КАМАЗ | 191 000 | РС0=(PC01 + PC02 + PC03)/3 | ||
| 1 | ПАЗ 32053 | 400 000 | 5% | РС01 = 400 000/ (1 - 0,05)*(1 - 0,1) |
| 2 | ПАЗ 32053 | 380 000 | 10% | РС02 = 380 000/ (1 - 0,1)*(1 - 0,1) |
| 3 | ПАЗ 32053 | 530 000 | 3% | РС02 = 530 000/ (1 - 0,03)*(1 - 0,1) |
| ПАЗ 32053 | 416 908 | РС0=(PC01 + PC02 + PC03)/3 |
Приложение 11
Расчёт чистого операционного дохода от сдачи в аренду автотранспортного средства
| Ставка в час,р. | Рабочий день, час. | Чис ло дней | ПВД (PGI) | Кзап | ДВД (EGI) | Кэр | ЧОД (NOI), руб. | |
| ГАЗ-3307 | 160 | 8 | 280 | 358 400. | 0,6 | 143360 | 0,8 | 28672 |
| Газ - 2705 | 150 | 8 | 280 | 336 000р. | 0,5 | 168000 | 0,8 | 33 600 |
| ЗИЛ-53 | 350 | 8 | 280 | 784 000 р. | 0,4 | 313600 | 0,8 | 62 720 |
| КАМАЗ | 450 | 8 | 280 | 1 008 000 р. | 0,5 | 504000 | 0,8 | 100 800 |
| ПАЗ | 400 | 8 | 280 | 896 000 р. | 0,6 | 537600 | 0,75 | 134 400 |
Приложение 12
Расчёт рыночной стоимости автотранспортных средств на основе метода прямой капитализации
| № п/п | Наименование | ЧОД (NOI), руб. | Ставка капитализации, % | Стоимость ТС в рамках доходного подхода, руб. |
| 1 | ГАЗ-3307 | 26 880 | 47,3 | 56828,7526 |
| 2 | ГАЗ-2705 | 33600 | 47,3 | 71036 |
| 3 | ЗИЛ-53 | 62 720 | 47,3 | 132600 |
| 4 | КАМАЗ | 112000 | 47,3 | 236786 |
| 5 | ПАЗ | 134400 | 47,3 | 284144 |
| Итого: | 781395 | |||
Приложение 13
Расчет коэффициента капитализации
| Транспорт | |
| Безрисковая %-ная ставка, i, % | 8 |
| Компенсация за риск, % | 5 |
| Компенсация за низкую ликвидность, % | 2 |
| Расходы на инвестиционный менеджмент, % | 2 |
| Норма отдачи Yo, % | 17 |
| SFF,% | 30,30 |
| Норма возврата капитала (∆*Sn(n, Yo)), % | -30,30 |
| Период возврата капитала n, лет | 3 |
| Изменение стоимости за период владения ∆, % | -100 |
|
Коэф-т капитализации Ro= Yo - (∆*Sn(n, Yo)), % |
47,30 |
Приложение 14
Группа 4.Структура универсального оборудования
| Дата ввода в экспл. | Первонач. Стоимость, руб. | Фактич. срок исполь-зования, мес | Количество | |
| Наименование | ||||
| Обрабатывающий центр 6Р11 МПЗ-1 с ЧПУ | 2005 | 838 603 | 20 | 2 |
| Промышленный фрезерный станок с ЧПУ ZAYK32G | 2006 | 703339 | 16 | 1 |
| Станок сверлильный DM7532 | 2006 | 207064 | 16 | 1 |
| Станок расточной XXX | 1991 | 94 000 | 186 | 1 |
| Станок токарный CW6232B/750 | 2006 | 277095 | 16 | 1 |
Расчёт рыночной стоимости универсального оборудования в рамках затратного подхода
| Наименование оборудования (модель, марка) | Год ввода в эксплуатацию | Полная восстан. Стоимость (ПВС), руб. | Накоплен. Износ.% | Рыночная стоимость ед. на дату оценки, руб. | Кол-во един. В группе, шт. | Рыночная ст-ть группы оборудования, руб. |
| Обрабатывающий центр 6Р11 МПЗ-1 с ЧПУ | 2005 | 986 590 | 12 | 868 200 | 2 | 1 736 400 |
| Промышленный фрезерный станок с ЧПУ ZAYK32G | 2006 | 703 339 | 2 | 68 926 | 1 | 68 926 |
| Станок сверлильный DM7532 | 2006 | 207470 | 2 | 203321 | 1 | 203321 |
| Станок расточный | 1991 | 110 955 | 40 | 66 573 | 1 | 66 573 |
| Станок токарный CW6232B/750 | 2006 | 277 095 | 2 | 271554 | 1 |
271554 |
| Итого: |
2 346 774 |
Приложение 15
Группа 5. Расчёт рыночной стоимости вспомогательного оборудования в рамках затратного подхода
| Наименование оборудования ( модель, марка) | Год ввода в эксплуатацию | Полная восстан. Стоимость (ПВС), руб. | Накоплен. Износ.% | Рыночная стоимость ед. на дату оценки, руб. |
Кол-во един. В группе, шт. |
Рыночная ст-ть группы оборудования, руб. | |
| (модель, марка) | руб. | % | оценки, руб. | шт. | руб. | ||
| Тепловентилятор | 2005 | 14 700 | 5 | 13 965 | 2 | 27 930 | |
| Котел отопительный | 2006 | 703 339 | 2 | 689 273 | 1 | 689 273 | |
| Компрессор | 2006 | 64 000 | 2 | 51 200 | 1 | 51 200 | |
| Весы 324 - ПР | 1991 | 27 000 | 15. | 22 500 | 3 | 67 500 | |
| Итого: | 835 903 | ||||||
Приложение 16
Группа 6. Структура офисной и вычислительной техники
| Дата ввода в эксплу-атацию | Первонач. | Фактич. срок исполь-зования | ||
| стоимость, | мес. | |||
| Наименование | руб. | Кол-во | ||
| Принтер лазерный HP LJ1100 | 2001 | 10 665,00 | 80 | 1 |
| ПК «VIST» MB SE 440 BX-2 Jnt | 2002 | 20 696,00 | 67 | 1 |
| ПК «Максим» MB ACORPVIA 85 | 2003 | 19 328,00 | 57 | 1 |
| ПК Pentium-4 2800 MNZ | 2006 | 24 114,86 | 13 | 1 |
| Принтер лазерный HP LJ 115 | 2005 | 9 350,00 | 25 | 1 |
| Копировальный аппарат «Canon» | 2002 | 8 872,00 | 69 | 1 |
Расчёт рыночной стоимости офисной и вычислительной техники в рамках затратного подхода
| Наименование | Дата ввода | Первон-ная | Факт. срок | Полная восстан. | Накоп-й | Рыночная ст-ть | Кол-во един. | Рыночная ст-ть | |
| оборудования | в эксп-цию | стоимость,руб. | службы, | стоимость(ПВС), | износ | един. на дату | в группе, | группы обо-ния, | |
| (модель, марка) | мес. | руб. | % | оценки, руб. | шт. | руб. | |||
| Принтер лазерный HP LJ1100 | 2001 | 10665 | 80 | 18343,8 | 62 | 6970,64 | 1 | 6970,64 | |
| ПК "VIST" MB SE 440 BX-2 | 2002 | 20696 | 67 | 32492,72 | 52 | 15596,5 | 1 | 15596,5 | |
| ПК "Максим" МВ ACORPVIA 85 | 2003 | 19328 | 57 | 28412,16 | 48 | 14774,32 | 1 | 14774,32 | |
| ПК "Pentium-4" 2800 MHz | 2006 | 24114,86 | 13 | 26285,2 | 16 | 22079,57 | 1 | 22079,57 | |
| Принтер лазерный HP LJ115 | 2005 | 9350 | 25 | 11033 | 22 | 8605,74 | 1 | 8605,74 | |
| Копировальный аппарат "Canon" | 2002 | 8872 | 69 | 13929,04 | 42 | 8078,84 | 1 | 8078,84 | |
| Итого: | 76105,61 | ||||||||
Приложение 17
Готовая продукция
| Наименование изделия | Кол-во,шт. | Рыночная цена, руб. | Сумма |
| Иделие1 | 80 | 83453 | 6676240 |
| Иделие2 | 1 | 540000 | 540000 |
| Иделие3 | 2 | 240321 |
| Иделие4 | 300 | 320 | 96000 |
| Иделие5 | 100 | 157 | 15700 |
| Иделие6 | 1 | 1120000 | 1120000 |
| Иделие7 | 210 | 74 | 15540 |
| Итого | 8944122 |
Приложение 18
Дисконтирование суммы дебиторской задолженности
| ООО « Принт» | 1.PV =260 000/ (1 + 0,195)^2/12 =252 694 рубля |
| ООО « Вистер» | 2.PV =445 000/ (1 + 0,195)^2/12 =432 495 рубля |
| ЗАО «МТЗ» | 3.PV =538 619/ (1 + 0,195)^3/12 =515 157 рубля |
| ООО «Леколь» | 4.PV =3 578 900/ (1 + 0,195)^4/12 =3 372 765 рубля |
| ЗАО « Альфа» | 5.PV =5 000 000/ (1 + 0,195)^5/12 =4 642 853 рубля |
Приложение 19
Акционерный капитал ОАО "МЭМЗ".
Уставный капитал Общества составляет 419180 руб. Всего размещено 13 973 шт. обыкновенных акции, номинальная стоимость каждой акции - 30 рублей.
Уставный капитал определяет минимальный размер имущества Общества, гарантирующего интересы его кредиторов, и не может быть менее 1000 кратной величины минимальной оплаты труда на дату регистрации общества.
Уставный капитал Общества может быть увеличен или уменьшен путем увеличения (снижения) номинальной стоимости размещенных акций.
Стоимость чистых активов Общества оценивается по данным бухгалтерского учета в порядке, установленным Министерством Финансов РФ и Федеральной комиссией по ценным бумагам и Фондовому рынку при Правительстве РФ.
Форма выпуска акций - бездокументарная.
Номинальная стоимость одной акции составляет 30 рублей. Акция удостоверяет право собственности акционеров на долю в Уставном капитале Общества.
Каждая акция Общества предоставляет акционеру – ее владельцу одинаковый объем прав. Количество акционеров – 120, в т.ч. физических лиц – 120 чел.
Акционеры имеют право присутствовать на собраниях акционеров лично или через полномочных представителей с правом голоса по всем вопросам, отнесенным к компетенции общего собрания, а также имеют право на получении дивидендов, а в случае ликвидации общества – право на получение части его имущества.
Акционеры не отвечают по обязательствам общества и несут риск убытков, связанных с его деятельностью, в пределах стоимости принадлежащих им акций.
Общество вправе приобретать размещенные им акции по решению общего собрания акционеров об уменьшении уставного капитала общества путем приобретения части размещенных акций в целях сокращения их общего количества, если это предусмотрено уставом общества.
Общество вправе приобретать размещаемые им акции по решению наблюдательного совета общества. Эти акции не представляют права голоса, они не учитываются при подсчете голосов, по ним не начисляются дивиденды. Такие акции должны быть реализованы по их рыночной стоимости не позднее одного года с даты их приобретения. В противном случае общее собрание акционеров должно принять решение об уменьшении уставного капитала общества путем погашения указанных акций.
Не позднее чем за 30 дней до начала срока, в течение которого осуществляется приобретение акций, общество обязано уведомить акционеров – владельцев акций определенных категорий (типов), решение о приобретении которых принято.
Акционеры – владельцы голосующих акций вправе требовать выкупа обществом всех или части принадлежащих им акций в случаях:
- реорганизации общества или совершения крупной сделки, решение об одобрении которой принимается общим собранием акционеров, если они голосовали против принятия решения о его реорганизации или одобрении указанной сделки либо не принимали участия в голосовании по этим вопросам;
- внесения изменений и дополнений в устав общества или утверждения устава общества в новой редакции, ограничивающих их права, если они голосовали против принятия соответствующего решения или не принимали участия в голосовании. Выкуп акций обществом осуществляется по цене, определенной наблюдательным советом общества, но не ниже рыночной стоимости, которая должна быть определена независимым оценщиком без учета ее изменения в результате действий общества, повлекших возникновение права требования оценки и выкупа акций.Акции, выкупленные обществом в случае его реорганизации, погашаются при их выкупе.
Приложение 20
Бухгалтерская отчётность за 2004 – 2006 гг.
| Актив | Статья баланса | Балансовая стоимость, руб. | Балансовая стоимость, руб. | Балансовая стоимость, руб. |
| 2006 | 2005 | 2004 | ||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 110 | 0 | 0 | 0 |
| Основные средства | 120 | 98 979 344 | 96 039 425 | 94 468 264 |
| Незавершенное строительство | 130 | 0 | 0 | 0 |
| Доходные вложения в материальные ценности | 135 | 0 | 0 | 0 |
| Долгосрочные финансовые вложения | 140 | 600300 | 600300 | 600300 |
| Отложенные налоговые активы | 145 | 0 | 0 | 0 |
| Прочие внеоборотные активы | 150 | 0 | 0 | 0 |
| Итого по разделу I | 190 | 99 579 644 | 96 639 725 | 95 068 564 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы | 210 | 178 442 771 | 20 672 717 | 17 016 458 |
| в том числе: | ||||
| сырье, материалы и другие аналогичные ценности | 211 | 174 990 069 | 18 352 470 | 13 456 520 |
| животные на выращивании и откорме | 212 | 0 | 0 | 0 |
| Затраты в незавершенном производстве | 213 | 0 | 0 | 1724966 |
| готовая продукция и товары для перепродажи | 214 | 2 931 561 | 2 320 247 | 1 411 972 |
| товары отгруженные | 215 | 0 | 0 | 0 |
| Расходы будущих периодов | 216 | 0 | 0 | 423000 |
| прочие запасы и затраты | 217 | 0 | 0 | 0 |
| Налог на добавленную стоимость по приобретенным | ||||
| Ценностям | 220 | 18 136 110 | 4 080 258 | 6956215 |
| Дебиторская задолженность (платежи по которой | ||||
| ожидаются более чем через 12 месяцев после | ||||
| отчетной даты) | 230 | 0 | 0 | 0 |
| в том числе покупатели и заказчики | 231 | 0 | 0 | 0 |
| Дебиторская задолженность (платежи по которой | ||||
| ожидаются в течение 12 месяцев после отчетной | ||||
| даты) | 240 | 10 823 499 | 21 110 892 | 9 784 936 |
| Краткосрочные финансовые вложения | 250 | 0 | 0 | 0 |
| Денежные средства | 260 | 253 177 | 1 377 677 | 884 721 |
| Прочие оборотные активы | 270 | 0 | 0 | 0 |
| Итого по разделу II | 290 | 207 655 557 | 47 241 544 | 34 642 330 |
| БАЛАНС | 300 | 307 235 201 | 143 881 269 | 129 710 894 |
| Пассив | Статья баланса | Балансовая стоимость, руб. | Балансовая стоимость, руб. | Балансовая стоимость, руб. |
| III. КАПИТАЛ И РЕЗЕРВЫ | 940 321 | 419 180 | 419 181 | |
| Уставный капитал | 410 | |||
| Собственные акции, выкупленные у акционеров | 411 | 0 | 0 | 0 |
| Добавочный капитал | 420 | 65 971 986 | 55 971 986 | 55 971 986 |
| Резервный капитал | 430 | 209 590 | 209 590 | 209 590 |
| в том числе: | ||||
| Резервы, образованные в соответствии | 431 | 0 | 0 | 0 |
| с законодательством | ||||
| Резервы, образованные в соответствии | 432 | 209 590 | 209 590 | 209 590 |
| с учредительными документами | ||||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 50 956 062 | 27 910 596 | 31 778 793 |
| Итого по разделу III | 490 | 118 077 959 | 84 511 352 | 88 379 550 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 510 | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 515 | 0 | 0 | 0 |
| Прочие долгосрочные обязательства | 520 | 0 | 0 | 0 |
| Итого по разделу IV | 590 | 0 | 0 | 0 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 610 | 30 935 692 | 40 000 000 | 0 |
| Кредиторская задолженность: | 620 | 158 221 550 | 19 369 917 | 41 331 345 |
| По товарным операциям | 621 | 108 946 043 | 6 914 400 | 34 031 296 |
| Задолженоость по оплате труда | 622 | 5 384 709 | 2 006 202 | 1 679 364 |
| Задолженность по налогам и сборам | 624 | 3 678 456 | 5 841 490 | 4 459 651 |
| Прочие кредиторы | 625 | 40 212 342 | 4 607 825 | 1 161 034 |
| Итого по разделу V | 189 157 242 | 59 369 917 | 41 331 345 | |
| БАЛАНС | 700 | 307 235 201 | 143 881 269 | 129 710 895 |
Отчёт о прибылях и убытках
| Показатель | 2006 | 2005 | 2004 | |
| наименование | код | |||
| Доходы и расходы по обычным видам | ||||
| деятельности | ||||
| Выручка (нетто) от продажи товаров, продукции, работ, | 1 241 979 330 | 987 098 567 | 768 776 554 | |
| услуг (за минусом налога на добавленную стоимость, | ||||
| акцизов и аналогичных обязательных платежей) | 010 | |||
| Себестоимость проданных товаров, продукции, | 1 220 131 724 | 970 832 388 | 754 420 467 | |
| работ, услуг | 020 | |||
| Валовая прибыль | 029 | 21 847 606 | 16 266 179 | 14356087 |
| Коммерческие расходы | 030 | -7491646 | -7236549 | -6786989 |
| Управленческие расходы | 040 | 0 | 0 | 0 |
| Прибыль (убыток) от продаж | 050 | 14 355 960 | 9 029 630 | 7569098 |
| Прочие доходы и расходы | -2 968 840 | 926 949 | 728050,68 | |
| Проценты к получению | 060 | 3476598 | 6 798 977 | 3121234 |
| Проценты к уплате | 070 | 2124326 | 4007698 | 0 |
| Доходы от участия в других организациях | 080 | 1 769 900 | 5958468 | 14887838 |
| Прочие операционные доходы | 090 | 3690198 | 10924921 | 898767 |
| 91 | ||||
| Прочие операционные расходы | 100 | 3962931 | 9933681 | 8976232 |
| 110 | 3690198 | |||
| Внереализационные доходы | 120 | 1131566 | 394260 394 260 | 345 212 |
| 121 | ||||
| Внереализационные расходы | 130 | 6949845 | 9208298 | 9548768 |
| 131 | ||||
| Прибыль (убыток) до налогообложения | 140 | 11 387 120 | 9 956 579 | 8297148,68 |
| Текущий налог на прибыль | 150 | 2732908,8 | 2389578,96 | 1991315,683 |
| Чистая прибыль (убыток) отчетного | 8 654 211 | 7 567 000 | 6 305 833 | |
| периода | 190 | |||
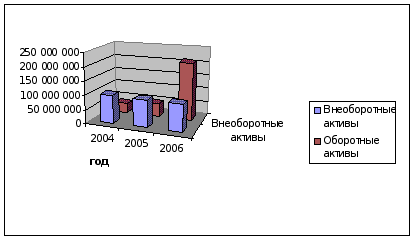
Рис. 1. Общая структура активов
Внеоборотные активы предприятия незначительно уменьшаются, начиная с 2004 года.
Как рост, так и сокращение активов, были обусловлены соответствующими изменениями оборотных активов предприятия в основном за счет запасов и дебиторской задолженности.
Оборотные активы к 2006 году существенно выросли.
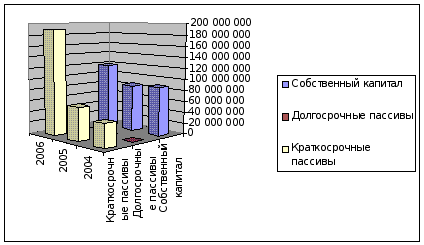
Рис.2. Общая структура пассива
Пассивная часть баланса характеризуется преобладающим удельным весом собственного капитала до начала 2006года. После 2006 года общая структура пассива баланса изменилась, преобладающий удельный вес стал принадлежать краткосрочным пассивам.
Следует отметить, что на протяжении всего рассматриваемого периода изменение размера собственного капитала и краткосрочных пассивов происходит практически одинаковыми темпами, поэтому структура пассивной части баланса остается относительно постоянной.
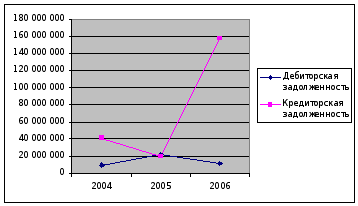
Рис. 3 Динамика кредиторской и дебиторской задолженностей
Необходимо отметить, что за рассматриваемый период абсолютная величина кредиторской задолженности значительно изменилась. Динамика соотношения кредиторской и дебиторской задолженностей полностью противоположна.
1 Бухгалтерская отчётность за период 2004 -2006гг. представлена в Приложении 2
2 Принятие указанного периода погашения облигаций, обусловлено максимальной приближенностью к используемому в настоящем отчете прогнозному периоду (3 года).
3 Среднерыночная ставка принимается по ставке годовой доходности ФДУ IT-Trade(пакет Аккорд - сбалансированный портфель финансовых инструментов).
4 Согласно рекомендациям, изложенным в «Правилах оценки физического износа зданий" - ВСН 53-86 (р)
5 Дисконтирование суммы дебиторской задолженности представлено в Приложении 15