Банківська система України: становлення та шляхи розвитку
Для банків з недостатньою капіталізацією з боку НБУ має бути передбачено такі заходи впливу: зобов’язання продажу акцій; заборона на виплату дивідендів; обмеження на рівень відсоткових ставок за зобов’язаннями; заборона на виплату надлишкових компенсацій менеджменту і на прийняття депозитів від банків-кореспондентів; введення обмежень на сплату відсотків за боргами та здійснення операцій, які істотно відрізняються від їх звичайної діяльності.
Щоправда, систематичне спрямування прибутку на поповнення капіталу (а отже, несплата дивідендів) знижує привабливість банківських акцій для потенційних інвесторів. За таких обставин стимулом для відповідного розподілу прибутку на користь капіталізації може бути запровадження певних пільгових умов для оподаткування тієї його частини, яку спрямовують на збільшення банківського капіталу
Станом на 01.10.2006 року в Україні було зареєстровано 183 банки (Рис.2.1).
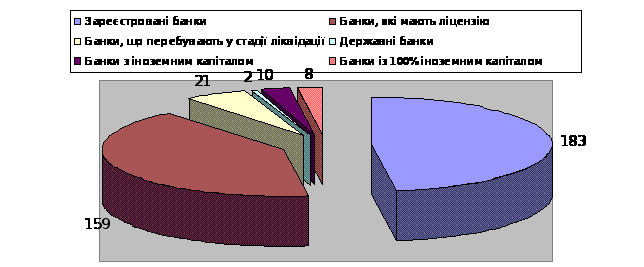
Рис 2.1 Динаміка кількості банківських установ в Україні за станом на 01.01.2007 рр.
Джерело: офіційний сайт НБУ bank.gov
Разом із тим, якщо поглянути на кількість банків та їх філій у розрізі регіонів (рис.2.2), то бачимо, що фактично кожен регіон характеризується досить високою концентрацією банківських установ, які в основному представлені філіями банків, майже усі головні офіси банківських установ розташовані у м. Київ.
По суті, така велика кількість банківських установ повинна була б повністю забезпечувати потреби населення у банківських послугах. Але, як відомо, якість банківських послуг лише до певної міри залежить від кількості банківських установ представлених на ринку послуг для фізичних осіб.
Спектр та обсяги послуг що надаються банками залишаються досить обмеженими – тоді, як сучасні умови господарювання вимагають нових форм та методів банківської підтримки. У промислово-розвинутих країнах Заходу накопичений багатий досвід інновацій, в тому числі і в банків, частина якого представляє безперечний інтерес для банків, і може бути з успіхом використана з урахуванням специфічних умов України.
Забезпечення прибуткової діяльності та підвищення рентабельності активів – важлива умова стабільного функціонування і розвитку банків України. Сумарний прибуток на 01. 10. 2006 р. становив 962,096 млн. грн. (за 2005 р. – 684,5 млн. грн.).
Отриманий банками прибуток за групами розподіляється нерівномірно. Так, банки І групи, на які припадає 54,1% банківських активів, одержали його на суму 480,520 млн. грн., або 49,9% від загального показника; банки II групи (активи становлять 14,7%) – 164,144 млн. грн. (17,06%); банки III групи (активи – 17,4%) – 196,634 млн. грн. (20,4 %); IV групи (активи – 13,8%) – 120,798 млн. грн. (15,55%). Як свідчать наведені дані, найвищою є рентабельність діяльності банків III групи [1–4].
Доходи зростали дещо вищими темпами, ніж витрати, що зумовило поліпшення співвідношення витрат і доходів, яке на 01.10.2006 р. становило 54,19% (на – 01.01.2005 р. – 93,5%; на 01.01.2004 р. – 93,8%).
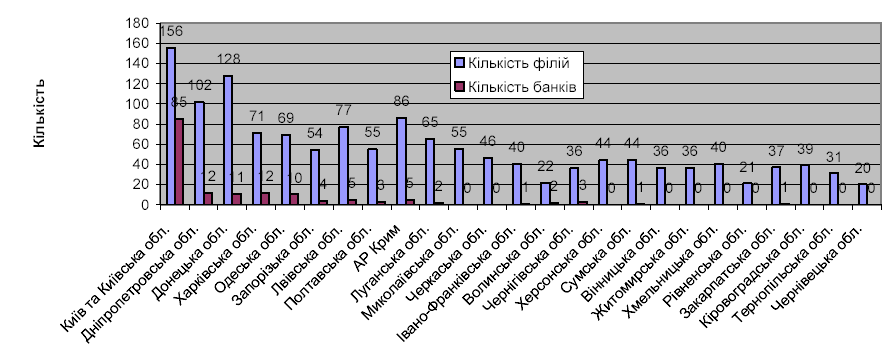
Рис.2.2 Кількість банків та філій банків за регіонами за станом на 01.10.2006 р.
Джерело: офіційний сайт НБУ bank.gov
Порівняно з попереднім періодом дещо поліпшилися результативні показники діяльності банків. Рентабельність капіталу збільшилася із 7,50% у 2005 році до 9,36% у 2006, рентабельність активів зросла у порівнянні із 2003 роком на 1,27%. Чиста процента маржа зменшилася з 6,31% у 2001 році до 4,93% на початок 2007 року.
Як бачимо, банки України зберегли рентабельність своїх активів на рівні минулого року попри зменшення процентної маржі, що свідчить про збільшення обсягів активних операцій та про виваженішу політику процентних ставок (табл.2.1).
Основними шляхами покращення результативних показників у подальшому мають бути прогресивні структурні зміни в активах, капіталі, зобов'язаннях банків, підвищення дохідності активів за рахунок скорочення частки недохідних і проблемних активів, а також зниження вартості запозичених та залучених коштів витратності діяльності, насамперед унаслідок скорочення адміністративних витрат тощо.
Таблиця 2.1
Основні результативні показники діяльності банків
| Показники | 01.01.03 | 01.01.04 | 01.01.05 | 01.01.06 | 01.01.07 |
| Рентабельність капіталу | -0,45 | 7,50 | 7,97 | 7,61 | 9,36 |
| Рентабельність активів | -0,09 | 1,27 | 1,27 | 1,04 | 1,18 |
| Чистий спред | 7,10 | 8,45 | 7,20 | 6,97 | 5,76 |
| Чиста процентна маржа | 6,31 | 6,94 | 6,00 | 5,78 | 4,93 |
Джерело: офіційний сайт НБУ bank.gov
Та пори усі позитивні зміни в економіці сучасна структура грошових доходів населення України та її динаміка все ще не сприяють розвитку ринку банківських послуг для фізичних осіб (рис 3). Заробітна плата не займає ключове значення і за впливом на заощадження наближається до соціальних виплат (пенсій, стипендій, допомог). Про це свідчать і результати анкетних опитувань, проведених у 2003-2006 роках. Вони свідчать, що значна частина вкладників, майже 32 % неспроможна заощаджувати кошти в зв'язку з низькими заробітками та доходами, які ледве покривають потреби (pис.2.3). Однак переконаність громадян у вигідності зберігання коштів у банках поступово міцнішає – майже 60% опитаних вважають за потрібне нагромаджувати заощадження в банківських установах, оскільки це дає змогу отримувати дохід у вигляді процентів за депозитами.
Результати опитування свідчать про доволі значні потенційні можливості вітчизняних комерційних банків щодо залучення заощаджень населення. Тому необхідно постійно поліпшувати імідж банківських установ, розширювати і якісно вдосконалювати депозитні операції, які здатні примножувати ресурси банку і забезпечувати на цій основі їх ширшу участь в інвестиційній та кредитній діяльності.
Головною причиною малої частки заощаджень населення у банківських установах є не лише низький рівень довіри до вітчизняної економіки. Нинішній рівень оплати праці та соціального захисту громадян України, їх низька купівельна спроможність є тими чинниками, що стримують розвиток грошових заощаджень населення, а отже, й розвиток виробництва, відтворення робочої сили, розв'язання найгостріших соціально-економічних проблем.
Аналізуючи стан ринку банківських послуг у аспекті залучення коштів від фізичних осіб, динаміка грошових вкладів населення за останні кілька років свідчить про зростання довіри громадян до банків і зацікавленості банкірів до збільшення частки залучених коштів населення у своїх активах (Рис.2.5).
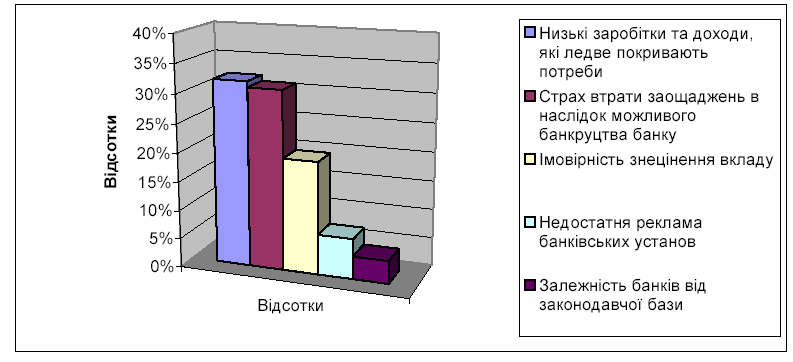
Рис. 2.3 Чинники, які стримують приплив грошових доходів громадян у банки
Джерело: офіційний сайт НБУ bank.gov
За результатами проведених досліджень, 27% респондентів нарікають на недосконалу систему гарантій за знеціненими вкладами; 20% – на непривабливість системи державного страхування вкладів (рис. 2.4).
Порівняно невелика кількість опитуваних надає перевагу спеціальним інвестиційним програмам, які базувалися б на депозитах фізичних осіб.
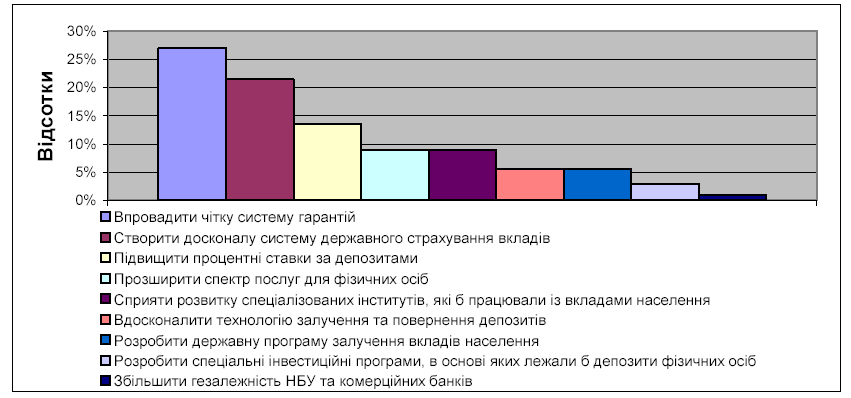
Рис. 2.4 Заходи для посилення припливу вкладів населення у національній валюті в банки України
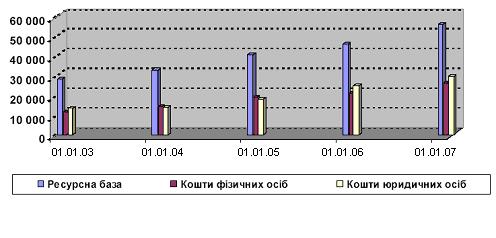
Рис.2.5 Динаміка ресурсної бази банків за 2003-2007 роки (у млрд.грн.)
Джерело: офіційний сайт НБУ bank.gov
Їх приріст за аналізований період сягнув 70,8%. При чому більша питома вага належить вкладам саме у національній валюті, що свідчить про зростання довіри громадян до національної грошової одиниці. А отже можна прогнозувати що і надалі відбуватиметься позитивний приріст вкладів населення у банках регіону.
Адже ринок банківських послуг для фізичних осіб є чутливим індикатором економіки в цілому, і коливання обсягів заощаджень населення на банківських рахунках відображають зміни що відбуваються в економіці країни: зміна демографічної ситуації, політики доходів і цін, особливостей розвитку і задоволення потреб, соціальної структури населення тощо.
Що стосується темпів зростання вкладів населення в банки, то на сьогоднішній день вони становлять 21 млрд. 407 млн. грн, та за останніх 3 роки збільшились у 7,3 рази. Покращилася також їхня структура: частка строкових депозитів зросла на 5% і становить 75,4%. Більша частина з них довгострокові, терміном понад один рік (три роки тому їх, частка становила всього 5,5%). Утім рівень довіри населення до банків в Україні все ще значно нижчий, ніж у західних країнах із високо розвинутими ринковими економіками і банківськими системами. Про це свідчать такі дані: на початку 2003 року вклади населення в банках України становили приблизно 30% від сумарних зобов'язань , що в 1,5-2 рази менше, ніж у банках західних держав , де ця частка коливається на рівні 60–80%. Щоб наздогнати банківські системи економічного розвитку країн за цим показником, українським банкам потрібно приблизно 10 років при збережені темпів зростання вкладів населення, які склалися в останні три роки. А для цього всім органам економічного та монетарного управління слід врахувати чинник довіри до банків при прийнятті будь-якого рішення, пов’язаного з діяльністю банківської системи.
Недостатність залучення коштів також пов’язана з тим, що населення України через слабкий розвиток фінансового ринку має обмежений вибір інструментів для капіталізації своїх гривневих заощаджень. Банківські депозити є поки що найдоступнішими з них. Але й цим інструментом населення користується лише за достатньої довіри до банків. За її відсутності, яка є і на сьогоднішній день, більша частина гривневих заощаджень (приблизно 25–35 млрд. грн. (включаючи валютні)) зберігається в готівковій формі, або ж дробиться на декілька депозитів для зменшення ризику втрат від банкрутства банків.
Такий стан справ потребує комплексного вирішення проблеми і нового підходу як на макро рівні, де повинен здійснитися перегляд податкової політики у сфері оподаткування доходів громадян та відповідні законодавчі зміни. Так і на внутрібанківському рівні, де зміни повинні проходити у напрямку спрощення та зростання доступності операцій для фізичних осіб, а також розроблення схем ефективної співпраці з кожним клієнтом – фізичною особою та використання коштів з максимально можливою ефективністю при мінімальному рівні ризиковості цих операцій.
Підвищення довіри до банків – це актуальне завдання загальнодержавної ваги, зволікання з її вирішенням може найближчим часом відчутно загальмувати розвиток економіки країни. Тому необхідно, невідкладно вживати заходів:
на сам перед повинні діяти самі банки створюючи нові вигідніші для вкладників пропозиції;
потрібно підняти питання про перегляд, тої частини закону (“Про податок з доходів фізичних осіб”) яка стосується оподаткування доходів фізичних осіб, отриманих від депозитних операцій ;
налагодити законодавчий і судовий захист прав та інтересів банкірів, що по суті, свідчить про недооцінку ролі банків і навіть певну неповагу до них з боку органів державної влади;
також, щоб збільшити довіру до банку потрібно налагодити систему гарантування вкладів населення.
Зважаючи на необхідність підвищення рівня надійності, фінансової стійкості та конкурентоспроможності банків на внутрішньому й міжнародних ринках, необхідно вжити заходів щодо:
підвищення ефективності контролю за діяльністю банків, досягнення повної відповідності Базельським принципам ефективного банківського нагляду, що передбачає вдосконалення чинного законодавства та нормативно-правових актів НБУ; впровадження оцінки банківської діяльності на консолідованій основі таз урахуванням ризиків; посилення контролю за власниками істотної участі та змінами у структурі власності;
підвищення рівня капіталізації банків, у т. ч. Шляхом залучення нових акціонерів, збільшення резервного фонду, результату діяльності, активізації процесів об'єднання банків, інтенсивнішого застосування процедури реорганізації банків шляхом приєднання та злиття малих і фінансове нестійких банків;
забезпечення участі всіх банків у єдиній інформаційній системі "Реєстр позичальників", що дасть змогу знизити кредитний ризик;
оптимізації структури капіталу, активів та зобов'язань, виходячи із завдань забезпечення фінансової стійкості банків та їх позитивного впливу на розвиток реального сектора економіки;
підвищення прибутковості банківських операцій, орієнтації на доходи від кредитування та обслуговування реального сектора економіки і зниження витрат за рахунок підвищення технологічності та комп'ютеризації банківських операцій, зменшення необґрунтованих витрат;
упередження здійснення банками сумнівних банківських операцій шляхом ідентифікації клієнтів та їх операцій, посилення боротьби з відмиванням брудних грошей, зокрема шляхом здійснення належного контролю за наявністю в банків положень, практики та процедур щодо протидії відмиванню грошей, набутих злочинним шляхом удосконалення чинного законодавства України з питань кредитування, посилення захисту прав та інтересів кредиторів, підвищення відповідальності учасників договірних відносин за неналежне виконання своїх зобов'язань, надання недостовірних даних про фінансовий стан позичальника;
забезпечення довіри кредиторів і вкладників до банків шляхом підвищення стабільності, стійкості й конкурентоспроможності на світовому ринку банківської системи України, спроможної максимально та якісно задовольнити потреби економіки й населення у кредитах та інших сучасних банківських послугах.
2.2 Аналіз кредитного ринку України
В даному параграфі дипломної роботи розглянемо динаміку вимог банків за кредитами наданими фізичним особам та в економіку України станом на 01.01.2007р.
Вимоги банків за кредитами, наданими суб’єктам господарювання та фізичним особам, на 01.01.2007 р. становили 217,1 млрд. грн. У структурі кредитних вкладень за видами валют переважали вимоги за кредитами, наданими в національній валюті. Їх обсяг на 01.01.2007 р. становив 111,7 млрд. грн., або 51,4% від загального обсягу заборгованості за наданими кредитами, що на 5,3 процентного пункту менше, ніж на початок року 2006р..
У структурі вимог банків за кредитами за категорією позичальників більшу частину (149,9 млрд. грн.) становила заборгованість суб’єктів господарювання, частка якої внаслідок випереджаючих темпів кредитування
фізичних осіб мала тенденцію до зниження. Так, якщо на початок 2006 року вимоги за кредитами суб’єктам господарювання становили 77,9% від загального обсягу вимог, то на кінець 2006 року – 69,0%.
Протягом 2006 року поліпшення структури ресурсної бази через залучення депозитних вкладів на довгостроковій основі сприяло подальшому зростанню частки заборгованості за довгостроковими кредитами у структурі кредитних вкладень. На 01.01.2007 р. питома вага довгострокових кредитів серед вимог банків за кредитами становила 64,6%, що на 2,8 процентного пункту більше, ніж на 01.01.2006 р.
Таким чином, у загальному обсязі вимог банків за кредитами, наданими суб’єктам господарювання та фізичним особам, найбільшою залишалася частка заборгованості суб’єктів господарювання за отриманими короткостроковими кредитами в національній валюті (21,0%) та довгостроковими кредитами як у національній (18,9%), так і в іноземній (19.5%) валюті. Також динамічно зростала частка довгострокових кредитів фізичним особам в іноземній валюті (до 18,1%) (рис. 2.6).
Упродовж 2006 року поліпшилась якість кредитних вкладень в економіку України, про що свідчить зменшення (з 2,5 до 2,3%) частки проблемних кредитів у загальному обсязі вимог банків за наданими кредитами. При цьому питома вага заборгованості за простроченими кредитами залишилася на рівні початку року – 1,2%, а за сумнівними кредитами – знизилася на 0,2 процентного пункту до 1,0%.
Темпи зростання заборгованості за кредитами протягом 2006 року були найвищими порівняно з аналогічним періодом останніх семи років, що сприяло прискоренню економічного зростання.
По відношенню до ВВП заборгованість за кредитами, наданими банками, зросла за 2006 р. з 33,8 до 43,6%. Обсяги кредитування економіки зростали з початку року переважно за рахунок приросту заборгованості за кредитами, наданими в іноземній валюті, – в цілому на 43,3 млрд. грн., або на 69,6%, до 105,4 млрд. грн. Навіть у жовтні, незважаючи на підвищення Національним банком України (з 1 жовтня 2006 року) нормативів обов’язкового резервування за залученими строковими коштами в іноземній валюті, темпи приросту вимог за кредитами в іноземній валюті (6,2%) суттєво перевищували їх темпи приросту в національній валюті (1.2%).
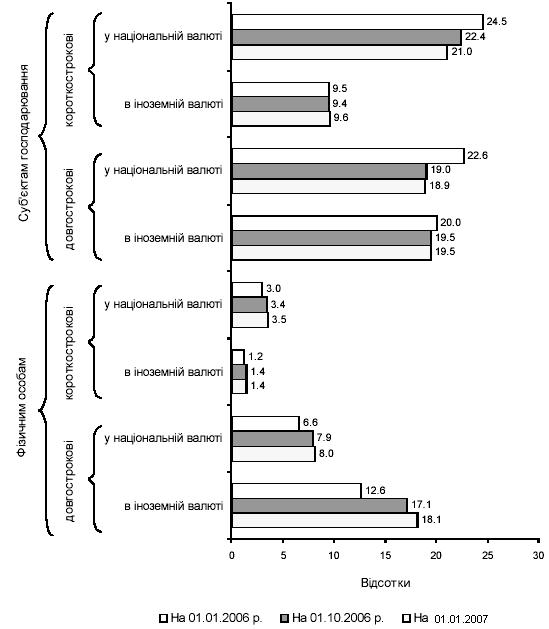
Рис. 2.6 Структура вимог банків за кредитами, наданими суб’єктам господарювання та фізичним особам
Побудовано за даними НБУ
Така ситуація пояснювалася:
нижчим рівнем процентних ставок за кредитами в іноземній валюті порівняно з кредитами в національній валюті в умовах стабільності обмінного курсу гривні щодо долара США;
нарощуванням ресурсної бази банків насамперед за рахунок прискореного зростання депозитних коштів у іноземній валюті на внутрішньому ринку та за рахунок активного залучення банками коштів на міжнародних фінансових ринках;
активізацією імпортерів, які формували попит на кредити в іноземній валюті (рис. 2.7).
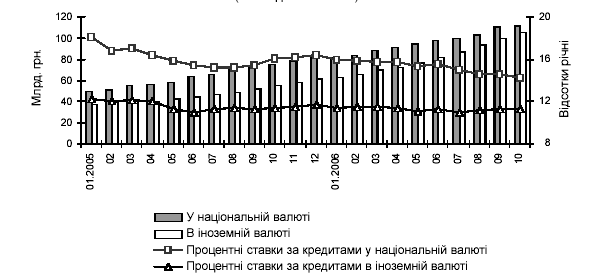
Рис. 2.7 Динаміка вимог банків за кредитами, наданими в економіку України (за видами валют)
Побудовано за даними НБУ
Із початку року зберігалася позитивна тенденція до зростання довго строкових кредитних вкладень. За 2006 р. вимоги банків за кредитами, наданими на строк понад один рік, збільшилися на 51,5 млрд. грн. (на 58,2%) до 140,1 млрд. грн., що у 2,3 раза більше за збільшення вимог за короткостроковими кредитами – на 22,1 млрд. грн. (або на 40,4%) до 76,9 млрд. грн. У жовтні поточного року зростання заборгованості за довгостроковими кредитами становило 6,9 млрд. грн., або 5,2%, за короткостроковими – 0,5 млрд. грн., або 0,7%. Вагоміше зростання кредитних вкладень за всіма строками повернення спостерігалося в іноземній валюті.
Позитивною тенденцією у 2006 р. було суттєве зростання обсягів кредитів, наданих в інвестиційну діяльність суб’єктів господарювання та фізичних осіб, заборгованість за якими за десять місяців поточного року зросла на 89.3%, зокрема у жовтні – на 6,2% до 42,4 млрд. грн. Проте їх частка у структурі кредитних вкладень, хоча й підвищилася на 3,9 процентного пункту, залишалася на невисокому рівні (19,5%) (рис. 2.7).
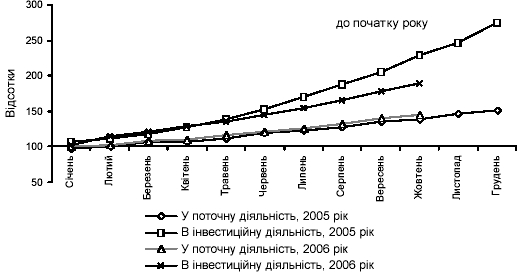
Рис. 2.7 Темпи зростання вимог банків за кредитами, наданими в економіку України (за цільовими вкладеннями) у 2005 – 2006 рр.
Побудовано за даними НБУ
Заборгованість за кредитами, наданими на інвестиційні цілі суб’єктам господарювання та фізичним особам, на 01.01.2007 р. розподілилася майже порівну і становила по 21,2 млрд. грн.
У структурі вимог банків за кредитами в інвестиційну діяльність відзначалася позитивна динаміка зростання питомої ваги заборгованості за іпотечними кредитами, яка на кінець 2006 року становила 52,1%. Серед цих вимог переважну більшість (73,4%) становили вимоги за кредитами, наданими фізичним особам, з яких 87,4% – заборгованість в іноземній валюті.
Заборгованість за кредитами, наданими на забезпечення потреб поточної діяльності, на 01.01.2007 р. становила 174,7 млрд. грн., або зросла за 2006 р. на 44,4%, у тому числі за жовтень – на 2,6%.
Упродовж 2006 року найбільший приріст вимог банків за кредитами забезпечило зростання заборгованості за кредитами, наданими суб’єктам господарювання, збільшившись на 36,4%, або на 40,0 млрд. грн. (54,2% від загального приросту заборгованості за кредитами).
У структурі вимог банків за кредитами, наданими суб’єктам господарювання, переважала заборгованість у національній валюті, частка якої на кінець 2006 року становила 57,8% (або 86,6 млрд. грн.) і зменшилася за десять місяців поточного року на 3,6 процентного пункту. З початку року темпи зростання заборгованості за кредитами в іноземній валюті становили 149,3%, або випереджали темпи зростання вимог за кредитами, наданими в національній валюті (128,3%). У жовтні зберігалася зазначена тенденція: вимоги за кредитами в національній валюті за місяць скоротилися на 0,1%, а в іноземній валюті – збільшилися на 4,4%.
Найбільше кредитів у іноземній валюті було надано суб’єктам господарювання в доларах США та євро, частки яких на 01.01.2007 р. становили 83,3 та 14,9% відповідно. Решту (1.8%) становили кредити в російських рублях та інших валютах.
Заборгованість суб’єктів господарювання за отриманими довгостроковими кредитами, які становили переважну більшість (55,7%) у загальному обсязі вимог за кредитами, наданими суб’єктам господарювання, за 2006 рік збільшилася на 22,3 млрд. грн., або на 36,6% до 83,4 млрд. грн. Вимоги банків за короткостроковими кредитами на 01.01.2007 р. становили 66,4 млрд. грн., або зросли на 17.6 млрд. грн., або на 36,1% до 66,4 млрд. грн., у тому числі в іноземній валюті – на 52,9%. У жовтні їх обсяг скоротився на 0,2% виключно за рахунок зменшення їх частини в національній валюті (на 2,8%).
У 2006 році зростання вимог банків за кредитами суб’єктам господарювання забезпечувалося зростанням заборгованості за кредитами, наданими на операції з нерухомим майном, оренду, інжиніринг та надання послуг підприємцям, на 78,8%, у будівництво – на 53,1%, на виробництво електроенергії, газу та води – на 53,0%, підприємствам транспорту та зв’язку – на 48,6%, у сільське господарство, мисливство та лісове господарство – на 43,8%, у переробну промисловість – на 31,1%, торгівлю; ремонт автомобілів, побутових виробів та предметів особистого вжитку – на 26,6% та в добувну промисловість – на 26,1%.
Слід зазначити, що переважну більшість заборгованості зазначених видів економічної діяльності становила заборгованість за довгостроковими кредитами (крім добувної промисловості та виробництва електроенергії, газу та води, де переважали короткострокові кредити). Дещо знизився ризик концентрації кредитів за основними видами економічної діяльності. У загальному обсязі кредитних вкладень частка заборгованості за кредитами суб’єктам господарювання торгівлі, що були найвагомішими споживачами кредитних ресурсів, знизилася за 2006 р. на 2,7 процентного пункту до 37,2%. Одночасно частка заборгованості за кредитами, наданими сільгосптоваровиробникам, підвищилася з 7,5 до 8,0%, будівництва – з 5,4 до 6,2% та підприємствам транспорту та зв’язку – з 4,0 до 4,3% (рис. 2.8).
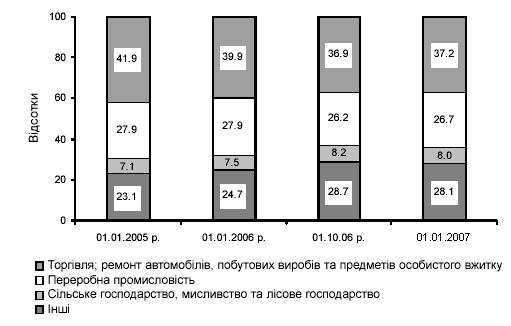
Рис. 2.8 Структура вимог банків за кредитами суб’єктам господарювання (за окремими видами економічної діяльності)
Побудовано за даними НБУ
У структурі кредитних вкладень за формами власності основну частину (94.3%) становили кредити, надані суб’єктам господарювання з приватною формою власності, заборгованість за якими з початку 2006 року збільшилася на 36,5% (у жовтні – на 2,0%) до 141,3 млрд. грн. Вимоги за кредитами, отриманими державними підприємствами, за цей період зросли на 31,1% (у жовтні – зменшилися на 2,9%) і на 01.01.2007 р. становили 7,7 млрд. грн. (або 5,1%). Решту 0,8 млрд. грн. (або 0,6%) становили вимоги за кредитами, наданими господарствам з комунальною формою власності.
2.3 Аналіз депозитного ринку України
Розглянемо загальну ситуацію, яка склалася на депозитному ринку України. Обсяг зобов’язань банків України за коштами, залученими на рахунки суб’єктів господарювання та фізичних осіб, на 01.01.2007 р. становив 168,6 млрд. грн. У структурі депозитних коштів, як і раніше, переважали депозити у національній валюті. Їх обсяг на 01.01.2007 р. становив 100,9 млрд. грн., або 59,8% від загального обсягу депозитних зобов’язань що проте на 5,9 процентного пункту менше, ніж на початку року.
У структурі депозитних зобов’язань банків за категоріями вкладників найбільшою була частка депозитних вкладень фізичних осіб – 56,4% (95,1 млрд. грн.) проти 43,6% – вкладень суб’єктів господарювання. Частка фізичних осіб у структурі депозитів за категорією вкладників з початку року збільшилася на 1,3 процентного пункту. Депозитні вкладення суб’єктів господарювання традиційно переважали тільки в структурі поточних зобов’язань – 64,4% (38,7 млрд. грн.) на 01.01.2007 р., що на 1,5 процентного пункту менше, ніж на 01.01.2006 р.
Протягом 2006 року спостерігалося деяке поліпшення строкових характеристик ресурсної бази банків. На кінець 2006 року найбільшу питому вагу серед депозитних зобов’язань мали строкові депозитні зобов’язання – 64,4% (або 108,6 млрд. грн.), що на 2,3 процентного пункту більше, ніж на 01.01.2006 р. Серед строкових депозитних вкладень найбільшу частку становили довгострокові депозити – 65,7% (або 71,4 млрд. грн.), яка зросла порівняно з початком 2006 року на 3,6 процентного пункту.
Таким чином, найбільшу питому вагу в загальному обсязі зобов’язань банків за коштами, залученими на рахунки суб’єктів господарювання та фізичних осіб, як і раніше, мали вкладення суб’єктів господарювання до запитання в національній валюті (17,3%) та довгострокові вкладення фізичних осіб як у національній (15,4%), так і в іноземній (16,3%) валютах. Найдинамічніші зміни спостерігалися:
в бік зменшення – за коштами, залученими на рахунки до запитання суб’єктів господарювання в національній валюті;
в бік збільшення – за коштами, залученими на строкові рахунки фізичних осіб в іноземній валюті.
У 2006 році зберігалася тенденція до зростання ресурсної бази банків. Із початку 2006 року загальний обсяг зобов’язань банків за коштами, залученими на рахунки суб’єктів господарювання та фізичних осіб, збільшився на 27,0% (або на 35,9 млрд. грн.), у тому числі протягом жовтня – на 2,4% (або на 4,0 млрд. грн.). Проте протягом 2006 року депозитні зобов’язання банків зростали найповільніше за останні п’ять років, що було зумовлене високою базою порівняння (в номінальному виразі вони зросли майже на рівні відповідного періоду минулого року).
Протягом 2006р. збільшення зобов’язань банків за депозитами відбувалося головним чином за рахунок зростання депозитних коштів фізичних осіб – на 29,9%, або на 21,9 млрд. грн.. Про збереження активності вкладників також свідчила позитивна тенденція до перевищення темпів приросту зобов’язань банків за залученими коштами фізичних осіб над темпами приросту готівки в обігу.
Депозитні кошти суб’єктів господарювання протягом десяти місяців поточного року зростали повільніше – на 23,5%, або на 14,0 млрд. грн., у тому числі в жовтні – на 1,7%, або на 1,2 млрд. грн. (рис. 2.9).
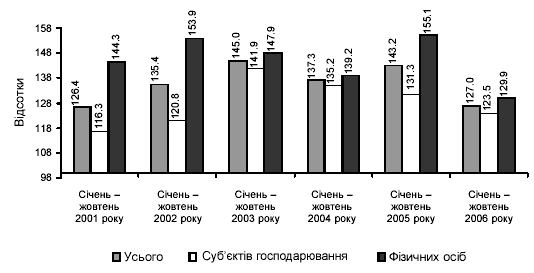
Рис. 2.9 Динаміка зобов’язання банків за коштами, залученими на рахунки суб’єктів господарювання та фізичних осіб (у відсотках до початку року)
Побудовано за даними НБУ
Збільшення депозитних вкладень фізичних осіб головним чином було зумовлене зростанням наявних доходів населення за умов фактично відсутньої альтернативи інвестування коштів, окрім вкладень у ринок нерухомості (рис. 2.10).
Переважне зростання протягом січня – жовтня депозитів фізичних осіб саме в іноземній валюті пояснювалося насамперед необхідністю обслуговування зростаючого кредитного портфеля в іноземній валюті та збереженням інфляційних очікувань населення.
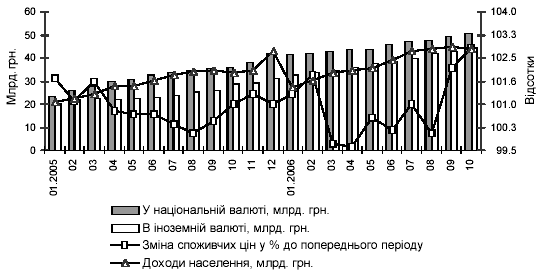
Рис. 2.10Динаміка зобов’язання банків за коштами, залученими на рахунки фізичних осіб
Побудовано за даними НБУ
Протягом 2006 року ресурсна база банків збільшувалася насамперед за рахунок зростання депозитних коштів у іноземній валюті за всіма типами вкладень – в цілому на 48,7% (або на 22,2 млрд. грн.), у тому числі суб’єктів господарювання – на 61,7% (або на 9,0 млрд. грн.).
Зобов’язання банків за коштами, залученими на рахунки в національній валюті, за 2006 рік зросли всього на 15,7% (або на 13.7 млрд. грн.) головним чином за рахунок зростання депозитних коштів фізичних осіб у національній валюті на 20,5% (або на 8,6 млрд. грн.). Це найнижчі темпи зростання за останні п’ять років.
У грудні на відміну від вересня 2006 р. депозити в іноземній валюті знову зростали вищими темпами (на 3,5%, або на 2,3 млрд. грн.), ніж депозити в національній валюті (на 1,7%, або на 1,6 млрд. грн.). Цьому головним чином сприяло прискорення порівняно з вереснем темпів зростання довгострокових зобов’язань банків за коштами суб’єктів господарювання в іноземній валюті (109,6%) (рис. 2.11).
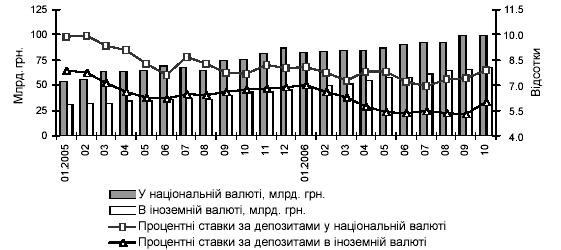
Рис.