Оподаткування прибутку підприємств на прикладі ЗАТ СП "Теріхем-Луцьк"
− постійні представництва нерезидентів, які одержують прибуток із джерел походження в Україні або виконують представницькі функції щодо таких нерезидентів чи їх засновників;
Об’єктом оподаткування є прибуток (за економічним змістом оподаткований дохід), який визначається шляхом вирахування від скоригованого валового доходу (виручки) сум валових витрат і амортизаційних відрахувань [11, 13]. Методику визначення податку на прибуток наведено в розділі 1, пункт 1.2.
Декларація про прибуток складається із заголовної та семи основних частин і двадцять одного додатка.(Див.в додатки.)
У загальній частині декларації відображається певна назва підприємства, ідентифікаційний код, назва органу, у віданні якого перебуває підприємство, місцезнаходження та номер телефону платника.
У першій частині (рядки з 01 по 03) визначається загальна сума валових доходів платника податку отриманих від усіх видів діяльності протягом податкового періоду в грошовій, матеріальній або нематеріальній формі як на території України, так і за її межами. Також визначається загальна сума скоригованого валового доходу.
Валовий дохід являє собою загальну суму доходу платника податку від усіх видів діяльності, отриманого (нарахованого) за звітний період у грошовій , матеріальній або нематеріальній формах як в Україні, так і за її межами без сум акцизного збору, податку на додану вартість і інших надходжень, що не є доходом платника податку.
До складу валового доходу включають:
− доходи від продажу товарів (робіт, послуг);
− приріст балансової вартості запасів;
− доходи від виконання довгострокових договорів;
− прибуток від операцій із землею;
− доходи від здійснення банківських, страхових та інших операцій з надання фінансових послуг;
− суми страхового відшкодування за втрачене застраховане майно;
− дохід від продажу цінних паперів, операцій з валютними цінностями і борговими зобов’язаннями;
− доходи від операцій з основними фондами, нематеріальними активами;
− доходи від спільної діяльності та у вигляді дивідендів, отриманих від нерезидентів, процентів, роялті, від здійснення операцій лізингу (оренди);
− доходи у вигляді безповоротної фінансової допомоги, а також у вигляді вартості безкоштовно наданих товарів;
− інші види доходів [11, 13].
Водночас, до складу валового доходу не включаються:
− суми ПДВ, акцизного збору;
− суми коштів або вартість майна, отримані платником податку як компенсація за примусове відчуження державою іншого майна у платника податку у випадках, передбачених законодавством;
− сума коштів і вартість майна, отримані платником податку за рішенням суду ;
− суми податків, зборів і обов'язкових платежів, що повертаються платнику податку з бюджету, як зайво внесені платежі;
− суми коштів або вартість майна, що надходять платнику податку у вигляді прямих інвестицій;
− суми отриманого платником податку емісійного доходу;
− інші надходження, згідно з законом про оподаткування прибутку [22, 14].
В свою чергу аналіз механізму оподаткування прибутку підприємства будемо проводити на ЗАТ спiльного українсько - словацького пiдприємства "Терiхем - Луцьк", яке було засноване у квiтнi 1999 року на основi трьох фiрм: - словацького акцiонерного товариства "Хемосвiт"; - словацького акцiонерного товариства "Терiхем"; - українського вiдкритого акцiонерного товариства "Луцькпластмас". ЗАТ СП "Терiхем - Луцьк" розмiщене на територiї ВАТ "Луцькпластмас" у м. Луцьку, Волинської областi i випускає полiпропiленовi плiвки технiчного призначення, а з жовтня 2003 року i побутового призначення, а саме: - конденсаторнi плiвки: базовi плiвки, якi призначенi для металiзацiї TERFILM EC; гладкi плiвки якi у комбiнацiї з папером використовуються для виробництва високовольтних конденсаторiв TERFILM E; шершавi плiвки, якi використовуються для виробництва масляних високовольтних конденсаторiв TERFILM RER. - пакувальнi полiпропiленовi плiвки використовуються для пакування харчових продуктiв, товарiв легкої промисловостi а також тютюнових виробiв. За рахунок власних коштiв ЗАТ СП "Терiхем - Луцьк" здiйснює капiтальнi iнвестицiї у покращення виробництва плiвки. За перiод з 1999 року по вересень 2006 року здiйснено капiтальних iнвестицiй на суму 15,5 млн. грн. ЗАТ СП "Терiхем - Луцьк" не має заборгованостi iз виплати заробiтної плати, боргiв перед бюджетом та соцiальними фондами iз сплати податкiв та обов`язкових платежiв.
За останні три роки результати виробничої діяльності підприємства були такими (див. табл.2.1).
Отже, загальна сума валового доходу у 2005 році склала 41952,0 тис.грн.; у 2006 – 60699,7 тис. грн.; у 2007 – 55322,3 тис. грн. Найбільш частка валових доходів формувалася за рахунок доходів від продажу товарів (робіт, послуг), що відповідно склали у 2005– 28007,2 тис. грн.; у 2006 – 50125,1 тис. грн.; у 2007 – 49537,3 тис. грн. Слід відмітити, що у 2006 році не відбувалося приросту балансової вартості запасів, а у 2005 році вона становила 7633,2 тис. грн.; у 2007 – 3385,4 тис. грн.
Таблиця 2.1
Показники фінансової діяльності ЗАТ СП “Теріхем-Луцьк” (тис. грн.)
| № | Показник | 2005 | 2006 | 2007 | 2007 у % до 2005 |
| 1. | Валові доходи | 41952,0 | 60699,7 | 55322,3 | 131,87 |
| 2. | Скориговані валові доходи | 41980,7 | 60699,7 | 55322,3 | 131,78 |
| 3. | Валові витрати | 39092,8 | 55895,4 | 50558,3 | 129,33 |
| 4. | Скориговані валові витрати | 39497,9 | 56000,1 | 50730,5 | 128,44 |
| 5. | Амортизаційні відрахування | 2287,4 | 3964,4 | 3735,1 | 163,29 |
| 6. | Прибуток, що підлягає оподаткуванню | 195,4 | 735,2 | 856,7 | 438,43 |
| 7. | Податок на прибуток | 58,6 | 27,8 | 6,0 | 10,24 |
Скоригований валовий дохід склав у 2005 – 41980,7 тис. грн.; у 2006 – 60699,7 тис. грн.; у 2007 – 55322,3 тис. грн.
У другій частині декларації (рядки з 04 по 06) визначається загальна сума валових витрат виробництва та обігу. У цій частині відображаються також витрати, які за своїм змістом виключаються із загальної суми валових витрат з метою оподаткування.
Валові витрати виробництва і обігу — сума будь-яких витрат платника податку в грошовій, матеріальній і нематеріальній формах, що здійснюється як компенсація вартості товару (робіт, послуг), які купуються (виготовляються) таким платником податку для їх подальшого використання у власній господарській діяльності
При цьому до складу валових витрат включають:
− суми всіх видів витрат, сплачених (нарахованих) протягом звітного періоду ;
− суми коштів або вартість майна, добровільно перерахованих (переданих) до Державного бюджету України або бюджетів територіальних об'єднань, в добродійні фонди і організації, але не більше 4% оподатковуваного прибутку у звітному періоді;
− суми внесених (нарахованих) податків, зборів (обов'язкових платежів), що включаються в собівартість продукції, а також пені, штрафів, неустойок, сплачених за порушення господарських договорів або за рішенням суду;
− суми витрат, не врахованих у минулих податкових періодах у зв'язку з допущенням помилок і виявлених у звітному періоді;
− суми безнадійної заборгованості;
− суми витрат на поліпшення основних фондів (капітальний ремонт, реконструкція та ін.) у межах 10% балансової вартості відповідних груп на початок року;
− витрати на утримання та експлуатацію житлово-комунального господарства, об'єктів соціальної інфраструктури ;
− витрати на проведення реклами по пропаганді переваг вироблених товарів, а також витрати, пов'язанні з організацією прийомів, презентацій з метою реклами, але не більше 2% від оподатковуваного прибутку;
− витрати, пов'язані зі здійсненням лізингових (орендних) операцій;
− витрати по операціях із борговими зобов'язаннями та валютними цінностями;
− витрати по операціях із основними фондами та нематеріальними активами;
− амортизаційні відрахування по основних фондах та матеріальних активах;
− інші витрати.
До витрат, які не включаються до складу валових, можна віднести:
− Вартість витрат на організацію та проведення прийомів, презентацій, свят, розваг, відпочинку, придбання та розповсюдження подарунків(за винятком благодійних внесків та пожертвувань).
− Вартість білетів для участі в азартних іграх.
− Кошти витрачені на задоволення особистих потреб працівників, за винятком оплати праці і витрат із обов’язкових соціальних фондів.
− Сума податку на прибуток підприємства, податку на нерухомість, дивіденди, а також сума податку на додану вартість, що включається до ціни товарів, податки на доходи фізичних осіб.
− Вартість торгових патентів.
− Сума сплачених штрафів, пені ,недоплати.
− Емісійний дохід.
− Сума виплачених дивідендів.
− Сума коштів, нарахованих на утримання органів управління.
− Сума будь-яких витрат, що не підтверджені відповідними документами.
− Витрати на придбання, реконструкцію, модернізацію, ремонт, та інше поліпшення основних фондів [22, 16-18].
По даному аналізованому підприємстві сума валових витрат найбільшою була у 2006 році і становила 55895,4 тис. грн. Головними статтями витрат були витрати на придбання товарів (робіт, послуг), які становили найбільш питому вагу – 37171,5 тис. грн. або 66,5 %; витрати на оплату праці – 1973,7 тис. грн. (3,53 %), сума страхового збору – 693,2 тис. грн. (1,24 %); витрати на поліпшення основних фондів та нафтогазових свердловин – 1491,6 (2,66 %); сума податків, зборів, (обов’язкових платежів) – 78,2 тис. грн. (0,14 %); інші витрати – 10616,3 тис. грн. (18,99 %).
Як бачимо, витрати на оплату праці зростають (2005 – 2,7 %; 2006– 3,53 %; 2007– 5,04 %), а витрати на придбання товарів різносторонньо коливаються, проте спостерігається динаміка до зростання (2005– 78,52 %; 2006– 66,5 %; 2007– 83,82 %). Це є негативною тенденцією, оскільки, при зростанні обсягу виготовленої продукції, витрати на матеріали зростають, тобто підвищується матеріаломісткість продукції, тому можна прогнозувати про зменшення прибутковості підприємства у 2008 році.
Сума скоригованих валових витрат склала у 2005 – 39497,9 тис. грн. у 2006 – 56000,1 тис. грн.; у 2007– 50730,5 тис. грн.
У третій частині (рядок 07) визначається загальна сума нарахованих амортизаційних відрахувань по основних фондах та матеріальних активах, а також амортизаційні відрахування, які за своїм змістом з метою оподаткування підлягають виключенню із загальної суми амортизаційних відрахувань.
Термін «амортизація» у відповідності з новим законом означає поступове віднесення затрат на придбання, виготовлення (або поліпшення) основних фондів і нематеріальних активів на зменшення прибутку підприємств в межах норм амортизаційних відрахувань [22, 39].
Основні фонди підлягають розподілу за такими групами:
група 1 – будівлі, споруди, їх структурні компоненти та передавальні пристрої, в тому числі жилі будинки та їх частини, вартість капітального поліпшення землі;
група 2 – автомобільний транспорт та вузли до нього; меблі; побутові електронні, оптичні, електромеханічні прилади та інструменти; інше конторське (офісне) обладнання, устаткування та приладдя до них;
група 3 – будь-які інші основні фонди, не включені до груп 1, 2 і 4;
група 4 – електронно-обчислювальні машини, інші машини для автоматичного оброблення інформації, їх програмне забезпечення, пов’язані з ними засоби зчитування або друку інформації, інші інформаційні системи, телефони (у тому числі стільникові), мікрофони і рації, вартість яких перевищує вартість малоцінних товарів (предметів).
Для кожної з груп норми амортизаційних відрахувань встановлюються у % до балансової вартості цих груп в такому розмірі (в розрахунку на податковий квартал): для групи 1 –2%; для 2 –10%; для 3 –6%; для групи 4 – 15%.
Балансова вартість груп основних фондів розраховується за спеціальною формулою (2.1) на початок кожного кварталу:
Б (а) = Б (а-1) + П (а-1) – В (а-1) – А (а-1), (2.1)
Б (а) –балансова вартість групи (окремого об’єкта основних фондів групи 1) на початок розрахункового кварталу;
Б (а-1) –балансова вартість групи(окремого об’єкта основних фондів групи 1) на початок кварталу , що передував розрахунковому;
П (а-1) –сума витрат, понесених на придбання основних фондів, здійснення капітального ремонту, реконструкцій, модернізацій та інших поліпшень основних фондів, що підлягають амортизації, протягом кварталу, що передував розрахунковому;
В (а-1) – сума виведених з експлуатації основних фондів (окремого об’єкта основних фондів групи 1) протягом кварталу, що передував розрахунковому;
А (а-1) – сума амортизаційних відрахувань, нарахованих у кварталі, що передував розрахунковому[6, 218].
Сума амортизаційних відрахувань у 2005 році склала 2287,4 тис. грн..; у 2006 –3964,4 тис. грн.; у 2007 – 3735,1 тис. грн. У четвертій частині декларації (рядки з 08 по 17) визначається сума прибутку, що підлягає оподаткуванню за загальною ставкою. Об’єкт оподаткування у 2005 році становив 195,4 тис. грн.; у 2006 – 735,2 тис. грн.; у 2007 – 856,7 тис. грн.
Весь прибуток оподатковується за єдиною ставкою 25% (тільки у 2005 році за ставкою 30%), тому нарахована сума податку склала: у 2005 – 58,6 тис. грн. ;у 2006 – 27,8 тис. грн.; у 2007 – 6,0 тис. грн.
У п’ятій частині (р.17) визначається сума податку до сплати (р.14 – р.15 – р.16), де податкове зобов’язання коригується на суму нарахованого податку за попередній податковий період поточного року та суму надміру сплаченого податку минулих податкових періодів (переплати): у 2006 – 156,7 тис грн.; у 2007– 294,8 тис грн.
У шостій частині (р.18) визначається сума надміру сплаченого податку минулих податкових періодів (переплати), яка підлягає поверненню на поточний рахунок платника податку в банку-резиденті. На нашому аналізованому підприємстві ці дані відсутні.
У сьомій частині (рядок 19-23) відображається зобов’язання платника щодо утримання та перерахування до бюджету податку з доходів у джерелах їх виплати за рахунок таких виплат. На нашому базовому підприємстві такі перерахунки не здійснювались в жодному із аналізованих періодів.
Сплату податку на прибуток підприємства за аналізовані періоди подамо за допомогою рис. 2.1.
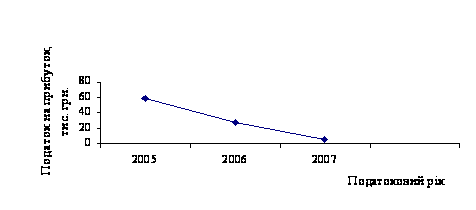
Рис. 2.1. Динаміка сплати податку на прибуток на підприємстві ЗАТ СП “Теріхем-Луцьк”
Отже, проведений нами аналіз показав, що підприємство ЗАТ СП “Теріхем-Луцьк” є прибуткове, проте прослідковується динаміка до зменшення його прибутковості, що є негативним явищем. Прибутковість виробництва товарів зростає. Але прослідковується зменшення інших доходів. Все це може свідчити про приховану податкову політику підприємства.
2.2 Факторний аналіз прибуткотівої діяльності підприємства
Факторний аналіз – це методика комплексного системного вивчення і виміру впливу факторів на величину результативних показників.
Одним з прийомів проведення факторного аналізу являються прийоми елімінування.
Елімінувати – це значить усунути, виключити вплив віх факторів на величину результативного показника, крім одного.
Таблиця 2.2
Факторний аналіз прибутку, (тис. грн.)
| Показники | Код рядка | Роки | Відхилення | |||||
| 2004 | 2005 | 2006 | 2007 |
За 2005 |
За 2006 |
За 2007 |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Виручка від реалізації продукції без врахування ПДВ і акцизного збору (В) | 035 | 16482,8 | 27994,3 | 50071,6 | 49485,1 | 11511,5 | 22077,3 | -586,5 |
| 2. Собівартість реалізованої продукції (С) | 040 | 14910,0 | 26837,6 | 46807,3 | 42978,6 | 11927,6 | 19969,7 | -3828,7 |
| 3. Інші операційні доходи (ІОД) | 060 | 4867,3 | 7153,8 | 11239,2 | 5172,9 | 2286,5 | 4085,4 | -6066,3 |
| 4. Адміністративні витрати (АВ) | 070 | 1051,2 | 1436,8 | 2513,5 | 3096,0 | 385,6 | 1076,7 | 582,5 |
| 5. Витрати на збут (ЗВ) | 080 | 63,5 | 600,9 | 933,7 | 1432,8 | 537,4 | 332,8 | 499,1 |
| 6. Інші операційні витрати (ІОВ) | 090 | 4568,3 | 7422,8 | 11550,9 | 4551,3 | 2854,5 | 4128,1 | -6999,6 |
| 7. Інші фінансові доходи (ІФД) | 120 | 0 | 11,7 | 21,9 | 89,5 | 11,7 | 10,2 | 67,6 |
| 8. Інші доходи (ІД) | 130 | 0,1 | 29,1 | 209,7 | 156,1 | 29 | 180,6 | -53,6 |
| 9. Фінансові витрати (ФВ) | 140 | 1,6 | 7,8 | 11,3 | 1,7 | 6,2 | 3,5 | -9,6 |
| 10. Інші витрати (ІВ) | 160 | 0,7 | 20,4 | 0 | 91,6 | 19,7 | -20,4 | 91,6 |
| 11. Податок на прибуток (ПНП) | 180 | 226,5 | 0 | 0 | 687,9 | -226,5 | 0 | 687,9 |
| 12. Чистий прибуток (ЧП) | 220 | 528,4 | -1137,4 | -274,3 | 2063,7 | -802,7 | 863,1 | 2338 |
Використовуючи цей прийом, на основі даних табл. 2.2 визначим вплив кожного фактора на прибуток від реалізації.
В нашому випадку вплив факторних показників на прибуток (результативний показник) можна представити в вигляді адетивної моделі:
П = В – С – АВ – ЗВ – ФД – ФВ – ПНП; (2.2)
Як відомо, розмір виручки від реалізації залежить від таких факторів, як ціна реалізованої продукції, питома вага кожного виду продукції в загальному обсязі реалізації і кількість реалізованої продукції. Таку залежність можна записати в вигляді наступної формули:
В = N * УД * Ц, (2.3)
де УД – показник структури реалізованої продукції;
N – обсяг реалізації продукції;
Ц – ціна продукції;
Факторну модель собівартості реалізованої продукції можна представити в вигляді виразу:
С = N * УД * Взмін, (2.4)
де УД – показник структури виробленої продукції;
N – обсяг виробництва продукції;
Взмін – змінні витрати на виробництво одиниці продукції (собівартість одиниці).
Використовуючи дані Звіту про фінансові результати, визначити вплив всіх перечислених факторів на фінансовий результат неможливо, так як нам не відомі ні питома вага реалізованої і виробленої продукції, обсяг випуску і реалізації, ні ціна, ні собівартість одиниці. В той же час, знаючи середній індекс цін, можна визначити вплив на розмір чистого прибутку зміни цін, обсягу реалізованої продукції, обсягу виготовленої продукції[14, 60-61].
Ціни на продукцію в 2006 році зросли на 24 %, в 2007 році – на 9 %, тобто індекс цін (Іц) складає 1,24 і 1,09 відповідно.
Визначимо вплив факторів на зміну виручки від реалізації. Загальна зміна виручки від реалізації знайдемо за формулою:
ΔВ2006 = В1 – В0 = 50071,6 – 27994,3 = 22077,3 (тис. грн.);
ΔВ2007 = В1 – В0 = 49485,1 – 50071,6 = -586,5 (тис. грн.);
Протягом 2006 року виручка зросла на 22077,3 тис. грн., протягом 2007 зменшилась на 586,5 тис. грн. Ці зміни являються результатом впливу двох факторів: ціни реалізації і обсягу реалізованої продукції. Розрахунок впливу цих факторів можна визначити наступним чином:
ΔВц2004 = В1 – В1 : Іц = 50071,6 – 50071,6 : 1,24 = 9691,28 (тис. грн.);
ΔВц2005 = В1 – В1 : Іц = 49485,1 – 49485,1 : 1,09 = 4085,93 (тис. грн.);
ΔВорп2004 = В1 : Іц – В0 = 50071,6 : 1,24 – 27994,3 = 12386,02 (тис. грн.);
ΔВорп2005 = В1 : Іц – В0 = 49485,1 : 1,09 – 50071,6 = -4672,43 (тис. грн.);
Таким чином ріст цін спричинив збільшення виручки від реалізації у 2006 році на 27495,56 тис. грн., у 2007 на – 3547,85 тис. грн., а збільшення обсягу випуску на 12386,02 тис. грн. у 2006 році та його зменшення у 2007 на 4672,43 тис. грн. З розрахунків випливає, що у 2006 році на підприємстві відбулось розширення виробництва та скорочення 2007 році.
Аналогічно розраховується вплив факторів на зміну собівартості реалізованої продукції:
ΔСзаг 2006 = С1 – С0 = 46807,3 – 26837,6 = 19969,7 (тис. грн.);
ΔСзаг 2007 = С1 – С0 = 42978,6 – 46807,3 = -3828,7 (тис. грн.);
Припустимо, що собівартість одиниці продукції змінилась лише за рахунок зовнішніх факторів, а саме за рахунок зміни цін, тоді:
ΔСц2006 = С1 – С1 : Іц = 46807,3 – 46807,3 : 1,24 = 9059,48 (тис. грн.);
ΔСц2007 = С1 – С1 : Іц = 42978,6 – 42978,6 : 1,09 = 3548,69 (тис. грн.);
ΔСорп2006 = С1 : Іц – С0 = ΔСзаг 2004 – ΔСц2004 = 19969,7 – 9059,48 = =10910,22 (тис. грн.);
ΔСорп2007 = С1 : Іц – С0 = ΔСзаг 2005 – ΔСц2005 = -3828,7 – 3548,69 = = -7377,39 (тис.грн.);
Таким чином, за рахунок збільшення обсягу випуску собівартість продукції збільшилась у 2006 на 10910,22 тис. грн., за рахунок зміни цін – 9059,48 тис. грн. За рахунок збільшення обсягу випуску собівартість продукції зменшилась у 2007 на 7377,39 тис. грн., за рахунок зміни цін на 3548,69 тис. грн.
Як випливає із розрахунків, зміна цін вплинула на чистий прибуток в складі двох показників: виручки і собівартості. Причому вплив зміни цін на розмір чистого прибутку в складі виручки і собівартості носить різносторонній характер: ріст виручки від реалізації сприяє росту чистого прибутку, а ріст собівартості сприяє зменшенню прибутку. Враховуючи це, вплив зміни цін на розмір чистого можна визначити наступним чином:
ΔПц2006 = ΔВц2004 – ΔСц2004 = 9691,28 – 9059,48 = 631,8 (тис. грн.);
ΔПц2007 = ΔВц2005 – ΔСц2004 = 4085,93 – 3548,69 = 537,24 (тис. грн.);
За рахунок збільшення цін чистий прибуток підприємства збільшився у 2006 році на 18426,08 тис. грн., у 2007 році за рахунок збільшення цін чистий прибуток підприємства зменшився на 0,84 тис. грн.
Вплив зміни величини інших операційних доходів.
ΔПіод = ІОД1 – ІОД0, (2.5)
де ΔПіод – зміна чистого прибутку за рахунок зміни суми інших операційних доходів.
Ступінь впливу цього показника визначається наступним чином:
ΔПіод 2006 = 11239,2 – 7153,8 = 4085,4 (тис.грн.);
ΔПіод 2007 = 5172,9 – 11239,2 = -6066,3 (тис. грн.);
Розмір чистого прибутку збільшився за рахунок збільшення інших операційних доходів на 4085,4 тис.грн. в 2006 році та зменшився за рахунок зменшення їх у 2007 році на 6066,3 тис.грн.
А зараз розрахуємо вплив інших факторів на зміну розміру чистого прибутку.
Вплив зміни розмірів адміністративних витрат, витрат на збут і інших операційних витрат.
При визначенні впливу даного фактора потрібно врахувати, що це фактор зворотнього впливу по відношенню до прибутку. В зв’яку з цим в розрахункову формулу добавляється знак “ – ”.
ΔПв = - [(АВ1 + ЗВ1 + ІОВ1) – (АВ0 + ЗВ0 + ІОВ0) ], (2.6)
де Пв – зміна чистого прибутку за рахунок зміни величини вказаних факторів.
В нашому прикладі цей вплив склав:
ΔПв 2006 = - [(2513,5 + 933,7 + 11550,9) – (1436,8 + 600,9 + 7422,8) ] = = -5537,6 (тис. грн.);
ΔПв 2007 = - [(3096,0+ 1432,8 + 4551,3) – (2513,5 + 933,7 + 11550,9) ] = = 5918 (тис. грн.);
Це означає, що перевитрати непрямим витратам привів до зниження прибутку у 2006 році на 5537,6 тис.грн. і збільшення у 2007 – на 5918 тис.грн.
Вплив зміни величини інших фінансових доходів.
ΔПіфд = ІФД1 – ІФД0, (2.7)
де ΔПіфд – зміна чистого прибутку за рахунок зміни суми інших фінансових доходів.
В нашому прикладі ступінь впливу цього показника визначається наступним чином:
ΔПіфд 2006 = 21,9 – 11,7 = 10,2 (тис.грн.);
ΔПіфд 2007 = 0 – 20,4 = -20,4 (тис. грн.);
Розмір чистого прибутку збільшився за рахунок збільшення інших фінансових доходів на 10,2 тис.грн. в 2006 році та зменшився за рахунок зменшення їх у 2007 році на 20,4 тис.грн.
Вплив зміни величини інших доходів.
Розрахунок впливу даного фактора на зміну розміру чистого прибутку описується формулою:
ΔПід = ІД1 – ІД0, (2.8)
де ΔПід – зміна чистого прибутку за рахунок зміни суми інших доходів.
В нашому прикладі ступінь впливу цього показника визначається наступним чином:
ΔПід 2006 = 209,7 – 29,1 = 180,6 (тис.грн.);
ΔПід 2007 = 156,1 – 209,7 = -53,6 (тис. грн.);
Розмір чистого прибутку збільшився за рахунок збільшення інших доходів на 180,6 тис.грн. в 2006 році та зменшився за рахунок зменшення їх у 2007 році на 53,6 тис.грн.
Вплив зміни величини фінансових витрат.
Для розрахунку впливу цього фактора використовуємо формулу:
ΔПфв = - (ФВ1 – ФВ0), (2.9)
де ΔПфв – зміна чистого прибутку за рахунок зміни розміру фінансових витрат.
В нашому прикладі цей вплив склав:
ΔПфв 2006 = - (11,3 – 7,8) = -3,5 (тис.грн.);
ΔПфв 2007 = - (1,7 – 11,3) = 9,6 (тис.грн.);
Тобто чистий прибуток у 2006 році знизився за рахунок збільшення суми понесених фінансових витрат на 3,5 тис.грн. та збільшився у 2007 на 9,6 тис. грн.
Вплив зміни величини інших витрат.
Для розрахунку впливу цього фактора використовуємо формулу:
ΔПів = - (ІВ1 – ІВ0), (2.10)
де ΔПів – зміна чистого прибутку за рахунок зміни розміру інших витрат.
В нашому прикладі цей вплив склав:
ΔПів 2006 = - (0 – 20,4) = 20,4 (тис.грн.);
ΔПів 2007 = - (91,6 – 0) = -91,6 (тис.грн.);
Тобто чистий прибуток у 2006 році збільшився за рахунок зменшення суми понесених інших витрат на 20,4 тис.грн. та знизився у 2007 на 91,6 тис. грн.
Вплив величини сплаченого податку на прибуток.
В цьому випадку справедлива формула:
ΔПпнп = - (ПНП1 – ПНП0), (2.11)
де ΔПпн – зміна чистого прибутку за рахунок зміни величини сплаченого податку на прибуток.
В нашому прикладі цей вплив склав:
ΔПпнп 2006 = - (0 – 0) = 0 (тис. грн.);
ΔПпнп 2007 = - (687,9 – 0) = -687,9 (тис. грн.);
В 2005 і 2006 роках підприємство було збитковим тому цей фактор не впливав, а у 2007 році сплата податку на прибуток спричинило зниження розміру чистого прибутку на 687,9 тис. грн.
Вплив факторів, впливаючих на розміру чистого прибутку, узагальнимо в таблиці 2.3.
Таблиця 2.3
Вплив факторів на чистий прибуток
| Показники | Сума, тис. грн. | |
| 2006р. | 2007р. | |
| Зміна цін | 631,8 | 537,24 |
| Обсяг реалізованої продукції | 12386,02 | -4672,43 |
| Обсяг виготовленої продукції | -10910,22 | 7377,39 |
| Інші операційні доходи | 4085,4 | -6066,3 |
| Адміністративні витрати, витрати на збут, інші операційні витрати | -5537,6 | 5918 |
| Інші фінансові доходи | 10,2 | -20,4 |
| Інші доходи | 180,6 | -53,6 |
| Фінансові витрати | -3,5 | 9,6 |
| Інші витрати | 20,4 | -91,6 |
| Податок на прибуток | 0 | -687,9 |
| Всього | 863,1 | 2338 |
За даними проведеного аналізу ми можемо зробити висновки про те в якій мірі впливають показники на розмір прибутку. При розрахунку ми використовували індекс цін на промислову продукцію, це дало нам змогу найточніше визначити вплив на розмір оподаткованого прибутку в досліджуваних роках.
2.3 Види і оцінка рентабельності
Кінцевий результат роботи підприємства оцінюється рівнем ефективності його господарської діяльності: загальним обсягом одержаного прибутку та в розрахунку на одиницю ресурсів. Прибуток та відносний показник прибутку –рентабельність є основними показниками ефективності роботи підприємства, які характеризують інтенсивність господарювання. Життєдіяльність підприємства витрати і доходи є головне завдання кожного учасника господарської діяльності.
Водночас, абсолютна сума прибутку не характеризує рівень ефективності господарської діяльності. Щоб зробити висновок про рівень ефективності господарювання, отриманий прибуток необхідно порівняти з понесеними витратами або активами, які забезпечують підприємницьку діяльність.
Як розрахункова категорія і фінансовий показник, рентабельність у найбільш узагальненому вигляді характеризує економічну ефективність господарсько-фінансової діяльності підприємств [31,295-297].
Рентабельність – це відносний показник, тобто рівень прибутковості, що вимірюється у відсотках.
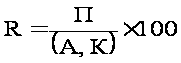 ,
(2.12)
де R – рентабельність (%),
П – прибуток,
В (А, К) – витрати (активи, ресурси, капітал).
Показники рентабельності характеризують ефективність роботи підприємства в цілому,