Финансовое состояние предприятия
в базисном году 92,0% собственных источников оборотных средств и 8% привлеченных;
в отчетном году 95,1% собственных и 4,9% привлеченных.
Приведенные данные свидетельствуют об увеличении собственных источников формирования оборотных активов на 3,1 пункта и о снижении привлеченных источников на 3,1 пункт, следует отметить, что удельный вес собственных источников за отчетный период составляет значительную долю 95,1%. Абсолютная величина финансового результата выросла в отчетном году на 308,7 тыс. руб., однако показатель эффективности - уровень рентабельности снизился на 6,9 пункта. Если в базисном году на 1 рубль затрат было получено 39,0 руб. прибыли, то в отчетном периоде лишь 32,1 руб. анализ финансовой устойчивости заключается в определении платежеспособности предприятия и определении финансовой устойчивости.
ЗАО “Ортмед +” является платежеспособным, так как имеющиеся у него денежные средства (стр.260 ф.1), краткосрочные финансовые вложения (стр.250 ф.1) и активные расчеты (стр.230, 240 ф.1) покрывают его краткосрочные обязательства (стр.610, 620 ф.1).
Экономической сущностью финансовой устойчивости предприятия является обеспеченность его запасов и затрат источниками их формирования. Для анализа необходимо рассчитать такой показатель, как излишек или недостаток средств для формирования запасов и затрат, а для этого надо определить размеры источников средств, имеющихся у предприятия для формирования его запасов и затрат. Иначе говоря, необходимо рассчитать трехкомпонентный показатель финансовой устойчивости, по которому можно судить о финансовой ситуации в базисном и отчетном периоде (табл.4).
Таблица 4.
Расчет трехкомпонентного показателя финансовой устойчивости, тыс. руб.
| № п/п | Показатель | 2006г. | 2007г. |
Отк-е +, - |
| 1. | Капитал и резервы (стр.490+640+650+660 ф.1) | 639,8 | 1472,6 | +832,8 |
| 2. | Внеоборотные активы (стр. 190 ф.1) | 432,1 | 569,5 | +137,4 |
| 3. | Фактическое наличие собственных оборотных средств (п.1-п.2) | 207,7 | 903,1 | +695,4 |
| 4. | Долгосрочные ссуды и займы (стр.590 ф.1) | 81,6 | 0 | -81,6 |
| 5. | Общая сумма собственных источников и долгосрочных кредитов (ссуд) (п.3+п.4) | 289,3 | 903,1 | +613,8 |
| 6. | Краткосрочные кредиты и займы (стр.610 ф.1) | 0 | 0 | 0 |
| 7. | Общая сумма источников, направляемая для форми-рования производственных запасов и затрат (п.5+п.6) | 289,3 | 903,1 | +613,8 |
| 8. | Производственные запасы и затраты (стр.210+220 ф.1) | 60,4 | 92,0 | +31,6 |
| 9. | Излишек (+), недостаток (-) собственных источников (п.3-п.8) | +147,3 | +811,1 | +663,8 |
| 10. | Излишек (+), недостаток (-) собственных оборотных средств и долгосрочных ссуд (п.5-п.8) | +228,9 | +811,1 | +582,2 |
| 11. | Излишек (+), недостаток (-) всех источников для фор-мирования производственных запасов и затрат (п.7-п.8) | +228,9 | +811,1 | +582,2 |
| 12. | Тип финансовой ситуации (отр. знач-е - 0, положит. - 1 п.9, 10,11) 1, 1, 1 - абсолютная финансовая устойчивость, 0, 1, 1 - нормальная финансовая устойчивость, 0, 0, 1 - неустойчивое финансовое состояние, 0, 0, 0 - кризисное финансовое состояние | 1 1 1 | 1 1 1 | 1 1 1 |
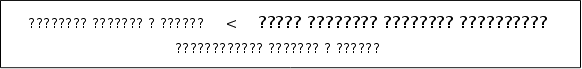
По данным таблицы 4 видно, что финансовое состояние ЗАО “Ортмед +” за отчетный период не изменилось. Как в начале периода, так и в конце ЗАО “Ортмед +” находится в абсолютно устойчивом финансовом состоянии. Абсолютная устойчивость подтверждается следующим условием:
Для характеристики финансовой устойчивости предприятия используется также ряд финансовых коэффициентов, которые позволяют убедиться в его финансовой устойчивости. По данным бухгалтерского баланса (ф.1) составляем таблицу 5.
Таблица 5.
Коэффициенты финансовой устойчивости
| № п/п | Показатель | Формула расчета | Норматив. огранич-ль | 2005г. | 2006г. |
Изм-я за год |
|
|
Коэффициент автономии |
стр.490+640+650+660 Ка = стр.700 |
> 0,5 |
0,9 |
1,0 |
+0,1 |
|
|
Коэффициент финансовой зависимости |
стр.590+690-640-650-660 Кфз = стр.700 |
< 0,5 |
0,1 |
0,03 |
0,07 |
|
|
Коэффициент финансовой устойчивости |
стр.490+590+640+650+660 Кфу = стр.700 |
0,6: 1,0 |
1,0 |
1,0 |
0,0 |
|
|
Коэффициент маневренности |
фактическое наличие собственных оборотных Км = средств собственный капитал и резервы = стр.490+590+640+650+660-190 стр.490+640+650+660 |
= 0,5 |
0,5 |
0,6 |
+0,1 |
|
|
Коэффициент мобильности |
стр.290-230 Кмоб = стр. 190 |
0,5 |
0,6 |
1,7 |
+1,1 |
 1.
 5.
Как свидетельствуют данные таблицы 5 доля собственных средств в общем объеме ресурсов предприятия стала выше и достигла на конец отчетного периода 100%. Снижение коэффициента финансовой зависимости на 0,07 в отчетном периоде по сравнению с базисными говорит о том, что доля заемных средств в финансировании данного предприятия снизилась, и на конец отчетного периода практически равна 0. Как было отмечено выше, ЗАО “Ортмед +” является абсолютно устойчивым предприятием, что подтверждает коэффициент финансовой устойчивости равный 1,0. ЗАО “Ортмед +” имеет возможности для свободного финансового маневрирования, так как доля средств, вложенных в наиболее мобильные активы, соответствует нормативному ограничителю. Коэффициент мобильности за отчетный период увеличился на 1,1, и на конец отчетного периода на 1 рубль основных средств приходится 1,70 руб. оборотных средств, что вызвано увеличением дебиторской задолженности на 01.01.06г.
В процессе взаимоотношений предприятия с кредитной системой и другими предприятиями постоянно возникает необходимость в анализе ликвидности его баланса, который заключается в сопоставлении средств по активу с обязательствами по пассиву (для этого на основании формы баланса составляем таблицу 6).
Таблица 6.
Анализ ликвидности баланса, тыс. руб.
| Актив | На н. г. | На к. г. | Пассив | На н. г. | На к. г. | Платежный излишек или недостаток | В% к величине итого группы пассива | ||
| на н. г. | на к. г. | на н. г. | на к. г. | ||||||
| 1. Наиболее ликвидные активы (стр.250+260) | 185,3 | 421,4 | 1. Наиболее срочные обязательства (стр.620) | 25,2 | 46,2 | +160,1 | +375,2 | +635,3 | +812,1 |
| 2. Быстро реализуемые активы (стр.230+240+270) | 68,8 | 435,9 | 2. Кратко-срочные пассивы (стр.610+660) | 23,5 | 0,0 | +45,3 | +435,9 | +192,8 | 0,0 |
| 3. Медленно реализуемые активы (стр.210+140-216) | 58,7 | 89,7 | 3. Долгосроч-ные пассивы (стр.590) | 81,6 | 0,0 | -22,9 | +89,7 | -28,1 | 0,0 |
| 4. Трудно реализуемые активы (стр. 190-140) | 432,1 | 569,5 |
4. Постоянные пассивы (стр.490+630+640+ 650-216) |
614,6 | 1470,3 | -182,5 | -900,8 | -29,7 | -61,3 |
| БАЛАНС | 744,9 | 1516,5 | БАЛАНС | 744,9 | 1516,5 | х | х | х | Х |
Проанализировав данные таблицы 6, можно сделать следующее заключение: на конец отчетного периода баланс можно признать ликвидным, хотя по состоянию на 01.01.05г. такого нельзя сказать, так как одно из его соотношений групп активов и пассивов не отвечало условиям абсолютной ликвидности - медленно реализуемые активы меньше долгосрочных пассивов. В отчетный период увеличился платежный излишек наиболее ликвидных активов. Ожидаемые поступления от дебиторов превысили величину краткосрочных кредитов. Величина запасов превысила долгосрочные пассивы, хотя на 01.01.05г. перспективная ликвидность показывала недостаток имеющихся запасов по сравнению с долгосрочными пассивами. Платежный излишек краткосрочных финансовых вложений и денежных средств за отчетный период увеличился на 176,8%.
Характеристику ликвидности предприятия дополняем с помощью следующих финансовых коэффициентов (табл.7).
Таблица 7.
Коэффициенты ликвидности
|
№ п/п |
Показатели | Формула расчета |
Нормативный ограничитель |
Базисный год |
Отчетный год |
|
|
Коэффициент абсолютной ликвидности |
стр.250+260 Ка= стр.690-640,650,660 |
0,2: 0,7 | 7,4 | 9,1 |
|
|
Коэффициент общей ликвидности |
стр.230+240+250+260 Кс= стр.690-640,650,660 |
0,8: 1,0 |
10,1 | 18,4 |
|
|
Коэффициент текущей ликвидности |
стр.290-230 Кт= стр.690-640,650,660 |
і 2,0 | 9,8 | 20,5 |
 1.
 2.
По данным таблицы 7 можно сказать, что для покрытия финансовых обязательств хватает наличия имеющихся оборотных средств. На 1 рубль текущих обязательств приходится 20,5 руб. текущих активов. Наиболее жестким критерием ликвидности предприятия является коэффициент абсолютной ликвидности, так при немедленной необходимости погашения обязательств на 1 их рубль приходится 9,1 руб. активов.
Анализ использования оборотных активов проводится в связи с тем, что оборотные активы являются важнейшей составной частью финансовых ресурсов. В ЗАО “Ортмед +” они занимают 82,2% от стоимости имущества. Большое влияние на состояние оборотных активов оказывает их оборачиваемость. Для анализа оборачиваемости применяем следующие показатели деловой активности (табл. 8).
Таблица 8.
Оборачиваемость оборотных средств
|
№ п/п |
Показатели | Формула расчета |
Базисный год |
Отчетный год |
Изме-нения +,- |
|
|
Коэффициент оборачиваемости |
стр.010 ф.2 Ко = стр.290-230 ф.1 |
8,7 | 3,8 | -4,9 |
|
|
Продолжительность одного оборота в днях |
360 t = Ко |
41,4 | 94,7 | +53,3 |
|
|
Коэффициент закрепления |
стр.290-230 ф.1 Кз = стр.010 ф.2 |
0,1 | 0,3 | +0,2 |
| 4. |
Эффективность использования |
Эф = (Кз отч. год - Кз баз. год) * S оборота отч. года (стр.010 ф.2) | х | +725,8 | х |
 2.
 3.
По данным таблицы 8 следует отметить, что за отчетный период оборачиваемость оборотных средств, т.е. выручка от реализации продукции на 1 рубль оборотных средств, снизилась на 4,90 руб. и составила на 01.01.06г.3,80 руб. и при этом увеличилась продолжительность одного оборота на 53,3 дня. Коэффициент закрепления в отчетном году увеличился на 0,2. На 01.01.06г. на 1 рубль прибыли от реализации продукции приходится 0,30 руб. оборотных средств против 0,10 руб. на 01.01.05г., в связи, с чем произошло дополнительное вовлечение средств.
В условиях рыночных отношений целью предпринимательской деятельности является получение прибыли. Как сработало предприятие в отчетном году мы можем судить только сделав анализ его финансовых результатов (табл. 9).
Таблица 9.
Финансовые результаты, тыс. руб. (по ф.2)
|
№ п/п |
Показатели |
Базисный год |
Отчетный год |
Изме-нения +,- |
| 1. | Выручка от реализации продукции, работ и услуг | 2144,7 | 3629,0 | +1484,3 |
| 2. | Полная или коммерческая себестоимость реализации продукции, товаров и услуг (стр.020+030+040) | 1464,7 | 2745,4 | +1280,7 |
| 3. | Прибыль (убыток) от реализации продукции (п.1-п.2) | 680,0 | 883,6 | +203,6 |
| 4. |
Уровень рентабельности продаж (п.3/п.2 * 100%) |
46,4 | 32,2 | -14,2 |
| 5 | Проценты к получению | 3,3 | 0,0 | -3,3 |
| 6. | Операционные доходы | 0,0 | 1,5 | +1,5 |
| 7. | Операционные расходы | 0,3 | 5,0 | +4,7 |
| 8. | Внереализационные доходы | 0,0 | 0,0 | 0,0 |
| 9. | Внереализационные расходы | 111,7 | 0,1 | -111,6 |
| 10. | Финансовый результат отчетного периода (п.3+5+6-7+8-9) | 571,3 | 880,0 | +308,7 |
| 11. | Уровень рентабельности (п.10/п.2*100%) | 39,0 | 32,1 | -6,9 |
Из данных таблицы видно, что балансовая прибыль ЗАО “Ортмед +” за отчетный период выросла. Увеличение прибыли было достигнуто в результате роста выручки от реализации продукции на 1484,3 тыс. руб. и роста прибыли от реализации продукции на 203,6 тыс. руб., хотя уровень рентабельности продаж снизился на 14,2% и на конец отчетного периода на 1 рубль выручки получено всего лишь 0,32 руб. прибыли от реализации продукции. Также улучшился финансовый результат отчетного периода на 308,7 тыс. руб., но при этом уровень рентабельности снизился до 32,1%.
3. Информационное обеспечение финансового менеджмента
Финансовая отчетность - это совокупность форм отчетности, составленных на основе данных финансового учета с целью предоставления пользователям обобщенной информации о финансовом положении и деятельности предприятия, а также изменениях в его финансовом положении за отчетный период в удобной и понятной форме для принятия этими пользователями определенных деловых решений. Финансовый учет, в свою очередь, обобщает данные производственного учета, которые накапливаются и используются компанией для внутреннего пользования. Необходимость функционального разделения бухгалтерского учета в новых условиях на финансовый учет и производственный определяется принципиальными отличиями задач учета в плановой экономике и рыночной экономике.
3.1 Основная финансовая документация и ее пользователи
В рыночной экономике для принятия обоснованных управленческих решений очень большое значение имеет составление и анализ финансовых (бухгалтерских) отчетов. Это важно как для улучшения деятельности "своего" предприятия, так и для оценки финансового состояния предприятий-партнеров при заключении различного рода сделок.
В странах с рыночной экономикой специальными службами (ассоциациями предпринимателей, бухгалтеров) систематически проводятся исследования на предмет выработки требований к системе отчетных показателей предприятий.
На основе таких исследований затем принимаются государственные стандарты по учету и отчетности. При этом система отчетности строится таким образом, чтобы она была полезной не только для "внутреннего потребления" фирмы, но и для других пользователей.
Конечно, имеются определенные различия в построении финансовых отчетов в разных странах. Однако в большинстве стран с рыночной экономикой существует общая концепция построения финансовых отчетов.
Цель финансовых (бухгалтерских) отчетов состоит в том, чтобы предоставить полезную информацию различным ее пользователям.
Можно выделит 4 основные группы пользователей:
1. Менеджеры (управляющие), которые отвечают за ведение дел на предприятии и достижение поставленных задач. Менеджеры постоянно решают вопросы: что делать, как делать и оценивают результаты работы предприятий. Успех деятельности менеджера во многом зависит от того, насколько правильно и своевременно принял он то или иное решение. Но многие решения основываются именно на учетно-бухгалтерской информации и ее анализе.
Вкладчики капитала (держатели акций). Акционеров интересует информация о прибыльности, так как от этого зависят их дивиденды.
Кредиторы (банки и поставщики продукции). Они заинтересованы в том, чтобы фирма имела денежные средства для уплаты процентов и погашения долгов в установленные сроки.
Прочие пользователи - налоговые службы, фондовые биржи, органы планирования, профсоюзы (трудовые коллективы фирм), различные финансовые советники и пр.
Каждая из указанных групп пользователей изучает финансовую отчетность под определенным углом зрения.
В международной практике финансовый отчет фирмы включает:
а) балансовый отчет
б) отчет о прибылях и убытках (отчет о доходах)
в) отчет о нераспределенной прибыли
г) отчет об источниках средств и их использовании
д) примечания к финансовым отчетам
е) заключение аудитора (бухгалтера-ревизора).
Приступая к анализу финансовых отчетов, следует помнить, что:
Показатели бухгалтерского учета вне связи друг с другом не имеют практического значения. Они приобретают ценность только в случае сравнения между собой.
Ценность показателей бухгалтерского учета в значительной степени зависит от даты их составления и периода времени, к которому они относятся. Например, балансовый отчет за истекший год, составленный к середине текущего года, может иметь мало ценности, так как представлен несвоевременно. Положение предприятия на 1 июля может оказаться совершенно иным, чем на 1 января.
Информационное обеспечение финансового менеджмента включает в себя:
Оперативный учет обслуживает текущее повседневное управление фирмой. В его основе лежит бухгалтерский учет. Информация оперативного учета всегда направлена на управление определенными видами хозяйственной деятельности или отдельными операциями. Иными словами, оперативный учет в основном выполняет функцию текущего регулирования и контроля за научно-технической и производственно-сбытовой деятельностью фирмы.
Основными показателями оперативного учета являются доходы и затраты, включая калькулирование себестоимости всех видов выпускаемой продукции.
Бухгалтерский учет представляет собой глобальную информационную систему о результатах текущей хозяйственной деятельности фирмы, предназначенную для оперативного управления и обеспечения финансовой и статистической отчетности фирмы.
Цель бухгалтерского учета - создание информационной базы для управления. Система бухгалтерского учета выполняет следующие функции:
- ведение бухгалтерского учета всех хозяйственных операций: денежных средств и расчетов с контрагентами; производственных запасов; основных средств и нематериальных активов; капитальных и финансовых вложений; готовой продукции и ее реализации; фондов, резервов и займов;
- ведение учета и анализа финансовых результатов и использования прибыли;
- разработка принципов и ведение производственного учета, используемого для целей внутрифирменного управления и составляющего коммерческую тайну фирмы;
- предоставление данных для финансового учета и отчетности;
- сбор статистических данных и ведение статистического учета.
Таким образом, бухгалтерский учет фиксирует состояние и движение ресурсов, затраты на производство продукции и результаты ее реализации. Предметом бухгалтерского учета являются сбор и обработка информации о кругообороте средств и ресурсов фирмы в ходе ее хозяйственной деятельности, а также информации о формировании себестоимости продукции по видам затрат, об эффективности производства.
Ведение бухгалтерского учета предполагает выявление доходов и прибылей по результатам всех коммерческих операций. Учет доходов и прибылей ведется регулярно, как правило, ежемесячно, а с применением компьютеров - ежедневно.
Бухгалтерский учет - это не только ведение бухгалтерских записей, но и их анализ и интерпретация, что предполагает установление зависимости между финансовыми результатами и теми событиями, которые привели к этим результатам. Такую информацию необходимо иметь управленческому звену при выборе лучшего варианта действий в будущем.
Финансовый учет представляет собой систему сбора, обобщения и хранения информации об использовании всех денежных средств и ресурсов финансово - хозяйственной деятельности фирмы. В него входит учет расчетов с поставщиками, покупателями, другими организациями и физическими лицами, а также учет всех финансовых операций (акций и дивидендов, облигаций и векселей, кредитов и процентов, инвестиций). На основе данных финансового учета выявляется финансовый результат (прибыль фирмы или убыток) и составляется финансовая отчетность: балансовый отчет (баланс), отчет о доходах (отчет о прибылях и убытках), отчет о финансовом положении и др. Эта информация выражается совокупностью определенным образом сформированных экономических показателей, на которых строится финансовая отчетность фирмы. В свою очередь финансовая отчетность служит источником данных для инвесторов, банков, налоговых и статистических органов, для контролирующих органов (ревизоров), для составления периодической отчетности, представляемой акционерам фирмы.
Статистический учет является обязательным для каждой фирмы, однако статистическая информация в отличие от финансовой информации, может быть не сплошной, а выборочной. Статистический учет может осуществляться как по данным оперативного и финансового учета, так и с помощью самостоятельного наблюдения. Статистическая информация дополняет финансовую информацию, в частности, о тех процессах и явлениях, которые не имеют стоимостной оценки.
Статистический учет ведется по другим принципам, нежели бухгалтерский. Статистическая отчетность представляет данные не только за отчетный год, но и за определенный период (5-10 лет) в виде таблиц и графиков, позволяющих проводить сравнительный экономический анализ деятельности фирмы.
Система управленческого учета и отчетности предоставляет информацию как для внутреннего контроля и принятия управленческих решений, так и для удовлетворения интересов внешних пользователей информации.
К качеству экономической информации предъявляются определенные требования, прежде всего требование о том, чтобы она удовлетворяла пользователей информации, иначе говоря, была полезной.
Полезность информации оценивается внутренними и внешними пользователями, которые предъявляют к ее качеству следующие требования:
- уместность и своевременность информации - способность повлиять на принятие решения пользователем и удовлетворить его интересы в нужный момент или к определенному сроку, т.е. информация, представленная своевременно;
- достоверность информации - гарантия объективности и правдивости, представляемых данных, что предполагает необходимость указания методов учета, а также процедур учета и оценки, чтобы пользователи могли правильно понимать назначение представляемой информации и проверить ее;
- сопоставимость информации - возможность сравнения показателей отчетности фирмы с данными по другим фирмам, что требует применения набора определений, единиц измерения, методики обработки данных, сроков отчетности, соответствующих национальным или международным стандартам отчетности, а также международной коммерческой практике;
- доступность и понятность информации - представление информации в ясной для понимания форме, чтобы пользователь мог применять ее для принятия решения, не боясь допустить ошибку. Для ясного понимания информации необходимо, чтобы формы представления отчетности (описательные заголовки, анализируемые понятия, базы классификации данных, содержание примечаний) отражали существо вопросов, были четкими, без излишней детализации, правильно переведенными на иностранные языки; предоставление информации бесплатно предполагает целенаправленность ее распространения среди известных фирме пользователей;
- конфиденциальность информации - предоставление пользователям лишь той информации, которая не нанесет ущерба фирме со стороны конкурентов.
Отсюда строгий учет и контроль за распространением информации среди внешних пользователей, а также за содержанием и характером отчетной информации.
Обычно обеспечение управленческого персонала соответствующей информацией зависит от распределения функций между исполнителями. С этой целью для каждого управляющего разрабатываются должностные инструкции, в которых перечисляются функции, которые он исполняет. На основании должностных инструкций определяется тот объем информации, который необходим для осуществления конкретных видов деятельности и принятия определенных управленческих решений.
Таким образом, информация, основанная на данных учета и отчетности, должна быть целенаправленной, ориентированной на потребности соответствующего уровня управления. Поэтому управленческий учет и отчетность тесно увязаны с организационной структурой управления фирмой, с распределением полномочий и ответственности между различными подразделениями аппарата управления. Считается, что система управления является ведущим, а система учета - обеспечивающим звеном в финансово-хозяйственной деятельности фирмы.
Заключение
По итогам работы ЗАО “Ортмед +” за 2007 г. можно сделать следующие выводы:
 За
отчетный период
реальная стоимость
имущества
выросла на
772,2 тыс. руб. Положительно
оценивается
увеличение
в активе баланса
остатков денежных
средств, а в
пассиве - создание
резервного
капитала в
соответствии
с законодательством.
Отрицательно
оценивается
рост дебиторской
задолженности.
На модификацию
и усовершенствование
собственности
средства не
направляются:
(коэффициент инвестиционной = стр.130+135+140 ф.1 = 0).
активности стр. 190 ф.1
ЗАО “Ортмед +” находится в абсолютно устойчивом финансовом положении. Имеются все возможности для проведения независимой финансовой политики. Но, несмотря на это, абсолютно финансовую устойчивость вряд ли можно рассматривать как идеальный вариант, поскольку это означает, что руководство предприятия не умеет, не желает или не имеет возможности использовать внешние источники средств для своей деятельности.
ЗАО “Ортмед +” является кредитоспособным и в процессе взаимоотношений с кредитной системой и другими предприятиями, организациями и учреждениями проблем нет. Показатели ликвидности имеют значения намного выше нормативных ограничителей, а превышение оборотных средств над краткосрочными обязательствами более чем в 2 раза нежелательно, поскольку свидетельствует о нерациональном вложении средств и неэффективности их использования.
Оборачиваемость оборотных средств снизилась, при этом увеличилась продолжительность одного оборота.
Несмотря на увеличение выручки от реализации продукции уровень рентабельности продаж и соответственно уровень рентабельности балансовой прибыли снизился.
Руководству ЗАО “Ортмед +” следует пересмотреть свою финансовую политику по следующим направлениям:
Разработать и реализовать политику оптимального сочетания использования собственных и заемных средств для обеспечения наиболее эффективного функционирования предприятия.
Принять инвестиционные решения по следующим проблемам:
оптимизация структуры активов, определение потребностей в их замене или ликвидации;
разработка инвестиционной политики, методов и средств ее реализации, определение потребностей в финансовых ресурсах.
Для улучшения состояния дебиторской задолженности необходимо:
ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты по просроченным задолженностям;
осуществлять контроль за оборачиваемостью средств в расчетах;
отбирать потенциальных покупателей и определять условия оплаты продукции;
расширять систему авансовых платежей;
своевременно выявлять недопустимые виды дебиторской задолженности.
Для повышения рентабельности пересмотреть ценовую политику или усилить контроль за себестоимостью реализуемой продукции.
Библиографический список
Федеральный закон "Об акционерных обществах" №208-ФЗ от 26.12.95г.
Приказ федеральной службы России по финансовому оздоровлению и банкротству об утверждении "Методических указаний по проведению анализа финансового состояния организаций" № от 23.01.01г.
Журнал "Менеджмент" №4, М., 2004.
Бланк И.А. Финансовый менеджмент: Учебный курс. - Киев: Ника - Центр, 2003
Вальтер О.Э., Понеделкова Е.Н., Корнилин Д.А. Финансовый менеджмент. - М.: Колос, 2004
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. - М.: Финансы и статистика, 1997
Под редакцией Н.Ф. Самсонова. Финансовый менеджмент. - М.: Юнити, 2003
Крейнина М.Н. Финансовый менеджмент: Учебное пособие. - М.: из-во "Дело и Сервис", 2003
Михайлушкин А.И., Шимко П.Д. Финансовый менеджмент. - Ростов - на - Дону: Феникс, 2006
Под редакцией проф. Н.Ф. Самсонова. Финансовый менеджмент. - Юнити, 2003
Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности. - М.: Инфра - М, 2003
Под редакцией Е.С. Стояновой. - 5-е Изд., перераб. И доп. - М.:
Издательство "Перспертива", 2005
Уткин Э.А. Курс менеджмента. - М.: издательство "Зерцало", - 2006 14. Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. - М.: Инфра - М, 2005.