Правила исчисления и уплаты региональных и местных налогов
В этих условиях большие сбережения мешают экономическому росту, поскольку они не вкладываются в производство и представляют собой пассивный источник дохода для того, чтобы устранить негативные последствия, излишние сбережения должны изыматься с помощью налогов.
Налоговая теория монетаризма была выдвинута в 50 гг ХХ века профессором экономики Чикагского университета Минтоном Фридменом и основана на количественной теории денег.
По мнению ее автора, изложенному в статье «Относительная стабильность скорости обращения денег и мультипликатор инвестиций в США» регулирования экономики может осуществляться через денежное обращение, которое зависит от количества денег и банковских процентных ставок. При этом не отводится такая важная роль, как в кейнсианских экономических концепциях. В данном случае налоги наряду с иными механизмами воздействуют на денежное обращение. В частности, через налоги изымается излишнее количество денег.
Теория экономики предложения, сформированная в конце ХХ века американским ученым М.Бернсом, Г.Стайном и А.Лаффером, в большей степени, чем кейнсианская теория, рассматривает налоги в качестве одного из доходов экономического развития и регулирования. Данная теория исходит из того, что высокое налогообложение отрицательно влияет на предпринимательскую и инвестиционную активность, что в конечном итоге приводит и к уменьшению налоговых платежей. Поэтому в рамках теории предлагается снизить ставки налогообложения, представить корпорациям всевозможные льготы.
Таким образом, снижение налогового бремени, по мнению авторов теории, приводит к бурному экономическому росту. Нельзя не сказать и о социальной теории налогов, которая легла в основу установления налоговых систем Норвегии, Дании, Швеции, Финляндии, Германии и ряда других стран.
Последователи данной теории утверждают, что большие отчисления в социальную сферу (наука, образование, культура) позволят ускорить экономические, производственные процессы внедрить новые технологии, что в конечном итоге скажется на общем уровне государства.
3. АНАЛИЗ ИСЧИСЛЕНИЯ И УПЛАТЫ НАЛОГОВ В ООО «АГРОТЕХ-ГАРАНТ»
3.1 Общая характеристика налогов, уплачиваемых организацией
Предприятия и организации в Российской Федерации являются плательщиками налогов, сборов и других обязательных платежей в соответствии с первой частью Налогового Кодекса Российской Федерации.
В настоящее время в Российской Федерации проходит налоговая реформа. Приняты и вступили в силу почти все главы Налогового Кодекса РФ.
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский является плательщиком таких налогов, как налог на прибыль организаций, налог на добавленную стоимость, земельный налог, единый социальный налог, налог на доходы физических лиц, водный налог, налог на имущество организаций, транспортный налог.
Объектом налогообложения по налогу на прибыль ООО «АГРОТЕХ-ГАРАНТ» Алексеевский признается прибыль, полученная организацией.
Прибылью в целях настоящей главы признается:
для Российских организаций – полученные доходы, уменьшенные на величину производственных расходов;
для иностранных организаций, осуществляющих деятельность в Российской Федерации через постоянные представительства доходы, уменьшенные на величину произведенных этими постоянными представительствами расходов;
для иных иностранных организаций – доходы, полученные от источников в Российской Федерации.
К доходам относятся:
- доходы от реализации товаров (работ, услуг) и имущественных прав;
- внереализационные доходы.
Все расходы организации делятся на расходы, связанные с производством и реализацией товаров (работ, услуг) и внереализационные расходы.
Налоговой базой является денежное выражение прибыли, в отдельных случаях доход.
Налоговая ставка устанавливается в размере 24%. При этом: сумма налога исчисляется по налоговой ставке в размере 6,5%, зачисляется в федеральный бюджет; сумма налога исчисляется по налоговой ставке в размере 17,5% зачисляется в бюджеты субъектов Российской Федерации.
Налоговая ставка налога, подлежащего зачислению в бюджеты субъектов Российской Федерации законами субъектов Российской Федерации может быть понижена для отдельных категорий налогоплательщиков.
При этом указанная налоговая ставка не может быть ниже 13,5%.
Налоговая ставка на доходы иностранных организаций не связанные с деятельностью в Российской Федерации через постоянное представительство, устанавливаются в следующих размерах:
20% со всех доходов;
10% от использования или сдачи в аренду судов, самолетов или других подвижных транспортных средств или контейнеров в связи с осуществлением международных перевозок;
К налоговой базе, определяемой по доходам, полученным в виде дивидендов, применяются следующие ставки:
1. 9% по доходам, полученным в виде дивидендов от Российских организаций Российскими организациями и физическими лицами – налоговыми резидентами Российской Федерации;
2. 15% по доходам, полученным в виде дивидендов от Российских организаций иностранными организациями.
Ставки налога с процентов по государственным и муниципальным ценным бумагам:
9% по доходам, полученным в виде процентов по муниципальным ценным бумагам, эмитированным на срок не менее трех лет до 1 января 2007 года;
15% по доходу в виде процентов по государственным и муниципальным ценным бумагам, эмитированным после 1 января 2007 года.
Налоговым периодом по налогу на прибыль признается календарный год. Отчетным периодом признается первый квартал, полугодие, девять месяцев календарного года.
По итогам каждого отчетного (налогового) периода ООО «АГРОТЕХ-ГАРАНТ» Алексеевский исчисляют сумму авансового платежа, исходя из ставки налога на прибыль, налогооблагаемой базы, рассчитанной нарастающим итогом с начала налогового периода до окончания отчетного (налогового) периода.
Есть два способа уплаты ежемесячных авансовых платежей:
исходя из суммы налога за предшествующий квартал;
исходя из фактической прибыли за месяц.
Организации, у которых за прошедшие 4 квартала не превысила 3 млн. рублей за каждый квартал уплачивают только квартальные авансовые платежи по итогам отчетного периода.
Авансовые платежи, подлежащие уплате в течение отчетного периода, уплачивается в срок не позднее 28 числа каждого месяца отчетного периода.
Предприятие налоговые декларации предоставляют до 28 числа следующего за отчетным периодом. По окончании налогового периода предоставляются декларации до 28 марта года, следующего за истекшим налоговым периодом.
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский уплачивает такой налог как налог на добавленную стоимость.
Объектом налогообложения по налогу на добавленную стоимость признаются следующие операции:
реализация товаров (работ, услуг) на территории Российской Федерации;
передача на территории Российской Федерации товаров (работ, услуг) для собственных нужд, расходы на которые не принимаются к вычету при исчислении налога на прибыль организации;
выполнение строительно-монтажных работ для собственного потребления;
ввоз товаров на таможенную территорию Российской Федерации;
передача товаров на безвозмездной основе, товарообменные (бартерные) операции;
Налоговая база при реализации товаров (работ, услуг) в общем случае определяется как их стоимость, исходя из цен, определяемых в соответствии с положениями ст. 40 Налогового Кодекса РФ с учетом акцизов и без включения в них налога.
В целях правильного исчисления налога необходимо установить момент определения налоговой базы. С 1 января 2006 года установлено, что им является наиболее ранняя из следующих дат:
- день отгрузки (передачи) товаров (работ, услуг) имущественных прав;
- день оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав.
Налоговый период – квартал, а для налогоплательщиков с ежемесячными в течение квартала суммами выручки от реализации товаров (работ, услуг) без учета налога не превышающим 2000000 рублей, налоговый период устанавливается как квартал.
По налогу на добавленную стоимость существует три ставки: 0; 10 и 18%.
Налогообложение производится по налоговой ставке 0% при реализации льготных товаров, реализации товаров за границу в режиме экспорта, при условии предъявления в налоговые органы подтверждающих документов за исключением реализации газа, нефти и т.д.
Налогообложение производится по налоговой ставке 10% при реализации социально-значимых товаров, перечень регламентируется Налоговым Кодексом Российской Федерации (продукты, детская одежда, обувь, книги, медицинские товары).
Ставка 18 % действует при реализации остальных товаров, работ, услуг, включая подакцизные и деликатесные продовольственные товары.
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский имеет право уменьшить общую сумму налога. Вычетам подлежат суммы налога, предъявленные налогоплательщику при приобретении товаров (работ, услуг), а также имущественных прав на территории Российской Федерации, либо уплаченные при ввозе товаров на таможенную территорию Российской Федерации в таможенных режимах выпуска для внутреннего потребления.
Уплата налога производится ежемесячно, поквартально по итогам каждого налогового периода, исходя из фактической реализации, не позднее 20 числа месяца, следующего за истекшим налоговым периодом.
Уплата налога по ввозимым на территорию Российской Федерации товаров производится одновременно с уплатой таможенных платежей.
Так же ООО «АГРОТЕХ-ГАРАНТ» Алексеевский является плательщиком единого социального налога.
Плательщики единого социального налога подразделяются на 2 категории:
лица производящие выплаты физическим лицам – организации, индивидуальные предприниматели, физические лица, не признаваемые индивидуальными предпринимателями;
индивидуальные предприниматели, адвокаты.
Объектом налогообложения для ООО «АГРОТЕХ-ГАРАНТ» Алексеевский, указанных в первом пункте являются выплаты в пользу физических лиц по трудовым, гражданско-правовым, авторским договорам.
Для налогоплательщиков второго пункта, доход за вычетом расходов, связанных с их получением.
Налоговая база для первой категории лиц- доходы в натуральном, денежном выражении (по каждому физическому лицу), которые определяются отдельно с начала налогового периода, по истечении каждого месяца нарастающим итогом.
Для второй категории лиц, налоговая база равна сумме доходов, полученных такими налогоплательщиками за налоговый период от предпринимательской либо профессиональной деятельности за вычетом расходов, связанных с их извлечением.
В налоговую базу не включаются:
- компенсационные выплаты;
- пособия;
- трудовые пенсии;
- единовременная материальная помощь;
- доходы ферм хозяйства в течение 5 лет с года регистрации.
От уплаты налога освобождаются:
организации, выплачивающие доходы инвалидам 1, П, Ш групп в течение налогового периода до 1000000 рублей.
Организации, образователи культурных и лечебно-оздоровительных целей для помощи инвалидам.
Общественные организации инвалидов, для этого необходимо, чтобы 50% уставного фонда принадлежало инвалидам и 25% от фонда оплаты труда.
Налоговым периодом признается календарный год.
Отчетным периодом по налогу признается первый квартал, полугодие и девять месяцев календарного года.
Сумма налога исчисляется и уплачивается отдельно по каждому работнику (отдельно в отношении каждого фонда).
Уплата налога по итогам отчетного периода определяется с учетом исчисления и уплаты ежемесячных авансовых платежей по итогам каждого календарного месяца.
Сумма за отчетный период уплачивается в срок до 15 числа следующего за отчетным месяцем. Предоставляют налоговую декларацию по налогу не позднее 30 марта года, следующего за истекшим налоговым периодом.
Так как организация имеет земли для пользования, общая площадь которых 7995,1 га, то уплачивается земельный налог.
Земельный налог уплачивается в местный бюджет.
Объектом налогообложения признаются земельные участки, расположенные на территории которого уже введен налог.
Не являются объектом налогообложения: земельные участки, изъятые из оборота, ограниченные в обороте.
Налоговая база определяется как кадастровая стоимость земельных участков, признаваемых объектом налогообложения.
Кадастровая стоимость земельного участка определяется в соответствии с земельным законодательством Российской Федерации.
Налоговая база определяется в отношении каждого земельного участка, как его кадастровая стоимость по состоянию на 1 января года, являющегося налоговым периодом.
Налоговые ставки устанавливаются нормативными правовыми актами органов муниципальных образований Российской Федерации в пределах установленных Налоговым Кодексом Российской Федерации:
0,3 % с земельных участков сельскохозяйственного назначения или жилого фонда;
1,5 % в отношении прочих земель;
допускается дифференцированная ставка в зависимости от категорий земель.
Организации Налоговые декларации по налогу предоставляют в налоговую инспекцию по месту нахождения земельного участка не позднее 1 февраля года, следующего за истекшим налоговым периодом.
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский в обязательном порядке уплачивает транспортный налог.
Объектом налогообложения по транспортному налогу признаются автомобили, мотоциклы, автобусы, мотороллеры и другие самоходные машины и механизмы на пневматическом и гусеничном ходу, водные и воздушные транспортные средства.
Налоговая база определяется:
- в отношении транспортных средств, имеющих двигатели – как мощность двигателя в лошадиных силах;
- в отношении воздушных транспортных средств, для которых определяется тяга реактивного двигателя – как определяемая по паспорту статистическая тяга на взлетном режиме в земных условиях в килограммах силы;
- в отношении водных несамоходных транспортных средств, для которых определяется валовая вместимость – как валовая вместимость в регистровых тоннах;
- в отношении иных водных и воздушных транспортных средств – как единица транспортного средства.
Налоговым периодом признается календарный год.
Налоговые ставки устанавливаются законами субъектов Российской Федерации в зависимости от мощности двигателя или валовой вместимости транспортных средств.
Уплата налога по окончании налогового периода до 10 числа второго месяца следующего за истекшим налоговым периодом.
Срок предоставления налоговой декларации по транспортному налогу по окончании налогового периода до 1 февраля.
Еще ООО «АГРОТЕХ-ГАРАНТ» Алексеевский уплачивает налог на доходы физических лиц.
Налогоплательщиками налога на доходы физических лиц является:
физические лица, являющиеся налоговыми резидентами Российской Федерации;
физические лица, не являющиеся резидентами Российской Федерации, но получающие доходы от источников, расположенных на территории России.
Объектом налогообложения являются:
- для резидентов- доход, полученный от источников на территории и за пределами России;
- для лиц, не являющихся резидентами – доход, полученный только от источников на территории России.
При определении налоговой базы учитываются все доходы налогоплательщика, полученные им как в денежной, так и натуральной формах, или право, на распоряжении которыми у него возникло, а также доходы в виде материальной помощи.
Налоговая база определяется отдельно по каждому виду доходов, в отношении которых установлены различные налоговые ставки:
13% в отношении всех видов доходов;
30 % в отношении доходов, полученных физическими лицами, не являющимися налоговыми резидентами Российской Федерации;
35% в отношении доходов, полученных от выигрышей, стоимости любых призов, полученных на рекламных мероприятиях, страховых выплат по договорам добровольного страхования, суммы экономии на процентах при получении налогоплательщиками заемных средств;
9% в отношении доходов от долевого участия в деятельности организаций, полученных в виде дивидендов.
Налоговым периодом признается календарный год.
Сумма налога исчисляется как налоговая база, умноженная на соответствующую налоговую ставку.
Общая сумма налога уплачивается по месту жительства налогоплательщика в срок не позднее 15 июля года, следующего за истекшим налоговым периодом. Налогоплательщики, получившие доходы, при выплате которых налоговым агентом не была удержана сумма налога, уплачивают налог равными долями в два платежа: первый – не позднее 30 дней со дня вручения налогового уведомления об уплате налога, второй – не позднее 30 дней после первого срока уплаты.
Одним из региональных налогов является налог на имущество организаций, который уплачивают организации.
Объектом налогообложения налога на имущество организаций признается движимое и не движимое имущество.
Налоговая база Российских и ведущих деятельность через представительства иностранных организаций определяется как среднегодовая стоимость имущества, признаваемого объектом налогообложения.
Ставки налога на имущество юридических лиц производятся законами субъектов РФ, причем они не могут превышать 2,2%. Установить налоговую ставку для отдельных организаций не разрешается, однако законодательством допускается ее дифференцирование по отдельным категориям плательщиков и имущества.
При определении суммы налога ООО «Агротех – Гарант» Алексеевский самостоятельно определяет налогооблагаемую базу и ставку.
Сроки уплаты и предоставление налоговой декларации не позднее 30 числа месяца следующего за истекшим отчетным периодом и не позднее 30 марта по окончании налогового периода.
Объектами налогообложения ООО «Агротех – Гарант» Алексеевский по водному налогу являются:
забор воды из водных объектов;
использование акватории водных объектов, за исключением лесосплава в плотах и кошелях;
использование водных объектов без забора воды для целей гидроэнергетики;
использование водных объектов для целей лесосплава в плотах и кошелях;
Налоговая база определяется дифференцированно по каждому виду водопользования и в применении к отдельным налоговым ставкам:
- при заборе воды – как объем воды забранной из водного объекта за налоговый период;
- при использовании акватории водных объектов, за исключением лесосплава в плотах и кошелях – как площадь предоставленного водного пространства;
- при использовании водных объектов для целей гидроэнергетики – как количество произведенной за налоговый период электроэнергии;
- при использовании водных объектов для целей лесосплава – как произведение объема древесины, выраженного в тысячах куб. м., и расстояния сплава, выраженного в километрах, деленного на 100.
Налоговым периодом признается квартал.
Размеры ставок водного налога установлены на федеральном уровне и варьируется в зависимости от вида пользования водного объекта, а также по бассейнам рек, озер, морей и экономическим районам.
Общая сумма налога определяется путем сложения сумм налога, исчисленных в отношении всех видов пользования и уплачивается по месту нахождения объектов налогообложения не позднее 20 числа месяца, следующего за истекшим налоговым периодом.
3.2 Порядок исчисления и уплаты региональных и местных налогов
Важное место в налоговой системе занимают такие налоги, как транспортный, налог на имущество организаций и земельный налог, которые в перспективе должны получить дальнейшее развитие.
Рассмотрим подробнее каждый из этих налогов, которые уплачивает ООО «АГРОТЕХ-ГАРАНТ» Алексеевский.
Транспортный налог установлен Налоговым Кодексом и законами субъектов Российской Федерации. Налог обязателен к уплате на территории соответствующего субъекта Российской Федерации.
Устанавливая налог, законодательные органы субъектов Российской Федерации определяют налоговую ставку в пределах, установленных Налоговым Кодексом, порядок и сроки уплаты налога, форму отчетности по налогу.
При установлении налога законами субъектов Российской Федерации могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиками.
Налогоплательщиками признаются лица, на которых в соответствии с законодательством Российской Федерации зарегистрированы транспортные средства, признаваемые объектом налогообложения.
Объектом налогообложения признаются автомобили, мотоциклы, автобусы, мотороллеры и другие самоходные машины и механизмы на пневматическом и гусеничном ходу, водные и воздушные транспортные средства.
Не являются объектами налогообложения:
весельные лодки, а также моторные лодки с двигателем мощностью не свыше 5 лошадиных сил;
2. автомобили легковые, специально оборудованные для использования инвалидами, а также автомобили легковые с мощностью двигателя до 100 лошадиных сил, полученные через органы социальной защиты населения в установленном законом порядке;
промысловые морские и речные суда;
пассажирские и грузовые морские, речные и воздушные суда, находящиеся в собственности организаций, основным видом деятельности которых является осуществление пассажирских и грузовых перевозок;
тракторы, самоходные комбайны всех марок, специальные автомашины, зарегистрированные на сельскохозяйственных работах для производства сельскохозяйственной продукции;
транспортные средства, принадлежащие на праве хозяйственного ведения или оперативного управления федеральным органом исполнительной власти, где законодательно предусмотрена военная и приравненная к ней служба;
транспортные средства, находящиеся в розыске, при условии подтверждения факта их угона документом, выдаваемым уполномоченным органом;
самолеты и вертолеты санитарной авиации и медицинской службы;
суда, зарегистрированные в Российском международном реестре судов.
Налоговая база определяется:
- в отношении воздушных транспортных средств, для которых определяется тяга реактивного двигателя – как определяемая по паспорту статистическая тяга на взлетном режиме в земельных условиях в килограммах силы;
- в отношении транспортных средств, имеющих двигатели – как мощность двигателя в лошадиных силах;
- в отношении водных несамоходных транспортных средств, для которых определяется валовая вместимость - как валовая вместимость в регистровых тоннах;
- в отношении иных водных и воздушных транспортных средств – как единица транспортного средства.
Налоговым периодом признается календарный год.
Отчетным периодом для ООО «Агротех – Гарант» Алексеевский, признаются первый квартал, второй квартал, третий квартал.
Налоговые ставки устанавливаются законами субъектов Российской Федерации в зависимости от мощности двигателя или валовой вместимости транспортных средств, категории транспортных средств в расчете на одну лошадиную силу мощности двигателя, одну регистровую тонну или единицу транспортного средства.
Сумма налога исчисляется по каждому транспортному средству как произведение соответствующей налоговой базы и налоговой ставки.
Уплата налога производится по месту нахождения транспортных средств в порядке и сроки, установленные региональным законодательством.
Налогоплательщики, являющиеся организациями и уплачивающие в течение налогового периода авансовые платежи по налогу, по истечении каждого отчетного периода представляют в налоговый орган по месту нахождения транспортных средств налоговый расчет по авансовым платежам по налогу.
Налоговые декларации по налогу ООО «АГРОТЕХ-ГАРАНТ» Алексеевский представляет не позднее 1 февраля года, следующего за истекшим налоговым периодом.
Налоговые расчеты по авансовым платежам по налогу представляется организацией в течение налогового периода не позднее последнего числа месяца, следующего за истекшим отчетным периодом.
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский уплачивает налог на имущество организации.
Налог на имущество организаций относится к числу республиканских и краевых налогов РФ.
Данный налог также установлен Налоговым Кодексом и законами субъектов РФ и обязателен к уплате на территории соответствующего субъекта Российской Федерации.
Налогоплательщиками налога признаются:
- Российские организации;
- иностранные организации, осуществляющие деятельность в Российской Федерации через постоянные представительства и имеющие в собственности недвижимое имущество на территории Российской Федерации, на континентальном шельфе Российской Федерации и в исключительной экономической зоне Российской Федерации.
Объектом налогообложения ООО «АГРОТЕХ-ГАРАНТ» Алексеевский признается движимое и недвижимое имущество, учитываемое на балансе в качестве объектов основных средств в соответствии с установленным порядком ведения бухгалтерского учета.
Объектом налогообложения для иностранных организаций, осуществляющих деятельность в Российской Федерации через постоянные представительства, признается движимое и недвижимое имущество, относящееся к объектам основных средств.
Объектом налогообложения для иностранных организаций, не осуществляющих деятельность в Российской Федерации через постоянные представительства, признается находящееся на территории Российской Федерации недвижимое имущество, принадлежащее указанным иностранным организациям на праве собственности.
Не признаются объектами налогообложения:
земельные участки и иные объекты природопользования;
имущество, принадлежащее на праве хозяйственного ведения или оперативного управления федеральным органом исполнительной власти, в которых законодательно предусмотрена военная или приравненная к ней служба, используемое этими органами для нужд обороны, гражданской обороны, обеспечения безопасности и охраны правопорядка в Российской Федерации.
Налоговая база определяется как среднегодовая стоимость имущества, признаваемого объектом налогообложения.
Налоговая база определяется отдельно в отношении имущества, подлежащего налогообложению по месту нахождения организации, в отношении имущества каждого обособленного подразделения организации, имеющего отдельный баланс, в отношении каждого объекта недвижимого имущества, находящегося вне местонахождения организации, обособленного подразделения организации, имеющего отдельный баланс, или постоянного представительства иностранной организации.
Среднегодовая стоимость имущества, признаваемого объектом налогообложения за налоговый период определяется как частное от деления суммы, полученной в результате сложения величины остаточной стоимости имущества на 1-е число каждого месяца налогового периода и последнее число налогового периода, на число месяцев в налоговом периоде, увеличенное на единицу.
Налоговым периодом признается календарный год.
Отчетным периодом признаются первый квартал, полугодие и девять месяцев календарного года.
Налоговые ставки устанавливаются законами субъектов Российской Федерации и не могут превышать 2,2%.
Допускается установление дифференцированных налоговых ставок в зависимости от категорий налогоплательщиков и имущества, признаваемого объектом налогообложения.
Освобождаются от налогообложения:
организации и учреждения уголовно-исполнительной системы в отношении имущества, используемого для осуществления возложенных на них функций;
религиозные организации – в отношении имущества, используемого ими для осуществления религиозной деятельности;
общероссийские общественные организации инвалидов, среди членов которых инвалиды составляют на менее 80% в отношении имущества, используемого ими для осуществления их уставной деятельности;
организации, основным видом деятельности которых является производство фармацевтической продукции – в отношении имущества, используемого ими для производства ветеринарных иммунобиологических препаратов, предназначенных для борьбы с эпидемиями и эпизоотиями;
организации – в отношении объектов, признаваемых памятниками истории и культуры федерального значения в установленном законодательством Российской Федерации порядке;
организации – в отношении ядерных установок, используемых для научных целей, пунктов хранения ядерных материалов и радиоактивных веществ, а также хранилищ радиоактивных отходов;
организации – в отношении ледоколов, судов с ядерными энергетическими установками и судов атомнотехнического обслуживания;
организации – в отношении космических объектов;
имущество специализированных протезно-ортопедических предприятий;
имущество коллегий адвокатов, адвокатских бюро и юридических консультаций;
имущество государственных научных центров;
организации – в отношении судов, зарегистрированных в Российском международном реестре судов.
Сумма налога исчисляется по итогам налогового периода как произведение соответствующей налоговой ставки и налоговой базы, определенной за налоговый период.
Сумма налога, подлежащая уплате в бюджет по итогам налогового периода, определяется как разница между суммой налога и суммами авансовых платежей по налогу, исчисленных в течение налогового периода.
Сумма авансового платежа по налогу исчисляется по итогам каждого отчетного периода в размере одной четвертой произведения соответствующей налоговой ставки и средней стоимости имущества, определенной за отчетный период.
Налог и авансовые платежи по налогу подлежат уплате налогоплательщиками в порядке и сроки, которые установлены законами субъектов Российской Федерации.
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский обязано по истечении каждого отчетного и налогового периода представлять в налоговые органы по своему местонахождению, по месту нахождения каждого своего обособленного подразделения, имеющего отдельный баланс, а также по месту нахождения каждого объекта недвижимого имущества налоговые расчеты по авансовым платежам и налогу и налоговую декларацию по налогу.
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский представляет налоговые расчеты АО авансовым платежам по налогу не позднее 30 дней с даты окончания соответствующего отчетного периода.
Налоговые декларации по итогам налогового периода представляются не позднее 30 марта года, следующего за истекшим налоговым периодом.
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский имеет большую площадь земель 7995,1 га.
Земельный налог устанавливается Налоговым кодексом и нормативными правовыми актами представительных органов муниципальных образований. Так же земельный налог является местным.
Устанавливая налог, представительные органы муниципальных образований определяют налоговые ставки в пределах, установленных Налоговым Кодексом, порядок и сроки уплаты налога.
Плательщиками налога признаются организации и физические лица, обладающие земельными участками на праве собственности, праве постоянного пользования или праве пожизненного наследуемого владения.
Объектом обложения признаются земельные участки, расположенные в пределах муниципального образования, на территории которого уже введен налог.
Не признаются объектом налогообложения:
земельные участки, в соответствии с законодательством изъятые из оборота;
земельные участки, которые заняты особо ценными объектами культурного наследия народов Российской Федерации, объектами, включенными в список всемирного наследия, историко-культурными заповедниками, объектами археологического наследия;
земельные участки, предоставленные для обеспечения обороны, безопасности и таможенных нужд;
Земельные участки, расположенные в пределах лесного фонда;
земельные участки, занятые находящимися в государственной собственности водными объектами в составе водного фонда.
Налоговая база определяется как кадастровая стоимость земельных участков по состоянию на 1 января года, являющегося текущим налоговым периодом.
Государственная кадастровая оценка земель производится территориальными органами Государственного комитета РФ по земельной политике и основывается на классификации угодий по их целевому назначению и виду функционального использования. Полученные данные вносятся в государственный земельный кадастр и затем используются для определения налоговой базы по земельному налогу.
Налоговый период – календарный год. Отчетными периодами для налогоплательщиков – организаций и индивидуальных предпринимателей признаются первый квартал, полугодие и девять месяцев календарного года.
Определение налоговых ставок является прерогативой местных органов власти, однако их величина не может превышать:
0,3% в отношении земельных участков, используемых для сельскохозяйственного производства, занятых жилищным фондом и объектами инженерной инфраструктуры ЖКХ или предоставленных для личного подсобного хозяйства, садоводства, огородничества или животноводства;
1,5% в отношении прочих земельных участков.
Допускается установление дифференцированных налоговых ставок в зависимости от категорий земель и разрешенного использования земельного участка.
Освобождаются от налогообложения следующие организации и учреждения, использующие принадлежащие им земельные участки в общественно-значимых целях:
- организации и учреждения уголовно-исполнительной системы Министерства юстиции РФ;
- организации – собственники земельных участков, занятых государственными автомобильными дорогами общего пользования;
- религиозные организации;
- общероссийские общественные организации инвалидов при соблюдении условий установленных законодательством;
- организации народных художественных промыслов;
- физические лица, относящиеся к коренным малочисленным народам Севера, Сибири, Дальнего Востока РФ, а также общины таких народов;
- организации-резиденты особой экономической зоны сроком на 5 лет с момента возникновения права собственности на предоставленный земельный участок.
Сумма налога определяется по окончании налогового периода как соответствующая налоговой ставке процентная доля налоговой базы.
Порядок и сроки уплаты налога и авансовых платежей определяются нормативными правовыми актами представительных органов муниципальных образований.
Налоговые декларации по налогу представляются ООО «АГРОТЕХ-ГАРАНТ» Алексеевский не позднее 1 февраля года, следующего за истекшим налоговым периодом.
3.3 Анализ исполнения обязанности по уплате региональных и местных налогов
ООО «АГРОТЕХ-ГАРАНТ» Алексеевский является юридическим лицом с момента государственной регистрации в установленном порядке и обладает всем комплексом прав и обязанностей, предусмотренных законодательством РФ и Уставом.
Рассмотрим налоговые декларации по транспортному налогу за 2006 и 2007 годы ООО «АГРОТЕХ-ГАРАНТ» Алексеевский (Приложение 6).
ИНН 003122504508
КПП 312201001
ОГРН 1053106501920
Проанализировав налоговые декларации, можно сказать о том, что сумма налога, подлежащая уплате в бюджет за 2006 год по итогам налогового периода составила 33277 рубля.
За 2007 год сумма налога, подлежащая уплате в бюджет по итогам налогового периода составила 37302 рубля, что на 4025 рубля больше по сравнению с прошлым годом.
Такое увеличение уплаченного налога в 2007 году вызвано тем, что в этом году были приобретены новые транспортные средства. Если в 2006 году в организации имелось 62 вида транспортного средства, то в 2007 году количество транспортных средств составило 74 вида.
Налоговая декларация по транспортному налогу в 2006 году была представлена в налоговые органы 6 июля 2006 года, а в 2007 году 14 июля 2007 года.
Таким образом, можно сделать вывод о том, что и за 2006 и за 2007 годы налоговые декларации представлялись в налоговые органы в установленные сроки, то есть до 1 февраля года, следующего за истекшим налоговым периодом.
Анализируя налоговые декларации по налогу на имущество организаций за 2006 и 2007 годы ООО «АГРОТЕХ-ГАРАНТ» Алексеевский (Приложение 7) следует отметить, что среднегодовая стоимость имущества за налоговый период в 2006 году составила 24126028 рублей.
Сумма авансового платежа составила 132693 рубля и таким образом сумма налога, подлежащая уплате в бюджет по итогам налогового периода составила 132693 рубля.
За 2007 год среднегодовая стоимость имущества за налоговый период составила 28258538 рублей, сумма авансового платежа составила 155422 рубля, и в конечном итоге сумма налога, подлежащая уплате в бюджет по итогам налогового периода составила 155422 рубля, что на 22729 рублей больше по сравнению с прошлым годом, так как ставка налога осталась прежней 2,2 %, а изменилась среднегодовая стоимость имущества. Это означает, что в организации появилось новое имущество.
Налоговая декларация по налогу на имущество организаций была представлена в налоговые органы 24 октября 2006 года, а в 2007 году 22 октября 2007 года. Исходя из этого, можно сделать вывод о том, что за 2006 и 2007 годы налоговые декларации представлялись в налоговые органы в установленные сроки.
Следующий, уплачиваемый налог – земельный (Приложение 8). По данным платежам из налоговых деклараций, можно сказать о том, что за 2006 год сумма авансового платежа по налогу, подлежащая уплате в бюджет составила 71227 рублей, при этом налоговая база 43696915 рублей, а налоговая ставка 0,3%.
За 2007 год сумма авансового платежа по налогу увеличилась на 10418 рублей и составила 81645 рублей, при этом налоговая база – 36286513 рубля, налоговая ставка 0,3 %.
Такое увеличение суммы уплаченного налога в 2007 году вызвано тем, что в этом году увеличилась площадь земель, составляющих 7995,1 га, в том числе сельскохозяйственных угодий 7995,1 га, из них пашни 7177 га, сенокосов 818 га. Так как основное производственное направление организации – зерново-свекловичное.
Налоговые декларации по земельному налогу представлены вовремя, то есть не позднее 1 февраля года, следующего за истекшим налоговым периодом. Наглядную динамику начисления и уплаты региональных и местных налогов за 2006 и 2007 годы можно представить в виде рисунка 3.1.
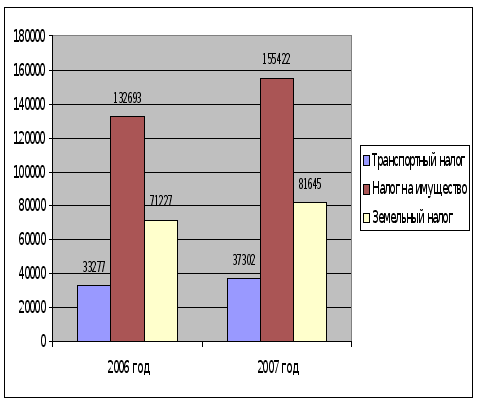
Рис. 3.1. Динамика начисления и уплаты региональных и местных налогов в 2006 и 2007 г.
Следует отметить, что ООО «АГРОТЕХ-ГАРАНТ» Алексеевский было привлечено к налоговой ответственности за совершение налогового правонарушения № 14 от 28 марта 2008 года, где специалистом отдела камеральных проверок № 1 Ольшанской Аллой Петровной при осуществлении мероприятий налогового контроля ООО «АГРОТЕХ-ГАРАНТ» Алексеевский выявлено, что организация не исполнила свою обязанность по представлению в налоговый орган сведений о среднесписочной численности за 2007 год. Согласно пункта 3 статьи 80 Налогового Кодекса России сведения о среднесписочной численности работников за предшествующий календарный год представляются налогоплательщиком в налоговый орган не позднее 20 января текущего года, а в случае создания (реорганизации) организации – не позднее 20 числа месяца следующего за месяцем, в котором организация была создана (реорганизована). Организация представила указанные сведения 6 февраля 2008 года, регистрационный номер 3971586, тем самым нарушила п. 3 ст. 80 Налогового кодекса РФ. В соответствии с пунктом 1 статьи 126 Налогового Кодекса России непредставление в установленный срок налогоплательщиком (плательщиком сбора налоговым агентом) в налоговые органы документов и (или) иных сведений предусмотренных настоящим Кодексом и иными актами законодательства о налогах и сборах, влечет взыскание штрафа в размере 50 рублей за каждый не представленный документ. (Приложение 12).
Но ООО «АГРОТЕХ-ГАРАНТ» Алексеевский предложено уплатить в срок, указанный в