Финансовый менеджмент
В расчете этого компонента капитала учитывается процентная ставка на новые долги, а не на уже обслуживаемые, по которым процентные ставки могли быть ниже (т.е. учитывается предельная стоимость заемных средств). Именно новая процентная ставка по кредиту учитывается при принятии решения о целесообразности новых затрат (и соответственно, инвестиции) на модернизацию, например, производства.
Доля капитала, связанная со стоимостью привилегированных акций (Кр) – это стоимость дивидендов по привилегированным акциям (Др.), деленная на нетто-курс акций при их выкупе (Цан), т.е. стоимость акций капитала получается после вычета затрат на размещение акций (ценных бумаг).:
Др
Kр = - ---------- - х 100%
Цан
(Цан – процентная ставка банка).
При расчете Кр не учитываются поправки на налоги, т.е. дивиденды по привилегированным акциям от налогов не освобождаются.
Правда, если речь идет, не об акциях, а об облигациях, то в обычном случае (если облигации покупаются крупными партиями богатым инвестором) затраты на их размещение незначительны, и в расчетах стоимости СВСК они игнорируются, но если облигации пускаются в открытое обращение для всех желающих, то тогда размещение облигаций будет иметь издержки, сопоставимые с издержками по размещению акций. И в таком случае это учитывается:
Доля стоимости капитала, зависящая от нераспределенной прибыли. (Ks)
Это норма нераспределенной прибыли по обыкновенным акциям АО, которую требуют акционеры (т.е. после определения величины дивидендов, выплачиваемых по итогам года).
В расчетах этой части СВСК нераспределенной прибылью считается только дополнение нераспределенной прибыли по итогам текущего периода, а не вся накопленная нераспределенная прибыль за ряд лет (т.е. лишь та часть текущих доходов АО, которые не выплачиваются в форме дивидендов, и, следовательно, могут быть реинвестирована в производство в текущем году).
Включение нераспределенной прибыли в стоимость СВСК основано на изменении альтернативных издержек.
После того как владельцы облигаций получат свой доход в виде процентов, а владельцы привилегированных акций получат свои дивиденда по таким акциям, остаток прибыли принадлежит держателям обыкновенных акций и должен служить платой за пользование их капиталом.
Поэтому если АО не выплачивает дивиденды по обыкновенным акциям, то это означает, сколько оно должно заработать на нераспределенной прибыли, чтобы это было не менее альтернативного дохода голосующих акционеров, если бы они получили свои дивиденды и вложили бы деньги в другой бизнес с такой же нормой доходности (с такой же степенью риска). (См. об этом гл.6 ЭФР).
Расчет Ks основывается на принципах, изложенных в гл.4 и 6 ЭФМ.
Требуемая норма Ks = ожидаемой Ks, которая равна безрисковой ставке Кбр + премия за риск ПР. Ожидаемый доход на акции, постоянно растущие в цене, равен доходу от дивидендов ДI /ЦАо+ ожидаемый темп прироста g:
Ks=Кбр+ПР=ДI/ЦАо+g=Ks, т.е. требуемая норма прибыли равна ожидаемой прибыли.
В СРСП может быть Ке, если в расчет стоимости капитала включается итог эмиссии новых акций. Если этого нет, то в средневзвешенную стоимость капитала включают лишь Kd, Kp и Ks. В этом случае средневзвешенная, или совокупная, стоимость капитала равна:
СВСК=WdKd(1-T) +WpKp+WsKs, где Wd,Wp и Ws – средневзвешенные доли Kd, Kp и Ks (соответственно). Wd,Wp и Ws могут быть определены либо по данным бухгалтерского баланса, либо на основе рыночной стоимости соответствующих акций (в частном случае балансовые и рыночные показатели Wd, Wp и Ws могут совпадать или почти совпадать, и тогда можно использовать только данные баланса).
Пример определения средневзвешенной стоимости капитала.
| Показатели | Усл. обозначен. | Доходность,% | Сумма, усл. ед. | Доля вида кап. | Стоим. кап.,% |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Новые акции | Ke | 12 | 120 | 0,60 | 7, 20 |
| Привелег. акц. | Kp | 9 | 10 | 0,05 | 0,45 |
| Долгоср. займы | Kd | 7 | 30 | 0,15 | 1,05 |
| Нераспр. приб. | Ks | 6 | 40 | 0, 20 | 1, 20 |
| Итого: | 200 | 1,00 | 9,90 |
Расшифровка данных таблицы:
Ke – капитал, сформированный за счёт эмиссии новых акций;
Kp – капитал, сформированный за счёт привилегированных акций;
Kd – капитал, сформированный за счёт долгосрочных займов;
Ks – капитал, сформированный за счёт нераспределённой прибыли.
В графе 3 указана доходность (в%) каждого вида капитала.
В графе 4 указана сумма (доля) каждого вида капитала в условных единицах и его общая величина.
В графе 5 указана доля каждого вида капитала в общей сумме, принятой за единицу.
В графе 6 исчислена цена каждой доли и в целом всего капитала (показатель графы 3 умножен на показатель графы 5, а итог графы равен сумме итогов строк графы 6).
Цена капитала исчисляется в процентах платы за его привлечение (обслуживание).
Предельная стоимость капитала.
Это стоимость получения дополнительной денежной единицы (рубля, $) капитала; за счет привлечения одной единицы нового капиталообразующего фактора. Это также средневзвешенная стоимость последней денежной единицы прироста нового капитала.
Понятие "предельные издержки" существует и в производственном процессе: это затраты на производство дополнительной единицы продукции (например, на привлечение одного следующего работника). Аналогично - и с капиталом.
При подсчете ПСК используется сложившаяся структура СВСК:
обязательства (сумма, доля в СВСК)
+ привилегированные акции
+ обыкновенные акции
Итого: общий капитал (сумма, 100%).
Существует понятие "Диаграмма предельной стоимости капитала" - это отображение связи между СВСК каждой денежной единицы (рубля или $) с общей суммой прироста капитала.
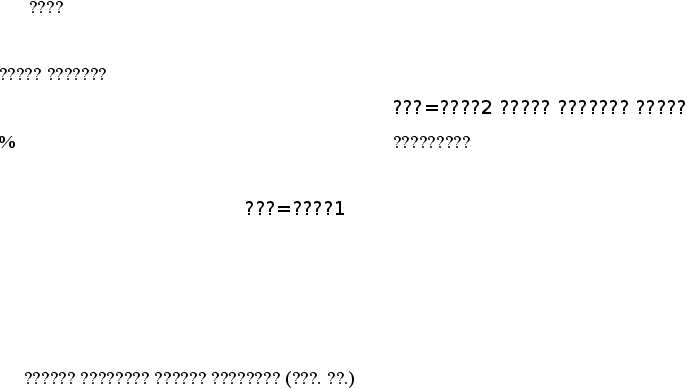








учены
с большей процентной ставкой. Тогда будет:








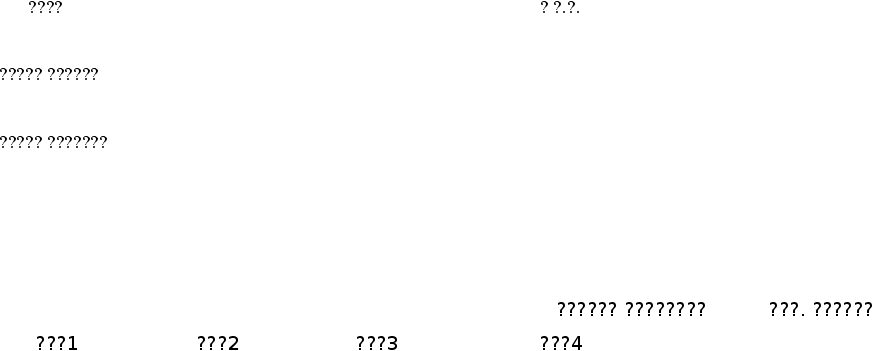


 И
общая диаграмма
может быть
такой:
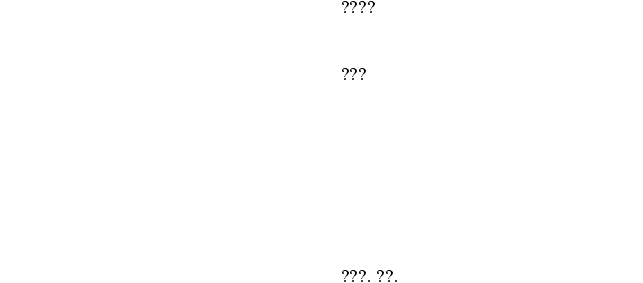
Если кроме величины ПСК принять во внимание и величину доходности каждого индивидуального проекта, ради чего привлекаются новые кредиты или новая эмиссия акции, то есть когда Ке больше Кs, то получится "Кривая инвестиционных возможностей" развития фирмы.
| Доходность ИП |
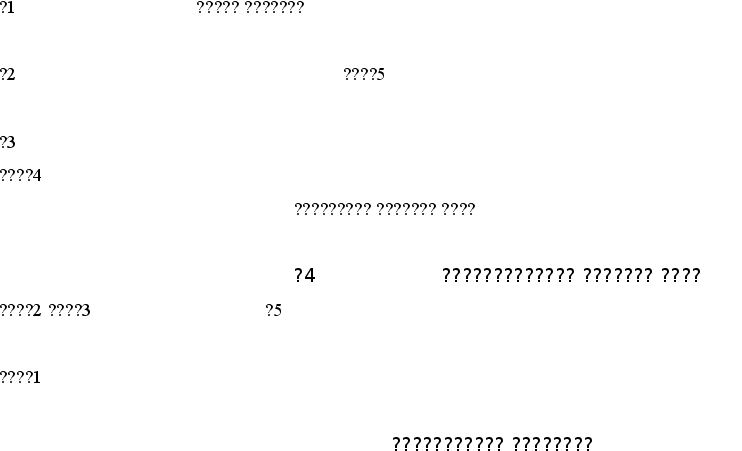


















СВСК расч. можно обеспечить реализацию проектов с Д1,…. Д3, Д4 уже невозможно.
Из этой диаграммы вытекает предельный выбор инвестиционных проектов.
18. Характеристика понятия "финансовый леверидж" и порядок определения его эффективности
При определении политики управления источниками долгосрочного финансирования деятельности организации необходимо использовать финансовый левередж (рычаг).
Этот финансовый инструмент отражает прежде всего соотношение заёмного и собственного капитала в общей структуре используемых средств, и расчёты показывают, что выгоднее формировать финансовые ресурсы именно с участием долгосрочных заёмных средств, чем ограничиваться только собственным капиталом.
Пример:
|
№ п/п |
Расчётные показатели | Предприятия | |
| А | Б | ||
| 1. | Активы предприятия | 1000СК | 500СК+500ДЗК |
| 2. | Расчётная валовая прибыль (20%) | 200 | 200 |
| 3. | Издержки по ДЗК (15%) | - | 75 |
| 4. | Прибыль до налогообложения | 200 | 125 |
| 5. | Налог по всем основаниям (1/3 РВП) | 67 | 42 |
| 6. | Чистая прибыль | 133 | 83 |
| 7. |
Чистая рентаб. собств. капитала (СК) (с.6/с.1*100%) |
13,3 | 16,6 |
Здесь:
СК – собственный капитал, усл. ед.;
ДЗК – долгосрочный заёмный капитал, усл. ед.;
РВП – расчётная валовая прибыль.
Из таблицы вытекает, что чистая рентабельность (ЧР) общего капитала у предприятия Б выше на 3,3%, а собственного – выше на 25% ((16,6-13,3) / 13,3).
Таким образом, эффект финансового рычага (ЭФР) – это приращение рентабельности собственных средств, получаемое благодаря использованию заёмного капитала, несмотря на платность этого капитала.
Как и любой другой рычаг, финансовый тоже имеет "дифференциал" и "плечо".
Дифференциал этого рычага соответствует расчётной формуле ВР-СРСП-СНП, где:
ВР – валовая рентабельность общего капитала (отношение валовой прибыли к валюте баланса);
СРСП – средняя расчётная ставка процента по ДЗК;
СНП – ставка налога на прибыль по всем основаниям.
Плечо рычага – это размер соотношения заёмного и собственного капитала в общих источниках финансирования, то есть ДЗК/СК.
Для условия, что ВР>50% (> 0,5), эффект финансового рычага определяется по формуле:
ЭФР = (ВР-СРСП-СНП) * ДЗК/СК.
Для условия, когда ВР<50% (< 0,5), формула расчёта ЭФР выглядит несколько иначе:
ЭФР = (1-СНП) * (ВР-СРСП) * ДЗК/СК.
Например, если принять в расчёте ЭФР показатели
СНП=24%, ЧР=25% (ЧР – чистая рентабельность), а СРСП=20%, то
ЭФР = (1-0,24) * (0,25-0, 20) * ДЗК/СК = 0, 76*0,05 * ДЗК/СК = 0,038 ДЗК/СК, то есть 3,8% от соотношения ДЗК и СК.
Многие западные экономисты считают, что ЭФР оптимален, если ВР находится в диапазоне от 30 до 50%. (тогда ЭФР должен иметь величину от 6 до 10% ДЗК/СК).
Можно рассчитывать ЭФР по формуле:
ЭФР = Прибыль без ДЗК / (Прибыль с ДЗК минус СОД), где СОД – это выплата процентов по ДЗК.
19. "Производственный левередж" и его эффективность. Порядок расчёта оптимального сочетания финансового и производственного левереджей в ФМ
Производственный "левередж" (рычаг) часто называют операционным или эксплуатационным. Он тоже может влиять на эффективности деятельности организации.
Правда, в этом случае анализируется не долгосрочная структура собственного и заёмного капитала, а соотношение прибыльности с общими издержками предприятия.
Эффект производственного рычага (ЭПР) выявляется тогда, когда небольшое изменение объёма выпуска и продаж продукции вызывает значительное (во всяком случае большее) изменение получаемой прибыли от основной деятельности. Предполагается, что предприятие не простаивает, а вся выпущенная продукция реализуется.
Суть оценки ЭПР похожа на предельный анализ изменения цены на изделие в зависимости от изменения удельных затрат не его изготовление (методика такого анализа рассматривается в курсе "Ценообразование").
Применительно к управлению финансами ЭПР может быть выражен формулой:
ЭПР = (∆Пx+1 / Пx) / (∆qx+1 / qx), где:
∆Пx+1 – прирост прибыли при изменении выпуска и реализации продукции от объёма (количества) X до объёма (количества) X+1;
Пx – масса прибыли, получаемой при объёме продукции X;
∆qx+1 - изменение объёма выпуска и реализации продукции от X до X+1;
qx - объём выпуска и реализации продукции на уровне X;
В уже известном нам графическом варианте изображении зависимости прибыльности основной деятельности в непосредственном прилегании к критической точке К (точке перехода убыточной части производства к прибыльной части) вышеприведённая формула (если подставить X вместо К) подтверждается: при объёме выпуска и реализации продукции в объёме (количестве) qx (в точке перелома К) прибыль равна нулю, а в точке qx+1 уже есть прирост массы прибыли (∆Пx+1>0). Это и есть показатель эффекта производственного рычага. Но в точке qx+1 увеличатся и затраты на единичное изменение объёма. Поэтому величина эффекта производственного рычага будет разной, поскольку общая себестоимость разных видов продукции будет разной даже в том случае, если цены на эти разные виды окажутся одинаковыми.
Пример. Предприятия А и Б производят и полностью реализуют, соответственно, продукцию А и Б. Цена изделия А равна цене изделия Б и составляет 200 руб. .
Но у этих предприятий разные и переменные, и постоянные затраты (разная полная себестоимость товара):
общая величина постоянных затрат составляет:
у предприятия А 600 тыс. руб. за анализируемый период;
у предприятия Б 1200 тыс. руб. за такой же период;
переменные затраты на единицу продукции равны:
у предприятия А 160 руб.;
у предприятия Б 140 руб.
Необходимо рассчитать по каждому предприятию:
1) порог рентабельности выпуска и реализации продукции;
2) величину эффекта производственного рычага при одинаковом объёме выпуска и реализации продукции на уровне 25000 изделий за анализируемый период.
Исходные и промежуточные расчётные показатели можно представить в следующей табличной форме:
Таблица.
| Количество проданных изделий, шт. | Выручка от реализации, тыс. руб. | Постоянные затраты, тыс. руб. | Переменные затраты, тыс. руб. | Полная себестоимость, тыс. руб. | Итог: прибыль/убыток, тыс. руб. |
| Предприятие А | |||||
| 10000 | 2000 | 600 | 1600 | 2200 | - 200 |
| 15000 | 3000 | 600 | 2400 | 3000 | 0 |
| 20000 | 4000 | 600 | 3200 | 3800 | + 200 |
| 25000 | 5000 | 600 | 4000 | 4600 | + 400 |
| 30000 | 6000 | 600 | 4800 | 5400 | + 600 |
| Предприятие Б | |||||
| 10000 | 2000 | 1200 | 1400 | 2600 | - 600 |
| 15000 | 3000 | 1200 | 2100 | 3300 | - 300 |
| 20000 | 4000 | 1200 | 2800 | 4000 | 0 |
| 25000 | 5000 | 1200 | 3500 | 4700 | +300 |
| 30000 | 6000 | 1200 | 4200 | 5400 | + 600 |
Таким образом, для предприятия А критическая точка производства и реализации продукции наступает при объёме 15000 изделий, а у предприятия Б – лишь при 20000 изделий, то есть предприятию Б достигнуть точку безубыточности производства труднее, чем предприятию А. С другой стороны: темп роста прибыли у предприятия Б выше, чем у предприятия А, значит, для него главная задача – ускорить достижение критического объёма выпуска и реализации своей продукции.
Критические точки безубыточности для предприятий можно определить и по формуле q k = qx = Zпост / (p-Zперем), где:
Zпост – постоянные затраты;
р – цена изделия;
Zперем – переменные затраты;
для предприятия А qk = 600 / (200-160) = 15000 ед.;
для предприятия Б qk = 1200 / (200-140) = 20000 ед.
Эффект производственного рычага можно измерить не только для критического, но и для любого другого расчётного уровня производства и реализации продукции. Например, для заданного в решаемой задаче qx = 25000 ед. по формуле, приведённой в начале текста, он равен:
для предприятия А: ЭПР = (∆Пx+1 / Пx) / (∆qx+1 / qx) =
= ((600-400) /400) / (30000-25000) /25000)) = 0,5 / 0,2 = 2,5;
для предприятия Б: ((600-300) /300) / (30000-25000) /25000)) = 1,0 / 0,2 = 5,0.
Это означает, что на предприятии А увеличение объёма производства и реализации продукции на 1 единицу даёт прирост массы прибыли на 2,5 ед., а на предприятии Б увеличение объёма производства и реализации продукции на 1 единицу даёт прирост массы прибыли на 5 единиц. Но при этом предприятие Б имеет предпринимательский (коммерческий) риск не достигнуть точку безубыточности, так как она требует значительно большего объёма производства и реализации. Таким образом, контроль за производством и реализацией продукции очень важен, особенно при планировании производства новой продукции, которая всегда должна быть более сложной и дорогой, но обеспечивающей больше прибыли на каждую единицу нового изделия.
Существует понятие оптимального сочетания финансового и производственного левереджей. Общий эффект обоих рычагов равен произведению ЭФР*ЭПР.
При этом необходимо всегда использовать заёмный капитал в соотношении 30 – 40% к величине совокупного капитала, но оптимальным считается уровень ЭФР, равный
6 – 10%.
С учётом величины критического объёма производства и реализации продукции, определяемого в точке безубыточности основной деятельности предприятия, оптимальным является общий эффект обоих рычагов, определённый как отношение
qk(p-Zперем) к qk(p-Zперем) - Zпост-СОД, где СОД – это сумма обслуживания долга (заёмного капитала).
20. Методы финансового менеджмента в сфере акционерного капитала
Акция по определению – это зарегистрированное право владения частного имущества предприятия и право на получение доли дохода. Для владельца акция – это бессрочная ценная бумага, она не может быть предъявлена предприятию с целью возвращения денег, если предприятие не ликвидируется. Если акционер не удовлетворен доходами, он может продать акции на вторичном рынке по рыночной цене.
Акционирование как средство вложения денежных средств дает, значительный импульс для развития предпринимательства.
В развитой рыночной экономике в среднем акции приносят более высокий доход и в большей мере защищают от явного и неявного финансового и предпринимательского риска, чем любой другой вид инвестиций.
Кроме того, цена акций растет одновременно с общим ростом цен, что защищает вкладчика от воздействия инфляции.
Возможность продажи акции на фондовой бирже служит и способом сохранения денежных средств, и стимулятором для преобразования деятельности предприятия.
Необходимо учитывать, что акции служат надежным источником дохода лишь тогда, когда акционерное общество умеет работать устройство. Эта задача в условиях рынка постоянно возникает как перед фирмами, расширяющими свое влияние за счет вложения крупных капиталов, так и перед мелкими вкладчиками, расходующими свои сбережения на покупку незначительного количества ценных бумаг.
И оценку доходности акций можно сделать с достаточной степенью достоверности и минимальным риском только с учетом этого условия.
Такая оценка производится по многим критериям.
Оценка использования собственного акционерного капитала.
Один из наиболее распространенных способов, используемых инвесторами для оценки стоимости акционерного капитала, заключается в анализе его прибыльности.
1. Норма прибыли на 1 акцию – это общая чистая прибыль предприятия, деленная на среднее число обыкновенных акций, обращающихся на рынке в течение года (или другого расчетного периода).
НПАед = чистая прибыль(общая) / среднее число обращающихся акций.
Этот показатель отражает краткосрочную перспективу и очень чувствителен к конъюнктуре рынка.
Для оценки деятельности предприятия исследуется его изменение и различные периоды времени.
Дополнительная эмиссия акций без существенного прироста чистой прибыли приводит к снижению нормы прибыли на 1 акцию и поэтому понижает ее привлекательность.
Сравнивать значение этого показателя у различных предприятий не имеет смысла.
Следует отметить, что в случае отсутствия у инвестора достоверной информации о финансовом состоянии предприятия и при искусственном сдерживании (за счет недобросовестной рекламы или других способов) высокого уровня репутации фирмы-эмитента акций, возможен временный рост курса акций при существенном сокращении нормы прибыли. Однако такое положение не может долго продолжаться, и это будет обнаружено инвесторами-акционерами при получении дивидендов.
При анализе важно помнить, что превышение стоимости проданных акций над их номинальной стоимостью относится к эмиссионному доходу и не приводит к увеличению прибыли. Для сохранения нормы прибыли на акцию при дополнительной их эмиссии, необходимо, чтобы дополнительный капитал "работал" и приносил прибыль самостоятельно.
2. Норма прибыли акционерного капитала = НПАК:
чистая прибыль (общая)
НПАК= - ---------------------------------------------
собственный капитал (без кредитов)
НПАК более полно характеризует эффективность "работы" собственного капитала фирмы.
Прибыльность собственного капитала акционерного общества можно оценить с помощью, так называемой формулы Дюпона, которая вытекает из приведенного выше соотношения и имеет следующий вид:
Каждый из множителей формулы Дюпона является самостоятельным показателем.
Применив эту формулу, аналитик может сказать, какой из факторов, включенных в цепочку, в наибольшей степени повлиял на прибыльность акционерного капитала:
а) получение большего процента на 1 руб. реализации товара;
б) большее эффективное использование активов;
в) структурное соотношение общего капитала акционерного общества.
Для акционеров одним из важнейших показателей является изменение курса акций, Курс акций – показатель оценки на фондовой бирже, является продажной ценой акции на фондовой бирже, отличается от ее нарицательной стоимости. Владение ценными бумагами рассматривается как владение некоторым капиталом, который, будучи положен в банк, способен в форме процентов приносить доход, равный дивиденду.
Поскольку продажа акции является продажей права на получение дивиденда, постольку ее рыночная стоимость на фондовой бирже отражает капитализированный дивиденд:
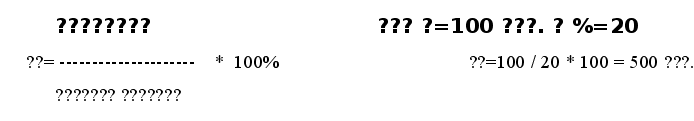
Т.е. курс акций прямо пропорционален размеру дивиденда, приносимого акцией, и
В качестве ссудного процента (средняя ставка учетного процента) принимается
То есть курс акций прямо пропорционален размеру дивиденда, приносимого акцией, и обратно пропорционален выплачиваемому проценту по дивидендам.
В качестве ссудного процента (средняя ставка учетного процента) принимается ставка процента, которую можно получить по вложению с высокой степенью гарантии оплаты и которая, в общем случае зависит от кредитной политики Центрального Банка России, обеспечивающего функционирование финансового капитала. Так, в качестве ссудного процента можно рассматривать учетную ставку продажи финансовых ресурсов Центральным Банком коммерческим банкам или проценты Сберегательного банка по вкладам населения.
Пример: если ссудный процент составляет 15%, то это означает, что на каждые 1000 руб. вкладчик получает 150 руб. годового дохода, тогда курс пакета акций, обеспечивающего дивиденды (доход) в размере 1500 руб. в год, оцениваем 10000 руб. независимо от их номинальной стоимости (1500/15*100).Т. е. если вместо держания акций на 1500 руб. дохода в год надеемся на получение дохода от Сбербанка в том же размере, то это равносильно тому, что в Сбербанке лежит вклад, равный 10000 руб.
При наличии активно функционирующего фондового рынка курс акции зависит от прогнозируемого уровня их доходности и степени гарантии от риска. При этом для разных ценных бумаг гарантии падают от облигации до обычных акций, но доход растет в обратном направлении: максимальный доход можно получить от обычной акции при высокой степени риска.
Выбор конкретного вида ценных бумаг является своеобразным искусством, зависит от характера и наклонностей конкретного инвестора.
Для принятия обоснованного решения в отлаженной системе рынка капиталов потенциальные инвесторы должны обеспечиваться необходимой информацией о финансовом состоянии предприятий-эмитентов ценных бумаг.
Следует отметить, что в настоящее время фондовый рынок России находится в "дикой" стадии начального становления: отсутствует отлаженный правовой механизм, регулирующий взаимоотношения участников рынка ценных бумаг; эмитенты продолжают в нарушении законов скрывать от инвесторов финансовое состояние фирм, самостоятельно котировать стоимость своих акций и произвольно объявлять будущие дивиденды; уровень экономических знаний мелких инвесторов (а это подавляющее большинство участвующих в покупке акций) ограничивается только рамками официальной, непроверенной информации.
Поэтому пока что в России цена акции определяется лишь в тактическом плане и, чаще всего, маркетинговой и рекламной политикой эмитентов.
Показатель выплаты дивидендов (ПВД) показывает, какая доля чистой прибыли направлена на выплату дивидендов.
сумма дивидендов
ПВД= - -------------------------
чистая прибыль АО
Каждое предприятие имеет