Основы финансового анализа организации
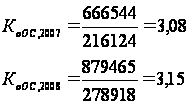
Низкий показатель говорит об не эффективном использовании основных средств.
Коэффициент оборачиваемости собственного капитала: отражает активность собственного капитала. Рост в динамике означает повышение эффективности использования собственного капитала.
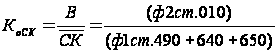 [4], где (3.8)
 - средняя стоимость
собственного
капитала за
расчетный
период.
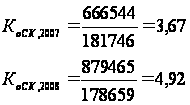
Ускорение оборачиваемости положительная тенденция. Рост коэффициента отражает повышение уровня продаж.
Коэффициент оборачиваемости заемного капитала: показывает сколько требуется оборотов для погашения всей задолженности.
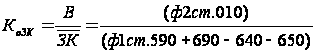 [4], где (3.9)
 - средняя
стоимость
привлеченного
заемного каптала
за расчетный
период.
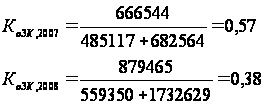
Снижение оборачиваемости отрицательная тенденция.
Коэффициент оборачиваемости дебиторской задолженности: показывает число оборотов, совершенных дебиторской задолженностью за анализируемый период.
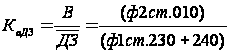 [4], где (3.10)
 - средняя
стоимость
дебиторской
задолженности
за расчетный
период.
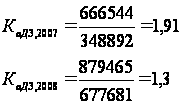
Снижение значения показателя свидетельствует об улучшении расчетов с дебиторами дебиторской задолженности.
Коэффициент оборачиваемости кредиторской задолженности: показывает скорость оборота кредиторской задолженности предприятия.
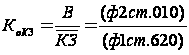 [4], где (3.11)
 - средний остаток
кредиторской
задолженности
за расчетный
период.
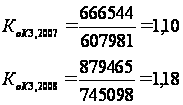
Рост коэффициента означает увеличение скорости оплаты задолженности.
На основе рассчитанных показателей можно сделать вывод о недостаточно высокой деловой активности организации.
3.2 Оценка эффективности деятельности организации
Важнейшим показателем, отражающим конечные финансовые результаты деятельности предприятия, является рентабельность.
Рентабельность - относительный показатель экономической эффективности производства, характеризующий соотношение дохода (прибыли) и затрат за определенный период времени. [7]
С помощью показателей рентабельности можно проанализировать эффективность использования активов предприятия, т.е. финансовую отдачу от вложения капитала.
Рентабельность продаж: показывает сколько прибыли приходится на единицу реализованной продукции.
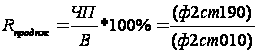 [1], где (3.12)
ЧП – чистая прибыль отчетного периода;
В - выручка от продажи товаров, продукции, работ, услуг.
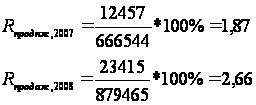
Повышение значения коэффициента свидетельствует об увеличении прибыльности.
Рентабельность производства: показывает, сколько прибыли от реализации приходится на 1 рубль затрат.
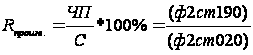 [1], где (3.13)
С – себестоимость проданных товаров, продукции, работ, услуг.
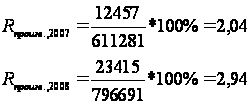
Увеличение показателя говорит об эффективном характере производства.
Рентабельность собственного капитала: характеризует эффективность использования собственного капитала и показывает, сколько чистой прибыли приходится на рубль собственного капитала.
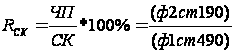 [1], где
(3.14)
СК – собственный капитал.
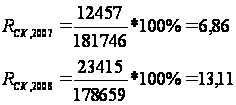
Увеличение значения коэффициента означает эффективный характер использования собственных средств с точки зрения доходности.
4) Рентабельность активов: показывает эффективность использования всего имущества организации.
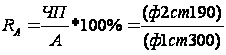 [1], где (3.15)
А – активы.
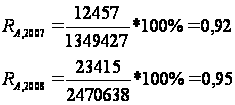
Увеличение показателя говорит об эффективности использования активов организации.
Фондорентабельность: показывает эффективность использования основных средств и прочих внеоборотных активов.
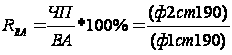 [1], где
(3.16)
ВА – внеоборотные активы.
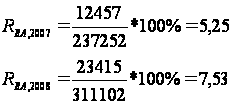
Значение коэффициента говорит об эффективном использовании внеоборотных активов.
Рентабельность оборотных активов: демонстрирует возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым оборотным средствам компании.
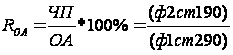 [1], где
(3.17)
ОА – оборотные активы.
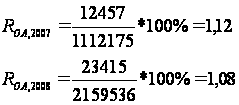
Снижение показателя говорит о недостаточно эффективном и быстром использовании оборотных средств.
Рентабельность перманентного капитала: показывает эффективность использования капитала, вложенного в деятельность организации на длительный срок.
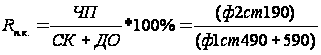 [4], где
(3.18)
ДО – долгосрочные обязательства.
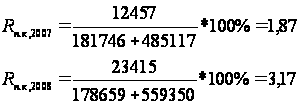
Увеличение показателя свидетельствует об эффективности управления на предприятии и способности обеспечить необходимую отдачу на вложенный капитал.
Рентабельность производственных фондов: показывает, эффективность использования основных средств, нематериальных активов и запасов.
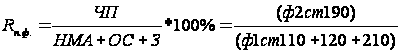 [1], где (3.19)
НМА – нематериальные активы;
ОС – основные средства;
З – запасы.
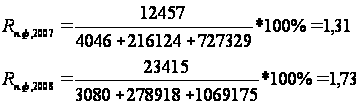
Увеличение показателя говорит об эффективном использовании основных фондов.
Таблица 3.1. Анализ показателей рентабельности хозяйственной деятельности
| Показатели рентабельности | Сумма, % | Темп роста, % | ||
| На конец 2007г. | На конец 2008г. | Изменения (+,-) | ||
| Рентабельность продаж | 1,87 | 2,66 | 0,79 | 142,25 |
| Рентабельность производства | 2,04 | 2,94 | 0,9 | 144,12 |
| Рентабельность собственного капитала | 6,86 | 13,11 | 6,25 | 191,11 |
| Рентабельность активов | 0,92 | 0,95 | 0,03 | 103,26 |
| Фондорентабельность | 5,25 | 7,53 | 2,28 | 143,43 |
| Рентабельность оборотных активов | 1,12 | 1,08 | -0,04 | |
| Рентабельность перманентного капитала | 1,87 | 3,17 | 1,3 | 169,52 |
| Рентабельность производственных фондов | 1,31 | 1,73 | 0,42 | 132,06 |
Как показывают результаты проведенного исследования, в целом по предприятию наблюдается увеличение рентабельности хозяйственной деятельности. Основной причиной такого повышения послужило увеличение объема производства и реализации выпускаемой продукции, снижение себестоимости выпускаемой продукции
Заключение
Главной целью курсовой работы являлась оценка и анализ финансового состояния организации.
В процессе достижения поставленной цели в курсовой работе были рассмотрены теоретические основы анализа финансового состояния предприятия и проведен общий финансовый анализ.
В качестве исходной информационной базы привлекались теоретические материалы различных авторов, нормативно-правовая база, учебные пособия в области бухгалтерского учета и финансового анализа, материал бухгалтерской отчетности.
В первой главе курсовой работы были рассмотрены теоретические аспекты анализа финансового состояния предприятия. Определены значение и задачи анализа. Дана характеристика информационного обеспечения для подготовки финансового анализа, освещены основные этапы и методы его проведения.
Было выяснено, что развитие и углубление финансового анализа является необходимым условием стабильной работы предприятия и позволяет предвидеть хозяйственную ситуацию для достижения конечной цели, как правило - получение максимальной прибыли.
Во второй и третей главах был проведен анализ платежеспособности, финансовой устойчивости, деловой активности и эффективности деятельности организации.
Вывод о финансовом положении анализируемого предприятия можно сделать на основании расчета финансовых коэффициентов, показатели которых указывают на ряд проблем предприятия в части текущей ликвидности (данный коэффициент отклоняется от нормы), деловой активности (наблюдается явный процесс замедления оборачиваемости активов). Анализ ликвидности баланса определил отклонение ликвидности от абсолютной. Оценка эффективности деятельности предприятия говорит о доходности деятельности предприятия. По результатам исследования можно сделать вывод об удовлетворительном финансовом состоянии в целом.
Список литературы
Абрютина М.С. Анализ финансово-экономической деятельности предприятия: Учебное пособие. – 2-у изд., испр. – М.: Дело и сервис, 2003. – 256с.;
Баканов М.И. Теория экономического анализа: Учебник. – 4-е изд., доп. и перераб. – М.: Финансы и статистика, 2001.- 240с.;
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учеб. пособие. – М.: ИНФРА-М, 2007. – 215 с.;
Вакуленко Т.Г., Фомина Л.Ф. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений. – СПб.: Герда, 2002.- 288с.;
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности: учебник. – 4-еизд., перераб. и доп. – М.: Издательство Дело и Сервис, 2006. – 368 с.;
Канке А.А., Кошевая И.П. Анализ финансово-хозяйственной деятельности предприятия: Учебное пособие. – 2-е изд., испр. и доп. – М.: ИНФРА-М, 2007. – 288 с.;
Мельник М.В., Герасимова Е.Б. Анализ финансово-хозяйственной деятельности предприятия. Учебное пособие. – М.: ИНФРА-М, 2008. –
192 с.;
8. Радченко Ю.В. Анализ финансовой отчётности: Учебное пособие. – М.: Феникс, 2007.– 192 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – 3-е изд., перераб. и доп. – М.: ИНФРА-М, 2005. – 425 с.;
10. savelovo.biz/investors/docs/ru.4.htm - Бухгалтерская отчетность ОАО "СМЗ".
Приложение 1
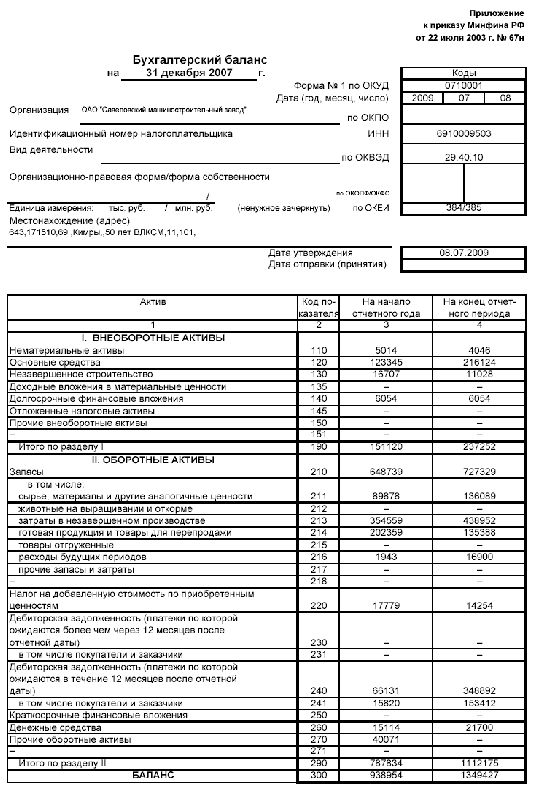
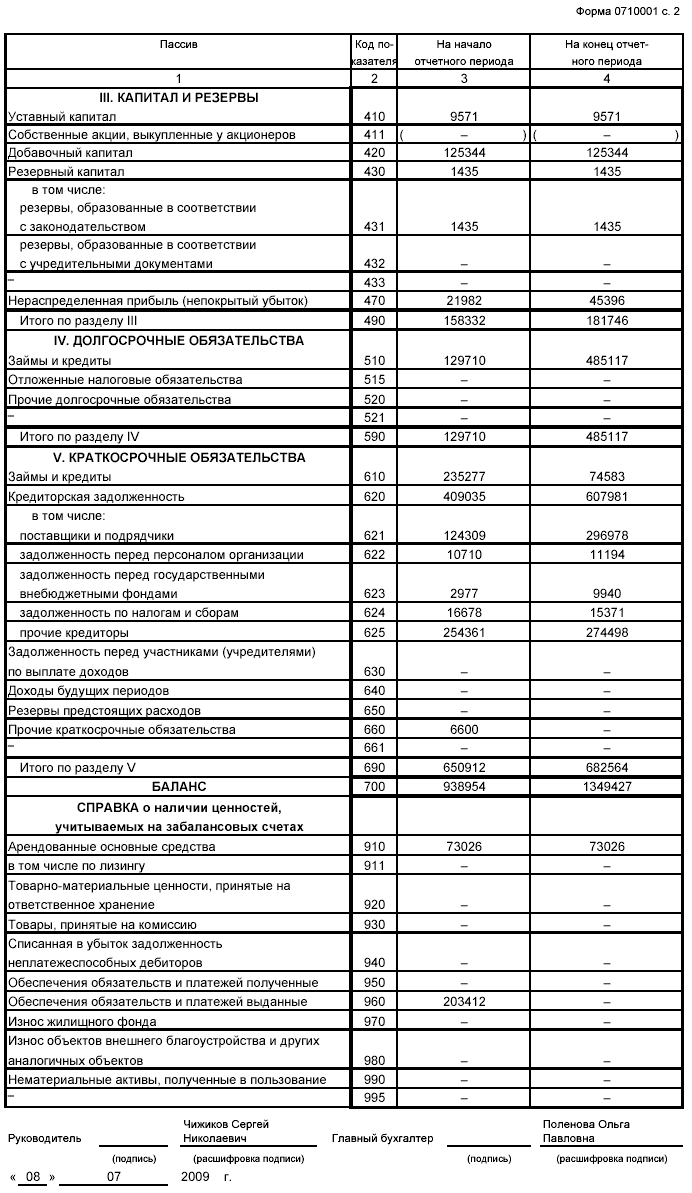
Приложение 2
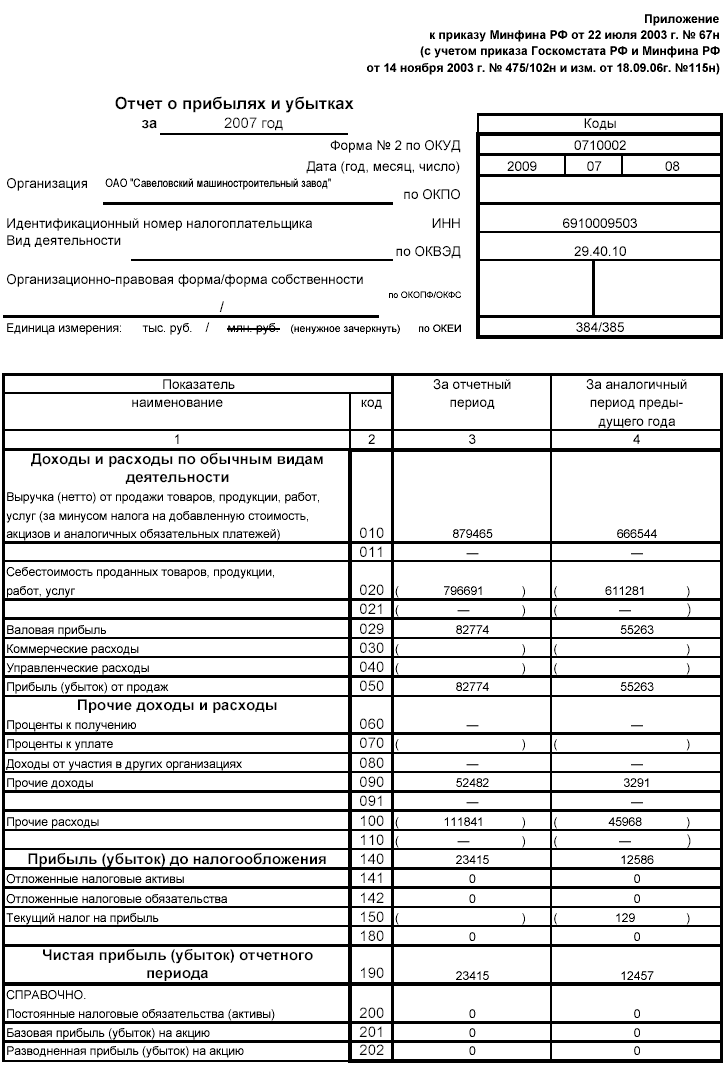
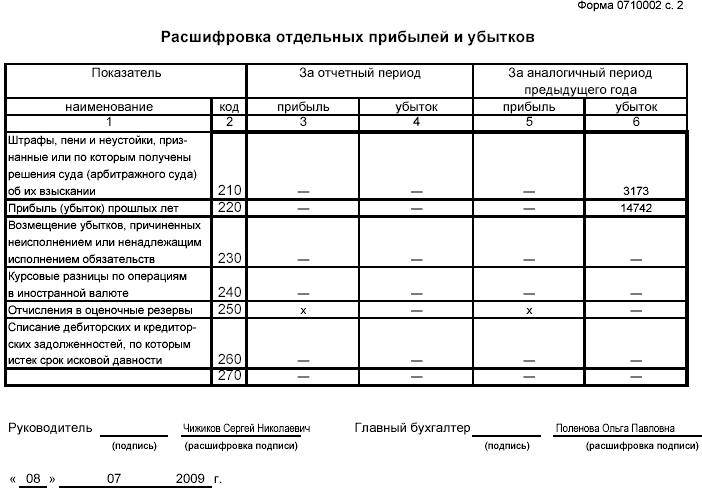
Приложение 3
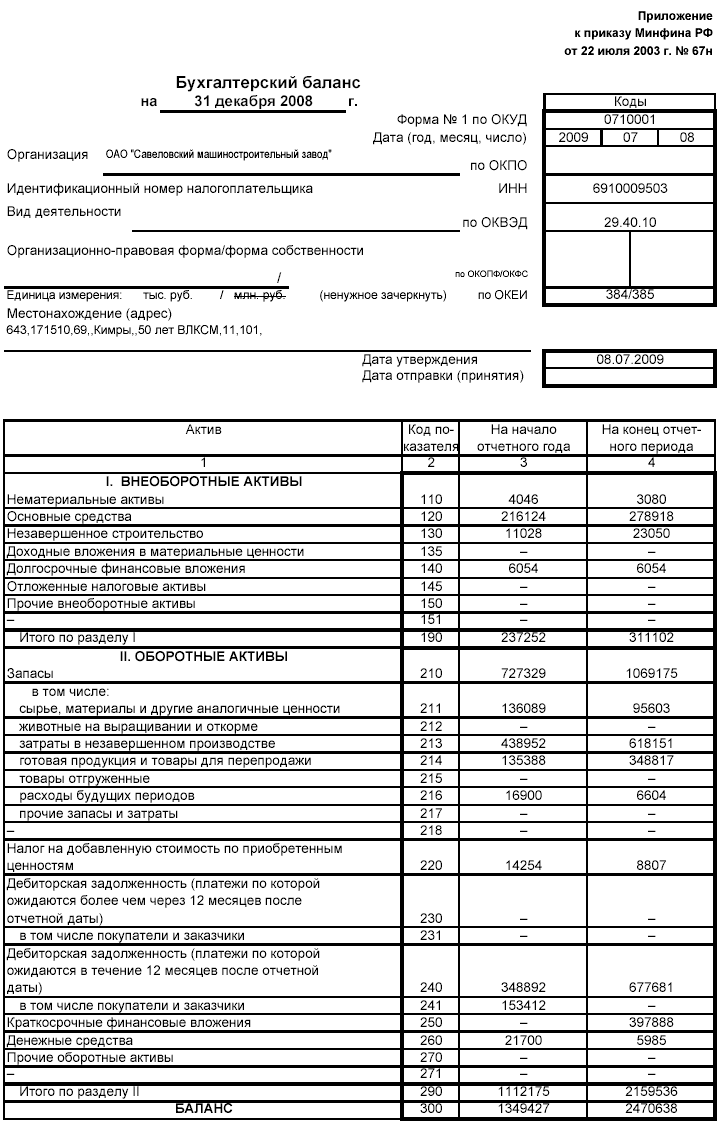
Приложение 4
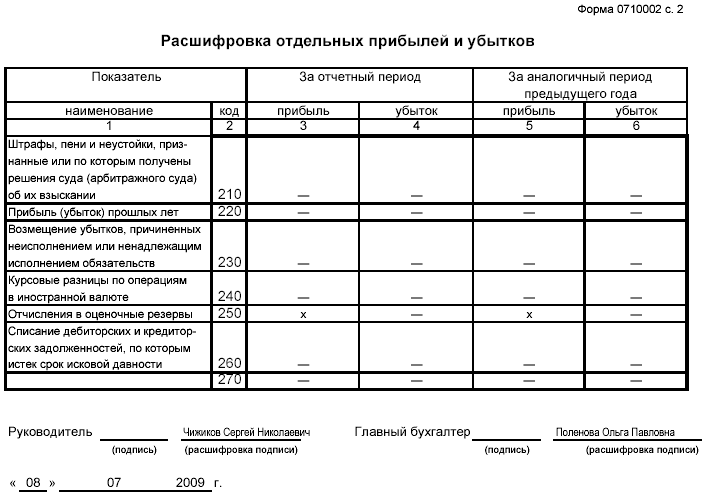
46