Финансовые ресурсы предприятия
В части дебиторской задолженности произошло снижение. Величина, по текущей дебиторской задолженности, уменьшилась на 46,0%. По долгосрочной дебиторской задолженности на 81,2%.
Удельный вес в валюте баланса текущей дебиторской задолженности на конец периода составляет 1,0%. Удельный вес долгосрочной дебиторской задолженности 0,4%. В валюте баланса дебиторская задолженность не имеет существенного значения, что говорит о положительной работе предприятия.
Обязательство – это обязанность лица (должника) совершить в пользу другого лица (кредитора) определенное действие. Собственный капитал – это активы субъекта после вычета его обязательств.
Удельный вес обязательств в валюте баланса составляет на конец периода 5,5%. Это показатель говорит о том, что предприятие не имеет большой задолженности, что формирование активов происходит за счет средств собственного капитала. Однако за отчетный период произошло существенное изменение кредиторской задолженности в сторону увеличения. Кредиторская задолженность за год увеличилась на 449 217 тенге или на 189,7%.
Удельный вес собственного капитала составляет на конец периода 94,5%. За отчетный период размер собственного капитала увеличился на 17,8%. Но удельный вес в валюте баланса снизился с 97,7% на начало периода до 94,5% на конец периода. Снижение произошло за счет роста кредиторской задолженности.
В таблице 2 рассматриваются темпы роста валюты по КГКП «Консультативно-диагностическая поликлиника». В ней мы сопоставим темпы роста валюты баланса с темпами роста дохода от реализации услуг и темпами роста чистого дохода:
Таблица 2 – Темпы роста валюты
| Показатели | 2007 год, тенге |
| Доход от реализации услуг | 17 857 210 |
| Чистый доход | - 161 591 |
| Валюта баланса | 12 532 170 |
При эффективном использовании активов на предприятие, темп роста валюты баланса должен опережать темпы роста дохода. Предприятие должно увеличивать активы для развития своей предпринимательской деятельности. Данной тенденции на анализируемом предприятие не наблюдается.
Проверим четыре принципа экономического строения баланса на конец 2007 года.
1 Активы = Собственный + Обязательства
12 815 тыс. тенге = 11 775 тыс. тенге + 1 040 тыс. тенге
Равенство соблюдено. Оно имеет глубокое экономическое значение: стоимость имущества предприятия должна быть покрыта суммой всех финансовых ресурсов, привлеченных для формирования стоимости имущества.
2 Собственный капитал > Долгосрочные активы
I раздел пассива баланса > I раздел актива баланса
17 775 тыс. тенге > 12 099 тыс. тенге
Это неравенство также соблюдено. Оно характеризует использование собственных средств фирмы; часть собственных средств идет на покрытие долгосрочных активов, часть – на покрытие текущих.
3 Текущие активы > Обязательства
716 тыс. тенге > 1 040 тыс. тенге
Неравенство не соблюдено. Для нормального функционирования предприятия значительная часть текущих активов приобретается за счет собственных финансовых ресурсов. В нашем примере предприятие на конец 2007 года приобретает текущие активы в долг.
4 Использование дохода в отчетном периоде для безубыточного предприятия не должно быть больше её величины, полученной за этот период: сумма ст. баланса «Нераспределенный доход отчетного года» на конец отчетного периода равна – 5 342 тыс. тенге, что свидетельствует о несоблюдении данного неравенства.
На проведанном анализе можно сделать вывод, что у предприятия наметилась негативная тенденция к снижению финансовой устойчивости.
Анализ источников формирования капитала включает в себя анализ состава структуры и анализ динамики источников формирования собственного капитала предприятия.
Проведем анализ источников формирования капитала на предприятии КГКП «КДП» за 2007 год. Данные отобразим в таблице 3.
Таблица 3 – Анализ структуры и динамики собственного капитала КГКП «КДП» за 2007 год
| Содержание | На начало года | На конец года | Отклонение | |||
| сумма, тенге | удельный вес, % | сумма, тенге | удельный вес, % | сумма, тенге | удельный вес, % | |
| I Собственный капитал | - | - | - | - | - | - |
| Уставный капитал | 14689481 | 146,1 | 16639666 | 140,5 | 1950185 | - 5,6 |
| Дополнительный оплаченный капитал | - | - | - | - | - | - |
| Дополнительный неоплаченный капитал | - | - | - | - | - | - |
| Резервный капитал | - | - | - | - | - | - |
| Нераспределенный доход (непокрытый убыток)* | - 4631 942 | - 46,1 | - 4793533 | - 40,5 | - 161591 | 5,6 |
| Итого собственный капитал | 10 057 539 | 100 | 11846133 | 100 | 1788594 | - |
На основании таблицы 3 можно сделать следующие выводы. За 2007 год собственный капитал увеличился на 1 788 594 тенге или на 17,8%. Однако, увеличение произошло за счет изменения уставного капитала. За счет полученных убытков в отчетном периоде собственный капитал уменьшился на 161 591 тенге. Руководству необходимо провести анализ причин снижения размера собственного капитала.
2.2 Оценка размещения капитала и имущественного состояния предприятия
Финансовое состояние предприятия в значительной степени зависит от того, каким имуществом располагает предприятие, в какие активы вложен капитал и какой доход они приносят.
Поскольку важным показателем, характеризующим структуру капитала и определяющего устойчивость предприятия, является сумма чистых активов и их доля в общей валюте баланса, рассчитаем показатели, характеризующие структуру капитала, для КГКП «КДП» по итогам деятельности за 2007 год. Исходные данные для расчета определим из данных баланса предприятия. Результаты расчета приведены в таблице 4.
Таблица 4 - Расчет суммы чистых активов КГКП «КДП»
в тенге
| Наименование показателя | 1.01.07 г. | 1.01.08 г. |
| Активы | 10294359 | 12532170 |
| Задолженность учредителей по взносам в уставный капитал (вычитается) | - | - |
| Итого активов, принимаемых к расчету | 10294359 | 12532170 |
| Пассивы | ||
| Долгосрочные финансовые обязательства | - | - |
| Краткосрочные финансовые | ||
| обязательства по кредитам и займам | - | - |
| Кредиторская задолженность | 236820 | 686037 |
| Задолженность участникам по выплате доходов (дивидендов) | - | - |
| Резервы предстоящих расходов | - | - |
| Прочие краткосрочные обязательства | - | - |
| Итого пассивов, принимаемых к расчету | 236820 | 686037 |
| Чистые активы | 10057539 | 11846133 |
| Доля чистых активов в валюте баланса, % | 97,70 | 94,53 |
Данные анализа в таблице 4 свидетельствуют о том, что сумма чистых активов за 2007 год на КГКП «КДП» увеличилась, а доля снизилась в сумме общих активов предприятия. Величина чистых активов для оценки финансового состояния предприятия должна быть больше суммы уставного капитала, который для КГКП «КДП» на 1.01.08 г. составлял 16639666 тенге. Как видно, чистые активы значительно меньше уставного капитала, что обусловлено наличием у КГКП «КДП» чистого непокрытого убытка прошлых лет и текущего года.
 Набольшую
долю в активах
предприятия
занимают долгосрочные
активы. За период
2007 г. в КГКП
«Консультативно-диагностическая
поликлиника»
структура
активов существенно
не изменилась.
Особое внимание уделяется изучению состояния, динамики и структуры основных средств, так как они имеют большой удельный вес в долгосрочных активах предприятия.
В таблице 5 рассматриваются основные средства КГКП «Консультативно-диагностическая поликлиника» с разбивкой по группам.
Таблица 5 - Основные средства на конец 2007 года
| Основные средства | Первоначальная стоимость, тенге | Остаточная стоимость, тенге | Накопленный износ, тенге | Коэффициент изношенности, % |
| Здания и сооружения | 8 968 370 | 2 096 344 | 6 872 026 | 76,6 |
| Машины и оборудование | 9 111 521 | 8 713 000 | 398 521 | 4,4 |
| Прочие основные средства | 1 134 153 | 820 475 | 313 678 | 72,7 |
| Незавершенное строительство | - | - | - | - |
| Всего | 19 214 044 | 11 629 819 | 7 584 225 | 39,5 |
По данным таблицы 5 видно, что общий коэффициент изношенности на конец 2007 года составляет 39,5%. В разрезе групп основных средств по зданиям и сооружениям коэффициент изношенности составляет 76,6%. По машинам и оборудованию 4,4%. Необходимо отметить, что в структуре основных средств группа машин и оборудования занимает наибольший удельный вес. Это говорит о том, что на предприятие основные средства производства новые.
2.3 Анализ показателей доходности и рентабельности предприятия
Результативность и экономическая целесообразность функционирования предприятия измеряются рядом абсолютных и относительных показателей дохода. Прибыль как экономическая категория отражает чистый доход, созданный в сфере материального производства в процессе предпринимательской деятельности. Значение прибыли состоит в том, что она отражает конечный финансовый результат.
Анализ показателей доходности и рентабельности КГКП «КДП» начнем с рассмотрения абсолютных показателей доходности предприятия. Абсолютные показатели доходности предприятия можно отнести к показателям экономического эффекта.
Для определения абсолютных показателей доходности предприятия основные элементы совокупного дохода определим раздельно по каждому виду деятельности предприятия, относящемуся к реализации продукции, выполнению работ, оказанию услуг. Точно также определяются все расходы предприятия по каждому виду деятельности предприятия.
Для определения экономического эффекта проведем анализ сопоставления темпов роста доходов КГКП «КДП» с темпами роста его расходов. Абсолютное отклонение рассчитывается путем разницы между показателями доходов за 2007 год и показателями доходов за 2006 год. Темп роста рассчитывается в процентном соотношении показателя абсолютного отклонения к показателю дохода 2006 года.
В таблице 6 рассмотрим структуру доходов предприятия КГКП «КДП» за период 2006 – 2007 года.
Таблица 6 - Структура доходов КГКП «КДП» за 2006 – 2007 года
(в тенге)
| Показатели | 2006 год | 2007 год | Абсолютное отклонение, тенге | Темп роста, прироста, % |
| Услуги по госзаказу всего, в т.ч. | 13137392 | 14 578720 | 1 441 328 | 11,0 |
| а) из областного бюджета | - | - | - | - |
| б) из местного бюджета | 13137392 | 14578720 | 1 441 328 | 11,0 |
| Платные услуги | 2251700 | 1 618 482 | - 633 218 | - 28,1 |
| Целевое финансирование: | 1700000 | 1 700 000 | - | - |
| а) льготные медикаменты | - | - | - | - |
| б) детское питание | - | - | - | - |
| в) ВИЧ – СПИД | - | - | - | - |
| Безвозмездно | 768118 | 1 050 836 | 282 718 | 36,8 |
| М/оборудование | - | - | - | - |
| Медикаменты | - | - | - | - |
| Всего доходов | 17857210 | 18948038 | 1 090 828 | 6,1 |
По данным таблицы 6 видно, что рост доходов происходит за счет услуг, получаемых по госзаказу. По отношению к 2006 году доходы от услуг по госзаказу увеличились на 11,0%. Негативным фактором деятельности предприятия является снижение дохода от платных услуг. В 2007 году данные доходы снизились на 28,1%.
Аналогичным образом, в таблице 7 сопоставим динамику расходов по предприятию в 2006 и 2007 годах, рассчитаем абсолютное отклонение и процент темпа роста показателей расходов предприятия КГКП «КДП» по каждому виду деятельности.
Таблица 7 - Структура расходов КГКП «КДП» за 2006 – 2007 года
(в тенге)
| Показатели | Расходы, тенге | Абсолютное отклонение, тенге | Темп роста, прироста, % | |
| 2006 год | 2007 год | |||
| Услуги по госзаказу всего, в т.ч. | 13 299 538 | 15012436 | 1 712 898 | 12,9 |
| а) из областного бюджета | - | - | - | - |
| б) из местного бюджета | 13 299 538 | 15012436 | 1 712 898 | 12,9 |
| Платные услуги | 2 251 200 | 1733228 | - 517 972 | - 23,0 |
| Целевое финансирование: | 1 699 945 | 1700000 | 55 | 0,0 |
| а) льготные медикаменты | - | - | - | - |
| б) детское питание | - | - | - | - |
| в) прочие | - | - | - | - |
| г) ВИЧ – СПИД | - | - | - | - |
| Безвозмездно | 768118 | 1050836 | 282 718 | 36,8 |
| м/оборудование | - | - | - | - |
| медикаменты | - | - | - | - |
| Всего расходов | 18 018 801 | 19496500 | 1 477 699 | 8,2 |
Сопоставляя результаты таблиц 6 и 7 можно заметить, что темп роста расходов опережает темпы роста доходов. Если доходы увеличились за период 2006 – 2007 г.г. на 6,1%. То расходы увеличились на 8,2%. Руководству предприятия необходимо проанализировать производимые расходы и принять меры для их экономии.
Результат деятельности фирмы оценивается системой показателей, основным из которых является рентабельность, определяемая как отношение прибыли к одному из показателей функционирования предприятия. Это позволяет выявить не только общую экономическую эффективность работы предприятия, но и оценить другие стороны его деятельности.
Таким образом, обеспечивая интересы государства, собственников и персонала предприятий, рентабельность является одним из важнейших показателей оценки эффективности деятельности предприятия в условиях рыночной экономики. Высокий уровень рентабельности дает преимущество любому предприятию в привлечении инвестиций, в получении кредитов, в выборе поставщиков и др., что определяет конкурентоспособность, а также степень его независимости от неожиданного изменения рыночной конъюнктуры.
В таблице 8 рассчитаем показатели рентабельности по предприятию КГКП «Консультативно-диагностическая поликлиника» за 2006 и 2007 года и динамику их изменения.
Для расчета показателей применялись следующие формулы:
- среднегодовая стоимость активов (текущих активов, долгосрочных активов) была рассчитана по формуле (3);
- рентабельность активов – по формуле (1);
- рентабельность текущих, долгосрочных активов – по формуле (2);
- рентабельность продаж – по формуле (3).
Все показатели рентабельности рассчитаны за 2006 и 2007 год и занесены в таблицу 8. Столбец «Изменения» таблицы показывает изменение показателей в тенге.
Таблица 8 - Показатели рентабельности по КГКП «КДП»
| Содержание | 2006 год | 2007 год | Изменение |
| Доходы, тенге | 17 857 210 | 18 948 038 | 1 090 828 |
| Расходы, тенге | 18 018 801 | 19 496 500 | 1 477 699 |
| Прибыль (убыток), тенге | - 161 591 | - 548 462 | - 386 871 |
| Среднегодовая стоимость активов, тенге | 11 413 265 | 12 691 714 | 1 278 449 |
| Среднегодовая стоимость текущих активов, тенге | 597 226 | 783 667 | 186 442 |
| Среднегодовая стоимость долгосрочных активов, тенге | 10 816039 | 11 890 052 | 1 074 013 |
| Рентабельность активов, % | - 1,4 | - 4,3 | - 2,9 |
| Рентабельность текущих активов, % | - 27,1 | - 70,0 | - 42,9 |
| Рентабельность долгосрочных активов, % | - 1,5 | - 4,6 | - 3,1 |
| Рентабельность продаж, % | - 0,9 | - 2,9 | - 2,0 |
По данным таблицы 6.3 можно видеть, что за анализируемый период 2006 – 2007 гг. произошел рост дохода от предоставленных услуг на 1 090 828 тенге. Однако, рост расходов превышает рост доходов. Расходы КГКП «КДП» увеличились на 1 477 699 тенге. Соответственно, предприятие увеличило убыток на 386 871 тенге.
Приведенные данные таблицы 6.3 показывают, что рентабельность активов, (доходность вложенных средств в имущество предприятия) составила минус 1,4%. По отношению к 2006 году рентабельность активов в 2007 году снизилась на 2,9 % и составила минус 4,3%.
Ухудшение в 2007 году показателей рентабельности КГКП «Консультативно-диагностическая поликлиника» отрицательно влияет на конкурентоспособность, а также на степень независимости предприятия от неожиданного изменения рыночной конъюнктуры, поскольку рентабельность - это важный показатель оценки эффективности деятельности предприятия в условиях рыночной экономики.
Из таблицы 8 можно увидеть, что КГКП «КДП» за последние два года работает убыточно. И показатели рентабельности говорят о том, что на 100 тенге средств, участвовавших в производственной деятельности, предприятие получает убыток. Поэтому на 100 тенге полученного дохода, в 2006 году предприятие получило убыток 0,9 тенге, в 2007 году убыток составил 2,9 тенге.
Низкие показатели рентабельности позволяют оценить деятельность КГКП «КДП» как неэффективную.
Изменения в уровнях рентабельности за различные периоды времени происходят под действием различных факторов, оказывающих влияние, как на числитель, так и на знаменатель расчетной формулы.
Факторный анализ рентабельности предназначен для выявления и измерения факторов, воздействующих на уровень рентабельности, определения способов и резервов повышения эффективности работы организации. Основными факторами, влияющими на показатель рентабельности, являются выручка от продаж, валовой доход, издержки, оборачиваемость капитала, степень автономии организации.
Рассчитаем влияние факторов на рентабельность продаж по предприятию КГКП «КДП»:
1) влияние изменения выручки на уровень рентабельности продаж рассчитывается по формуле (5):
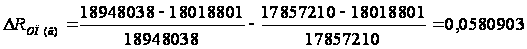 тенге
В процентах: D ROП(в) = 5,8%
Поскольку с увеличением выручки рентабельность продаж увеличилась на 5,8% можно сделать вывод, что эффективность деятельности предприятия также незначительно повысилась.
2) влияние изменения себестоимости проданных товаров (работ, услуг) на уровень рентабельности продаж рассчитывается по формуле (6):
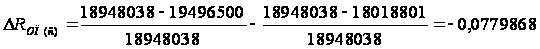 тенге
В процентном соотношении: D ROП(С) = - 7,8%
Возрастание себестоимости отрицательно повлияло на рентабельность продаж предприятия.
3) проверим соответствие общего изменения рентабельности продаж и суммарного влияния факторов. Изменение рентабельности продаж D ROП по таблице 3 составляет минус 2,0%, а показатели D ROП(В) и D ROП(с) были рассчитаны выше. Исходя из этого, по формуле (7) определим, что:
- 2,0%=5,8% + (-7,8%)
Таким образом, общее изменение рентабельности продаж соответствует совокупности влияния факторов изменения выручки и себестоимости.
В целом, результаты анализа доходности и рентабельности предприятия КГКП «КДП» в 2006 – 2007 годах неутешительные. По всем показателям наметилась негативная тенденция к снижению, что отрицательно характеризует способность предприятия приносить доход и, как следствие, эффективность деятельности предприятия.
Для нормализации положения руководству КГКП «КДП» необходимо разработать производственную программу, позволяющую выявить внутренние резервы КГКП «КДП» для более высокой отдачи на вложенные средства.
Заключение
Проведенное исследование убедило в многоаспектности темы курсовой работы. Рассмотренные характерные черты финансовых или их признаки позволяют выделить данную экономическую категорию из ряда других и отражают специфику, особенность финансовых отношений вообще. Если первые два признака - денежный характер финансовых отношений и распределительный характер лишь ограничивают круг этих отношений, то свойственная финансам фондовая форма существования, обязательный, безэквивалентный характер движения стоимости в одностороннем порядке подчеркивают специфические особенности финансов как особой экономической категории.
На основании вышеизложенного, можно сформулировать краткое определение финансовых ресурсов в следующем виде: финансовыми ресурсами являются образуемые государством, другими экономическими агентами денежные накопления и денежные фонды при распределении и перераспределении валового общественного продукта и национального дохода.
Рассматривая функции финансов, следует признать, что отдельные сферы финансовых отношений неоднозначны по содержанию операций, объектам действия, целям. Например, в сфере государственных финансов характер финансовых процессов отличен от такового в сфере материального производства. Более того, даже в государственных финансах, в отдельных их взаимосвязанных звеньях - налогах, государственном бюджете, государственном кредите - характер функционирования неодинаков. Это позволяет сделать вывод о наличии у отдельных сфер и звеньев финансов относительно самостоятельных подфункций, тяготеющих в большей или меньшей степени к одной из концепций - распределительной или воспроизводственной.
Также в работе были рассмотрены три основные функции финансов: обеспечивающая, регулирующая и контрольная. Объективная необходимость существования финансов объясняется потребностью субъектов хозяйствования (предприятий, организаций, учреждений), а в какой-то части и домашних хозяйств и государства в ресурсах, обеспечивающих их нормальную деятельность. Такая потребность в денежных ресурсах не могла бы быть удовлетворена без финансов. Благодаря финансам в процессе хозяйствования обеспечивается потребность производства в оборотных средствах, в осуществлении инвестиций для расширения основного капитала. Поступающая хозяйствующим субъектам денежная выручка за реализованную продукцию (валовой доход) распределяется таким образом, что удовлетворяются потребности в различных финансовых ресурсах.
Список использованной литературы
Большаков С.В. Финансовая политика и финансовое регулирование экономики переходного периода. //Финансы 2002 г. № 4.
Булатова А. С. Экономика: учебник. М.: Бек. 1994. Гл. 16. С. 260 — 277.
Галицкая С.В. «Деньги, кредит, финансы». / М., 2002.
Глущенко В.В., Глущенко И.И. Факты развития современных финансов. М.: Рук. деп. в ВИНИТИ №3067-В97 от 15.10.1998 г.
Дробозина Л.А. «Финансы. Денежное обращение. Кредит»: Учебник для вузов. – М.: Финансы, ЮНИТИ, 1997.
Игнатьев Д. Налоговой политике нужны четкие приоритеты // Финансовые известия. № 13. 1995.
Ковалева А.А. «Финансы и кредит». – Уч. пособие, М.: Финансы и статистика, 2003г.
Лаврушин О.И. «Деньги. Кредит. Банки». / Учебное пособие. - Москва 2000.
Леонтьев В.Е. «Финансы. Деньги, кредит и банки». / М., ИВЭСЭП, 2003.
Мельников В.Д., Ильясов К.К.Финансы. – Алматы, 2002 г.
Общая теория финансов: Учебник /Л.А. Дробозина, Ю.Н. Константинова, Л.П. Оукена и др.; Под ред. Л.А. Дробозиной. – М.: Банки и биржи. ЮНИТИ, 1995 г.
Райзберг Б.А. Курс экономики. М.: «Инфра», 1999 г.
Родионова В.М. «Финансы. М., Финансы и статистика, 2001.
Павлов С., ФИНАНСОВО-БЮДЖЕТНАЯ ПОЛИТИКА КАЗАХСТАНА В УСЛОВИЯХ ТРАНСФОРМАЦИИ ЭКОНОМИКИ Вестник КазГУ. Серия экономическая. Алматы, 2000
Сабанти Б.М. «Теория финансов.; Менеджер 1998г
Самуэльсон П. Экономика. М. 1992. Т. 1. Г л. 9, 10, 19.
Теория финансов: Учебное пособие /под ред. Н.Е. Заяц, М.К. Фисенко, Т.Е. Бондарь и др.- 2е изд., стереотип.- Мн.: Выш.шк., 1998 г.
Чантландзе. «Вопросы теории финансов». Тбилиси, 1999г