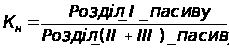Дослідження впливу інноваційного процесу на кінцеві результати діяльності підприємства ЗАТ "Інформаційні та технологічні системи" (венчурний інноваційний проект "WEB-технологія подання звітності платниками податків в податкові інспекції&quo
Конкретний тип інноваційної стратегії у відношенні нової продукції залежить від ряду факторів, найважливішими з який вважаються технологічні можливості і конкурентна позиція організації.
б) Фактори й умови ефективності інноваційної стратегії розвитку організації
Формування інноваційної стратегії організації передбачає вибір і обґрунтування напрямків інноваційної діяльності, обсягу і структури інноваційних проектів, термінів їхнього виконання й умов передачі замовнику, оцінку стану організаційних структур керування нововведеннями. Будь-яка стратегія повинна орієнтуватися на виявлення можливостей диверсифікованості результатів діяльності організації [17].
Процес вибору найбільш раціональної інноваційної стратегії в конкретних господарських умовах завжди ґрунтується на результатах оцінки усіх форм інноваційної діяльності, що виявляються в нововведеннях різних типів. Однак на практиці реалізація цього положення викликає визначені складності. Головна з них полягає в тому, що інноваційна діяльність як об'єкт інноваційного менеджменту охоплює всі аспекти роботи організації і є складовою частиною будь-якої функціональної чи виробничої підсистеми.
У практиці керування нововведеннями використовуються різні прийоми і методи вибору стратегії розвитку організації. Найбільш раціональним є системний підхід. Застосування його принципів у розробці інноваційної стратегії дозволяє виділити в якості її основних елементів наступні процеси:
удосконалювання раніше освоєних продуктів і технології
створення, освоєння і використання нових продуктів і процесів
підвищення якісного рівня техніко-технологічної бази виробництва
підвищення якісного рівня науково-дослідної і дослідно-конструкторської бази
збільшення ефективності використання кадрового й інформаційного потенціалу
удосконалювання організації і керування інноваційною діяльністю
раціоналізація ресурсної бази
забезпечення екологічної безпеки інноваційної діяльності
досягнення конкурентних переваг інноваційного продукту перед аналогічними продуктами на внутрішньому і зовнішньому ринках.
Основні положення інноваційної стратегії відбиваються у відповідної цільовій програмі. У ній традиційно виділяються мети, задачі й етапи реалізації на перспективу, взаємопов'язані по термінах, ресурсам і виконавцям.
1.3.2 Малий бізнес і інноваційна діяльність
Як фактори, що обумовлюють важливу роль малих інноваційних організацій в області нововведень в умовах ринкової економіки, можна виділити наступні [24]:
мобільність і гнучкість переходу до інновацій, висока сприйнятливість до принципових нововведень;
сильний і багатоплановий характер мотивації, обумовлений причинами, як позаекономічного плану, так і комерційного плану, оскільки тільки успішна реалізація такого проекту дозволить його автору відбутися як підприємця;
вузька спеціалізація їхніх наукових чи пошуків розробка невеликого кола технічних ідей;
малий управлінський персонал;
орієнтація на кінцевий результат при широкому використанні усіх видів ресурсів і, насамперед, інтелектуальних;
готовність нести величезні, абсолютно неприйнятні для великих і середніх організацій, ризики в силу якостей, властивому піонеру-підприємцю.
По характері інноваційної продукції малі організації виявляють наступні види спеціалізації:
науково-дослідна діяльність, розробка і проектування нововведень (венчурне фінансування)
надання послуг у сфері наукового обслуговування (інжиніринг, консалтинг, навчання кадрів, обслуговування нової техніки).
Можна виділити наступні групи малих підприємств по стані їхнього розвитку:
1. Організації на початковій стадії становлення
Як правило, їхній продукт знаходиться на рівні ідей, макетного чи досвідченого зразка. Їхній оборот визначається одержуваними ними з державних чи недержавних джерел засобами на НИОКР. Часто в цих організаціях один-два штатних співробітника, інші співробітники залучаються на конкретне замовлення. Їхні витрати – в основному зарплата. Ніяких відносин по власності з її власником вони не мають, хоча організації вже реалізують свою продукцію на вітчизняному чи закордонному ринку.
2. Інжинірингові організації
Інжинірингові організації – це свого роду сполучна ланка між науковими дослідженнями і розробками, з одного боку, і між нововведеннями і виробництвом – з іншої. Інжинірингова діяльність зв'язана зі створенням об'єктів промислової власності, діяльністю по проектуванню, виробництву й експлуатації машин, устаткування, організації виробничих процесів з обліком їхнього функціонального призначення, безпеці й економічності. Інжинірингові організації здійснюють оцінку ймовірної значимості, комерційної кон'юнктури і технічне прогнозування інноваційної ідеї, новій технології, корисній моделі, винаходу, виконують доробку і доводять нововведення до промислової реалізації, роблять послуги і консультації в процесі впровадження об'єкта розробки, роблять пусконалагоджувальні, іспитові роботи з доручення промислових підприємств.
3. Впроваджуючі організації
Впроваджуючі організації сприяю розвитку інноваційного процесу і, як правило, спеціалізуються на впровадженні невикористаних патентовласниками технологій, на просуванні на ринок ліцензій перспективних винаходів, розроблених окремими винахідниками, доведенню винаходів до промислової стадії, на виробництві невеликих досвідчених партій об'єктів промислової власності з наступним продажем ліцензії.
4. Технопаркові структури
Особливу роль серед структур, що підтримують розвиток інноваційної діяльності, грають технопаркові структури, що перетворять вхідні ресурси (основні й оборотні фонди, інвестиції, інтелектуальні ресурси) у вихідні інноваційні послуги. Технопаркові структури можуть значно розрізнятися за структурою й обсягом вхідних ресурсів і вихідних послуг. Ці характеристики змінюються в широкому інтервалі і визначають форму – від найпростіших структур типу наукових «готелів», що можуть розміщатися в одному невеликому будинку і робити 2–3 виду послуг, до технополісів чи регіонів науки, що займають значний простір і представляють собою складні регіональні економічні комплекси з інноваційною орієнтацією.
5. Інноваційні організації, що діють на основі венчурного фінансування
Особливе місце серед малих інноваційних організацій займають організації, що мають венчурний механізм фінансування. Такі організації являють собою невеликі, але дуже гнучкі й ефективні підприємства, що створюються з метою апробації, доробки і доведення до промислової реалізації «ризикових» інновацій і характеризуються високою активністю, що порозуміється прямою особистою зацікавленістю працівників організації і партнерів по венчурному бізнесі в успішній комерційній реалізації розроблених ідей, технологій, винаходів.
Особливе значення венчурного бізнесу полягає в наступному [18]:
він приводить до створення нових життєздатних господарських одиниць, що впливають на всю традиційну структуру ведення наукових досліджень, і викликає структурні зміни в суспільному виробництві країни
збільшує зайнятість висококваліфікованих фахівців
сприяє технічному переозброєнню традиційних галузей економіки
спонукує великі корпорації до удосконалювання принципів керування й організаційних структур
показує, що орієнтація на довгострокові цілі вимагає створення спеціальної кредитно-фінансової системи у виді венчурного капіталу.
1.3.3 Ризик в інноваційній діяльності і методи його зниження
Інноваційна діяльність у більшому ступені, чим інші види діяльності, сполучена з ризиком, тому що повна гарантія благополучного результату практично відсутня. У великих організаціях цей ризик, однак, значно менше, тому що перекривається масштабами звичайної господарської діяльності (налагодженої і найчастіше диверсифікованої). На відміну від великих малі організації більш піддані ризику. Таке положення обумовлене, крім особливостей самої інноваційної діяльності, високою залежністю малих організацій від змін зовнішнього середовища.
У загальному виді, ризик в інноваційній діяльності можна визначити як імовірність утрат, що виникають при вкладенні організацією засобів у виробництво нових товарів і послуг, у розробку нової техніки і технологій, що, можливо, не знайдуть очікуваного попиту на ринку, а також при вкладенні засобів у розробку управлінських інновацій, що не принесуть очікуваного ефекту [11].
У цілому, ризик, що виникає в інноваційній діяльності, містить у собі наступні основні види ризиків:
ризики помилкового вибору інноваційного проекту. Однієї з причин виникнення даного ризику є необґрунтоване визначення пріоритетів економічної і ринкової стратегій організації, а також відповідних пріоритетів різних видів інновацій, здатних внести вклад у досягнення цілей організації.
ризики незабезпечення інноваційного проекту достатнім рівнем фінансування містять у собі:
а) ризик неотримання засобів, необхідних для розробки інноваційного проекту (організація не може залучити інвесторів через неможливість переконати їх у достатній ефективності інноваційного проекту)
б) ризик при використанні самофінансування проекту (проект може виявитися без достатніх фінансових засобів у силу невиконання організацією фінансового плану по прибутку і позареалізаційних доходах, а також при зменшенні відрахувань засобів у бюджет інноваційного проекту)
в) ризик при використанні зовнішніх джерел фінансування (бюджет проекту може виявитися дефіцитним через ліквідацію, банкрутства, або накладення арешту на майно кредиторів, закриття кредитної чи лінії призупинення платежів по ній у результаті погіршення платоспроможності кредиторів)
г) ризик при використанні комбінованого методу фінансування проекту, тобто організація використовує одночасно кілька джерел (може не вистачити джерел фінансування на визначених етапах реалізації проекту через складність комбінування цих джерел);
– маркетингові ризики поточного постачання ресурсами, необхідними для реалізації інноваційного проекту, і збуту результатів інноваційного проекту. Маркетингові ризики збуту розробленого інноваційного проекту включають наступні види:
а) ризик недостатньої сегментації ринку, що найчастіше виникає при розробці і впровадженні нових товарів і послуг високого якості і високій вартості, у результаті чого передбачувані споживачі не зможуть їх купити, а це у свою чергу впливає на обсяги реалізації нових виробів
б) ризик помилкового вибору цільового сегмента ринку, що виникає коли попит на нововведення на обраному сегменті виявляється нестабільним чи на даному сегменті ринку потреба в нововведенні недостатньо сформувалася, якщо обраний сегмент ринку, де потреба в нововведенні оцінена чи невірно потреба в нововведенні обмежена й ін.
б) ризик помилкового вибору стратегії продажів нововведення через невдалу організацію мережі збуту і системи просування нововведення до споживача
в) ризик проведення неефективної реклами нових товарів і послуг або товарів з удосконаленими характеристиками;
– ризики невиконання господарських договорів (контрактів) бувають:
а) ризик відмовлення партнера від висновку договору після проведення переговорів (у разі потреби зміни попередніх умов контракту й у випадку несумлінності партнера)
б) ризик висновку організацією договорів на умовах або відрізняючихся від найбільш прийнятних, або звичайних для організацій даної галузі (у разі потреби для виконання проекту унікальної сировини, чи матеріалів комплектуючих виробів, кількість постачальників яких обмежено, і у випадку, коли організація не має достатнього досвіду, постійних і перевірених партнерів і достатньої гнучкості, що дозволяють їй укладати більш складні контракти на вигідних умовах)
в) ризик висновку договорів (контрактів) з недієздатними чи неплатоспроможними партнерами (контрагентами)
г) ризик невиконання партнерами договірних зобов'язань у встановлений термін, у результаті чого виникають втрати організації, зв'язані з порушенням графіків постачань, невиконання партнерами робіт, необхідних для здійснення інноваційного проекту
– ризик нанесення збитку третім обличчям, що містить у собі ризик забруднення навколишнього середовища і ризик заподіяння морального і матеріального збитку громадянам при здійсненні інноваційного проекту;
– ризики виникнення непередбачених витрат і зниження доходів;
– ризики посилення конкуренції за наступних причин:
1) витік конфіденційної інформації або з вини співробітників організації, або в результаті промислового шпигунства, початого конкурентами
2) недосконалість маркетингової політики, тобто неправильний вибір ринків збуту і неповна інформація про чи конкурентів відсутність достовірної інформації про конкурентів
3) уповільнене впровадження нововведень у порівнянні з конкурентами через відсутність необхідних засобів для проведення НИР, упровадження нових технологій, освоєння виробництва нових високоякісних і конкурентних товарів
4) несумлінність конкурентів (використання методів несумлінної конкуренції)
5) поява на ринку виробників з інших галузей, що пропонують однотипні, взаємозамінні товари, здатні задовольнити попит споживачів
6) виявлення непередбачених функціональне однорідних замінників вироблених товарів у галузі, у якій діє дана організація
поява нових місцевих організацій-конкурентів
7) експансія на місцевий ринок виробленого чи продукту його аналогів з боку закордонних експортерів;
8) ризики, зв'язані з недостатнім рівнем кадрового забезпечення;
ризики, зв'язані з забезпеченням прав власності на інноваційний проект, виникають по різних причинах:
9) ризик незабезпечення умов патентування технічних, дизайнерських і маркетингових рішень виникає в результаті недостатньо «щільної» патентного захисту винаходів, технологій
10) ризик опротестування патентів, що захищають принципові технічні та інші подібні рішення – це імовірність втрат у випадку оголошення недійсними патентних прав, на основі яких організація вже здійснює інноваційний проект і розраховує дістати монопольний прибуток.
11) ризики легальної і нелегальної імітації конкурентами запатентованих організацією інновацій.
Уникнути цілком ризику в інноваційній діяльності неможливо, тому що інновації і ризик – дві взаємозалежних категорії.
Одним зі способів зниження інноваційного ризику є диверсифікованість інноваційної діяльності, що складає в розподілі зусиль розроблювачів (дослідників) і капіталовкладень для здійснення різноманітних інноваційних проектів, безпосередньо не зв'язаних один з одним.
Найважливішим методом зниження ризиків інноваційної діяльності є їхнє страхування. За допомогою страхування інноваційна організація може мінімізувати практично всі майнові, а також багато політичних, кредитних, комерційних і виробничих ризиків. Разом з тим страхуванню, як правило, не підлягають ризики, зв'язані з несумлінністю партнерів.
У деяких випадках найбільш ефективною можливістю уникнути негативних чи наслідків знизити рівень ризику в інноваційній діяльності є прямі управлінські впливи на можливі керовані фактори ризику. Такі, як:
– аналіз і оцінка інноваційного проекту
– перевірка передбачуваних партнерів по інноваційному проекті
– планування і прогнозування інноваційної діяльності
– підбор персоналу, що беруть участь у здійсненні інноваційної діяльності
Велике значення для зниження інноваційного ризику грає організація захисту комерційної таємниці в організації.
2. Дослідження інноваційного процесу в ЗАТ «Інформаційні та технологічні системи» за даними дослідницького етапу впровадження інноваційного проекту «WEB – технологія подання звітності платниками податків в податкові інспекції»
2.1 Загальна характеристика ЗАТ «Інформаційні та технологічні системи» (ЗАТ «ІТС») та його продукції
Закрите акціонерне товариство «Інформаційні та технологічні системи»
1.1. Українсько-німецьке акціонерне товариство закритого типу з іноземними інвестиціями «Інформаційні та технологічні системи» створено згідно рішення Загальних Зборів засновників (протокол №1 від 22.02.94 р.). Статут Товариства зареєстрований Виконавчим комітетом Дніпропетровської міської Ради народних депутатів розпорядженням №71-р від 14.03.94 р., реєстраційний №8321-АТ-1Н, свідоцтво №235, із статутним фондом 6 000 000 000 крб. (500 000 дол. США), частка іноземного інвестора складає 20% (100 000 дол. США), яка підтверджена висновком експерта №Г-6497 Торгівельно-Промислової Палати від 08.10.97 р. [33].
1.2. Статутний фонд Товариства розподілений на 40 000 шт. простих іменних акцій. Засновниками з української сторони виступають фізичні особи-громадяни України:
Булат А.Ф. 10% 4000 акцій 600 млн. крб.
Ковальов В.Ф. 5% 2000 акцій 300 млн. крб.
Дзензерський В.О. 10% 4000 акцій 600 млн. крб.
Копилов М.В. 10% 4000 акцій 600 млн. крб.
Левченко Ж.О. 10% 4000 акцій 600 млн. крб.
Меркова М.А. 10% 4000 акцій 600 млн. крб.
Носатенко О.М. 10% 4000 акцій 600 млн. крб.
Туз І.А. 5% 2000 акцій 300 млн. крб.
Підлубний В.І. 10% 4000 акцій 600 млн. крб.
Всього 80% 32000 акцій 4 800 млн. крб.
Фірма «Нарден-Хабафорд» 20% 8000 акцій 1 200 млн. крб.
(100000 $)
1.3. Згідно рішення Загальних Зборів засновників (протокол №2 від 24.10.98 р.) і реєстрації змін і доповнень Виконавчим комітетом м. Дніпропетровська (розпорядження №1002-р від 28.11.98 р.) збільшення статутного фонду з
6 000 000 000 крб. до 4 000 000 грн. шляхом збільшення номінальної вартості акцій до 100 грн. (без збільшення їх кількості), і за рахунок додаткових внесків учасників і індексації майна, внесеного раніше засновниками до статутного фонду. При цьому частки засновників залишились без змін. Розмір статутного фонду Товариства становить 4 000 000 гривень.
1.4. Форма власності: колективна (20).
1.5. Ідентифікаційний код 20275845.
1.6. Юридична адреса: 320005, м. Дніпропетровськ, вул. Сімферопольська, 2а
Фактична адреса: 320005, м. Дніпропетровськ, вул. Сімферопольська, 2а
1.7. Фактичні види діяльності:
проектування, монтаж та впровадження комп'ютерних мереж та активного комп'ютерного обладнання;
проектування серверів та робочих станцій комп'ютерних мереж, поставка, впровадження системного програмного забезпечення та пусконалагоджувальні роботи;
проектування та програмна розробка Інтернет – серверів, WWW-сторінок;
проектування та розробка програмних продуктів WEB – технологій телекомунікаційних Інтернет – сайтів.
1.8 Процентна доля комп'ютерно-телекомунікаційного обладнання та програмного забезпечення в основних фондах – 75%.
2.2 Аналіз складу і джерел утворення майна (активів) ЗАТ «ІТС»
Аналіз фінансово-економічного стану підприємства проводиться на основі його фінансових звітів [3].
Метою фінансових звітів є надання інформації про фінансовий стан, результати діяльності та зміни у фінансовому стані підприємства, яка є корисною для широкого кола користувачів у прийнятті ними економічних рішень.
З 1 січня 2000 р. на підприємствах України незалежно від форм власності (крім банків і бюджетних установ) запроваджені основні форми фінансової звітності, що відповідають міжнародним стандартам, та використовуються при розрахунках фінансового стану підприємства [29]:
Форма №1 «Баланс» – звіт про фінансовий стан, що відображає активи, зобов’язання і капітал підприємства на встановлену дату [30].
Форма №2 «Звіт про фінансові результати», що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний та попередній періоди [31].
В даній дипломній роботі, на основі алгоритмів [14], з використанням балансу (Форма №1) та звіту про фінансові результати (Форма №2) ЗАТ «ІТС» за 2000 р. проведена програмна обробки показників фінансового стану підприємства на базі пов ' язаних програмно-розрахункових таблиць EXCEL-97 офісного пакету MICROSOFT OFFICE – 97 (копії таблиць розрахунків приведені в тексті дипломної роботи).
Аналіз складу і джерел утворення майна (активів) ЗАТ «ІТС» проведений на основі порівняльного аналізу статей пасивів та активів балансів на звітні дати
01.01.2000 року та 01.01.2001 року, та динаміки процентного розподілу статей балансу на звітні дати. В аналізі використані терміни Положення (стандарт) бухгалтерського обліку «Баланс» (Форма 1), який визначає зміст і форму балансу та загальні вимоги до розкриття його статей [29].
В таблиці 2.1 наведений баланс ЗАТ «ІТС» за 2000 рік (перший рік впровадження експериментального варіанту WEB – інноваційного проекту з доведенням кількості платників податків до 350 – проектний рівень експерименту на існуючому обладнанні та телекомунікаціях ЗАТ «ІТС») та результати порівняльних розрахунків зміни валюти та структури балансу за відповідними групами агрегатів
| Таблиця 2.1 | |||||
|
БАЛАНС та ПОРІВНЯЛЬНИЙ БАЛАНС ЗАТ «ІТС» за 2000 рік |
Форма №1 | ||||
| (тисяч грн.) | |||||
|
Актив |
Код рядка |
Звіт на |
Звіт на |
Абсолютний зріст (+) чи падіння(–) |
Відносний (в %) зріст (+) чи падіння(–) |
| 1 | 2 |
01.01.00 |
31.12.00 |
за період(рік) |
за період(рік) |
|
I. Необоротні активи |
|||||
| Нематеріальні активи: | |||||
| залишкова вартість | 010 |
100,0 |
150,0 |
50,0 |
50,00 |
| первісна вартість | 011 |
100,0 |
150,0 |
50,0 |
50,00 |
| знос | 012 |
0,0 |
0,0 |
0,0 |
|
| Незавершене будівництво | 020 |
1 000,0 |
700,0 |
-300,0 |
-30,00 |
| Основні засоби: | |||||
| залишкова вартість | 030 |
2 400,0 |
2 900,0 |
500,0 |
20,83 |
| первісна вартість | 031 |
2 600,0 |
3 300,0 |
700,0 |
26,92 |
| знос | 032 |
200,0 |
400,0 |
200,0 |
100,00 |
| Довгострокові фінансові інвестиції: | |||||
| які обліковуються за методом участі в капіталі інших підприємств | 040 |
0,0 |
0,0 |
0,0 |
|
| інші фінансові інвестиції | 045 |
500,0 |
600,0 |
100,0 |
20,00 |
| Довгострокова дебіторська заборгованість | 050 |
0,0 |
0,0 |
0,0 |
|
| Відстрочені податкові активи | 060 |
0,0 |
40,0 |
40,0 |
100,00 |
| Інші необоротні активи | 070 |
0,0 |
0,0 |
0,0 |
|
|
Усього за розділом I |
080 |
4 000,0 |
4 390,0 |
390,0 |
9,75 |
|
II. Оборотні активи |
|||||
| Запаси: | |||||
| виробничі запаси | 100 |
900,0 |
1 210,0 |
310,0 |
34,44 |
| тварини на вирощуванні та відгодівлі | 110 | ||||
| незавершене виробництво | 120 |
1 000,0 |
1 220,0 |
220,0 |
22,00 |
| готова продукція | 130 |
1 200,0 |
1 370,0 |
170,0 |
14,17 |
| товари | 140 |
0,0 |
0,0 |
0,0 |
|
| Векселі одержані | 150 |
200,0 |
0,0 |
-200,0 |
-100,00 |
| Дебіторська заборгованість за товари, роботи, послуги: | |||||
| чиста реалізаційна вартість | 160 |
0,0 |
0,0 |
0,0 |
|
| первісна вартість | 161 |
377,0 |
840,0 |
463,0 |
122,81 |
| резерв сумнівних боргів | 162 |
0,0 |
0,0 |
0,0 |
|
| Дебіторська заборгованість за розрахунками: | |||||
| з бюджетом | 170 |
0,0 |
0,0 |
0,0 |
|
| за виданими авансами | 180 |
24,0 |
73,0 |
49,0 |
204,17 |
| з нарахованих доходів | 190 |
100,0 |
150,0 |
50,0 |
50,00 |
| із внутрішніх розрахунків | 200 |
0,0 |
0,0 |
0,0 |
|
| Інша поточна дебіторська заборгованість | 210 |
0,0 |
0,0 |
0,0 |
|
| Поточні фінансові інвестиції | 220 |
250,0 |
1 050,0 |
800,0 |
320,00 |
| Грошові кошти та їх еквіваленти: | |||||
| в національній валюті | 230 |
200,0 |
295,0 |
95,0 |
47,50 |
| в іноземній валюті | 240 |
200,0 |
295,0 |
95,0 |
47,50 |
| Інші оборотні активи | 250 |
0,0 |
0,0 |
0,0 |
|
|
Усього за розділом II |
260 |
4 451,0 |
6 503,0 |
2 052,0 |
46,10 |
|
III. Витрати майбутніх періодів |
270 |
50,0 |
50,0 |
0,0 |
0,00 |
|
Баланс |
280 |
8 501,0 |
10 943,0 |
2 442,0 |
28,73 |
|
Пасив |
Код рядка |
Звіт на |
Звіт на |
Абсолютний зріст (+) чи падіння(–) |
Відносний (в %) зріст (+) чи падіння(–) |
| 1 | 2 |
01.01.00 |
31.12.00 |
за період(рік) |
за період(рік) |
|
I. Власний капітал |
|||||
| Статутний капітал | 300 |
3 500,0 |
4 000,0 |
500,0 |
14,29 |
| Пайовий капітал | 310 |
0,0 |
0,0 |
0,0 |
|
| Додатковий вкладений капітал | 320 |
0,0 |
0,0 |
0,0 |
|
| Інший додатковий капітал | 330 |
0,0 |
0,0 |
0,0 |
|
| Резервний капітал | 340 |
500,0 |
500,0 |
0,0 |
0,00 |
| Нерозподілений прибуток (непокритий збиток) | 350 |
677,0 |
840,0 |
163,0 |
24,08 |
| Неоплачений капітал | 360 |
() |
() |
||
| Вилучений капітал | 370 |
() |
() |
||
|
Усього за розділом I |
380 |
4 677,0 |
5 340,0 |
663,0 |
14,18 |
|
II. Забезпечення наступних витрат і платежів |
|||||
| Забезпечення виплат персоналу | 400 |
50,0 |
30,0 |
-20,0 |
-40,00 |
| Інші забезпечення | 410 |
150,0 |
220,0 |
70,0 |
46,67 |
| Цільове фінансування | 420 |
100,0 |
120,0 |
20,0 |
20,00 |
|
Усього за розділом II |
430 |
300,0 |
370,0 |
70,0 |
23,33 |
|
III. Довгострокові зобов'язання |
|||||
| Довгострокові кредити банків | 440 |
950,0 |
550,0 |
-400,0 |
-42,11 |
| Інші довгострокові фінансові зобов'язання | 450 |
0,0 |
0,0 |
0,0 |
|
| Відстрочені податкові зобов'язання | 460 |
0,0 |
0,0 |
0,0 |
|
| Інші довгострокові зобов'язання | 470 |
400,0 |
400,0 |
0,0 |
0,00 |
|
Усього за розділом III |
480 |
1 350,0 |
950,0 |
-400,0 |
-29,63 |
|
IV. Поточні зобов'язання |
|||||
| Короткострокові кредити банків | 500 |
700,0 |
2 900,0 |
2 200,0 |
314,29 |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 |
0,0 |
0,0 |
0,0 |
|
| Векселі видані | 520 |
150,0 |
220,0 |
70,0 |
46,67 |
| Кредиторська заборгованість за товари, роботи, послуги | 530 |
950,0 |
800,0 |
-150,0 |
-15,79 |
| Поточні зобов'язання за розрахунками: | |||||
| з одержаних авансів | 540 |
7,0 |
8,0 |
1,0 |
14,29 |
| з бюджетом | 550 |
130,0 |
130,0 |
0,0 |
0,00 |
| з позабюджетних платежів | 560 |
15,0 |
20,0 |
5,0 |
33,33 |
| зі страхування | 570 |
2,0 |
5,0 |
3,0 |
150,00 |
| з оплати праці | 580 |
180,0 |
160,0 |
-20,0 |
-11,11 |
| з учасниками | 590 |
0,0 |
0,0 |
0,0 |
|
| із внутрішніх розрахунків | 600 |
0,0 |
0,0 |
0,0 |
|
| Інші поточні зобов'язання | 610 |
0,0 |
0,0 |
0,0 |
|
|
Усього за розділом IV |
620 |
2 134,0 |
4 243,0 |
2 109,0 |
98,83 |
|
V. Доходи майбутніх періодів |
630 |
40,0 |
40,0 |
0,0 |
0,00 |
|
Баланс |
640 |
8 501,0 |
10 943,0 |
2 442,0 |
28,73 |
Результати аналізу структури балансу та показників джерел формування майна (активів) підприємства:
1. За звітний період в структурі пасивів балансу (джерел) виникли наступні зміни: при загальному рості валюти балансу на 28,7%, капітал зріс на 14,1%, довгострокові залучені ресурси впали на 29,6%, а короткострокові залучені ресурси зросли на 98,8% (в основному за рахунок короткострокового кредитування).
2. В структурі активів виникли наступні суттєві зміни:
необоротні активи зросли незначно (на 9,75%);
оборотні активи зросли на 46, 1%, при цьому за рахунок наступних факторів
поточні фінансові інвестиції в оборотних активах зросли на 800 тис. грн. (на 320%);
– дебіторська заборгованість за роботи та послуги в оборотних
активах зросла на 463 тис. грн. (на 122%).
3. Довгострокові джерела коштів (капітал та довгострокові позики) дещо зросли, при цьому:
довгострокові кредити, надані банками, впали на 400 тис. грн. (на 42%), але
це компенсувалося зростанням капіталу ЗАТ «ІТС» на 663 тис. грн. (на 14.18%)
4. Короткострокові джерела коштів значно зросли на суму 2 100 тис. грн.
(на 98,8%) за рахунок короткострокових кредитів банків.
5. Зміни в структурі пасивів джерел носять негативний характер, так як значно падає стійкість джерел за рахунок підвищення долі ризикованих ресурсів.
Зміни в структурі активів виникають за рахунок авансованих вкладень в розробку інноваційного проекту (+ 800 тис. грн.), які враховані як фінансові інвестиції (самофінансування). Негативним є зростання дебіторської заборгованості, але під суми цієї заборгованості оформлені короткострокові кредити банків – оскільки заборгованість виникла при затримці розрахунків за побудовану комп'ютерну мережу для податкової адміністрації України і буде сплачена безумовно (за рахунок коштів держбюджету наступного року).
2.3 Аналіз фінансових результатів діяльності ЗАТ «ІТС»
При аналізі фінансових результатів діяльності ЗАТ «ІТС» використані Положення (стандарт) бухгалтерського обліку «Звіт про фінансові результати» (Форма 2), які обумовлюють зміст і форму Звіту про фінансові результати, а також загальні вимоги до розкриття його статей [31].
В таблиці 2.3 наведено звіт про фінансові результати роботи за 2000 рік та результати порівняльних розрахунків зміни валюти та структури звіту за відповідними групами агрегатів.
Як показує аналіз даних розрахунків по ЗАТ «ІТС» (таблиця 2.3) за 2000 р.:
– виручка від реалізації зросла на 140%, одначе і собівартість зросла на 133% (тобто є розширення масштабів послуг та робіт підприємства);
– прибуток до оподаткування зріс на 173%, одначе біля 38% загублено за рахунок надзвичайних витрат з чистого прибутку після оподаткування (це штрафи за порушення валютного законодавства – затримка поставки активного обладнання для побудови комп'ютерної мережі з США – антидемпінгова поправка на експорт в США);
– в результаті чистий прибуток до розподілу зріс всього на 24%.
Загублення при надзвичайних витратах великого проценту фактичного прибутку привело до зміщення нормальних оцінок по рентабельності роботи підприємства ЗАТ «ІТС» (таблиця 2.4):
при позитивній динаміці рентабельності роботи капіталу та активів,
результативна рентабельність підприємства (на капітал) піднялася
незначно, що політично привело до збільшення проценту розподілу прибутку у дивіденди акціонерам (для загладжування «провини» менеджменту підприємства).
Як видно з показників табл. 2.3 прибутковість акцій у 2000 році зросла з 5,06% до 10,5%, при чому розрахункова прибутковість акцій (без форс-мажорного штрафу за порушення валютного законодавства) у 2000 році повинна була бути 17, 8%. Це нижче середньої облікової ставки за депозитами – 25%, та вище рівня інфляції 2000 р., який дорівнює – 12%. При цьому звертає на себе увагу факт екстенсивного зростання обсягів реалізації, що відповідає практично незначному зростанню доходу на 1 акцію. Таким чином, фінансові показники показують прояви стагнаційних процесів та необхідності інноваційних рішень у бізнесі підприємства.
Вказаний рівень доходності акцій дозволяє впевнити акціонерів тільки у частковій необхідності фінансування інноваційного проекту за рахунок перерозподілу чистого прибутку від сталого бізнесу ЗАТ «ІТС» (у 2000 р. – це 50% від суми чистого прибутку).
Згідно з статутом ЗАТ акціонери можуть погодитися для фінансування інноваційного проекту на емісію та викуп 5-річних облігацій підприємства ЗАТ «ІТС» на суму 25% від статутного капіталу під 25% річних, що гарантує їм повернення основної суми та тверду ставку річної доходності.
|
Звіт про фінансові результати та ПОРІВНЯЛЬНИЙ ЗВІТ ЗАТ «ІТС» за 2000 рік |
Форма 2 Таблиця 2.3 | ||||
| (тисяч грн.) | |||||
| Стаття |
Код рядка |
За звітний період |
За попередній період |
Абсолютний зріст (+) чи падіння(–) за період (рік) |
Відносний (в %) зріст (+) чи падіння(–) за період (рік) |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 |
26 400,00 |
11 000,00 |
15 400,00 |
140,00 |
| Податок на додану вартість | 015 |
4 400,00 |
1 833,00 |
2 567,00 |
140,04 |
| Акцизний збір | 020 | ||||
| Інші вирахування з доходу | 030 | ||||
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 |
22 000,00 |
9 167,00 |
12 833,00 |
139,99 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 |
18 700,00 |
8 000,00 |
10 700,00 |
133,75 |
|
Валовий: |
|||||
| прибуток | 050 |
3 300,00 |
1 167,00 |
2 133,00 |
182,78 |
| збиток | 055 | ||||
| Інші операційні доходи | 060 |
330,00 |
120,00 |
210,00 |
175,00 |
| Адміністративні витрати | 070 |
770,00 |
270,00 |
500,00 |
185,19 |
| Витрати на збут | 080 |
330,00 |
120,00 |
210,00 |
175,00 |
| Інші операційні витрати | 090 | ||||
|
Фінансові результати від операційної діяльності: |
|||||
| прибуток | 100 |
2 530,00 |
897,00 |
1 633,00 |
182,05 |
| збиток | 105 | ||||
| Доход від участі в капіталі | 110 |
66,00 |
40,00 |
26,00 |
65,00 |
| Інші фінансові доходи | 120 |
44,00 |
30,00 |
14,00 |
46,67 |
| Інші доходи | 130 | ||||
| Фінансові витрати | 140 | ||||
| Втрати від участі в капіталі | 150 | ||||
| Інші витрати | 160 | ||||
|
Фінансові результати від звичайної діяльності до оподаткування: |
|||||
| прибуток | 170 |
2 640,00 |
967,00 |
1 673,00 |
173,01 |
| збиток | 175 | ||||
| Податок на прибуток від звичайної діяльності | 180 |
792,00 |
290,00 |
502,00 |
173,10 |
|
Фінансові результати від звичайної діяльності: |
|||||
| прибуток | 190 |
1 848,00 |
677,00 |
1 171,00 |
172,97 |
| збиток | 195 | ||||
|
Надзвичайні: |
|||||
| доходи | 200 | ||||
| витрати | 205 |
-1 008,00 |
0,00 |
-1 008,00 |
100,00 |
| Податки з надзвичайного прибутку | 210 | ||||
|
Чистий: |
|||||
| прибуток | 220 |
840,00 |
677,00 |
163,00 |
24,08 |
| збиток | 225 | ||||
| Матеріальні витрати |
230 |
9900 |
4030 |
5 870,00 |
145,66 |
| Витрати на оплату праці |
240 |
6545 |
2925 |
3 620,00 |
123,76 |
| Відрахування на соціальні заходи |
250 |
2519 |
1125 |
1 394,00 |
123,91 |
| Амортизація |
260 |
440 |
150 |
290,00 |
193,33 |
| Інші операційні витрати |
270 |
396 |
160 |
236,00 |
147,50 |
| Разом |
280 |
19800 |
8390 |
11 410,00 |
136,00 |
| Середньорічна кількість простих акцій |
300 |
40000 |
35000 |
5 000,00 |
14,29 |
| Номінальна вартість однієї акції, грн. |
100 |
100 |
0,00 |
0,00 |
|
| Скоригована серед. Кількість простих акцій |
310 |
||||
| Чистий прибуток, що припадає на одну акцію, грн. |
320 |
21,00 |
19,30 |
1,70 |
8,81 |
| Скоригований чистий прибуток на акцію |
330 |
||||
| Частина чистого прибутку на дивіденди за рішенням акціонерів, в % |
335 |
50,00 |
26,20 |
23,80 |
90,82 |
| Дивіденди на одну просту акцію, грн. |
340 |
10,50 |
5,06 |
5,44 |
107,63 |
2.4 Аналіз фінансової стійкості ЗАТ «ІТС»
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання. Цей ступінь незалежності можна оцінювати за різними критеріями:
рівнем покриття матеріальних обігових коштів стабільними джерелами фінансування;
платоспроможністю підприємства (його потенційною спроможністю покрити термінові зобов’язання мобільними активами);
часткою власних або стабільних джерел у сукупних джерелах фінансування.
Наведеним критеріям відповідає сукупність абсолютних і відносних показників фінансової стійкості, де враховано нормативні вимоги щодо характеристики фінансового стану підприємств в Україні.
Ринкова стійкість визначається показниками, що характеризують рентабельність підприємства, ефективність менеджменту, ділову активність, інвестиційну діяльність, дивідендну політику тощо.
Відповідно до стандартів фінансової звітності саме показники фінансової стійкості відображають напрямок фінансової діяльності підприємства. За визначенням, це діяльність, яка зумовлює зміни розміру і складу власного і позикового капіталу підприємства.
За критерієм вартості залучення капіталу, а також ураховуючи позитивний вплив фінансового важеля, підприємству було б вигідно формувати свої активи насамперед за рахунок позикових коштів. Проте якщо величина позикових коштів значно перевищує власні, підприємству загрожує банкрутство, оскільки позичальники можуть водночас виставити вимоги щодо повернення боргів.
Співвідношення між власними і позиковими коштами визначає наперед фінансову стійкість підприємства у довгостроковому плані. Підприємство з не ризиковим співвідношенням упевніше почувається на ринку капіталу за рахунок додаткової емісії акцій, облігацій або кредитів банків.
У вітчизняній практиці використовують сукупність показників для аналізу фінансової стійкості підприємства з погляду структури джерел фінансування.
1. Коефіцієнт автономії коштів Ка визначається відношенням власних коштів Вк (статутний фонд + нерозподілений прибуток) до загальної суми фінансових ресурсів, що знаходяться в розпорядженні підприємства (підсумок балансу) Фр [2]:
 (2.1)
Коефіцієнт Ка характеризує частку власного капіталу підприємства. Чим більше значення цього показника, тим більшою є фінансова стійкість підприємства і незалежність його від кредиторів. У загальній сумі фінансових ресурсів частка власного капіталу не повинна бути меншою від 50%, тобто Ка>0.5. Мінімальне значення коефіцієнта автономії (Ка=0.5) свідчить про те, що всі зобов’язання підприємства можуть біти покриті його власними коштами.
2. Коефіцієнт фінансової стійкості Кф.с. розраховується як відношення власних коштів Вк і довгострокових пасивів Дп (підсумок розділу ІІ пасиву) до загальної суми фінансових ресурсів підприємства Фр [2]:
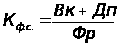 (2.2)
При цьому довгострокові пасиви в зв’язку з тривалістю знаходження в обороті підприємства прирівнюються до його власних коштів. Теоретичне значення Кф.с.=0.85–0.90.
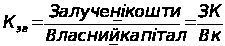
3. Коефіцієнт співвідношення залучених і власних коштів Кзк розраховується за формулою [2]:
 (2.3)
Якщо нормальне мінімальне значення Ка=0.5, то нормальне співвідношення залучених і власних коштів Кзк=1. Значення Кзк показує, скільки позикових коштів (сума розділів ІІІ та ІV пасиву) припадає на 1 грн власного капіталу. Збільшення цього показника в часі свідчить про деяке зниження фінансової стійкості, і навпаки.
4. Коефіцієнт залучення довгострокових пасивів Кдп визначається діленням суми довгострокових пасивів Дп (підсумок розділу ІІ пасиву) на величину власних коштів (Вк+Дп). Він показує частку довгострокових позик, залучених для фінансування активів підприємства нарівні з власними коштами [12]:
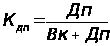 (2.4)
Збільшення значення цього коефіцієнта свідчить про посилення залежності підприємства від зовнішніх інвесторів, тобто про погіршення його фінансової стійкості.
5. Коефіцієнт фінансової незалежності Кн показує частку власних коштів у загальній сумі заборгованості [12]: