Оценка финансового состояния предприятия
Из данных таблицы 2 следует, что структура баланса за три анализируемых года недостаточно стабильна, отклонения удельных весов по строкам и разделам баланса в основном значительны.
Так, например, можно выявить за 2007–2008 гг. уменьшение доли основных средств в общей величине имущества ООО «Маркет-Сервис» на 12,43%, а в 2008–2009 гг. – увеличение на 10,47%.
За 2007–2008 гг. отмечается увеличение запасов предприятия на 10,10%, а в 2008–2009 гг. – на 17,19%.
Удельный вес дебиторской задолженности имеет тенденцию к росту: за 2007–2008 гг. на 12,64%, однако в 2008–2009 гг. удельный вес дебиторской задолженности снизился на 28,12%.
Удельный вес денежных средств значительно уменьшился в 2008 г. по сравнению с 2007 г. на 7,76%, а в 2009 г. по сравнению с 2008 г. на 0,08%.
Изучение структуры пассива баланса позволяет сделать вывод о высоком удельном весе нераспределенной прибыли отчетного года в имуществе ООО «Маркет-Сервис» в 2008 г., однако за 2008–2009 гг. удельный вес снизился на 5,04%. Наблюдается уменьшение доли долгосрочных обязательств предприятия в виде займов и кредита.
В целом за три года наблюдается увеличение доли краткосрочных обязательств ООО «Маркет-Сервис» за 2007–2008 гг. на 24,74%, а за 2008–2009 гг. – на 5,75%.
Доля заемных средств в источниках финансирования хозяйственных средств ООО «Маркет-Сервис» весьма значительна, следовательно, предприятие зависимо от заемных и привлеченных средств.
В таблице 3 произведен горизонтальный анализ баланса предприятия.
Таблица 3. Горизонтальный анализ баланса ООО «Маркет-Сервис» за 2007–2009 гг.
| Показатели | На конец 2007 г. | На конец 2008 г. | На конец 2009 г. | ||||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |||
| Актив | |||||||||
| I Внеоборотные активы | |||||||||
| Нематериальные активы | 2 | 100 | 2 | 100 | 2 | 100 | |||
| Основные средства | 10110 | 100,00 | 12186 | 120,53 | 12273 | 121,39 | |||
| Незавершенное строительство | - | - | - | - | - | - | |||
| Долгосрочные финансовые вложения | 550 | 100 | 550 | 100 | 550 | 100 | |||
| Итого по разделу I | 10662 | 100 | 12732 | 119,41 | 12825 | 120,29 | |||
| II Оборотные активы | |||||||||
| Запасы | 5034 | 100,00 | 16292 | 323,64 | 17716 | 351,93 | |||
| НДС по приобретенным ценностям | 534 | 100,00 | - | - | - | - | |||
| Дебиторская задолженность | 13006 | 100,00 | 33646 | 258,69 | 10464 | 80,46 | |||
| Краткосрочные финансовые вложения | - | - | - | - | - | - | |||
| Денежные средства | 2507 | 100,00 | 84 | 3,35 | 19 | 0,76 | |||
| Прочие оборотные активы | - | - | 30 | - | - | - | |||
| Итого по разделу II | 21081 | 100,00 | 50022 | 237,28 | 28229 | 133,91 | |||
| Баланс (I+II) | 31743 | 100,00 | 62760 | 197,71 | 41054 | 129,33 | |||
| Пассив | |||||||||
| III Капитал и резервы | |||||||||
| Уставный капитал | 20 | 100,00 | 20 | 100 | 20 | 100 | |||
| Добавочный капитал | 30 | 100,00 | 30 | 100 | 30 | 100 | |||
| Нераспределенная прибыль отчетного года | 187 | 100,00 | 5277 | 2821,93 | 1384 | 740,11 | |||
| Итого по разделу III | 237 | 100,00 | 5327 | 2247,68 | 1434 | 605,06 | |||
| IV Долгосрочные обязательства | |||||||||
| Займы и кредиты | 10586 | 100 | 550 | 5,20 | 50 | 0,47 | |||
| Итого по разделу IV | 10586 | 100 | 550 | 5,20 | 50 | 0,47 | |||
| V Краткосрочные обязательства | |||||||||
| Займы и кредиты | - | 100,00 | 8947 | - | 7030 | - | |||
| Кредиторская задолженность | 20859 | 100,00 | 47936 | 229,81 | 32540 | 156 | |||
| Прочие краткосрочные обязательства | 61 | 100,00 | - | - | - | - | |||
| Итого по разделу V | 20920 | 100,00 | 56883 | 271,91 | 39570 | 189,15 | |||
| Баланс (III+IV+V) | 31743 | 100,00 | 62760 | 197,71 | 41054 | 129,33 | |||
Из данных таблицы 3 следует, что за 2007–2008 гг. период валюта баланса ООО «Маркет-Сервис» возросла на 97,71% к уровню 2007 г.
За 2007–2008 гг. рост внеоборотных активов произошел на 19,41% за счет роста основных средств.
Оборотные активы увеличились на 137,28% за счет увеличения запасов на 223,64% и увеличения дебиторской задолженности на 158,69%, денежные средства уменьшились на 3,35%.
За 2007–2009 гг. рост внеоборотных активов увеличился на 20,29% к уровню 2007 г. Оборотные активы увеличились в 2009 г. по сравнению с 2007 г. на 33,91% за счет увеличения запасов на 251,93% и уменьшения дебиторской задолженности на 19,54%. Таким образом, валюта баланса за 2007–2009 г. увеличилась на 29,33%. Раздел III баланса предприятия «Капитал и резервы» за анализируемый период стал больше в 6 раз.
Это произошло в основном за счет роста нераспределенной прибыли отчетного периода.
Долгосрочные займы и кредиты уменьшились на 99,53%. Кредиторская задолженность в 2008 г. увеличилась на 129,81% по сравнению с 2007 г. В 2009 г. кредиторская задолженность уменьшилась по сравнению с 2008 г. на 32,12%.
Общие сведения ООО «Маркет-Сервис» представлены в таблице 5.
Из таблицы 5 можно сделать вывод о том, что в ООО «Маркет-Сервис» произошло уменьшение выручки от реализации продукции на 42,33% в 2009 г. по сравнению с 2007 г., в то же время, себестоимость продукции уменьшилась на 41,53%. Это повлияло на сокращение валовой прибыли на 49,24%. Себестоимость реализованной продукции имеет тенденцию к уменьшению.
Показатели прибыли наиболее высокие в 2008 г. за счет высокой выручки. Годовой фонд оплаты труда увеличился в 2008 г. по сравнению с 2007 г. на 3817,47 тыс. руб., а в 2009 г. уменьшился на 1400,92 тыс. руб. В 2008 г. среднемесячная зарплата увеличилась по сравнению с 2007 г. на 3392,92 рубля, в 2009 г. уменьшилась на 59,56 руб. чем в 2008 г.
Рост среднегодовой стоимости основных средств ООО «Маркет-Сервис» за анализируемый период в 1,5 раза вызвал сокращение показателя фондоотдачи с 16,22 руб. в 2007 г. до 6,23 руб. в 2009 г.
Как показатель обратный фондоотдаче, фондоемкость имеет тенденцию к росту в 2,6 раза в связи с увеличением среднегодовой стоимости основных средств. Поскольку темп роста среднегодовой стоимости основных средств превышает темпа роста численности, отмечается рост показателя фондовооруженности труда с 203,63 тыс. руб./чел. в 2007 г. до 265,85 тыс. руб./чел. в 2009 г.
Снижение показателя производительности труда позволяет сделать вывод о том, что за 2007–2009 гг. на каждого сотрудника приходится меньше выручки от реализации продукции.
В целом, можно отметить, что эффективность деятельности ООО «Маркет-Сервис» в 2009 г. по сравнению с 2007 г. снижается.
В таблице 4 представлена структура выручки от реализации продукции ООО «Маркет-Сервис», на основании динамики которой можно выявить специализацию предприятия.
Таблица 4. Структура выручки от реализации продукции ООО «Маркет-Сервис» за 2007–2009 гг.
| Вид продукции | Год | В среднем за три года | ||||||
| 2007 | 2008 | 2009 | ||||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Производство и реализация товарного бетона | 115926 | 87,72 | 113177 | 81,19 | 41975 | 55,08 | 90359 | 77,95 |
| Производство и реализация кладочного раствора | 15089 | 11,42 | 21342 | 15,31 | 26220 | 34,40 | 20883 | 18,02 |
| Производство и реализация фундаментных блоков | 1054 | 0,80 | 4214 | 3,02 | 6557 | 8,60 | 3942 | 3,40 |
| Прочие товары и услуги | 82 | 0,06 | 664 | 0,48 | 1459 | 1,92 | 735 | 0,63 |
| Итого | 132151 | 100 | 139397 | 100 | 76211 | 100 | 115919 | 100 |
Анализ данных таблицы 4 показывает, что в структуре реализованной продукции наибольший удельный вес занимает производство и реализация товарного бетона, которое в среднем за 3 года обеспечило 77,95% выручки от реализации продукции.
Производство и реализация кладочного раствора приносит 18,02% поступлений денежных средств, фундаментных блоков – 3,40%, а прочие товары и услуги – 0,63%.
Основная доля затрат приходится на сырье (цемент, гравий, ПГС, песок, щебень), аренду оборудования (склады цемента), заработную плату.
Предприятие также имеет обособленное подразделение – магазин «Бытовая химия», однако оно достаточное нерентабельно, выручка от продажи не покрывает собственных затрат.
Для определения платежеспособности предприятия с учетом ликвидности его активов обычно используют баланс. Анализ баланса заключается в сравнении размеров средств по активу, сгруппированных по степени их ликвидности, к суммам обязательств по пассиву, сгруппированных по срокам их погашения.
Рассчитаем показатели ликвидности баланса ООО «Маркет-Сервис» (см. табл. 6).
Таблица 6. Динамика показателей ликвидности баланса ООО «Маркет-Сервис»
| № | Показатель | Обозначение | Статья баланса | 2007 г. | 2008 г. | 2009 г. |
| Актив | ||||||
| 1 | Наиболее ликвидные | А1 | 250+260 | 2507 | 84 | 19 |
| 2 | Быстро реализуемые | А2 | 240 | 13006 | 33646 | 10494 |
| 3 | Медленно реализуемые | А3 | 210+220+230+270 | 5568 | 16292 | 17716 |
| 4 | Трудно реализуемые | А4 | 190 | 10662 | 12738 | 12825 |
| Итого | 31743 | 62760 | 41054 | |||
| Пассив | ||||||
| 1 | Наиболее срочные обязательства | П1 | 620 | 20859 | 47936 | 32540 |
| 2 | Краткосрочные пассивы | П2 | 610+660 | 61 | 8947 | 7030 |
| 3 | Долгосрочные пассивы | П3 | 590+630+640+650 | 10586 | 550 | 50 |
| 4 | Постоянные пассивы | П4 | 490 | 237 | 5327 | 1434 |
| 5 | Итого | 31743 | 62760 | 41054 | ||
Нормативное соотношение: А1≥П1, А2≥П2, А3≥П3, А4≤П4.
Как видно из таблицы 6, баланс организации неликвиден, так как постоянные пассивы меньше наиболее ликвидных активов. Соотношение А1>П1 не соблюдается на протяжении всей деятельности предприятия ООО «Маркет-Сервис», то есть наиболее ликвидные активы (денежные средства) не покрывают наиболее срочные обязательства (кредиторская задолженность).
В рамках углубленного анализа в дополнение к абсолютным показателям рассчитаем ряд аналитических показателей – коэффициентов ликвидности:
1. Коэффициент текущей ликвидности:
Кт.л. =
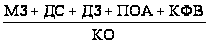 , (16)
где Кт.л. – коэффициент текущей ликвидности;
МЗ – материальные запасы;
ДС – денежные средства;
ДЗ – дебиторская задолженность;
ПОА – прочие оборотные активы;
КФВ – краткосрочные финансовые активы;
КО – краткосрочные обязательства.
2. Коэффициент средней ликвидности:
Кср.л. =
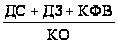 , (17)
где Кср.л. – коэффициент средней ликвидности.
3. Коэффициент абсолютной ликвидности:
Кабс.л.
=
 ,
(18)
где Кабс.л. – коэффициент абсолютной ликвидности.
4. Коэффициент общей платежеспособности:
Кобщ.п.
=
 , (19)
где Кобщ.п. – коэффициент общей платежеспособности;
СК – собственный капитал;
ДО – долгосрочные обязательства.
Анализ платежеспособности осуществляется путем соизмерения наличия и поступления средств с платежами первой необходимости, платёжеспособность предприятия сильно зависит от ликвидности баланса.
Данные для расчета показателей платежеспособности представлены в таблице 7.
Таблица 7. Совокупность показателей для расчета платежеспособности ООО «Маркет-Сервис»
| Показатели | Статья баланса | 2007 г. | 2008 г. | 2009 г. |
| Материальные запасы (МЗ) | 210+220–216 | 5399 | 16292 | 17697 |
| Денежные средства (ДС) | 260 | 2507 | 84 | 19 |
| Дебиторская задолженность (ДЗ) | 230+240 | 13006 | 33646 | 10464 |
| Прочие оборотные активы (ПОА) | 270 | - | - | 30 |
| Краткосрочные фин. вложения (КФВ) | 250 | - | - | - |
| Краткосрочные обязательства (КО) | 610+620+660 | 20920 | 56883 | 39570 |
| Долгосрочные обязательства (ДО) | 590 | 10586 | 550 | 50 |
| Собственный капитал (СК) | 490 | 237 | 5327 | 1434 |
Показатели платежеспособности представлены в таблице 8.
Таблица 8. Динамика показателей платежеспособности ООО «Маркет-Сервис» за 2007–2009 гг.
| Показатели платежеспособности | 2007 г. | 2008 г. | 2009 г. | Изменение 2008 г. к 2007 г. (+,–) | Изменение 2009 г. к 2008 г. (+,–) | Норматив |
| Коэффициент текущей ликвидности | 1,0 | 0,88 | 0,71 | -0,12 | -0,17 | >2 |
| Коэффициент средней ликвидности | 0,74 | 0,59 | 0,26 | -0,15 | -0,33 | >1 |
| Коэффициент абсолютной ликвидности | 0,12 | 0,00 | 0,00 | -0,12 | 0 | >0,2 |
| Коэффициент общей платежеспособности | 0,01 | 0,09 | 0,04 | +0,08 | -0,05 | >1 |
| Коэффициент обеспеченности собственными оборотными средствами | -0,49 | -0,15 | -0,40 | -0,34 | -0,25 | >0,1 |
Коэффициент текущей ликвидности меньше нормативного, что демонстрирует нехватку текущих активов для покрытия краткосрочных обязательств.
Коэффициент текущей ликвидности имеет тенденцию к снижению (с 1,0 в 2007 г. до 0,71 в 2009 г.), и это говорит о том, что организация имеет достаточно низкий уровень платежеспособности. Коэффициент средней ликвидности также уменьшается. Коэффициент абсолютной ликвидности показывает, что с организацией нельзя работать без предоплаты.
Коэффициент общей платежеспособности говорит о том, что при ликвидации организации, общество способно расплатиться с кредиторами лишь в размере не более 4% от общей суммы. Показатель критически мал.
Так как значения коэффициента текущей ликвидности и коэффициента обеспеченности собственными средствами свидетельствуют о признании структуры баланса неудовлетворительной, необходимо определить коэффициент восстановления платежеспособности.
Таким образом, на конец 2008 г. коэффициент восстановления платежеспособности составляет 0,41, а на конец 2009 г. 0,31. Так как коэффициент принимает значение меньше 1, то это свидетельствует о том, что у предприятия в ближайшее время нет реальной возможности восстановить свою платежеспособность.
Проведем анализ обеспеченности собственными оборотными средствами (см. табл. 9).
Таблица 9. Анализ обеспеченности предприятия собственными оборотными средствами
| Показатель | На конец 2007 г. | На конец 2008 г. | На конец 2009 г. | Изменение 2008 г. к 2007 г. (+,–) | Изменение 2009 г. к 2008 г. (+,–) | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1. Капитал и резервы (стр. 490) | 237 | 5327 | 1434 | +5090 | -3893 | |
| 2. Долгосрочные заемные обязательства (стр. 590 – стр. 515) | 10586 | 550 | 50 | -10036 | -500 | |
| 3. Доходы будущих периодов +резервы предстоящих расходов (стр. 640 + стр. 650) | - | - | - | - | - | |
| 4. Итого источников собственных и приравненных к ним средств (п. 1 + п. 2+п. 3) | 10823 | 5877 | 1484 | -4946 | -4393 | |
| 5. Внеоборотные активы – отложенные налоговые активы (стр. 190 – стр. 145) | 10662 | 12738 | 12825 | +2076 | +87 | |
Собственные оборотные средства присутствуют только в 2007 г., за счет больших долгосрочных обязательств равных 10586 тыс. руб. В 2008 г. и в 2009 г. собственные оборотные средства отсутствуют, вследствие уменьшения прибыли и увеличения внеоборотных активов. Уровень обеспеченности собственными оборотными средствами отрицательный из – за недостатка собственных оборотных средств и больших запасов.
По состоянию источников формирования материальных запасов определяют внутреннюю финансовую устойчивость.
Рассчитаем показатели состояния источников формирования материальных запасов (см. табл. 10).
Таблица 10. Состояние источников формирования материальных запасов
| Показатель | Статья баланса | 2007 г. | 2008 г. | 2009 г. |
| Материальные запасы (МЗ) | 210+220 | 5568 | 16292 | 17716 |
| Собственные оборотные средства (СОС) | 490–190 | -10425 | -7411 | -11391 |
| Функционирующий капитал (КФ) | 490+590–190 | 161 | -6861 | -11341 |
| Кредиты банка и займы используемые для покрытия запасов | 610 | - | 8947 | 7030 |
| Расчеты с кредиторами по товарным операциям | 621 | 19440 | 38764 | 26047 |
| Общая сумма источников формирования материальных запасов (И) | п. 3 + п. 4+п5 | 19601 | 40850 | 21736 |
| СОС – МЗ | п. 2 – п. 1 | -15993 | -23703 | -29107 |
| КФ – МЗ | п. 3 – п. 1 | -5407 | -23153 | -29057 |
| И – МЗ | п. 6 – п. 1 | 14033 | 24558 | 4020 |
Из таблицы 10 видно, что материальные затраты в 2009 г. увеличились почти в 3 раза по сравнению с 2007 г. Собственные оборотные средства принимают отрицательное значение, то есть собственных средств недостаточно для покрытия запасов и затрат. Из рассчитанного можно сделать вывод о том, что ООО «Маркет-Сервис» по состоянию источников формирования материальных запасов имеет недостаточный уровень внутренней финансовой устойчивости, то есть СОС – МЗ < 0; КФ – МЗ < 0; И – МЗ > 0. Это неустойчивое финансовое состояние характеризуется периодически возникающими задержками по платежам и расчетам, нехваткой живых денег.
Проведем расчет показателей рыночной финансовой устойчивости для ООО «Маркет-Сервис» (см. табл. 11).
Таблица 11. Показатели рыночной финансовой устойчивости ООО «Маркет-Сервис»
| Показатель | Статья баланса | 2007 г. | 2008 г. | 2009 г. |
| Коэффициент независимости | 490/300 | 0,01 | 0,08 | 0,03 |
| Коэффициент финансовой зависимости | (590+610+620+660)/300 | 0,99 | 0,92 | 0,97 |
| Коэффициент задолженности | (590+610+620+660)/490 | 132,94 | 10,78 | 27,63 |
| Удельный вес дебиторской задолженности в стоимости имущества | (230+240)/300 | 0,41 | 0,54 | 0,25 |
| Доля дебиторской задолженности в текущих активах | (230+240)/290 | 0,62 | 0,67 | 0,37 |
| Коэффициент обеспеченности собственными оборотными средствами | (490–190)/290 | -0,49 | -0,15 | -0,40 |
| Коэффициент маневренности | (490+590–190)/490 | 0,68 | -1,29 | -7,91 |
| Коэффициент финансовой устойчивости | (490+590)/300 | 0,34 | 0,09 | 0,04 |
| Коэффициент финансирования | 490/(590+690) | 0,01 | 0,09 | 0,04 |
Коэффициент независимости достигает высокой степени риска, это говорит о том, что организация имеет критически низкую долю собственных средств в общей сумме средств организации.
Коэффициент финансовой зависимости показывает зависимость предприятия от заемных средств, в 2007 г. этот коэффициент составляет 0,99, в 2008 г. снижается на 0,07, а в 2009 г. снова увеличивается на 0,05. Таким образом, удельный вес заемных средств в стоимости имущества превышает рекомендованную норму в два раза, это очень опасно для организации.
Коэффициент задолженности должен быть не более 1, а он составляет на конец 2007 г. 132,94. Следовательно, организация очень зависит от внешних источников. В 2008 г. этот показатель составляет 10,78 вследствие получения высокой прибыли, а в 2009 г. увеличивается по сравнению с 2008 г. на 16,85.
Удельный вес дебиторской задолженности в стоимости имущества и доля дебиторской задолженности в текущих активах превышают рекомендованные нормы в 2007 г. и в 2008 г.
Коэффициент обеспеченности собственными оборотными средствами за весь рассматриваемый период имеет отрицательное значение, что говорит об отсутствии у предприятия собственных оборотных средств.
Коэффициент маневренности должен быть больше 0,5. В 2007 г. этот показатель составляет 0,68, в 2009 г. коэффициент значительно снижается и составляет (-7,91), то есть на данном предприятии сумма собственного капитала значительно меньше суммы внеоборотных активов.
Коэффициент финансовой устойчивости должен быть больше 0,7. В 2009 г. по сравнению с 2007 г. значение этого коэффициента уменьшается на 0,3, это значит, что уменьшается удельный вес долгосрочных кредитов, таким образом, ухудшается финансовое положение предприятия.
Так как коэффициент финансирования меньше единицы (большая часть имущества предприятия сформирована из заемных средств), то это может свидетельствовать об опасности неплатежеспособности и затруднить возможность получения кредита.
ООО «Маркет-Сервис» ненадежный партнер, финансовая устойчивость очень низкая, это говорит о том, что у организации много долгов перед поставщиками и подрядчиками, перед персоналом организации, прочими кредиторами.
2.3 Анализ финансовых результатов деятельности и деловой активности предприятия
Одним из видов финансового анализа капитала является анализ оборачиваемости активов (см. табл. 12).
Таблица 12. Анализ показателей деловой активности
| Показатель | Порядок расчета | 2007 г. | 2008 г. | 2009 г. | Изменение 2009 от 2008 г. | Изменение 2009 от 2007 г. |
| 1. Оборачиваемость оборотных активов | В/ОАср. | 7,5 | 3,9 | 1,9 | -2 | -5,6 |
| 2. Средняя величина оборотных активов | Оан.г+Оак.г/2 | 17617 | 35551,5 | 39125,5 | +3574 | +21508,5 |
| 3. Продолжительность оборота | 360 / Об.ОА | 48 | 92 | 189 | +97 | +141 |
| 4. Оборачиваемость дебиторской задолженности | В/ДЗср. | 13,2 | 5,9 | 3,4 | -2,5 | -9,8 |
| 5. Период дебиторской задолженности | 360 / Об. ДЗ | 27 | 61 | 105 | +44 | +78 |
| 6. Доля дебиторской задолженности в общем объеме оборотных активов | ДЗ/ОАЧ100 | 56,85 | 65,6 | 56,37 | -9,23 | -0,48 |
| 7. Оборачиваемость запасов | С / Зср | 22,8 | 10,7 | 4,07 | -6,63 | -18,7 |
| 8. Срок хранения запасов | 360 / Об. З | 15 | 33 | 88 | +55 | +73 |
| 9. Оборачиваемость кредиторской задолженности | В/КЗср | 10,15 | 4,1 | 1,89 | -2,21 | -8,3 |
| 10. Период кредиторской задолженности | 360 / Об. КЗ | 35 | 87 | 190 | +103 | +154 |
| 11. Продолжительность операционного цикла | п. 5 + п. 8 | 42 | 94 | 193 | +99 | 151 |
| 12. Продолжительность финансового цикла | п. 11 – п. 10 | 7 | 7 | 3 | -4 | -4 |
Оборачиваемость оборотных активов характеризует скорость оборота оборотных активов предприятия. Как видно из таблицы 12, число оборотов активов в 2007 г. составляет 7,5 оборотов, уменьшилось в 2009 г. на 5,6 оборотов. Средняя величина оборотных активов увеличилась в 2009 г. по сравнению с 2007 г. на 21508,5 тыс. руб.
Период оборота оборотных активов увеличился в 2009 г. по сравнению с 2007 г. на 141 день.
Оборачиваемость дебиторской задолженности уменьшилась с 13,2 оборотов в 2007 г. до 3,4 оборотов в 2009 г. Период дебиторской задолженности увеличился на 78 дней. Это свидетельствует о более длительном периоде погашения долгов. Доля дебиторской задолженности в 2007 г. составила 56,85%, в 2008 г. – 65,6%, в 2009 г. – 56,37%.
Оборачиваемость запасов отражает скорость оборота товарно-материальных запасов. Оборачиваемость запасов в 2009 г. уменьшилась по сравнению с 2007 г. на 18,7 оборота. Срок хранения запасов также увеличился на 73 дней (в 2007 г. – 15 дней, в 2008 г. – 33 дня, в 2009 г. – 88 дней).
Оборачиваемость кредиторской задолженности уменьшилась в 2009 г. по сравнению с 2007 г. на 8,3 оборота. Период кредиторской задолженности увеличился в 2009 г. на 154 дня по сравнению с 2007 г.
Продолжительность операционного цикла увеличивается, за счет увеличения периода дебиторской задолженности и периода запасов.
Продолжительность финансового цикла в 2007 г. и в 2008 г. составляет 7 дней, в 2009 г. уменьшается на 3 дня. Уменьшение финансового цикла произошло за счет увеличения срока оборота кредиторской задолженности.
К обобщающим показателям оценки эффективности использования ресурсов предприятия и динамичности его развития относятся показатели результативности финансово-хозяйственной деятельности – прибыльности и рентабельности (см. таб. 13).
Как видно из таблицы 13, высокая рентабельность наблюдалась в 2008 г. за счет чистой прибыли, равной 5090 тыс. руб.
Рентабельность продаж в 2008 г. повысилась по сравнению с 2007 г. на 6,58 рубля, а в 2009 г. снова уменьшилась и составила 0,19.
Рентабельность активов показывает эффективность использования активов.
Эта эффективность составила в 2007 г. 0,55, в 2008 г. – 10,77, а в 2009 г. – 0,64.
Таблица 13. Расчет показателей рентабельности, %
| Показатель | Порядок расчета | 2007 г. | 2008 г. | 2009 г. | Отклонение 2008 г. от 2007 г. (+,–) | Отклонение 2009 г. от 2008 г. (+,–) |
| Рентабельность продаж | Прибыль / Выручка*100% | 6,25 | 12,83 | 0,19 | +6,58 | -12,64 |
| Рентабельность активов | Чистая прибыль / Среднегодовая стоимость активов*100% | 0,55 | 10,77 | 0,64 | +10,22 | -10,13 |
| Рентабельность внеоборотных активов | Чистая прибыль / Среднегодовая стоимость внеоборотных активов*100% | 1,65 | 43,50 | 2,59 | +41,85 | -40,91 |
| Рентабельность оборотных активов | Чистая прибыль / Среднегодовая стоимость оборотных активов*100% | 0,82 | 14,32 | 0,85 | +13,5 | -13,47 |
| Рентабельность собственного капитала | Чистая прибыль / Собственный капитал средний*100% | 87,88 | 182,96 | 9,82 | +95,08 | -173,14 |
| Рентабельность затрат | Прибыль / Полная себестоимость*100% | 6,67 | 14,72 | 0,19 | +8,05 | -14,53 |
Рентабельность собственного капитала составила в 2007 г. – 87,88, в 2008 г. – 182,96, в 2009 г. – 9,82. Уменьшение говорит о том, что собственный капитал используется менее эффективно.
Рентабельность затрат отражает эффективность затрат. В 2007 г. она составила 6,67 прибыли на 1 рубль затрат, в 2008 г. 14,72 прибыли на 1 рубль затрат, в 2009 г. 0,19 прибыли на 1 рубль затрат.
Определим, какие факторы повлияли на изменение рентабельности активов (см. табл. 14).
Таблица 14. Расчет влияния факторов на изменение рентабельности активов
| Показатель | Порядок расчета | 2007 г. | 2008 г. | 2009 г. | Изменение 2008 г. к 2007 г. (+, -) | Изменение 2009 г. к 2008 г. (+,–) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Прибыль | Р | 8260 | 17885 | 142 | +9625 | -17743 |
| Среднегодовая стоимость активов | А | 26339 | 47251 | 51907 | +20912 | +4656 |
| Среднегодовая балансовая стоимость оборотных активов | ОА | 17617 | 35551 | 39125 | +17934 | +3574 |
| Выручка | N | 132151 | 139397 | 76211 | +7246 | -63186 |
| Доля оборотных активов в общей величине активов | dOA | 0,67 | 0,75 | 0,75 | 0,081 | 0 |
| Коэффициент оборачиваемости оборотных активов | λоа=N/ОА | 7,50 | 3,92 | 1,95 | -3,58 | -1,97 |
| Рентабельность продаж | PN=P/N | 6,25 | 12,83 | 0,19 | +6,58 | -12,65 |
| Рентабельность активов | PA=P/A | 31,36 | 37,85 | 0,27 | +6,49 | -37,58 |
Преобразуем исходную факторную модель рентабельности активов в трехфакторную мультипликативную.
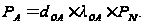 (20)
где, dOA – доля оборотных активов в общей величине активов,
Λоа – коэффициент оборачиваемости оборотных активов,
PN – рентабельность продаж.
Проведем факторный анализ методом цепных подстановок для расчета влияния каждого фактора (за период 2007–2008 гг.)
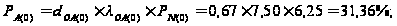
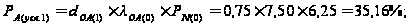
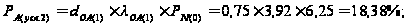
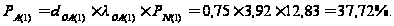
1)
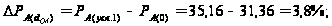
увеличение доли оборотных активов в общей величине совокупных активов на 0,081 пунктов увеличило рентабельность активов на 3,8%;
2)
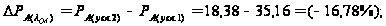
уменьшение оборачиваемости оборотных активов на 3,58 оборотов уменьшило рентабельность активов на 16,78%;
3)
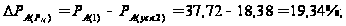
основную долю в наращении рентабельности активов организации составила рентабельность продаж. Ее увеличение на 6,58% увеличило рентабельность активов на 19,34%.
Составим баланс отклонений:
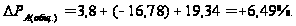
Общее изменение рентабельности активов составило 6,49%.
Проведем факторный анализ методом цепных подстановок для расчета влияния каждого фактора (за период 2008–2009 гг.)
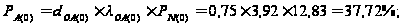
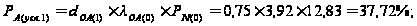
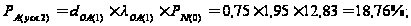
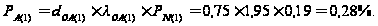
1)
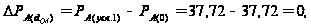
доля оборотных активов в общей величине совокупных активов не изменилась, вследствие рентабельность активов не изменилась;
2)
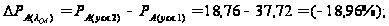
уменьшение оборачиваемости оборотных активов на 1,97 оборотов уменьшило рентабельность активов на 18,96%;
3)
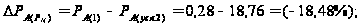
основную долю в наращении рентабельности активов организации составила рентабельность продаж. Ее уменьшение на 12,64% уменьшило рентабельность активов на 18,48%.
Составим баланс отклонений:
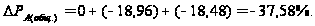
Общее изменение рентабельности активов составило 37,58%.
Самым эффективным методом решения взаимосвязанных задач, а если
брать шире – финансового анализа с целью оперативного и стратегического планирования, служит операционный анализ. Ключевыми элементами операционного анализа служат: операционный рычаг, валовая маржа, порог рентабельности и запас финансовой прочности. Рассмотрим эффект операционного рычага в ООО «Маркет-Сервис». Для этого проведем операционный анализ по схеме «Затраты – объем производства – прибыль» (см. табл. 15).
Таблица 15. Определение запаса финансовой прочности
| Показатель | Методика расчета | 2007 г. | 2008 г. | 2009 г. |
2008 г. к 2007 г. |
2009 г. к 2008 г. | 2009 г. к 2007 г. |
| Выручка от продаж | Выр (стр. 010 (ф. 2)) | 132151 | 139397 | 76211 | +7246 | -63186 | -55940 |
| Переменные затраты | Пер.З. (стр. 020 (ф. 2)) | 118403 | 114310 | 69232 | -4093 | -45078 | -49171 |
| Маржинальный доход в составе выручки от продаж | МД=Выр-Пер.З. | 13748 | 25087 | 6979 | +11339 | -18108 | -6769 |
| Уровень (доля) маржинального дохода в выручке от продаж, коэфф. | УДМД=МД / Выр | 0,104 | 0,18 | 0,09 | +0,076 | -0,09 | -0,014 |
| Прибыль от продаж | П (стр. 050 (ф. 2)) | 8260 | 17885 | 142 | +9625 | -17743 | -8118 |
| Постоянные затраты | Пост.З. (стр. 030 + стр. 040 (ф. 2)) | 5488 | 7202 | 6837 | +1714 | -365 | +1349 |
| Сила воздействия операционного рычага | СОР=МД/П | 1,66 | 1,40 | 49,15 | -0,26 | +47,75 | +47,49 |
| Критическая точка объема продаж | Тб=(Выр*Пост.З.)/МД | 52752,74 | 40018,22 | 74660,35 | -12734,52 | +34642,13 | +21907,61 |
| Запас финансовой прочности | ЗФП=Выр-Тб | 79398,26 | 99378,78 | 1550,65 | +19980,52 | -97828,13 | -77847,61 |
| Уровень запаса финансовой прочности в объеме продаж, % | УЗФП=ЗФП / Выр*100 | 60,08 | 71,29 | 2,03 | +11,21 | -69,26 | -58,05 |
Как видно из таблицы 15, маржинального дохода достаточно не только для покрытия постоянных издержек, но и для формирования прибыли. В 2008 г. маржинальный доход увеличивается по сравнению с 2007 г. на 11339 тыс. руб., это связано с увеличение выручки от реализации и уменьшением переменных затрат.
Сила воздействия операционного рычага показывает, на сколько процентов изменится прибыль при изменении выручки на 1%. В нашем случае при 10%–ном росте выручки прибыль выросла в 2007 г. на 16%, в 2008 г. на 14%, в 2009 г. на 491%.
Критическая точка объема продаж показывает, что при достижении выручки порогового значения (в нашем случае в 2007 г. – 52752,74 тыс. руб., в 2008 г. – 40018,22 тыс. руб., в 2009 г. – 74660,35 тыс. руб.), ООО «Маркет-Сервис» не получил бы ни прибыли, ни убытка. Именно эта сумма необходима для покрытия затрат. Наиболее устойчиво предприятие в 2008 г., так как запас финансовой прочности достаточно высокий. Но в 2009 г. по сравнению с 2008 г. этот показатель уменьшился на 97828,13 тыс. руб., на это повлияло падение выручки на 63186 тыс. руб.
Таблица 16. Расчет эффекта финансового рычага
| Показатели | 2007 г. | 2008 г. | 2009 г. | Изменение | ||
| 2008 г. к 2007 г. | 2009 г. к 2008 г. | 2009 г. к 2007 г. | ||||
| Совокупный капитал всего, тыс. руб. | 26339 | 47251 | 51907 | +20912 | +4656 | +25568 |
| в том числе: собственный капитал | 165 | 2782 | 3381 | +2617 | +599 | +3216 |
| заемный капитал | 26174 | 44469 | 48526 | +18295 | +4057 | +22352 |
| Прибыль от продаж, тыс. руб. | 8260 | 17885 | 142 | +9625 | -17743 | -8118 |
| Общая рентабельность капитала, % | 31,36 | 37,85 | 0,27 | +6,49 | -37,58 | -31,09 |
| Сумма процентов за кредит, тыс. руб. | 2201 | 1788 | 1160 | -413 | -628 | -1041 |
| Налогооблагаемая прибыль, тыс. руб. | 483 | 7010 | 1101 | +6527 | -5909 | +618 |
| Налог на прибыль, тыс. руб. | 338 | 1920 | 769 | +1582 | -1151 | +431 |
| Чистая прибыль, тыс. руб. | 145 | 5090 | 332 | +4945 | -4758 | +187 |
| Рентабельность собственного капитала, % | 87,88 | 182,96 | 9,82 | +95,08 | -173,14 | -78,06 |
| Эффект финансового рычага, % | 225,89 | 186,65 | 22,50 | -39,24 | -164,15 | -203,39 |
Как видно из таблицы 16, наибольший эффект финансового рычага в 2007 г. за счет большого плеча финансового рычага. В 2008 г. эффект финансового рычага уменьшается по сравнению с 2007 г. на 39,24%. Причиной этому является увеличение совокупного капитала на 20912 тыс. руб. и уменьшение плеча финансового рычага. В 2009 г. эффект финансового рычага уменьшился на 164,15% по сравнению с 2008 г.
Одной из задач анализа финансового состояния предприятия является предотвращение угрозы банкротства и его прогнозирование.
Одним из показателей для изучения признаков возможного банкротства служит коэффициент риска банкротства, учитывающий ликвидность и финансовую независимость предприятия (см. формулу 21):
Крб=Кт.л. / Ксзсс, (21)
где Крб – коэффициент риска банкротства;
Кт.л. – коэффициент текущей ликвидности;
Ксзсс – коэффициент соотношения заемных и собственных средств.
Расчет коэффициента риска банкротства представлен в таблице 17.
Таблица 17. Расчет коэффициента риска банкротства
| Показатель | 2007 г. | 2008 г. | 2009 г. |
| 1. Коэффициент текущей ликвидности | 1,0 | 0,88 | 0,71 |
| 2. Соотношение заемных и собственных средств | 132,94 | 10,78 | 27,63 |
| 3. Коэффициент риска банкротства (п. 1 / п. 2) | 0,01 | 0,08 | 0,03 |
Так как коэффициент риска банкротства не достигает 2, то можно сделать вывод о том, что предприятие находится в зоне риска банкротства, в 2008 г. положение несколько улучшается, но не намного.
Определим вероятность наступления банкротства согласно методам, представленным в пункте 1.3.
Прогнозирование банкротства по модели У. Бивера.
Весовые коэффициенты в системе показателей Бивера не предусмотрены и итоговый мультипликатор (Z-счет) не рассчитывается. Полученные фактические значения показателей, включенных в систему оценки, сравниваются с установленными Бивером их нормативными значениями для трех групп финансового состояния (см. табл. 18).
Таблица 18. Система показателей У. Бивера
| Показатель | Алгоритм расчета | Вероятность банкротства | ||
| Группа 1: вероятность банкротства отсутствует | Группа 2: за пять лет до возможного банкротства | Группа 3: За один год до банкротства | ||
| 1. Коэффициент Бивера | ЧП+А/ ЗК | 0,4–0,45 | 0,17 | -0,15 |
| 2. Коэффициент текущей ликвидности | ОА/ТО | 2<К т.л.<=3,2 | 1<К т.л.<=2 | К т.л.<=1 |
| 3. Финансовая рентабельность активов | ЧП / Активы*100% | 6–8 и более | 4–6 | -22 |
| 4. Финансовый леверидж | ЗК / Пассивы*100% | <=37 | 40–50 | >=80 |
| 5. Коэффициент покрытия активов собственными оборотными средствами | СК-ВОА/ОА | >=0,4 | 0,1–0,3 | <0,06 (или отрицательное значение) |
Рассчитанные показатели представлены в таблице 19.
Таблица 19. Показатели Бивера
| Показатель | 2007 г. | группа | 2008 г. | группа | 2009 г. | группа |
| 1. Коэффициент Бивера | 0,02 | 2 | 0,12 | 2 | 0,08 | 2 |
| 2. Коэффициент текущей ликвидности | 1 | 3 | 0,88 | 3 | 0,71 | 3 |
| 3. Финансовая рентабельность активов | 0,46 | 3 | 8,1 | 1 | 0,81 | 3 |
| 4. Финансовый леверидж | 99,25 | 3 | 91,51 | 3 | 96,51 | 3 |
| 5. Коэффициент покрытия активов собственными оборотными средствами | -0,49 | 3 | -0,148 | 3 | -0,40 | 3 |
Как видно из рассчитанных показателей предприятие находится в кризисном финансовом положении. Банкротство возможно через один год.
2. Вероятность риска банкротства на основе пятифакторной модели Альтмана.
Данная модель имеет следующий вид:
Z=1,2Х1+1,4Х2+3,3Х3+0,6Х4+0,999Х5, (22)
где,