Налог на прибыль организаций
По мнению автора курсовой работы, при модернизации налоговой системы Российской Федерации необходимо ориентироваться на выделение наиболее эффективных элементов из налоговых систем рассмотренных стран. Так, с точки зрения учета требований оптимального бюджетного федерализма следует ориентироваться на построение налоговых систем в США и Канаде; при поиске оптимального сочетания фискальной и производственно-стимулирующей функций в налоге на прибыль следует опираться на опыт Китая и Австрии; с позиции создания стабильной налоговой системы России следует использовать опыт Германии.
Однако слепое копирование всех без исключения налоговых механизмов могут дестабилизировать экономическую ситуацию в нашей стране. Здесь необходим грамотный подход, основанный на двусторонней оценки эффективности того или иного налогового механизма при введении его в состав налогового законодательства России: во-первых, влияния на социально-экономические факторы; во-вторых, бюджетных последствий на краткосрочную и долгосрочную перспективы.
Основными направлениями налоговой политики на 2010 год и плановый период 2011 и 2012 годов в части совершенствования взимания налога на прибыль организаций предлагается реализовать набор мер: в области амортизационной политики, уточнение порядка учета расходов на научные исследования и (или) опытно-конструкторские разработки; передача полномочий по принятию решения о предоставлении инвестиционного налогового кредита по налогу на прибыль организаций и налогу на имущество организаций субъектам РФ; уточнение порядка принятия для целей налогообложения расходов в виде платежей по лицензионным (сублицензионным) договорам, изменения, направленные на сокращение возможностей минимизации налогообложения и др.
По мнению автора курсовой работы, налог на прибыль как прямой налог должен выполнять свое основное функциональное предназначение - не препятствовать стабильному развитию инвестиционных процессов в сфере производства продукции (товаров и услуг), а также законному наращиванию капитала. Фискальная функция налога на прибыль вторична.
Одним из недостатков действующей системы налогов является то, что налог на прибыль и налог на имущество организаций серьезно тормозят рост в реальном производственном секторе. Стимулирующая роль налога на прибыль практически исчезла. Считается, что нужно было создать равные стартовые условия предпринимателям. Я полагаю, что в качестве инструмента регулирования необходимо использовать налоговые льготы. Нам нужно вернуться к тому, что было и прекрасно показало себя на практике, но при этом сохранить то положительное, что есть сейчас в 25-й главе Налогового кодека (нелинейную амортизацию, амортизационную премию и др.).
Выводы и предложения
На основе проведенного анализа, сделаем выводы по работе.
Налог на прибыль предприятий и организаций был введен с 1 января 1992 года на всей территории России. С 1 января 2002 года элементы налогообложения по налогу на прибыль установлены в главе 25 НК РФ. Налогоплательщиками налога на прибыль признаются: российские организации; иностранные организации, осуществляющие свою деятельность в РФ через постоянные представительства или получающие доходы от источников в РФ. Объектом налогообложения по налогу на прибыль признается прибыль, полученная налогоплательщиком.
Прибылью признается: 1) для российских организаций – полученные доходы, уменьшенные на величину произведенных расходов; 2) для иностранных организаций, осуществляющих деятельность в РФ через постоянные представительства, - полученные через эти представительства доходы, уменьшенные на величину произведенных представительствами расходов; 3) для иных иностранных организаций - доходы, полученные от источников в РФ.
К доходам относятся: 1) доходы от реализации товаров (работ, услуг) и имущественных прав (далее - доходы от реализации); 2) внереализационные доходы. Расходами признаются обоснованные (экономически оправданные затраты) и документально подтвержденные затраты (а в случаях, предусмотренных статьей 265 НК, убытки), осуществленные налогоплательщиком. Расходами признаются любые затраты при условии, что они произведены для осуществления деятельности, направленной на получение дохода. Расходы подразделяются на: 1) расходы, связанные с производством и реализацией; 2) внереализационные расходы.
Налоговой базой признается денежное выражение прибыли, подлежащей налогообложению. Налоговая база по прибыли, облагаемой по ставке, отличной от ставки 20%, определяется налогоплательщиком отдельно. Налоговая ставка устанавливается в размере 20%. К налоговой базе, определяемой по доходам, полученным в виде дивидендов, применяются следующие ставки: 0 процентов, 9 процентов, 15 процентов. Налоговым периодом по налогу признается календарный год. Отчетными периодами по налогу признаются первый квартал, полугодие и девять месяцев календарного года.
Основными законодательными актами, устанавливающими порядок исчисления и уплаты налога на прибыль, являются: Налоговый кодекс РФ; Федеральные законы о внесении изменений и дополнений в Налоговый кодекс РФ, Международные договоры.
В Российской Федерации роль налога на прибыль организаций в формировании доходной части бюджета достаточно существенна. Налог на прибыль организаций занимает третье место после НДС и НДПИ.
Также высока его роль в формировании доходной базы консолидированных бюджетов субъектов РФ, где он занимает второе место в их доходных источниках, уступая лишь налогу на доходы с физических лиц.
Доля налога на прибыль в общей доле налоговых поступлений в консолидированный бюджет РФ увеличилась в 2008г. на 0,2% по сравнению с 2007 годом, в 2009 году –уменьшилась на 11,1% по сравнению с 2008 годом, но по результатам девяти месяцев 2020 года удельный вес налога на прибыль в доходах консолидированного бюджета РФ вырос на 5,3%.
Удельный вес поступлений налога на прибыль в федеральный бюджет РФ в 2008 году составлял 19%, что больше на 2%, чем в 2007 году, в 2009 году он уменьшился до 6%, что меньше на 13% чем в 2008 году. За 9 месяцев 2009 года удельный вес поступлений налога на прибыль в федеральный бюджет РФ составил 8%, что больше на 2%, чем в 2009 году. При этом в январе-сентябре 2010г. поступления налога на прибыль организаций в консолидированный бюджет РФ выросли на 43,3%.
Роль налога на прибыль в доходах регионального бюджета РТ все более возрастает с каждым годом. В связи с кризисом удельный вес поступлений налога на прибыль в консолидированный бюджет РТ в 2009 году снизился на 6,9%, а за девять месяцев 2010 года возрос на 3% по сравнению с полным 2009 годом. Поэтому собираемость налога на прибыль растет.
Налог на прибыль с корпораций в целом является наиболее характерной формой изъятия части прибыли в бюджетные системы современных государств. Самая низкая ставка налога - 9,8% - установлена в Швейцарии. Вместе с тем налог имеет свои особенности в каждой отдельно взятой стране, которые зависят от многих факторов - экономических, политических, демографических, социальных и т.д. Например, во Франции налогообложению все страны отводят налогу на прибыль стимулирующую роль в социально-экономических процессах, увеличении объемов инвестиций, росте ВВП.
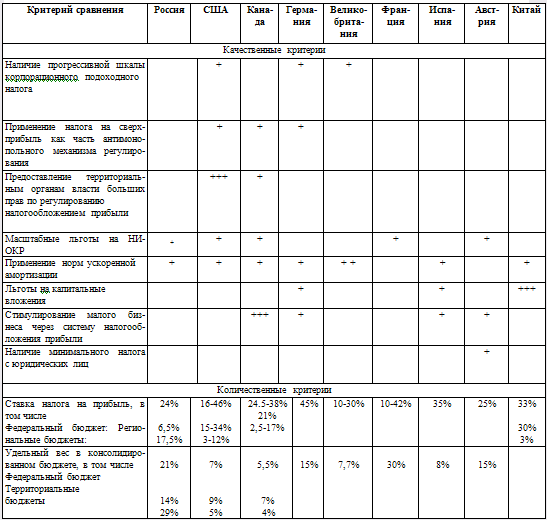
При модернизации налоговой системы Российской Федерации необходимо ориентироваться на выделение наиболее эффективных элементов из налоговых систем рассмотренных стран. Так, с точки зрения учета требований оптимального бюджетного федерализма следует ориентироваться на построение налоговых систем в США и Канаде; при поиске оптимального сочетания фискальной и производственно-стимулирующей функций в налоге на прибыль следует опираться на опыт Китая и Австрии; с позиции создания стабильной налоговой системы России следует использовать опыт Германии.
Однако слепое копирование всех без исключения налоговых механизмов могут дестабилизировать экономическую ситуацию в нашей стране. Здесь необходим грамотный подход, основанный на двусторонней оценки эффективности того или иного налогового механизма при введении его в состав налогового законодательства России: во-первых, влияния на социально-экономические факторы; во-вторых, бюджетных последствий на краткосрочную и долгосрочную перспективы.
Основными направлениями налоговой политики на 2010 год и плановый период 2011 и 2012 годов в части налога на прибыль организаций предлагается реализовать набор мер по следующим основным направлениям:
- в области амортизационной политики необходимо обеспечить единообразие как в бухгалтерском, так и в налоговом учете по вопросам начисления амортизации
- уточнение порядка учета расходов на научные исследования и (или) опытно-конструкторские разработки;
- передача полномочий по принятию решения о предоставлении инвестиционного налогового кредита по налогу на прибыль организаций и налогу на имущество организаций субъектам РФ;
- уточнение порядка принятия для целей налогообложения расходов в виде платежей по лицензионным (сублицензионным) договорам.
- изменения, направленные на сокращение возможностей минимизации налогообложения, связанных с переносом на будущее убытков поглощаемых (реорганизуемых) или приобретаемых компаний.
- необходимым установить порядок налогообложения экономической выгоды при предоставлении одной орагнизацией другой организации (не зависящей от нее) беспроцентных займов, векселей, кредитов;
- с 2011 года будет усовершенствован механизм учета для целей налогообложения расходов организаций на освоение природных ресурсов;
- с 2011 года должна быть введена в действие новая редакция положений НК РФ, направленных на уточнение порядка налогообложения прибыли налогоплательщиков, осуществляющих деятельность, связанную с использованием объектов обслуживающих производств и хозяйств. Также требуют уточнения критерии признания убытков обслуживающих производств (хозяйств), установленные НК РФ;
- гл. 25 НК РФ предусмотрено применение к норме амортизации повышающих коэффициентов, которые позволяют ускорить признание в расходах по налогу на прибыль организаций затрат на приобретение амортизируемых основных средств.
- согласно ст. 286 НК РФ организации, у которых за предыдущие четыре квартала доходы от реализации, определяемые в соответствии со ст. 249 НК РФ, не превышали в среднем 3 млн. руб. за каждый квартал, уплачивают только квартальные авансовые платежи по итогам отчетного периода. Данный размер, предлагается повысить с 3 до 10 млн. руб.
Список использованной литературы
I. Нормативно-правовые материалы:
Конституция Российской Федерации/ Федеральный конституционный закон РФ от 12 декабря 1993 г.// Российская газета. – 1993.- 25 декабря
Налоговый кодекс Российской Федерации. Часть первая/ Федеральный закон РФ от 31 июля 1998 г. №146-ФЗ // Собрание законодательства Российской Федерации от 3 августа 1998 г. № 31 ст. 3824
Налоговый кодекс Российской Федерации. Часть вторая/Федеральный закон РФ от 5 августа 2000 г. №117-ФЗ // Собрание законодательства Российской Федерации от 7 августа 2000 г. № 32 ст. 3340
Бюджетный кодекс РФ/Федеральный закон РФ 31 июля 1998 г. № 145-ФЗ // Собрание законодательства Российской Федерации от 3 августа 1998 г. № 31 ст. 3823
Федеральный закон от № 2116-1 27 декабря 1991г. "О налоге на прибыль предприятий и организаций"//Ведомости Съезда народных депутатов РФ и Верховного Совета РФ от 12 марта 1992 г., № 11, ст. 525
О внесении изменений и дополнений в часть вторую Налогового кодекса Российской Федерации и некоторые другие акты законодательства Российской Федерации, а также о признании утратившими силу отдельных актов законодательства Российской Федерации о налогах и сборах: Федеральный закон от 24 июля 2002 г. № 104-ФЗ // СЗ РФ. 2002. № 30. Ст.3021.
Федеральный закон от 22.07.08 № 155-ФЗ "О внесении изменений в часть вторую Налогового кодекса Российской Федерации" (в ред. Федерального закона от 26.11.2008 № 224-ФЗ)-[Электронный ресурс]- Режим доступа: document. kremlin/doc.asp?ID=047150
Федеральный закон от 22.07.2008 № 158-ФЗ "О внесении изменений в главы 21, 23, 24, 25 и 26 части второй Налогового кодекса Российской Федерации и некоторые другие акты законодательства Российской Федерации о налогах и сборах"//СЗ РФ 31 июля 2008 г. №31 (часть I) ст. 3436
Федеральный закон от 26 ноября 2008 г. № 224-ФЗ "О внесении изменений в часть первую, часть вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации"// Собрание законодательства Российской Федерации от 1 декабря 2008 г. № 48 ст. 5519
Приказ Минфина РФ от 5 мая 2008 г. N 54н "Об утверждении формы налоговой декларации по налогу на прибыль организаций и Порядка ее заполнения"// Российская газета от 7 июня 2008 г. № 123
Федеральный закон от 25 ноября 2009 г. N 281-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации"//Собрание законодательства Российской Федерации от 30 ноября 2009 г. № 48 ст. 5731
Основные направления налоговой политики Российской Федерации на 2011 год и на плановый период 2012-2013 гг.- [Электронный ресурс]-Режим доступа:bishelp/nalogi/zakon /0305nalog.php
II. Специальная литература:
Брызгалин, А.В. Учетная политика предприятия для целей налогообложения на 2010 год. / А.В.Брызгалин, В.Р. Берник, А.Н.Головкин – М.: "Налоги и финансовое право", 2010. - Система ГАРАНТ, 2010.
Налоги и налогообложение / Под ред. М. Романовского, О.Врублевской. -СПб.: Питер, 2009. — 526с.
Адамов Н., Смирнова А.Тенденции совершенствования налогового администрирования и зарубежный опыт //Финансовая газета.-2009-№23
Грибкова И.В. Опыт налогового регулирования в зарубежных странах и возможность его использования в России // Налоговая политика и практика. - 2008 - №7.-С.21-25.
Дубцова Н. Самые удобные налоговые системы мира //Расчет.- 2009.-№1-С.3-7.
Зобова Е.П. Налоговая политика на ближайшие три года // Страховые организации: бухгалтерский учет и налогообложение- 2010- №4-С.11-15.
Кизимов А. С.Восток - дело тонкое, или О налогообложении в Китае// Российский налоговый курьер.-2009-№15- С.3-7.
Козырева С.Н. Налог на прибыль и НДС в 2010 году // Услуги связи: бухгалтерский учет и налогообложение -2010-№ 1- С.21-24.
Кравченко С. Предстоящие изменения в налоговом законодательстве // Бюджетные учреждения здравоохранения: бухгалтерский учет и налогообложение -2010-№ 1-С.11-14.
Кузьмин И.Ю. Некоторые особенности налогообложения за рубежом: история и современность // Аудиторские ведомости.-2008-№1- С.3-6.
Масленникова Л.А. Поправки к главе 25 НК РФ, влияющие на учет при упрощенной системе // Упрощенка -2010-№ 2-С.13-17.
Махров А.В. Налоговая система Великобритании // Все о налогах. -2008 - №9 – С.24-26.
Осипов Д.В. Обложение организаций налогом на прибыль // Налоги и налоговое планирование -2010-№ 8-С.34-37.
Основные направления налоговой политики Российской Федерации на 2011 год и на плановый период 2012 и 2013 годов // Налоговый вестник-2010-№7-С.21-25.
Попова, Л.В. Налоговые системы зарубежных стран / Л.В.Попова [ и др.] // Бухгалтерский учет в издательстве и полиграфии- 2007.- № 10-С.12-15.
Сафарова Е. Налог на прибыль: I полугодие 2010 г. // Клуб главных бухгалтеров-2010 -№6- С.3-6.
Тишана Е. Основные изменения в налоговом законодательстве с 1 января 2010 г.// Новая бухгалтерия -2010- №1. –С.7-9.
Черник Д.Г.Нельзя снижать налог на прибыль для всех подряд. У него не фискальная, а регулирующая функция// Российский налоговый курьер -2010-№13- С.10-13
Как изменятся налоги в 2011-2013 годах - проект Минфина [Электронный ресурс] –Режим доступа: pravo/news/view/30487/
Итоги работы Управления ФНС России по Республике Татарстан за 2008 год [Электронный ресурс] –Режим доступа: r16.nalog/
Итоги работы Управления ФНС России по Республике Татарстан за 2009 год [Электронный ресурс] –Режим доступа: r16.nalog/
Итоги работы Управления ФНС России по Республике Татарстан за 9 месяцев 2010 года [Электронный ресурс] –Режим доступа: r16.nalog/
Сайт Министерства финансов РФ-[Электронный ресурс] – Режим доступа: http: www1.minfin
Сайт ФНС России [Электронный ресурс] –Режим доступа: nalog/index.php?topic=mns_pages
Приложение 1
Таблица 1 Ставки федерального налога на прибыли корпораций в США
| Размер налогооблагаемого дохода, долл. США | Налоговые ставки, % |
| До 50 000 | 15 |
| 50001-75000 | 25 |
| 75001- 100000 | 34 |
| 100001-335000 | 39 |
| 335001-10000000 | 34 |
| 10000001 - 15000000 | 35 |
| 15 000 001 -18 333333 | 38 |
| Свыше 18 333 333 | 35 |
Приложение 2
Таблица 2 Сравнительный анализ инструментов налогового регулирования прибыли в зарубежных странах и России по качественным и количественным критериям
Размещено на