Местные налоги
Таблица 2.3. Сравнение сумм местных налогов к сумме налога на прибыль.
| Вид налога | Процентная ставка |
Годы | |||||
| 2002 | 2003 | 2004 | |||||
| Сумма, тыс. гр | Уд вес в общей сумме,% | Сумма, тыс. гр | Уд вес в общей сумме,% | Сумма, тыс. гр | Уд вес в общей сумме,% | ||
| Налог на прибыль предприятия | Ставка налога изменялась от 30% до 25% | 197,355 | 48,8 | 138,22 | 32,0 | 236,7 | 28,3 |
| Местные налоги | |||||||
| Коммунальный налог | Не более 10% от Полного фонда оплаты труда | 1,122 | 0,2 | 1,122 | 0,25 | 1,122 | 0,8 |
Продолжение таблицы.
| Налог на рекламу | не должен превышать 01% стоимости услуг за размещение разовой рекламы и 0,5% за размещение рекламы на длительное время | 0,0483 | 0,008 | 0,050 | 0,008 | 0,061 | 0,008 |
| Итого сумма местных налогов | 1,17 | 1,172 | 1,183 | ||||
| Соотношение налога на прибыль и местных налогов,% | 0,59 | 0,84 | 0,49 | ||||
Продемонстрируем на диаграмме (рис.2.6) соотношение налога на прибыль и суммы, перечисляемой на оплату местных налогов.
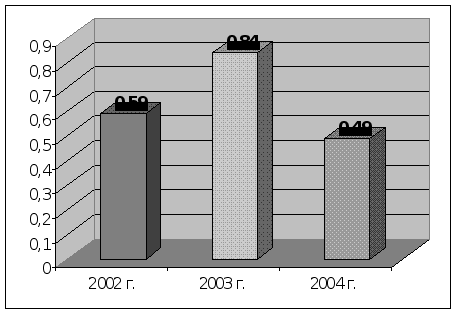
Рис.2.6. Соотношение налога на прибыль и местных налогов, %.
Таким образом, среднее ежегодное значение отчислений на местные налоги не более 1% сумм налога на прибыль. Поэтому можно сделать вывод, что местные налоги не ущемляют финансовое развитие предприятий, а способствуют осуществлению социальной политики.
К числу местных сборов, перечисляемых предприятием "Пальмира" в местные бюджеты относится сбор за выдачу разрешения на размещение объектов торговли и сферы услуг, так как предприятие реализует товары. Так ка в основном товары для реализации носят импортный характер, то для исследуемого предприятия действует положение о том, что предельный размер налога с продажи импортных товаров не должен превышать 3% выручки, полученной от реализации (Закон Украины № 3293-ХИ-ВР от 17.06.93 г). Согласно данному положению предприятие за последние три года перечислили следующие суммы сбора в местный бюджет (рис.2.7).

Рис.2.7. Сумма налога за торговлю импортными товарами (тыс. грн) по предприятию "Пальмира".
Таким образом, налог с реализации импортных товаров, взимаемый как местный сбор безусловно велик, в среднем в месяц составляет от 6 до 13 тыс. грн., уплачиваемых предприятием "Пальмира". Конечно, государство стремится поощрять торговлю товарами национального производства и это правильно. Но многие предприятия оптовой торговли работают с импортными товарами и этот сбор для них достаточно высок по оплате.
Законодательные положения по местным налогам и сборам требуют совершенствования и возможно это будет реализовано в новом Налоговом Кодексе Украины.
Заключение
В процессе работы над темой курсового проекта мной были сделаны следующие выводы и обобщения.
1. Местные налоги и сборы играют важную роль в фискальной политике государства. Налоги являются формой финансовых отношений между государством и членами общества с целью создания общегосударственного фонда денежных ресурсов, необходимых для выполнения государством его функций. Принципы налогообложения (Закон Украины "О системе налогообложения") обеспечивают прозрачность налоговой политики государства в отношении налогоплательщиков – юридических и физических лиц. Местные налоги и сборы (обязательные платежи) взимаются согласно статье 15. Закона Украины "О системе налогообложения" 77/97 от 18.02.97. Ставки налогов (сборов) или их предельный размер могут корректироваться с изменением необлагаемого налогом минимума доходов граждан. К числу местных налогов и сборов в Украине относят налог с рекламы и коммунальный налог.
В настоящее время предельный размер налога с рекламы не должен превышать 01% стоимости услуг за размещение разовой рекламы и 0,5% за размещение рекламы на длительное время. А по коммунальному налогу предельный размер не должен превышать 10% годового Фонда оплаты труда, исчисленного исходя из размера необлагаемого налогом минимума граждан (17 грн.).
2. Рассматриваемое в работе предприятие занимается оптовыми закупками и реализацией продуктов питания на территории АРК (в основном кофе и чай). Организационно структура предприятия отвечает поставленным задачам хозяйственной деятельности. Финансово-экономические показатели деятельности предприятия положительны и имеют тенденцию к росту.
3. Предприятие уплачивает местные налоги, сумма отчислений на эти налоги невелика по сравнению с суммами налогов, перечисляемых предприятием по общегосударственным налогам.
Список использованных источников
Система налогообложения в Украине (Закон Украины № 77/97 –ВР от 18.02.97);
Указ Президента Украины "Об упрощенной системе налогообложении, учета и отчетности субъектов малого предпринимательства" от 03.07.98 № 727/98 в редакции Указа Президента Украины от 28.06.99 № 746/99 // Все о бухгалтерском учете. - 1999. - № 103;
Бухгалтерия. Право. Налоги. Консультации // Настольная книга налогоплательщика. Бизнес №37 от 11 сентября 2004 года;
Бухгалтерский учет на малом предприятии. - Харьков: Фактор, 2000;
Вишневский В.П., Местные налоги и сборы // Финансы Украины № 9, 2004;
Загорский В.С., Налоги в системе доходов бюджета // Финансы Украины № 10, 1999;
Каракоз Н.И., Экономический анализ работы предприятий и объединений: Учеб. - К.: Виша школа;
Кучерявенко Н.П. Основы налогового права. - Харьков: Константа, 1996;
Кучерявенко Н.П., Перепелица М.А. Научно-практический комментарий Закона Украины "О налогообложении". - Харьков: Консум, 1997;
Налоги В.В. Буряковский, В.Я. Кармазин и др. - Днепропетровск: Пороги, 1998;
Партин.Р.О., Финансы предприятий, Л: ЛБИ НБУ, 2003;
Саниахметова Н.А., Юридический справочник предпринимателя, - 3-е изд. - Харьков: Одиссей, 2004;
Финансовая деятельность предприятий // под ред. Бандурка О.М., К: Лебедь, 1998;
Финансы предприятий // под ред. Проф. Кирейцева К. ЦУЛ, 2002.