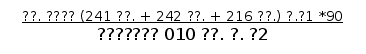Порядок учета полученных кредитов и анализ кредитоспособности предприятий
Таблица 15 демонстрирует структуру средств предприятия и источников их образования по отдельным статьям в процентах к валюте баланса.
Таблица 15 - Структура средств предприятия и их источников (в процентах к валюте баланса)
| Актив | 2003 год | 2004 год | Изменение за год | |
| Оборотные активы, в том числе: | ||||
| -Денежные средства и их эквиваленты (260) | ||||
| -Расчеты с дебиторами (240-244) | ||||
| -Запасы и затраты (210) | ||||
| -Прочие оборотные активы (220+250+270) | ||||
| Внеоборотные активы, в том числе: | ||||
| -Основные средства (120) | ||||
| -Долгосрочные финансовые вложения (140) | ||||
| -Прочие внеоборотные активы (110+130+135+150+230) | ||||
| Баланс | ||||
| Пассив | ||||
| Заёмный капитал, в том числе: | ||||
| -Краткосрочные пассивы (690) | ||||
| -Долгосрочные пассивы (590) | ||||
| Собственный капитал, в том числе: | ||||
| -Уставный капитал (410) | ||||
| -Фонды и резервы (490-410-244-252) | ||||
| Баланс | ||||
Данные таблицы 15 свидетельствуют о том, что существенно увеличилась доля оборотных активов, на 7,95 %, за счет увеличения дебиторской задолженности на 10,95 %, запасы и затраты уменьшились уменьшилась на 4,01 %. Уменьшение количества запасов нельзя считать отрицательной характеристикой, т.к. при этом оборачиваемость их может быть ускорена в течение года за счет увеличения выпуска продукции и объема продаж. Увеличение дебиторской задолженности в структуре активов является положительной чертой, однако, следует обращать внимание на наличие в ее структуре просроченной и нереальной к взысканию.
В структуре источников формирования имущества значительных изменений не произошло.
Следующим этапом анализа является оценка имущественного состояния. Для оценки применяются следующие показатели.
Доля основных средств и незавершенного строительства в балансе (вычисляется по формуле (2)):
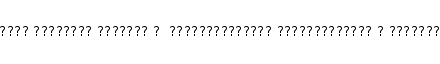
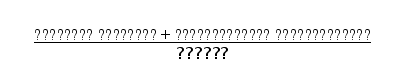
= (2)
Коэффициент износа основных средств рассчитывается по формуле (3)
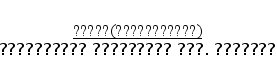
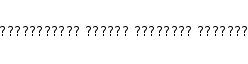
= (3)
Доля оборотных активов в балансе – по формуле (4):
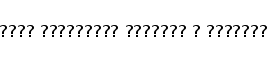
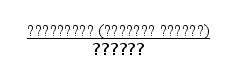
= (4)

Рассчитанные показатели имущественного состояния приведены в таблице 16.
Таблица 16 – Показатели оценки имущественного состояния
| Показатель | Значение, % | |
| 2003 | 2004 | |
| Доля основных средств и незавершенного строительства в балансе | ||
| Коэффициент износа основных средств | ||
| Доля оборотных активов в балансе | ||
Обеспеченность основными и производственными фондами достаточная, что является базой для дальнейшего производственного развития, однако износ их составляет более половины. Наблюдается отрицательная тенденция уменьшения доли основных средств и незавершенного строительства и происходит увеличение коэффициента износа основных средств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. Группировка приведена в таблице 17.
Таблица 17 – Группировка активов и пассивов (тыс. рублей)
| Отчетность на начало года | Отчетность за год | ||
| Наиболее ликвидные активы (250+260) | А1 | ||
| Быстрореализуемые активы (240) | А2 | ||
| Медленно реализуемые активы (210+220+230+270) | А3 | ||
| Трудно реализуемые активы (190) | А4 | ||
| Итого: | |||
| Наиболее краткосрочные обязательства (620) | П1 | ||
| Краткосрочные пассивы (610+630+640+650+660+ФП) | П2 | ||
| Долгосрочные пассивы (590) | П3 | ||
| Постоянные пассивы (490) | П4 | ||
| Итого: |
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву (таблица 18).
| Таблица 17 - Сопоставление итогов приведенных групп по активу и пассиву | |||
| Отчетность на начало года | Отчетность за год | ||
| А1; П1 | >= | < нет | < нет |
| А2; П2 | >= | >= да | >= да |
| А3; П3 | >= | >= да | >= да |
| А4; П4 | <= | <= да | <= да |
| ("да" = соответствует) | |||
| ("нет" = не соответствует) | |||
Ликвидность предприятия недостаточна, первое неравенство не удовлетворяет формуле (1). При сопоставлении наиболее ликвидных активов и наиболее краткосрочных обязательств выявляется платежный недостаток в 42016 тыс. рублей(таблица 19).
Таблица 19 – Определение платежного излишка или недостатка по группам активов.
| Отчетность на начало года | Отчетность за год | ||
| Наиболее ликвидные активы (250+260) | А1 | ||
| Наиболее краткосрочные обязательства (620) | П1 | ||
| Платежный излишек (+) или недостаток (-) | |||
| Быстрореализуемые активы (240) | А2 | ||
| Краткосрочные пассивы (610+630+640+650+660+ФП) | П2 | ||
| Платежный излишек (+) или недостаток (-) | |||
| Медленно реализуемые активы (210+220+230+270) | А3 | ||
| Долгосрочные пассивы (590) | П3 | ||
| Платежный излишек (+) или недостаток (-) | |||
| Трудно реализуемые активы (190) | А4 | ||
| Постоянные пассивы (490) | П4 | ||
| Платежный излишек (+) или недостаток (-) | |||
Дополнительно платежеспособность предприятию проверяется с помощью коэффициентов платежеспособности.
Коэффициент покрытия (общей ликвидности) рассчитывается по формуле (5)
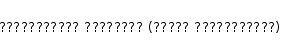
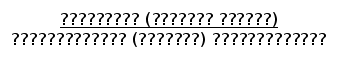
= (5)
Коэффициент покрытия позволяет определить в какой кратности оборотные активы покрывают краткосрочные обязательства заемщика и характеризует агрегированную способность заемщика покрывать свои обязательства.
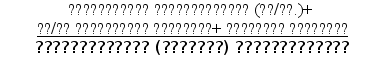
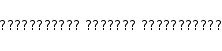
= (6)
Коэффициент быстрой ликвидности (формула (6)) характеризует ту часть текущих обязательств, которая может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию и оказанные услуги.
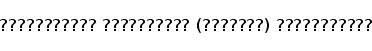
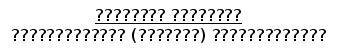
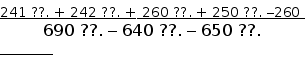 =
(7)
=
Коэффициент абсолютной (срочной) ликвидности (формула (7)) характеризует ту часть обязательств заемщика, которая может быть удовлетворена за счет срочной реализации активов.
Таблица 20 - Критерии для оценки ликвидности и платежеспособности предприятия:
| Коэффициент | Значение | Нормативное значение |
| Коэффициент покрытия | Не менее 1,2 | |
| Коэффициент быстрой ликвидности | Не менее 0,7 | |
| Коэффициент абсолютной ликвидности | 0,03 - 0,08 |
У анализируемого предприятия все коэффициенты находятся в пределах номы (таблица 20). Однако, распределение активов и пассивов на группы является достаточно субъективным. Поэтому желательно принимать во внимание оба способа оценки ликвидности.
Следующий этап анализа - оценка финансовой устойчивости. Она определяется при помощи следующих коэффициентов.
1. Коэффициент концентрации собственного капитала (автономии, независимости) определяется по формуле (8):
| К | = | Собственный капитал | = | = | (8) | |
| Валюта баланса |
Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие, однако оптимальным для России считается доля заемного капитала не более 30 %. Собственный капитал у ХХХ составляет 75 % от валюты баланса.
2. Коэффициент соотношения заемного и собственного капитала рассчитывается по формуле (9):
| К | = | Заемный капитал | = | = | (9) | |
| Собственный капитал |
Величина заемных средств, приходящихся на каждый рубль собственных средств предприятия составляет 30 %.
3. Коэффициент маневренности собственных средств (по формуле (10)):
| К | = | Собственные обор. средства | = | = | (10) | |
| Собственный капитал |
СОС=(490 ст. – 244 ст. – 252 ст.) + 590 ст. – (190 ст. + 230 ст.)
23 % собственного капитала используется для финансирования текущей деятельности, (вложена в оборотные средства).
По совокупности показателей предприятие относиться к типу неустойчивого (предкризисное) финансового состояния, при котором нарушается платежный баланс, но сохраняется возможность восстановления равновесия платежных средств и платежных обязательств путем привлечения временно свободных источников средств в оборот предприятия (резервного фонда, фонда накопления и потребления), кредитов банка на временное пополнение оборотных средств и др.
Оценка деловой активности и оборачиваемости средств происходит посредством оценки развития производства и реализации. Рассчитываются несколько основных показателей оборачиваемости:
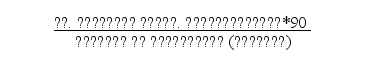
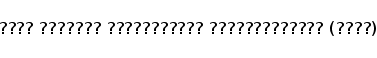
= (11)