Финансовая устойчивость предприятия ОАО "Агрокомплекс"
На величину прибыли, и уровень рентабельности продаж оказывают влияние многие факторы:
- количество и качество продукции, ее себестоимость, цены на продукцию и элементы себестоимости, а также структурные сдвиги в составе продукции.
Но выручка от продаж зависит не только от количества и качества продукции, но и от структуры и цен на отдельные виды продукции. В свою очередь, себестоимость продукции определяется структурой изделий и ценами на отдельные элементы затрат.
Подразделяют внешние и внутренние факторы, влияющие на прибыль и рентабельность продаж:
К внешним относятся:
- чрезвычайные события, природные (климатические) условия,
транспортные и другие факторы, вызывающие дополнительные затраты у одних предприятий и обусловливающие дополнительную прибыль — у других;
- изменение государственными органами или инфляционными процессами цен на продукцию, потребляемое сырье, материалы, топливо, покупные полуфабрикаты, тарифов на услуги и перевозки, торговых скидок, накидок, норм амортизационных отчислений, ставок заработной платы, начислений на нее и ставок налогов и других сборов, выплачиваемых предприятиями;
- нарушения поставщиками, снабженческо-сбытовыми, вышестоящими хозяйственными, финансовыми, банковскими и другими органами дисциплины по хозяйственным вопросам, затрагивающим интересы предприятия.
К внутренним относятся:
Факторы, связанные с нарушением хозяйственной дисциплины:
- нарушение действующего порядка установления и применения цен, а также торговых накидок;
- экономия, полученная в результате невыполнения предусмотренных в трудовом договоре мероприятий по охране труда, улучшению условий труда и техники безопасности, недоиспользования средств по подготовке и повышению квалификации кадров, невыполнения плана текущего ремонта основных производственных средств, не проведения мероприятий по испытаниям и освоению новой техники и т.д.;
- экономия, полученная от выпуска продукции с отступлениями от условий стандартов, рецептур, технических условий и нарушением технологии производства.
2. Финансовая устойчивость предприятия
2.1. Экономическая сущность, содержание и классификация
финансовой устойчивости организации как объекта
финансового анализа
С начала 90-х годов XX в. российские предприятия были поставлены в принципиально иные условия функционирования: появилось конкурентное окружение, ушел в прошлое государственный заказ на производство продукции многих отраслей экономики, ответственность за результаты финансово-хозяйственной деятельности целиком легла на менеджмент, стал появляться класс собственников, значительно вырос риск неплатежей. В этой ситуации устойчивое развитие хозяйствующего субъекта стало зависеть от множества внутренних и внешних факторов. Многие экономические субъекты, успешно осуществлявшие свою деятельность до 90-х годов, не смогли приспособиться к новым условиям хозяйствования. Неспособность самостоятельно, без поддержки государства, осуществлять свою деятельность привела к падению эффективности используемого капитала, сокращению объемов производства неконкурентоспособной продукции, закрытию отдельных производств, и в конечном итоге, банкротству. К сожалению, лишь немногие организации сразу смогли адаптироваться к рынку. В этой связи, стремление хозяйствующих субъектов сохранить достигнутый уровень деятельности, получить различные конкурентные преимущества перед прочими фирмами, укрепить свой экономический потенциал, приумножить благосостояние собственников компании прямо стало зависеть от способности организации противостоять негативному воздействию внешней среды бизнеса и эффективно использовать все ее ограниченные ресурсы.
Устойчивость организации, функционирующей в рыночной экономике, является одним из важнейших факторов оценки ее конкурентоспособности.
Существует множество взглядов относительно содержания понятия устойчивости организации. Можно сказать, что в настоящее время не определено место финансовой устойчивости в системе различных показателей устойчивости организации (финансовая устойчивость, маркетинговая, производственная, социальная и т.д.). Поэтому, прежде чем дать четкое определение финансовой устойчивости, необходимо найти ее место среди других показателей устойчивости организации. Рассмотрим классификацию устойчивости:
Классификация устойчивости
Таблица 2.1.
| Виды устойчивости | Факторы воздействующие на устойчивость | Краткая характеристика |
| 1 | 2 | 3 |
| 1. Финансовая устойчивость | Инфляция | Рост инфляции в стране отрицательно сказывается на финансовой устойчивости организации |
| Требования кредиторов | При одновременном требовании кредиторами возмещения долгов организация, даже самая устойчивая в финансовом отношении, может иметь для себя самые неожиданные последствия, вплоть до банкротства | |
| Банкротство должников | В этом случае организация не сможет получить свои долги | |
| Изменения налоговой системы | Если в стране наблюдается повышение налоговых платежей, а предприятия не в силах платить, то это в конечном итоге может понизить финансовую устойчивость предприятия | |
| Экономическая политика государства | В зависимости от того, какую экономическую политику ведет государство: уменьшает ли оно налоги, поощряет ли отечественных производителей, какие принимает меры по повышению качества выпускаемой продукции, зависит финансовая устойчивость | |
| Качество выпускаемой продукции | Если продукция производится высокого качества, следовательно, ее покупательная способность будет расти, что положительно скажется на финансовом состоянии организации | |
| Колебание валютных курсов | Касается, в основном предприятий, у которых есть в наличии иностранная валюта, совершаются валютные операции и т.д. | |
| Сезонность поступления денежных потоков | На некоторых предприятиях основные денежные потоки приходятся на какое - либо время года, например в АПК основная масса денежных потоков поступает после реализации урожая | |
| 2. Маркетинговая устойчивость | Реклама | Чем больше рекламируется та или иная продукция, тем выше на нее спрос, и тем это лучше для предприятия |
| Уровень доходов потребителей | Данный фактор оказывает влияние на устойчивость, если уровень доходов велик, а значит уровень жизни высок, что является положительным фактором и позитивно сказывается на социальной устойчивости | |
| Наличие спроса и предложения | Спрос – это показатель качества продукции, чем он выше, тем это лучше для предприятия, а спрос товара на рынке диктует его предложение | |
| 3. Производственная устойчивость | Запасы сырья | Если у предприятия имеются большие запасы сырья и материалов, то оно устойчиво в производственном плане |
| Объем производства и выпуска продукции | В том случае, если у данного предприятия большой объем выпуска продукции, которая пользуется спросом на рынке и приносит предприятию прибыль, то это предприятие может считаться производственно – устойчивым | |
| Использование новых технологий | Если предприятие при производстве продукции использует новые технологии, значит продукция – высокого качества и предприятие устойчиво | |
| Реализация продукции | Готовая продукция должна как можно быстрее найти своего покупателя, иначе предприятие тратит свои средства на ее хранение, модернизацию и т.д. | |
| 4. Социальная устойчивость | Уровень образования | При высоком уровне образованности коллектива можно быстро и с наименьшими затратами добиться поставленной цели |
| Рынок рабочей силы | Чем больше предложения рабочей силы, тем рабочие лучше работают | |
| Оплата и условия труда | От того, в каких условиях работают люди и как им оплачивают их труд, зависит благосостояние этих людей и соответственно социальная устойчивость | |
| Демографические проблемы | Чем выше рождаемость в стране и ниже смертность, тем лучше демографическая ситуация в стране | |
| 5. Экологическая устойчивость | Природоохранная деятельность | Осуществляя деятельность по охране природы, отдельные предприятия будут способствовать улучшению экологической ситуации в целом |
| Техногенные катастрофы | Наносят непоправимый вред не только окружающей среде, но и требуют очень больших средств на ликвидацию их последствий |
Помимо определения финансовой устойчивости в рамках системы ее частных и обобщающих показателей необходимо разобраться в самом понятии «финансовая устойчивость». Прежде чем дать определение финансовой устойчивости, необходимо обратиться к терминологической стороне этого вопроса.
Рассмотрим мнения различных авторов о сущности и содержании финансовой устойчивости.
В.В. Ковалев и О.Н. Волкова утверждают, что одна из важнейших характеристик финансового состояния предприятия — стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Следовательно, финансовая устойчивость характеризуется соотношением собственных и заемных средств. Хотя, рассматривая анализ имущественного положения, В.В. Ковалев считает, что устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы. С точки зрения М.В. Мельник — финансовое состояние считается устойчивым, если организация располагает достаточным объемом капитала для того, чтобы обеспечивать непрерывность своей деятельности, связанную с производством и реализацией продукции в заданном объеме, а также полностью и своевременно погашать свои обязательства перед персоналом по выплате заработной платы, бюджетом по уплате налогов и поставщиками за полученные от них поставки и услуги, формировать средства для обновления и роста внеоборотных средств.
Л.И. Кравченко также не дает прямого определения финансовой устойчивости предприятия, а указывает на то, что устойчивое финансовое положение предприятия характеризуется прежде всего постоянным наличием в необходимых размерах денежных средств на счетах в банках, отсутствием просроченной задолженности, оптимальным объемом и структурой оборотных активов, их оборачиваемостью, ритмичным развитием выпуска продукции, товарооборота, ростом прибыли и т.д.
А.Д. Шеремет и Р.С. Сайфулин представляют финансовую устойчивость предприятия как определенное состояние счетов предприятия, гарантирующее его постоянную платежеспособность. С ними соглашаются М.С. Абрютина и А.В. Грачев — финансовая устойчивость предприятия есть не что иное, как надежно гарантированная платежеспособность, независимость от случайностей рыночной конъюнктуры и поведения партнеров. Они же выделяют и главный признак устойчивости — это наличие чистых ликвидных активов, определяемых как разность между всеми ликвидными активами и всеми краткосрочными обязательствами на тот или иной момент времени.
В.М. Родионова и М.А. Федотова считают, что финансовая устойчивость — это состояние ее финансовых ресурсов, их распределение и использование, позволяющее обеспечивать развитие организации на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска.
Многие зарубежные авторы подчеркивают, что финансовая устойчивость организации определяется правилами, направленными одновременно на поддержание равновесия финансовых структур и на избежание рисков для инвесторов и кредиторов. По их мнению, финансовую устойчивость целесообразно измерять показателями, характеризующими различные виды соотношения между собственными и заемными источниками средств, используемыми для формирования имущества, отраженного в активе баланса.
Наиболее подробно, на наш взгляд, раскрывает проблему финансовой устойчивости предприятия Г.В. Савицкая: «Финансовая устойчивость предприятия — это способность субъекта хозяйствования функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, гарантирующее его постоянную платежеспособность и инвестиционную привлекательность в границах допустимого уровня риска».
Анализ различных точек зрения о содержании понятия «финансовая устойчивость» показывает, что по исследуемой проблеме нет единого взгляда различных авторов. Не все авторы излагают свою формулировку понятия «финансовая устойчивость». Большинство из них представляют финансовую устойчивость более узко, чем следовало бы, выражая финансовую устойчивость одним или двумя показателями. Однако, очевидно, что финансовая устойчивость – многомерное экономическое явление, следовательно, выражается системой показателей.
Исследовав точки зрения различных авторов и уточнив основные характеристики понятия финансовой устойчивости организации, можно предложить следующее ее определение: Финансовая устойчивость любого хозяйствующего субъекта – это способность осуществлять основные и прочие виды деятельности в условиях предпринимательского риска и изменяющейся среды бизнеса с целью максимизации благосостояния собственников, укрепления конкурентных преимуществ организации с учетом интересов общества и государства.
2.2. Система показателей анализа финансовой устойчивости организации и совершенствование методики их расчета
Преобразование исходной финансово-экономической информации в законченные выводы и рекомендации, направленные на обоснование управленческих решений, осуществляется с помощью разнообразных аналитических операций и процедур. Ключевую роль в данном контексте играет система показателей, позволяющая с определенной степенью достоверности и объективности оценить степень финансовой устойчивости коммерческой организации в ретроспективном и перспективном аспектах.
Формирование конкретных аналитических показателей и их групп является важнейшим этапом организации как внутреннего, так и внешнего анализа финансовой устойчивости. Оно зависит от множества факторов, среди которых целевые установки анализа; потребности пользователей информации; доступность и достоверность информационных источников; отраслевая специфика анализируемой организации; состояние внешней и внутренней бизнес-среды и другие.
Учитывая комплексность и многогранность категории финансовой устойчивости, стоит отметить, что в ходе ее анализа применяются как абсолютные, так и относительные показатели (так называемые финансовые коэффициенты). Последние более предпочтительны при проведении анализа, поскольку позволяют упростить процесс сравнения данных за разные периоды или по разным организациям. Анализ коэффициентов финансовой устойчивости опирается на сравнение их значений с какими-либо базовыми величинами, в роли которых могут выступать среднеотраслевые и среднерайонные данные, нормативные значения, информация за прошлые периоды. ТА. Дуброва и Н.П. Осипова ориентируются на следующие базовые величины:
• усредненные по временному ряду значения показателей по данному предприятию;
• среднеотраслевые значения показателей;
• значения показателей, рассчитанные по данным отчетности наиболее удачливого конкурента;
• теоретически обоснованные или полученные в результате экспертных опросов величины, характеризующие оптимальные или критические, с точки зрения устойчивости финансового состояния, значения относительных показателей.
Анализ финансовой устойчивости, нацеленный на выявление способности организации стабильно выполнять свои основные функции в динамично изменяющихся условиях внешней и внутренней бизнес – среды, базируется на комплексном исследовании факторов, оказывающих влияние на эту способность. В качестве указанных факторов справедливо рассматривать предметно – логические блоки финансового анализа, отражающие ту или иную сторону финансово – производственной деятельности хозяйствующего субъекта (ликвидность, платежеспособность, структура капитала, рентабельность, деловая активность и т.д.).
Коммерческая организация на протяжении своего функционирования проходит несколько жизненных циклов, серьезно различающихся по степени финансовой устойчивости.
Соответственно и структура капитала будет динамично изменяться, что, естественно, скажется на рассчитанных коэффициентах. Наибольший интерес здесь представляют этапы начала основной (текущей) деятельности, активного роста объемов продаж и стабилизации.
На первом из данных этапов структура баланса будет иметь совершенно непривлекательный вид, а коэффициент финансовой независимости и производные от него показатели будут крайне неудовлетворительными, что дает очевидные основания говорить о финансовой неустойчивости и вероятности банкротства. А именно такие выводы могут сделать потенциальные инвесторы, кредитные учреждения и иные пользователи, не искушенные в особенностях жизненного цикла и динамике развития организации, несмотря на то, что в ближайшем будущем, вероятно, хозяйствующий субъект будет иметь высокую доходность и финансовую привлекательность.
Стоит отметить, что в аграрной сфере жизненные циклы не так очевидны, как в промышленности, поскольку:
а) спрос на сельхозпродукцию не эластичен (ожидать крупного роста продаж за счет растущего предпочтения потребителей, например, на хлеб не приходится);
б) в условиях системного аграрного кризиса наращивание производственного потенциала и совершенствование технологических параметров становится труднодостижимой задачей;
в) изменения выручки, являющиеся внешним проявлением чередования жизненных циклов, в аграрном секторе обусловлено зачастую погодными условиями и факторами краткосрочного конъюнктурного характера. Кроме того, структура капитала в сельскохозяйственных организациях подвержена значительным колебаниям в течение календарного года ввиду сезонности производства, поэтому качественный анализ, возможно, провести на основании квартальной или даже месячной бухгалтерской отчетности.
Диагностика финансовой устойчивости на основе коэффициентов структуры активов и пассивов не может быть полной, поскольку сами коэффициенты отражают следствие происходящих экономических процессов, являются внешними индикаторами устойчивости. Так, в частности, увеличение удельного веса собственных источников средств может быть вызвано как рентабельной деятельностью, так и, например, безвозмездными поступлениями. В последнем случае есть основания полагать, что без эффективного менеджмента и рациональной организации основной деятельности, хозяйствующий субъект может потерять финансовую устойчивость в ближайшее время.
Результаты анализа коэффициентов финансовой устойчивости зачастую являются малоинформативными, поскольку:
а) не окончательно сформирована система нормативных и достоверно обоснованных (безопасных) значений искомых коэффициентов;
б) значения показателей, удовлетворительных для одной организации или отрасли, могут быть совершенно недопустимы для другого хозяйствующего субъекта или сферы деятельности в силу ряда специфических причин. Кроме того, разные аналитики предпочитают видеть различные значения коэффициентов структуры капитала: собственников (акционеров, пайщиков) устраивает разумный рост доли заемных средств; наоборот, кредиторы отдают предпочтение организациям, где велика доля собственного капитала, т.е. уровень финансовой независимости. Таким образом, разные пользователи аналитической информации, преследующие различные цели, неодинаково интерпретируют то или иное значение какого-либо коэффициента.
Учитывая вышесказанное, следует рассмотреть усовершенствованную (частично исключающую отмеченные недостатки) систему показателей финансовой устойчивости.
Ключевым моментом предлагаемой системы показателей финансовой устойчивости является их разделение на причинные, т.е. развивающиеся в динамике и обусловливающие следственные показатели, представленные коэффициентами структуры капитала и ликвидности. В свою очередь динамические показатели есть не что иное, как показатели рентабельности и оборачиваемости, а также коэффициенты реинвестирования и соотношения рентабельности активов и процентной ставки по кредитам. Исходя из того, что финансовая устойчивость организации — это ее способность выполнять свои основные функции, динамические показатели отражают способность продолжать текущую операционную (в аграрной сфере — производство и реализация сельскохозяйственной продукции) деятельность. В то время как статические показатели, отражая структуру бухгалтерского баланса, статичного по своему характеру, являются индикаторами способности организации выполнять свои обязательства перед различными контрагентами (государством, кредитными учреждениями, деловыми партнерами и др.).
2.3. Показатели и виды финансовой устойчивости предприятия
Показатели финансовой устойчивости делятся:
По характеру причинно-следственной связи – сюда относятся показатели причин динамические и показатели следствия статические. К показателям динамическим относят: рентабельность активов; рентабельность продаж; К реинвестирования; оборачиваемость активов (в днях и оборотах); продолжительность операционного и финансового циклов; К соотношения рентабельности активов и процентной ставки по кредитам.
К показателям следствия (статическим) относятся – коэффициенты структуры капитала - К финансовой устойчивости, финансовой независимости, маневренности, структуры заемного и собственного капитала и т.п., показатели ликвидности и платежеспособности.
2) По степени реальности и объективности – показатели денежного потока; доля денежного притока в выручке организации; доля денежного оттока в материальных затратах; К погашения дебиторской задолженности; К соотношения оттока денежных средств и краткосрочных обязательств и др.
3) По субъектам анализа для внешних пользователей и для внутренних пользователей.
Для внешних пользователей это показатели структуры капитала, ликвидности и платежеспособности, позволяющие оценить риск невыполнения обязательств перед кредиторами.
Для внутренних пользователей это вся система финансовой устойчивости, включая динамическую и статическую составляющие, а также эффективность менеджмента и денежных потоков.
4) Эффективность менеджмента – к текучести кадров; доля управляющего персонала, прошедшего специальные курсы подготовки в их общем числе;
Прирост (снижение) коммерческих сделок с крупной (в зависимости от размеров организации) экономической выгодой; количество освоенных (внедренных) программных продуктов.
Логично предположить, что поддержание высоких производственных темпов роста - (высокие показатели рентабельности, оборачиваемости активов, превышения рентабельности активов над процентной ставкой по получаемым кредитам и займам), при условии направления большей части чистой прибыли на накопление, а не на потребление и дивидендные выплаты (К реинвестирования = Чистая прибыль, направленная на расширение операционной деятельности фактически это большая часть нераспределенной прибыли / Чистая прибыль -> 1), является определяющим фактором наращивания собственного капитала, что оказывает непосредственное влияние на оптимизацию показателей структуры капитала, ликвидности и платежеспособности, представляющих собой внешнее, поверхностное выражение финансовой устойчивости. Кроме того, тенденции и значения за отчетный период показателей, характеризующих причины финансовой устойчивости, позволяют с определенной степенью точности спрогнозировать статические показатели, рассчитанные на основании структуры капитала, а также возможную платежеспособность. Для динамических показателей, в отличие от статических, пока не существует обоснованных нормативных значений, поэтому их анализ необходимо проводить в динамике за ряд лет или в сравнении с организациями - конкурентами.
Оба элемента указанного классификационного признака закономерно вписываются в общую концепцию наращивания собственного капитала, во многом отражающую сущность финансовой устойчивости коммерческой организации.
В отдельную группу следует выделить показатели эффективности менеджмента анализируемого хозяйствующего субъекта. Это не случайно, поскольку качество и обоснованность принимаемых управленческих решений в значительной степени определяют ход финансово-хозяйственного процесса и, в конечном итоге, устойчивость финансового состояния организации. К тому же квалифицированный (высокопрофессиональный) персонал способен сохранить и приумножить достигнутые успехи, не допустить серьезных промахов в управлении предприятием. Кадровая проблема в отношении квалифицированного персонала приобретает особую остроту в агроорганизациях. Это продиктовано низкой закрепляемостью работников на селе по причинам неконкурентоспособной заработной платой, ограниченностью бытовых условий, слабой развитостью социальной инфраструктуры. В этой ситуации привлечение молодых, перспективных работников в сельскую экономику с созданием для них комфортных условий труда и отдыха должно стать важнейшей задачей руководства аграрных коммерческих организаций.
Как отмечалось ранее, важнейшим показателем диагностики финансовой устойчивости является обеспеченность материальных оборотных активов устойчивыми (плановыми) источниками финансирования, к которым относятся собственный оборотный капитал и краткосрочные кредиты банка. Большинством авторов выделяются четыре возможные ситуации:
1. Абсолютная краткосрочная финансовая устойчивость, если запасы (3) меньше суммы собственного оборотного капитала (СОК):
3 < СОК.
2. Нормальная краткосрочная финансовая устойчивость, при которой запасы больше собственного оборотного капитала, но меньше плановых источников их покрытия (Ип = СОК + краткосрочные кредиты и займы):
СОК < 3 < Ип.
3. Неустойчивое (предкризисное) финансовое состояние, при котором нарушается платежный баланс, но сохраняется возможность восстановления равновесия платежных средств и платежных обязательств за счет привлечения временно свободных источников средств (Ивр = непросроченная кредиторская задолженность):
3 = Ип + Ивр.
4. Кризисное финансовое состояние. Равновесие платежного баланса обеспечивается преимущественно за счет просроченной кредиторской задолженности:
3 > Ип + Ивр.
Однако, применяя указанные неравенства для оценки степени финансовой устойчивости аграрных коммерческих организаций, получится, что более 80% от их общего числа оказываются в кризисном финансовом состоянии, т.е. фактически банкротами. В этой связи есть основания полагать, что выше обозначенные балансовые неравенства, разработанные для всей экономики в целом, не учитывают специфические особенности функционирования аграрного сектора, как постоянные, так и сложившиеся в современных условиях хозяйствования. Эти особенности в рамках диагностики финансовой устойчивости заключаются в следующем:
1. Аграрные хозяйствующие субъекты вынуждены поддерживать большое количество производственных запасов. Это объясняется:
а) сезонным характером производства;
б) стремлением руководства заранее приобрести необходимые ТМЦ, частично оградив себя от влияния инфляции и недобросовестных посредников;
в) направлением значительного количества готовой продукции на внутреннее потребление (по зерновым до 50%);
г) в специализированных животноводческих хозяйствах статья запасов «Животные на выращивании и откорме» (сч. 11) может превалировать не только в структуре оборотных активов, но и активов в целом.
2. В большинстве хозяйствующих субъектов наблюдается дефицит собственного оборотного капитала, что вызвано как многолетней убыточной работой, так и крупными суммами кредиторской задолженности.
3. На балансах большинства агроорганизаций числятся крупные суммы просроченной кредиторской задолженности, особенно перед внебюджетными фондами. Большую часть этой задолженности составляют штрафы и пени за несвоевременную уплату. История возникновения этих долгов относится к 1993 г., когда против сельского хозяйства в полную силу заработали механизмы штрафных санкций, однако хозяйства, оказавшись в условиях гиперинфляции и острейшего дефицита средств, были не в состоянии погашать обязательные платежи по многократно возросшим процентным ставкам.
4. Ограниченность применения законодательства о банкротстве против сельскохозяйственных организаций. Это происходит при помощи административного заслона во избежание социальных конфликтов, поскольку хозяйствующий субъект на селе часто является градообразующим, т.е. полностью или частично поддерживающим всю социальную инфраструктуру (ЖКХ, школы, больницы, детские дошкольные учреждения, столовые, бани и т.п.).
5. Участие многих хозяйств в агропромышленной интеграции как способ адаптации к неблагоприятному влиянию внешней бизнес-среды (диспаритет цен, слабая финансовая и протекционистская поддержка со стороны государства, ограниченность рынков сбыта и др.). В результате происходит снижение части издержек, приток средств на финансирование сельхозработ и обеспечиваются условия простого воспроизводства, что в целом повышает финансовую устойчивость, однако, при этом зачастую теряется юридическая самостоятельность (происходит передел собственности).
Учитывая отмеченные особенности, следует модернизировать балансовые неравенства, характеризующие типы финансовой устойчивости в сторону смягчения условий финансовой несостоятельности.
Говоря о показателях финансовой устойчивости, стоит отметить, что среди всего их множества можно выделить обобщающие, т.е. наиболее концентрировано выражающие сущность исследуемой категории. К этим показателям можно отнести: Коэффициент финансовой независимости (Собственный капитал / Всего активов), коэффициент финансовой устойчивости (Собственный капитал + Долгосрочные обязательства) / Всего активов), Чистые активы (Активы, принимаемые к расчету – Пассивы, принимаемые к расчету), Рентабельность активов (Чистая прибыль / Активы), эффект финансового рычага, ряд показателей эффективности менеджмента. Все они находятся под воздействием факторов как внутренней, так и внешней бизнес – среды, определяющих устойчивость финансового состояния субъекта.
Одним из важнейших индикаторов оценки финансовой устойчивости организации является коэффициент маневренности собственного капитала (Собственный оборотный капитал / Собственный капитал), отражающий долю собственного капитала, направленную на финансирование мобильных активов. Предлагается мультипликативная детерминированная модель зависимости коэффициента маневренности собственного капитала от четырех показателей-факторов:
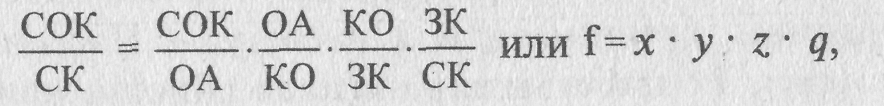
где СОК — собственный оборотный капитал;
СК — собственный капитал;
ОА — оборотные активы;
КО — краткосрочные обязательства;
ЗК — заемный капитал.
Таким образом, маневренность собственного капитала (Км) находится под влиянием коэффициента обеспеченности собственными оборотными средствами (Ксок), коэффициента текущей ликвидности (Ктл), доли краткосрочной задолженности в общей сумме заемного капитала (коэффициент структуры заемного капитала — Кко) и финансового рычага или коэффициента соотношения заемных и собственных средств (К3/с).
2.4. Пути повышения финансовой устойчивости предприятия
Одним из самых распространенных средств, стимулирования спроса является реклама. Во все времена она выполняла функцию информации покупателей о существовании того или иного товара. С помощью рекламы можно убедить потребителя в достоинствах товара и тем самым протолкнуть свою продукцию на рынок. Объектами рекламы могут выступать различные товары и услуги, но основное место принадлежит изделиям потребительского назначения. Массовый характер предложений этих товаров, многочисленность покупателей диктуют необходимость широкой рекламы через средства массовой информации. Кроме того, на рынке потребительских товаров существуют наиболее благоприятные возможности эмоционального воздействия на покупателя с целью убедить его сделать покупку. К тому же покупатель пользуется относительно большей (по сравнению с покупателем продукции производственного назначения) свободой в расходовании своих денег и зачастую недостаточно осведомлен о достоинствах и недостатках предлагаемых ему изделий. Для сбыта потребительских товаров, как неоднократно отмечают ученые и представители бизнеса, реклама стала основной движущей силой.
Концепция маркетинга отводит рекламе одно из центральных мест во всем комплексе сбытовых мероприятий. Не случайно отдельные бизнесмены, как в России, так и за рубежом, даже смешивают понятия рекламы и маркетинга. Однако теоретики маркетинга дают четкую формулировку специфики рекламы по сравнению с другими инструментами стимулирования спроса. Реклама, по их мнению, должна воздействуя прежде всего на эмоции покупателя, возбуждать у него желание приобрести товар, вырабатывать психологическую привязанность к определенным маркам изделий. Согласно рекомендациям основоположника рекламы как прикладной отрасли маркетинга Вильяма Скотта, реклама должна представлять в выгодном свете продукт не сам по себе, а как средство удовлетворения какой-либо одной или нескольких потребностей. Поэтому она призвана создать у потребителей некий мысленный «образ» товара (имидж), который в их сознании будет ассоциироваться с данным изделием. Образом товара, преподносимым рекламой, может быть, например здоровье (для лекарственных препаратов), красота (для косметических средств), комфорт и семейное счастье (для предметов домашнего обихода), скорость и принадлежность как минимум к «среднему классу» (для спортивных автомобилей) и т.д.
Реклама может быть классифицирована самым различным образом:
- в соответствии с позицией предприятия в каналах распределения. Это может быть производственная, оптовая или розничная реклама. Когда затраты на рекламу поделены между двумя фирмами – например, оптовиком и розничным торговцем – она рассматривается как совместная реклама;
- согласно планируемому географическому охвату. Это может быть национальная, региональная и местная реклама;
- по тому, что рекламируется. Это может быть реклама продукции, торговой марки или самого учреждения (предприятия, отрасли);
- по используемым средствам массовой информации. Реклама может быть телевизионной, печатной (газеты, журналы), визуально – передвижной (автобусы, метро), рекламой прямой почтой или почтовым заказом, радиорекламой, рекламой через компьютерные сети (Интернет).
Лизинг – один из способов ускоренного обновления основных средств, позволяющий предприятию получить средства производства, не покупая их и не становясь их собственником. Преимущества лизинга для арендатора:
- предприятие-пользователь освобождается от необходимости инвестирования единовременной крупной суммы, а временно высвобожденные суммы денежных средств могут использоваться на пополнение собственного оборотного капитала, что повышает его финансовую устойчивость;
- деньги, заплаченные за аренду, учитываются как текущие расходы, включаемые в себестоимость продукции, в результате чего на данную сумму уменьшается налогооблагаемая прибыль;
- предприятие – арендатор вместо обычного гарантийного срока получает гарантийное обслуживание оборудования на весь срок аренды;
- появляется возможность быстрого наращивания производственной мощности, внедрения достижений научно – технического прогресса, что способствует повышению конкурентоспособности предприятия.
Кроме того, лизинг дает предприятию – арендатору определенные нефинансовые преимущества: предприятию, использующему быстро устаревающее оборудование (например, вычислительную технику), лизинг позволяет застраховаться от обесценения этого оборудования.
3. Анализ финансовой устойчивости предприятия
3.1. Расчет показателей финансовой устойчивости
Финансово устойчивым является предприятие, которое за счет собственных средств покрывает средства, вложенные в активы (основные фонды, нематериальные активы, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
Финансовая устойчивость предприятия во многом зависит от оптимальности структуры источников капитала (соотношения собственных и заёмных средств) и от оптимальности структуры активов предприятия, в первую очередь от соотношения основных и оборотных средств, а также от уравновешенности активов и пассивов предприятия.
- коэффициент финансовой автономии (или независимости) – соотношение собственного капитала на всего активов;
- коэффициент финансирования (или коэффициент платежеспособности) – отношение собственного к заёмному капиталу.
- коэффициент финансового левериджа или коэффициент финансового риска – отношение заемного капитала к собственному.
По предприятию ОАО «Агрокомплекс»:
- Коэффициент финансовой автономии или (независимости) - данные взяты на конец отчетного периода:
На 1 января 2005 года: 115539 / 245174 = 0,4
На 1 января 2006 года: 123683 / 241495 = 0,5
На 1 января 2007 года: 121542 / 304121= 0,4
Оптимальное значение этого коэффициента больше или равно 0,5. Коэффициент показывает долю собственных средств в общем объеме ресурсов предприятия. Чем выше эта доля, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие.
- Коэффициент финансовой зависимости - доля заемного капитала в общей валюте баланса.
На 1 января 2005г: 129635 / 245174 = 0,5
На 1 января 2006г: 117812 / 241495 = 0,5
На 1 января 2007г: 182579 / 304121= 0,6
- Коэффициент текущей задолженности – отношение краткосрочных финансовых обязательств к общей валюте баланса.
На 1 января 2005г: 110635 / 245174 = 0,4
На 1 января 2006г: 98859 / 241495 = 0,4
На 1 января 2007г: 113723 / 304121 = 0,3
- Коэффициент долгосрочной финансовой независимости (или коэффициент финансовой устойчивости)- отношение собственного и долгосрочного заемного капитала к общей валюте баланса.
На 1 января 2005г: 115539 + 19000 / 245174 = 0,5
На 1 января 2006г: 123683 + 18953 / 241495 = 0,6
На 1 января 2007г: 121542 + 68856 / 304121 = 0,6
- Коэффициент финансирования (или коэффициент платежеспособности) - отношение собственного капитала