Теория эффективных фондовых инвестиций и ее применение (раздел дипломной работы)
Другим
направлением
модификаций
САРМ для практического
применения
являются различные
представления
рыночного
портфеля
совокупностью
фондовых индексов
и других факторов.
Конечная цель
построения
таких моделей
- получение
коэффициентов
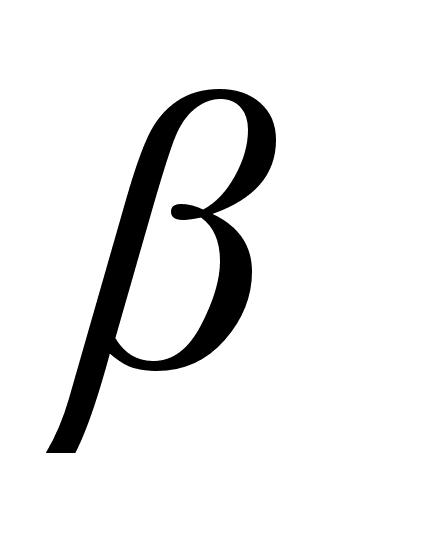 активов, позволяющих
по возможности
точно описывать
реальное поведение
доходности
ценных бумаг.
Обзор методических
подходов к
решению этой
задачи приводится
в [4]. В западной
практике такого
рода деятельность
осуществляется
на коммерческой
основе специальными
службами, наиболее
известны из
них BARRA, R&R,
Morningstar.
Выводы
Основой современной теории инвестиций, частью которой является портфельная теория, является теоретико-вероятностная формализация понятия доходности и риска. Лишь применение вероятностных методов позволило существенно продвинуться в исследовании влияния риска на принятие инвестиционных решений.
Не существует универсальной меры риска портфеля, учитывающей и обобщающей все возможные субъективные оттенки этого понятия. Среди различных измерителей риска наибольшее распространение и в теории, и на практике получила дисперсия (СКО) доходности портфеля, что не исключает, однако, использование других измерителей.
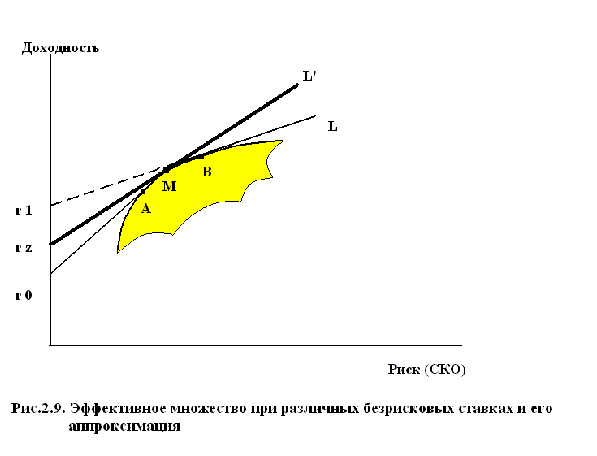
Инвестор выбирает оптимальный портфель из портфелей, составляющих эффективное множество, это множество приобретает вид прямой линии при наличии безрисковых активов.
Модель САРМ является макроэкономическим обобщением теории Марковица и Тобина, позволяющим установить линейный вид соотношения между доходностью и риском актива для равновесного рынка.
На практике используются модифицированные версии САРМ, использующие различные приближения лежащих в ее основе понятий Но никакая модель не в состоянии учесть все действующие факторы.
Литература
Шведов.А.С. Теория эффективных портфелей ценных бумаг. - М., Изд-во ГУ ВШЭ, 1999.
Френк Дж. Дерфлер. Вездесущие сети./ PC Magazine Rus, N9, 1999. - стр. 39-52.
Первозванский А.А., Первозванская Т.Н. Финансовый рынок: расчет и риск.-М., Инфра-М,- 1994.
Уильям Ф. Шарп, Гордон Дж. Александер, Джеффри В. Бейли. Инвестиции. - М., Инфра-М, 1997.
Michalovski W., Ogryczak W. Extending MAD Portfolio Optimization Model to Incorporate Downside Risk Aversion. / IIASA, IR-98-041, June 1998./ iiasa.ac.at/Publications/Documents/IR-98-041.pdf
Halme M., Korhonen P. Restricting Weights in Value Efficiency Analysis. / IIASA, IR-98-104, December 1998./ iiasa.ac.at/Publications/Documents/IR-98-104.pdf
William F. Sharpe. Asset Allocation: Management Style and Performance Measurement./ Journal or Portfolio Management, Winter 1992, pp. 7-19.
Susmaga R., Michalovski W. Identifying Regularities in Stock Portfolio Tilting. / IIASA, IR-97-66, September 1997.
Ковалев В.В. Финансовый анализ. Управление капиталом, выбор инвестиций, анализ отчетности. - М. 1996.
Четыркин Е.М. Методы финансовых и коммерческих расчетов.- М. 1996.
Карпиков Е.И., Федоров А.А. Основные постулаты классической теории портфельных инвестиций. // http://www.mfc/ecc/bulletin/002/inv-theor.html.
Гальперин В.М., Гребенников П.И., Леусский А.И., Тарасевич Л.С. Макроэкономика. - СПб., Изд-во СПбГУЭФ, 1997.
Стратегия активного управления портфелем инвестиций . Система APMS. / eerc.
Терри Дж. Уотшем, Кейт Паррамоу. Количественные методы в финансах.- М.: Финансы, 1999.
Ричард Дж.Тьюлз, Эдвард С. Бредли, Тэд М. Тьюлз. Фондовый рынок. - М., Инфра-М, 1999.
Лесин В.В., Лисовец Ю.П. Методы оптимизации. - М., Изд-во МАИ, 1998.
Гилл Ф., Миррей У., Райт М. Практическая оптимизация. - М.,Мир,1985.
Химмельблау Д. Прикладное нелинейное программирование. - М.,Мир, 1975.