Бюджет, его роль в развитии экономики и социальной сфере
В целях формирования доходной базы бюджетов субъектов Российской Федерации, начиная с 2002 года, предусмотрено передать в полном объеме в доходы бюджетов регионов доходы от поступления подоходного налога с физических лиц, платежей за пользование водными объектами и лесным фондом, налога на добычу общераспространенных полезных ископаемых. Нормативы зачисления в федеральный бюджет налога на добычу полезных ископаемых, а также федеральная ставка налога на прибыль организаций учтены в размерах, установленных соответствующими главами части второй Налогового кодекса Российской Федерации.
Бюджетная
политика в
следующем году
характеризуется
ограничением
уровня непроцентных
расходов, доля
которых в ВВП
предусмотрена
в размере 12.46%, что
ниже ожидаемой
оценки текущего
года.
В то же
время в реальном
выражении объем
непроцентных
расходов возрастет
в следующем
году на 5.3%, при
этом возрастет
доля непроцентных
расходов в
расходах бюджета
на 1.3 процентный
пункт.
Несмотря на проведение жесткой бюджетной политики в предстоящем году расходная часть федерального бюджета сформирована с учетом необходимости достижения важнейших социальных и экономических задач.
Этапность
реформирования
денежного
довольствия
позволит равномерно
распределить
нагрузку на
федеральный
бюджет в период
2002-2004 годов и обеспечить
финансовыми
ресурсами
реализацию
мероприятий,
утвержденных
Советом Безопасности
Российской
Федерации.
Формирование
расходов на
текущее содержание
"силового"
блока предусматривает
сокращение
численности
личного состава
министерств
и ведомств, не
только в рамках
принятых решений,
но и с учетом
дополнительного
сокращения
численности
военнослужащих.
В целях обеспечения
сбалансированной
бюджетной
политики в 2003
и среднесрочной
перспективе
в 2002 году учтено
дополнительное
сокращение
численности,
ранее предусмотренное
на 2003-2004 годы.
Реализация социальной реформы.
Бюджетная политика в социальной сфере будет направлена на обеспечение финансовыми ресурсами базовых услуг, прежде всего, образования и здравоохранения; сокращение социального неравенства на основе перераспределения социальных расходов государства в пользу наиболее уязвимых групп населения.
Ключевым
элементом
социальной
реформы в 2004 году
является повышение
роста денежных
доходов населения
и уменьшения
их дифференциации
на основе увеличения
оплаты труда,
улучшения
пенсионного
обеспечения
в ходе осуществления
пенсионной
реформы и усиления
адресности
социальной
поддержки
населения.
В
качестве этапа
реализации
социальной
реформы в 2004 году
предусматривается
осуществить
индексацию
заработной
платы работникам
бюджетной
сферы, оплачиваемых
по ETC. Предусмотренные
изменения в
системе оплаты
труда работникам
бюджетных
организаций
позволят в
среднем в 1.89 раза
увеличить
тарифную часть
фонда оплаты
труда работникам
бюджетной
сферы, оплачиваемых
по ETC.
Проведенные
в 2002 году социальной
и пенсионной
реформ позволили
установить
одинаковый,
по состоянию
на 1 января 2002
года, уровень
ставки первого
разряда ETC и базовой
части трудовой
пенсии, сблизив
при этом соотношение
прожиточного
минимума пенсионера
и базовой части
трудовой пенсии
с соотношением
прожиточного
минимума
трудоспособного
населения и
ставки 1 разряда
ETC. В перспективе
это позволит
индексировать
уровень базовой
пенсии и ставки
1 разряда ETC только
в соответствии
с уровнем инфляции.
В 2003 году
предусматривается
осуществить
первый шаг по
реализации
пенсионной
реформы. В этой
связи в предстоящем
году предусматривается
зачисление
в доходы федерального
бюджета части
единого социального
налога, и направление
указанных
средств в бюджет
Пенсионного
фонда на выплату
базовой части
трудовой пенсии.
Объем зачисляемых
в федеральный
бюджет и выплачиваемых
из него средств
составит в 2003
году 257.5 млрд.
рублей.
Формирование
федеральных
целевых программ.
В соответствии Бюджетным Посланием Президента Российской Федерации в 2002 году резко сокращен перечень федеральных целевых программ, финансируемых из федерального бюджета. Вместо 133 федеральных целевых программ, действующих в текущем году, на следующий год в проекте федерального бюджета учтено 48. Ряд программных мероприятий, не вошедших в указанный перечень, в 2002 году будут включены в состав смет федеральных органов исполнительной власти или расходных статей федерального бюджета.
Произведен качественный пересмотр программ. Принципиальным положением стало исключение из состава "Прочих расходов" затрат, связанных с текущим содержанием государственных заказчиков. В проекте федерального бюджета применен новый подход к формированию региональных программ. Помимо резкого сокращения количества региональных программ произведено упорядочение расходов, имеющих федеральную и региональную значимость. Финансирование федеральных объектов региональных программ включено в государственную инвестиционную программу, а объекты, относящиеся к региональной и муниципальной форме собственности, включены в Фонд развития регионов, который выделен в специальный подраздел раздела федерального бюджета "Финансовая помощь субъектам Российской Федерации". Это позволило избежать дублирования в финансировании объектов за счет разных источников финансирования и сконцентрировать ресурсы на приоритетных мероприятиях программ. Причем большая часть программ развития регионов, финансируемых за счет средств Фонда регионального развития в 2002 году, будет направлена на финансирование объектов жилищно-коммунального хозяйства.
Основными функциями федерального бюджета являются:
перераспределение национального дохода и ВВП;
государственное регулирование и стимулирование экономики;
финансовое обеспечение социальной политики;
контроль образования и использованием централизованного фонда денежных средств.
До перехода на рыночные отношения доходы государственного бюджета СССР базировались на денежных накоплениях государственных предприятий. Они занимали более 90% общей суммы доходов бюджета и в основном состояли из двух платежей - налога с оборота и платежей из прибыли .
В условиях перехода на рыночные механизмы доходы бюджетной системы претерпели коренные изменения.
2.2 Бюджеты субъектов Российской Федерации и местные бюджеты.
Бюджеты субъектов Российской Федерации входят во второй уровень бюджетной системы. Бюджет субъекта РФ – это форма образования и расходования денежных средств, предназначенных для обеспечения задач и функций, отнесенных к предметам ведения субъекта РФ. Бюджеты субъектов РФ – один из главных каналов доведения до населения конечных результатов производства. Из этих бюджетов в значительной мере финансируется развитие отраслей производственной сферы, в первую очередь местной, легкой и пищевой промышленности; коммунального хозяйства; развитие транспорта и связи. Важное значение имеют бюджеты субъектов в осуществлении общегосударственных и социальных задач, в первую очередь в распределении государственных средств на содержание и развитие социальной инфрастуктуры общества5.
В основе распределения общегосударственных денежных ресурсов между уровнями бюджетной системы заложены принципы самостоятельности бюджетов, их государственной поддержки, территориального формирования источников их доходов. Исходя из этих принципов, доходы бюджетов субъектов РФ формируются за счет собственных и регулирующих источников доходов.
Собственные или закрепленные доходы представляют собой средства, принадлежащие субъекту бюджетного права, то есть они полностью или в твердо фиксированной доле на постоянной основе поступают в соответствующий бюджет, минуя вышестоящие.
К регулирующим доходам относится вся совокупность денежных средств, передаваемых из вышестоящих бюджетов в нижестоящие с целью регулирования (сбалансирования) их расходов и доходов.
Федеральный закон о федеральном бюджете на каждый год содержит перечень регулирующих и закрепленных федеральных налогов и платежей субъектов РФ.
С 1994 года в России в качестве регулирующих доходов бюджетов субъектов Российской Федерации стали использовать средства, полученные из Фонда финансовой поддержки регионов. Финансовая помощь из этого Фонда оказывается регионам, поучившим статус «региона, нуждающегося в поддержке», или «региона, особо нуждающегося в поддержке».
Статус «региона, нуждающегося в поддержке» предоставляется регионам, у которых душевой бюджетный доход в планируемом году меньше среднедушевого бюджетного дохода по всем регионам РФ.
Статус «региона, особо нуждающегося в поддержке», предоставляется тем регионам, у которых объем бюджетных доходов меньше объема прогнозируемых в планируемом году бюджетных расходов.
С учетом этих двух статусов Фонд делится на две части, из которых соответственно выделяются средства регионам, нуждающимся в поддержке, и регионам, особо нуждающимся в поддержке. Выделение регионам средств из указанных частей Федерального фонда финансовой поддержки регионов согласно их статусу производится на основании установленной доли каждого региона в общем объеме средств соответствующей части этого дохода
Преимущества этого способа регулирования заключаются в том, что средства субъектам выделяются на основе единой для всех бюджетов методики, учитывающей бюджетные доходы, численность населения, проживающего на соответствующей территории. Благодаря этому выделение средств субъектам федерации осуществляется на объективной основе – общей для всех регионов формуле расчета выделения средств из общего фонда финансовой поддержки.
Местные бюджеты составляют третий уровень бюджетной системы Российской Федерации. Ст. 14 БК РФ определяет бюджет муниципального образования (местный бюджет) как форму образования и расходования денежных средств, предназначенных для обеспечения задач и функций, отнесенных к предметам ведения местного самоуправления. На местные органы власти возложена важная задача по осуществлению социальной политики государства. Финансирование мероприятий по социальному обслуживанию населения в значительной части проводится за счет местных бюджетов.
Наиболее ярко последствия экономических и социальных процессов отражаются на расходной части местных бюджетов. Возрастание расходов связано с повышением уровня затрат на содержание объектов жилищно-коммунального и культурно-бытового назначения, на благоустройство территорий, с новым строительством. Также в последние годы широко практикуется передача различных ведомственных объектов, таких как жильё, социально-культурные учреждения, организации бытового обслуживания в муниципальную собственность, что ведет к значительному увеличению бюджетных расходов.
Доходы местных бюджетов
Регулирующие доходы
Собственные доходы
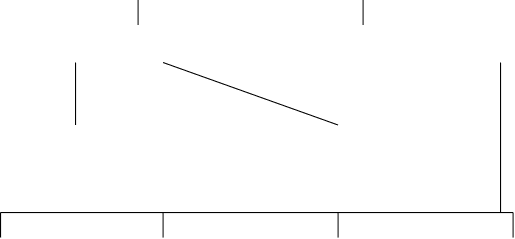
Налоговые доходы, закрепленные за соответствующим бюджетом
Неналоговые доходы соответствующего бюджета
| Отчисления от федеральных и региональных налогов | Средства из фондов финансовой поддержки регионов | Дотации, субвенции, субсидии из вышестоящих бюджетов | Средства, полученные из вышестоящего бюджета в порядке взаимных расчетов |
Рис. 4 Доходы местных бюджетов6
Следует отметить, что структура расходов отдельных видов местных бюджетов не одинакова и зависит от объема хозяйства и подведомственности его органам власти различных территориальных образований. Так, городским органам подчинена значительная часть предприятий местной промышленности, жилищно-бытового хозяйства, транспорта, поэтому удельный вес ассигнований на народное хозяйство в расходах этих бюджетов наиболее значителен и превышает 40% В ведении же районных, поселковых и сельских органов власти находятся в основном социально-культурные учреждения, в этих бюджетах подавляющая часть расходов приходится на финансирование социально-культурных мероприятий, оно составляет порядка 60-80% расходов.
Доходы местных бюджетов, также как и доходы бюджетов субъектов федерации состоят из собственных и регулирующих. Общую схему собственных и регулирующих доходов местных бюджетов можно представить в виде схемы.
2.4 Внебюджетные фонды
Важным звеном финансовой системы являются внебюджетные фонды государства – совокупность финансовых ресурсов, находящихся в распоряжении центральных или региональных органов власти и имеющих целевое назначение. С 1992 года в России начало действовать более двух десятков внебюджетных экономических и социальных фондов. Но к настоящему времени федеральные экономические внебюджетные фонды были упразднены.
Внебюджетные фонды – один из методов перераспределения национального дохода органами власти в пользу определенных социальных групп населения. Они предназначены для реализации конституционных прав граждан на пенсионное обеспечение, социальное страхование, социальное обеспечение в случае безработицы, охрану здоровья и медицинскую помощь и имеют строго целевое назначение. Расходы и доходы государственных внебюджетных фондов утверждаются законодательными органами в форме закона аналогично закону об утверждении государственного бюджета. Формируются государственные внебюджетные фонды в основном за счет обязательных отчислений, уплачиваемых юридическими и физическими лицами. Наряду с этим источниками доходов внебюджетных фондов являются:
прибыль от коммерческой деятельности, осуществляемой фондом;
средства бюджета;
займы, полученные фондом у Центрального Банка или коммерческих банков.
Ранее, до принятия Бюджетного кодекса Российской Федерации, внебюджетные фонды не включались в бюджетную систему РФ, являясь самостоятельным элементом российской финансовой системы. С принятием БК РФ федеральные внебюджетные фонды были включены в первый уровень бюджетной системы, фонды субъектов Федерации - во второй. В настоящее время принципы формирования, расходования, управления внебюджетными фондами регламентируются БК РФ; порядок составления, утверждения бюджетов государственных внебюджетных фондов, составления и утверждения отчетов об их исполнении регулируется нормами бюджетного процесса РФ. Но внебюджетные фонды не включаются в состав бюджетов. Исполнение бюджетов государственных внебюджетных фондов осуществляется Федеральным казначейством РФ.
Государственными внебюджетными фондами Российской Федерации являются:
Пенсионный фонд Российской Федерации;
Фонд социального страхования Российской Федерации;
Федеральный фонд обязательного медицинского страхования;
Государственный фонд занятости населения Российской Федерации.
Пенсионный фонд Российской Федерации образован в соответствии с Постановлением Верховного Совета РСФСР от 22 декабря 1990 г. как самостоятельное финансово-кредитное учреждение, осуществляющее свою деятельность по закону в целях государственного управления пенсионным обеспечением.
Средства Пенсионного фонда формируются по Положению о Пенсионном фонде РФ за счет трех главных источников: страховых взносов работодателей, страховых взносов работающих и ассигнований из федерального бюджета. Часть средств поступает в результате капитализации временно свободных средств. При отсутствии средств Фонд может использовать кредиты банков.
Средства Пенсионного фонда используются на выплаты государственных пенсий, пенсий военным, инвалидам, компенсации пенсионерам, пособий для детей в возрасте от 1,5 до 6 лет, а также на пособия пострадавшим от аварии на Чернобыльской АЭС.
Руководство Пенсионным фондом осуществляет Правление и его постоянно действующий орган – Исполнительная дирекция. Дирекции подчиняются отделения в республиках в составе РФ, в национально-государственных и административно-территориальных образованиях. На местах (в городах, районах) имеются уполномоченные Фонда.
Фонд социального страхования РФ (ФСС РФ) – второй по значению внебюджетный социальный фонд. Он действует в соответствии с Указом Президента РФ от 7 августа 1992 года. Положение о ФСС утверждено Постановлением Правительства РФ от 12 февраля 1994 года. Основными задачами Фонда являются: обеспечение гарантированных государством пособий; участие в разработке и реализации государственных программ охраны здоровья работников; подготовка мер по совершенствованию социального страхования.
Фонд социального страхования образуется за счет:
страховых взносов граждан и юридических лиц;
доходов от инвестирования части временно свободных средств;
добровольных взносов граждан и юридических лиц;
ассигнований из федерального бюджета РФ на покрытие расходов, связанных с предоставлением льгот лицам, пострадавшим от радиации, а также на другие цели.
Для обеспечения деятельности ФСС создан центральный аппарат, а в региональных отраслевых отделениях – аппараты органов ФСС. При ФСС образуется Правление, при региональных отраслевых отделениях – координационные советы. Руководство деятельностью ФСС осуществляется его председателем, который назначается Правительством РФ.
Государственный фонд занятости населения РФ (ГФЗН) образован по закону РСФСР «О занятости населения РСФСР» (19 апреля 1991г.). Он создан для финансирования мероприятий связанных с реализацией государственной политики занятости населения. Необходимость в этом фонде возникла с появлением в стране особой категории граждан – безработных.
Порядок образования и расходования средств определяется Положением о Государственном фонде занятости, утвержденным Верховным советом РФ 8 июня 1993 г. В соответствии с Положением Фонд формируется за счет: обязательных страховых взносов работодателей, обязательных страховых взносов работающих, ассигнований из федерального бюджета и бюджетов субъектов РФ. Дополнительными источникам могут быть добровольные взносы юридических и физических лиц и другие средства.
ГФЗН представляет собой совокупность федеральной части Фонда и фондов занятости, у субъектов Федерации и местных органов самоуправления. В связи с этим вначале страховые взносы поступают в фонды занятости городов и районов. Часть этих взносов отчисляется в фонды занятости субъектов РФ. Размер таких отчислений в городах и районах устанавливается соответствующими вышестоящими представительными органами власти. Федеральная часть фонда образуется за счет отчислений из фондов занятости, формируемых субъектами Федерации.
Фонды обязательного медицинского страхования РФ (ФОМС) образованы в соответствии с законом РСФСР «Об обязательном медицинском страховании граждан РСФСР» (от 28 июня 1991г.)7.
Для реализации политики в области медицинского страхования создаются Федеральный и территориальный фонды медицинского страхования как самостоятельные некоммерческие финансово-кредитные учреждения. Эти фонды действуют в соответствии с Положением о федеральном обязательном медицинском страховании и Положением о территориальном обязательном медицинском страховании, утвержденными Постановлениями Верховного Совета РФ от 24 февраля 1993 г.
Федеральный фонд медицинского страхования предназначен для: выравнивания условий деятельности территориальных фондов обязательного медицинского страхования; финансирования целевых программ в рамках обязательного медицинского страхования; осуществления контроля за рациональным использованием финансовых средств.
Финансовых средства Федерального фонда образуются за счет: части страховых взносов предприятий и организаций на обязательное медицинское страхование; взносов территориальных фондов на реализацию совместных программ, выполняемых на договорных началах; ассигнований из федерального бюджета на выполнение республиканских программ обязательного медицинского страхования; добровольных взносов юридических и физических лиц; доходов от использования временно свободных средств Фонда и иных поступлений.
Территориальный фонд обязательного медицинского страхования, создается представительной властью субъектов Федерации. Он осуществляет: финансирование обязательного медицинского страхования, проводимого страховыми организациями, имеющими соответствующие лицензии; финансово- кредитную деятельность по обеспечению системы обязательного медицинского страхования; выравнивания финансовых ресурсов городов и районов, направляемых на проведение страхования; предоставление кредитов страховщикам при нехватке у них финансовых средств; накопление резервов для обеспечения устойчивости системы обязательного медицинского страхования; контроль за рациональным использованием средств.
Финансовые средства территориальных фондов находятся в государственной собственности РФ, не входят в состав бюджетов и других фондов и изъятию не подлежат. Эти средства формируются за счет: части страховых взносов предприятий и организаций и иных хозяйствующих субъектов на обязательное медицинское страхование; доходов, получаемых от использования временно свободных средств; финансовых средств, взыскиваемых со страхователей, медицинских учреждений и других юридических и физических лиц в результате предъявления им регрессных требований; добровольных взносов и других поступлений, не запрещенных законодательством.
Контроль за своевременным и правильным поступлением страховых взносов в эти фонды осуществляет Государственная налоговая служба РФ.
2.5 Межбюджетные отношения: современная ситуация, проблемы и пути их решения
Все бюджеты, входящие в бюджетную систему страны, взаимодействуют в рамках межбюджетных отношений.
Межбюджетные отношения – это отношения между органами государственной власти Российской Федерации, органами государственной власти субъектов Российской Федерации и органами местного самоуправления, связанные с формированием и исполнением соответствующих бюджетов.
Межбюджетные отношения основываются на следующих принципах :
распределения и закрепления расходов бюджетов по определенным уровням бюджетной системы РФ;
разграничения регулирующих доходов по уровням бюджетной системы Российской Федерации;
равенства бюджетных прав субъектов РФ, равенства бюджетных прав муниципальных образований;
выравнивания уровней минимальной бюджетной обеспеченности субъектов РФ, муниципальных образований;
равенства всех бюджетов РФ во взаимоотношениях с федеральным бюджетом, равенства местных бюджетов во взаимоотношениях с бюджетами субъектов федерации.
Исходя из этих принципов, можно сказать, что в основе межбюджетных отношений в России лежит бюджетный федерализм. В строго научном смысле теории бюджетного федерализма, равно как и канонического определения не существует. Вместе с тем анализ построения бюджетно-налоговых систем в государствах федеративного устройства позволяет выделить следующие положения, которые в совокупности выражают суть стандартной модели бюджетного федерализма:
сосуществование нескольких уровней бюджетно-налоговой системы;
законодательное или договорное распределение полномочий и ответственности каждого из уровней власти за конкретные направления и виды деятельности на соответствующей территории;
наличие устойчивых представлений о величине необходимых расходов для реализации каждым уровнем власти его полномочий и ответственности;
использование надежных и общепризнанных субъектами Федерации способов учета их особенностей для корректировки величины расходов;
закрепление за каждым уровнем бюджетной системы налоговых и неналоговых доходных источников;
установление в классификации расходов федерального и региональных бюджетов специальных позиций финансирования таких направлений региональной политики, как компенсация нижестоящим бюджетам недостаточности их собственных средств для покрытия нормативно распределяемых расходов; реализация программ поддержки развития отдельных регионов; принятие мер по поддержке депрессивных территорий и т.п.
Российская модель бюджетного федерализма формально строилась в соответствии с описанным «стандартом». Она опиралась на конституционно декларированное распределение предметов ведения между Федерацией, её субъектами и муниципальными образованьями и исходила из законодательно установленной структуры разделения между всеми уровнями власти собираемых в стране налогов. В её рамках использовался «формульный», внешне свободный от субъективизма механизм бюджетного выравнивания с помощью федеральных трансфертов субъектам РФ8.
Для повышения заинтересованности регионов в наполнении федерального бюджета доходами должна быть установлена прямая зависимость получения из федерального центра финансовой помощи от степени выполнения задания по мобилизации доходов в федеральный бюджет.
Федеральный центр должен разработать и довести до регионов рекомендации по программам бюджетного оздоровления, следование которым будет важнейшим условием выделения финансовой помощи. Основными параметрами при этом должны стать:
доля приоритетных расходов (здравоохранение, образование, социальное обеспечение и пр.) в расходах регионального бюджета;
доля населения в оплате жилищно-коммунальных услуг и общественного транспорта;
наличие административного контроля цен;
наличие и интенсивность ограничений доступа на региональные рынки отечественных товаров и услуг;
предельные бюджетные заимствования и объем налоговых освобождений и льгот.
Оздоровлению региональных бюджетов должно способствовать упорядочение бюджетного процесса в регионах: обеспечение «прозрачности» статей бюджета, их соответствие федеральному классификатору, консолидация в бюджет региональных внебюджетных фондов, казначейское исполнение бюджетов.
Важным условием нормального функционирования межбюджетных отношений является финансовый контроль со стороны федерального центра за правильным и целесообразным расходованием средств региональных бюджетов. Необходимо восстановить практику проведения ревизий исполнения бюджетов субъектов Федерации, получающих средства из федерального бюджета по каналам межбюджетных отношений. Обязательна также оценка потенциала и степени использования доходной базы региона, в том числе находящихся в его собственности и распоряжении природных ресурсов, недвижимости и т.д. Аналогично должны декларироваться и расходы, потому что вполне возможны ситуации, когда регион, претендующий на финансовую помощь, расточительно использует свои средства, «живет не по средствам».
Логическим развитием вышесказанного может стать требование обязательного подтверждения соответствующими органами власти фактической результативности использования ранее выделенных средств. Такие официальные подтверждения могли бы быть дополнительными основаниями для получения очередной порции средств поддержки. При этом важно не полное расходование полученных средств, а именно результативность их использования для улучшения или стабилизации в регионе по конкретным параметрам (снижение уровня бедности, рост числа рабочих мест и т.д.)9.
Вывод: На каждом из уровней бюджета решаются ряд проблем. Это и перераспределение состава и структуры средств между уровнями, так и изменение отношений внутри каждого из уровней в отдельности. Следует отметить что в целом государство идет правильным курсом, и по ежегодному увеличению ВВП на 7% это прекрасно видно. Значит политика в плане бюджета идет полным ходом, и причем в правильном направление. Но это только начало реформ, много задач и проблем предстоит еще решить, что и попытаемся сделать в третьей главе.
3.ЭКОНОМИЧЕСКИЕ ТЕНДЕНЦИИ ФЕДЕРАЛЬНОГО БЮДЖЕТА
В соответствии с законом доходы федерального бюджета 2004 составят 2 трлн. 742 млрд. 850 млн. руб. расходы — 2 трлн. 659 млрд. 447 млн. руб., профицит бюджета — 83 млрд. 400 млн. руб. В текущем году валовой внутренний продукт в Российской Федерации составит 15 трлн. 300 млрд. руб., инфляция прогнозируется на уровне 10%, экономический рост — 5,2% ВВП.
Принятие федерального бюджета на 2004 г. является в равной степени заслугой Президента, Правительства, Федерального Собрания Российской Федерации, результатом тех реформ, которые были проведены, той экономической и финансовой стратегии, которая формировалась и осуществлялась последние 3-4 года. В 2004 г. будет продолжаться экономический рост, обусловленный новыми тенденциями как в отечественной, так в мировой экономике.
Мировой рынок капитала стал очень мобильным, технические средства позволяют очень быстро вывозить капитал из страны, тем самым обрушивать внутренний рынок — фондовый, валютный. Только грамотная кредитно-денежная, "финансовая политика страны, правильная экономическая политика, которая стимулирует конкуренцию, снижение участия государства в хозяйственных процессах, выдвижение бюджетных, макроэкономических параметров, других фундаментальных показателей на должный уровень ограждают страну от рисков.
Сокращение государственного вмешательства в экономику не означает, что государство не регулирует рынок. Оно устанавливает налоги, определяет правила, принимает законы, но оно не должно в нем участвовать как хозяйствующая составляющая.
Сегодня государство слишком в большой степени участвует в бизнесе через свои государственные компании (начиная с Газпрома, РАО ЕС, Российских железных дорог, Аэрофлота). И если собрать все компании, включая и оборонные предприятия, в которых государство имеет более 50% в уставном капитале, то выяснится, что половина российской экономики находится в руках государства и под контролем государства. Таким образом, являясь регулятором рынка, государство одновременно выступает участником этого рынка, не обеспечивая достаточную конкуренцию на рынке. Влияя на рынок, оно искажает его. И сегодня стоит задача - продолжение приватизации, выстраивание регуляторов рынка, отделение регуляторов рынка от исполнителей нормативных документов. Все это - элементы формирования конкурентного рынка, которые сделают каждый рубль более эффективным.
Инвестиции государства должны осуществляться в инфраструктурные объекты: в дороги, водные пути, гидротехнические сооружения, железные дороги, трубопроводный транспорт, в то, что пока остается в руках государства.
Важным фактором экономического роста являются инвестиции в новые предприятия, в новую продукцию, в совершенствование старой продукции, инвестиции в любую продукцию, которая на выходе должна быть конкурентоспособной, получать спрос и признание на мировом рынке. Такая продукция в стране есть, круг ее расширяется, хотя и недостаточно, в силу целого ряда факторов: неразвитости нашего рынка, неразвитости механизмов финансирования.
При этом очень важно добиться отдачи каждого рубля. Сейчас отдача инвестиций разная - в российской экономике, в экономике Восточной Европы, в экономике США. Это также зависит от той конкурентной среды, которая создает движение рубля в ту точку, где он будет наиболее эффективным. Таким образом, при создании конкурентной среды, при определенных элементах открытости экономики, которая, безусловно, тоже обеспечивает эту конкурентную среду, рубль становится более эффективным.
Создание конкурентной среды, в первую очередь путем открытости экономики, является очень важным фактором повышения эффективности. И экономика США, и экономика Европы закрыты от всего мира, но средняя эффективная ставка по таможенным импортным пошлинам для США и для Европейского Сообщества составляет 3-4%. В российской экономике она составляет 10-15%. В результате переходного периода она должна понизиться до 5-7%.
Открытость экономики определяется и целым рядом других факторов: валютным законодательством, валютной либерализацией, движением капитала. Особенно важным является движение по валютным счетам, капитальным счетам. Принятие закона о валютном регулировании является фундаментальным шагом в создании цивилизованного валютного пространства и с точки зрения валютного регулирования, адекватного Западу. Хотя здесь сохраняются определенные права по введению ограничений, которые оставлены за Центральным Банком и Правительством, в случае, если будет ощущаться слабость рынка, его чрезмерная подверженность конъюнктурным моментам, что может негативно отразиться на экономике и на уровне жизни населения.
Главным фактором успехов последних лет можно назвать политическую стабильность, консолидацию власти, чего не было в 90-е годы. Второе — это структурные реформы, начиная с принятия Земельного, Налогового, Бюджетного, Трудового и Таможенного кодексов, всех ключевых фундаментальных законов, обеспечивающих рынок, а также продолжение процесса приватизации. В эти годы успешную экономическую политику обеспечили результаты девальвации, которые, конечно, создали более конкурентные условия для нашего промышленного сектора, которые пока что сохраняются. И, конечно, высокие цены на нефть, которые позволили снизить внешний долг страны. В 1998 г., после девальвации долг страны в отношении к ВВП был 140%. А сегодня долг государства — один из базовых показателей развития экономики — уменьшен до приемлемого уровня — 35% ВВП. Накоплено более 70 млрд. дол. золотовалютных резервов. Теперь Россия - платежеспособная страна. Заложен прочный фундамент нашей экономики.
Растет склонность населения к сбережениям, причем всё большую роль играет размещение населением средств в банковских вкладах преимущественно в национальной валюте и на длительные периоды. Отток капитала из страны существенно сократился. Тем не менее, развитие финансового сектора в стране отстает от общеэкономической динамики и необходимо срочно принимать дополнительные меры по повышению надежности инвестиционных институтов и банковских учреждений, по обеспечению роста доверия к ним.
Несмотря на существенное увеличение денежной массы, темпы инфляции в 2003 г., благодаря росту спроса на деньги и сокращению скорости их обращения, остались на умеренном уровне, предусмотренном бюджетом.
Вместе с тем по-прежнему значительная доля прироста экономических показателей объясняется влиянием факторов сырьевого экспорта. На фоне ряда успешно развивающихся отраслей в ряде секторов экономики наблюдается спад объемов производства. Текущая ситуация в сельском хозяйстве наглядно демонстрирует, что устойчивый рост производства в этом важнейшем секторе национальной экономики пока отнюдь не гарантирован, хотя за последние четыре года сельское хозяйство сделало серьезный рывок вперед, производство выросло в реальном выражении на 20%, налицо и качественные изменения. Благодаря рыночным механизмам поддержки агробизнеса на село пошли кредитные ресурсы, улучшилось качество менеджмента и уже заработала нормальная реакция на рыночные сигналы, на рыночное воздействие.
Основной задачей, целью большинства проводимых социально-экономических преобразований является укрепление среднего класса, растущей год от года группы самодостаточных граждан — профессионалов, которые не ждут помощи от государства, а способны самостоятельно найти или создать себе рабочее место и обеспечить достойную жизнь для себя и своей семьи. Именно они во все времена и во всех странах являются той политической опорой, той цементирующей частью общества, которая обеспечивает стабильность и устойчивость развивающегося гражданского общества.
Любые программные меры Правительства, будь то развитие малого бизнеса или реформа местного самоуправления, совершенствование системы образования или здравоохранения, — все они благоприятствуют преумножению рядов среднего класса. Этим людям должна быть предоставлена свобода реального экономического выбора — вести свой бизнес, работать по найму, пользоваться социальными услугами, оказываемыми либо в частном, либо в государственном секторе, инвестировать свои накопления в государственные бумаги или в акции частных компаний. Только раскрепощение их инициативы на основе такого свободного выбора может обеспечить решение тех амбициозных задач, которые Президент РФ поставил перед страной.
Достигнутые результаты позволили заложить в закон «О федеральном бюджете на 2004 год» значительный рост расходов в реальном выражении по большинству ключевых направлений государственной политики.
Радикальные меры запланированы и на 2005 г., когда предполагается снизить среднюю ставку единого социального налога на 5% эффективной ставки, что равнозначно снижению налоговой нагрузки еще на 0,5 процента ВВП. Именно такая разумная налоговая политика, а не бюджетные вливания в экономику, обеспечит наиболее эффективную поддержку национальной экономики.
Отличительной особенностью нынешнего этапа налоговой реформы является то, что он проводится полностью за счет федерального бюджета. Потери региональных бюджетов при отмене налога с продаж составят 62 млрд. руб., а сумма от передаваемых налогов с федерального уровня на уровень субъектов Федерации составит 69 млрд. руб., в результате доля территориальных бюджетов в консолидированном бюджете страны, с учетом этих налоговых новаций увеличится, возрастет с 41 до 44%. А доля субъектов Федерации в общих расходах с учетом федеральной помощи, предоставляемой бюджетам регионов, повысится до 52%
За счет централизации неравномерных доходов из добывающих регионов, с учетом регионов-доноров, обеспечиваются более равномерные доходы субъектов Федерации в целом. Эти доходы теперь составят до 44% доходов региональных бюджетов в консолидированном бюджете страны. Доходы федерального бюджета сокращаются на 0,6% ВВП, с 18,5 до 17,9%, непроцентные расходы сокращаются на 1%, с 13,3 до 12,3% ВВП. Общий прирост непроцентных расходов ограничен 304 млрд. руб., то есть на 15% относительно уровня 2003 г. Это позволит сконцентрировать расходы на приоритетных направлениях.
Важная задача, которую поставил перед нами Президент, — это повышение устойчивости экономики, федерального бюджета к воздействию внешнеэкономической конъюнктуры. Это также непосредственно связано с экономическим ростом.
Состояние государственных финансов влияет на множество факторов и условий экономического роста — темпы инфляции, валютный курс, доступность заемных ресурсов для экономики по более низким процентным ставкам. Страна, бюджет которой чрезмерно зависит от нестабильных и трудно прогнозируемых внешних рынков, не может рассчитывать на устойчивое экономическое развитие.