Анализ хозяйственно-финансовой деятельности предприятия( на примере ОАО Мясокомбинат «Пятигорский»)
Руководят технологическими цехами и участниками опытные, много лет работающие на предприятии мастера-производственники.
Обеспечивают ритмичность работы предприятия специалисты управления и вспомогательных служб, которые имеют высшее образование и многолетний опыт работы в отрасли.
Основные показатели деятельности ОАО «Мясокомбинат «Пятигорский» за последние пять лет представлены в таблице 2.1.1.
Таблица 2.1.1
Основные показатели деятельности
ОАО «Мясокомбинат «Пятигорский» за 1996-2000 гг.
|
Показатели млн. руб. |
Годы |
||||
|
1996 |
1997 |
1998 |
1999 |
2000 |
|
| Выручка (нетто) от реализации товаров и услуг | 64,897 | 59,679 | 21,0 | 73,1 | 186,6 |
| Товарооборот | 190,22 | 185.10 | 153,02 | 527,0 | 522,1 |
| Прибыль | 3,124 | 1,236 | -2,4 | -1,1 | -2,8 |
| Себестоимость продукции | 61,209 | 56,311 | 21,8 | 73,6 | 189,4 |
| Чистые активы | 42,253 | 38,444 | - | - | 25,4 |
| Капитальные вложения - ввод ОПФ | 4,241 | - | - | - | 3,6 |
| Стоимость ОПФ | 35,382 | 35,311 | 34,5 | 34,6 | 41,7 |
| Фонд потребления | 3,473 | 3,206 | -1,6 | -23 | - |
| ФОТ | 3,413 | 3,147 | 2,1 | 2,6 | 4,8 |
| Численность работников | 403 | 402 | 340 | 300 | 299 |
| в т.ч. промышленно-производственный персонал | 300 | 285 | 330 | 247 | 250 |
К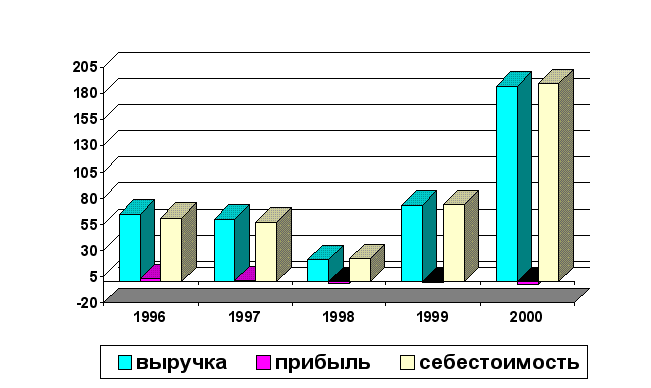
ак
видно из данных
таблицы 2.1.1 на
предприятии
после снижения
показателей
в 1997-98 гг. наблюдается
увеличение
объемов производства.
Наиболее быстрыми
темпами увеличивается
выручка от
реализации
товаров и услуг,
в 2. 8 раза в 2000 году
по сравнению
с 1996 годом. В 1997 –99
гг. отсутствуют
капитальные
вложения, что
является результатом
снижения объемов
и темпов производства.
Предприятие
только в 2000 году
имело возможность
обновлять
основные фонды
на сумму 3,6 млн.
руб. На производстве
происходило
снижение численности
персонала, но
несколько
увеличился
фонд оплаты
труда и средняя
заработная
плата, которая
составила в
2000 году 1 337 рублей
в месяц, что
больше на руб.
уровень 1996 года
– 706 руб.
Рис. 2.1. Основные показатели деятельности ОАО «Мясокомбинат «Пятигорский за 1997-2000гг.
АНАЛИЗ финансово-ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
- Прибыль, порядок ее распределения и использования
Оценка прибыли или убытков проводится на основании данных формы № 2 «Отчет о прибылях и убытках».
Прибыль отчетного года представляет собой сумму прибыли от продажи товарной продукции, товаров, услуг, реализации основных средств предприятия, прочих внереализационных доходов за вычетом внереализационных расходов.
Для анализа составим таблицу о составе и динамике прибыли.
Таблица 3.1.1
Состав и динамика прибыли за 1996-2000гг.
|
Показатель |
1996 |
1997 |
1998 |
1999 |
2000 |
| Выручка от реализации | 64897 | 59679 | 21008 | 73062 | 186598 |
| Себестоимость | 60989 | 56311 | 21828 | 73563 | 189446 |
| Коммерческие расходы | 258 | 2132 | 1263 | - | - |
| Прочие операционные расходы | - | - | - | 967 | 83 |
| Внереализационные доходы | 38 | 14 | 208 | 22 | 47 |
| Внереализационные расходы | 564 | 480 | 46 | 1039 | 2162 |
|
Прибыль (убыток) до налогообложения |
3124 | 770 | -1921 | -1142 | -4957 |
| Налог на прибыль | 600 | 209 | - | - | - |
|
Прибыль (убыток) от обычной деятельности |
2524 | 561 | -1921 | -1142 | -4957 |
| Отвлеченные средства | 2524 | 561 | - | - | - |
| Чистая прибыль (нераспределенная прибыль (убыток) отчетного года) | - | - | - | - | - |
Как видно из таблицы 3.1.1, начиная с 1998 года, предприятие имело убыток: 1921 тыс. руб. в 1998г.; 1142 тыс. руб. в 1999г. и 4957 тыс. руб. - в 2000г.
Это обусловлено убыточностью основного вида деятельности - реализации продукции мясокомбината. С 1998 года объем денежных поступлений, вырученных от реализации товарной продукции, не покрывает себестоимости.
На величине прибыли мясокомбината за анализируемый период сказывается влияние динамики расходов по статье «Внереализационные расходы». За период с 1996 по 2000г. удельный вес этого показателя возрос с 0,05% до 1,15% (с максимальным значением – 1,5% в 1999г.).
Убыток последних лет (1998-2000гг.) не позволит предприятию пополнять имеющиеся фонды: фонд потребления и другие
Для анализа использования прибыли за период 1996-1997гг. составим аналитическую таблицу.
Таблица 3.1.2
Анализ использования прибыли
| ПОКАЗАТЕЛИ |
Норматив отчислений % |
Сумма тыс. руб. |
Изменения |
||
| 1996 | 1997 |
Абсол. (+;-) |
Относит. % |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Чистая прибыль | 100 | 2524 | 561 | - 1963 | 22 |
|
25 | 631 | 140 | -491 | 22 |
|
15 | 378 | 84 | -294 | 22 |
|
25 | 631 | 140 | -491 | 22 |
Продолжение таблицы 3.1.2
| 1 | 2 | 3 | 4 | 5 | 6 |
|
5 | 126 | 28 | - 98 | 22 |
|
30 | 754 | 168 | 586 | 22 |
Как видно из данных таблицы 3.1.2 предприятие производит следующие отчисления в фонды по установленным нормативам:
отчисления в резервный фонд установлены отраслевыми документами - 25%.
Остальные отчисления определяются советом директоров:
отчисления на образование фонда социальной сферы - 15%;
фонд потребления - 25%;
отчисления на благотворительные цели - 5%;
отчисления в фонд накопления - 30%.
Поскольку прибыль 1997 года значительно снизилась по сравнению с 1996 годом, то отчисления были незначительными.
- АНАЛИЗ ИЗМЕНЕНИЯ ЗАТРАТ.
Необходимым условием получения прибыли является определение степени развития производства, обеспечивающая выручки от реализации над затратами по ее производству и сбыту.
Главная факторная цепочка, формирующая прибыль может быть представлена схемой:

Проанализируем затраты предприятия по экономическим элементам.
Таблица 3.2.1.
Анализ структуры затрат предприятия за 1997-2000гг.
| Показатели | 1997 | 1998 | 1999 |
2000 |
Отклонения |
|||||
| сумма |
уд. вес |
сумма |
уд. вес |
сумма |
уд. вес |
сумма |
уд. вес |
1999/ 1997 |
1997/ 2000 |
|
| Материальные затраты | 35474 | 86 | 17985 | 78 | 63796 | 86 | 168469 | 88 | 28322 | 132995 |
| Затраты на оплату труда | 2440 | 5 | 2158 | 9 | 2638 | 4 | 6750 | 4 | 198 | 4310 |
| Отчисления на социальные нужды | 951 | 2 | 842 | 4 | 1041 | 2 | 2632 | 1 | 90 | 1681 |
| Амортизация | 953 | 2 | 630 | 3 | 149 | 0,2 | 738 | 0,4 | -804 | -215 |
| Прочие затраты | 2209 | 5 | 1476 | 6 | 5939 | 8 | 10854 | 6 | 3730 | 8645 |
|
Итого по элементам затрат |
41169 | 100 | 23091 | 100 | 7356 | 100 | 189446 | 100 | 32394 | 148277 |
Из таблицы 3.2.1 следует, что наряду с общим ростом затрат в 1999г. на +32394 тыс. руб., произошло их увеличение почти по всем статьям. В наибольшей степени увеличились материальные затраты в 2000 году, хотя в предыдущем (1999) темпы их роста замедлились. В 2000 году вес материальных затрат составил 89,4%
- АНАЛИЗ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ СРЕДСТВ
Вложение капитала в нематериальные активы является новым объектом наблюдения учета и управления в Российской Федерации. Удельный вес их в имущественной массе всех активов предприятие настолько низок, что не выдерживает сравнение с аналогичными показателями предприятий в разных странах с развитой рыночной экономикой.
На ОАО «Мясокомбинат «Пятигорский» нематериальные активы отражены только в балансовых отчетах начиная с 1999 года. Стоимость их на конец 1999 года составила 9151 руб., на конец 2000г. – 7081 руб. Эффективность использования основных средств требует анализа.
Фондоотдача основных средств - один из факторов, влияющих на уровень рентабельности и финансовое состояние предприятия.
В свою очередь фондоотдачу оказывает воздействие структура и динамика основных средств. Основные средства и долгосрочные инвестиции в основные средства оказывают многоплановое и разностороннее влияние на финансовые результаты деятельности предприятия.
При анализе необходимо дать оценку показателей движения основных средств и характеристику их технического состояния.
Для характеристики движения основных средств используем следующие показатели: коэффициенты поступления, обновления, выбытия и прироста основных средств.
В качестве примера рассмотрим движение основных средств по состоянию за 2000 год, представленное в таблице.
Как видно из данных таблицы 3.3.1, за 2000 год не изменилась стоимость зданий. Удельный вес снизился на 6%. В результате приобретений повысилась стоимость транспортных средств на 0,1% Обновлено оборудование, в результате отклонение по этой статье составило 45% от первоначальной стоимости.
Общая величина основных средств на конец года увеличилась на 3582 тыс. руб. Все изменения произошли в группе производственных основных фондов.
Таблица 3.3.1
Динамика состава и структуры основных средств за 2000 год
| Виды основных средств |
Номер строки |
На начало года |
На конец года |
Изменения (+,-) |
||
|
сумма тыс. руб. |
удельный вес, % |
сумма тыс. руб. |
удельный вес, % |
тыс. руб. | ||
| Здания | 01 | 27653 | 72,5 | 27653 | 66,3 | 0 |
| Сооружения | 02 | 679 | 1,8 | 679 | 1,6 | 0 |
|
Машины и оборудование |
03 | 7495 | 19,6 | 10841 | 26,0 | 3 346 |
| Транспортные средства | 04 | 2065 | 5,4 | 2300 | 5,5 | 235 |
| Производственный и хоз. инвентарь | 05 | 2 | 0,0 | 2 | 0,0 | 0 |
| Другие виды основных средств | 06 | 250 | 0,7 | 250 | 0,6 | 0 |
Итогоосновные средства |
07 | 38144 | 100 | 41726 | 100 | 3 582 |
| в т.ч. производственные | 08 | 37700 | 98,8 | 41282 | 98,9 | 3 582 |
не производственные |
09 | 444 | 1,2 | 444 | 1,1 | 0 |
Динамика структуры основных фондов по годам представлена в таблице 3.3.2.
В структуре основных средств предприятия наибольший удельный вес занимают здания 66%. За период с 1997 по 2000 год наблюдается тенденция увеличения удельного веса машин и оборудования с 18% до 26%, т.е. активной части основных средств. Это свидетельствует о стремлении наращивания производственного потенциала.
Таблица 3.3.2.
Динамика структуры основных фондов
(тыс. руб.)
| Показатели | 1997 | 1998 | 1999 | 2000 | ||||
| сумма | % | сумма | % | сумма | % | сумма | % | |
| здания | 27696 | 69 | 27696 | 68 |
27653 |
42 | 27653 | 66 |
| сооружения | 679 | 2 | 679 | 2 | 379 | 2 | 679 | 2 |
| машины и оборудование | 7485 | 18 | 7802 | 19 | 7495 | 20 | 10841 | 26 |
| транспортные средства | 3200 | 8 | 3200 | 8 | 2065 | 5 | 2300 | 6 |
| производственный и хозяйственный инвентарь | 2 | 0 | 2 | 0 | 2 | 0 | 2 | 0 |
| другие виды основных средств | 852 | 2 | 852 | 2 | 250 | 1 | 250 | 1 |
| ИТОГО: | 39924 | 100 | 40231 | 100 | 38144 | 100 | 41726 | 100 |
Далее проведем расчет коэффициентов:
Коэффициент поступления основных средств отражает увеличение стоимости основных средств и рассчитывается по формуле:
Ф ос. пост.
К ос. пост. = ----------------- ; где
Ф ос. кон.
Ф ос. пост. – стоимость поступивших основных средств за год, тыс. руб.;
Ф ос. кон. – наличие основных средств на конец года, тыс. руб.
891 3696
К ос. пост.1999г. = -------- = 0,02; К ос. пост. 2000г. = -------- = 0,089;
40231 41726
Коэффициент выбытия основных средств отражает степень интенсивности выбытия основных средств из сферы производства и рассчитывается по формуле:
Ф ос. выб.
К ос. выб. = --------------- ; где
Ф ос. нач.
Ф ос. выб. – стоимость выбывших основных средств в течение года, тыс. руб.
Ф ос. нач . – наличие основных средств на начало года, тыс. руб.
2969 114
К ос. выб. 1999г. = -------- = 0,074; К ос. выб. 2000г. = --------- = 0,003;
39924 38144
Коэффициент прироста основных средств характеризует увеличение их стоимости с учетом выбытия и рассчитывается по формуле:
Ф ос. прир. – Ф ос. выб.
К ос. прир. = ------------------------------- ;
Ф ос. кон.
1189 - 2969
К ос. прир.1999г. = --------------- = - 0,047;
38744
3696 - 144
К ос. прир.2000г. = ------------ = 0,085;
41726
Коэффициент годности основных средств отражает удельный вес остаточной стоимости основных средств в их балансовой стоимости на конец года и рассчитывается по формуле:
Ф ос. ост.
К ос. годн. = -------------------; где
Ф ос. кон.
Ф ос. ост. – остаточная стоимость основных средств на конец года, тыс. руб.
34608 37485
К ос. годн.1999г. = --------- = 0,88; К ос. годн.2000г. = --------- = 0,898.
38744 41726
Коэффициент изношенности основных средств рассчитывается по формуле:
К ос. изн. = 1 – К ос. годн.;
К ос. изн.1999г. = 1 – 0,907 = 0,09; К ос. изн.2000г. = 1 – 0,898 = 0,10;
Расчет коэффициентов за 1999г. свидетельствует как о слабом обновлении, так и выбытии основных фондов на предприятии. Доля стоимости фондов несколько уменьшилась за счет списания устаревшего оборудования. Поэтому коэффициент прироста имеет отрицательное значение - 3%. В целом фонды предприятия достаточно пригодны к использованию, поскольку коэффициент износа составляет всего 9%. В 2000г. увеличилось значение коэффициента поступления, несколько снизился коэффициент годности, изношенность основных средств повысилась на 10%.
Далее проведем анализ эффективности использования основных производственных средств. Обобщающим показателем эффективности является фондоотдача - f :
Q
f = ------------ , где
Ф ос.
Q – объем продукции (работ, услуг), тыс. руб.
Ф ос. – среднегодовая стоимость основных производственных средств, тыс. руб.
Фондоотдача во многом зависит от достигнутого уровня производительности труда q и его фондовооруженности
q
f = --------------;
f в.т.
Анализ выполним на основании аналитической таблицы:
Таблица 3.3.3
Эффективность использования основных производственных средств
| ПОКАЗАТЕЛИ |
Номер строки |
Источники информации |
1997 | 1998 | 1999 | 2000 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Объем продукции (работ, услуг), тыс. руб. |
01 |
ф. № 2, стр. 010 |
59679 | 21008 | 73062 | 186598 |
Продолжение таблицы 3.3.3
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Среднегодовая стоимость основных производственных средств, тыс. руб. |
02 |
ф. № 5, стр. 370 |
39778 | 40347 | 38735 | 39935 |
|
Средняя стоимость материальных затраты |
03 | стр. 371 | 58645 | 39069 | 47695 | |
| Среднесписочная численность, чел. | 04 |
ф № 5, стр. 850 |
402 |
340 |
300 | 299 |
|
Прибыль (убыток) до налогообложения |
05 |
ф. № 2, стр. 140 |
770 | -2371 | -1142 | -4957 |
| Средняя величина активов | 06 |
ф. № 1 стр. 300/2 |
49258 | 48760 | 57219 | 42909 |
|
Фондоотдача, руб. (стр.01 / стр.02) |
07 |
стр. 01/02 |
1,50 | 1,92 | 0,53 | 4,67 |
| Материалоотдача | 08 |
стр. 01/03 |
1,02 | 0,54 | 1,53 | 1,10 |
| Фондовооружен-ность | 09 | стр. 02/04 | 98,9 | 118,7 | 129,1 | 133,6 |
| Производитель-ность труда | 10 | стр. 01/04 | 148,5 | 61,8 | 243,5 | 624,1 |
Из таблицы 3.3.3 следует, что по предприятию фондоотдача в 2000 году возросла до 4 руб. 67 копеек выручки на рубль стоимости производства. Материалоотдача выросла с 1,02 до 1,10 рублей выручки на рубль затрат.
Как видно из данных таблицы фондовооруженность на предприятии за 2000 год составила 133 тыс. руб. на каждого работника, то есть отдача фондов достаточно эффективна.
На производительность труда оказал влияние фактор значительного (- 103 чел.) снижения численности работников. В результате чего значение показателя в конце анализируемого периода возросло на 320% и составило 624,1 руб. на одного работника. В 200 году изменение производительности труда было вызвано уменьшением объема продукции на 1135 тыс. руб., и снижение численности работников на 1 человека.
- АНАЛИЗ ИСПОЛЬЗОВАНИЯ ОБОРОТНОГО КАПИТАЛА
Стоимость имущества предприятия – это внеоборотные и оборотные активы, находящиеся в распоряжении предприятия.
Актив бухгалтерского баланса предприятия позволяет дать оценку имущества предприятия и его инвестиционной деятельности на отчетную дату.
Общая стоимость имущества предприятия равна итогу актива баланса (стр.300) за вычетом стр. 475 раздела III. Стоимость внеоборотных активов (основной капитал) равна итогу раздела I актива баланса (стр.190), а стоимость оборотных средств - итогу раздела II. Оборотные активы (стр.290).
Для углубленного анализа составляется таблица, на основании которой проводится горизонтальный и вертикальный анализ показателей за 2000 год (см. табл. 3.4.1.).
Анализ таблицы 3.4.1 показывает, что за 2000 год величина оборотных активов возросла на +13424 тыс. руб., в большей степени за счет увеличения дебиторской задолженности предприятия, общая величина роста которой за период составила +15840 тыс. руб. Предприятию необходимо активизировать работу по взысканию дебиторской задолженности, в противном случае это приведет к значительному отвлечению денежных средств из оборота.
Таблица 3.4.1
Анализ эффективности использования оборотных средств за 1997 год
| Показатели |
Номер строки |
Код строки в форме № 1 |
Сумма тыс. руб. |
Изменения за год (+;-) |
|
|
начало года |
конец года |
||||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Оборотные активы
|
01 | 290 | 23936 | 37178 | +13242 |
|
в т.ч.: Запасы |
02 | 210 | 13005 | 9626 | -3379 |
|
из них: Сырье, материалы |
03 | 211 | 5999 | 5729 | -270 |
|
Незавершенное производство (издержки обращения) |
04 | 213 | 2710 | 818 | -1892 |
|
Готовая продукция и товары для перепродажи |
05 | 214 |
4294 |
3075 | -1219 |
|
Расходы будущих периодов |
06 | 216 | 326 | 3362 | +3036 |
| Дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты | 07 | 240 | 8129 | 23969 | +15840 |
| Денежные средства | 08 | 260 | 341 | 1368 | +1027 |
Анализ динамики структуры активов представлен в таблице 3.4.2.
Таблица 3.4.2.
Анализ динамики структуры активов
| Показатели тыс. руб. | 1997 | 1998 | 1999 | 2000 | ||||
| сумма | % | сумма | % | сумма | % | сумма | % | |
| Запасы | 6209 | 64 | 979 | 19 | 13005 | 54 | 9626 | 26 |
| в т.ч.: | ||||||||
|
2639 | 27 | 200 | 4 | 5879 | 25 | 5729 | 15 |
|
51 | 0,5 | 44 | - | 120 | - | - | - |
|
1336 | 14 | 50 | - | 2710 | 11 | 818 | 2,2 |
|
1756 | 18 | 312 | 6 | 4294 | 18 | 3075 | 8,3 |
|
427 | 4 | 372 | 7 | 0,3 | - | 3,4 | - |
| НДС | 243 | 2 | 280 | 5 | 2460 | 10 | 2223 | 6,9 |
| дебиторская задолженность по которой платежи ожидаются после 12 месяцев | 453 | 5 | - | - | - | - | - | - |
| дебиторская задолженность в течение 12 месяцев после отчетной даты | 2806 | 29 | 3879 | 74 | 8129 | 35 | 23969 | 64,5 |
| в т.ч.: | ||||||||
| покупатели или заказчики | 2689 | 28 | 3812 | 73 | 7101 | 29 | 22502 | 60,5 |
| прочие дебиторы | 117 | 1 | 67 | 1028 | 4 | 1468 | 3,9 | |
| денежные средства | 38 | 70 | 1 | 341 | 1 | 1367 | 3,7 | |
| в т.ч.: | ||||||||
|
32 | - | 60 | - | 4 | - | 4424 | 11,9 |
|
1 | - | 10 | - | 337 | 1 | 1363 | 3,7 |
|
2 | - | - | - | - | - | - | - |
|
3 | - | - | - | - | - | - | - |
| ИТОГО: | 9749 | 100 | 5207 |
100 |
23936 | 100 | 37177 | 100 |
Анализ показывает, что динамика активов за период крайне неравномерна. Если в 1997 и 1999 годах наибольший удельный вес составляли запасы 64 и 54%, то в 1998 году это была дебиторская задолженность 74%. В 1997 и 1999 годах дебиторская задолженности достаточна велика - 29 и 35%. В 2000 году ее удельный вес также значителен – 64,5%. По статье «Дебиторская задолженность» основные расходы приходятся на покупателей и заказчиков. Положительным явлением, следует считать отсутствие долгосрочной дебиторской задолженности после 1997 года.
В составе запасов наибольший удельный вес составляли сырье и материалы (27-25%), незавершенное производство (14-112), готовая продукция 18%.
Основными характеристиками оборотных средств, помимо стоимости и структуры, является эффективность их использования и степень ликвидности.
Для оценки эффективности использования оборотных средств применяются следующие показатели.
Коэффициент оборачиваемости оборотных средств, характеризующий число оборотов, совершенных оборотными средствами за отчетный период:
Q р
К об = --------------, где
О ср
Q р – объем реализованной продукции (работ, услуг): выручка от реализации продукции (работ, услуг) за вычетом НДС, спец налога и акциза, тыс. руб.
О ср – средняя стоимость оборотных средств за год, тыс. руб.
Коэффициент закрепления оборотных средств К закр, т.е. уровень оборотных средств на 1 рубль реализованной продукции (работ, услуг):
О ср
К закр. = ---------------.
Q р
Продолжительность одного оборота в днях Д об, т.е. время, в течение которого оборотные средства проходят все стадии одного кругооборота:
О ср x Д
Д об = -----------------, где
Q ср
Д – число дней в отчетном периоде.
Объем реализованной продукции определяется по форме № 2 «Отчет о прибылях и убытках». Исчисление показателей оборачиваемости производится по данным формы № 1 «Бухгалтерский баланс.
Средняя стоимость оборотных средств за год рассчитывается по данным формы № 1 как сумма оборотных средств на начало года и на конец года, деленная на два.
Ускорение оборачиваемости оборотных средств – один из важнейших факторов улучшения финансового состояния. Ускорение оборачиваемости оборотных средств позволяет либо при том же объеме производства высвободить из оборота часть оборотных средств, либо при том же размере оборотных средств – увеличить объем производства.
В процессе анализа отчетные показатели оборачиваемости оборотных средств сравниваются с показателями за предыдущий год. При увеличении продолжительности оборота средств выясняются причины замедления их оборачиваемости и разрабатываются соответствующие мероприятия.
Для анализа использования оборотных средств составляется аналитическая таблица.
Таблица 3.4.3
Анализ эффективности использования оборотных средств
Показатели |
Номер строки |
1997 | 1998 | 1999 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |