Налогообложение физических лиц
приоритет ратифицированных РФ международных норм и правил налогообложения в случае расхождения их с национальным правом (ст. 7 НК, ст. 23 Закона).
Основная функция налогов в обществе – фискальная, касающаяся интересов государственной казны (От лат. fiscus – государственная казна). Государство, устанавливая налоги, стремится прежде всего обеспечить себе необходимую материальную базу для осуществления своих функций и возложенных задач.
В период становления новоевропейского буржуазного государства эта направленность налогов признавалась единственной. Однако ближе к концу ХIX в. в эпоху больших социальных потрясений формируется новая тенденция теории налогов, рассматривающая их как социальный регулятор, орудие социальных реформ, направленных на постепенное выраввнивание уровня доходов населения. Во второй половине тридцатых годов ХХ века появляется концепция использования налогов в качестве средства регулирования экономики и обеспечения стабильного экономического роста. С середины ХX в. регулирующая функция налогов получает всеобщее признание и широкое применение.
Мировой опыт свидетельствует, что функции налогов находятся в постоянном развитии и эволюционируют вместе с развитием государства. Питая бюджет, налоги являются одним из основных источников финансирования всех направлений деятельности государства и экономическим инструментом реализации государственных приоритетов. Две основные функции налогов – фискальная и регулирующая – взаимосвязаны и взаимозависимы, но вторая не может развиваться в ущерб первой.
Совокупность налогов, сборов, пошлин и других обязательных платежей в бюджеты разных уровней и государственные внебюджетные фонды, установленных на принципах и в порядке, определенных федеральными законами РФ, и взимаемых на территории РФ, составляет налоговую систему Российской Федерации. В настояшее время основу налоговой системы РФ составляют такие налоги, как налог на прибыль с юридических лиц, подоходный с граждан, и два косвенных налога – на добавленную стоимость и акцизы. Общая схема налоговой системы РФ по состоянию на 1 января 1998 г приведена на рис. 118.
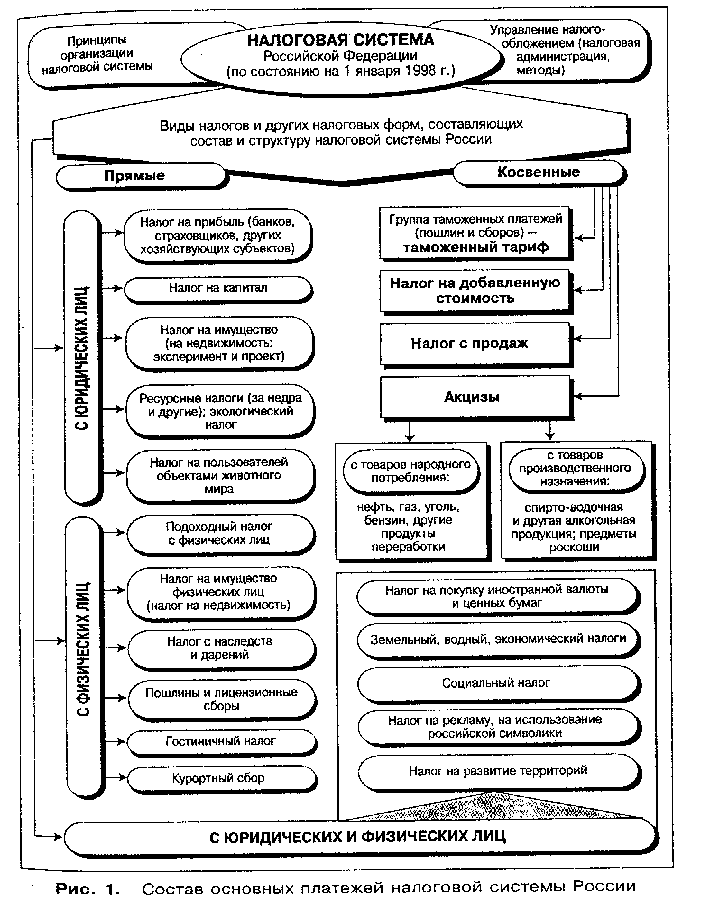
Весь состав налогов и сборов отечествен- ной системы налогообложения распадается на две взаимодействующие подсистемы: прямого налогообложения и косвенного налогообложения.
Зти подсистемы тесно взаимодействуют не только при обеспечении потребностей бюджета в доходных источниках, но и в процессах конкретного исчисления налогооблагаемой базы. Взимание одних налогов может снижать или увеличивать стоимостную базу исчисления других. Эволюция налогообложения в России и за рубежом свидетельствует о постоянном поиске способов разрешения споров – какая из подсис- тем должна быть преобладающей: прямое или косвенное обложение. В разных странах разрешение этих споров было неоднозначным. Исход споров определяла в большинстве случаев государственная политика. С конца XVIII в. при определении баланса между прямым и косвенным обложением за исходное положение бралось общее экономическое положение страны, т. е. суммарный корпоративный доход и среднедушевой доход граждан. В настоящее время зарубежные налоговые системы основываются на подсистеме прямого обложения, считая его стимулирующим фактором развития бизнеса.
Общее количество налогов, сборов, пошлин и других обязательных платежей, объединенных в налоговой системе РФ, в настоящий момент назвать невозможно: после предоставления Указом Президента РФ от 22 декабря 1993 г. № 22681 органам власти субъектов РФ и местного самоуправления права вводить налоги и сборы сверх предусмотренных ст.ст. 20 и 21 Закона РФ “0б основах налоговой системы в РФ” процесс установления ими налогов еще не завершился.
Налоговая система нашей страны очень молода. Концепция ее построения базировалась на отказе от идеи отмены налогов, на формировании целостной системы, охватывающей обложение доходов, имущества и потребления и способствующей становленим рыночного хозяйства. Вместе с тем она базировалась в основном на зарубежном опыте, так как в период ее создания отечественного опыта налогообложения в условиях перехода от государственной экономики к рыночной не было.
«Обкатку» система проходит в сложных условиях спада производства, финансового кризиса, ослабления центральной власти, быстрого расслоения населения и прочих факторов, которые подвергают ее опасности возложения на налоги не свойственных им функций, развала ее целостности. Опыт функционирования налоговой системы вскрыл существенные ее недостатки: многочисленность налогов, надуманность отдельных налогов (сбор за местную символику, три сбора с ипподромов, сбор за киносъемку и др.), нестабильность налогового законодательства. Налоговая система нуждется в постепенном, с накоплением опыта, совершенствовании, но не реформировании. Все устанавливаемые в стране налоги имеют единую цель — формирование бюджетов, обеспечивающих каждому гражданину России, независимо от того, на территории какого субъекта РФ или муниципального образования он проживает, гарантированный Конституцией РФ минимум социальных благ, и единую баеу – доходы физических и юридических лиц, изъятие которых не может превышать «налогового предела», той доли ВНП, перераспределяемой в форме налогов, превьшение которой влечет за собой резкое обострение экономических и социальных противоречий. Единство цели и единство базы определяют взаимосвязь и взаимозависимость всех взимаемых в стране налогов и необходимость централизованного регулирования основных вопросов, принципов их взимания (в том числе ограничение их перечня, величины ставок, вопросы двойного (внутреннего) налогообложения и пр.).
Объединение налогов в систему предполагает возможность их классификации по разным основаниям, что позволяет анализировать систему с разных позиций. Налоговым кодексом РФ все налоги подразделяются на три вида, исходя из государственного устройства РФ: федеральные, налоги субъектов РФ (региональные) и местные19. Такое деление позволяет определить долю налогов каждого вида в общей сумме налоговых поступлений и соотнести ее через расходы с объемом функций органов власти каждого уровня, а также степень централизации управления в стране.
Особенностью федеральным налогов является то, что они устанавливаются только федеральными законами и обязательны к взиманию на территории всей страны. К числу федеральных относятся: налог на добавленную стоимость, акцизы на отдельные виды товаров (услуг) и отдельные виды минерального сырья, налог на прибыль предприятий и организаций, налог на доходы от капитала, подоходный налог с физических лиц, взносы в государственные социальные внебюджетные фонды, государственная пошлина, таможенная пошлина и таможенные сборы, налог на пользование недрами, налог на воспроизводство минерально - сырьевой базы, налог на дополнительный доход от добычи углеводородов, сбор за право пользования объектами животного мира и водными биологическими ресурсами, лесной налог, водный налог, экологический налог , федеральные лицензионные сборы20.
Региональные налоги включают в себя платежи трех групп:
1) установленные федеральными законами (с определением основных элементов налога: круга плательщиков, объекта налога и максимально возможной ставки налога), взимание которых обязательно на территории всех субъектов РФ (например, налог на имущество предприятий, плата за воду). Конкретный порядок взимания этих налогов на территории различных субъектов может отличаться, так как их органы представительной власти самостоятельно определяют ставку налога, порядок его уплаты, налоговые льготы;
2) так называемые факультативные налоги, которые тоже устанавливаются федеральными законами (с определением круга плательщиков, максимальной ставки, объекта налога), но вводятся органом представительной власти субъекта РФ по его усмотрению и только тогда приобретают обязательную силу (например, сбор на нужды образовательных учреждений);
3) налоги, устанавливаемые органами представительной власти субъектов РФ по собственному усмотрению.
Местные налоги – это налоги, которые в основном поступают в местные бюджеты. Перечень этих налогов, предусмотренных ст. 15 Нплогового Кодекса, включает в себя земельный налог, налог на имущество физических лиц, налог на рекламу, налог на наследование или дарение, местные лицензионные сборы. Ст. 21 Закона об основах налоговой системы РФ предусматривала более 24 налогов и сборов. Три из них – налог на имущество физических лиц, земельный налог и регистрационный сбор физических лиц, занимающихся предпринимательской деятельностью, – установлены законами РФ и взимаются в обязательном порядке на территории всей страны. Остальные (сбор за право торговли, налог на содержание жилищного фонда и объектов социально-культурной сферы, сбор со сделок, совершаемых на биржах, и др.) – факультативны. Статья 21 Закона устанавливала максимальные ставки по ольшинству из них, объекты обложения и круг плательщиков. Но обязательную силу они получают только после принятия соответствующего решения представительными органами власти местного самоуправления.
Третью группу местных налогов составляют налоги и сборы, устанавливаемые этими органами власти по собственному усмотрению. Однако п. 5 ст. 12 НК РФ запрещает устанавливать региональные или местные налоги или сборы, не предусмотренные Налоговым кодексом. Произволу местных властей здесь положено ограничение.
В зависимости от плательщиков налоги можно делить на налоги с физических лиц (подоходный, на имущество физических лиц; на имущество, переходящее в порядке наследования и дарения, и др.); с юридических лищ и их филиалов, подразделений, имеющих отдельный баланс и счет (налог на прибыль, налог на добавленную стоимость (НДС), сбор на нужды образовательных учреждений, транспортный налог и др.); смешанного состава, т.е. взимаемые и с физических и с юридических лиц (таможенная пошлина, госпошлина, земельный налог и др.).
В зависимости от того, является ли юридический плательщик одновременно фактическим плательщиком, налоги подразделяют на прямые, составляющие основную группу налогов РФ, и косвенные. К числу последних относятся акцизы, взимаемые с ограниченного круга товаров (ликеро-водочные изделия, табачные изделия, легковые автомобили, шины, ювелирные изделия и др.), налог на добавленную стоимость (взимается с основной массы товаров, услуг, работ) и др. Косвенные налоги, включаемые в цену товара, фактически уплачиваются конечным потребителем этих товаров, хотя юридически плательщиком является их продавец.
Налоговое право России
Под налоговым правом России понимается совокупность финансово-правовых норм, регулирующих общественное отношение по установлению и взиманию в бюджеты разных уровней и государственные внебюджетные фонды обязательных, индивидуально безэквивалентных денежных платежей. Сфера применения налогового права ограничивается деятельностью государства в области налогообложения. В нее не включаются отношения по аккумуляции неналоговых платежей.
Нормы налогового права определяют принципы установления налогов, порядок их установления; состав налоговой системы РФ; порядок исчисления и уплаты каждого налога, сбора, пошлины, другого обязательного платежа этой системы; предусматривают меры, обеспечивающие исполнение этого порядка.
Бурное развитие налогового законодательства в последние годы, расширение сферы налоговых правоотношений, необходимость обеспечения сбалансированности интересов участников этих отношений создают предпосылки и необходимость систематизации норм налогового права. Прослеживается, все более определенно, тенденция разделения его норм на общую и особенную части. В общую часть включаются нормы, определяющие понятия налога и налогообложения; закрепляющие принципы и функции налогов, полномочия Российской Федерации, субъектов РФ и местного самоуправления по их установлению; определяющие понятие и состав налоговой системы РФ; основные права и обяэанности сторон налоговых правоотношений; устанавливающие состав налоговых правонарушений, налоговые санкции и основы порядка их применения.
Особенная часть включает нормы, регламентирующие порядок взимания налоговых платежей, – круг плательщиков по каждому налогу, объекты обложения, порядок исчисления и уплаты.
Налоговое право, являясь составной частью одного из разделов финансового права – правовым регулированием государственных доходов, очень тесно связано с государственным и административным правом РФ, а также с ведущим институтом особенной части финансового права – бюджетным правом РФ Государственно-правовые нормы, закрепляющие принципы деятельности органов государственной власти и органов местного самоуправления, разграничение предметов ведений между РФ и субъектами РФ в области налогообложения, полномочия органов государственной власти и органов местного самоуправления в этой области, определяющие правовые формы установления налогов, являются базой развития налогового законодательства и входят в состав налогового права. Правовые акты, регламентирующие деятельность таких государственных органов исполнительной власти, как Государственная налоговая служба РФ, Министерство финансов РФ, Государственный таможенный комитет РФ, Федеральная служба налоговой полиции РФ, являясь источниками административного права РФ, содержат правовые нормы, опредеяющие их полномочия в области взимания налогов. Тесная связь с административным правом обусловливается также и тем, что меры административной ответственности выступают одним из способов обеспечения исполнения налогоплательщиками их обязанностей. Связь с бюджетным правом прослеживается в содержании и структуре доходной части бюджетной классификации, тесно увязанных с сосчавом налоговой системы РФ, в зависимости исполнения доходной части бюджемв всех уровней от реализации норм налогового права по взиманию налогов.
Полномочия в области налогообложения разграничены между государством в целом, субъектами РФ, муниципальными образованиями, с одной стороны, а с другой – между органами представительной и исполнительной власти каждого уровня. Принимаемые последними в размере установленных им полномочий акты, содержащие нормы налогового права, являются источниками налогового права. Они – весьма многочисленны, разнообразны по правовой форме, но взаимосвязанны, состав- ляя определенную систему. Источники налогового права классифицируются по тем же основаниям, что и источники финансового права.
Ведущее место среди них занимает Конституция РФ, закрепляющая исходные положения налогового права России: предметы ведения РФ (исключительные и совместные с регионами) в области налогообложения (ст.ст. 71, 72); полномочия в этой области Федерального Собрания РФ, Президента РФ, Правительства РФ (ст.ст. 71, 72, 74, 75, 76, 103, 105, 106; 80, 84, 85, 90, 107; 114; 104, 125) и органов местного самоуправления (ст. 132); основные принципы этой деятельности и основы налогового статуса граждак РФ (ст.ст. 25, 35, 40, 41, 43, 46, 52),
В России в настоящее время все еще нет кодекса налогового законодательства, охватывающего все налоговое право, какой имеется во Франции или в Соединенных Штатах Америки (в действие введена только первая часть НК не в полном объеме). В Германии имеются отдельные налоговые законы и Положение и налогах и платежах, которое регулирует те нормы, действующие почти что всех видов налогов. Идея, кодифицировать области права в одном кодексе Законов, добилась признания в прошлом веке, однако в течение двадцатого столетия все еще подвергалась сомнению, так как кодификация в состоянии принять экономическую динамику социально-оформленного законодательства лишь ограниченно.
Это возражение против возможной идеи кодификации обращается к аргументу для кодификации российского налогового права, если рассмотреть акцизное налоговое законодательство в западных странах. В Германии каждый год происходят несколько сотен изменений налоговых законов. Например, закон об изменении налогообложения 1992 года от 25.2.1992 г.21 содержит 125 отдельных изменений одного единственного вида налога22. Это приведет к еще большему хаосу налоговое право, в котором даже самим экспертам по налоговому праву будет трудно разобраться.
Согласно современной физической теории хаос объясняется комплексным, в отдельности едва ли определяемым взаимодействием множества детерминантов. Говорят о детерминированном хаосе. Развитие налогового права связано со множеством общественных интересов, которые влияют на налоговое законодательство. Неопределенно и непреодолимо, какие интересы какой общественной группы когда и с какой интенсивностью влияют на какое изменение налогового закона. Вытекающее отсюда хаотическое развитие налогового права основывается, во-первых, на экономических силах групповых интересов. Во-вторых, хаотическое развитие налогового права едва ли возможно в результате того, что налоговое право не может достаточно стабилизироваться в относительно короткий правовой традиции. Вследствие этого экономические правилами налогообложения относятся по-разному к диспозиции. Это недопустимо не только с экономической, но также и с юридической точки зрения. Экономика требует плановой надежности, требует непрерывности налоговой нагрузки, чтобы можно было калькулировать решения, которые могут понадобиться спустя многие годы.
Хаотичное развитие налогового права теперь не склонит к гипотезе, будь она не способа к упорядочению и структуре; из-за своей разносторонней общественно-политической актуальности оно подвержено физическому закону детерминированного хаоса и поэтому его правила оформляются по-разному. В противоположность этому, хаотичное развитие налогового права подводит все ближе к точке нетерпимости, где требование об упорядочении налогового права становится неопровержимым. Такое упорядочение, развивающееся экономически и предлагаемое в правовом государстве, описал Клаус Типке в своей книге “Налоговый правопорядок”. Эта книга показывает, что налоговое право, несмотря на все вмешательства социально-действующего законодателя, созрело для кодификации, кодификация даже неотлагательно необходима, чтобы оградить правовые структуры налогообложения от хаотичного развития. Так Клаус Типке во многих местах своего произведения ратует за единый кодекс налоговых законов, также как и другой разработчик налогового права, судья немецкого федерального конституционного суда Пауль Кирххоф23. Оба автора видят пользу в создании кодекса налоговых законов по двум причинам. Во-первых, кодекс налоговых законов показывает наряду с экономической также и юридическую упорядоченную структуру, обеспечивает единую терминологию и дает налогоплательщику представление об общности его экономической нагрузки, делая тем самым налогообложение юридически ясным. Во-вторых, метод кодификации принесет мало пользы, если он будет применяться лишь для того, чтобы улучшить право формально-систематически и терминологически. Самое главное — уменьшить множество поводов к изменению налогового права. Иначе формально упорядоченная структура недолго будет прочной. Она будет решаться благодаря введению так называемых буквенных параграфов и перевода регулирований в специальные законы.
Конечно любая кодификация вступает в ее фонд благодаря тому, что право подверженно постоянному перемещению общественных ценностей. Знание того, что на право постоянно воздействуют перемещения общественных ценностей, не позволяет сделать вывод, что в праве все изменяется. Чтобы остаться в картине Гераклита, вода течет в поток, но все равно остается водой. Соответственно этому, как учит классическое гражданское право, имеется множество учреждений права, которые сохраняют свою консистенцию в потоке общественных ценностей. Постоянство правовых норм получается из социально-политической независимости их оправданий, которые извлекают их из постоянного перемещения общественных ценностей.
Насколько нормы налогового права стабильно или нестабильно подвержены социально происходящим изменениям, является фундаментальным вопросом. В результате однако установлено, что налоговое право стимулирует групповой эгоизм во многих местах. Во многих странах облагаемый налогами доход подразделяется в каталоге видов доходов, что ведет к тому, что лица, занимающиеся каким-либо промыслом, рабочие, домовладельцы, наймодатели и т.п. облагаются налогом совершенно по-разному. Налоговое право приобретает картину классового общества и, следовательно, попадает в водоворот социально-политических столкновений, которые создают постоянную потребность к изменению налоговых законов.
Поэтому налоговое право может стабилизироваться только на основе группонейтрального налогообложения и быть защищено от хаотичного развития, которое вытекает из борьбы различных общественных групп. Следовательно, возникает необходимость обосновать налоговые законы их основными структурами. На первый план выдвигается задача разгрузить юридическую систему от всех норм, поставить в невыгодное положение или же отдать предпочтение определенным социальным группам. Экономическая и юридическая система налогового права, глубоко разработана при учете международного опыта Клаусом Типке является группонейтральной. Она преследует ясную цель налогового закона - распределить налоговые нагрузки равномерно по критериям экономического платежеспособности24. Соответственно этому принадлежность к определенной социальной группе не имеет значения для распределения налоговой нагрузки.
Беспрестанно развивающиеся налоговое законодательство вызывает в налогоплательщике чувство, что государство является прожорливым левиафаном, от которого следует защищаться. Возмущение таким положением в 1978 году вызвало “Предложение 13”, знаменитый калифорнийский бунт. “Предложение 13” требовало, чтобы основа определения размеров и максимальной величины налога была определена конституционно.
Калифорнийские налоговые революционеры не только подали свой популистский голос против налоговых платежей. Они показали, что в правовом государстве налоговая система должна закрепляться конституционно. Это потребовало “Конституционную теорию налогообложения”, убедительно обоснованную Нобелевским лауреатом Джеймсом Бьюкененом25. В Германии прежде всего Клаус Фогель26 и Союз налогоплательщиков27 выступили за конституционное ограничение права налогообложения. Такие выступления были характерны для многих стран в период неолиберального бунта против государственного вмешательства в экономику.
Чем выше устанавливается барьер для изменения налоговых законов, тем сильнее становится потребность в гибкости налогового закона через правовые распоряжения. Правовые распоряжения имеют силу закона. Они издаются не законодательными органами, а исполнительной властью. Для этого правительству нужны четкие полномочия от парламента. Парламент должен концентрировать свое внимание на экономических решениях, которые придают налоговому праву нормативную структуру упорядочения и судопроизводства, и исполнительная власть в состоянии правильно и последовательно применять налоговое право и развивать его дальше. Общественная задача парламента — по возможности точное установление ценностей, которые положены в основу структуры упорядочения. Но есть вопросы, которые по своей сути имеют исполнительный характер и относятся к рабочей области правительства и министерства финансов. При этом могут различаться следующие виды правовых распоряжений.
Исполнительные распоряжения служат тому, чтобы норму, одобренную парламентом, легетимно выполнить. Нормодатель не принимает нового решения. Он лишь делегирует парламентское решение относительно эмпирического опыта с практическим использованием права. Эмпирическое поле нормы при парламентском решении в деталях необозримо, так как оно постоянно изменяется. Правительство становится уполномоченным парламентское решение экономико-юридически исполнять в найденном эмпирическом поле. Для этого полномочия в Германии опираются на следующие три критерия: равномерность налогообложения, устранение несправедливости в жестких случаях и упрощение способа налогообложения28.
Согласующие распоряжения служат для того, чтобы парламентскую норму приспособить к условиям, которые постоянно меняются или которые были заданы, обойдя налог. Примерами в Германии являются постановление о жизненных потребностях и постановление о материальной помощи. Благодаря этим постановлениям правительство принимает во внимание изменения прожиточного минимума и регулирования норм права, регулирующих вопрос о оказании материальной помощи. Для стран с высоким уровнем инфляции особое значение имеют те правовые предписания, которые приспосабливают признаки налогового фактического обстоятельства дела к соответствующему курсу денег. Сумма прожиточного минимума, тариф подоходного налога с оборота посредством правовых распоряжений так должны приспосабливаться к изменению курса денег, что прожиточный минимум освобождается от подоходного налога и налога с оборота и облагается прогрессивно налогом не более чем двадцать процентов должника подоходного налога.
Распоряжения дополняющие закон ограничиваются не всегда тем, что парламентское нормотворчество осуществляется путем распоряжений об исполнении и согласующих распоряжений. К этому “pouvoir reglementaire complementaire” лица, дающего распоряжения, во многих странах “pouvoir reglementaire autonome” добавляется автономное правомочие на издание правовых норм правительства, которое должно учреждаться путем соответствующего полномочия в законе. Статья 34 французской конституции исключает из “pouvoir reglementaire autonome” основу налогообложения, размеры налога и способ исчисления налогов. Этим самым правильно определяется формальный и материальный основной фонд налогообложения исключительной компетенции парламента. Как трудно определить соответствующие ограничения, показывает необходимость приспособить тарифные решения к инфляции. Это должен делать необязательно парламент. Это даже вредит “прозрачности” налоговой системы, если парламент спрячет обострение налогового тарифа в недостаточное тарифное согласование29. Уже поэтому тарифное согласование должно делегироваться к исполнительной власти, как это и предлагается. Оформление тарифов налога становится существенным фактором для согласования дохода от налогов с политикой расходов и долгов государства, потому что основы определения размеров налога упорядочиваются и освобождаются от порока, связанного с различными изменениями.
Правовые распоряжения могут квалифицироваться как исполнительные распоряжения или согласующие распоряжения, конечно со свободой оформления, необходимой для соответствующего исполнения или согласования парламентской нормы. Очевидно, например, что полномочия для определения минимума, не облагаемого налогом при выплате процентов, должен иметь относительно большую свободу для оформления существенного элемента налогообложения предприятия.
Подобный простор действий, несмотря на все размышления против автономного правомочия на издания правовых актов исполнительной власти, необходим, чтобы можно было сохранить равновесие урегулирования процентов при налогообложении предприятий и урегулирование сбережений при подоходном налоге. Против нерасположения доверять правительствам полномочия на издание правовых актов, следует возразить, что так называемый “delegated powers” во всех правовых государствах признается как безусловно необходимое средство для гибкости правопорядка. Например, осуществление демократического принципа может существенно нарушить актуальное осуществление права, если полномочия для правительственных распоряжений ограничиваются длительностью одного года, как это описано в статье 88 хорватской конституции. Существенным условием для законности “delegated powers” является качество полномочия с точки зрения содержания. Для этого немецкий основной закон определяет, что в законе должны быть определены содержание, цель и размер полномочия30.
В условиях становления налоговой системы РФ вряд ли возможно кодифицировать все налоговые нормы в одном документе, но настоятельно необходимо принять федеральный закон, который включил бы в себя основные положения общей части налогового права России. Это необходимо для создания единообразной рациональной налоговой системы.
Налоги с населения
С учетом исторических особенностей образования современной налоговой системы и потребностей налогового планирования все существующие сейчас налоги можно классифицировать в виде следующей схемы:
НАЛОГИ
с натуральной базой обложения:
подомовые налоги;
подушевые налоги;
специфические таможенные пошлины;
со стоимостной базой обложения:
а) налоги на базе валового дохода:
акцизы;
налоги с оборота;
таможенные пошлины;
налоги на имущество, капиталы и т.д.;
налоги на проценты, дивиденды и т.д.;
б) налоги на базе очищенного дохода:
корпорационный налог;
налог на индивидуальные доходы;
налог на добавленную стоимость;
налог на наследства.
Переход к системе обложения на основе на основе прироста только состояния налогоплательщика потребовал создания условий для того, чтобы общая сумма взимаемых с него налогов не превысила пределов этого дохода. В прошлом этому ог- раничению не придавалось значения, разные виды налогов вводились сами по себе, действовали обособленно друг от друга, поэтому суммирование внешне невысоких ставок разных налогов, но устанавливаемых на базе валового, а не чистого дохода, нередко приводило для некоторых категорий населения к обложению, превышающему весь объем реализуемыми доходов и, соответственно, к их разорению и прогрессирующему обнищанию. Сейчас этому условию предается весьма важное значение, особенно если учесть, что в некоторых странах через налоги перераспределяется до трех пятых всей суммы национального дохода. Поэтому для обеспечения этого условия пришлось создать новые формы взаимного учета различных видов налогов, и среди них наиболее важное значение имеет система подоходных налогов. Эта система включает в себя ряд предварительных, авансовых налогов (withholding taxes) и окончательный налог, в котором эти налоги суммируются путем так называемого налогового кредита. В общем виде эта система может быть представлена следующим образом:
НАЛОГИ НА ИНДИВИДУАЛЬНЫЕ ДОХОДЫ
Налоги на прирост капитала:
Доходы от капитала и другие фиксированные доходы (ренты и др.).
Налоги "у источника":
Доходы от капитала и другие фиксированные доходы (ренты и др.).
Налоги на прибыли в корпоративном секторе бизнеса:
Корпорационный налог.
Налог "у источника" на дивиденды.
Налоги на нераспределенную часть прибыли.
Налоги на прибыли некорпоративного бизнеса и доходы от труда за свой счет.
Налоги "у источника" с заработной платы:
Заработная плата и другие доходы от работы по найму.
Такая система подоходных налогов, с известными модификациями, существует во всех развитых капиталистических странах. Ведущую роль в ней играет налог на индивидуальные доходы (individual income tax), которым облагается вся сумма доходов каждого отдельного налогоплательщика (в некоторых странах допускается суммирование доходов для супружеских пар). Налог на индивидуальные доходы взимается по прогрессивно растущим ставкам, которые для наиболее высоких доходов мо- гут достигать 75-80%. Авансовые или предварительные налоги взимаются с определенных видов доходов по мере их получения, т.е. "у источника". Для этих налогов установлены твердые, фиксированные ставки: для процентов и дивидендов обычно 25-30%, для лицензионных платежей и выплат по авторским правам - 10-12% и т.д. Для удержания налогов из заработной платы обычно применяются специально разработанные шкалы налоговых ставок.
Подоходный налог — один из самых распростьраненных в мировой практике налогов, уплачиваемых из личных доходов населения. В нашей стране он являеься основным прямым налогом, взимаемым с физических лиц. Поступления подоходного налога составляют более 10 % всех собираемых в стране бюджетных доходов и служат исчочником формирования бюджетов всех уровней31.
Порядок взимания налога установлен Законом РФ от 7 декабря 1991 г. «0 подоходном налоге с физических лиц», действующии с изменениями и дополнениями.
Налог взимается с получающих доход физических лиц