Обоснование путей улучшения финансового состояния ФГУП ЧЭРЗ
Дадим в общем виде программу углубленного анализа финансово-хозяйственной деятельности коммерческой организации (аналитические процедуры расположены в наиболее предпочтительной последовательности их исполнения), пригодную для целей внешнего финансового анализа.
1. Предварительный обзор экономического и финансового положения коммерческой организации
1.1. Характеристика общей направленности финансово-хозяйственной деятельности,
1.2. Выявление "больных" статей баланса.
2. Оценка и анализ экономического потенциала коммерческой организации.
2.1. Оценка имущественного положения:
2.1.1. Построение аналитического баланса-нетто,
2.1.2. Вертикальный анализ баланса,
2.1.3. Горизонтальный анализ баланса,
2.1.4. Анализ качественных сдвигов в имущественном положении коммерческой организации.
2.2. Оценка финансового положения;
2.2.1. Оценка ликвидности,
2.2.2. Оценка финансовой устойчивости.
3. Оценка и анализ результативности финансово-хозяйственной деятельности коммерческой организации
3.1. Оценка деловой активности,
3.2. Анализ рентабельности,
3.3. Оценка рыночной и инвестиционной активности.
Информационным обеспечением этой программы служит годовая бухгалтерская отчетность. Однако большинство выделенных аналитических процедур можно выполнять также по данным квартальных и месячных балансов, дополненных некоторыми основными показателями деятельности коммерческой организации.
Глава 2. Экономические проблемы улучшения финансовых показателей в рыночной экономике
2.1. Сопоставление методик финансового анализа.
В связи с тем, что в последнее время в нашей стране существенно изменилось содержание бухгалтерской и финансовой документации из-за последовательного приведения их форм в соответствии с формами международных стандартов изменилась и методика анализа финансового состояния предприятий по сравнению с ранее действующей.
Существуют различные методические подходы к анализу финансового состояния предприятия. Одной из первых попыток в 1991 году раскрыть методологию анализа финансовой деятельности предприятия в новых экономических условиях была работа Палия В.Ф. В ней рассматривались вопросы налогообложения прибыли предприятий, состояние имущества предприятия и источники его приобретения, коэффициенты финансовой устойчивости, ликвидности, платежеспособности, а также показатели рентабельности продукции, производственных фондов, рентабельность вложений в предприятие.
В 1992 году появилась методика Шеремета А.Д., Сайфулина Р.С., Негашева Е.В. Эта методика была предназначена для обеспечения управления финансовым состоянием предприятия и для оценки финансовой устойчивости его деловых партнеров в условиях рыночной экономики. Она включает следующие блоки анализа:
1.общая оценка финансового состояния и его изменение за отчетный период;
2. анализ финансовой устойчивости предприятия;
анализ ликвидности баланса;
анализ финансовых коэффициентов.
В этой методике оценка финансового состояния и его изменение за отчетный период по сравнительному аналитическому балансу-нетто, а также анализ абсолютных показателей финансовой устойчивости составляют основной исходный пункт, из которого должны логически развиваться остальные блоки анализа.
В блоке "Анализ ликвидности баланса", исходя из анализа устойчивости, оценивают текущую платежеспособность и дают заключение о возможности сохранения финансового равновесия и платежеспособности в будущем. Анализ финансовых коэффициентов, т.е. относительных показателей финансового состояния, позволяет сопоставить финансовое состояние данного предприятия с финансовыми состояниями конкурентов и со среднеотраслевыми пропорциями между финансовыми показателями предприятий, а также проводить исследование динамики финансового состояния за ряд отчетных периодов.
Достоинство следующей разработки, вышедшей в 1994 году, автором которой является Ефимова О.В., состоит в том, что в ней проводится анализ финансового состояния на сквозном примере годового бухгалтерского учета с привлечением данных внутреннего учета. Это позволяет делать более обоснованные выводы и предложения по результатам анализа. В методике раскрывается существующая связь между капиталом и имущественной массой, даются рекомендации по анализу рентабельности и безубыточности работы предприятия.
Важным моментом разработки Крейниной М.Н., вышедшей, как и предыдущая, в 1994 году, является подход к анализу финансового состояния предприятия с точки зрения его инвестиционной привлекательности для
разнообразных партнеров. Анализ проводится по данным публичной отчетности предприятий. Основой для него является баланс предприятия (форма 1) и отчет о финансовых результатах и их использовании (форма 2). Кроме того, используются данные внутреннего анализа (запасов и затрат, дебиторской задолженности): рассматривается налогообложение и показатель чистой прибыли; проводится анализ факторов, влияющих на изменение аналитических показателей; рассматриваются предприятия различных отраслей хозяйства - промышленности, строительства и торговли. Большое внимание автор уделяет рассмотрению финансовых показателей, расчет которых имеет не столько аналитическое, сколько практическое значение. При этом выделяются показатели, интересующие конкретных пользователей: налоговые органы, кредитующие банки, партнеров предприятий по договорным отношениям, а также акционеров.
2.2. Выбор приоритетной методики.
В данной дипломной работе в качестве рабочей методики для анализа финансового состояния выбрана методика Ковалева. Основные составляющие финансового анализа предприятия по этой методике следующие:
Общий анализ финансового состояния;
Анализ финансовой устойчивости;
Анализ ликвидности баланса
Анализ финансовых коэффициентов;
Анализ финансовых результатов
Анализ рентабельности и деловой активности.
Результатом общего анализа является оценка финансового состояния предприятия, включающая итоги анализа:
динамики валюты баланса (суммы значений показателей актива и пассива баланса);
структуры активов. Определение долей иммобилизованных (внеоборотных) и мобильных (оборотных) активов, установление стоимости материальных оборотных средств, определение величины дебиторской задолженности со сроком погашения менее года и более года, величины свободных денежных средств предприятия в наличной (касса) и безналичной (расчетный, валютный счета) формах и краткосрочных финансовых вложений;
структуры пассивов. Анализ структуры пассивов проводится во взаимосвязи с анализом источников формирования оборотных средств. При этом долгосрочные заемные средства, в силу своего преимущественного использования для формирования основных фондов, и прочие источники формирования оборотных средств (доходы будущих периодов, резервы предстоящих расходов и платежей) также могут учитываться в составе собственных источников средств. При анализе структуры пассивов определяется соотношение между заемными и собственными источниками средств предприятия, динамика и структура кредиторской задолженности предприятия, ее удельный вес в пассивах.
Схема анализа финансового состояния предприятия представлена на рис.2.1
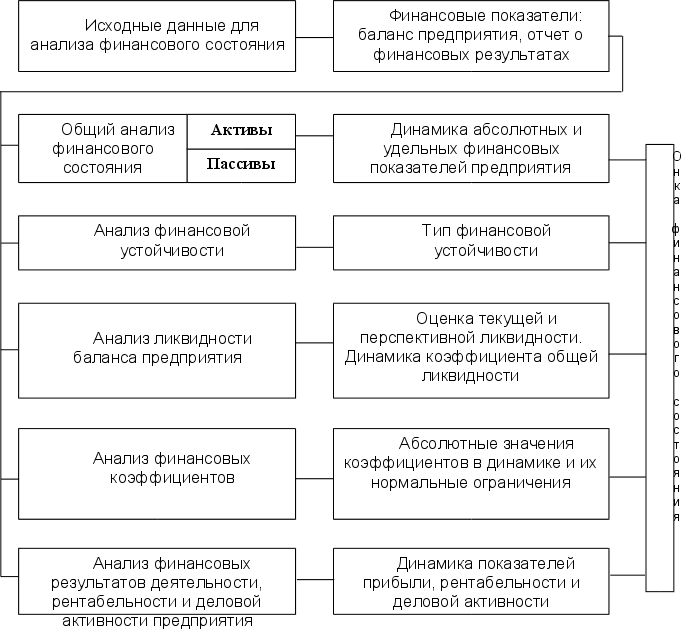
Рис. 2.1. - Схема анализа финансового состояния предприятия по
методике Ковалева
При проведении общего анализа финансового состояния предприятия в условиях инфляции и частных переоценок основных фондов целесообразно использовать относительные величины — удельные веса.
Анализ финансовой устойчивости проводится для выявления платежеспособности предприятия. Исходя из того, что долгосрочные кредиты и заемные средства направляют преимущественно на приобретение основных средств и капитальные вложения, для выполнения условия платежеспособности предприятия необходимо ограничить запасы и затраты величиной собственных оборотных средств с привлечением в случае необходимости краткосрочных заемных средств.
В соответствии с показателем обеспеченности запасов и затрат собственными и заемными источниками выделяются следующие типы финансовой устойчивости:
абсолютная устойчивость финансового состояния (встречается крайне редко) - собственные оборотные средства обеспечивают запасы и затраты;
нормально устойчивое финансовое состояние - запасы и затраты обеспечиваются собственными оборотными средствами и долгосрочными заемными источниками;
неустойчивое финансовое состояние - запасы и затраты обеспечиваются за счет собственных оборотных средств, долгосрочных заемных источников и краткосрочных кредитов и займов, т.е. за счет всех основных источников формирования запасов и затрат;
кризисное финансовое состояние - запасы и затраты не обеспечиваются источниками их формирования; предприятие находится на грани банкротства.
Анализ ликвидности баланса производится для оценки кредитоспособности предприятия (способности рассчитываться по своим обязательствам). Ликвидность определяется покрытием обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Наиболее ликвидные активы (денежные средства и краткосрочные финансовые вложения предприятия) должны быть больше или равны наиболее срочным обязательствам (кредиторской задолженности и прочим краткосрочным пассивам); быстро реализуемые активы (дебиторская задолженность со сроком погашения менее года и прочие оборотные активы) - больше или равны краткосрочным пассивам (краткосрочным заемным средствам); медленно реализуемые активы (дебиторская задолженность со сроком погашения более года, запасы за исключением расходов будущих периодов, НДС по приобретенным ценностям и долгосрочные финансовые вложения) - больше или равны долгосрочным пассивам (итог раздела V пассива баланса); трудно реализуемые активы (внеоборотные активы за вычетом долгосрочных финансовых вложений) - меньше или равны постоянным пассивам (капитал и резервы, доходы будущих периодов, резервы предстоящих расходов и платежей, скорректированные на величину расходов будущих периодов).
При выполнении этих условий баланс считается абсолютно ликвидным. В случае, если одно или несколько условий не выполняются, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком в другой группе по стоимостной величине. В реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные.
Таблица 2.2.
Коэффициенты рентабельности и деловой активности
предприятия
|
Коэффициент |
Порядок расчета |
Характеристика |
|
1 |
2 |
3 |
|
1. Рентабельности продаж |
|
Показывает, сколько прибыли приходится на рубль реализованной продукции. Уменьшение свидетельствует о снижении спроса на продукцию предприятия |
|
2. Рентабельности всего капитала предприятия |
|
Показывает эффективность использования всего имущества предприятия. Снижение свидетельствует о падения спроса на продукцию и о перенакоплении активов |
|
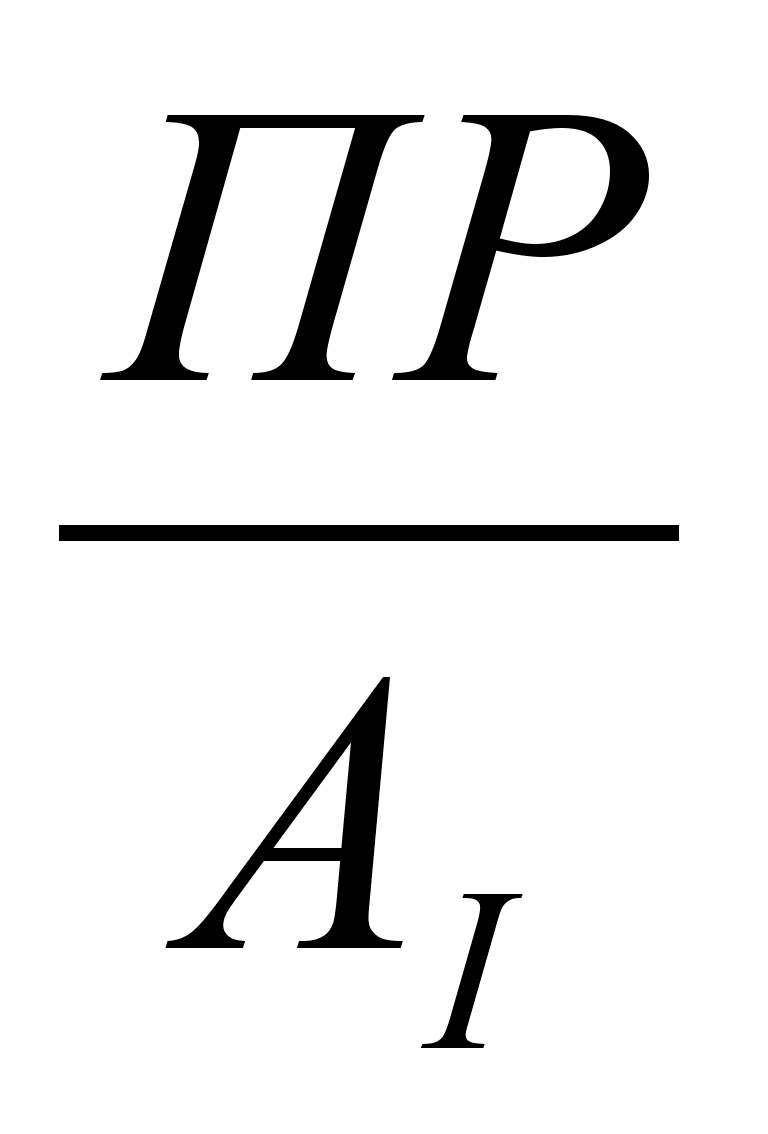
3. Рентабельности внеоборотных активов |
|
Отражает эффективность использования внеоборотных активов |
|
4. Рентабельности собственного капитала |
|
Показывает эффективность использования собственного капитала. Динамика коэффициента оказывает влияние на уровень котировки акций предприятия |
|
5.Рентабельности перманентного капитала |
|
Отражает эффективность использования капитала, вложенного в деятельность предприятия (как собственного, так и заемного) |
|
6. Общей оборачиваемости капитала |
|
Отражает скорость оборота всего капитала предприятия. Рост означает ускорение кругооборота средств предприятия или инфляционный рост цен |
|
7. Оборачиваемости мобильных средств |
|
Показывает скорость оборота всех мобильных средств. Рост оценивается положительно |
|
8. Оборачиваемости материальных оборотных средств |
|
Отражает число оборотов запасов и затрат предприятия. Снижение свидетельствует об относительном увеличении производственных запасов и затрат в незавершенном производстве или о снижении спроса на готовую продукцию |
|
9. Оборачиваемости готовой продукции |
|
Показывает скорость оборота готовой продукции. Рост коэффициента означает увеличение спроса на продукцию предприятия, снижение — на затоваривание |
|
10. Оборачиваемости дебиторской задолженности |
|
Показывает расширение (рост коэффициента) или снижение (уменьшение коэффициента) коммерческого кредита, предоставляемого предприятием |
|
11. Среднего срока оборота дебиторской задолженности, в днях |
|
Характеризует средний срок погашения дебиторской задолженности. Снижение коэффициента оценивается положительно |
|
12. Оборачиваемости кредиторской задолженности |
|
Показывает расширение или снижение коммерческого кредита, предоставляемого предприятию. Рост означает увеличение скорости оплаты задолженности предприятия, снижение — рост покупок в кредит |
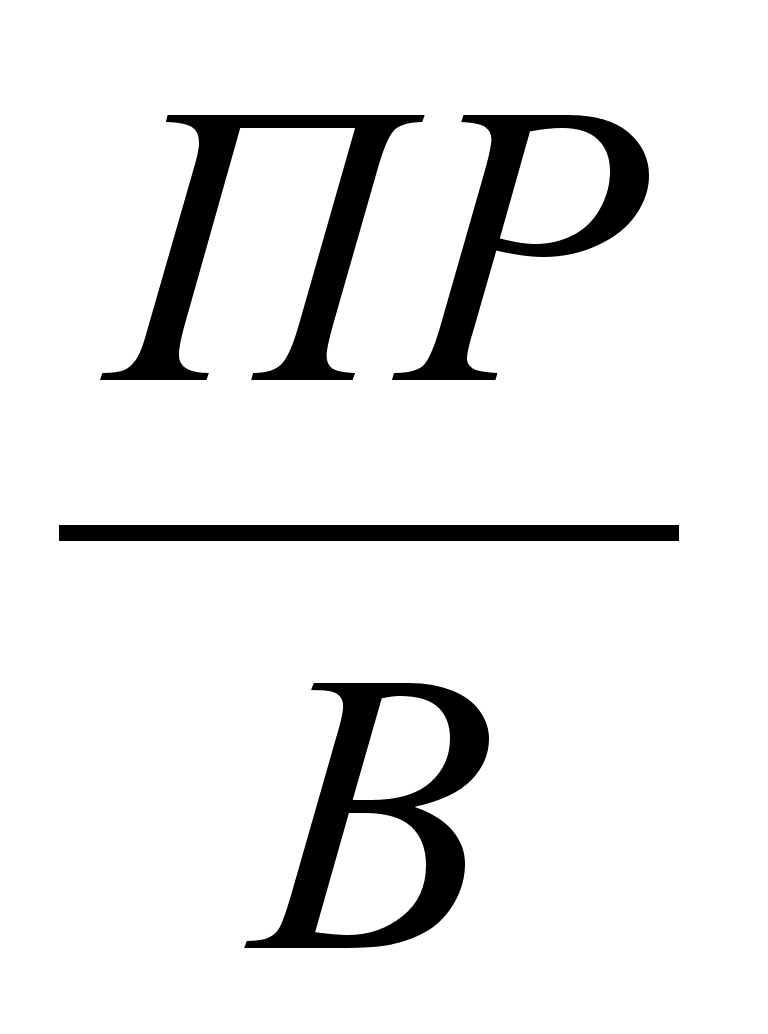
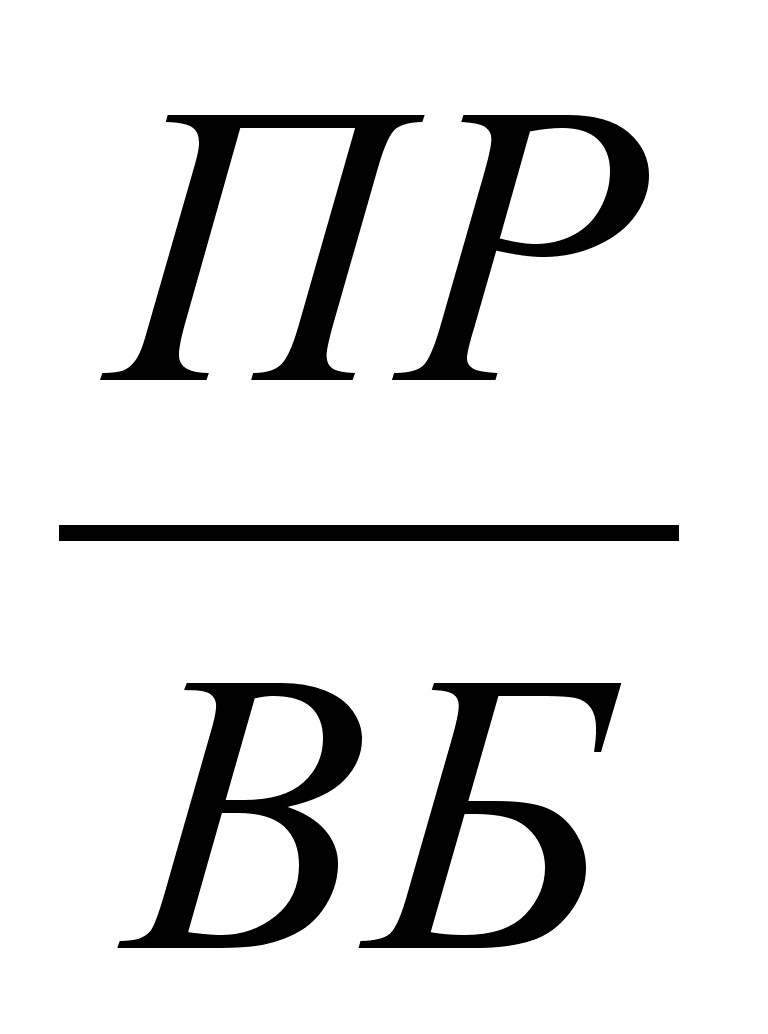
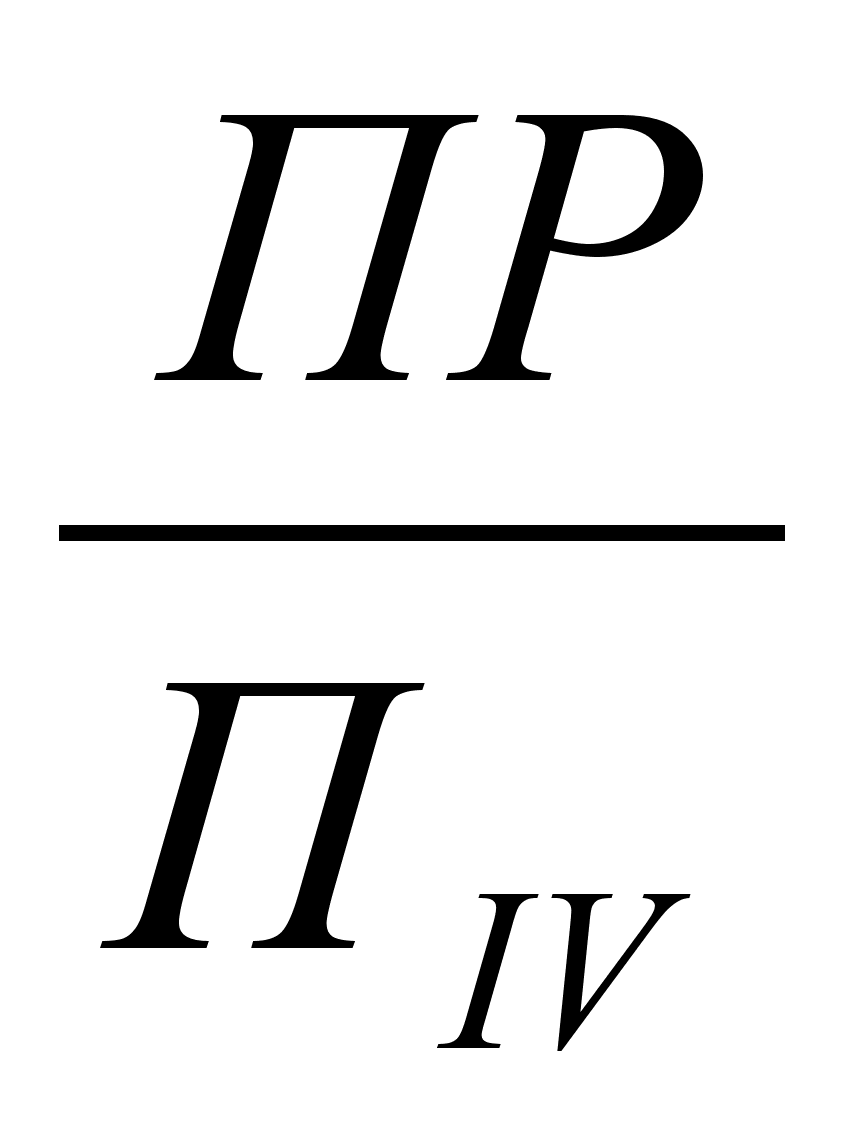
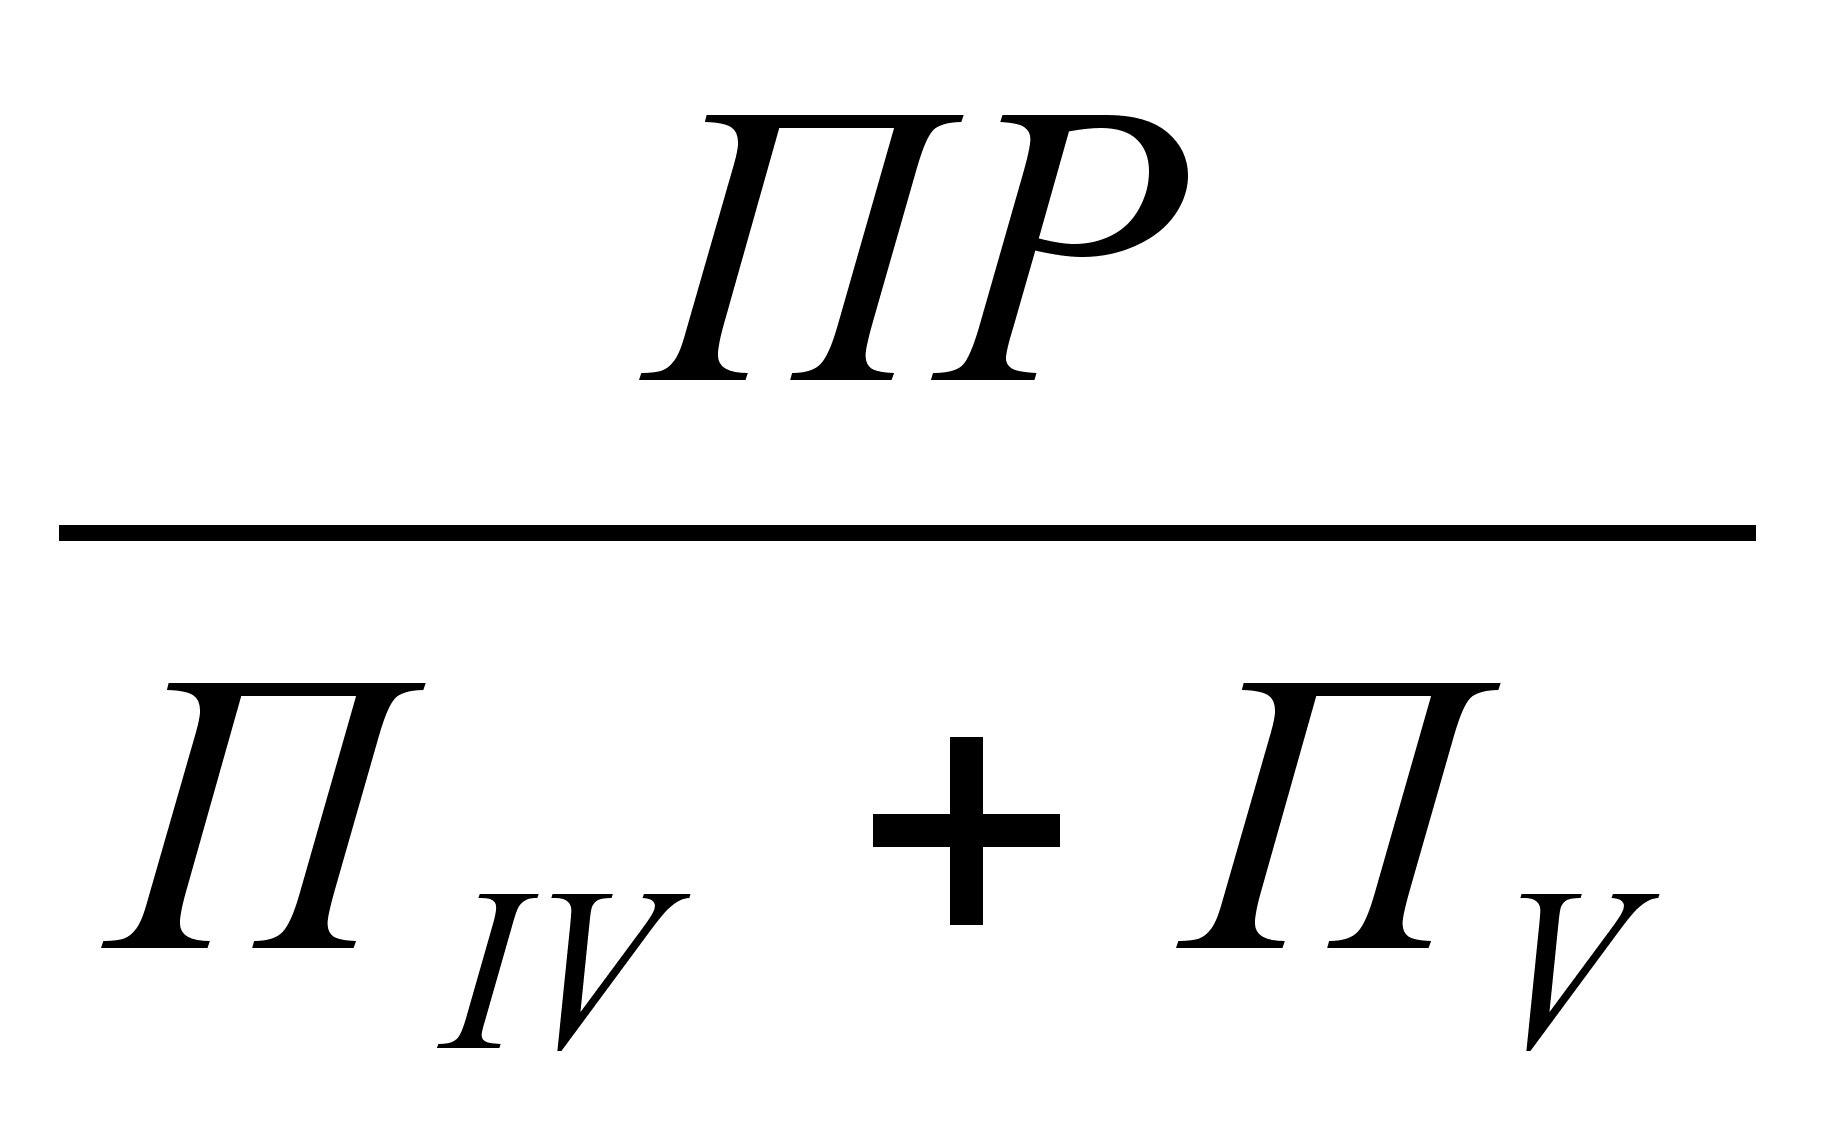
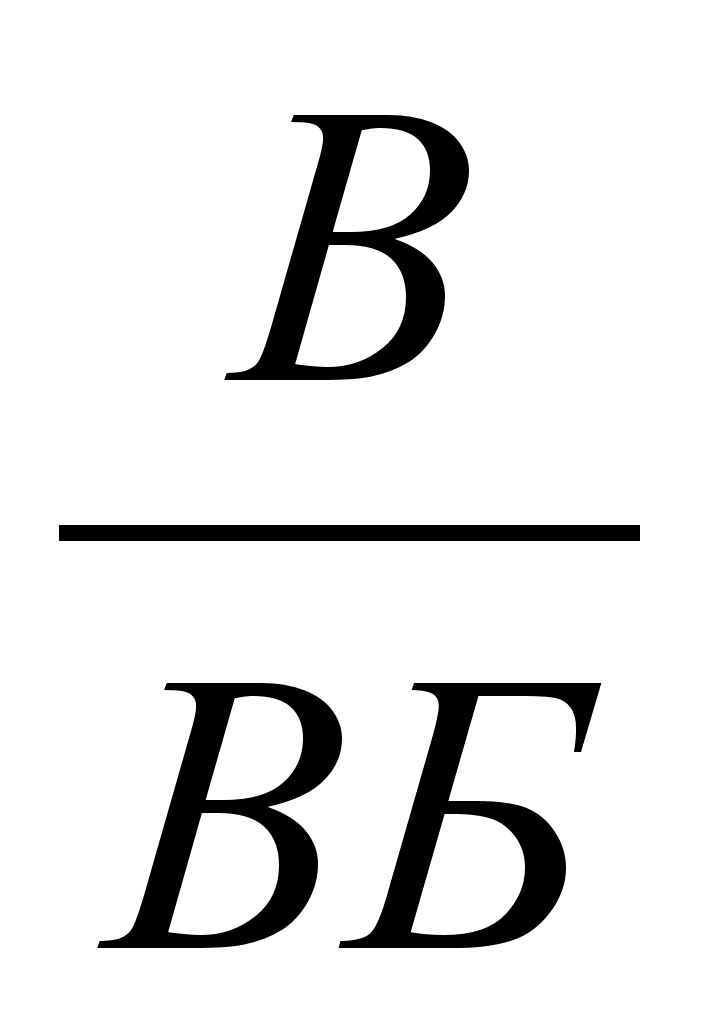
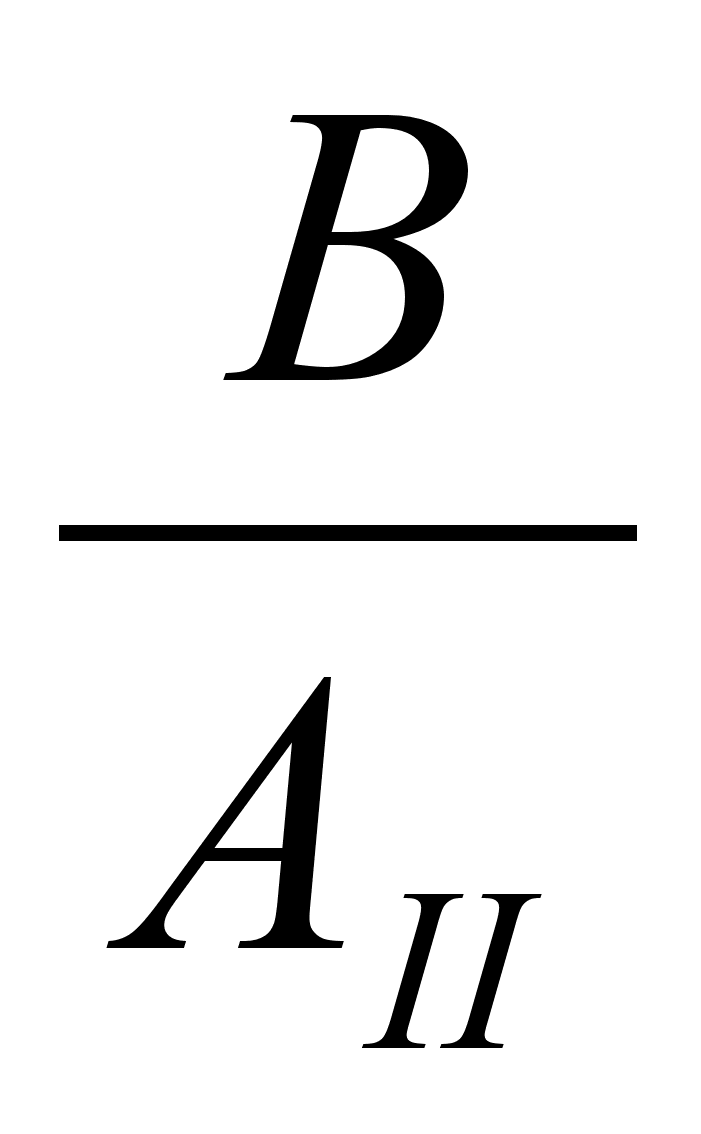
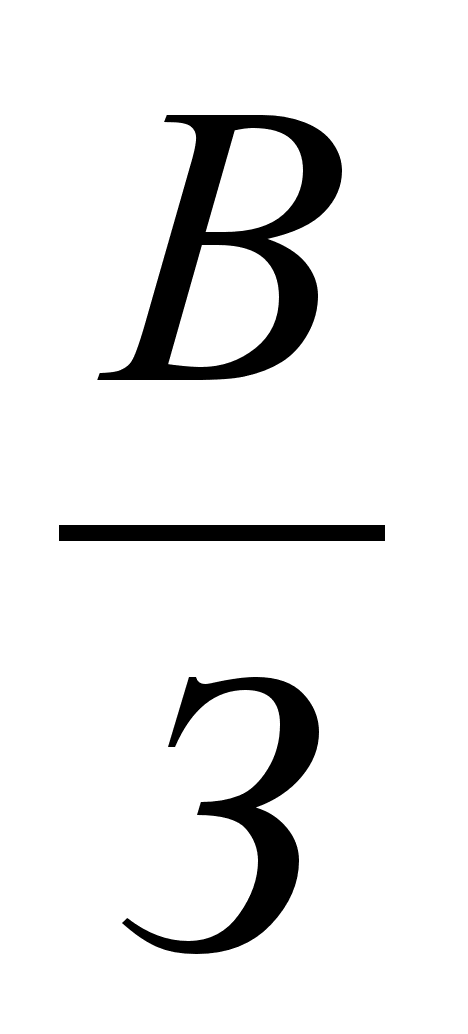
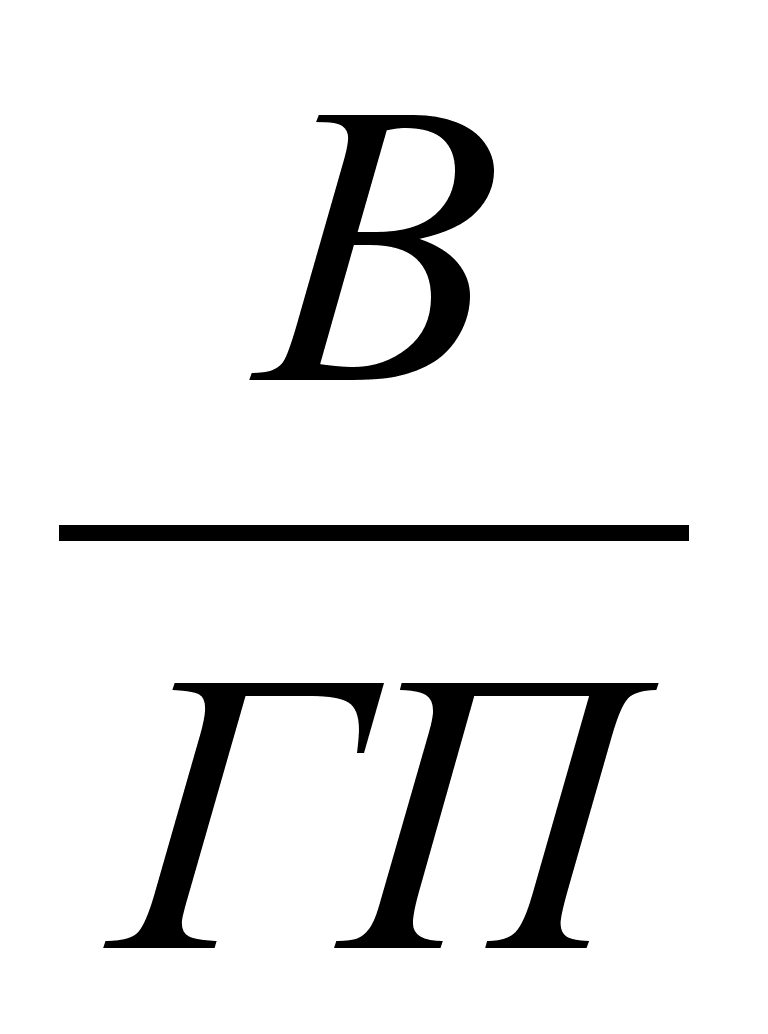
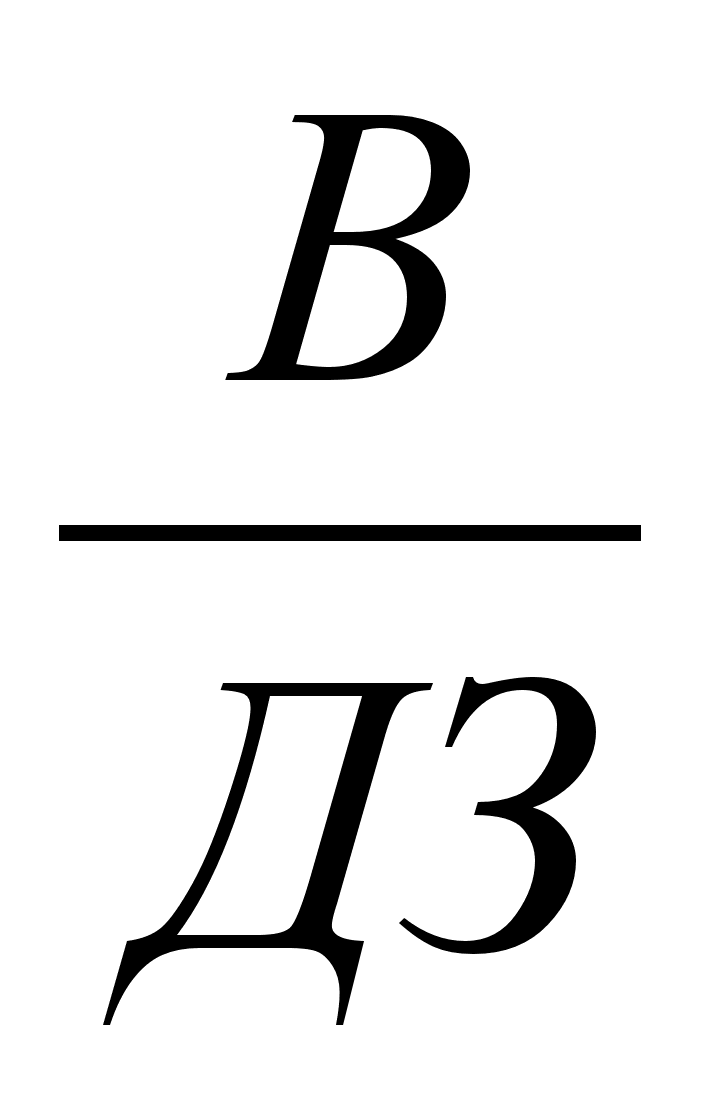
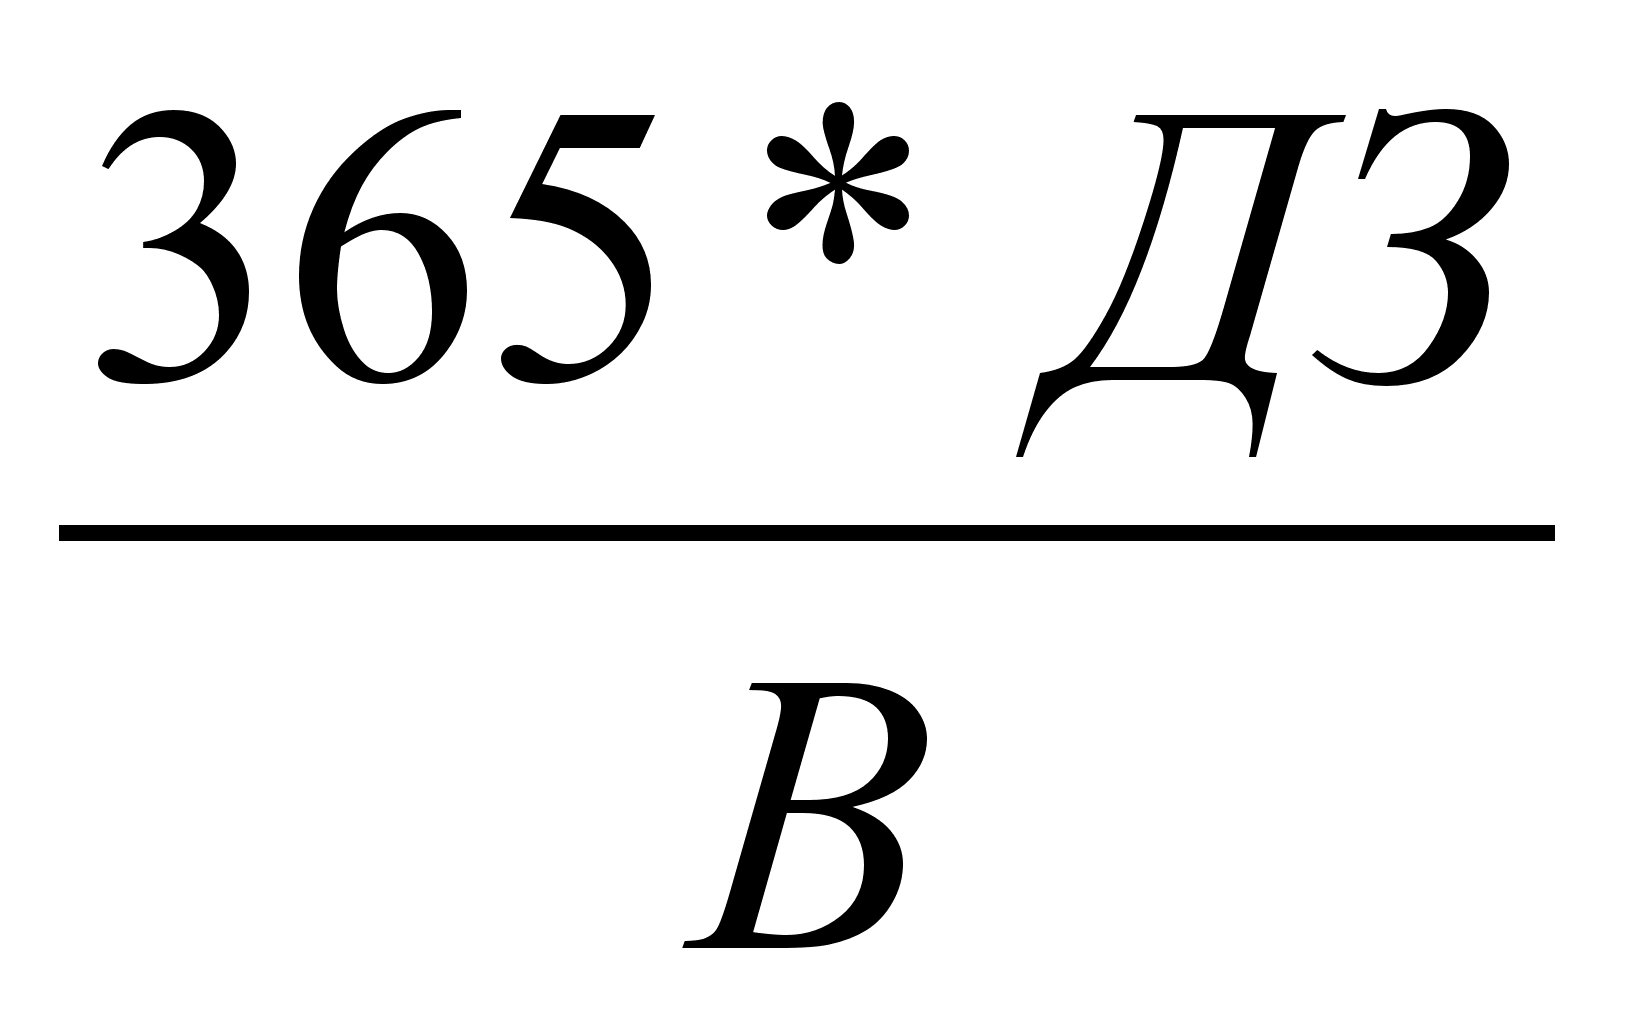
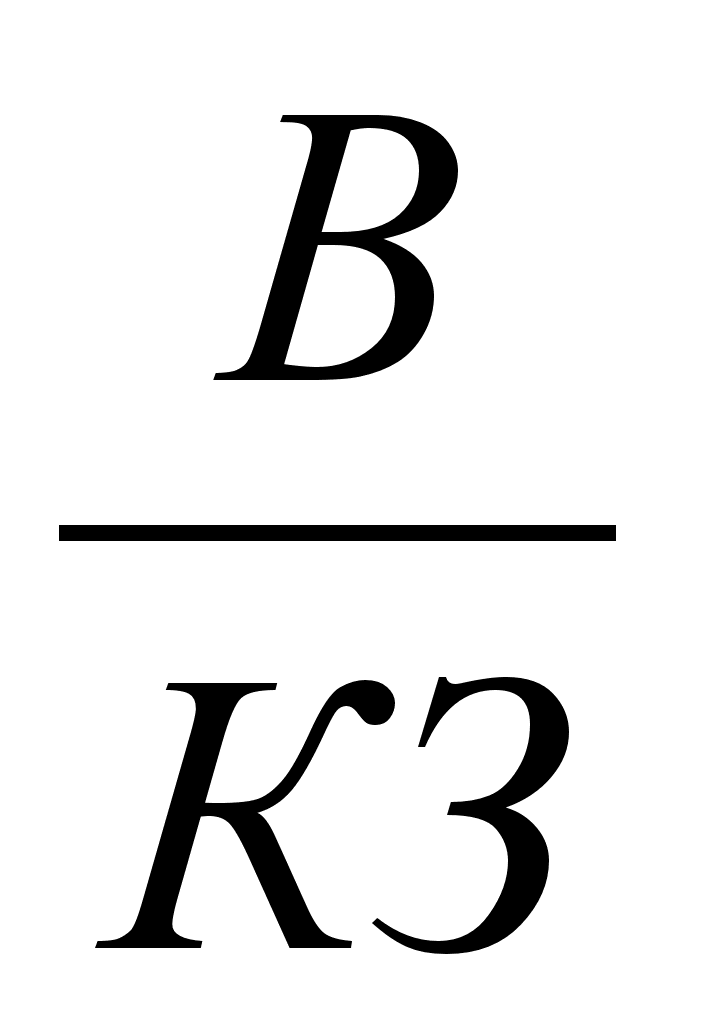
Окончание таблицы 2.2.
|
13. Среднего срока оборота кредиторской задолженности, в днях |
|
Отражает средний срок возврата коммерческого кредита предприятием |
|
14. Фондоотдачи внеоборотных активов |
|
Характеризует эффективность использования внеоборотных активов, измеряемую величиной продаж, приходящихся на единицу стоимости средств |
|
15. Оборачиваемости собственного капитала |
|
Показывает скорость оборота собственного капитала. Резкий рост отражает повышение уровня продаж. Существенное снижение показывает тенденцию к бездействию части собственных средств |
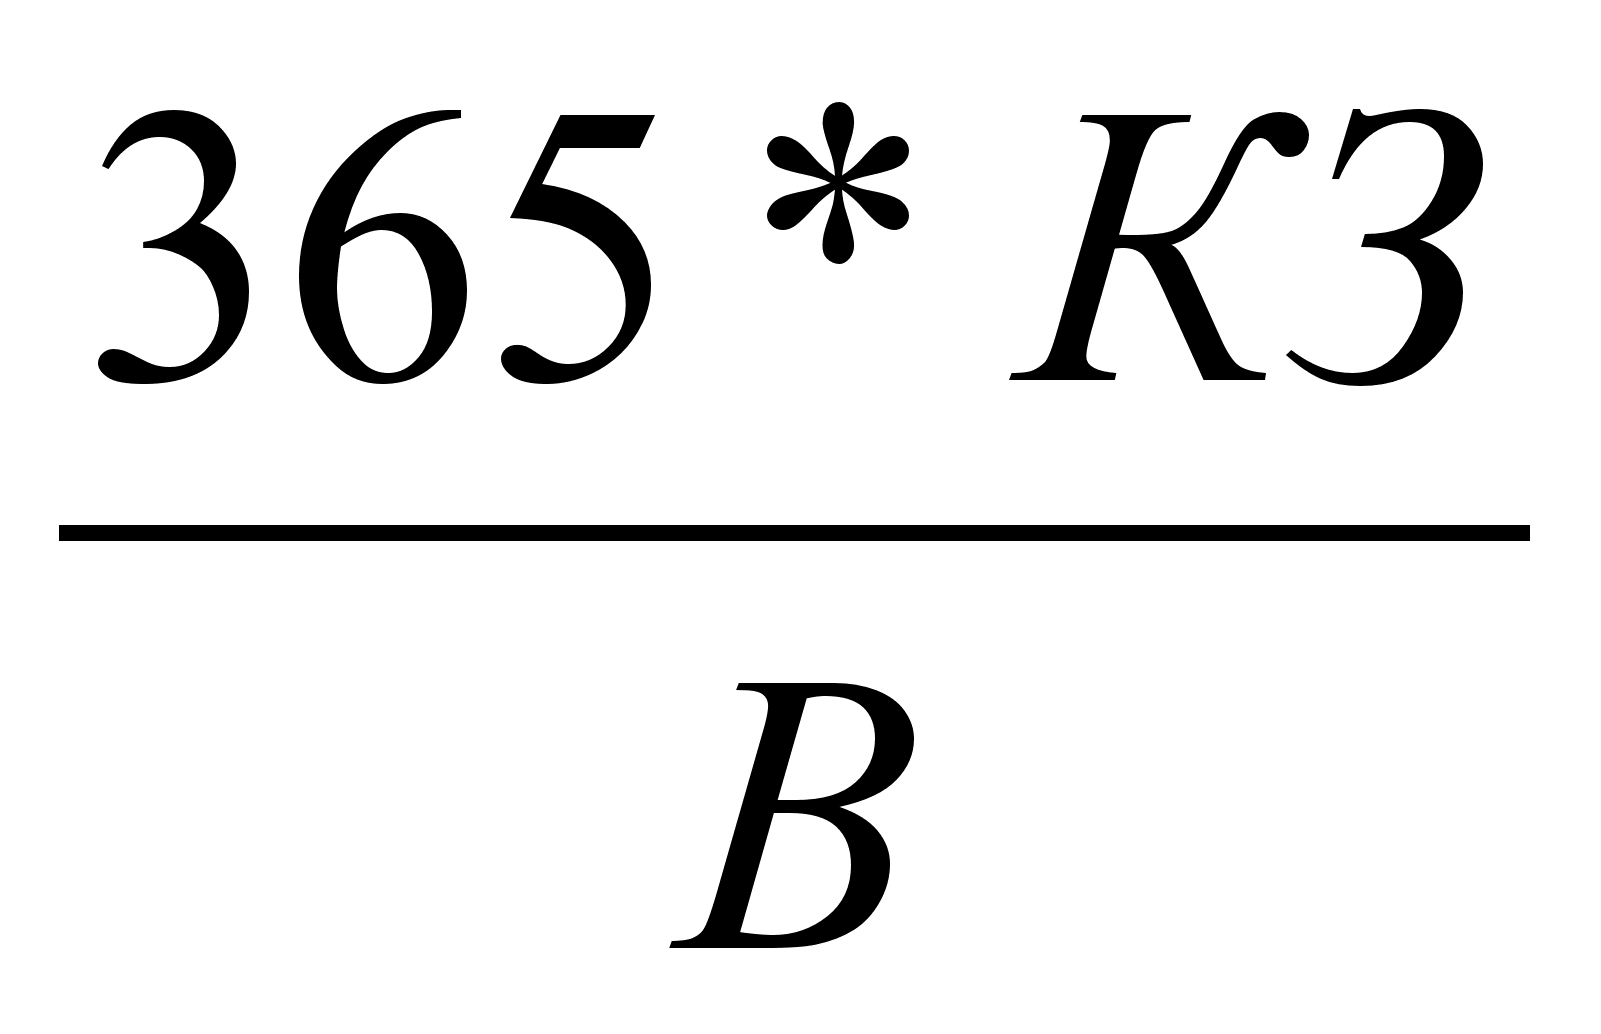
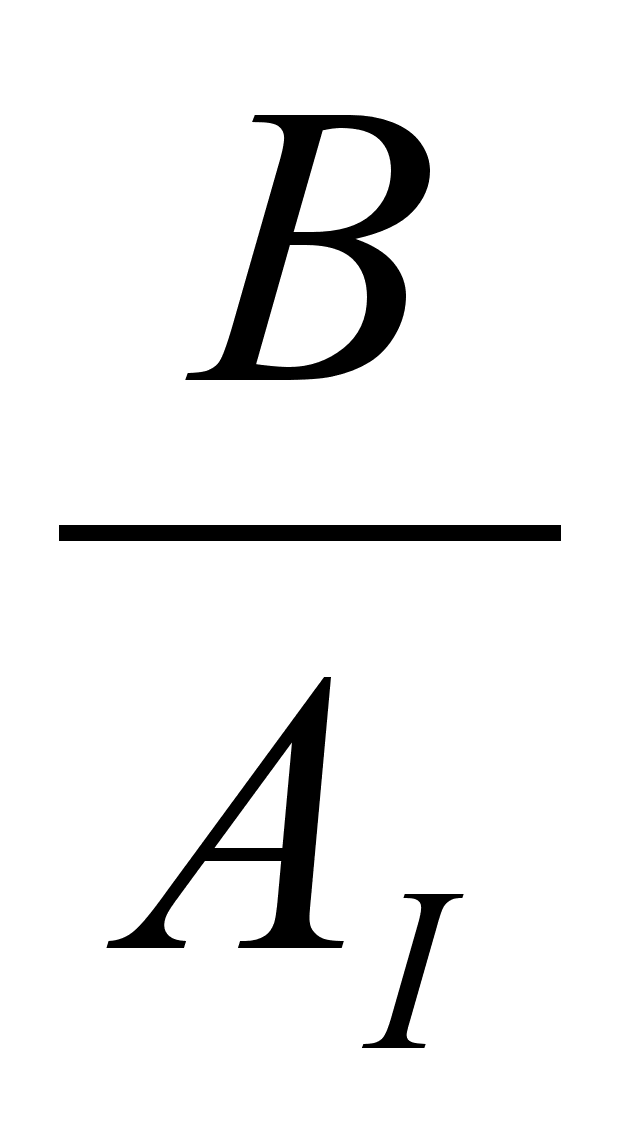
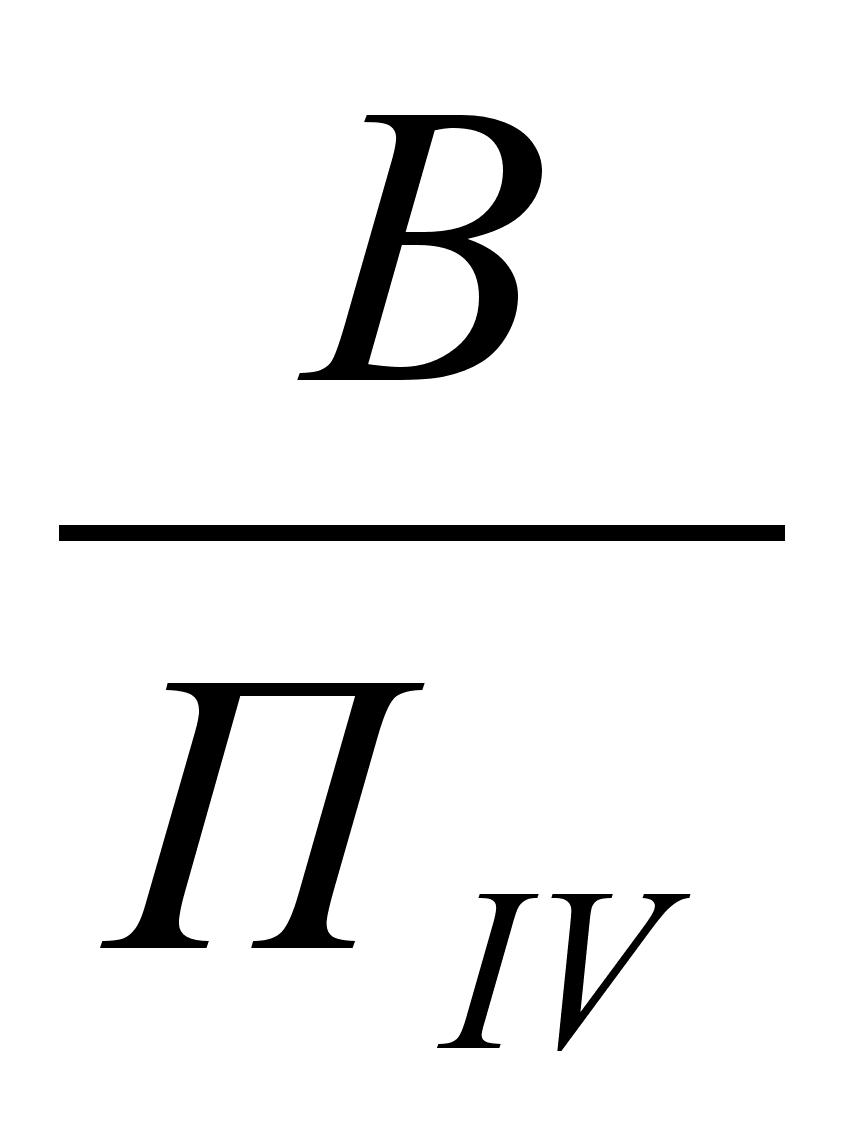
Условные обозначения:
Пр — прибыль;
В — выручка от реализации;
ВБ — валюта баланса;
AI — итог раздела I баланса (актив);
AII — итог раздела II баланса (актив);
ПIV — итог раздела IV баланса (пассив);
ПV — итог раздела V баланса (пассив);
3 — запасы;
ГП — готовая продукция;
ДЗ — дебиторская задолженность со сроком погашения менее года;
КЗ — кредиторская задолженность;
365 — количество дней в календарном году.
Общий анализ финансового состояния предприятия осуществляется на основе абсолютных значений показателей баланса предприятия.
Для проведения общего анализа рассчитываются:
удельные веса абсолютных значений показателей баланса, которые характеризуют структуру актива, пассива и запасов предприятия;
изменения в абсолютных величинах (разница в абсолютных значениях на конец и начало периода), характеризующие прирост или уменьшение той или иной статьи баланса;
изменения в удельных весах (разница в удельных значениях на конец и начало периода), показывающие динамику структуры актива и пассива баланса, запасов предприятия;
темп прироста показателей баланса за рассматриваемый период;
удельный вес изменений показателей баланса в изменении валюты баланса за анализируемый период.
Используя методику финансового анализа Ковалева, проведем полный анализ финансового состояния предприятия.
2.3 О проблеме гармонизации методик финансового анализа
Основная тенденция развития рассматриваемой проблемы связана с углубление процессов кооперации и интеграции в мировом масштабе. Можно разделить планету на государства и провести между ними границы, но очень трудно провести границы для настоящего взаимовыгодного бизнеса. Особенно в тех случаях, когда бизнес управляет политиками, а не политики бизнесом.
Мы стали свидетелями процесса объединения государств с различным политическим устройством в Европейское Экономическое Сообщество (ЕЭС).
Непрерывный процесс размывания экономических границ между государствами и людьми порождает новые требования (требования гармонизации) и к принципам бухгалтерского учета, и к финансовой отчетности, и к содержанию методик финансового анализа. Это связано с тем, что иностранные партнеры должны уметь оценивать финансовое положение и результаты деятельности компаний из разных стран, а использование различных принципов ведения бухгалтерского учета, составления финансовых отчетов и использование различных методик оценки финансового состояния предприятия, несомненно тормозит процесс экономической интеграции.
Для достижения гармонизации бухгалтерской практики уже были предприняты некоторые усилия. В 1996 году сформировалась Международная исследовательская группа бухгалтеров, в которую были включены специалисты из Американского института присяжных бухгалтеров, а так же аналогичных институтов Канады, Англии. Уэльса. Шотландии и Ирландии. Эта группа выпустила отчет, в котором было дано сравнительное описание практики ведения бухгалтерского учета и составления форм финансовой отчетности в этих странах.
Следующим шагом по пути гармонизации бухгалтерского учета и финансовой отчетности было основание Международного комитета по бухгалтерским стандартам в 1973 году, как результат соглашения между профессиональными бухгалтерскими институтами Австралии, Канады, Франции. ФРГ, Японии, Мексики, Голландии, США, Великобритании и Ирландии. Сегодня более ста профессиональных бухгалтерских, институтов из семидесяти стран мира поддерживают Международный комитет по бухгалтерским стандартам. Основная задача этого комитета заключается в содействии и развитию и адаптации единых бухгалтерских принципов и форм финансовой отчетности приемлемых в каждой стране и понимаемых во всем мире. Транснациональные корпорации, в большинстве случаев, следуют правилам, установленным Международным комитетом по бухгалтерским стандартам. Комитет помогает развивающимся странам в применении этих стандартов. На сегодняшний день Международный комитет по бухгалтерским стандартам осуществляет большой проект по достижении сравнимости финансовых отчетов во всем мире.
Международная федерация бухгалтеров была создана в 1977 году. Ее членами также являются большинство профессиональных бухгалтерских организаций во всем мире, всецело помогающих работе Международного комитета по бухгалтерским стандартам и признающих этот комитет как ведущую организацию. разрабатывающую международные стандарты в области бухгалтерского учета и финансовой отчетности. Целью международной федерации бухгалтеров является развитие международных требований, касающихся аудита, управленческого учета, профессиональной этики и образования.
В Европе также ведется работа по гармонизации бухгалтерского учета и отчетности. Европейское Экономическое Сообщество выпустило директиву №4, которая устанавливает определенный минимум и единые формы финансовой отчетности для компании стран - членов сообщества и описывает некоторые единые для этих стран бухгалтерские стандарты ЕЭС уделяет большое внимание сравнимости финансовой отчетности в свете создания единого европейского рынка.
В России также имеются существенные сдвиги в направлении гармонизации бухгалтерского учета и форм финансовой отчетности по образцу западной Европы.
Таким образом, наряду с тенденцией гармонизацией принципов бухгалтерского учета и финансовой отчетности во всем мире, просматривается тенденция гармонизации методик финансового анализа публичной финансовой отчетности, которая обеспечит сравнимость показателей финансового состояния предприятия. В этой связи, возможно, появление небольшого числа стандартных методик анализа финансового состояния предприятия.
Основные показатели финансового состояния предприятия можно будет печатать в средствах массовой информации с указанием на номер стандартной методики, одновременно с данными финансового отчета, благодаря этому, заинтересованные лица смогут получать наиболее полную и объективную информацию об интересующем объекте.
Глава 3. Совершенствование финансового состояния на предприятии (на примере (ГУП ЧЭРЗ)
Основные технико-экономические показатели ГУП ЧЭРЗ
Государственное унитарное предприятие «Челябинский электровозоремонтный завод» МПС России создано путем преобразования Арендного предприятия «Челябинский электровозоремонтный завод», зарегистрированного постановлением главы администрации Курчатовского района г. Челябинска № 312-15 от 15.08.91 в соответствии с ГК РФ.
Сокращенное наименование ГУП ЧЭРЗ МПС России.
Общее юридическое значение и смысл унитарного предприятия раскрыты в ст. 113-114 ГК РФ.
ГУП ЧЭРЗ МПС России относится к машиностроительной отрасли. Говоря о проблемах отдельной отрасли, нужно заметить, что большинство из них связаны с проблемами России в целом и находятся в тесной взаимосвязи и взаимозависимости с проблемами макроэкономического масштаба. Нельзя в данном случае упускать из виду также политический и социальные факторы. К проблемам данной отрасли на современном этапе можно отнести следующее:
общий спад производства;
устаревшие и несовершенные технологии производства;
не всегда оправданно жесткая налоговая политика государства;
текучесть кадров, особенно высококвалифицированных специалистов по экономическому и юридическому профилю, вследствие относительно низкого уровня оплаты труда;
недостаточно развитое, а главное реально не действующее антимонопольное законодательство и отсутствие правового института корпоративных преступлений;
нестабильная политическая обстановка, а также рост высокоорганизованных криминальных структур и вследствие этого слабый приток зарубежных инвестиций в российскую экономику и в машиностроительную отрасль в частности;
рост цен на энергоресурсы;
выпуск неконкурентоспособной продукции, вследствие этого незначительная доля экспорта предприятий данной отрасли;
ослабление государственного протекционизма данной отрасли.
Согласно п. 2.2. Устава ГУП ЧЭРЗ МПС России основными видами деятельности предприятия являются:
Ремонт и модернизация подвижного состава, его оборудования и агрегатов для железнодорожного транспорта.
Изготовление железнодорожной техники и продукции машиностроения, в том числе электрических машин, колесных пар.
Производство запасных частей для железных дорог.
Выпуск и реализация товаров народного потребления, строительных материалов, изделий.
Коммерческая, посредническая и торгово-закупочная деятельность, организация платных услуг населению (бытовых, лечебно-оздоровительных, медицинских и пр.); организация досуга и общественного питания.
Внешнеэкономическая деятельность в соответствии с законодательством РФ.
Проектно-сметные, строительно-монтажные и ремонтно-строительные работы:
По строительству новых зданий и сооружений;
Реконструкции и тех перевооружению;
Ремонту зданий и сооружений;
Осуществлению функций заказчика и застройщика;
Разработке проектно-сметной документации на новое строительство зданий и сооружений, а также объекты капитального и текущего ремонта.
Эксплуатацию, ремонт и содержание объектов энергообеспечения, а также оборудования станков и оснастки. Научно-техническую деятельность, в том числе разработку и внедрение новых технологий, изготовления и реализацию оборудования, оснастки, инструмента и средств механизации.
Оказание маркетинговых, информационных, посреднических, экономических, технических, юридических, сервисных услуг.
Сбор лома черных и цветных металлов, его переработку и реализацию.
Применение драгоценных металлов, драгоценных камней, используемых в производстве продукции, приобретенных в установленном порядке.
Оказание услуг по ремонту и сервисному обслуживанию автомобилей, организацию автостоянок и автомастерских. Создание автохозяйства и оказание транспортно-экспедиционных услуг юридическим и физическим лицам; хранение и обработку грузов юридических и физических лиц.
Дилерскую, дистрибьютерскую деятельность, работу с ценными бумагами.
Участие в ярмарках, выставках, биржах и аукционах.
Завод вправе осуществлять иные виды деятельности, если они соответствуют предмету и целям, предусмотренным Уставом ГУП ЧЭРЗ, и не запрещены законодательством Российской Федерации.
Масштабы деятельности
Среднесписочная численность работников – 2630 человек
Среднесписочная численность управленческого звена - 112
Валюта баланса – 227054 тыс. руб.
Годовая выручка (объем реализации работ/услуг) – 120990 тыс. руб.
Балансовая прибыль – 45448 тыс. руб.
Структурная схема завода включает в себя промышленную и непромышленную группы подразделений.
Промышленная группа подразделений состоит из электровозного производства, электромашинного производства, литейного и механического цехов, а также вспомогательного производства.
Электровозное производство осуществляет ремонт электровозов постоянного тока ВЛ-10, ВЛ-10У, ВЛ-11, ВЛ-15, ЧС-7, тяговых агрегатов и электровозов для предприятий горнодобывающей отрасли ПЭ-2М, ВЛ-22, экипажной части промышленных электровозов EL-10(20) и тяговых агрегатов ОПЭ-1, ремонт и новое формирование электровозных колесных пар.
До октября 1997 года электровозное производство состояло из 5 цехов:
электровозосборочного;
аппаратного;
тележечного;
разборочного;
колесного.
В целях сокращения издержек производства в части накладных (цеховых) расходов в октябре 1997 года были объединены электровозосборочный и аппаратный цехи, а также разборочный и тележечный цехи.
Электромашинное производство призвано обеспечить ремонт тяговых электрических двигателей, используемых в горнодобывающей отрасли, изготовление электрических двигателей для Канашского завода электропогрузчиков.
В цехах электромашинного производства ремонтируются электровозные ТЭД-ТЛ-2К, ТЛ-3Б, 1AL-4846; тепловозные ТЭД-ЭД-107, ЭД-118, ЭДТ-200; промышленные ТЭД-ДТ-9Н, НБ-412, WMLBP, GBM; обширный спектр вспомогательных электрических машин.
Электромашинное производство состоит из 3-х цехов:
секционного;
якорного;
электромашинного.
Продукция механического цеха – детали собственного изготовления для комплектации электровозного и электромашинного производств.
Литейный цех изготавливает детали контактной сети для железных дорог России и стран СНГ, а также полуфабрикаты для собственных нужд и запчасти для подвижного состава.
Вспомогательное производство предназначено для обеспечения работы цехов основного производства. Его цехами осуществляется ремонт зданий, сооружений, оборудования, обеспечения завода изделиями из древесины, паром, сжатым воздухом, перевозками и обработкой грузов, изготовление инструмента, оснастки, нестандартного оборудования, обеспечение перетока из городских сетей электроэнергии, газа, воды.
До декабря 1997 года вспомогательное производство объединяло 6 цехов:
ремонтно-строительный;
энергосиловой;
ремонтно-механический;
инструментальный;
железнодорожный;
автотранспортный;
В декабре 1997 года также в целях сокращения накладных расходов были объединены железнодорожный и автотранспортный цехи в единый транспортный цех.
Непромышленная группа подразделений завода в 1997 году включала в себя:
столовую;
жилищно-коммунальный отдел;
хозяйственный цех.
Схема управленческой структуры представлена в Приложении № 1.
3.2 Уплотненный аналитический баланс-нетто
В настоящее время ГУП ЧЭРЗ еще не перешло на новые формы бухгалтерской отчетности. Согласно законодательству РФ предприятия обязаны перейти к таким формам в течении 2001 года. В действующем балансе (Форма №1) (см. Приложение № 2) ряд статей носит характер регулирующих. Исключив их в полном объеме или частично (по расшифровке), уточним оценку хозяйственных средств, находящихся в распоряжении ЧЭРЗ (Бн):
Бн=стр.699-стр.640-стр.660-стр.390-стр.252-стр.244=217367 тыс. руб.
Таблица 3.1.
Построим уплотненный аналитический баланс-нетто (тыс. руб.)
| Статья | На начало периода | На конец периода |
|
А
Денежные средства и их эквиваленты (стр. 260) Дебиторская задолженность (стр. 240) Запасы (стр. 210) Прочие оборотные активы (стр. 220+стр.251+стр.253+стр.270) Итого по разделу 1 2. Внеоборотные активы Основные средства (стр.120) Долгосрочные финансовые вложения (стр.140) Прочие внеоборотные активы (стр.110+стр.130+стр.150+стр.230) Итого по разделу 2 Всего активов Пассив
Краткосрочные пассивы (стр.690) Долгосрочные пассивы (стр.590) Итого по разделу 1
Уставный капитал (стр.410) Фонды и резервы (стр.490 – стр. 410) Минус регулятивы: Непокрытые убытки (стр.390) Задолженность участников по взносам в уставный капитал (стр.244) Итого по разделу 2 Всего источников |
5 67594 46218 5932 119749 84158 59 13401 97618 217367 81962 - 81962 36 139913 4544 - - 135405 217367 |
1074 50660 65680 7910 125324 83822 59 13305 97186
222510 86728 - 86728 36 140290 4544 - - 135782 222510 |

 ктив



Логика такого представления баланса состоит в том, что в начале баланса размещаются статьи, используемые для оценки и анализа платежеспособности – одной из основных характеристик текущего финансового состояния. Тем самым как бы подчеркивается определенная приоритетность и значимость этого раздела оценки финансовой деятельности.
Из данной таблицы видно, что сумма финансовых ресурсов, находящихся в распоряжении ЧЭРЗ, увеличилась за 9 месяцев 2001 года на 5143 тыс. руб. или на 2,366%.
3.3 Вертикальный анализ баланса
Расчет и анализ динамики финансовых ресурсов, находящихся в распоряжении ЧЭРЗ, в общей сумме и в разрезе основных групп позволяют лишь сделать самые общие выводы о его положении. Следующей аналитической процедурой является вертикальный анализ: иное представление отчетной формы, в частности баланса, в виде относительных показателей. Такое представление позволит увидеть удельный вес каждой статьи баланса в его общем итоге.
Таблица 3.2.
(%)
| Статья | На начало периода |
На конец Измене- Периода ние |
|
Актив
Денежные средства и их эквиваленты (стр. 260) Дебиторская задолженность (стр. 240) Запасы (стр. 210) Прочие оборотные активы (стр. 220+стр.251+стр.253+стр.270) Итого по разделу 1 2. Внеоборотные активы Основные средства (стр.120) Долгосрочные финансовые вложения (стр.140) Прочие внеоборотные активы (стр.110+стр.130+стр.150+стр.230) Итого по разделу 2 Всего активов Пассив1.Заемный капитал Краткосрочные пассивы (стр.690) Долгосрочные пассивы (стр.590) Итого по разделу 1
Уставный капитал (стр.410) Фонды и резервы (стр.490 – стр. 410) Минус регулятивы5: Непокрытые убытки (стр.390) Задолженность участников по взносам в уставный капитал (стр.244) Итого по разделу 2 Всего источников |
0,002 31,096 21,262 2,73 55,09 38,717 0,027 6,165 44,91 100 37,706 - 37,706 0,016 64,367 2,09 - - 64,294 100 |
0,48 +0,478 22,76 - 8,336 29,517 +8,255 3,554 +0,824 56,3 +1,21 37,6 -1,117 0,026 -0,001 5,979 -0,186 43,7 -1,21 100 - 38,977 +1,271 - - 38,977 +1,271 0,016 - 63,048 -1,319 2,042 -0,048 - - - - 61,023 -3,271 100 - |
Как видно из таблицы 2 основными источниками финансовых ресурсов ЧЭРЗ являются ее собственные средства, однако доля которых уменьшилась за рассматриваемый период на 3,271 % и составила 61,023 %. Большая часть финансовых ресурсов ЧЭРЗ вложена в оборотные активы, доля которых за истекший период возросла на 1,21% и достигла 56,3%. Структура средств ЧЭРЗ и источников их покрытия за отчетный период не претерпела существенных изменений. Снижение дебиторской задолженности на 8,336% вполне объясняет рост статьи «Запасы» на 8,259%. В целом можно говорить об относительной стабильности имущественного положения ЧЭРЗ, однако следует отметить ряд негативных тенденций:
Снижение доли внеоборотных активов на 1,21%;
Увеличение доли заемного капитала на 1,271%;
Снижение доли собственного капитала на 3,271%.
К положительным тенденциям можно отнести
Увеличение доли оборотных активов на 1,21%
Увеличение доли запасов на 8,255%.
Таблица 3.3
Оценка структуры баланса
|
Nо. П/п |
Наименование Показателей |
На 01.01.2000 |
На 01.01.2001 |
Норма Коэффициента |
|
1 |
2 |
3 |
4 |
5 |
|
1 |
Коэффициент текущей ликвидности (К1) |
1,46 |
1,445 |
Не менее 2 |
|
2 |
Коэффициент обеспеченности собственными оборотными средствами (К2) |
0,35 |
0,344 |
Не менее 0,1 |
Таким образом, финансовое состояние ЧЭРЗ нельзя назвать достаточно устойчивым, в частности из-за недостижения порога текущей ликвидности.
3.4 Общая характеристика финансового состояния ГУП ЧЭРЗ в период спада 1999-2000 гг.
Продолжающееся в течение ряда последних лет снижение грузоперевозок железными дорогами вызвало снижение их потребности в ремонте тягового подвижного состава и оборудования к нему. Объем товарной продукции завода в 2000 году по сравнению с 1999 годом снизился на 24,7%, в том числе ремонт электровозов – на 54,9%; тяговых двигателей ТЛ-2К на линию и кооперацию на 11%; колесных пар на линию на 13% , в 2000 году объем товарной продукции снизился еще на 8%, при одновременном снижении рентабельности товарной продукции с 13,7% до 4% (См. Приложение №3).
Падению объемов товарной продукции и рентабельности способствовало и то обстоятельство, что решением МПС с 01.10.99 года цены на основные виды заводской продукции были снижены в среднем на 30 %. Это сразу же отрицательно сказалось на финансовом состоянии завода. Неритмичное и недостаточное поступление денежных средств от основных заказчиков - железных дорог РФ – на расчетный счет