Форфейтинг в системе нетрадиционного кредитования
Преимуществом такого метода финансирования является то, что ссуда быстро погашается, и денежная прибыль получена без отсрочки для изменения процентных ставок. Кроме того, нет оттока капитала на какой-либо стадии сделки.
Возникает вопрос об определении действительного полного дохода от этой правильно оцененной сделки. Его можно решить двумя методами:
I. Процентная прибыль получается при вычитании общей суммы учтенных векселей из суммы номинальных стоимостей векселей. В нашем примере
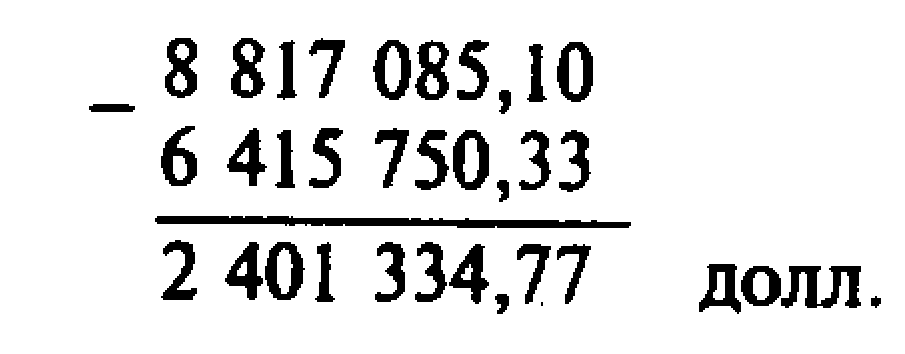
Затем вычитается сумма выплаченных процентов по ссуде 1 972 931,62. Процентная прибыль равна 428 403,15.
После этого подсчитываем средневзвешенную продолжительность периода погашения нашего набора векселей: 918,8 дней или 2,6356 лет (на базе 360-дневного года). Чтобы получить доход, надо разделить процентную прибыль на сумму учтенных векселей, а результат — на средневзвешенную продолжительность периода погашения:
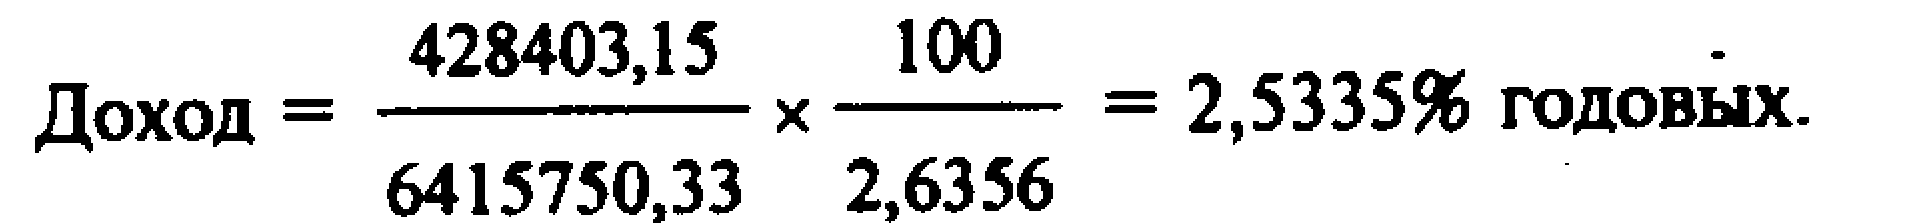
2. Графа чистого притока денежных средств в табл. 3.4 получается следующим образом. В нулевом периоде — это сумма, подлежащая возврату, равна сумме учтенных стоимостей векселей. Это число также равно сумме полученной ссуды. Для периодов с 1-го по 10-й указанные значения равны номинальной стоимости каждого погашаемого векселя за вычетом начисленного ссудного процента на каждую дату и служат для возврата "вложений".
Рассчитывая внутренние коэффициенты дохода, получим следующие результаты:
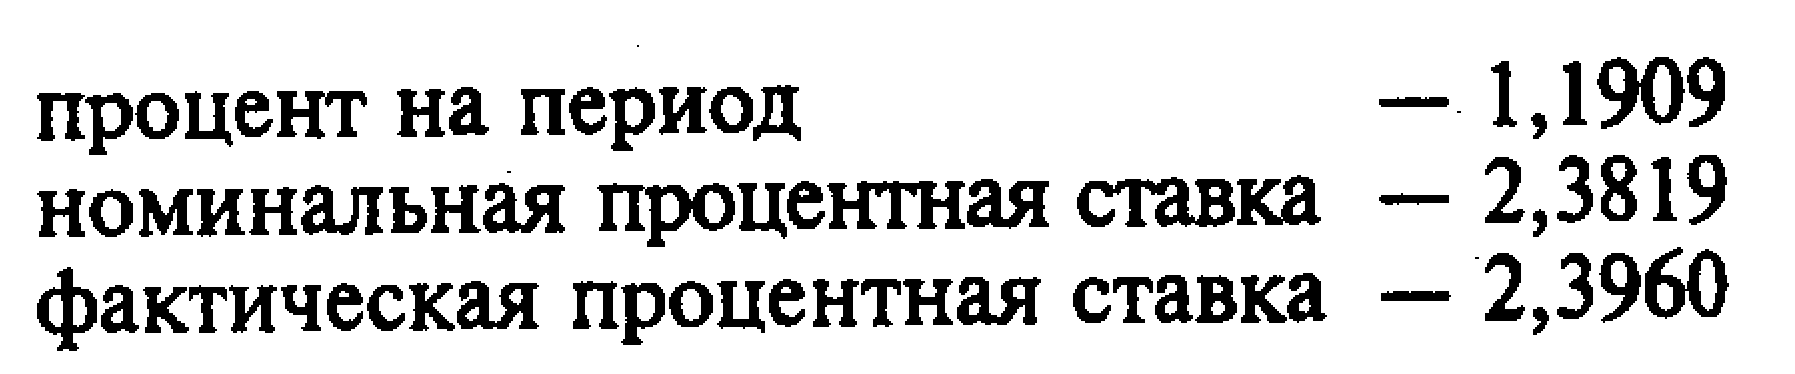
| Число дней задолженности | Полугодовые периоды | Чистый приток денежных средств |
| 0 | - 6 415 750,33 | |
| 174 | 1 | 950 399,08 |
| 357 | 2 | 340 287,59 |
| 538 | 3 | 896 871,95 |
| 722 | 4 | 420 264,29 |
| 903 | 5 | 845 134,63 |
| 1087 | 6 | 516 082,78 |
| 1268 | 7 | 793 673.64 |
| 1452 | 8 | 615 552,60 |
| 1634 | 9 | 742 212,65 |
| 1819 | 10 | 723 674,27 |
428 403,15
Отличие этого метода от расчета дохода по первому методу состоит в том, что он основан на действительном притоке денежных средств в течении операции и не устанавливает доход на основе общего чистого дохода сверх среднего срока жизни векселя. Второй метод применяют для точной оценки дохода. Важно отметить, что действительный чистый доход такой сделки приблизительно равен 2,4% годовых, а ее 1,75%, как может получиться при вычитании из учетной ставки в 13,5% ссудного процента, равного 11,75% При большинстве сделок форфетирования расчеты чистого дохода не производятся.
2. Практика использования операций международного форфейтинга в Республике Беларусь.
2.1. Особенности законодательной базы операций международного форфейтинга в Республике Беларусь.
Постановлением Национального банка Республики Беларусь № 2 от 12.05.92 г., которое ввело векселя в хозяйственный оборот, предусматривалось, что они будут использоваться при поставках продукции или оказании услуг в кредит, т.е. были введены коммерческие или товарные векселя. В комментариях к «Временным правилам выпуска и обращения векселей в народном хозяйстве» говорится, что введение вексельного обращения преследует цели:
ускорения расчетов;
сокращения неплатежей;
усиления ответственности субъектов хозяйствования по соблюдению расчетно-платежной дисциплины в народном хозяйстве страны. [2, c.41]
Там же говорится, что вексель представляет собой инструмент коммерческого кредитования. Согласно статье 80 Закона Республики Беларусь "О предприятиях в Республике Беларусь" предприятия могут поставлять продукцию, выполнять работы, оказывать услуги в кредит с уплатой покупателями (потребителями) процентов — как за пользование заемными средствами. Для оформления таких торговых сделок предприятие может применять в хозяйственном обороте векселя. Предприятия и организации не имеют нрава выписывать векселя до поставки товаров или оказания услуг. [4, c.23]
Право выпуска векселей, имеющих денежный характер (для привлечения на возвратной основе денежных средств), имеют только Министерство финансов. Национальный банк и банки Республики Беларусь.
Кроме этого, необходимо отметить: должник и кредитор обязаны оговорить, что расчеты между собой они произведут векселем. Если такая договоренность достигнута, то вексель выписывает либо должник (простой вексель), либо кредитор (переводной вексель); в случае отсутствия договоренности расчеты производятся в обычном порядке.
Постановлением Совета Министров Республики Беларусь и Национального банка Республики Беларусь № 430/6 от 10.06.94 г. "Об обязательном оформлении векселями просроченной задолженности за поставленные товары и оказанные услуги" субъекты хозяйствования обязаны оформлять свою задолженность векселями. [6, c.35] Однако, как показала практика, данное Постановление "не пошло на пользу" большинству предприятий, так как предъявлять претензии в случае несвоевременной оплаты удобнее всего по сделкам, оформленным векселями. Поэтому можно предположить, учитывая предусмотренные штрафные санкции за его неисполнение, что претворение в жизнь вышеназванного Постановления будет способствовать расширению практики применения этого долгового инструмента. Сам по себе подобный акт должен был бы "подтолкнуть" субъектов хозяйствования к более активному участию в вексельном обращении. Ведь сама природа вексельного обращения предполагает решение проблемы неплатежей, если у предприятия возникают временные финансовые затруднения. Но, как показывает практика, директивное внедрение вексельного обращения в условиях повальных неплатежей не имеет смысла. Для использования векселей необходимо, чтобы каждый, кто хочет взять его себе в качестве оплаты за поставку товара, был уверен в платеже. У нас же предполагается хождение документа без уверенности в его оплате.
Дополнения Национального банка, введенные от 11.01.96 года, напрочь исключили и физических лиц из "списков" индоссатов, тем самым вывели из вексельного обращения физических лиц. Данный шаг был вынужденным в силу многочисленных нарушений нормативных актов Национального банка: физические лица "обналичивали" крупные суммы наличной иностранной валюты с помощью банковских векселей.[18,с.49]
Существующее налогообложение доходов по векселям различно: зависит от срока платежа. В последнее время (до начала 1996 года) наблюдалась тенденция увеличения роли процентных векселей, как наиболее выгодных для векселеполучателей. Эта польза от процентных векселей объяснялась условиями налогообложения дохода по ценным бумагам. Как известно, доходы, получаемые в форме дивидендов и процентов по векселям, облагались налогом у источника этих доходов по ставке 15%, а доходы в форме разницы между ценой покупки и ценой продажи (погашения) долговых обязательств включаются в полной сумме в состав внереализационных доходов и подлежат налогообложению в общем порядке. Таким образом, такое налогообложение способствует распространению "процентных" векселей, ставя их в "искусственно" неравные условия со срочными векселями, так как во Временных правилах нет четкой оговорки о том, какие векселя считать "процентными", а какие дисконтными. Четкая трактовка по данному вопросу дана только в отношении банковских векселей ( пункт 2.4, абзац 6 «Положения о порядке выпуска и регистрации ценных бумаг и депозитных сертификатов банков»). Результатом данной оговорки явилось подавляющее преимущество на рынке ценных бумаг Республики Беларусь "процентных" векселей. Однако данная ситуация была "исправлена" после внесения соответствующих изменений и дополнений в Закон Республики Беларусь "О налогах на доходы и прибыль предприятий, объединений, организаций". В настоящее время дивиденды и приравненные к ним доходы, начисляемые предприятием, облагаются по ставке 15 %. Налог взимается с общего дохода.[9, c.54]
Механизм протеста векселей урегулирован в Инструктивном письме Министерства юстиции Республики Беларусь "О порядке и основании совершения протестов векселей". Однако в нем не нашли отражение существенные моменты.
1. Согласно Инструктивному письму, под вексельным протестом понимается акт об отказе плательщика от уплаты векселя. [2, c.27] Однако существуют ситуации, когда плательщик не оплачивает вексель по причине отсутствия средств (в то же время не отказываясь от факта оплаты). Поэтому, целесообразно, в механизм протеста необходимо внести изменения формулировки самого акта протеста и изложить ее так: "Под вексельным протестом понимается акт о факте неоплаты (неакцепта) векселя".
2. Согласно Инструктивному письму, нотариус должен в день принятия векселя к протесту предъявить плательщику требование о платеже. Однако чисто с практической стороны данная процедура иногда бывает невыполнима, и поэтому нотариусы совершают протест после вызова плательщика в нотариат (а это происходит через несколько педель, хотя сам факт протеста важен на дату отказа).
3. Согласно приведенному в Инструктивном письме акту о протесте в неплатеже, нотариус предъявляет требование о платеже к:
акцептанту;
авалисту;
векселедателю;
должнику;
индоссанту.
Как было отмечено, отношения участников вексельного обращения строятся, прежде всего, на доверии друг к другу. Если процесс расчета вексельным обязательством заканчивается благополучно для последнего держателя, то само вексельное обязательство уничтожается. В дальнейшем действует принцип: нет векселя — нет обязательства. Но если держатель не получает от должника денежной суммы, обозначенной на векселе, то он вправе обратиться с регрессным иском ко всем участникам вексельных отношений, поставившим свою подпись на бланке векселя. Именно этот факт и должен фиксировать нотариус в акте о протесте векселя. Иными словами, нотариус должен составить акт, из содержания которого будет видно, что держатель предъявлял рассматриваемый вексель должнику (векселедателю простого векселя или плательщику переводного векселя) и не получил денежную сумму, обозначенную на векселе, в полном объеме по каким-либо причинам. Только после получения акта о протесте векселя у держателя появляется право на регресс к другим участникам обращения векселя. Наличие акта о протесте векселя у держателя является бесспорным доказательством наличия у него регрессного права. В дальнейшем — при обращении к другим участникам обращения векселя в порядке регресса — уже не требуется составления акта о протесте векселя, так как это не имеет смысла. Однако в рассматриваемом акте о протесте векселя в неплатеже должник указан только четвертым, хотя он должен быть первым и единственным. Требование выплаты по векселю предъявляется только плательщику. При непогашении им долга держатель векселя вправе обратиться к нотариусу для фиксации данного обстоятельства в публичном порядке (составляется акт о протесте векселя в неплатеже).
Национальный банк Беларуси 8 июня 1995 года запретил выдачу кредитов в порядке учета и залога векселей (имеющих товарный характер). Таким образом, ликвидность векселей, имеющих товарный характер, была сведена к минимуму.
При продаже векселей банкам необходимо требовать у субъекта хозяйствования декларацию об объемах и источниках инвестиций при сделках, превышающих 1 млрд. руб. Данное требование предполагает наличие деклараций, процесс получения которых занимает длительное время, в то время как вексель и интересен "скоростью" оборачиваемости.
Согласно нормативным указаниям Национального банка Республики Беларусь корреспонденция счетов по операциям с векселями должна осуществляться только через расчетный счет держателя векселя. Данное ограничение должно способствовать нормализации расчетов субъектов хозяйствования Республики Беларусь.
Бланки векселей должны иметь определенные степени защиты, изготовление которых не допускается без предварительной экспертизы их защищенности от подделки. Данное положение, конечно, способствует уверенности эмитента от подделки его векселя, однако сама процедура получения бланка длительная, а иногда и дорогая.[17,с.39]
Банковские векселя выписываются в денежных единицах Республики Беларусь. Данное ограничение способствует дедолларизации экономики и необходимо в условиях жесткого контроля со стороны государства за хождением иностранной валюты на территории Республики Беларусь, однако в условиях перехода к "цивилизованному" рынку недопустимо.
Вексель часто отождествляют со средством платежа и платежным средством. Однако, когда речь идет о расчетной функции векселя (именно с этой функцией государственные и негосударственные органы связывают надежды при работе над созданием эффективных вексельных расчетов для "расшивки неплатежей") недопустимо смешивать понятия средство расчетов и средство платежа.
Вексель — именно средство расчетов, а не средство платежа. Единственным законным средством платежа в Республике Беларусь, согласно Постановлению Верховного Совета Республики Беларусь от 19.10.94 № 3326-XII "О платежном средстве Республики Беларусь", является белорусский рубль. [] Вексель деньгами не является, поскольку по наступлении срока платежа он сам подлежит обмену на деньги. Выдавая вексель, векселедатель отодвигает оплату полученного товара до срока платежа по векселю. В этом собственно и состоит истинный смысл и значение рассматриваемого инструмента.
Следует обратить внимание на вексельные реквизиты, предусмотренные Временными правилами выпуска и обращения векселей в народном хозяйстве Республики Беларусь'(утверждены постановлением Национального банка Республики Беларусь от 12.05.92 № 2). Векселедатель должен указать для плательщика: наименование, юридический адрес и банковские реквизиты того, кто должен платить по векселю. Таким образом, уже в 1992 году вексель отождествляли с платежным документом. Юридически это было закреплено в положении Национального банка Республики Беларусь от 13 июля 1992 г. № 18 "О временном порядке проведения валютных операций на территории Республики Беларусь". Данное представление существует и в настоящее время. На наш взгляд, вексель, прежде всего, —долговое обязательство, которому в нашем законодательстве придан статус ценной бумаги. Вексель должен использоваться главным образом при доверительном кредитовании поставщиком своего партнера.
Вексель широко применяется как инструмент кредитования при экспортно-импортных поставках. Согласно разъяснениям Национального банка Республики Беларусь (письмо от 23.05.94 № 326 "О применении Положения "О порядке проведения валютных операций, связанных с движением капитала"), операции юридических лиц-резидентов Республики Беларусь по покупке иностранных векселей на международном рынке и в Беларуси подлежат лицензированию со стороны Национального банка Республики Беларусь. Кроме этого, лицензированию подлежит также предоставление коммерческого кредита субъектом хозяйствования Республики Беларусь в пользу ее нерезидента по экспортным контрактам на срок, превышающий установленный Национальным банком Республики Беларусь от даты отгрузки товара (принятия на борт, принятия к перевозке или отправке). Ограничение не распространяется на данную операцию, если поставка товара произведена субъектом хозяйствования Республики Беларусь против тратты, выставленной нерезидентом Республики Беларусь на срок более 180 дней, если она учтена до истечения этого срока в уполномоченном банке Республики Беларусь.
Не требуют лицензирования со стороны Национального банка операции юридических лиц - резидентов Республики Беларусь по продаже собственных ценных бумаг (векселей) нерезидентам Республики Беларусь за иностранную валюту.
В настоящее время деятельность субъектов хозяйствования, использующих вексель в своих валютных операциях, регулируется нормативными документами Национального банка Республики Беларусь, одним из которых является "Положение о порядке проведения валютных операций на территории Республики Беларусь" от 01.08.96 № 768. Рассмотрим этот аспект вексельного обращения с двух сторон:
1) вексель используется как средство расчетов при расчетах;
2) вексель используется как предмет (ценная бумага) сделки купли-продажи.
Следует сразу определить, что предоставление и получение отсрочки платежа на срок более 180 дней по экспорту и импорту товаров, работ и услуг следует относить к валютным операциям, связанным с движением капитала. Поэтому в первом случае все операции с векселями, связанные с расчетами по экспортно-импортным поставкам, следует рассматривать с учетом сроков погашения векселей:
а) если период от даты выписки векселя до срока погашения векселя составляет менее 180 дней, то данную операцию следует рассматривать как текущую валютную операцию;[6, c.19]
б) если период от даты выписки векселя до срока погашения векселя составляет более 180 дней, то данную операцию следует рассматривать как операцию, связанную с движением капитала; [] при осуществлении операций, связанных с движением капитала, требуется получение разрешения Национального банка Республики Беларусь — согласно Положению Национального банка Республики Беларусь от 01.04.94 № 302 "О порядке проведения валютных операций, связанных с движением капитала" и дополнений к нему.
Во втором случае, когда вексель используется как ценная бумага при купле-продаже между резидентами Республики Беларусь и ее нерезидентами, данную операцию следует рассматривать с учетом периода от момента оформления передаточной надписи на векселе до момента оплаты сделки по договору купли-продажи векселя, то есть:[17,с.42]
а) если установлено, что данный период не превышает 180 дней, то такая операция относится к текущим валютным операциям и ее проведение не требует наличия согласия со стороны Национального банка Республики Беларусь;
б) если установлено, что данный период превышает 180 дней, то такая операция относится к валютным операциям, связанным с движением капитала и для ее проведения необходимо получить согласие со стороны Национального банка Республики Беларусь.
2.2. Техника совершения международной форфейтинговой сделки.
Этапы подготовки сделки
1. Инициация сделки
Существует два возможных инициатора форфейтинговой сделки - экспортер и импортер. Чаще всего в этой роли выступает экспортер либо его банк. И это естественно, поскольку для дисконтирования представляются или переводные векселя, выписанные экспортером, или простые векселя, оплачиваемые ему. Именно этим определяется необходимость проведения переговоров инициатора с форфейтером на ранних стадиях подготовки контракта. Еще до того, как экспортер и импортер подпишут контракт, форфейтер может определить свои требования к гарантии или авалю, хотя бы приблизительно указать размер дисконта. Без этой информации экспортер не в состоянии точно определить цену контракта.
На практике далеко не каждый экспортер вступает в переговоры с форфейтером на столь ранней стадии, а в результате он может обнаружить, что маржа за финансирование, включенная им в цену контракта, необоснованна.
2. Определение характера сделки
Первое, что должен определить для себя форфейтер, - это характер сделки, т.е. выяснить, с какими ценными бумагами ему придется иметь дело - финансовыми или товарными. Финансовые векселя - это ценные бумаги, выпущенные с целью аккумуляции средств, которые заемщик в дальнейшем может использовать по своему усмотрению. Товарные же векселя оформляются в случае сделок купли-продажи продукции. Однако граница между финансовыми и товарными сделками в определенной мере размыта (скажем, выписывается вексель без совершения торговой сделки, но затем полученные средства используются для покупки каких-либо товаров). Тем не менее определенность в вопросе о том, являются ли векселя финансовыми или товарными, для форфейтера имеет важное значение по следующим причинам.
Во-первых, некоторые участники вторичного форфейтингового рынка не желают приобретать финансовые векселя. Существуют различные объяснения этого нежелания. Некоторые вторичные форфейтеры рассматривают подобный способ привлечения ресурсов как свидетельство финансового неблагополучия заемщика (хотя это не всегда так). Иные отдают предпочтение товарным векселям по той причине, что деньги обесцениваются, что пугает инвесторов, и реальный товар кажется им более надежным вложением средств.
Во-вторых, даже тот, кто согласен купить финансовые бумаги, хочет знать, с каким видом бумаг он будет иметь дело, поскольку это влияет на оценку общего риска, которому он подвергается.
Большая часть векселей, продаваемых на вторичном форфейтинговом рынке, является товарными. Поэтому в случае предложения финансовых бумаг обязательным считается предварительное письменное предупреждение об этом. Если это условие нарушено, покупатель финансовых бумаг имеет право потребовать аннулирования сделки.
Форфейтер всегда должен иметь на руках краткое описание сделки, лежащей в основе операций с векселями. Оно может быть получено по телексу или факсу при предварительном обсуждении условий операции.
3. Другая информация.
После того как форфейтер выяснит характер сделки, он должен определить следующее.
Объем финансирования, валюта, срок.
Кто является экспортером и в какой стране он находится? Этот вопрос важен, потому что хотя финансирование обеспечивается без права регресса, существуют обстоятельства, при которых форфейтер может предъявить претензии экспортеру. Кредитоспособность экспортера также имеет значение. Кроме того, форфейтер должен проверить подлинность подписей на векселях; [19,с.71]
Кто является импортером и из какой он страны? Для проверки достоверности подписей и соответствия оформления векселей законодательству форфейтер должен точно определить импортера и его местонахождение.
Кто является гарантом и из какой он страны?
Чем оформляется долг, подлежащий форфейтированию: простым векселем, переводным и т.д.?
Каким образом долг застрахован?
Периоды погашения векселей, суммы погашения.
Вид экспортируемых товаров. Этот вопрос интересует форфейтера, во-первых, с точки зрения целесообразности всей сделки, во-вторых, с позиции легальности экспорта.
Когда будет производиться поставка товара? Дата должна быть близка к дате предоставления финансирования. Важно также и то, что гарант вряд ли сможет авалировать вексель до тех пор, пока поставка не будет осуществлена.
Когда поступят документы, подлежащие дисконтированию? Пока документы не будут получены, форфейтер не сможет проверить и дисконтировать их.
Какие лицензии и иные документы по условиям контракта должны быть представлены для поставки товаров? Форфейтер несет ответственность за то, что не возникнет никаких задержек в исполнении финансируемого им контракта.
В какую страну будет совершен платеж форфейтеру? Это важно знать, поскольку платеж в заграничный банк может задержать получение средств, и такая задержка должна быть учтена при дисконтировании бумаг, существует также возможность замораживания средств на счетах властями страны, и эта возможность тоже должна быть учтена при расчете дисконта. Форфейтер может даже отказаться от сделки, если его не устраивает 6анк, в который поступят средства.
4. Кредитный анализ
После того как форфейтер получит ответы на вышеперечисленные вопросы, он должен провести кредитный анализ. Большинство форфейтинговых операций осуществляется банками, и кредитный анализ является обязательным этапом подготовки сделки. Существует как минимум четыре вида риска, которые должны быть проанализированы форфейтером: риск гаранта, риск покупателя, риск импортера, риск страны.
Кроме того, форфейтер должен собрать следующую информацию.
Какова кредитоспособность гаранта?
Можно ли будет в дальнейшем продать бумаги по приемлемой цене?
Есть ли какие-либо сомнения в кредитоспособности, компетентности экспортера или импортера и на чем они основываются?
Имеется ли возможность покупки данного долга с учетом уже имеющихся в портфеле форфейтера ценных бумаг? Какая при этом ожидается степень риска?
После этого форфейтер может называть свою твердую цену. Однако с момента передачи заявки на совершение форфейтинговой сделки до реальной поставки товаров, когда форфейтер сможет купить векселя, проходит определенное время, в течение которого процентные ставки могут измениться в неблагоприятном для форфейтера направлении. Этот рисковый период может быть разделен на две части.
Первая часть - время между передачей на рассмотрение заявки и принятием ее импортером. Естественно, пока заявка не согласована с последним, нет уверенности в том, что сделка вообще состоится. На это время форфейтер может предложить экспортеру опцион - вид контракта, по которому покупатель имеет право в течение определенного срока либо купить по фиксированной цене оговоренную сумму иностранной валюты, либо продать ее. Владелец опциона принимает решение о том, воспользоваться или нет предоставленным ему правом, в зависимости от динамики валютных курсов. Во всех случаях риск, которому подвергается владелец опциона, заранее ограничен ценой опциона, а выигрыш теоретически не ограничен. Если период предоставленного опциона не превышает 48 часов, то форфейтер может принять на себя риск и без начисления комиссии, если превышает - начисляется определенная сумма комиссии. Обычно форфейтеры не соглашаются на опционы сроком свыше 1 месяца, хотя бывают исключения (до 3 месяцев).
Вторая часть - время между утверждением заявки и поставкой товаров. В течение этого времени (обычно от нескольких дней до 12 месяцев) форфейтер и экспортер несут обязательства, от которых они могут отказаться лишь при условии компенсации всех расходов другой стороне. В случае отказа экспортер должен компенсировать расходы форфейтера по другим обязательствам, которые он мог принять на себя с целью финансирования данной сделки; форфейтер - компенсировать экспортеру все расходы по организации другого, возможно, более дорогого источника финансирования. Кроме того, форфейтер обычно взимает с экспортера так называемые “комиссионные за обязательство”, т.е. за то, что, принимая на себя определенные обязательства в отношении данного экспортера, он лишает себя потенциальной возможности заключить иные, возможно, более выгодные сделки.
5. Документальное оформление сделки
После того как достигнута предварительная договоренность о сделке, форфейтер посылает документы с предложением (телексом или письмом) экспортеру, который должен письменно подтвердить свое согласие. Форфейтер также перечисляет документы, с которыми ему необходимо ознакомиться до того, как он приступит к дисконтированию векселей (лицензия на экспорт товаров, иные уведомительные документы). Знакомство с указанной документацией должно дать ему возможность убедиться в том, что сделка совершится. [19,с.75]
Когда предложение будет принято экспортером, он должен подготовить серию переводных векселей или подписать соглашение о принятии простых векселей от покупателя. На данной стадии экспортер должен также получить гарантию или аваль на свои векселя. Кроме того, он делает надпись на векселях: “без права регресса”. Таким образом, будут готовы все документы, на основе которых форфейтер может произвести дисконтирование, даже если отгрузка товаров фактически еще не произведена.
Средства обеспечения возврата кредита форфейтеру
Гарантии и авали
В международной торговле экспортер получает от иностранного покупателя переводные или простые векселя, оплата которых должна быть произведена в предусмотренные сроки. Банк в стране импортера либо авалирует такие оборотные документы, либо гарантирует их исполнение. Поскольку форфейтер покупает долговые обязательства без права регресса, он несет все риски возможного неплатежа. Поэтому если должник не является первоклассным заемщиком, форфейтер будет стремиться получить определенное обеспечение - в форме аваля или безусловной гарантии банка.
Гарантийное обязательство выдается гарантом кредитору в обеспечение своевременной уплаты причитающейся с должника суммы. Гарантия предоставляется в форме соответствующего письма, которое должно содержать следующие реквизиты: кем выдано письмо, юридический адрес гаранта, № гарантийного письма, объект гарантии (сделка, дата поставки продукции, процентная ставка и т.д.).
Существует несколько видов гарантий, различающихся по субъекту гарантийного обязательства, порядку оформления гарантии, источнику средств, используемому для гарантийного платежа. В качестве субъекта гарантийного обязательства при сделках “а-форфе” могут выступать финансово устойчивые предприятия или специальные учреждения, располагающие средствами. Чаще всего такими учреждениями являются банки.
Кроме снижения рисков форфейтера гарантии обеспечивают более высокую ликвидность дисконтированных бумаг на вторичном рынке. Если предоставляется банковская гарантия, то обычно ее выставляют международные банки, имеющие представительства в стране импортера.
Аваль - это вексельное поручительство, в силу которого авалист принимает ответственность за выполнение обязательств какого-либо обязанного по векселю лица. Кроме подписи аваль должен содержать надпись на векселе: ”per aval”, а если это переводной вексель, на нем должны быть указаны также фамилия, имя, отчество авалиста. По сравнению с гарантией аваль обладает преимуществом, заключающимся в том, что он неотделим от векселя. Кроме того, оформление аваля значительно проще, чем оформление гарантийного письма.
Гарантийные оборотные документы учитываются экспортером в своем банке без права регресса требований. Банк экспортера, таким образом, действует как форфейтер. Это вытекает из самого соглашения о форфейтинге, которое обычно заключается лишь после того, как достигнута договоренность - между продавцом и его банком о том, что банк выступит в качестве форфейтера, и между покупателем и его банком о том, что банк авалирует векселя или предоставит гарантию их оплаты.
Форфейтер особенно заинтересован в эффективном обеспечении приобретаемого им оборотного документа. Если таким обеспечением является аваль, то, например, по английским законам такое обязательство считается действительным и авалист как гарант несет такую же ответственность, как и индоссант документа.
Если обеспечение имеет форму банковской гарантии, в ней указывается, что она является основной гарантией и гарант занимает положение главного должника, что она является безотзывной и безусловной, что она делима и передаваема.
Юрисдикция
Договор между экспортером и форфейтером обычно содержит оговорку о применимом праве и юрисдикции. Если обеспечением является гарантия, аналогичная оговорка включается в гарантию, которую банк дает форфейтеру в стране импортера.
Роль первичного форфейтера
Продавец форфейтинговых бумаг, независимо от того, происходит ли продажа на первичном или вторичном рынке, обязан оперировать действительными долговыми обязательствами, связанными с реальными сделками. Если покупатель обнаружит, что приобрел требование, не имеющее силы, он вправе выставить иск на продавца (этого не может предотвратить даже надпись на ценной бумаге: "без права регресса"). Однако между первичным покупателем (форфейтером) и покупателем на вторичном рынке существует принципиальное различие: форфейтер обязан проверить документацию, подтверждающую реальность и законность сделки, в то время как вторичный покупатель обычно этого не делает. Существует три очевидные причины, из-за которых такая проверка является функцией первичного покупателя.
Во-первых, именно он составляет соглашение с экспортером при покупке векселей и имеет возможность проверить все документы, а также правильность оформления векселей. На вторичном рынке может оказаться немало потенциальных покупателей форфейтинговых бумаг, и если они все захотят проверить документы, относящиеся к сделке, то это займет много времени, поскольку документы могут находиться в различных банках, а их ксерокопирование и пересылка замедлят операцию.
Во-вторых, банк, предлагающий векселя на вторичный рынок, чаще всего предпочитает не афишировать имя экспортера, пока не будет достигнута договоренность о продаже. Помимо других причин это объясняется тем, что, узнав, кто является экспортером, вторичный покупатель может “выйти” на него, минуя первичного форфейтера.
В-третьих, важны также обычные соображения конфиденциальности. Исходя из этого, банк не желает предоставлять документы, относящиеся к сделке, всем потенциальным покупателям.
Другим направлением, где первичный форфейтер несет определенные обязанности, не разделяемые вторичными покупателями, является проверка аваля и гарантии. Безусловно, покупатель на вторичном рынке при желании может послать запрос гаранту. Однако это приведет к ненужному и, возможно, многократному дублированию работы, связанной с подобной проверкой.
Издержки импортера
Издержками импортера, участвующего в форфейтинговой операции, являются комиссионные в пользу гаранта. Обычно комиссионные (комиссия) - это определенный процент от номинальной стоимости гарантированных или авалированных векселей, являющийся объектом переговоров между импортером и гарантом. В тех случаях, когда форфейтер не настаивает на гарантии, он может потребовать от импортера уплаты определенной суммы в качестве компенсации за дополнительный риск.
Комиссия за гарантию обычно выплачивается раз в год (в начале года). Иногда она может выплачиваться в момент подписания гарантийного письма или авалирования векселя. Бывает также, что комиссия рассчитывается как процент от номинальной стоимости каждого векселя отдельно и выплачивается по истечении его срока.
Издержки экспортера
Издержки экспортера по организации форфейтингового финансирования складываются из: ставки дисконта, комиссии за опцион и комиссии за обязательство.
Ставка дисконта базируется на процентной ставке за кредит, предоставляемый на срок, равный среднему сроку дисконтируемых векселей. Например, если форфейтер дисконтирует векселя, срок которых истекает в интервалы, равные 6 месяцам в течение 5 лет, то средний срок всех векселей будет равен 2 3/4 года. В этом случае форфейтер будет основывать свои расчеты на превалирующей процентной ставке, начисляемой на кредиты, выданные сроком в 2 3/4 года. Учитывается, естественно, и тренд процентной ставки. [18,с.49]
Затем форфейтеру нужно определить размер премии, взимаемой им сверх суммы дисконта. Уровень премии