Лекции
Рентабельность капитала (активов) предприятия определяется по стоимости имущества, имеющегося в его распоряжении. Эта группа показателей рентабельности формируется на основе расчета уровней рентабельности в зависимости от изменения размера и характера авансированных средств: все активы предприятия; инвестиционный капитал (собственные средства + долгосрочные обязательства); акционерный (собственный) капитал.


 Налогооблагаемая
прибыль
Чистая прибыль
Все активы Все активы
 Чистая
прибыль
Чистая
прибыль
 Инвестиционный
капитал
Акционерный
(собственный)капитал
Несовпадение уровней рентабельности по этим показателям характеризует степень использования предприятием заемных финансовых средств для повышения доходности: долгосрочных кредитов и других заемных средств.
Данные показатели имеют практическое применение, так как отвечают интересам участников предприятия. Так, администрацию предприятия интересует отдача (доходность) всех активов (всего капитала); потенциальных инвесторов и кредиторов - отдача на инвестируемый капитал; собственников и учредителей - доходность акций и т.д.
Каждый из перечисленных показателей легко моделируется по факторным зависимостям. Рассмотрим некоторые из них:
1.
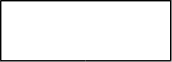
Чистая
прибыль
Чистая прибыль
Объем продаж

 Все
активы Объем
продаж Все
активы
Эта зависимость раскрывает связь между рентабельностью всех активов (или производственных активов), рентабельностью продаж и фондоотдачей (показателем оборота производственных фондов). Экономическая связь заключается в том, что вышеприведенная зависимость прямо указывает пути повышения рентабельности: при низкой доходности продаж необходимо стремиться к ускорению оборота производственных активов.
2.
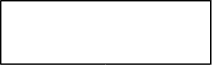
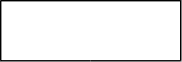
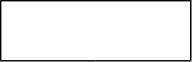
Чистая
прибыль
Чистая прибыль
Объем продаж
А
 кционерный
капитал
Объем продаж
Совокупный
капитал
С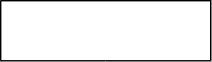 овокупный
капитал
Акционерный
капитал
Как видим, рентабельность собственного (акционерного) капитала зависит от изменений уровня рентабельности продукции, скорости оборота совокупного капитала и соотношения собственного и заемного капиталов. Изучение подобных зависимостей важно для оценки финансового состояния предприятия.
Многообразие показателей рентабельности определяет альтернативность поиска путей ее повышения. Каждый из исходных показателей раскладывается в факторную систему с различной степенью детализации, что задает границы выявления и оценки производственных резервов.
При анализе путей повышения рентабельности важно разделять влияние внешних и внутренних факторов. Такие показатели, как цена продукта и ресурса, объем потребляемых ресурсов и объем производства продукции, прибыль от продажи и рентабельность (доходность) продаж находятся между собой в тесной функциональной связи и зависят от организации и управления деятельностью предприятия. Поэтому важен контроль за изменениями внутренних факторов: снижение материалоемкости и трудоемкости продукции, повышение отдачи основных фондов и т.д.
7. Планирование прибыли
Планирование прибыли - составная часть финансового планирования и важный участок в финансово-экономической работе предприятия. В процессе разработки планов по прибыли важно не только учесть все факторы, влияющие на величину возможных финансовых результатов, но и, рассмотрев варианты производственной программы, выбрать те из них, что обеспечивают максимальную прибыль. При относительно стабильных ценах и прогнозируемых условиях хозяйствования прибыль планируется на год в рамках текущего финансового плана. Сложившаяся в Украине экономическая ситуация крайне затрудняет годовое планирование, и предприятия могут составлять более или менее реальные плацы по прибыли по кварталам. Поскольку в настоящее время планирование прибыли «привязано» к расчету авансовых платежей по налогу на прибыль и порядку внесения их в бюджет, то составление квартальных планов становится необходимым. Плательщики налога на прибыль заинтересованы в том, чтобы разница между заявленным ими размером авансовых платежей налога и фактическими платежами была минимальной. Однако более важной целью планирования прибыли является определение возможностей предприятия в финансировании своих потребностей.
В настоящее время в связи с постоянно меняющимися условиями хозяйствования и с тем, что прибыль определяется в целом по предприятию, исходя из объема валового дохода, валовых расходов и величины амортизации, наиболее приемлемым для планирования прибыли является аналитический метод.
Суть данного метода состоит в том, что по известным в предшествующем периоде фактической себестоимости и доходе от продажи продукции определяют базовую рентабельность. Например, фактическая себестоимость составляет в базисном году 1300 тыс. грн., а доход от выпуска и продажи продукции составляет 1800 тыс. грн., тогда рентабельность равна 27% ((1800—1300) : 1800).
С помощью базовой рентабельности ориентировочно рассчитывается прибыль планируемого периода на объем валового дохода планируемого периода. Например: базовая рентабельность составляет 27%, валовой доход предприятия в планируемом периоде ожидается 2000 тыс. грн., тогда планируемая прибыль составит 540 тыс. грн. (2000х0,27).
При таком расчете плановой прибыли будет учтено влияние только первого фактора - объема валового дохода. Для учета других факторов далее расчет ведется в определенной последовательности:
1) рассчитывается изменение (+, -) валовых расходов в планируемом периоде за счет изменения цен на сырье, материалы, других факторов валовых расходов предприятия планируемого периода по сравнению с базисным периодом (например, +100 тыс. грн.);
2) рассчитывается изменение амортизационных отчислений за счет движения основных фондов и нематериальных активов предприятия, применения ускоренной амортизации (например, -10 тыс. грн.);
3) определяется влияние изменения ассортимента, качества, сортности выпускаемой продукции, исходя из ее рентабельности (например, за счет увеличения доли более рентабельной продукции ожидается увеличение прибыли планируемого периода на 20 тыс. грн.);
4) после обоснования цены на продукцию планируемого периода определяется влияние изменения цен (например, за счет падения цен ожидается снижение прибыли на 10 тыс. грн.);
5) влияние на прибыль всех перечисленных факторов определяется путем их суммирования. В нашем примере 640 тыс. грн. (540 + 100 - 10 + 20 - 10), т. е. прибыль планового периода составит 640 тыс. грн.;
6) если учесть изменение прибыли в непроданных остатках готовой продукции на начало и конец планируемого периода (например, -30 тыс. грн.), то окончательно величина планируемой прибыли составит 610 тыс. грн. (640-30).
Аналитический метод планирования прибыли показывает влияние различных факторов на величину прибыли, но и он в достаточной степени не учитывает влияние всех меняющихся условий хозяйствования на финансовые результаты и не обеспечивает их достоверности, прежде всего, из-за постоянно меняющихся условий хозяйствования.
Тема: Основные фонды предприятия
П Л А Н
Понятие основных фондов и основных средств предприятия.
Оценка основных фондов предприятия. Источники финансирования.
Понятие нематериальных активов.
Воспроизводство и обновление основных фондов предприятия.
Амортизационные отчисления. Назначение амортизации.
Порядок определения и начисления сумм амортизационных отчислений.
Эффективность использования основных производственных фондов.
1. Понятие основных фондов и основных средств
предприятия
В условиях становления рыночных отношений предприятия становятся собственниками определенного обособленного имущества. Поэтому важное значение приобретает оценка имущества предприятия. Имущество предприятия составляют основные средства и прочие внеоборотные активы, оборотные средства, финансовые активы.
К внеоборотным активам предприятия относятся основные средства, нематериальные активы, вложения средств в незавершенное капитальное строительство, долгосрочные финансовые вложения в ценные бумаги, долгосрочные финансовые вложения в уставный капитал других предприятий, иные внеоборотные активы.
Наиболее значимой частью внеоборотных активов являются основные средства, числящиеся на балансе предприятия и находящиеся в эксплуатации, в запасе, на консервации, а также сданные в аренду другим предприятиям.
Основные средства - это денежная оценка основных фондов предприятия как материальных ценностей.
Основные фонды представляют специфическую экономическую категорию, связанную с формированием материальных фондов общества и их использованием в различных отраслях народного хозяйства для производства валового внутреннего продукта и удовлетворения культурно-бытовых потребностей населения.
Основные фонды предопределяют экономический потенциал страны, от их величины, качества и эффективности использования зависят масштабы и темпы роста национального богатства, развития общественного производства, повышения материального уровня жизни народа.
Косвенно размер основных фондов можно оценить по восстановительной стоимости государственного имущества, которое было предназначено к приватизации в Украине по состоянию на 1 сентября 1992 г. Ее величина составляла 2171 млрд. крб. , что соответствовало 70% от общей стоимости государственного имущества, значит 100% стоимости государственного имущества на этот период составляло 3101 млрд. крб. или 40 тыс. крб. на одного жителя Украины, в то время как размер национального дохода, приходящегося на одного жителя Украины за этот же период составлял 74,5 тыс. крб.
В Законе Украины «О налогообложении прибыли предприятия» дано прикладное определение основных фондов.
Так, под термином «основные фонды» подразумеваются материальные ценности, используемые в хозяйственной деятельности предприятия в течение периода, который превышает 1 календарный года с даты ввода в эксплуатацию таких материальных ценностей, и стоимость которых постепенно уменьшается в связи с физическим или моральным износом.
В современной хозяйственной практике основные фонды в зависимости от применяющихся норм амортизации распределяются на следующие 3 группы:
группа 1- здания, сооружения, их структурные компоненты и передаточные устройства, в том числе жилые здания и их части (квартиры и места общего пользования);
группа 2 - автомобильный транспорт и узлы (запасные части) к нему, мебель, бытовые электронные, оптические, электромеханические приборы и инструменты, включая электронно-вычислительные машины, другие машины для автоматической обработки информации, информационные системы, телефоны, микрофоны и рации, другое конторское (офисное) оборудование и принадлежности к нему;
группа 3 - любые другие основные фонды, не включенные в группы 1, 2.
С 1 января 2004 г. согласно изменениям, внесенным в Закон Украины «О налогообложении прибыли предприятий», выделяется четвертая группа основных фондов, путем переноса отдельных их видов из второй группы (электронно-вычислительные машины, другие машины для автоматической обработки информации, их программное обеспечение, связанные с ними средства считывания или печати информации, другие информационные системы, телефоны (в тому числе мобильные), микрофоны и рации).
Основные фонды, в зависимости от степени их участия в процессе расширенного воспроизводства, подразделяются на производственные и непроизводственные.
Основными производственными фондами называются те средства производства, которые непосредственно функционируют в сфере производства и в течение многих производственных циклов, сохраняя натуральную форму, переносят свою стоимость на готовый продукт постепенно, по мере износа.
Основными непроизводственными фондами называются те фонды, которые не участвуют непосредственно в процессе производства и предназначены для обслуживания нужд жилищно-коммунального хозяйства, здравоохранения, просвещения, науки. культуры и т. д.
В составе основных производственных фондов Украины наибольший удельный вес составляют основные производственные фонды в промышленности. Так, примерная структура этих фондов может быть представлена следующим образом: здания - 27,1%; сооружения - 19,5%, передаточные устройства - 10,4%; машины и оборудование - 39,7%; транспортные средства - 2,3%; прочие - 1,0%. Но в то же время следует отметить, что состав основных производственных фондов в отдельных отраслях промышленности имеет существенные особенности. Структура основных фондов отражает техническую вооруженность предприятия и эффективность капиталовложений.
В составе основных фондов есть такие, увеличение которых ведет к росту объема производства. Такие основные фонды называются активными. К ним относятся рабочие машины и оборудование, сооружения и передаточные устройства, скот рабочий и продуктивный и др.
Основные фонды, которые непосредственно не участвуют в переработке сырья, полуфабрикатов, то есть не воздействуют на предметы труда, а лишь создают условия для нормального хода производства, называются пассивными. К ним относятся производственные здания, хозяйственный инвентарь, прочие производственные основные фонды.
Деление основных производственных фондов на активные и пассивные во многом определяется отраслевыми особенностями производства. Так, например, в добывающих отраслях промышленности, металлургии сооружения относятся к активным фондам. В текстильной промышленности к группе активных фондов принадлежат рабочие машины и оборудование, так как только они имеют решающее значение при производстве продукции и т. д. Также научно-технический прогресс вносит определенный элемент условности в деление основных производственных фондов на активные и пассивные.
Совершенствование структуры основных фондов, увеличение доли их активной части имеет своей конечной целью повышение эффективности использования основных фондов.
2. Оценка основных фондов предприятия. Источники
финансирования
Все основные фонды учитываются в денежном выражении. Различают первоначальную, восстановительную и остаточную стоимость основных фондов.
Первоначальная стоимость основных фондов выражает сумму всех денежных затрат, необходимых на создание, приобретение основных фондов. Она включает расходы на строительство зданий и сооружений, приобретение различных видов оборудования, в том числе затраты на их доставку и монтаж, а также расходы на разработку проектно-сметной документации. В первоначальной стоимости основные фонды учитываются на балансе хозрасчетного предприятия, поэтому она также называется балансовой стоимостью и используется как база для начисления амортизации.
Остаточная стоимость основных фондов представляет собой разницу между их первоначальной стоимостью и суммой начисленного износа.
Восстановительная стоимость основных фондов является условной оценкой стоимости основных фондов и выражает сумму затрат, которые были бы необходимы для воспроизводства в данный момент фондов при действующих ценах.
Предприятия всех типов и форм собственности формируют средства, которые вкладываются в основные средства, за счет таких источников, как уставный фонд, прибыль, амортизационные отчисления, банковский кредит, другие привлеченные средства (кредиторская задолженность, выпуск облигаций и т. д.).
Государственные предприятия могут, кроме того, получать средства для осуществления централизованных капиталовложений.
Денежное выражение стоимости основных фондов соответствует сумме авансированных в них основных средств лишь в момент введения основных фондов в эксплуатацию.
Следует различать понятия «основные фонды» и «основные средства». По своему составу, общественному назначению и экономической сущности основные фонды не относятся к финансовым категориям, поэтому их нельзя отождествлять с понятием «основные средства», то есть основные фонды - это экономическая категория, в то время как основные средства - это финансовая категория.
В бухгалтерском учете основные фонды, учитываемые по первоначальной или восстановительной стоимости, отражаются в активе баланса предприятия по строке «Основные средства».
Показываемая по строке «Основные средства» первоначальная или восстановительная стоимость основных фондов количественно не равна сумме средств, вложенных в данные основные средства. Она всегда меньше на сумму начисленного износа.
В начале производственной деятельности вновь создаваемое предприятие наделяется фондом основных средств, величина которого равна первоначальной (балансовой) стоимости основных фондов.
В дальнейшем величина фонда основных средств бывает всегда меньше балансовой стоимости основных фондов на сумму их износа.
К апитальные
Фонд развития
вложения
производства,
науки Прибыль
и техники


 Основные
Амортизационный
фонды средства фонд



Рис. 1. Схема кругооборота фондов предприятия.
В процессе производственной деятельности предприятия фонд основных средств, с одной стороны, постепенно уменьшается на сумму износа (амортизации) и выбытия основных фондов за ветхостью и негодностью, с другой стороны, увеличивается на стоимость вновь осуществляемых капитальных вложений.
Таким образом, величина этого фонда постоянно меняется: уменьшается на сумму перенесенной в процессе производства части стоимости основных производственных фондов на готовый продукт и увеличивается на сумму произведенных затрат на вновь введенные в эксплуатацию основные фонды.
Фонд основных средств тесно связан с другими специальными фондами денежных средств предприятия, так как из него по мере начисления износа часть средств переходит в другие самостоятельные фонды - фонд амортизации, фонд развития производства, науки и техники.
Затем, по мере использования этих фондов на законченные капитальные вложения часть указанных средств вновь возвращается в фонд основных средств. Таким образом, происходит постоянный кругооборот средств между этими фондами.
3. Понятие нематериальных активов
В современных условиях одним из новых видов внеоборотных активов длительного пользования являются нематериальные активы. Наряду с основными средствами, долгосрочными финансовыми вложениями и прочими внеоборотными активами они учитываются в I разделе актива баланса предприятия. Их появление в составе активов предприятия связано с переходом к рыночным отношениям, необходимостью приближения к мировой практике хозяйствования.
Нематериальные активы представляют собой долгосрочные вложения предприятия в приобретение прав на имущество, не имеющее материальной формы, но приносящее предприятию доход.
К нематериальным активам относят: приобретенные предприятием за плату патенты, лицензии, торговые марки и товарные знаки, другие права по использованию производственной информации, земли и природных ресурсов, программные продукты для ЭВМ, оплату брокерских мест на биржах, права на интеллектуальную собственность («ноу-хау») и т.д.
В Законе Украины «О налогообложении прибыли предприятия» дано следующее прикладное определение нематериальных активов. Так, нематериальные активы - это объекты интеллектуальной, в том числе промышленной собственности, а также другие аналогичные права, признанные в порядке, установленном законодательством, объектом права собственности предприятия.
Нематериальные активы числятся в составе активов предприятия до тех пор, пока они приносят доход. В течение расчетного срока действия активов их необходимо амортизировать, то есть постепенно переносить стоимость на выпускаемый продукт. Затраты в нематериальные активы окупаются за счет дополнительного дохода или дополнительной прибыли (снижения себестоимости), которые получает предприятие в результате их применения или использования в своей хозяйственной деятельности. Стоимость нематериальных активов включает расходы на их приобретение и доведение до состояния, когда они могут быть использованы с выгодой для предприятия.
Источниками финансирования приобретения нематериальных активов выступают собственные и заемные средства предприятия, состав которых рассмотрен применительно к финансированию основных фондов.
- Воспроизводство и обновление основных фондов
предприятия
Воспроизводство и обновление основных фондов предприятия осуществляется посредством капитальных вложений и ремонтов.
Посредством капитальных вложений может осуществляться как простое, так и расширенное воспроизводство основных фондов в производственной и непроизводственной сферах.
Под простым воспроизводством следует понимать строительство и приобретение основных фондов в размерах, соответствующих сумме начисленного износа по действующим производственным основным фондам. В этом случае производится доведение общих размеров основных фондов до их первоначальной стоимости. Расширенное воспроизводство - это строительство и приобретение основных фондов в размерах, превышающих сумму уменьшения основных фондов в результате их износа.
Капитальные вложения непроизводственного назначения связаны со строительством и приобретением объектов непроизводственного назначения (детских дошкольных учреждений, лагерей отдыха, клубов, жилого фонда и т. п.), эксплуатация которых не дает дохода, покрывающего понесенные затраты, в том числе износ.
Капитальные вложения характеризуются отраслевой, технологической, воспроизводственной структурой.
Отраслевая структура капитальных вложений - это соотношение между объемами капитальных вложений по отраслям народного хозяйства.
Технологическая структура капитальных вложений