Финансирование проектов, механизмы смешанного финансирования, самоокупаемости, страхования, противозатратные механизмы
МИНЕСТЕРСТВО ОБРАЗОВАНИЯ РФ
Тамбовский государственный университет им. Г.Р.Державина
Кафедра: Финансы и кредит
“Утверждаю”
Зав.кафедрой_____________________
“____”______________________2000г.
КУРСОВАЯ РАБОТА
По курсу “Финансы”
На тему: “Финансирование проектов. Механизмы смешанного финансирования, самоокупаемости, страхования, противозатратные механизмы.”
Автор работы: студент гр. 24 ******* ******* ************
Руководитель работы: Т.Н. Толстых
Работа защищена “____”___________________2000г.
Оценка_________________________
Члены комиссии:
__________________________
__________________________
__________________________
Тамбов 2000г.
МИНЕСТЕРСТВО ОБРАЗОВАНИЯ РФ
Тамбовский государственный университет им. Г.Р.Державина
Кафедра: Финансы и кредит
“Утверждаю”
Зав.кафедрой_____________________
“____”______________________2000г.
ЗАДАНИЕ НА КУРСОВУЮ РАБОТУ
Студент Зуйкова Л.В. специальность 0605 ггуппа 24
Номер зачетной книжки_________________________
Тема: “Финансирование проектов. Механизмы смешанного финансирования, самоокупаемости, страхования, противозатратные механизмы.”
Срок предоставления к защите “____” __________________2000г.
Исходные данные для курсовой работы______________________________
Разделы курсовой работы: 1. Инвестиционный проект: сущность и содержание: 1.1Понятие инвестиций; 1.2Сущность инвестиционного проекта; 1.3 Характеристика инвестиций; 1.4 Участники инвестиционного проекта; 1.5 Жизненный цикл проекта. 2. Способы и источники финансирования проекта: 2.1 Базовые принципы инвестирования; 2.2 Собственные источники финансирования; 2.3 Акционирование как метод инвестирования; 2.4 Кредитование инвестиций; 2.5 Лизинг как метод инвестирования; 2.6 Организация проектного финансирования. 3. Страхование инвестиций; 3.1 Понятие страхования финансовых инвестиций; 3.2 Классификация видов страхования финансовых инвестиций.
Руководитель: ___________________________
Задание принял к исполнению___________________ _______________
Содержание:
Введение 1. Инвестиционный проект: сущность и содержание
2. Способы и источники финансирования проекта
3. Страхование
Заключение Список использованной литературы |
4 5 5 6 7 10 11 15 16 18 20 21 22 24 30 30 30 32 34 |
Введение
Основной целью данной работы является рассмотрение методов, принципов и источников инвестиций. Так же в работе рассматривается вопрос формирования системы управления инвестиционной деятельностью, без чего невозможно достичь положительных результатов.
Инвестиционная деятельность одна из важнейших составляющих деятельности предприятия, особенно она актуальна в данное время, когда наша экономика находится в кризисе. В условиях рыночной экономики решающим условием развития и устойчивой жизнеспособности фирм любого профиля является эффективность вложения капитала в тот или иной инвестиционный проект.
Уже на ранних этапах развития цивилизации нужно было заниматься "инвестированием" — направлять часть ресурсов (трудовых, материальных) для обеспечения выживания в будущем: создавать запасы пищи, строить хранилища и жилища. С течением времени необходимость отвлечения из потребления части ресурсов и направления их на цели воспроизводства или расширения производства не потеряла своего значения. Более того, в связи с ростом потребностей и технических возможностей, расширением альтернатив встала проблема оптимального распределения ограниченных инвестиционных ресурсов для решения задач социально-экономического характера на всех уровнях управления. Возникла необходимость в тщательной подготовке кратко-, средне-, долгосрочных планов и программ развития, в которых инвестиционные проекты являются основой основ. В связи с этим требуется проведение серьезных исследований как самого проекта, так и его окружения.
Формы и методы финансирования инвестиционных проектов отличаются значительным разнообразием: в этих целях могут быть использованы выпуск акций, приобретение кредита, лизинговое финансирование, ипотечные ссуды и т.д.
Каждая из используемых форм финансирования обладает определенными достоинствами и недостатками. Поэтому в любом инвестиционном проекте должна быть проведена тщательная оценка последствий использования различных альтернативных схем и форм финансирования.
1. Инвестиционный проект: сущность и содержание
1.1. Понятие инвестиций
Процесс инвестирования можно представить в виде последовательности затрат, осуществляемых в разные периоды времени, результатом которых является поступление разновременных доходов.
В самом общем смысле инвестиции — денежные средства, целевые банковские вклады, паи, акции и другие ценные бумаги, технологии, машины, оборудование, лицензии, в том числе на товарные знаки, кредиты, любое другое имущество или имущественные права, интеллектуальные ценности, вкладываемые в объекты предпринимательской деятельности в целях получения прибыли (дохода) и достижения положительного социального эффекта. В такой формулировке понятие инвестиций наиболее близко по содержанию к рыночному подходу.
В условиях централизованного управления экономикой использовался термин капитальные вложения, т.е. финансовые средства, затрачиваемые на строительство новых и реконструкцию, расширение и техническое перевооружение действующих предприятий (производственные капитальные вложения), на жилищное, коммунальное и культурно-бытовое строительство (непроизводственные капитальные вложения).
Определение капиталовложений носит выраженный затратный характер, что сужает область инвестирования только до вложений в увеличение и совершенствование основных фондов. Факт существования финансовых и других видов инвестиций отечественная экономическая наука не рассматривала, так как в условиях административной системы распределения ресурсов, единообразия форм собственности другого подхода не могло быть. Таким образом, в условиях плановой экономики инвестиции выступали в виде затрат, которые отличались от текущих издержек лишь единовременным характером. В настоящее время в отечественной практике используются оба термина.
В рыночной экономике под инвестициями традиционно понимают процесс вложения средств в любой форме для получения дохода или какого-то эффекта. Такое понимание является наиболее общим и распространенным. Иногда же инвестиции трактуются как отказ от сегодняшнего (немедленного) потребления благ ради более полного удовлетворения потребностей в последующие периоды. Наиболее общее определение процесса вложения капитала: инвестирование представляет собой обмен удовлетворения сегодняшней потребности на ожидание удовлетворить ее в будущем с помощью инвестиционных благ. Таким образом, сущность инвестиций содержит в себе сочетание двух сторон инвестиционной деятельности: затрат ресурсов и получаемых результатов. Инвестиции осуществляются с целью получения результата — количественного (дохода) или качественного (например, в сфере образования — строительство школы и рост числа образованных людей), они бесполезны, если результата не приносят.
Для случая принятия решения на уровне предприятия затраты можно отнести к инвестиционным, если в результате принятия решения:
изменяются структура, состав и объем активов предприятия или некоторой компании;
отдача от решения в основном ожидается в течение длительного периода времени;
требуются, как правило, существенные затраты.
Для принятия решения о долгосрочном вложении капитала необходимо располагать информацией, подтверждающей два основных предположения: во-первых, вложенные средства будут полностью возмещены; во-вторых, прибыль, полученная от данной операции, будет достаточно велика, чтобы компенсировать временный отказ от использования средств, а также риск, возникающий вследствие неопределенности конечного результата.
Таким образом, проблема принятия решения об инвестициях сводится к анализу адекватности плана предполагаемого развития событий и вероятных последствий его осуществления ожидаемому результату.
1.2. Сущность инвестиционного проекта
Методологической основой проектного анализа является системное понятие "проект". Проект представляет собой целостный объект, сущность которого многогранна: во-первых, от момента зарождения идеи проекта до стадии ее материализации в реальных объектах (будь то промышленные предприятия или объекты социальной инфраструктуры, занятые выпуском продуктов или услуг) требуется определенное время, которое составляет жизненный цикл проекта, и, во-вторых, прежде чем вкладывать в проект деньги, необходимо провести его комплексную экспертизу, чтобы доказать его целесообразность и возможность воплощения, а также оценить его эффективность в техническом, коммерческом, социальном, институциональном, экологическом, финансовом и экономическом аспектах.
Инвестиционный проект — дело, деятельность, мероприятие, предполагающее осуществление комплекса каких-либо действий, обеспечивающих достижение определенных целей (получение определенных результатов). Близкие к этому понятию термины — "хозяйственное мероприятие", "работа" (или "комплекс работ"), "проект" как система организационно-правовых и расчетно-финансовых документов, необходимых для осуществления каких-либо действий или описывающих такие действия.
В работе Шапиро В.Д.1 и др. "Управление проектами" под проектом понимают систему сформулированных в его рамках целей, создаваемых или модернизируемых для их реализации физических объектов, технологических процессов; технической и организационной документации для них, материальных, финансовых, трудовых и иных ресурсов, а также управленческих решений и мероприятий по их выполнению.
В другой интересной работе2 под инвестиционным проектом понимают комплексный план мероприятий (включающий капитальное строительство, приобретение технологий, закупку оборудования, подготовку кадров и т.д.), направленных на создание нового или модернизацию (расширение) действующего производства товаров и услуг с целью получения экономической выгоды.
В большей степени сущности проектного анализа отвечает трактовка проекта как комплекса взаимосвязанных мероприятий, предназначенных для достижения в течение ограниченного периода времени и при установленном бюджете поставленных целей.
Итак, всякий проект для своего осуществления нуждается в ресурсах — финансовых, материальных, трудовых — для осуществления как процесса производства, так и процесса управления.
На самом раннем этапе работы с проектом возникает необходимость в сборе максимально полной информации о сфере реализации проекта, об участниках этого проекта, о правовом обеспечении нормального хода производственного процесса. На стадии разработки проектной документации эта информация дополняется и становится комплексной, что позволяет с большей степенью обоснованности прогнозировать ход реализации и эксплуатации проекта.
1.3. Характеристика инвестиций
В Методических рекомендациях к источникам инвестиций относятся:
собственные финансовые средства, а также иные виды активов и привлеченных средств;
ассигнования из федерального, региональных и местных бюджетов, фондов поддержки предпринимательства, предоставляемые на безвозмездной основе;
иностранные инвестиции, предоставляемые в форме финансового или иного участия в уставном капитале совместных предприятий, а также в форме прямых вложений международных организаций и финансовых институтов, государств, предприятий и организаций различных форм собственности и частных лиц;
различные формы заемных средств, в том числе кредиты, предоставляемые государством на возвратной основе, кредиты иностранных инвесторов, облигационные займы, кредиты банков и других институциональных инвесторов: инвестиционных фондов и компаний, страховых обществ, пенсионных фондов, а также векселя и другие средства.
Собственный капитал реципиента образуют первые три группы источников. Четвертая группа источников является заемным капиталом реципиента — инициатора проекта; эти средства подлежат возврату на определенных заранее условиях (сроки, график, процент).
Инвестиции делятся на две группы:
1. Портфельные (вложения капитала в группу проектов, например, приобретение ценных бумаг различных предприятий, в этом случае основная задача инвестора — формирование и управление оптимальным инвестиционным портфелем, как правило, осуществляемые посредством операций на фондовом рынке; эти инвестиции представляют собой краткосрочные финансовые операции).
2. Реальные (капиталообразующие или финансовые вложения в конкретный долгосрочный проект); это одна из наиболее общих и общепризнанных классификаций инвестиций.
В западной литературе приводится достаточно большое количество классификаций инвестиций и инвестиционных проектов, которые используются в разных ситуациях в соответствии с целями применения.
Представленная ниже классификация применяется в отечественной экономической науке3.
Инвестиции подразделяются в соответствии с классификацией на две группы: по объектам вложения и по направленности действий.
По объектам вложения:
Инвестиции в имущество (материальные инвестиции) — инвестиции, которые прямо участвуют в производственном процессе, например, инвестиции в оборудование, здания, запасы материалов.
Финансовые инвестиции — вложения в финансовое имущество, приобретение прав на участие в делах других фирм и долговых прав, например, приобретение акций, других ценных бумаг.
Нематериальные инвестиции — инвестиции в нематериальные ценности, например, инвестиции в подготовку кадров, исследования и разработки, рекламу и другие.
По направленности действий:
Инвестиции на основание проекта — начальные инвестиции, или нетто-инвестиции, осуществляемые при основании или покупке предприятия.
Инвестиции на расширение — экстенсивные инвестиции, направляемые на увеличение производственного капитала.
Реинвестиции — связывание вновь свободных инвестиционных средств посредством направления их на приобретение или изготовление новых средств производства с целью поддержания состава основных фондов предприятия:
инвестиции на замену, в результате которых имеющиеся объекты заменяются новыми;
инвестиции на рационализацию, направляемые на модернизацию технологического оборудования или процессов;
инвестиции на изменение программы выпуска (пропорционального состава программы выпуска);
инвестиции на диверсификацию, связанные с изменением номенклатуры продукции, созданием новых видов продукции и организацией новых рынков сбыта;
инвестиции на обеспечение выживания предприятия в перспективе, направленные на НИОКР, подготовку кадров, рекламу, охрану окружающей среды.
Брутто-инвестиции — инвестиции, состоящие из нетто-инвестиций и реинвестиций.
Сложность рассматриваемых процессов инвестирования предопределяет их стратегический характер и является одной из сложных задач управления экономикой. При этом жизненно важными для инвесторов оказываются практически все аспекты хозяйственной деятельности будущего предприятия — проекта, начиная от внешней социальной среды и заканчивая вариантами его финансирования.
1.4. Участники инвестиционного проекта
Одним из выводов на основании всего сказанного является необходимость тщательного подбора участников проекта.
Состав участников инвестиционных проектов и выполняемые ими функции в значительной степени зависят и определяются используемым типом управления инвестиционным проектом — традиционным или прогрессивным.
При использовании традиционного типа управления инвестиционным проектом выделяют следующих основных участников:
спонсор (организатор) — координирует взаимодействие всех участников проекта, ведет переговоры, анализирует коммерческие предложения, поступившие от подрядчиков и поставщиков, исследует рынок, отвечает за формирование полного "финансового пакета", выбирает финансового партнера; иногда спонсор берет на себя обязанности по строительному инжинирингу (спонсором может быть как некоммерческая структура, так и коммерческая организация);
подрядчик — инженерно-строительная фирма, привлеченная для проектирования и строительства;
поставщик оборудования — филиалы, дочерние компании, либо сами подрядчики, которые подписывают контракты на поставку оборудования и оказание услуг;
консультант по вопросам страхования — привлекается для выявления страхуемых рисков, оценки степени защищенности проекта с помощью страхового покрытия и подготовки соответствующих рекомендаций.
консультант по юридическим вопросам — подготавливает документы и рассматривает все соглашения и контракты по проекту;
консультант по налоговым вопросам — анализирует налоговую ситуацию в стране реализации проекта и налоговые обязательства участников и разрабатывает рекомендации по минимизации налоговых платежей;
консультант по маркетингу (может быть привлечен для оценки надежности показателей проекта, особенно если отсутствуют твердые договоры на продажу изделий, произведенных в результате реализации проекта);
финансовый консультант — обеспечивает наиболее благоприятные финансовые, кредитные и расчетные условия реализации проекта на основе сопоставления различных вариантов реализации проекта и проведения финансового анализа. В случае привлечения средств для реализации проекта из-за рубежа участие опытного финансового консультанта необходимо для представления проекта в соответствии с требованиями международных стандартов, облегчающими подбор потенциальных инвесторов и кредиторов. Роль финансового консультанта могут взять на себя как консалтинговые компании, так и кредиторы, например, банк или другая финансовая организация. Важно, чтобы финансовый консультант принимал участие в разработке проекта с самого начала (существуют примеры, когда организаторы проектов затрачивали на разработку обоснования значительные средства, а проект оказывался нежизнеспособным с финансовой точки зрения);
кредиторы — предоставляют кредиты для финансирования проекта, обеспечивая их возможное фондирование (например, покупка ценных бумаг и иных фондов) с учетом требований проекта.
В настоящее время эффективное управление рассматривается в качестве самого ценного капитала фирмы, который позволяет наиболее эффективно осуществлять инвестиционные проекты, поэтому традиционный тип организации и управления проектами, при котором заказчик (спонсор) осуществляет функции управления, резко сокращается, уступая место прогрессивной форме управления инвестиционным проектом.
Дело в том, что большинству заказчиков трудно ориентироваться и быть достаточно компетентным во всех вопросах, связанных с принятием решений и реализацией проектов, поэтому главной фигурой при прогрессивной форме управления проектом становится управляющий проектом, его менеджер;
управляющий проектом — как правило, представитель строительной или проектно-строительной организации, который осуществляет общее управление проектом, финансовое управление (финансовый анализ, кредиты, планирование и контроль за ликвидными средствами проекта), управление персоналом и управление строительным производством.
1.5. Жизненный цикл проекта
Ограниченный период времени, за который реализуются поставленные цели, называется жизненным циклом проекта.
Сравнение поступающих денежных средств (выгод) и их расходов (затрат) позволяет определить так называемый чистый денежный поток. Первый этап реализации проекта, как правило, характеризуется отрицательной величиной чистого денежного потока (осуществляется инвестирование денежных средств), затем (с ростом доходов по проекту) его величина становится положительной.
Протяженность жизненного цикла проекта во времени означает, что будущая величина (ценность) затрат и доходов с точки зрения сегодняшнего дня (т. е. момента принятия решения об инвестировании средств в проект) различны.
Программа — планируемый комплекс экономических, социальных, технических, проектных и научно-исследовательских мероприятий, направленных на достижение генеральных целей или реализацию определенного направления развития; инвестиционная программа — совокупность унифицированных данных о системе инвестиционных проектов или инвестиционных предложений.
Инициатива разработки инвестиционного проекта может исходить от любого лица, юридического или физического, желающего принять участие в проекте в качестве практически любой стороны. Это может быть и заказчик, которому требуется тот или иной вид товара и которого интересует, насколько реально его производство, сколько оно будет ему стоить, насколько лучше со всех точек зрения новый вариант, чем применявшийся прежде, и т. д. Инициатором может выступать инвестор, желающий вложить деньги, но не знающий, какова вероятность успешного осуществления его идеи и какую отдачу он получит в случае успеха. Наконец, инициатором инвестиционного проекта может выступать и производитель некоего нового товара или автор идеи, желающий при помощи расчетов убедить организации или лица, которые могут стать инвесторами, доверить ему деньги.
В России существует большое число коммерческих организаций, имеющих достаточные суммы для осуществления инвестиций в реальные проекты, однако, понимая неустойчивость сегодняшнего российского рынка, они соглашаются финансировать какие-либо проекты очень осторожно, помня о том, что достаточно высока вероятность разорения еще вчера непоколебимых и солидных компаний. Разнообразие заказчиков подготовки инвестиционных проектов вносит дополнительные сложности в проведение самих расчетов, поскольку равные интересы, разные акценты, которые желали бы расставить заказчики, принадлежащие к разным сторонам в проекте, требуют дифференцированного подхода и подчас их совместного участия в расчетах проекта, его обсуждении и корректировке.
Как уже указывалось, протяженность жизненного цикла проекта во времени предопределяет различную ценность будущих затрат и доходов, относящихся к разным временным интервалам, т.е. момента, являющегося своеобразной точкой отсчета, например, сегодняшнего дня (в качестве которого могут выступать различные даты начала жизненного цикла проекта, такие, как момент зарождения идеи проекта или же момент принятия решения об инвестировании средств в проект и т.п.).
Итак, любой инвестиционный проект от момента своего зарождения до момента окончания проходит ряд определенных этапов, которые называют жизненным циклом проекта. Деление на этапы, как и всякая классификация, носит условный характер. Однако ввиду того, что последовательному развитию любого проекта присущи общие характерные другим проектам этапы, возникла потребность описать такие периоды. Рассмотрим несколько вариантов (примеров) жизненного цикла проекта.
Например, некоторые менеджеры схематично представляют стадии жизненного цикла проекта следующим образом:
• замысел;
• анализ проблемы (цели, требования, задачи);
• разработка концепции (анализ выполнимости, альтернативные концепции);
• детальная проработка (спецификации, чертежи, детальные планы);
• выполнение проекта (рабочая документация, испытания, приемка);
• использование (внедрение, техобслуживание, эксплуатация);
• ликвидация (демонтаж, утилизация, продажа, задание на развитие).
Банковские работники подразделяют жизненный цикл проекта на более крупные стадии (фазы):
• предынвестиционную;
• инвестиционную;
• эксплуатационную.
Рассмотрим подробнее прединвестиционную фазу жизненного цикла проекта, так как данная фаза имеет решающее значение для удачного осуществлении всего инвестиционного проекта.
Принято выделять три стадии (уровня) проведения предынвестиционной фазы инвестиционного цикла проекта:
• изучение инвестиционных возможностей проекта;
• предпроектные исследования;
• оценка осуществимости инвестиционного проекта.
Различие между уровнями предынвестиционных исследований условно и глубина проработки каждого уровня зависит от сложности проекта, временных ограничений, требований потенциального инвестора и множества других факторов.
Следующий пример уходит корнями в практику проектного анализа в организациях Всемирного банка и включает такие последовательные этапы традиционного проектного цикла: определение (идентификация), разработка (подготовка), экспертиза, финансовое обеспечение, реализация проекта, эксплуатация и завершающая оценка. Содержательно перечисленные этапы включают следующее:
Определение — формулируются цели экономического развития, определяются задачи проекта, подготавливается предварительное технико-экономическое обоснование (ТЭО) проекта, с этой целью вырабатываются идеи проекта, идет его эскизная предварительная проработка, анализ его осуществимости, рассматриваются альтернативные проекты. По окончании работ по этапу будущий кредитор и заемщик составляют совместный отчет (резюме).
Разработка — изучение технических, экономических, институциональных, финансовых аспектов проекта с точки зрения его осуществимости. Составление ТЭО. На этой стадии работу ведет либо заемщик, либо специальное агентство.
Экспертиза — детальное изучение всех аспектов проекта (его коммерческая жизнеспособность, технологическая прогрессивность, финансовые результаты, экологические последствия, народнохозяйственный эффект, социальная и культурная приемлемость, институциональная осуществимость). Такой анализ проводится либо специальным агентством, либо совместно кредитором и заемщиком. При этом анализируются все выгоды и затраты, связанные с проектом, т. е. технический план и степень его завершенности, воздействие на природную и социальную среду, коммерческие перспективы, финансовые обстоятельства проекта как такового и его влияние на состояние осуществляющего его агентства и т. д.
Финансовое обеспечение — поиск инвесторов, проведение встреч "кредитор—заемщик", выработка условий финансирования и кредитования, утверждение кредита, подписание всех документов, после чего происходит выдача кредита под проект.
Реализация проекта — закупки и размещение заказов, строительство, монтаж оборудования, мониторинг, сдача в эксплуатацию.
Эксплуатация — проведение непосредственной проектной деятельности, надзор за ходом и управление проектом.
Завершающая оценка проводится через некоторое время после осуществления проекта и служит целям ретроспективного анализа.
Все сказанное позволяет еще раз подчеркнуть сложность, многогранность реального процесса прохождения от идеи проекта до стадии подведения итогов.
2. Способы и источники финансирования проекта.
Финансирование проекта должно обеспечить решение двух основных задач:
обеспечение такой динамики инвестиций, которая позволила бы выполнять проект в соответствии с временными и финансовыми (денежными) ограничениями;
снижение затрат финансовых средств и риска проекта за счет соответствующей структуры инвестиций и максимальных налоговых льгот.
Финансирование проекта включает четыре этапа:
предварительное изучение жизнеспособности проекта;
разработка плана реализации проекта;
организация финансирования;
контроль за выполнением плана и условий финансирования.
На первом этапе до представления проекта инвесторам проводится предварительный анализ жизнеспособности проекта. Делается это для того, чтобы определить стоит ли проект дальнейших затрат времени и средств и будет ли потока наличности достаточно для покрытия всех издержек и получения средней прибыли.
Этап планирования реализации проекта охватывает процесс от момента предварительного изучения его жизнеспособности до организации финансирования. На этом этапе проводится оценка всех показателей и рисков по проекту с анализом возможных путей развития экономической, политической и других ситуаций; прогнозируется влияние на жизнеспособность проекта таких факторов, как: процентные ставки по кредитам, темпы роста инфляции, валютные риски и т.д.
После завершения первых двух этапов разрабатываются предложения по организации схемы финансирования проекта.
После организации финансирования по проекту на фазе его реализации осуществляется контроль за выполнением плана и условий финансирования.
Согласно действующему законодательству инвестиционная деятельность на территории РФ может финансироваться за счет:
собственных финансовых ресурсов и внутрихозяйственных резервов инвестора (прибыль, амортизационные отчисления, денежные накопления и сбережения граждан и юридических лиц, средства, выплачиваемые органами страхования в виде возмещения потерь от аварий, стихийных бедствий, и другие средства);
заемных финансовых средств инвестора (банковские и бюджетные кредиты, облигационные займы и другие средства);
привлеченных финансовых средств инвестора (средства, получаемые от продажи акций, паевые и иные взносы членов трудовых коллективов, граждан, юридических лиц);
денежных средств, централизуемых объединениями (союзами) предприятий в установленном порядке;
инвестиционных ассигнований из государственных бюджетов, местных бюджетов и внебюджетных фондов;
иностранных инвестиций.
2.1. Базовые принципы инвестирования.
Если предприятие стремится достичь высокой эффективности вложения, то его руководство обязано учитывать базовые принципы инвестирования.
А. Принцип «замазки».
Этот принцип стимулирует соизмерять затраты и результаты в ходе инвестирования, не дожидаясь завершения процесса. Представим себе кусок замазки. Перед тем как к нему прикоснуться, мы имеем максимальную свободу выбора: где, как коснуться, насколько глубоко, с какой целью. Но если мы вошли в контакт с замазкой, то свобода действий уже не та, что до прикосновения: мы связаны, мы увязли.
Инвестирование подобно работе с замазкой: свобода решений сменяется все большей несвободой в ходе их реализации.
Например, мы свободны принимать решения а том, какой станок закупить, арендовать или сделать самому; какую сумму кредита брать под эту операцию, на какой срок и под какие проценты. Но если мы совершили все эти операции, то назад вернуться сложно. Налицо процесс увязания в «замазке», так как свобода действий после вступления инвестиционного проекта в силу существенно ограничена. Нельзя сказать, что как только началась реализация инвестиционного решения, свобода решений и действий стала равна нулю. Конечно, можно перепродать станки, избавиться от них. т.е. произвести деинвестирование. Очень часто так и поступают. Исправить ошибку лучше раньше, чем позже. Однако за это надо платить. Например, надо продолжать выплачивать в течение пяти лет кредит, платить неустойку поставщикам комплектующих для производимой продукции - они ведь надеялись на многолетнее (5-10 лет) сотрудничество и сделали какие-то вложения у себя, платить неустойку покупателям, за нарушение договорных условий в течение тех же 5- 10 лет.
Разумеется, риск совершения ошибки нельзя полностью исключить, даже если будет работать 100 авторитетных консультативных фирм. Но минимизировать риск необходимо. Руководители предприятий не должны бояться принимать решения. Их обязанность - предусматривать запасные выходы из неблагоприятной ситуации, проигрывая заранее такие ситуации, корректируя свои планы в зависимости от временного изменения рыночных факторов.
Б. Принцип адаптационных издержек.
Адаптационные издержки - это затраты инвестора, обусловленные необходимостью приспосабливаться к новой инвестиционной среде. Цена за адаптацию - снижение текущей доходности предприятия, принявшего решения об инвестировании. Даже ценные бумаги сразу выгодно перепродать невозможно, если их реальный курс падает. Можно потерять много времени в ожидании выгодного момента их перепродажи. Потеря времени означает «замораживание» капитала и снижение его доходности.
Адаптационные издержки производственного инвестирования еще больше. Любая адаптация имеет свои издержки: нужна новая информация - плати, нужна новая технология - плати, нужны средства на подготовку кадров - плати и т.п. Практический совет: надо рассчитывать адаптационные издержки и включать их в расчет цены, по которой будете продавать новую продукцию. Чем больше спрос на продукцию, тем больше адаптационных издержек может позволить себе инвестор.
В. Принцип мультипликатора (множителя).
Принцип мультипликатора опирается на взаимосвязь отраслей. Это означает, что рост спроса на жилье автоматически вызывает рост спроса на технологически сопутствующие товары: металл, цемент, кирпич -деловую древесину, стекло, обои, кожу и т.д. Мультипликационный процесс выражает реально существующую зависимость между отраслями. Инвестиционный мультипликатор, это какая-либо отрасль, выгодная для инвестирования в связи с повышенным спросом на ее продукцию. Изучение и прогнозирование мультипликационных процессов даст возможность заранее знать время и экономическую силу конкретного воздействия, выгодно использовать эту информацию: прекратить невыгодное инвестирование и заняться новым бизнесом, заблаговременно опережая конъюнктуру.
Подобное доходное заблаговременное действие может быть и в форме перепродажи акций, и в форме перепрофилирования производства. Эффект мультипликации слабеет по мере удаления отрасли от отрасли генератора - спроса и доходности, а также затухает во времени. Поэтому опоздали вы с перепрофилированием производства, вас опередили конкуренты и уже удовлетворили повышенный спрос со стороны отрасли-мультипликатора. Мультипликационный процесс не принес вам дохода.
Г. Принцип «взвешивания».
Отражает соотношение между оценкой актива на фондовой бирже и его реальной восстановительной стоимостью. Показатель этой зависимости определяется по выражению:
Q=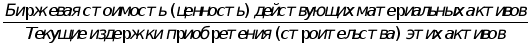
Если дробь больше единицы, то инвестирование выгодно. Так рост рыночной (биржевой) оценки существующих домов по отношению к текущей стоимости строительства аналогичных домов позволяет вычислить показатель Q. Если он больше единицы, то может оказаться, что выгоднее заказать себе строительство нового дома (цеха, предприятия), чем приобрести его по биржевой цене, поскольку такая цена больше, чем издержки (затраты) на новое строительство.
Таким образом, выгодность инвестирования привязывается к соотношению между ценой спроса (биржевая цена) и ценой предложения (цена строительства). Так, в случае инвестирования в покупку целого предприятия (фирмы) показатель Q определяется из выражения:
Q=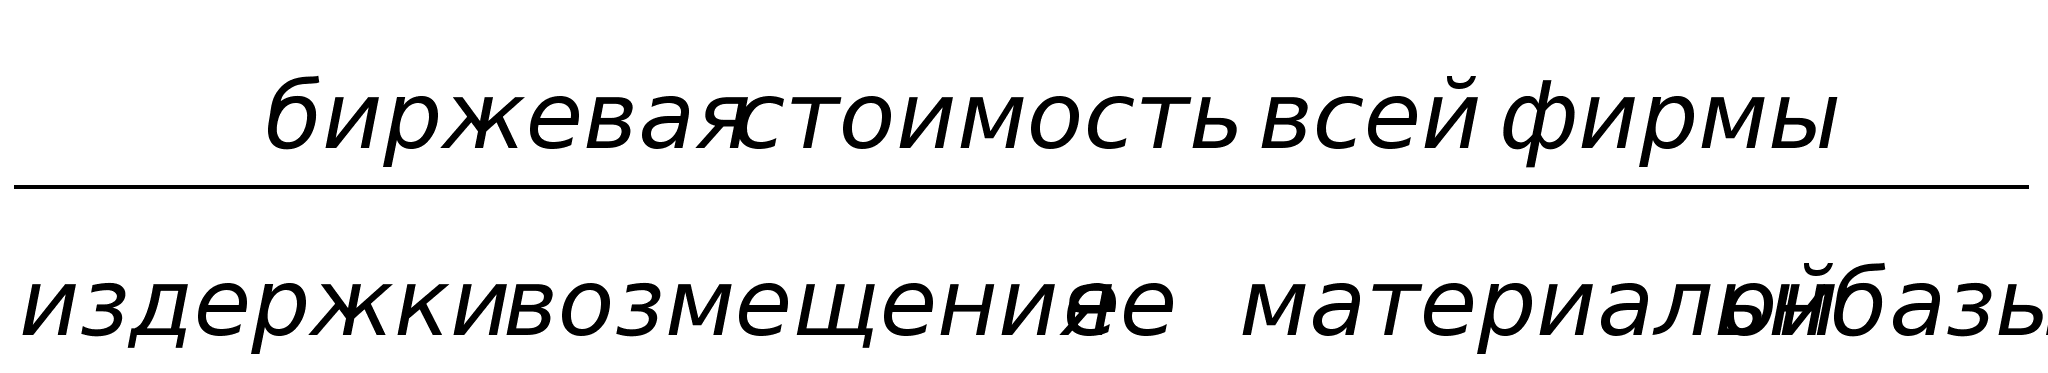
Владение основными принципами инвестирования помогает учитывать многие обстоятельства, связанные с инвестированием, и принимать правильное решение. Важно использовать эти принципы в блоке, одновременно, комплексно.
2.2. Собственные источники финансирования.
Прибыль - главная форма чистого дохода предприятия, выражающая стоимость прибавочного продукта. Ее величина выступает как часть денежной выручки, составляющая разницу между реализационной ценой продукции (работ, услуг) и ее полной себестоимостью. Прибыль является обобщающим показателем результатов коммерческой деятельности предприятия. После уплаты налогов и других платежей из прибыли в бюджет у предприятия остается чистая прибыль. Часть ее можно направлять на капитальные вложения производственного и социального характера. Эта часть прибыли может использоваться на инвестиции в составе фонда накопления или другого фонда аналогичного назначения, создаваемого на предприятии.
Вторым крупным источником финансирования инвестиций на предприятиях являются амортизационные отчисления. Накопление стоимостного износа на предприятии происходит систематически (ежемесячно), в то время как основные производственные фонды не требуют возмещения в натуральной форме после каждого цикла воспроизводства. В результате формируются свободные денежные средства (путем включения амортизационных отчислений в издержки производства), которые могут быть направлены для расширения воспроизводства основного капитала предприятий. Кроме того, ежегодно вводятся в эксплуатацию новые объекты, на которые по установленным нормам (% от балансовой стоимости) начисляется амортизация. Однако такие объекты не требуют возмещения до истечения нормативного срока службы.
Необходимость обновления основных фондов, вызванная конкуренцией товаропроизводителей, заставляет предприятия производить ускоренное списание оборудования с целью образования накопления для последующего вложения их в инновации. Ускоренная амортизация как экономический стимул инвестирования осуществляется двумя способами.
Первый заключается в том, что искусственно сокращаются нормативные сроки службы и соответственно увеличиваются нормы амортизации. Такой метод ускоренной амортизации применяется в нашей стране с 1 января 1991г., когда предприятиям разрешили утвержденные нормы амортизационных отчислений по конкретным инвентарным объектам увеличивать, но не более чем в 2 раза.
Амортизационные отчисления, начисленные ускоренным методом, используются предприятиями самостоятельно для замены физически и морально устаревшей техники на новую, более производительную. За счет высоких амортизационных отчислений понижаются размер налогооблагаемой прибыли, а следовательно, величина налога. Для стимулирования обновления оборудования малым предприятиям наряду с применением метода ускоренной амортизации разрешено в первый год его эксплуатации списывать на себестоимость продукции дополнительно как амортизационные отчисления до 50% первоначальной стоимости активных основных фондов со сроком службы более 3 лет.
Второй способ ускоренной амортизации заключается в том, что без сокращения установленных государством нормативных сроков службы основного капитала отдельным фирмам разрешается в течение ряда лет производить амортизационные отчисления в повышенных размерах, но с понижением их в последующие годы.
2.3. Акционирование как метод инвестирования.
В нашей стране ценные бумаги включают: акции, облигации, векселя, казначейские обязательства государства, сберегательные сертификаты и др. Оборот ценных бумаг и составляет собственно финансовый рынок. Он существенно расширяет возможности привлечения временно свободных денежных средств предприятий и граждан для инвестирования на производственные и социальные мероприятия.
Выпуск ценных бумаг в современных условиях должен способствовать мобилизации рассредоточенных средств предприятий для осуществления крупных инвестиций, смягчить последствия сокращения объемов бюджетного и ликвидации ведомственного финансирования. Экономической основой становления рынка ценных бумаг служат также постоянно растущие средства населения, не обеспеченные товарным покрытием. В структуре источников финансирования инвестиций снижается доля долгосрочных кредитов банков в связи с ростом ставки банковского процента. Поэтому методом внешнего финансирования инвестиционных программ предприятий становится эмиссия ценных бумаг. Этот процесс, заключающийся в замещении банковского кредита рыночными долговыми обязательствами (акциями и облигациями), получил название «секьюритизация».
Ценные бумаги представляют собой документы, подтверждающие право собственности владельца на имущество или денежную сумму, которые не могут быть реализованы или переданы другому лицу без предъявления соответствующего документа. Они удостоверяют также право владения или отношения займа, определяющие взаимоотношения между лицом, выпустившим эти документы, и их владельцами. Ценные бумаги дают право их владельцам на получение дохода в виде дивиденда (процента), а также возможность передачи денежных и иных прав, вытекающих из этих документов, другим лицам. В финансовой практике к ценным бумагам относятся лишь те, которые могут быть объектом купли-продажи, а также источником получения регулярного или разового дохода.
Ценные бумаги делятся на 2 группы:
опосредующие отношения совладения- акции;
отношения долгосрочного займа - облигации, простые
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.