Финансовая система Украины
На основании Бр обеспечивается поступление доходов и финансирование расходов. Она составляется в соответствии с утвержденным Б при необходимой детализации источников доходов целевого направления расходов.
- Исполнение расходной части бюджета. Распорядители бюджетных кредитов, их виды, права и обязанности.
Бюджетные ассигнования или средства, представленные по утвержденному Б на финансирование опр. Видов расходов, носят название бюдж. кредитов.
Финансирование расходов с резервного фонда КМУ осуществляется по постановлению КМУ в соответствии с письменным обоснованием министерств и ведомств. КМУ обязан ежемесячно предоставлять ВРУ докладные письменные отчеты о затратах с резервного фонда с обоснованием их необходимости, экономичности и эффективности. Рассмотрение и принятие решения в отношении одобренных данных расходов осущ. ВРУ.
Б. Кредиты распределяются по кварталам в соответствии с б. Росписью.
Б. Финансирование выделяется по специально уполномоченным для этого должностных лиц (руководителей мин-в, ведомств) распорядителей средств. По своему правовому положению распоряд. Средств делятся на главных распоряд. И нижестоящих, которые делятся на распоряд-й первого и второго уровней.
Распоряд. 1-го уровня получают Б. Финансирование как на непосредственное содержание возглавляемых ими организаций, так и другими подчиненных им учреждений, используют средства на произв-хоз деятельность своей организации, открывают Б. Финансирование подведомственным органам, контролируют их целевые расходы.
Распорядители 2-го уровня получают Б. Финансирование в общем определенном установленном эк. нормативы, используют получение финан-ние по целевому назначению с режимом экономии.
- Акцизный сбор (плательщики, объекты обложения).
Стаття 1. Акцизний збір - це непрямий податок на високорентабельні та монопольні товари (продукцію), що включається до ціни цих товарів (продукції).Перелік товарів (продукції), на які встановлюється акцизний збір, та ставки акцизного збору затверджуються Верховною Радою
Стаття 2. Платниками акцизного збору є:
суб'єкти підприємницької діяльності - виробники підакцизних товарів (продукції), а також суб'єкти підприємницької діяльності, що імпортують підакцизні товари (продукцію), а також громадяни України, іноземні громадяни та особи без громадянства, які ввозять (пересилають) предмети (товари) на митну територію України відповідно до законодавства.
Стаття 3. Об'єктом оподаткування є:
а) обороти з реалізації вироблених в Україні підакцизних товарів (продукції) шляхом їх продажу, обміну на інші товари (продукцію, роботи, послуги), безплатної передачі товарів (продукції) або з частковою їх оплатою;
б) обороти з реалізації (передачі) товарів (продукції) для власного споживання, промислової переробки (крім оборотів з реалізації (передачі) для виробництва підакцизних товарів), а також для своїх працівників;
в) митна (у разі її відсутності - закупівельна) вартість імпортних товарів (продукції), придбаних за іноземну валюту або в порядку обміну чи безплатної передачі.
- Понятие налогов. Налоговые правоотношения. Положение о взыскании невнесенных в срок налогов и налоговых платежей.
Під податком і збором (обов'язковим платежем) до бюджетів та до державних цільових фондів слід розуміти обов'язковий внесок до бюджету відповідного рівня або державного цільового фонду, здійснюваний платниками у порядку і на умовах, що визначаються законами України про оподаткування.
Сукупність податків і зборів (обов'язкових платежів) до бюджетів та до державних цільових фондів, що справляються у встановленому законами України порядку, становить систему оподаткування.
Отв-ть плательщиков и контроль за соблюдением зак-ва о налогах. Порядок применения и взыскания фин. санкций органами ГНА по инструкции ГНА Украины от 20.04.95 №28.
См. Вопрос 13, 15
- Подоходный налог гр-ан У-ны, иностр. гр-ан и лиц без гр-ва (группы плательщиков, порядок обложения и уплаты).
Платниками прибуткового податку (суб'єктами оподаткування) в Україні є громадяни України, іноземні громадяни та особи без громадянства (надалі - громадяни) як ті, що мають, так і ті, що не мають постійного місця проживання в Україні.
До громадян, що мають постійне місце проживання в Україні, належать громадяни України, іноземні громадяни та особи без громадянства, які проживають в Україні у цілому не менше 183 днів у календарному році.
Об'єктом оподаткування у громадян, які мають постійне місце проживання в Україні, є сукупний оподатковуваний доход за календарний рік (що складається з місячних сукупних оподатковуваних доходів), одержаний з різних джерел як на території України, так і за її межами.
Об'єктом оподаткування у громадян, які не мають постійного місця проживання в Україні, є доход, одержаний з джерел в Україні.
При визначенні сукупного оподатковуваного доходу враховуються доходи, одержані як в натуральній формі, так і в грошовій (національній або іноземній валюті).
Доходи, одержані в натуральній формі, зараховуються до сукупного оподатковуваного доходу за календарний рік за вільними (ринковими) цінами, якщо інше не передбачено цимДекретом
Ставки податку1. Прибутковий податок з сукупного оподатковуваного доходу громадян за місцем основної роботи (служби, навчання) обчислюється за такими ставками: ----------------------------------------------------------------- Розмір місячного сукупного оподатко- * Ставки та розміри податку вуваного доходу (у мінімальних мі- * сячних заробітних платах) * * ----------------------------------------------------------------- 1 мінімальна заробітна плата включно не оподатковується від 1 мінімальної заробітної плати 10 процентів суми, що + 1 крб. до 10 мінімальних заробіт- перевищує мінімальну заро- них плат включно бітну плату від 10 мінімальних заробітних плат податок з 10 мінімальних + 1 крб. до 20 мінімальних заробіт- заробітних плат + 20 про- них плат включно центів суми, що перевищує 10 мінімальних заробітних плат від 20 мінімальних заробітних плат податок з 20 мінімальних + 1 крб. до 30 мінімальних заробіт- заробітних плат + 35 про- них плат включно центів суми, що перевищує 20 мінімальних заробітних плат понад 30 мінімальних заробітних податок з 30 мінімальних плат заробітних плат + 50 про- центів суми, що перевищує 30 мінімальних заробітних плат
2. Із сум авторських винагород, що виплачуються спадкоємцям повторно (неодноразово), податок нараховується до джерел виплати у складі сукупного оподатковуваного річного доходу за наведеними у пункті 1 цієї статті ставками, збільшеними вдвічі, але не більше 70 процентів.
3. Із сум доходів, одержуваних громадянами не за місцем основної роботи та громадянами, які не мають постійного місця проживання в Україні, податок нараховується до джерел виплати за ставкою 20 процентів.
4. Із сум доходів, одержуваних громадянами - засновниками і учасниками підприємств у вигляді дивідендів за акціями та внаслідок розподілу прибутку (доходу) цих підприємств та інших корпоративних прав, податок нараховується до джерел виплати у складі сукупного оподатковуваного річного доходу за ставкою 15 процентів.
Особливості оподаткування окремих категорій громадян викладені у відповідних розділах цього Декрету.
Порядок перерахування податку до бюджету
Підприємства, установи і організації усіх форм власності, фізичні особи - суб'єкти підприємницької діяльності після закінчення кожного місяця, але не пізніше строку одержання в установах банків коштів на виплату належних громадянам сум зобов'язані перераховувати до бюджету суми нарахованого і утриманого прибуткового податку за минулий місяць.
Зазначені юридичні і фізичні особи одночасно з поданням чеків на отримання коштів для виплати належних громадянам сум за другу половину місяця подають до установ банків платіжне доручення на перерахування до бюджету утриманих сум прибуткового податку.
Чеки на отримання коштів для виплати належних громадянам сум приймаються установами банків тільки за умови пред'явлення платіжного доручення на перерахування до бюджету утриманих сум прибуткового податку.
Юридичні і фізичні особи, які не мають рахунків в установах банків, а також ті, що виплачують заробітну плату з виручки від реалізації продукції і надання послуг, перераховують утримані суми податку до бюджету через установи банків наступного дня після виплати належних громадянам сум.
- Льготы по подоходному налогу с населения.
1. Сукупний оподатковуваний доход зменшується на суму, що не перевищує за кожний повний місяць, протягом якого одержано доход, встановленого чинним законодавством розміру мінімальної місячної заробітної плати (неоподатковуваний мінімум). Hеоподатковуваний мінімум введено в шкалу ставок оподаткування
2. Сукупний оподатковуваний доход додатково зменшується на суму, що не перевищує за кожний повний місяць, протягом якого одержано доход, встановленого чинним законодавством розміру мінімальної місячної заробітної плати (неоподатковуваний мінімум) одному з батьків (опікунів, піклувальників) на кожну дитину віком до 16 років, якщо місячний сукупний оподатковуваний доход не перевищує розміру десяти мінімальних місячних заробітних плат, встановленого чинним законодавством.
Зазначена пільга зберігається до кінця року, в якому діти досягли 16-річного віку, а в разі смерті дітей - протягом наступних дванадцяти місяців. Зменшення оподатковуваного доходу починає провадитися з місяця народження дитини.
Довідки про наявність дітей подаються громадянами за місцем їх основної роботи (служби, навчання) до виплати їм заробітної плати за першу половину січня, а в разі зміни кількості утриманців - не пізніше 15 числа наступного після такої зміни місяця. При обчисленні податку податковими органами такі довідки подаються їм одночасно з декларацією про одержані доходи.
Громадянам, які перебувають у трудових відносинах з підприємствами, установами, організаціями і фізичними особами - суб'єктами підприємницької діяльності (за місцем основної роботи), зменшення оподатковуваного сукупного доходу в розмірі мінімальної місячної заробітної плати на кожну дитину віком до 16 років провадиться щомісячно. В інших громадян зменшення оподатковуваного сукупного доходу на зазначену суму провадиться податковими органами при нарахуванні авансових і остаточних сум податку відповідно до кількості місяців, за які одержано доход.
3. Сукупний оподатковуваний доход зменшується до десяти неоподатковуваних мінімумів, включаючи розмір вирахувань, встановлених пунктами 1 та 2 цієї статті, у:
а) громадян, які постраждали від Чорнобильської катастрофи і віднесені до категорій 1 та 2;
б) інвалідів війни I групи.
4. Сукупний оподатковуваний доход зменшується до п'ятинеоподатковуваних мінімумів, включаючи розмір вирахувань, встановлених пунктами 1 та 2 цієї статті, у:
а) учасників Великої Вітчизняної війни, інших бойових операцій по захисту колишнього СРСР з числа військовослужбовців, які проходили службу у військових частинах, штабах і установах, що входили до складу діючої армії, та партизанів;
б) військовослужбовців і призваних на навчальні, перевірочні збори військовозобов'язаних, які проходили службу в складі обмеженого контингенту радянських військ у Республіці Афганістан та в інших країнах, де в цей період велися бойові дії;
в) інвалідів з дитинства, інвалідів I і II групи, крім зазначених у підпункті "б" пункту 3 цієї статті;
г) громадян, які постраждали від Чорнобильської катастрофи і віднесені до категорій 3 і 4;
д) батьків і одного з подружжя військовослужбовців, які загинули чи померли або пропали безвісти при виконанні службових обов'язків;
е) одного з батьків, який виховує інваліда з дитинства і батьків, які виховують двох і більше інвалідів з дитинства, що проживають разом з ними і потребують постійного догляду;
є) громадян, реабілітованих відповідно до Закону України "Про реабілітацію жертв політичних репресій на Україні"
Дія пунктів 1, 2, 3 і 4 цієї статті Декрету протягом календарного року поширюється на доходи, одержувані громадянами за місцем основної роботи.
5. Кабінет Міністрів України може постановами надавати додаткові пільги щодо прибуткового податку з громадян.
6. Органи місцевого самоврядування базового рівня, враховуючи матеріальний стан, мають право додатково зменшувати сукупний оподатковуваний доход окремих громадян або звільняти їх від сплати податку в календарному році.
7. Забороняється встановлення іншими законодавчими актами додаткових пільг щодо прибуткового податку з громадян, не передбачених цим Декретом. Інші пільги можуть бути встановлені тільки шляхом доповнення цього Декрету.
- Сметно-бюджетное финансирование. Понятие, принципы.
Сметно-бюджетное финансирование-это метод отпуска ден. Ср-в на содержание учреждений, состоящих на бюджете на основании финансовых планов-смет расходов. Объем предусматриваемых расходов по сметам закрепляется в принимаемых бюджетах на соответствующих уровнях-в гос. бюджете, бюджете Р-ки Крым и местных бюджетах.
- Виды иностр. инвестиций по З-ну У-ны от 19.03.96.
Иностранные инвестиции могут осуществляться в виде:
иностранной валюты, которая признается конвентируемой Hациональным банком Украины;
валюты Украины -- при реинвестициях в объект первичного инвестирования или в любые другие объекты инвестирования в соответствии с законодательством Украины при условиях уплаты налога на прибыль (доход);
любого движимого и недвижимого имущества и связанных с ним имущественных прав;
акций, облигаций, других ценных бумаг, а также корпоративных прав (прав собственности на долю (пай) в уставном фонде юридического лица, созданного в соответствии с законодательством Украины или законодательством других стран), выраженных в конвертируемой валюте;
денежных требований и права на требования выполнения договорных обязательств, которые гарантированы первоклассными банками и имеют стоимость в конвертируемой валюте,
подтвержденную согласно законам (процедурам) страны инвестора или международными торговыми обычаями;
любых прав интеллектуальной собственности, стоимость которых в конвертируемой валюте подтверждена согласно законам (процедурам) страны инвестора или международным торговым обычаями, а также подтверждена экспертной оценкой в Украине, включая легализованные на территории Украины авторские права, права на изобретения, полезные модели, промышленные образцы, знаки для товаров и услуг, ноу-хау и т.д.;
прав на осуществление хозяйственной деятельности, включая права не пользование недрами и использование природных ресурсов, предоставленных в соответствии с законодательством или договорами, стоимость которых в конвертируемой валюте подтверждена согласно законам (процедурам) страны инвестора или международным торговым обычаям;
других ценностей в соответствии с законодательством Украины.
- Компенсация и возмещение убытков иностр. инвесторам.
Иностранные инвесторы имеют право на возмещение убытков, включая упущенную выгоду и моральный вред, причиненных им вследствие действий, бездеятельности или ненадлежащего выполнения государственными органами Украины или их должностными лицами предусмотренных законодательством обязательств относительно иностранного инвестора или предприятия с иностранными инвестициями, в соответствии с законодательством Украины.
Все понесенные расходы и убытки иностранных инвесторов, причиненные им вследствие действий, указанных в статье 9 и части первой этой статьи, должны быть возмещены на основе текущих рыночных цен и/или обоснованной оценки, подтвержденных аудитором или аудиторской фирмой.
Компенсация, выплачиваемая иностранному инвестору, должна быть быстрой, адекватной и эффективной. Компенсация, выплачиваемая иностранному инвестору вследствие действий, указанных в статье 9 настоящего Закона, определяется на момент прекращения права собственности.
Компенсация, выплачиваемая иностранному инвестору вследствие действий, указанных в части первой этой статьи, определяется на время фактического осуществления решения о возмещении убытков. Сумма компенсации должна выплачиваться в валюте, в которой были осуществлены инвестиции, или в любой другой приемлемой для иностранного инвестора валюте в соответствии с законодательством Украины. С момента возникновения права на компенсацию и до момента ее выплаты на сумму компенсации начисляются проценты согласно средней ставке процента, по которому лондонские банки предоставляют займы первоклассным банкам на рынке евровалют (ЛИБОР).
- Понятие и формы гос-ного кредита.
Го. кредит-это эконом. отношения по привлечению временно свободных ср-внас-ния во вклады и ценные бумаги на условиях добровольности, возвратности и возмездности с последующим помещением их в банковское кредитование на платной основе; формированию межбанковского фонда страхования вкладов населения, а также выдаче целевых кредитов гр-ам. Гос. кредит формируется Сбербанко и др. коммерческими банками Украины.
- Понятие, назначение и принципы банковского кредитования.
Банковский кредит-это экономические отношения по аккумуляции кредитных ресурсов за счет уставных и иных фондов банков, ср-в на депозитных счетах, ср-в в обращении и межбанковских расчетах, ср-в, переданных за плату Сбербанком из формируемых за счет вкладов населения и ср-в гос. бюджета, передаваемых Минфином У-ны на условиях возмездия.
Из фондов банковского кредитования производится целевая выдача краткосрочных и долгосрочных ссуд на условиях возвратности и возмездности предприятиям, объединениям и орг-циям всех форм соб-т
Финансы и Украина
Тема 1: Введение в финансы
1. Необходимость
и сущность
финансов.
2.
Функции финансов.
3.
Организация
и управление
финансовой
системы.
4.
Финансовое
планирование.
5.
Предмет и содержание
курса.
6. Первоочередные
меры по стабилизации
финансового
положения
государства.
7.
Финансовая
политика государства.
1. Рыночная экономика - социально ориентированная хозяйственная система, которая дополняется государственным регулированием.
Финансы - инструмент экономики. Они являются неотъемлемой частью экономики, помогающей осуществить методы гос. регулирования путем формирования различных фондов денежных средств. Значение финансов в том, что с помощью различных фондов денежных средств формирование доходов на этапах распределения поддерживает определенные пропорции между производством и его потреблением.
Финансы, выражая реально существующие в обществе производственные отношения, имеющие объективный характер и специфическое общественное назначение, выступают в кач-ве экономической категории.
Отношения, возникающие в процессе формирования фондов денежных средств, называются финансовыми.
Признаки финансов как экономической категории :
- денежный х-р фин отношений. Деньги являются обязательным условием существования финансов (они всегда имеют ден. форму выражения).
- распределительный х-р фин. отношений . Областью возникновения и функционир финансов является стадия воспроизводственного процесса, на котоой происходит распределение стоимости общественного продукта по целевому назначению и субъектам хозяйствования, каждый из которых должен получить свою долю в произведённом продукте.
- финансовые отношения всегда связаны с формированием денежных доходов и накоплений, принимающих форму финансовых ресурсов. Финансовые ресурсы выступают материальными носителями финансовых отношений.
Необходимость финансов состоит в потребности субъектов хозяйствования и государства в ресурсах, обеспечивающих их деятельность .
Финансы - это денежные отношения, возникающие в процессе распределения и перераспределения стоимости валового общественного продукта ( ВОП )
2. Сущность любой экономической категории, в том числе и финансов, проявляется в ее функциях. Функции показывают какими методами реализуется сущность экономической категории ( финансов в нашем случае). Функции финансов - диалектически взаимосвязанные между собой стороны одной экономической категории
1) Распределительная функция позволяет с помощью финансовых отношений распределить созданный валовый национальный продукт (ВНП) между субъектами хозяйствования .
Назначением распределительной функции финансов является обеспечение субъектов хозяйствования. На первом этапе распределения ВНП образуются первичные доходы, на втором - вторичные, которые направляются в непроизводственную сферу, личное потребление. Т.е. первичное распределение доходов происходит в производственной сфере. Там, где товар не производится, нет первичного распределения доходов.
Субъектами распределительной функции являются государство, юридические и физические лица.
Благодаря распределительной функции финансы обслуживают воспроизводственный процесс в целом, активно влияя на все его стадии. С помощью этой функции соуществляется прежде всего возмещение стоимости потреблённых ср-в производства и образование доходов в различных формах, а также формируются фонды целевого назначения. На основании данной функции обеспечиваются также общегосударственные потребности, формируются ресурсы для содержания и развития непросферы, осуществляется внутриотраслевое, межотраслевое и межтерриториальное перераспределение национального дохода и т.д. С ёё помощью предупреждаются возможнные диспропорции на отдельных участках хозяйственного строительства и обеспечивается необходимая маневренность в использовании ресурсов.
2) Контрольная функция вытекает из первой функции благодаря оценке величины фондов денежных средств и их предусмотренной направленности .Её основу составляет движение финансовых ресурсов. Инструментом реализации выступает финансовая информация. Степень и глубина реализации определяется состоянием финансовой дисциплины (обязательного порядка ведения финансового хозяйства, соблюдение установленных норм и правил, выполнение финансовых обязательств.
3. Управление - это совокупность приёмов и методов целенаправленного воздействия на объект для достижения определённого результата.
Совокупность различных форм и методов, регламентирующих различные сферы финансовых отношений, позволяющих образовывать централизованные и децентрализованные фонды денежных средств, называется финансовой системой.
В управлении финансами выделяются объекты и субъекты управления. Совкупность всех организационных структур, осуществляющих управление финансами, называется финансовым аппаратом.
Функциональные эл--ты управления финансами:
1) Планирование (Основные задачи финансового планирования:
определение объемов и источников финансовых ресурсов
рациональное распределение
стимулирование наиболее эффективного использования между производственной и непроизводственной сферой денежных средств
концентрация денежных средств на приоритетных направлениях развития.);
2) Оперативное управление ( комплекс мер, разрабатываемых на основе оперативного анализа финансовой ситуации с целью получения мксимального эффекта при минимуме затрат путём перераспределения финансовых ресурсов );
3) Контроль.
Финансовая система государства охватывает три основные сферы:
гос. финансы
страхование
финансы предприятий
В состав гос. финансов включается: гос. бюджет (как основной финансовый план гоударства), система гос. кредита (займы, облигации, лотереи), внебюджетные гос. фонды, фонды соц. страхования, пенсионный фонд).
Общегосударственные фонды денежных средств позволяют аккумулировать и мобилизовать средства в гос. бюджет, в различные формы гос. кредита, во внебюджетные фонды.
Фонды
денежных средств
подразделяются
на :
- централизованные
- децентрализованные.
К централизованным фондам относятся гос. бюджет, фонды гос. соц. страхования.
К децентрализованным фондам - фонды имущественного и личного страхования, сформулированные в добровольном порядке, а также фонды денежных средств различных отраслей н/х.
Система страхования включает в себя фонды имущественного и личного страхования, страхование ответственности, страхование риска.
Сфера финансов предприятий - финансы отраслей н/х и предприятий. Финансы отраслей: финансы министерств и ведомств, гос. предприятий, коммерческих структур и общественных фондов.
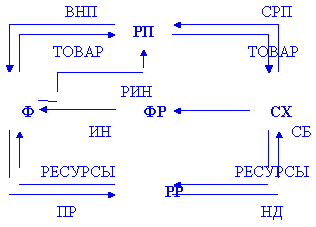
Финансовые рынки - совокупность финансовых институтов, направляющих денежные средства от собственников средств к заемщикам средств.
Инвестиции - вложения в основные фонды либо в оборотные фонды (производственные запасы, готовую продукцию ).
Прямое финансирование - направление денежных ресурсов непосредственно от собственника средств к заемщику.
Прямое финансирование - это:
1) капитальное финансирование, т.е. получение денежных средств на инвестиции путем представления права инвестору на долевое участие в прибыли собственника. Это достигается приобретением инвестором обыкновенных акций заемщика;
2) финансирование путем займов, т.е. получение денежных средств на инвестиции в обмен на обязательство выплатить доходы в будущем. Это достигается путем приобретения облигаций заемщика.
Облигации - это сертификаты на выплату в течение определенного количества лет и с уплатой обусловленных процентов.
Косвенное финансирование - это перемещение сбережений от собственников средств инвесторам через финансовых посредников, т. е. финансовый рынок.
Сферы финансовых отношений регламентируются различными формами и методами их достижения.
Управление финансами государства осуществляется на стратегическом уровне Верховным Советом, президентом, Кабинетом министров, на оперативном уровне - Министерством финансов.
Министерство
финансов :
-
осуществляет
общее руководство
республиканскими
и местными
финансовыми
органами по
исполнению
государственного
бюджета;
- составляет
проекты государственного
бюджета на
утверждение
Верховному
Совету, различными
актами регламентирует
деятельность
субъектов
хозяйствования
по финансовым
вопросам,
осуществляет
контроль за
финансово-хозяйственной
деятельностью
субъектов
хозяйствования;
-
вносит предложения
в Верховный
Совет по вопросам
регулирования
финансовых
отношений с
иностранными
государствами.
В состав Министерства финансов входят следующие управления: бюджетное, налоговое, управление по производственным отраслям, управление по отраслям непросферы, валютно- экономическое управление, управление бух. учета и отчетности.
На уровне местных органов власти формируются финансовые управления соответствующего уровня ( область, город, район, село).
Местные финансовые органы выполняют функции, аналогичные Министерству финансов и работают по принципу двойной подчиненности :
1) вышестоящему финансовому органу по всем вопросам финансовой политики и методологии;
2) местным органам государственного управления в части региональной финансовой политики.
Децентрализованные финансы исполняются, формируются финансовыми службами предприятий и отраслей н/х.
К
функциям финансовых
служб относятся:
1. формирование
и исполнение
финансовых
планов фирмы
(баланс доходов
и расходов )
2.
контроль и
исполнение
кассовых операций
3.
формирование
кредитных
планов и заключение
договоров с
финасовыми
посредниками
на представление
заемных средств
4.
контроль за
расчетно-платежной
дисциплиной
на предприятии.
Структура
финансового
отдела:
1) заведующий
кассой и кассиры
2)
финансисты
по планированию
финансовых
ресурсов
3)
подразделения
по расчетно-платежным
операциям
4)
группа сводного
финансового
планирования.
содержанием
, выявить доходы
и определить
расходы н/х.
4. Под финансовым планированием понимают совокупность мероприятий по составлению 4 и выполнению планов формирования доходов и расходов. Финансовое планирование является чстью н/х планирования. Оно позволяет увязать показатели н/х плана с их денежным ение средств
Объектом финансового планирования является финансовая деятельность субъектов хозяйствования и государства, а итоговым результатом - составление финансовых планов, начиная от сметы отдельного учреждения до сводного финансового баланса государства.
Основные задачи
финансового
планирования:
1)
определение
объемов и источников
финансовых
ресурсов
2)
рациональное
распределение
3)
стимулирование
наиболее эффективного
использования
между производственной
и непроизводственной
сферой денежных
средств
4) концентрация
денежных средств
на приоритетных
направлениях
развития.
Расчёты
плановых финансовых
показателей
базируются
на использовании
различных
методов:
В
систему
финансовых
планов входят:
баланс доходов и расходов предприятий и отраслей;
финансовые планы общественных организаций;
сметы бюджетных организаций;
бюджет соцстраха;
госбюджет;
сводный финансоывй план государства.
Все финансовые план составляся по принципу баланса, в котором доходы равны расходам.
6.На современном этапе развития для стабилизации финансового положения применяется следующие меры:
преодоление острого платежного кризиса государства;
сокращение производственных инвестиций;
приватизация госимущества;
отмена дотаций убыточным предприятиям;
сокращение административно-управленческих расходов, перевод ряда бюджетных организаций на самофинансирование;
ликвидация денежных и кредитных эмиссий как мер покрытия бюджетного дефицита;
привлечение средств населения для инвестирования программ;
формирование рыночной инфраструктуры;
ввод новой денежной единицы.
Финансовая политика государства - это совокупность мероприятий по формированию и использованию финансовых ресурсов. Свое конкретное воплощение финансовая политика имеет в финансовом механизме государства.
Финансовый механизм - это совокупность форм и методов управления финансовой деятельностью гос-ва. Она включает в себя систему денежных расчетов, систему финансовых рычагов и стимулирования, финансовых норм, номативов, показателей, государственные банковские и финансовые резервы и финансовый контроль.
Финансовый механизм регламентируется в законах и нормативных актах.
Основными методами перехода к рынку являются:
максимальная свобода деятельности предприятий;
полная ответственность за результаты своей хоз. деятельности;
конкуренция товаропроизводителей;
свободное ценообразование;
отказ государства от вмешательства в хозяйственную деятельность субхектов хозяйствования;
распространение рыночных отношений на те сферы, где они могут дать наибольший эффект;
принцип открытой экономики, то есть предоставление предприятиям права выхода на внешнеэкономический рынок.
Финансы - это система экономических отношений по поводу распределения и перераспределения фондов денежных средств и контроль за их использованием.
Финансирование - это процесс использования ФДС в соответствии с разработанными бизнес-планами. В условиях рыночной экономики применяются следующие методы хозяйствования(финансирования):
Хозрасчет;
Коммерческий расчет;
Самофинансирование;
Хозрасчет подразумевает такую систему хозяйствования, при которой расходы производятся за счет полученных доходов и получается некоторая прибыль, то есть обеспечивается рентабельная работа фирмы.
Коммерческий расчет - система хозяйствования, которая подразумевает сравнение расходов и результатов производственной и хозяйственной деятельности с целью получения максимальной прибыли.
Самофинансирование - метод хозяйствования, при котором из выручки от реализации производятся все необходимые затраты и получается прибыль, достаточная для развития производства и образования фондов социальной защиты.
Кредит - совокупность денежных отношений по поводу аккумуляции временно свободных денежных средств с последующим предоставлением их на условиях возвратности, срочности и платности.
Кредитование - процесс предоставление временно свободных денежных средств.
Денежное обращение - совокупность экономических отношений по поводу олрганизации налично-денежного и безналичного оборота денег в государстве.
Предметом курса является изучение финансов, кредита и денежного обращения.
Содержание курса раскрывается в следующих задачах:
принципы формирования, организации и построения финасовой и кредитной системы;
изучение структуры и состава денежного обращения;
изучение принципов и организации системы расчетов;
изучение порядка финансирования и кредитования предприятий;
изучение системы международных расчетных кредитных и валютных операций;
изучение вопросов функционирования финансовых рынков.
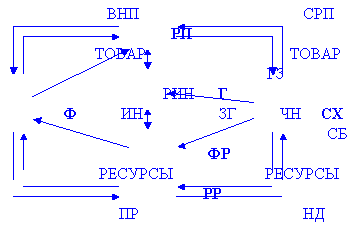
ЧН- чистые налоги с учетом трансферных платежей;
ГЗ - государственные закупки.
ГЗ и трансферных платежей - это расходы государства.
Г- государство;
ЗГ- займ государства.
ТЕМА 2 : ИСПОЛЬЗОВАНИЕ ФИНАНСОВ В УСЛОВИЯХ РЫНОЧНОГО ХОЗЯЙСТВА
1.
Объективные
предпосылки
и возможности
использования
финансов.
2.
Обеспечение
производственного
процесса
финансами.
3.
Финансовые
рынки. Инфраструктура
и инстументарий.
4.
Ценные бумаги.
5.
Фондовая биржа.
6.
Биржевой курс.
7.
Финансовые
рынки.
1. Распределительная функция финансов позволяет обеспечить формирование и мобилизацию ФДС на запланированные цели в процессе расширенного воспроизводства.
Качественная сторона влияния финансов - это влияние на процессы расширенного воспроизводства за счет более эффективных нормативов распределения ФДС.
Количественная сторона влияния финансов заключается в формировании и мобилизации финансовых ресурсов на цели расширенного воспроизводства.
2. Макроэкономическая модель финансовых потоков показывает роль финансов в процессе расширенного воспроизводства.
Контрольная функция финансов показывает действительное участие финансов(формирование, мобилизация, использование финансовых ресурсов) в процессе расширенного воспроизводства.
3. Рынки - это совокупность денежных отношений между товаропроизводителями и товаропотребителями, которые основаны на спросе и предложении.
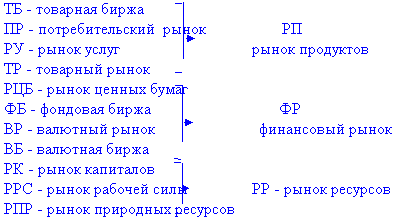
Предметом
ТР является
продажа средств
производства.
ПР
- предметы
потребления.
РУ
- индустрия
услуг(коммунальные
услуги, услуги
связи).
ТБ - посредник,
связывающий
товаропроизводителей
и товаропотребителей
путем проведения
аукционов.
РЦБ - совокупность экономических отношений, которая взаимосвязывает покупателей и продавцов по поводу приобретения доли собственности или долговых обязательствю
ФБ является посредником между покупателями и продавцами ценных бумаг путем так называемой котировки ценных бумаг.
ВР - рынок на котором производится торговля иностранной валютой.
ВБ увязывает интересы покупателей и продавцов валюты.
Инструментарий финансового рынка:
брокерские компании;
банковская система;
небанковские финансовые институты;
инвестиционые фонды и компании;
инновационные фонды.
финансовые компании;
финансово-промышленные группы(ФПГ);
трастовые компании;
страховые компании;
консалтинговые компании;
факторинговые и лизинговые компании;
холдинг-компании.
Брокерские компании - это посредники ведущие торги на бирже.
Небанковские финансовые институты(трастовые компании, фонды взаимопомощи, факторинговые и лизинговые компании) торгуют капиталом. - конгломерат, который включает и производство и сбыт, и реализацию. Финансова якомпания либо банк.
Факторинговые компании - это компании, оплачивающие чужие счета.
Лизинговые компании - это компании позволяющие передавать имущество в аренду.
Трастовые или доверительные компании действуют по поручению.
Консалтинг - компания советует за деньги как поступать.
Холдинг - принцип контроля или системы участия.
Основным видом ценных бумаг являются акции. Акции бывают двух видов:
простые;
привилегированные.
виды ценных бумаг могут быть именными и на предъявителя.
Простая акция - это документ, удостоверяющий право купившего акцию на участие в управлении фирмой, получение дивидендов, а в случае ликвидации фирмы - на часть ее имущества.
Привилегированная - это документ, удостоверяющий право купившего акцию на гарантированный доход в соответствии с условиями приобретения. Приоритет на получение дивидендов имеют собственники привилегированных акций.
Акции являются бессрочными документами.
Облигации являются ценными бумагами, которые удостоверяют долговое оязательство фирмы, которая ее выпустила, погасить долг в обусловленный срок под соответствующий процент дисконта.
Сберегательные сертификаты - это долговое обязательство банков выкупить эту ценную буиагу за обусловленные проценты.
ГКО- это государственные или муниципальные ценные бумаги, которые являются долговыми обязательствами организации, которая их выпустила, погасить этот долг в течение определенного времени за обусловленный процент. Гарантиями погашения являются различные виды собственности, принадлежащие организациям.
Вексель - коммерческое долговое обязательство, которое гарантируется товарной массой фирмы.
Вексель - это приказ банку оплатить долг. Вексель бывает простой и переводной. Переводным называется вексель, дающий право векселедержателю указать нового плательщика по данному векселю.
Приватизационные бумаги - это право каждого гражданиана государства на часть имущества государства, на землю, на фонды.
5. Фондовая биржа - посредник в торговле ценными бумагами. ФБ действует на основании закона "О ценных бумагах и ФБ". ФБ обслуживает так называемый вторичный оборот ценных бумаг или вторичный рынок. Продажа ценных бумаг владельцами является первичным рынком.
Цели ФБ:
мобилизация финансовых ресурсов путем приобретения ценных бумаг;
установление рыночной стоимости ценных бумаг;
обслуживание ерелива капитала от одного владеоьца к другому;
6. Биржевой курс - это курс, по которому продаются ценные бумаги.
Ажио- это продажа по курсу, который превышает номинальную стоимость.
Дизажио - это продажа по курсу, который ниже номинального курса.
Альпари - продажа по номинальной стоимости.
ЦБ определяется по формуле:
Цена ЦБ = Нс * Д / Пб , где
Нс- номинальная стоимость;
Д - доход, который можно получить по ценной бумаге;
Пб- ставка рефинансирования банка(учетный процент НБУ).
Биржевые цены называются котировочными.
Котировка
цены