Финансы АО
Отдел оптово- розничной торговли, центр “Престоргмарка”
Группа маркетинга
Учебно-консультационный пункт
Архив переводов
АСУ
Участок условных ценностей
Первый отдел
Служба по управлению сетью
Второй отдел
Участок подписки периодических изданий
Капитального строительства
Производственная лаборатория почтовой связи
рис 2.2. структура отделов КРППС “Крымпочта”
Функции отделов:
1. Бухучета и контроля - осуществление бухгалтерского учета, контроль за движением средств предприятия.
2. Финансов и экономики - осуществляет планирование финансовой деятельности предприятия и проводит экономический анализ состояния предприятия.
3. Труда и рыночных отношений - информационная и юридическая служба.
4. Кадров и соцобеспечения - занимается кадровой деятельностью.
5. Охраны труда и техники безопасности - обеспечивает охрану труда сотрудников предприятия и следит за выполнением техники безопасности.
6. Производственно-технический - занимается обслуживанием технических средств предприятия.
7.Отдел эксплуатации и качества услуг - занимается контролем за выполнением основных видов деятельности предприятия.
а) Группа почтовой безопасности - обеспечивает охрану почтовых ценностей и персонала их доставляющих.
б) Группа маркетинга - занимается разработкой перспективных направлений деятельности и изучением рыночных условий.
в) Архив переводов - занимается учетом и контролем денежных переводов.
г) Участок условных ценностей - хранение и учет знаков почтовой оплаты (почтовые марки)
д) Служба по управлению сетью - обеспечивает функционирование технических средств связи.
е) Участок подписки периодических изданий - обработка данных подписной компании, предоставление итоговых данных в бухгалтерию для расчетов с издательствами.
ж) Производственная лаборатория почтовой связи - работа с техническими средствами связи
8. Административно-хозяйственный отдел - приобретение и учет хозяйственных материалов (канцтовары, мебель, инвентарь и т.д.).
9. Отдел оптово-розничной торговли, центр “Престоргмарка” - занимается оптово-розничной торговлей (торговый склад).
10. Учебно-консультационный пункт - курсы повышения квалификации работников предприятия.
11. Отдел Автоматизированных систем управления - автоматизация работы предприятия, технологических процессов.
12. Первый отдел - внутренняя служба безопасности.
13. Второй отдел - обеспечение охраны секретной информации.
14. Капитального строительства - разработка проектно-конструкторской документации, проведение строительных работ.
2.3. Средства автоматизации финансово-хозяйственной деятельности
На Крымском Республиканском предприятии почтовой связи “Крымпочта” быстрыми темпами внедряются новые системы обработки информации с использованием персональных компьютеров. На сегодняшний момент созданы и функционируют следующие АРМы (автоматизированные рабочие места):
1.Отдел бухучета и контроля
-комплексная система бухгалтерского учета “Парус” (сетевой вариант 5 пользователей) версия 4.21 ФАТ (финансовые планы, аналитика, товары)
-система начисления заработной платы “Парус” версия 2.04
2.Отдел кадров
-система автоматизированного учета кадров “Парус” 2.41
3.Участок подписки
-системы “Подписка-город” и “Подписка-область” (обработка подписных заказов, сверка с филиалами и с УОПС “Укрпочта” по электронной почте)
4.Остальные отделы используют для осуществления различных расчетных операций электронные таблицы Microsoft Excel 5.0.
Наиболее полно автоматизирован отдел бухучета и контроля, использующий в своей работе комплексную систему бухгалтерского учета “Парус”.
Назначение системы:
Система автоматизации бухгалтерского учета предназначена для подготовки и учета финансово-хозяйственных документов, накопления информации о совершенных хозяйственных операциях на бухгалтерских счетах, получения внутренней и внешней отчетности предприятия.
Использование данной системы позволяет:
-готовить платежные и другие хозяйственные документы;
-вести учет основных средств и нематериальных активов, производить расчет амортизационных отчислений по ним;
-вести учет производственных запасов и товарно-материальных ценностей по материально-ответственным лицам;
-вести учет затрат на производство, издержек обращения и реализации по различным объектам учета (филиалы, подразделения, договора);
-вести учет денежных средств;
-вести учет расчетов с дебиторами-кредиторами;
-получать главную книгу, баланс предприятия, приложения к балансу и другие отчетные документы для предоставления в налоговые органы;
-получать ежемесячную отчетность по движению средств по счетам в виде книги учета хозяйственных операций, ведомостей учета движения материальных ценностей, учета движения денежных средств, учета расчетов с дебиторами-кредиторами, ведомостей расчета амортизационных отчислений выписывать документы на поставку и отпуск товаров;
Принципы построения системы:
процесс бухгалтерского учета принято разделять на четыре основные стадии
На первой стадии производится документальное оформление фактов хозяйственной жизни. На этой стадии производится оформление и регистрация финансово-хозяйственных документов (документов на производство платежей, на перемещение материальных ценностей, на поставку товаров и т.д.)
На второй стадии совершенные операции отражаются на счетах бухгалтерского учета. Это позволяет накапливать информацию для синтетического учета (информацию о составе и движении хозяйственных средств предприятия в обобщенном виде в едином денежном выражении), а также для аналитического учета (детальную информацию, характеризующую деятельность предприятия не только в денежном, но и в количественном выражении).
На третьей стадии формируются отчетные формы. В зависимости от назначения различают внешнюю и внутреннюю отчетность. Внешняя отчетность служит средством информирования внешних пользователей - заинтересованных юридических и физических лиц, налоговые и государственные органы. Внутренняя отчетность определяется внутренними потребностями самого предприятия и служит для накопления информации о движении средств в количественном и денежном выражении на счетах бухгалтерского учета.
В зависимости от периода, который охватывает отчетность, различают периодическую (ежедневную, еженедельную, ежемесячную и ежеквартальную) и годовую отчетность. Каждый отчетный период характеризуется входящими остатками на счетах бухгалтерского учета, оборотами по счетам и сходящими остатками.
На четвертой, заключительной стадии проводится анализ финансово-хозяйственной деятельности предприятия.
Система охватывает все стадии бухгалтерского учета и включает в себя:
1.Средства документирования фактов хозяйственной жизни.
Для документирования фактов хозяйственной жизни в Системе предусмотрены специальные средства, с помощью которых Вы можете производить оформление и регистрацию документов на производство платежей, на перемещение материальных ценностей, на поставку и отпуск товаров, на оказание услуг и других финансово-хозяйственных документов.
2.Средства отражения на счетах бухгалтерского учета совершенных операций Для отражения совершенных операций в Системе используется журнал хозяйственных операций, в который в хронологическом порядке заносятся данные о каждой совершенной хозяйственной операции (краткое описание содержания операции, наименование участников операции, одна или несколько бухгалтерских проводок). Такая структура учета позволяет накапливать в электронном каталоге Системы информацию для синтетического и аналитического учета.
В дополнение к журналу хозяйственных операций для хранения индивидуальных характеристик основных средств (заводские номера, содержание драгоценных металлов и т.д.), нематериальных активов и норм расчета амортизационных отчислений в системе используется инвентарная картотека. На каждый объект инвентарного учета заводится инвентарная карточка, содержащая данные об объекте и нормы расчета амортизационных отчислений по нему. Данные инвентарной картотеки используются для расчета амортизационных отчислений и для отработки операций по выбытию (списанию), переоценке, перемещению инвентарных объектов.
Кроме того, в дополнение к журналу хозяйственных операций для ведения аналитического учета на счетах расчетов в разрезе наименований дебиторов-кредиторов (организации, подотчетные лиц) и оснований возникновения взаимных расчетов в Системе используются ведомости расчетов с дебиторами-кредиторами. Каждая строка ведомости содержит сальдо на начало периода, итоговые обороты по дебету, итоговые обороты по кредиту, итоговое сальдо по строке. Источником данных для ведомостей является учет хозяйственных операций.
3.Средства формирования отчетов и представления данных для анализа финансово-хозяйственной деятельности.
Система позволяет получать различные внешние и внутренние отчеты, проводить анализ финансово-хозяйственной деятельности. Для получения внешних отчетов (баланс предприятия, приложения к балансу, отчетные формы в налоговые и государственные органы) используется специальное средство Системы - генератор приложений, позволяющий, позволяющий представлять данные бухгалтерского учета по заданной форме и создавать новые формы отчетности для внешних пользователей. Для получения внутренних отчетов используются типовые формы отчетов. К ним относятся ведомости аналитического учета (журналы-ордера) движения средств по счетам, оборотный баланс, главная книга, кассовая книга, инвентаризационная опись и другие формы.
При формировании внутренних и внешних отчетов используются входящие остатки на начало отчетного периода и обороты по счетам за отчетный период. По завершении отчетного месяца производится закрытие отчетного периода и формирование входящих остатков по счетам на начало следующего периода. В качестве отчетного периода в Системе используется календарный месяц.
Глава 3.
Экономический анализ финансово-хозяйственной деятельности предприятия
3.1. Определение финансового состояния предприятия по данным баланса за 1995 год
Содержание анализа баланса
Основными источниками данных для анализа финансового состояния хозяйства являются бухгалтерский баланс и годовой отчет (форма №1), приведенный в табл.3.1.
Сводный баланс КРППС “Крымпочта” по состоянию на 1 января 1996г.
(в миллионах карбованцев) табл. 3.1.
|
Актив |
Код строки |
На начало года |
На конец отчетного периода |
|
1 |
2 |
3 |
4 |
|
I.Основные средства и другие внеоборотные активы |
|||
|
Основные средства: |
|||
|
остаточная стоимость |
010 |
231248 |
262623 |
|
износ*(02) |
011 |
109716 |
110518 |
|
первоначальная стоимость*(01) |
012 |
340964 |
373141 |
|
Нематериальные активы: |
|||
|
остаточная стоимость |
020 |
2 |
234 |
|
износ*(02) |
021 |
2 |
|
|
первоначальная стоимость*(04) |
022 |
2 |
236 |
|
Незавершенные капитальные вложения |
030 |
2299 |
7005 |
|
Оборудование(07) |
035 |
455 |
|
|
Долгосрочные финансовые вложения(58) |
040 |
1001 |
3000 |
|
Расчеты с участниками(75) |
050 |
||
|
Имущество в аренде(11) |
055 |
||
|
Прочие внеоборотные активы |
060 |
||
|
Итого по разделу I |
070 |
234550 |
2733317 |
|
II.Запасы и затраты |
|||
|
Производственные запасы(05-08,10) |
080 |
6030 |
23101 |
|
Животные на выращивание и откорме (09) |
090 |
||
|
Малоценные и быстроизнашивающиеся предметы |
|||
|
остаточная стоимость |
100 |
1883 |
11565 |
|
износ*(13) |
101 |
827 |
6720 |
|
первоначальная стоимость*(12) |
102 |
2710 |
18285 |
|
Незавершенное производство(20,21,23,29,30) |
110 |
53 |
249 |
|
Расходы будущих периодов(31) |
120 |
||
|
Готовая продукция(40) |
130 |
||
|
Товары |
|||
|
покупная стоимость |
140 |
9972 |
86118 |
|
торговая наценка*(42) |
141 |
2147 |
13034 |
|
продажная стоимость*(41) |
142 |
12119 |
99152 |
|
Издержки обращения на остаток товаров(44) |
145 |
||
|
Итого по разделу II |
150 |
17938 |
122242 |
|
III.Денежные средства, расчеты и прочие активы |
|||
|
Товары отгруженные: |
|||
|
срок оплаты которых не наступил (45) |
160 |
936 |
1556 |
|
не оплаченные в срок (45) |
165 |
446 |
|
|
Расчеты с дебиторами: |
|||
|
за товары, работы и услуги, срок платежа по которым не наступил(45,62,76) |
170 |
278 |
12518 |
|
за товары, работы и услуги, не оплаченные в срок (45,62,76) |
180 |
317 |
|
|
по векселям полученным (59) |
190 |
||
|
с бюджетом(68) |
200 |
48 |
6646 |
|
с персоналом по другим операциям(73) |
210 |
338 |
3634 |
|
по авансам выданным(61) |
220 |
219 |
421 |
|
с дочерними предприятиями (78) |
230 |
38877 |
8856 |
|
с прочими дебиторами |
240 |
10960 |
57508 |
|
Краткосрочные финансовые вложения (58) |
250 |
||
|
Денежные средства: |
|||
|
касса (50) |
260 |
270 |
53594 |
|
расчетный счет(51) |
270 |
20156 |
14363 |
|
валютный счет (52) |
280 |
501 |
10 |
|
прочие денежные средства (54,55,56) |
290 |
28601 |
456662 |
|
Использование заемных средств (82) |
300 |
||
|
Прочие оборотные активы |
310 |
60160 |
|
|
Итого по разделу III |
320 |
127107 |
624537 |
|
Убытки: |
|||
|
прошлых лет(98) |
330 |
||
|
отчетного года(80) |
340 |
62829 |
|
|
БАЛАНС (сумма строк 070, 160, 320 и 340) |
350 |
379595 |
1082925 |
|
Пассив |
Код строки |
На начало года |
На конец отчетного периода |
|
1 |
2 |
3 |
4 |
|
I.Источники собственных и приравненных к ним средств |
|||
|
Уставной фонд (капитал) (85) |
400 |
232567 |
268185 |
|
Резервный фонд (88) |
410 |
||
|
Резерв сомнительных долгов (88) |
415 |
||
|
Финансирование капитальных вложений (93,94) |
420 |
1803 |
7777 |
|
Расчеты за имущество (76) |
425 |
||
|
Специальные фонды и целевое финансирование (87, 88, 96) |
430 |
20787 |
22587 |
|
Амортизационный фонд (86) |
440 |
223 |
|
|
Расчеты с участниками (75) |
450 |
||
|
Доходы будущих периодов (83) |
455 |
12982 |
23498 |
|
Резервы будущих расходов и платежей (89) |
460 |
||
|
Нераспределенная прибыль прошлых лет (98) |
470 |
||
|
Задолженность за имущество в аренде (99) |
475 |
||
|
Прибыль: |
|||
|
нераспределенная отчетного года |
480 |
х |
|
|
использованная в отчетном году* (81) |
481 |
х |
|
|
отчетного года* (80) |
482 |
х |
|
|
Итого по разделу I |
490 |
268139 |
322270 |
|
II.Долгосрочные пассивы |
|||
|
Долгосрочные кредиты банков (92) |
500 |
||
|
Долгосрочные заемные средства (95) |
510 |
||
|
Долгосрочные кредиты и ссуды не погашенные в срок |
520 |
||
|
Итого по разделу II |
530 |
||
|
III. Расчеты и прочие пассивы |
|||
|
Краткосрочные кредиты банков (90) |
600 |
||
|
Краткосрочные заемные средства (95) |
610 |
||
|
Краткосрочные кредиты и ссуды, не погашенные в срок |
620 |
||
|
Расчеты с кредиторами: |
|||
|
за товары, работы и услуги, срок платежа по которым не наступил (60,76) |
630 |
2564 |
85665 |
|
за товары, работы и услуги не оплаченные в срок (60, 76) |
640 |
1018 |
540 |
|
по векселям выданным (66) |
650 |
||
|
по авансам полученным (61) |
660 |
17 |
38 |
|
с бюджетом (68) |
670 |
19892 |
23995 |
|
по внебюджетным платежам (65) |
680 |
272 |
4236 |
|
по страхованию (69) |
690 |
4937 |
10106 |
|
по оплате труда (70) |
700 |
13891 |
22362 |
|
с дочерними предприятиями (78) |
710 |
15406 |
33235 |
|
с прочими кредиторами (71, 76) |
720 |
37680 |
223886 |
|
Ссуды для работников (97) |
730 |
1226 |
|
|
Прочие краткосрочные пассивы |
740 |
15779 |
355366 |
|
Итого по разделу III |
750 |
111456 |
760655 |
|
Баланс (сумма строк 490, 530, 750) |
760 |
379599 |
1082925 |
Общая оценка состояния средств предприятия
В бухгалтерском балансе общая сумма, а также итоги по отдельным разделам отражают стоимость средств, находящихся в распоряжении предприятия, и источники их формирования.
Баланс позволяет определить общую стоимость имущества предприятия, а также величины оборотных и внеоборотных активов. Реальная оценка активов и пассивов баланса необходима банку для подтверждения кредитоспособности предприятия, которому предоставляется кредит, а также предприятиям, вступающим в экономические взаимоотношения. Особенно важной является оценка финансовых возможностей партнера, когда встает вопрос о предоставлении ему коммерческих кредитов или отсрочки платежей и т.д.
Как видно из баланса, на конец года стоимость средств в распоряжении предприятия составляла 1082925 млн.крб.
Эта сумма увеличилась за год на 1082925 -379595 = 703330 млн.крб. , или на 185,3%
Одной из важных характеристик финансового состояния предприятия является его независимость от внешних источников финансирования. Коэффициент финансовой независимости (автономности) исчисляется как отношение общей суммы собственных средств к итогу баланса. Чем выше значение этого коэффициента, тем лучше финансовое состояние предприятие. В нашем случае он составляет:
а) на начало года Кф.н. = 268139 млн.крб / 379595 млн.крб = 0,71
б) на конец года Кф.н. = 322270 млн.крб / 1082925 млн.крб = 0,3
Это означает что автономность предприятия снизилась на 0,41
В мировой практике принято считать, что общая сумма задолженности не должна превышать суммы собственных источников финансирования. Следовательно, если это соотношение 0,5 то финансирование деятельности за счет привлеченных средств осуществляется в допустимых пределах. В нашем случае к концу года доля использования заемных (привлеченных) средств существенно возросла, что резко снизило независимость предприятия от внешних источников финансирования (рис. 3.2)
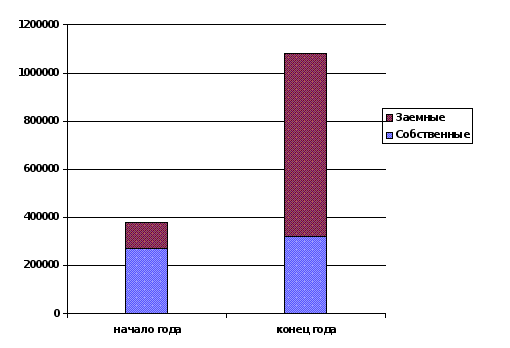
рис. 3.2 структура собственных и заемных средств на начало и на конец года
Анализ структуры средств (активов)
По данным баланса хозяйственные средства и источники их формирования группируют по экономическим признакам и сравнивают в статике и динамике их состав и структуру (табл. 3.3.).
Из общей стоимости средств, находящихся в распоряжении предприятия, 24.2% составляют основные средства, которые возросли на конец периода на 31375 млн.крб., или на 13,6%. На 36.6% увеличилась также стоимость оборотных средств, в том числе производственные запасы. Значительно увеличилась доля денежных средст
в на 35,5% и составила 48.4% в общем балансе предприятия на конец года, незначительно увеличилась стоимость незаконченного строительства и других капитальных вложений (рис 3.4.).
Структура средств предприятия (активов)
табл. 3.3.
|
Средства |
На начало года |
На конец года |
Изменения (+,-) |
|||
|
млн.крб. |
% |
млн.крб. |
% |
млн.крб. |
% |
|
|
Основные средства и другие внеоборотные активы В том числе: |
234550 |
61,8 |
273317 |
25,2 |
38767 |
-36.6 |
|
основные средства (за вычетом износа) |
231248 |
60,9 |
262623 |
24,2 |
31375 |
-36.7 |
|
капитальные вложения |
2299 |
0,6 |
7005 |
0,7 |
4706 |
0.1 |
|
прочие |
1003 |
0,3 |
3689 |
0,3 |
2686 |
0 |
|
Оборотные средства В том числе: |
145045 |
38,2 |
809608 |
74,8 |
664563 |
36.6 |
|
запасы и затраты |
17938 |
4,7 |
122242 |
11,3 |
104304 |
6.6 |
|
денежные средства |
49528 |
13,1 |
524629 |
48,4 |
475101 |
35.3 |
|
прочие |
77579 |
20,4 |
162737 |
15 |
85158 |
-5.4 |
|
Всего |
379595 |
100 |
1082925 |
100 |
703330 |
|
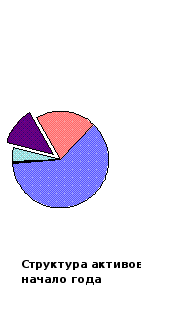
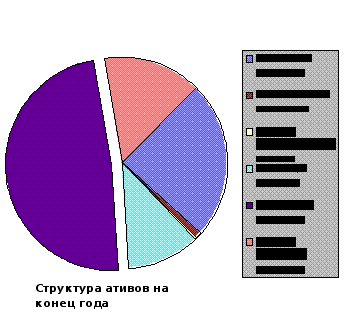
рис.3.4. Структура активов на начало и конец года
Анализ структуры источников средств (пассивов)
Источники средств предприятия целесообразно сгруппировать - собственные и привлеченные (табл. 3.5.)
Собственные источники в части оборотных средств - это сумма уставного фонда (капитала) за вычетом остаточной стоимости основных средств, увеличенная на сумму нераспределенной прибыли или уменьшенная на сумму непокрытого убытка. Заемные и привлеченные средства составляют итоги разделов 2 и 3 пассива баланса.
Данные таблицы показывают, что в составе источников средств предприятия наибольшую долю (70,2%) составляют заемные средства в форме кредиторской задолженности , которая увеличилась за год на 649199 млн.крб. , доля собственных средств за год существенно снизилась с 70,6% до 29,8%. В общей стоимости источников за год доля собственных уменьшилась на 41%, в том числе уставной фонд - на 36,5% , доля заемных увеличилась на 40,8% (см. рис 3.6.)
Состав и структура источников формирования
средств предприятия (пассивов)
табл. 3.5.
|
Средства |
На начало года |
На конец года |
Изменения (+,-) |
|||
|
млн.крб. |
% |
млн.крб. |
% |
млн.крб. |
% |
|
|
Собственные |
268139 |
70,6 |
322270 |
29,8 |
54131 |
-41 |
|
В том числе: уставный фонд (капитал) |
232567 |
61,3 |
268185 |
24,8 |
35618 |
-36,5 |
|
специальные фонды |
20787 |
5,5 |
22587 |
2 |
1800 |
-3,5 |
|
прочее |
14785 |
3,9 |
31498 |
3 |
16713 |
-0,9 |
|
Заемные (привлеченные) |
111456 |
29,4 |
760655 |
70,2 |
649199 |
40,8 |
|
В том числе: долгосрочные |
||||||
|
из них: |
||||||
|
не погашены в срок |
||||||
|
краткосрочные |
111456 |
29,4 |
760655 |
70,2 |
649199 |
40,8 |
|
из них: кредиты банка |
||||||
|
из них не погашены в срок |
||||||
|
в капитальные вложения |
||||||
|
Всего |
379595 |
100 |
1082925 |
100 |
703330 |
|

рис.3.6. Диаграмма состава и структуры пассивов на начало и конец года
Используем данные о составе и структуре источников формирования средств предприятия для оценки его финансовой стабильности с помощью коэффициента соотношения собственных и заемных средств.
На начало года он составил: 111456 млн.крб. / 268139 млн.крб. = 0,41;
на конец года : 760655 млн.крб. / 322270 млн.крб. = 2,36.
Это значит, что на 1 крб. собственных средств на начало отчетного периода предприятие привлекало 41 коп. заемных средств, а на конец - 2крб. 36коп. Такие показатели свидетельствуют о высоком уровне использования кредитных источников формирования оборотных средств и интенсивном режиме использования собственных средств. К тому же за год увеличился коэффициент соотношения указанных источников, что позитивно повлияло на финансовое состояние предприятия.
По данным баланса рассчитаем также следующие показатели:
коэффициент маневренности оборотных средств Км, который характеризует степень мобильности (гибкости) использования собственных средств хозяйства. Его рассчитывают делением суммы собственных оборотных средств на сумму источников собственных средств.
На начало периода составил: 20787 млн.крб. / 268139 млн.крб. = 0,08
на конец года: 22587 млн.крб. / 322270 млн.крб. = 0,07
коэффициент реальной стоимости основных средств Кр.с.о.с, показывающий, насколько эффективно используются основные средства. Его определяют как отношение остаточной стоимости основных средств к чистой стоимости имущества предприятия по балансу.
На начало года: 231248 млн.крб. / 379595 млн.крб. = 0,61
на конец года: 262623 млн.крб. / 1082925 млн.крб.= 0,24
За отчетный период эффективность использования основных средств существенно снизилась, на 0,37.
Коэффициент накопления амортизации Кн.а характеризует интенсивность высвобождения мобилизованных средств в основных средствах и нематериальных активах. Он представляет собой отношение суммы накопленной амортизации к начальной стоимости амортизируемых средств.
На начало года : 109716 млн.крб. / (340964млн.крб.+2млн.крб.) = 0,32
на конец года : 110520 млн.крб./ (373141 млн.крб.+236 млн.крб.)=0,3
Кроме того, по данным баланса можно определит сумму накопленной амортизации (804 млн.крб.), первичную стоимость основных средств (340964 млн.крб.) и нематериальных активов (2млн.крб.).
Средняя норма амортизации составляет: 804 / (340964млн.крб.+2млн.крб.) *100 = 0,23%. Таким образом, можно сделать вывод, что накопление амортизации осуществляется очень медленными темпами.
Оценка по характеристике ликвидности
При оценке ликвидности баланса предприятия используют такие показатели.
Собственный оборотный капитал (или “функционирующий капитал”, США), который представляет собой разницу между оборотным капиталом и краткосрочными обязательствами. Он характеризует достаточность оборотных средств для погашения своих долгов на протяжении года.
В нашем случае собственный оборотный (функционирующий) капитал составляет 268139 млн.крб. - 234550 млн.крб. = 33589 млн.крб. , сумма краткосрочных обязательств равна 111456 млн.крб. Это означает, что собственным оборотным (функционирующим) капиталом могут быть покрыты только:
33589 млн.крб. / 111456 млн.крб. = 0,30 обязательств.
2. Коэффициент покрытия Кп.
Это наиболее общий показатель ликвидности. Он характеризует соотношение между всеми текущими активами и краткосрочными обязательствами, т.е. достаточность оборотных средств для погашения долгов на протяжении года.
На начало года: 145045 млн.крб. / 111456 млн.крб. = 1,3;
на конец года : 809608 млн.крб./ 760655 млн.крб. = 1,06.
Это означает, что на каждую денежную единицу краткосрочных обязательств приходится соответственно 1,3 и 1.06 денежных единиц оборотных средств.
Мировой опыт показывает, что значение этого показателя оптимально в пределах 2-2,5.
3.Коэфициент ликвидности является дополнительным частным показателем к коэффициенту покрытия. Он определяется как отношение наиболее ликвидной части оборотных активов (без учета материально-производственных запасов) к краткосрочным обязательствам.
На практике рассчитывают коэффициенты общей Ко.л и абсолютной ликвидности Ка.л. Коэффициент общей ликвидности определяется делением сумм денежных средств, краткосрочных финансовых вложений, расчетами с дебиторами на величину краткосрочных обязательств:
На начало года: 127107 млн.крб. / 111456 млн.крб. = 1,14;
на конец года: 624537 млн.крб./ 760655 млн.крб. = 0,82
Вероятность погашения краткосрочных обязательств тем больше, чем выше значение этого коэффициента. В мировой практике принято считать, что оно не должно быть меньше 1.
Коэффициент абсолютной ликвидности рассчитывается делением сумм денежных средств предприятия и краткосрочных финансовых вложений (без расчетов с дебиторами) на величину краткосрочных обязательств. Он характеризует немедленную готовность предприятия погасить свою задолженность:
На начало года: 49528 млн.крб. / 111456 млн.крб. = 0,44;
на конец года: 524629 млн.крб. / 649199 млн.крб. = 0,8.
Следовательно, за отчетный период коэффициент абсолютной ликвидности увеличился, способность КРППС “Крымпочта” немедленно погасить свою задолженность очень высока.
В мировой практике оптимальное значение этого коэффициента принято в пределах 0,25-0,35 , так как сроки платежа не приходятся на один день. Это подтверждается и тем, что предприятие может разместить свои активы (денежные средства) в другие денежные активы.
4.Коэффициент зависимости от материальных запасов:
за прошлый год: 17938 млн.крб. / 111456 млн.крб. = 0,16;
на следующий год: 122242 млн.крб. / 649199 млн.крб. = 0,19;
5. Коэффициент свободных материальных средств Кс.м.с характеризует долю чистых оборотных активов, которые связаны в непроданных материальных запасах:
На начало года: 17938 млн.крб. / 127107 млн.крб. = 0,14
на конец года : 122242 млн.крб. / 624537 млн.крб. = 0,2
На конец года доля чистых оборотных активов, которые связаны в непроданных материальных запасах возросла на 0,06.
6. Коэффициент работоспособности с наличными активами Кр.н.а показывает период, в течение которого предприятие может осуществлять текущую хозяйственную деятельность на базе имеющихся наличных ликвидных активов без дополнительных источников:
На начало года: 49528 млн.крб. / 17938 млн.крб. = 2,76 дня
на конец года: 524629 млн.крб. / 122242 млн.крб. = 4,29 дня
Анализ платежеспособности предприятия
В экономической литературе определяют три уровня платежеспособности предприятия, которые оценивают соответственно с помощью трех коэффициентов: денежной, расчетной и ликвидной платежеспособности. Наиболее обобщающим показателем платежеспособности предприятия является коэффициент ликвидной платежеспособности, в числителе которого отражаются все оборотные средства, а в знаменателе - заемные и собственные источники их формирования. Значение коэффициента ликвидной платежеспособности меньше 1 свидетельствует о том, что предприятие имеет задолженность, превышающую уровень его оборотных средств. Иначе говоря, оно является банкротом и может быть ликвидировано, а его имущество реализовано.
Таким образом, все три коэффициента платежеспособности свидетельствуют о том, что платежеспособность предприятия заметно повысилась и является реально обеспеченной. Предприятие отвечает параметрам, необходимым для осуществления с ним кредитных и других финансовых взаимоотношений (табл. 3.8.).
Повышение уровня платежеспособности предприятия зависит прежде всего от улучшения результатов его производственной и коммерческой деятельности. Вместе с тем надежное финансовое состояние определяется также рациональной организацией и использованием финансовых ресурсов. В связи с этим в условиях рыночной экономики важное значение имеют не только оценка активов и пассивов баланса, но и углубленный ежедневный анализ состояния и использования хозяйственных средств. Такой анализ производится по данным управленческого учета.
Коэффициент денежной платежеспособности на конец периода составил 0,69, что выше по сравнению с началом этого периода на 0,25 пункта, т.е. платежеспособность увеличилась на 0,25 х 100 / 0,44 = 56,8%. Этот показатель свидетельствует о том, что на отчетную дату 69% краткосрочных платежных обязательств предприятие может погасить немедленно (рис. 3.8.). Процент платежеспособности, сложившейся на конец периода (69%), отражает высокий уровень платежеспособности предприятия, если учесть, что сроки погашения задолженности наступают не одновременно, а разнесены во времени.
Об удовлетворительном уровне платежеспособности предприятия свидетельствуют также коэффициент расчетной платежеспособности, который на начало периода составлял 1,13, а на конец - 0,8, т.е. снизился на 0,33 (рис.3.8.). Это свидетельствует о том, что если на покрытие платежных обязательств мобилизовать не только денежные средства, но и средства в расчетах, готовую продукцию, товары отгруженные, дебиторскую задолженность и другие реально реализуемые активы, то на конец периода платежные средства на 80% покрывали бы платежные обязательства. Это свидетельствует о негативных изменениях финансового состояния предприятия.
Наиболее обобщающим показателем платежеспособности предприятия является коэффициент ликвидной платежеспособности, в числителе которого отражаются все оборотные средства, а в знаменателе - заемные и собственные источники их формирования. Этот показатель превышал