Финансы коммерческих предприятий
Важное место в системе распределения прибыли занимают сегодня те направления ее использования, которые связаны с формированием поощрительных фондов, предназначенных для стимулирования лучших результатов работы трудовых коллективов. Использование прибыли на формирование поощрительных фондов непосредственно заинтересовывает работников предприятий в достижении более высоких финансовых результатов, поскольку рост прибыли впрямую отражается на размере вознаграждений, выплачиваемых за счет прибыли. Последняя используется на премирование рабочих и служащих по установленным премиальным системам, единовременное поощрение отличившихся работников за выполнение особо важных производственных заданий, выплату вознаграждений за общие результаты работы предприятия по итогам года, оказание единовременной помощи и т. д.
В условиях перехода к рынку с его свободными ценами важную роль играет система социальной защиты работающих. В связи с этим подразумевается, что часть прибыли должна, и автор надеется. что она действительно будет направляется на удовлетворение разнообразных социально-культурных потребностей: на строительство и капитальный ремонт жилых домов, детских дошкольных учреждений, дотаций рабочим столовым, улучшения культурно-бытового обслуживания работников предприятия, усиление питания детей в детских дошкольных учреждениях и летних лагерях и другие цели. Часть прибыли отчисляется на благотворительные цели, идет на поддержку творческих коллективов, организацию выставок, смотров и т. п.
Заключение
Автор нарочно рассмотрел лишь в общих чертах последнюю часть работы о распределении и использовании прибыли. К этому вопросу было сложно подойти чисто теоретически: а дает ли вообще чистая прибыль в нашей стране (после уплаты всех налогов) стимула (а точнее средств) к расширению производства или даже к простому воспроизводству, не говоря уже о социальных потребностях и тем более расходов на благотворительность и социально-культурные мероприятия? Ответ этому — продолжающийся спад производства.
Очень хочется надеяться, что Правительство России все же сможет избрать правильный путь в осуществлении своей финансовой политики с тем, чтобы остановить спад производства, представить на рынок конкурентноспособные товары российского производства.
Несмотря на это, автор не счел необходимым рассмотреть вопрос об участии иностранного капитала в формировании финансовых ресурсов и организации совместных и иностранных предприятий, так как считает, что России нужно проводить обдуманную политику в области использования иностранного капитала (имеется в виду его существенное ограничение), так как в будущем мы можем столкнуться с теми же проблемами, перед которыми стоят сегодня США и некоторые страны Европы: спад (хотя пока и незначительный) отечественного производства в связи с влиянием, например, японского капитала.












Приложение 1
Литература
1. Стоянова Е. С. “Финансы маркетинга”, М., “Перспектива”, 1994г.
2. Леонтьева В. М., Шпитцнер Р. “Финансы и бухучет в рыночной экономике”, СПб, “Знание”, 1993г.
3. “Как управлять финансами предприятия в условиях рынка”, М., “Экотранс”, 1992г.
4. Лысенко И. А. “Финансы предприятия: имущество, фонды, налоги”, М., ИПИО “Приз”, 1993г.
5. Никольский П. С. “Экономические методы регулирования воспроизводства основных фондов”, Казань, “Книга и бизнес”, 1994г.
6. Родионова В. М. “Финансы”, М., “Финансы и статистика”, 1993г.
7. Закон “О предприятиях и предпринимательской деятельности”, Сборник, М., 1993г.
8. Закон “Об основах налоговой системы в Российской Федерации”, Сборник, М., 1993г.
9. Положение о порядке начисления амортизации по основным фондам, “Спутник предпринимателя”, М., АО “Апортс”, 1993г.
Ф
“Финансы коммерческих предприятий” стр.36






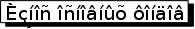
Приложение 2
Кругооборот стоимости основных фондов
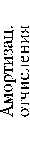
Родионова В. М. “Финансы”, М., “Финансы и статистика”, 1993г.
“Финансы коммерческих предприятий” стр.37


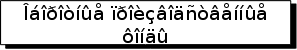
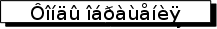

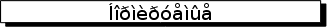
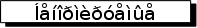
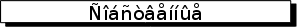




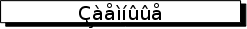
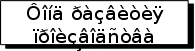
Функциональное
назначение
Роль в
производстве
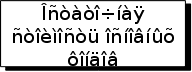
Принцип
организации
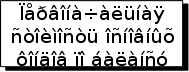
Источники
формирования
Родионова В. М. “Финансы”, М., “Финансы и статистика”, 1993г.