Затраты на производство и реализацию продукции
Если смотреть с этих позиций, то наиболее точной является калькулирование по прямым (переменным) расходам, которое получается при использовании западной системы «директ-костинг», то есть при втором подходе к учету затрат. В этом случае в калькуляцию включаются расходы, непосредственно связанные с изготовлением данного изделия.
Необходимость составления точных калькуляций с развитием рыночных отношений обусловлена самими этими отношениями, а точнее – наличием конкуренции. В этих условиях задача калькулирования заключается в том, чтобы рассчитать такую себестоимость, которая обеспечила предприятию определенную прибыль и вместе с тем его продукция была бы конкурентноспособной с точки зрения цены. Исходя из рассчитанного уровня себестоимости, нужно организовать производство таким образом, чтобы обеспечить приемлемый уровень себестоимости и возможность его постоянного снижения.
На основании вышеизложенного можно сделать вывод о том, что предприятия, применяющие второй метод учета и калькулирования себестоимости продукции несомненно будут находиться в более выгодном финансовом положении.
Однако, в настоящее время в период экономического и финансового кризиса в России, под непомерным прессом налоговых платежей, некоторые хозяйствующие субъекты стремятся основную часть своей деятельности осуществлять нелегально, получая оплату своей продукции, работ и услуг так называемым «черным налом». Поэтому, большинство предприятий малого и среднего бизнеса стремятся повышать себестоимость продукции, реализуемой легально, для уменьшения налогооблагаемой базы для уплаты налога на прибыль.
Законодательством предусмотрено ограничение на прирост себестоимости вследствие увеличения амортизации активов и стоимости списываемых материальных ценностей, ведущий к налоговой экономии, путем наложением режима реализации продукции по ценам не выше фактической себестоимости.
При реализации продукции не выше фактической себестоимости увеличиваются по специальному расчету налогооблагаемые базы: по налогу на прибыль, по налогу на добавленную стоимость, по налогам на реализацию ГСМ и пользователей автомобильных дорог.
5. Особенности учета затрата и формирования себестоимости продукции в некоммерческих организациях
Некоммерческой организацией (НКО) является организация, не имеющая извлечение прибыли в качестве основной деятельности и не распределяющая полученную прибыль между участниками. Некоммерческие организации могут создаваться для достижения социальных, благотворительных, культурных, образовательных, научных и управленческих целей. Основными источниками формирования имущества таких организаций могут быть: единовременные и регулярные поступления от учредителей; добровольные имущественные взносы и пожертвования и выручка от реализации продукции (работ, услуг). Таким образом, в некоммерческих организациях возможно существование двух источников доходов: целевые поступления и доходы от предпринимательской деятельности.
Расходы организации между целевыми доходами и доходами от предпринимательской деятельности не распределяются. Организация, имеющая такие источники поступлений, с самого начала ведет раздельный учет понесенных расходов. При этом в составе расходов, относимых на себестоимость продукции, НКО может учесть только те расходы, которые прямо и непосредственно связаны с производством продукции (выполнением работ, оказанием услуг): материальные затраты, зарплата исполнителей работ, оплата услуг привлеченных организаций и т.д.
Расходы, связанные с функционированием организации в целом, должны покрываться за счет целевых поступлений или прибыли, оставшейся в распоряжении организации после уплаты налога на прибыль по предпринимательской деятельности.
К расходам, связанным с функционированием организации в целом, в частности, относятся: зарплата (с начислениями) руководителя и бухгалтера организации, аренда помещений организации (кроме помещений, занимаемых коммерческим отделом) и другие административные расходы, так как, согласно закону (*), деятельность руководителя и иной администрации должна быть направлена именно на решение уставных непредпринимательских задач, а не на коммерческую деятельность. Более того, любые другие виды расходов, предпринимательский характер которых доказать невозможно, также покрываются за счет целевых поступлений или чистой прибыли.
Приложение
СТРУКТУРА затрат на производство продукции
в химической и нефтехимической промышленности
(в процентах)
| Все затраты | В том числе | |||||
| материальные | На оплату труда | Отчисл.на соц.нужды | Амортизация | Прочие | ||
| Вся промышленность | ||||||
| 1990 | 100 | 68,6 | 13,0 | 2,2 | 12,1 | 4,1 |
| 1991 | 100 | 70,9 | 13,1 | 4,4 | 3,0 | 8,6 |
| 1992 | 100 | 66,3 | 11,0 | 4,1 | 2,6 | 16,0 |
| 1993 | 100 | 63,1 | 13,3 | 4,8 | 0,9 | 17,9 |
| 1994 | 100 | 57,4 | 13,7 | 4,9 | 6,2 | 17,8 |
|
Хим.и нефтехим. промышл. |
||||||
| 1990 | 100 | 72,3 | 8,8 | 1,7 | 14,6 | 2,6 |
| 1991 | 100 | 75,4 | 10,8 | 3,7 | 3,8 | 6,3 |
| 1992 | 100 | 75,5 | 9,5 | 3,7 | 3,1 | 8,2 |
| 1993 | 100 | 73,3 | 11,1 | 4,2 | 1,1 | 10,3 |
| 1994 | 100 | 67,7 | 10,8 | 4,1 | 6,8 | 10,6 |
Р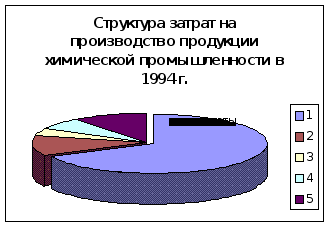
ис.
1
1 – мат.затраты 68%; 2 – затраты на оплату труда 11%; 3- отчисления на соц.нужды 4%; 4 – амортизация 7%; 5 – прочие расходы 11%.
Анализ приведенных данных показывает, что основную часть в затратах на производство продукции химической промышленности составляют материальные затраты, что обусловлено особенностями технологии и позволяют сделать вывод о том, что производство химической продукции является материалоемким производством.
ИЗМЕНЕНИЕ ЗАТРАТ на 1 рубль продукции
(в % к предыдущему году)
| 1990 | 1991 | 1992 | 1993 | 1994 | |
| Вся промышленность | 1,3 | -4,3 | -8,2 | 6,4 | 10,8 |
| Химическая и нефтехимическая | 1,3 | -6,8 | -18,1 | 15,6 | 8,6 |
Р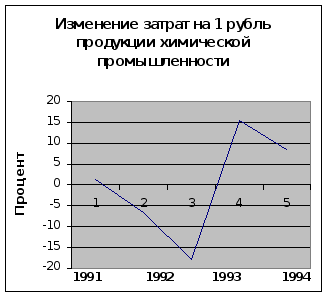
ис.
2
Из представленных данных видно, что в течение 1991-1992 г.г. затраты на 1 рубль продукции химической отрасли страны снижались, затем резко возросли в 1993 г., и далее – постепенно снижаются. Вероятно это связано с общим состоянием экономики: спадом производства в смежных отраслях и увеличением стоимости сырья.
Список использованной литературы
1.
Положение по
ведению бухгалтерского
учета и бухгалтерской
отчетности
в Российской
Федерации,
утвержденное
приказом Минфина
РФ от 29.07.98 г. № 34н;
2. Положение
о составе затрат
по производству
и реализации
продукции
(работ, услуг),
и о порядке
формирования
финансовых
результатов,
учитываемых
при налогообложении
прибыли, утвержденное
Постановлением
Правительства
РФ от 05.08.92 г. № 552 (с
учетом последующих
изменений и
дополнений);
3.
Положение по
бухгалтерскому
учету «Расходы
организации»
ПБУ 10/99, утвержденное
приказом Минфина
РФ от 06.05.99 г. № 33н;
4. План счетов
бухгалтерского
учета финансово-хозяйственной
деятельности
предприятий
и инструкция
по его применению,
утвержденные
приказом Минфина
РФ от 01.11.91 г. № 56 (с
учетом последующих
изменений).
5. Луговой В.А. Учет затрат на производство и реализацию продукции (работ, услуг): Методика и практикум. - М.: Финансы и статистика, 1995 г.-144 с. (библиотека бухгалтера).
6.
Финансы предприятий.
Под ред. Зайца
М.В. – М: Финансы
и статистика,
1995 г.
7. З. Рахмат,
А. Шеремет.
Бухгалтерский
учет в рыночной
экономике, М.:
«Инфра – М»,
1996 г.
8. Семенова
М.В. «Влияние
учетной политики
на налоговые
обязательства
организации»
// Бухгалтерский
учет, 1998 г. №№ 11-12.
9. Ложников И.
«Профессиональный
комментарий
к Положению
по бухгалтерскому
учету «Расходы
организации»
// Финансовая
газета, 1999 г. №
26.
10. А. Брызгалин,
В. Берник. «Общие
принципы отнесения
затрат на
себестоимость
продукции
(работ, услуг)
// Финансовая
Россия, 1996 г. №
15.
11. Николаева
С.А. «Формирование
себестоимости
в современных
условиях» //
Бухгалтерский
учет, 1997 г. № 11.
12.
Российский
статистический
ежегодник.
Статистический
сборник. – М.:
Госкомстат
России, 1995 г.
13.
Федеральный
Закон от 12.0196 г. №
7-ФЗ «О некоммерческих
организациях».
14. Гамольский
П.Ю. Налогообложение
и бухгалтерский
учет для некоммерческих
организаций
России: Практическое
пособие. – М.:
1997 г.