Оценка финансовых результатов
Формирование итогов годового финансового результата осуществляется накопительным путем в течение всего года на счете 80 «Прибыли и убытки» - в виде его «свернутого» остатка, отражающего либо прибыль, либо убыток . По завершении первого квартала на этом счете подводится промежуточный итог финансового результата за первый квартал, по завершении второго квартала – за 9 месяцев года и по завершении четвертого квартала формируется итоговый финансовый результат за весь отчетный год.
Таким образом, мы наблюдаем изменение структуры формирования конечного финансового результата деятельности предприятия. Совокупность доходов и расходов от обычных видов деятельности составляет прибыль (убыток) от продаж. Разница между выручкой (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) и себестоимостью товаров, продукции, работ, услуг образует валовую прибыль, которая показывается по строке 029 Отчета о прибылях и убытках. Прибыль (убыток) от продаж, операционные доходы и расходы, внереализационные доходы и расходы составляют финансовый результат до налогообложения, а именно прибыль (убыток) до налогообложения. Прибыль (убыток) после налогообложения составляет прибыль (убыток) от обычной деятельности. Совокупность прибыли (убытка) от обычной деятельности и чрезвычайных доходов и расходов представляет чистую прибыль (нераспределенную прибыль (убыток) отчетного периода).
Таким образом, наблюдается некоторые изменения в структуре формирования финансового результата деятельности предприятия.
Во-первых, это связано с появлением в Российском бухгалтерском учете понятий «чрезвычайные доходы» и «чрезвычайные расходы», возникающих в результате чрезвычайных обстоятельств финансово-хозяйственной деятельности предприятия. Согласно структуре Отчета о прибылях и убытках (форма №2) данные виды доходов и расходов не включаются в финансовый результат от обычной деятельности.
Во-вторых, начиная с 2000 года, проценты к получению, проценты к уплате и доходы от участия в других организациях включены в состав операционных доходов и расходов и нашли соответствующие отражение в Отчете о прибылях и убытках (форма №2).
В-третьих, произошла некоторая перегруппировка доходов и расходов. Так, например, к внереализационным доходам и расходам стали относиться курсовые разницы. Кроме того, с вступлением в силу Положения по бухгалтерскому учету «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» (ПБУ 3/2000) порядок отражения курсовых разниц в бухгалтерском учете изменился. Теперь курсовые разницы отражаются на счете 80 «Прибыль и убытки». Изменился и порядок учета суммовых разниц, которые ранее отражались как внереализационные доходы (расходы) предприятий.
Финансовый результат деятельности предприятия учитывается на счете 80 в течение года нарастающим итогом без исключения уже использованной прибыли с начала года. Согласно Положению о бухгалтерском учете и отчетности балансовая прибыль (убыток) представляет собой конечный финансовый результат (прибыль или убыток), выявленный за отчетный период на основании бухгалтерского учета всех хозяйственных операций организации и оценки статей баланса.
Прибыль или убытки, выявленные в отчетном году, но относящиеся к операциям прошлых лет, включаются в финансовые результаты отчетного года.
Доходы, полученные в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются в учете и отчетности отдельной статьей как доходы будущих периодов. Эти доходы подлежат отнесению на финансовые результаты при наступлении отчетного периода, к которому они относятся.
Балансовая прибыль отчетного периода и ее использование отражается в балансе отдельно: в пассиве баланса – полученная прибыль и ее авансовое использование, нераспределенная прибыль, а в активе баланса – фактически полученный убыток. В валюту баланса включается лишь непокрытый убыток или нераспределенная прибыль отчетного периода прошлых лет.
2.2. Н а п р а в л е н и я р а с п р е д е л е н и я и
и с п о л ь з о в а н и я п р и б ы л и п р е д п р и я т и я
Распределение и использование прибыли являются важным хозяйственным процессом, обеспечивающим как покрытие потребностей предпринимателей, так и формирование доходов России
Объектом распределения является балансовая прибыль предприятия. Под ее распределением понимается направление прибыли в бюджет и по статьям использования на предприятии.
Законодательно распределение прибыли регулируется в той ее части, которая поступает в бюджеты разных уровней в виде налогов и других обязательных платежей. Определение направлений расходования прибыли, остающейся в распоряжении предприятия, структуры статей ее использования находится в компетенции предприятия.
Принципы распределения прибыли можно сформулировать следующим образом:
прибыль, получаемая предприятием в результате производственно-хозяйственной и финансовой деятельности, распределяется между государством и предприятием как хозяйствующим субъектом;
прибыль для государства поступает в соответствующие бюджеты в виде налогов и сборов, ставки которых не могут быть произвольно изменены. Состав и ставки налогов, порядок их исчисления и взносов в бюджет устанавливаются законодательно;
величина прибыли предприятия, оставшейся в его распоряжении после уплаты налогов, не должна снижать его заинтересованности в росте объема производства и улучшении результатов производственно-хозяйственной и финансовой деятельности;
прибыль, остающаяся в распоряжении предприятия, в первую очередь, направляется на накопление, обеспечивающее его дальнейшее развитие, а затем - на потребление.
На предприятии распределению подлежит чистая прибыль, то есть прибыль, оставшаяся в распоряжении предприятия после уплаты налогов и других обязательных платежей. Из нее взыскиваются санкции, уплачиваемые в бюджет и некоторые внебюджетные фонды.
Распределение чистой прибыли отражает процесс формирования фондов и резервов для финансирования потребностей производства и развития социальной сферы (рис. 2)/5/ С.202.
В современных условиях хозяйствования государство не устанавливает каких-либо нормативов распределения прибыли, но через порядок предоставления налоговых льгот стимулирует направление прибыли на капитальные вложения производственного и непроизводственного характера, на благотворительные цели, финансирование природоохранных мероприятий, расходов по содержанию объектов и учреждений социальной сферы и т.д. Законодательно ограничивается размер резервного фонда предприятий, регулируется порядок формирования резерва по сомнительным долгам.
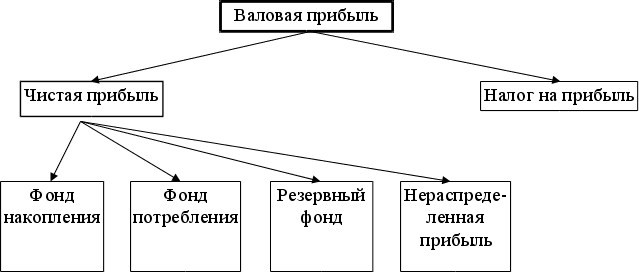
Рис. 2. Распределение прибыли предприятия
Распределение чистой прибыли - одно из направлений внутрифирменного планирования, значение которого в условиях рыночной экономики имеет большое значение. Порядок распределения и использования прибыли на предприятии фиксируется в уставе предприятия и определяется положением, которое разрабатывается соответствующими подразделениями экономических служб и утверждается руководящим органом предприятия. В соответствии с уставом предприятия могут составлять сметы расходов, финансируемых из прибыли, либо образовать фонды специального назначения : фонды накопления (фонд развития производства или фонд производственного и научно-технического развития, фонд социального развития) и фонды потребления (фонд материального поощрения).
В соответствии с действующим законодательством РФ и положениями учредительных документов на предприятии создается резервный фонд. Если в учредительных документах не предусмотрен пункт создания резервного фонда, то предприятие не имеет право его создавать. Отчисления в резервный фонд на предприятии ведется до налогообложения прибыли. Средства резервного фонда предназначены для покрытия балансового убытка за отчетный год, для погашения облигаций и выкупа акций акционерного общества при отсутствии других средств. Средства фонда могут быть частично использованы на выплату дивидендов при недостаточности средств прибыли отчетного года (если резервный фонд образовывался за счет отчислений из чистой прибыли). В уставе предприятия определены возможные направления использования средств резервного фонда. Предприятие делает отчисления в резервный фонд до момента соответствия резервного фонда с размером резервного фонда, установленным уставом предприятия. При использовании средств резервного фонда не по назначению (например, для выплаты дивидендов по
привилегированным акциям) дополнительные отчисления в фонд за счет уменьшения налогооблагаемой прибыли не производятся.
В соответствии с Положением о бухгалтерском учете и отчетности в РФ в настоящее время на предприятии возможно создание резервов по сомнительным долгам. Этот резерв создается за счет прибыли отчетного года по результатам проведенной инвентаризации, что в приказе по учетной политике предусмотрено создание этого резерва. За счет средств этого резерва по решению руководителя можно списать сомнительные долги (дебиторская задолженность, не погашенная в установленные договором сроки и не обеспеченная соответствующей гарантией, долги, не реальные для взыскания). Величину резерва по каждому сомнительному долгу определяют отдельно (в зависимости от платежеспособности должника и вероятности погашения долга).
Фонд накопления, образуемый за счет прибыли, используется на приобретение и строительство основных фондов производственного и непроизводственного назначения и осуществления других капитальных вложений, которые не носят безвозвратный характер. Часть средств фонда накопления, направленная на долгосрочные инвестиции, не расходуется безвозвратно. Вместо потраченных денежных средств, которые числились в активе баланса на расчетном счете, появляется эквивалентная стоимость другого имущества, созданного на эти средства и также отраженного в активе, но по другой статье (например, «Основные средства», «Нематериальные активы» и др.).
Кроме того, за счет фонда накопления финансируются расходы, которые носят безвозвратный характер:
на техническое перевооружение, расширение и реконструкцию действующего производства с целью освоения производства новой продукции;
на проведение научно-исследовательских мероприятий;
на организацию эмиссии ценных бумаг;
на взносы в создаваемые совместные предприятия, ассоциации, акционерные общества, инвестиционные фонды;
на покрытие превышения отдельных видов расходов (компенсации за использование личных легковых автомобилей для служебных целей, затраты по оплате процентов банков, представительские расходы, расходы на рекламу, командировочные расходы) сверх установленных норм их списания на себестоимость;
на финансирование природоохранных мероприятий;
уплата штрафных санкций в случае сокрытия (занижения) прибыли.
Если предприятие использует средства фонда на покрытие убытков отчетного года, на распределение прибыли между учредителями, а также на списание затрат, не включаемых в первоначальную стоимость вводимых в эксплуатацию объектов основных средств, то величина фонда накопления уменьшается.
Для контроля за движением средств рекомендуется в составе фонда накопления разделять фонд накопления образованный и фонд накопления использованный.
Распределение прибыли на социальные нужды включает в себя расходы по эксплуатации социально-бытовых объектов, находящихся на балансе предприятия, организации и развития подсобного сельского хозяйства, проведения оздоровительных, культурно-массовых мероприятий и т.п.
Фонд потребления относится к фондам специального назначения предприятия и создается за счет средств чистой прибыли, за счет средств учредителей, а также из других источников. Размер фонда потребления устанавливается предприятием самостоятельно. Средства этого фонда используются согласно сметы на финансирование мероприятий по социальному развитию предприятия, на материальное поощрение работников в виде:
единовременных поощрений за выполнение особо важных производственных заданий;
выплаты премий за создание, освоение и внедрение новой техники;
расходов на оказание материальной помощи рабочим и служащим;
единовременных пособий ветеранов труда, уходящих на пенсию;
надбавок к пенсиям, компенсаций работникам в других целях.
Вся прибыль, остающаяся в распоряжении предприятия, подразделяется на две части. Первая увеличивает имущество предприятия и участвует в процессе накопления. Вторая характеризует долю прибыли, используемой на потребление. При этом не обязательно всю прибыль, направляемую на накопление, использовать полностью.
Нераспределенная прибыль в широком смысле как прибыль, использованная на накопление, и нераспределенная прибыль прошлых лет свидетельствуют о финансовой устойчивости предприятия, о наличии источника для последующего развития.
Налогообложение прибыли.
При формировании финансовых результатов предприятия и чистой прибыли важную роль играют налоги и сборы, уплачиваемые в ходе финансово-хозяйственной деятельности.
В состав налогов, уплачиваемых предприятиями, входят федеральные налоги, налоги субъектов Российской Федерации и местные налоги. Федеральные налоги являются обязательными на всей территории России, налоги субъектов Федерации вводятся соответствующими органами власти, а также являются обязательными на данной территории. Из числа местных налогов общеобязательным для предприятий является только земельный налог, остальные вводятся местными органами власти на данной территории в соответствии с перечнем местных налогов, установленных законом РФ «Об основах налоговой системы в Российской Федерации» от 27 декабря 1991 года.
Значительная часть налогов оказывает влияние на формирование финансовых результатов хозяйственной деятельности предприятий и размер чистой прибыли, используемой непосредственно на предприятии на цели накопления и потребления. Некоторые налоги включаются в состав затрат по производству продукции, то есть относятся на себестоимость. Это, например, земельный налог, плата за воду, транспортный налог и другие налоги и сборы, поступающие в бюджет, и налоги, направляемые в дорожные фонды (налог на реализацию ГСМ, налог на пользователей автомобильных дорог, налог на приобретение транспортных средств, налог с владельцев транспортных средств).
Часть налогов относится на финансовые результаты хозяйственной деятельности предприятия, то есть начисляется по дебету счета 80 «Прибыли и убытки». К ним относятся налоги субъектов РФ:
налог на имущество (основные средства, нематериальные активы, материалы, малоценные и быстроизнашивающиеся предметы, незавершенное производство, некапитальные работы, расходы будущих периодов, готовая продукция и товары (по себестоимости);
сбор на нужды образовательных учреждений.
Также на финансовые результаты относят некоторые местные налоги :
целевые сборы с предприятий независимо от их организационно-правовых форм на содержание милиции,
на благоустройство и другие цели,
налог на рекламу,
сбор за парковку автотранспорта,
сбор за уборку территорий населенных пунктов,
сбор за проведение кино- и телесъемок,
налог на содержание жилищного фонда и объектов социально-культурной сферы.
Эти налоги уплачиваются предприятиями, если они введены на данной территории местными органами власти.
Непосредственно из прибыли, полученной в результате финансово-хозяйственной деятельности предприятия уплачивают налог на прибыль, являющийся федеральным налогом. Остальные федеральные налоги (налог на операции с ценными бумагами, сбор за использование названия «Россия»), а также часть местных налогов уплачиваются из прибыли, оставшейся в распоряжении предприятия (налог на строительство объектов производственного назначения в курортной зоне; сбор за право торговли, налог на перепродажу автомобилей, вычислительной техники, лицензионный сбор за право торговли спиртными напитками, лицензионный сбор за право проведения местных аукционов и лотерей; сбор за использование местной символики, сбор за открытие игорного бизнеса), если они введены на данной территории.
Налог на прибыль является основной формой изъятия прибыли в бюджет. Порядок исчисления и уплаты налога на прибыль устанавливается законодательными актами РФ.
Налог на прибыль исчисляется и взимается в соответствии с Законом РФ «О налоге на прибыль с предприятий и организаций», принятым в декабре 1991 года (с последующими изменениями и дополнениями), инструкциями Государственной налоговой службы РФ.
Финансовая работа по исчислению налога на прибыль на предприятии состоит из нескольких этапов: определение размера налогооблагаемой прибыли, правильное применение ставок налога и льгот, обеспечение своевременности и полноты расчетов с бюджетом.
Плательщиками налога на прибыль являются предприятия и организации - юридические лица, а также филиалы предприятий, имеющие отдельный баланс и расчетный счет.
Исходная базовая величина для исчисления налогооблагаемой прибыли - валовая прибыль предприятия. Для ее определения используется величина балансовой прибыли предприятия, исчисленная в установленном порядке. Она
увеличивается для предприятий, осуществляющих прямой обмен или реализацию продукции по ценам не выше себестоимости. В целях налогообложения по таким операциям определяется прибыль как разница между суммой, рассчитанной по рыночным ценам, действующим при реализации предприятием аналогичной продукции, и себестоимостью продукции.
При осуществлении прямого обмена по основным средствам и иному имуществу или реализации этих видов имущества по ценам не выше их балансовой стоимости сумма сделки определяется по рыночной стоимости имущества. Из нее исключается балансовая стоимость реализованного или выбывшего имущества и на сумму исчисленной таким образом прибыли увеличивается валовая прибыль предприятия.
В состав доходов от внереализационных операций включаются также денежные средства, получаемые безвозмездно от других предприятий при отсутствии совместной деятельности. Налогообложению в этом случае также подлежат и полученные безвозмездно основные фонды, товары, другие виды имущества. Для определения налогооблагаемой прибыли по имуществу, полученному безвозмездно, его стоимость оценивается не ниже балансовой, по которой оно числится у передающего предприятия.
Средства, направляемые для формирования уставного капитала предприятий их учредителями в законодательно установленном порядке, средства, объединяемые предприятиями при совместной деятельности, налогом не облагаются, также как и взносы, добровольные пожертвования физических лиц.
Д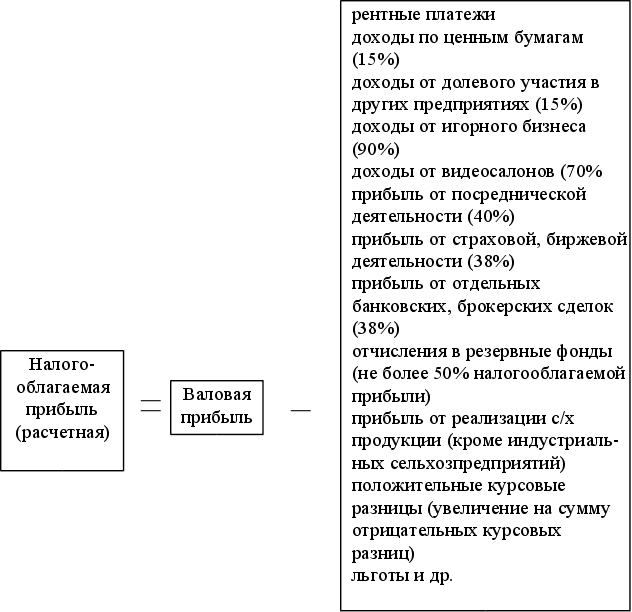 ля
определения
по установленной
ставке суммы
налога на прибыль
предприятия
рассчитывается
налогооблагаемая
прибыль путем
корректировки
валовой прибыли,
так как последняя
может содержать
доходы, облагаемые
по другим ставкам
или необлагаемые
налогом (рис.3)/5/
С.200.
Рис. 3. Статьи доходов предприятия, облагаемых налогом
До 1 апреля 1999 года прибыль предприятия, исчисленная в соответствии инструкцией №37, облагалась налогом в части, зачисляемой в федеральный бюджет, по ставке в размере 13 процентов. В бюджеты субъектов Российской Федерации зачислялся налог на прибыль предприятий по ставкам, устанавливаемым законодательными (представительными) органами субъектов Российской Федерации, в размере не свыше 22 процентов, а для предприятий по прибыли, полученной от посреднических операций и сделок, бирж, брокерских контор, банков, других кредитных организаций и страховщиков – по ставкам в размере не свыше 30 процентов.
С 1 апреля 1999 года согласно принятому Закону Российской Федерации от 31.03.99 года "О внесении изменений и дополнений в закон Российской Федерации "О налоге на прибыль предприятий и организаций", ставка налога на прибыль, зачисляемого в федеральный бюджет, устанавливается в размере 11%. В бюджеты субъектов Российской Федерации зачисляется налог на прибыль предприятий и организаций (в том числе иностранных юридических лиц) по ставкам, устанавливаемым законодательными (представительными) органами субъектов Российской Федерации, в размере не свыше 19%, а для предприятий по прибыли, полученной от посреднических операций и сделок, страховщиков, бирж, брокерских контор, банков, других кредитных организаций, - по ставкам в размере не свыше 27%.
Важным элементом системы налогообложения является предоставление предприятием льгот по налогам.
Конкретные виды льгот ежегодно уточняются исходя из задач финансовой политики. В современных условиях уменьшение размера облагаемой прибыли при фактически произведенных затратах и расходах за счет прибыли, остающейся в распоряжении предприятия, осуществляется на суммы:
направленные на финансирование капитальных вложений производственного и непроизводственного назначения; направленная на финансирование в порядке долевого участия капитальных вложений производственного и непроизводственного назначения, на погашение кредитов банков, полученных и использованных на эти цели;
направленные на проведение предприятиями научно-исследовательских и опытно-конструкторских работ (не более чем 10% налогооблагаемой прибыли);
в размере 38% капитальных вложений на природоохранные мероприятия;
направленные в качестве добровольных взносов в Фонд поддержки предпринимательства и развития конкуренции.
Полностью освобождается прибыль предприятий, полученная от реализации произведенной и переработанной сельскохозяйственной продукции.
Остальные льготы имеют социальный характер и предоставляются предприятиям в размере затрат (в пределах утвержденных нормативов) на содержание находящихся на их балансе объектов и учреждений социальной сферы.
Форма налоговой льготы в виде понижения ставок налога применяется в отношений предприятий, использующих труд инвалидов и пенсионеров (ставки налога на прибыль понижаются на 50%, если от общего числа работников инвалиды и пенсионеры составляют не менее 70%).
Полному освобождению от налогообложения подлежит прибыль:
предприятий общественных организаций инвалидов, направленная на обеспечение уставной деятельности этих организаций или израсходованная самостоятельно на социальные нужды инвалидов;
производственных (трудовых) мастерских при учреждениях социальной защиты и социальной реабилитации населения;
предприятий Федеральной службы лесного хозяйства России.
Закон «Об основах налоговой системы в РФ» от 27 декабря 1991 года определяет взаимоотношения налогоплательщиков с органами Государственной налоговой службы. В нем определены обязанности налогоплательщика, его права, права налоговых органов, обязанности банков и кредитных учреждений по перечислению налогов в бюджет, срок бесспорного взыскания недоимок с юридических лиц, ответственность налогоплательщика за невыполнение своих обязанностей.
Ответственность налогоплательщика за нарушение налогового законодательства отражена в статье 13 Закона «Об основах налоговой системы в РФ». Помимо административной и уголовной ответственности, в законе предусмотрена экономическая ответственность трех видов: взыскание сокрытой прибыли, либо налога за иной объект обложения, штраф в размере 10%, пеня.
Штраф и пеня - это финансовые санкции, которые носят имущественный характер и заключаются во взыскании с нарушителей определенной денежной суммы в бюджет. Размер штрафа исчисляется в процентах от суммы сокрытой (заниженной) прибыли, а пеня - от времени просрочки в уплате налога.
При сокрытии (занижении) прибыли взыскивается вся сумма недоплаты и штраф в размере той же суммы, то есть в однократном размере, а при повторном нарушении - штраф в двойном размере этой суммы.
Совершенствование финансово-экономической работы на предприятии предполагает управление формированием, распределением и использованием прибыли как единым процессом (рис. 4)/3/ С. 49.

*

Рис.4. Формирование, распределение и использование прибыли предприятия
3. ОСОБЕННОСТИ ФОРМИРОВАНИЯ И РАСПРЕДЕЛЕНИЯ КОНЕЧНЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ОАО «ВОРОНЕЖСТРОЙ-ХОЛДИНГ»
3.1 Ф о р м и р о в а н и е ф и н а н с о в ы х ре з у л ь т а т о в ОАО «В о р о н е ж с т р о й -Х о л д и н г»
Открытое Акционерное Общество «Воронежстрой-Холдинг» зарегистрировано в органах государственной власти Постановлением Главы Администрации Ленинского района г. Воронежа №130/5 от 7.04.1993 г.
Уставной капитал на момент образования предприятия согласно учредительным документам составил 44185 тыс. руб., на сегодняшний момент сформирован полностью.
Учредителями ОАО «Воронежстрой-Холдинг» являются: 29 юридических лиц и 104 физических лица.
Предприятие имеет два зависимых общества.
Место нахождения: ул. 20 лет Октября, д.103, офис находится там же.
Организация осуществляет следующие виды деятельности:
строительство на территории Воронежской области объектов промышленного, жилищного, социально-бытового назначения и других объектов и сооружений
с сентября 1994 года участвовало в реализации программы жилищного строительства для военнослужащих из состава, выведенных из Германии Российских войск.
Организация в пользовании и аренде земельных участков не имеет, собственного строительства не ведет.
Предприятие является генподрядной организацией и на данный момент имеет следующее количество объектов строительства:
жилой дом позиция 1 по ул. Свободы-Станкевича
жилой дом позиция 1 по ул. Плехановская - Донбасская
капремонт «Дворец пятидесятилетия»
прочие объекты.
Приступая к анализу финансовых результатов, необходимо прежде всего выявить, в соответствии ли с установленным порядком рассчитана балансовая прибыль (убыток) и все исходные составляющие для ее формирования, в частности такие, как выручка от реализации товаров, продукции, работ, услуг; себестоимость реализации товаров, продукции, работ, услуг; коммерческие и управленческие расходы; проценты к получению и уплате; прочие операционные и внереализационные доходы и расходы.
На основе представленных в форме №2 «Отчет о финансовых результатах» за 1998год ОАО «Воронежстрой-Холдинг» (см. приложение 1) необходимо оценить состав, структуру и динамику факторов (элементов) формирования финансовых результатов организации (табл.1).
Таблица 1
Динамика и факторы изменения структуры формирования финансовых результатов, тыс. р.
| Показатели | Предыдущий год | Отчетный год | Отклонение (+,-) | Темп роста, % | ||
| сумма | В % к итогу | сумма | В % к итогу | |||
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 3277 | 10007 | +6730 | 305,4 | ||
| 2. Себестоимость реализации товаров, продукции, работ, услуг | 3493 | 9331 | +5838 | 267,13 | ||
| 3. Коммерческие расходы | Х | Х | Х | Х | Х | Х |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 4. Управленческие расходы | Х | Х | Х | Х | Х | Х |
| 5. Прибыль (убыток) от реализации | -216 | -39,3 | 676 | 117,97 | +892 | 312,9 |
| 6. Проценты к получению | Х | Х | Х | Х | Х | Х |
| 7. Проценты к уплате | Х | Х | Х | Х | Х | Х |
| 8. Доходы от участия в других организациях | Х | Х | Х | Х | Х | Х |
| 9. Прочие операционные доходы | 906 | 164,73 | 1 | 0,17 | -905 | 0,11 |
| 10. Прочие операционные расходы | 132 | 24 | 96 | 16,75 | -36 | 72,73 |
| 11. Прибыль (убыток) от финансово-хозяйственной деятельности | 558 | 101,45 | 581 | 101,4 | +23 | 104,12 |
| 12. Прочие внереализационные доходы | Х | Х | Х | Х | Х | Х |
| 13. Прочие внереализационные расходы | 8 | 1,45 | 8 | 1,4 | 0 | 100 |
| 14. Балансовая прибыль (убыток) отчетного периода | 550 | 100,0 | 573 | 100,0 | +23 | 104,18 |
Как свидетельствует представленная в табл.1 бухгалтерская и аналитическая информация, балансовая прибыль в 1998 году по сравнению с предыдущим годом возросла в 1,04 раза, в то время как прибыль от реализации - в 3,1 раза, прибыль от финансово-хозяйственной деятельности - в 1,04 раза. Рост прибыли от реализации и финансово-хозяйственной деятельности сопровождался ростом выручки от реализации в 3,05 раза; себестоимости реализации товаров, продукции, работ, услуг - в 2,6 раза. Следует также отметить снижение роста операционных доходов, а также уменьшение операционных расходов - в 0,7 раз.
Особое внимание в процессе анализа и оценки финансовых результатов следует обратить на наиболее значимую статью их формирования – прибыль (убыток) от реализации товаров, продукции, работ, услуг как важнейшую составляющую балансовой прибыли и зачастую по своему объему превышающую ее. Так данные табл. 1 свидетельствуют о том, что если в предыдущем периоде прибыль от реализации составляла -39,3 % в балансовой прибыли, то в 1998 году – уже 117,97 %, т.е. балансовая прибыль формируется преимущественно из прибыли от реализации и тех объективных и субъективных факторов, которые воздействуют на ее величину. В этих целях рекомендуется проводить многофакторный анализ изменения прибыли от реализации продукции в отчетном периоде по сравнением с предыдущим под воздействием факторов, оказывающих либо положительное, либо отрицательное влияние на ее изменение.
Для проведения факторного анализа используется необходимая информационная табл.1 и аналитическая табл.2, исходные данные которых позволяют рассчитать влияние факторов на изменение прибыли от реализации продукции.
Таблица 2
Динамика факторов формирования прибыли от реализации товаров, продукции, работ, услуг, тыс. р.
| Показатели | Предыдущий год (базисный) | Цены и затраты по базису на фактический объем реализации отчетного года | Отчетный год |
| А | 1 | 2 | 3 |
| 1. Выручка от реализации товаров, продукции, работ, услуг (без НДС, акцизов и аналогичных бязат.платежей) | 3277 | 7129 | 10007 |
| А | 1 | 2 | 3 |
| 2. Себестоимость (производственная) реализации товаров, работ, услуг | 3493 | 7167 | 9331 |
| 3. Коммерческие расходы | Х | Х | Х |
| 4. Управленческие расходы | Х | Х | Х |
| 5. Полная себестоимость реализации товаров, продукции, работ, услуг | 3493 | 7114 | 9331 |
| 6. Прибыль (убыток) от реализации | -216 | 438 | 676 |
| 7. Темп роста объема реализации, рассчитанный в ценах базисного года, % | 3277 | 7129 | 217,5 |
Расчет влияния факторов на изменение прибыли (убытков) от реализации приведен в табл.3
Таблица 3
Расчет влияния факторов на изменение прибыли (убытков) от реализации товаров, продукции, работ, услуг
| Фактор изменения прибыли от реализации | Результат расчета, тыс. р. | Влияние фактора на изменение прибыли, тыс. р. (+,-) |
| А | 2 | 3 |
| А. Общее изменение прибыли от реализации | 892 | Х |
| 1. Изменения объема реализации | -216*117.5:100=-253,9 | -253,9 |
| 2. Изменения производственной себестоимости реализации | 9331-7167=+2164 | -2164 |
| 3. Изменение коммерческих расходов | Х | Х |
| 4. Изменение управленческих расходов | Х | Х |
| 5. Изменение цен | 10007-7129=+2878 | +2878 |
| 6. Структура реализации | 892-(-253,9-2164+2878)=431,9 | +431,9 |
| 7. Совокупное влияние факторов на изменение прибыли от реализации | - | +892 |
Приведенные расчеты в табл.3 наглядно показывают, что данная организация располагает достаточными резервами увеличения прибыли от реализации продукции и прежде всего за счет снижения производственной себестоимости реализации, а также за счет возрастания удельного веса в объеме реализации более рентабельных товаров и изделий.
Используя данные формы №2 «Отчет о финансовых результатах» и табл.2, можно рассчитать ряд показателей оценки качественного уровня достижения определенных финансовых результатов деятельности хозяйствующих субъектов, в частности таких как:
маржинальный доход, обеспечивающий покрытие постоянных затрат и получение прибыли (МД), тыс. р.;
запас финансовой прочности (ЗВП), тыс. р. Оптимальное значение этого показателя – свыше 60% от объемов продаж;
Порядок исчисления названных показателе представлен в табл.4
Таблица 4
Исходные данные для расчета показателей оценки качественного уровня достижения финансовых результатов
| Показатели | Код строки ф. №2 | Сумма, тыс. р. | Изменение (+,-) | |
| баз. | отч. | |||
| А | 1 | 2 | 3 | 4 |
| 1. Объем продаж N | 010 | 3277 | 10007 | +6730 |
| Себестоимость (производственная) продаж –переменные затраты Sпре | 020 | 3493 | 9331 | +5838 |
| 3. Маржинальный доход МД | Х | -216 | 676 | +892 |
| 4.Доля маржинального дохода в объеме продаж К | Х | 0,066 | 0,067 | +0,001 |
| 5. Постоянные затраты Sпос | 030+040 | Х | Х | Х |